Sellulove eli Stora, UPM, Metsä jne

Tuli katsottuu n. 6kk vanha video UPM:stä, jossa Jussi puhuu yhtiöstä

Sen verta vakuutuin, että sipaisin pienen siivun UPM-Kymmene salkkuun :slight_smile:

https://metsatieteenaikakauskirja.fi/article/9993

Myös erittäin hyvää luettavaa.

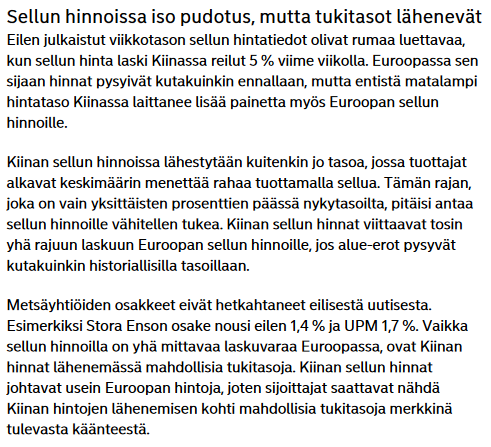
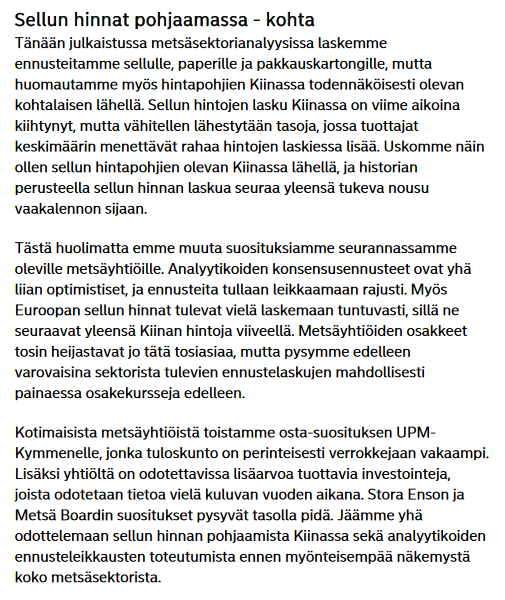
E: Eiliseltä (5.6.2019) Nordean raportissa kommenttia sellusta

kuva

3 tykkäystä

Uutta kommenttia Sellusta Nordean aamukatsauksessa

4 tykkäystä

Hyvä UPM!

2 tykkäystä

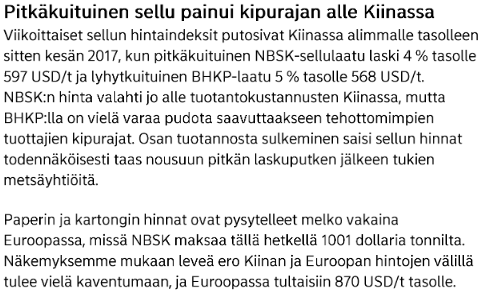
kuva

Vähä lisää infoo kiinan sellujen hintaindekseistä. Hyvin on nyt Helsingin metsä noussut kummiskin :slight_smile:

3 tykkäystä

Moikka kaikille Sellulove-ketjulaisille! Olisi kysymys @Antti_Viljakainen sinulle: Minkälaiset terminaalioletukset sinulla on Metsä Boardin DCF-mallissa, itseäni kiinnostaa etenkin terminaalikasvu? Jos jaksat avata pidemmälle, niin voisitko vähän myös yleisesti avata, että minkälaiset terminaalikasvun oletukset ovat sinusta “turvallisia” (tai kääntäen, mitä olettamalla ei ainakaan voi mennä arvonmääritys täysin pieleen) nimenomaan metsäsektorilla ja miksi? Itsellä on seurannassa metsäsektorilta pääosin Stora Enso ja Metsä Board.
Mukavaa juhannusta! :blush:
Johannes

1 tykkäys

Terminaalikasvu voi olla enintään yhtä suuri kuin niiden talouksien BKT:n kasvu joilla yhtiö toimii, koska muutoin yhtiöstä tulisi koko taloutta suurempi. Pitkän aikavälin kasvuodotuksista kertoo pitkien riskittömien valtiolainojen korot.

2 tykkäystä

Hyviä huomioita @Juippi ehkä enemmän haen vaan sitä, että miten oletukset voivat vaihdella toimialakohtaisesti :slight_smile:

Metsäyhtiöiden DCF-malleissani terminaalikasvu on 2 %, mikä on ainakin omasta mielestäni suhteellisen järkevä oletus globaalin talouskasvun (ja inflaation) pitkän ajan odotusarvot huomioiden. Varmaan myös arvoja väliltä 1-3 % olisi mahdollista perustella, mutta näiden rajojen ulkopuolelle mentäessä ajautuu mielestäni (ja myös monien teoreetikkojen mielestä) jo turvallisten vesien ulkopuolelle. Ainkaan omat mallini eivät ole kuitenkaan huomattavan herkkiä prosentin kymmenysten muutoksille, joten liialliselle hifistelyle ei varsinaisesti ole tässä tapauksessa tarvetta vaan energia metsäyhtiöden analysoinnissa ja arvottamisessa kannattaa käyttää muihin asioihin kuin terminaalikasvuoletuksen hienosäätöön. Esimerkiksi Metsä Boardin DCF-arvo heilahti karkeasti 7-8 %, kun terminaalikasvua muutti 1 %-yksikön.

Juippin mainitsemasta syystä (ts. ajasta ikuisuuteen diskontattaessa yhtiöstä muodostuu taloutta suurempi, jos yhtiö kasvaa taloutta nopeammin) myös metsäteollisuutta vähemmän kypsillä ja tällä hetkellä selvästi nopeammin kasvavilla toimialoilla olisi mielestäni lähtökohtaisesti vähintääkin kyseenalaista käyttää selvästi maailmantalouden pitkän ajan kasvua ylittävää terminaalikasvuoletusta. Muita temppuja (esim. ennusteperiodin pituuden säätäminen) toimialojen välisten erojen elinkaarten huomioiminen voi toki vaatia.

4 tykkäystä

Onko tuohon analyysiin sisällytetty skenaarioita esim. muovin korvaamisesta sellupohjaisilla tai muita sellun sovelluksia?

1 tykkäys

Ei ole sisällytetty eikä terminaalikasvuun liittyvä logiikka huomioiden tuolla olisi edes tuntuvaa merkitystä (ellei sitten muovin korvaaminen sellupohjaisilla tuotteilla ja/tai uudet sellupohjaiset tuotteet piristäisi koko maailman talouden kasvua, mutta tässä suhteessa odotusarvo on hyvin alhainen).

Muutenkin suhtautuisin (etenkin konservatiivisuutta vaativassa DCF-maailmassa) varovaisesti diskonttaamassa sellun kysynnän tuntuvaa kasvua osakkeisiin. Toistaiseksi sellun kysyntä kasvaa ja sen on ennustettu kasvavan, potentiaalin hehkutuksesta huolimatta, alle globaalin BKT:n kasvun. Vaatisi rajuja ja nopeita läpimurtoja muovin korvaamiselta ja/tai muilta uusilta sovelluksilta, jotta kasvukuvat muuttuisivat oleellisesti.

1 tykkäys

Kiitos vastauksesta @Antti_Viljakainen! Antaa hyvät raamit minulle turvallisen terminaalikasvun asettamiseen metsäyhtiöille! :slight_smile:

OP:n aamukatsauksessa Stora Ensoon liittyen (BillerudKorsnäs:in ja AMF:n kauppa Bergvik Skog Öst AB:sta):

Ruotsalainen pakkausmateriaalivalmistaja BillerudKorsnäs ilmoitti eilen myyvänsä
enemmistön metsien hallintayhtiö Bergvik Skog Öst AB:sta ruotsalaiselle työeläkeyhtiö
AMF:lle. Kauppa koskee 89,9 prosentin osuutta Bergvik Skog Öst AB:n osakkeista ja
velaton kauppahinta on 12,2 miljardia Ruotsin kruunua eli noin 1,15 miljardia euroa.
Samassa yhteydessä osapuolet sopivat 15 vuoden hankintasopimuksesta, jonka puitteissa
BillerudKorsnäs on ainoa ostaja Bergvik Skog Östin puille. Hankintasopimuksen
päättymisen jälkeen BillerudKorsnäsillä on etuoikeus ostaa Bergvik Skog Öst takaisin, jos
sille ei tarjota mahdollisuutta hankintasopimuksen uusimiseen. Kauppa on ehdollinen
Ruotsin kilpailuviranomaisten hyväksynnälle ja se odotetaan saatavan päätökseen vuoden
2019 kolmannen neljänneksen aikana.

Bergvik Skogin jakautumisesta kahteen osaan ilmoitettiin viime vuoden lopulla ja järjestely
saatiin päätökseen kuluvan vuoden toukokuussa. Stora Enso (OSTA) omisti aikaisemmin
49,3 prosenttia Bergvik Skogista, jonka metsäomaisuutta hallinnoi kaksi yhtiötä, Bergvik
Väst (83 prosenttia Bergvik Skogin metsävaroista) ja Bergvik Öst (17 prosenttia Bergvik
Skogin metsävaroista). Jakautumisen yhteydessä Stora Enso vaihtoi aiemman
omistuksensa Bergvik Skogissa 69,8 prosentin osuuteen Bergvik Västistä. Bergvik Västin
muut omistajat ovat teollisuussuku Wallenbergien säätiöiden omistama FAM (Foundation
Asset Management) noin 15 prosentin osuudella ja pienomistajien yhteenliittymä 15
prosentin osuudella. Bergvik Öst siirtyi jakautumisen yhteydessä kokonaisuudessaan
BillerudKorsnäsille.

Järjestelyiden seurauksena Stora Enson Ruotsissa omistaman metsämaan
kokonaismäärä nousi noin 1,4 miljoonaan hehtaariin ja tästä tuottavaa metsäalaa on
yhtiön mukaan noin 1,15 miljoonaa hehtaaria. BillerudKorsnäsin ja AMF:n välisessä
kaupassa Bergvik Östin metsät arvotetaan hintaan 38500 Ruotsin kruunua hehtaarilta.
Vastaavaa hehtaarikohtaista hintaa käyttäen Stora Enson Ruotsissa omistaman tuottavan
metsäalan arvo olisi noin 44,3 miljardia Ruotsin kruunua ja koko metsäalan arvo
vastaavasti noin 53,9 miljardia Ruotsin kruunua. Jälkimmäinen vastaa nykyistä eurokruunu-
valuuttakurssia käyttäen noin 5,1 miljardia euroa. Stora Enson yritysarvo eilisen
päätöskurssilla (9,546 euroa) ja Q1/19:n lopun korollista nettovelkaa (3093 Me) käyttäen
on 11,1 miljardia euroa. BillerudKorsnäsin ja AMF:n välisen järjestelyn hehtaarikohtaista
kauppahintaa käyttäen Ruotsin metsäomaisuus vastaisi näin ollen noin 46 prosentin
osuutta Stora Enson yritysarvosta.

Kaiken kaikkiaan jo toteutettu Bergvik Skogin uudelleenjärjestely oli näkemyksemme
mukaan myönteistä Stora Ensolle, koska se vahvisti yhtiön kontrollia Ruotsin
metsäomaisuuteen ja helpottaa reagointia, jos metsäomaisuutta halutaan jatkossa
edelleen uudelleenjärjestellä. Stora Enson metsäomaisuuden määrä Ruotsissa kasvoi
järjestelyn seurauksena reilulla 400 tuhannella hehtaarilla ja järjestelyn seurauksena
mahdollinen, esimerkiksi sääolosuhteista johtuva tulevaisuuden tarve tuoda puuta muualta
Ruotsin tehtaille pienenee.

Uskoisin, että metsäomaisuuden järjestelyitä tullaan näkemään vielä lisää.

Edit:

2 tykkäystä

Onko jollain tietoa siitä, missä määrin markkinoilta löytyy toimijoita, jotka hyödyntävät metsäomistuksissaan “talousmetsien” ja tuulivoimapuistojen synergioita? Eli maaomistuksille haetaan tuottoa kahdesta tai useammasta komponentista.

1 tykkäys


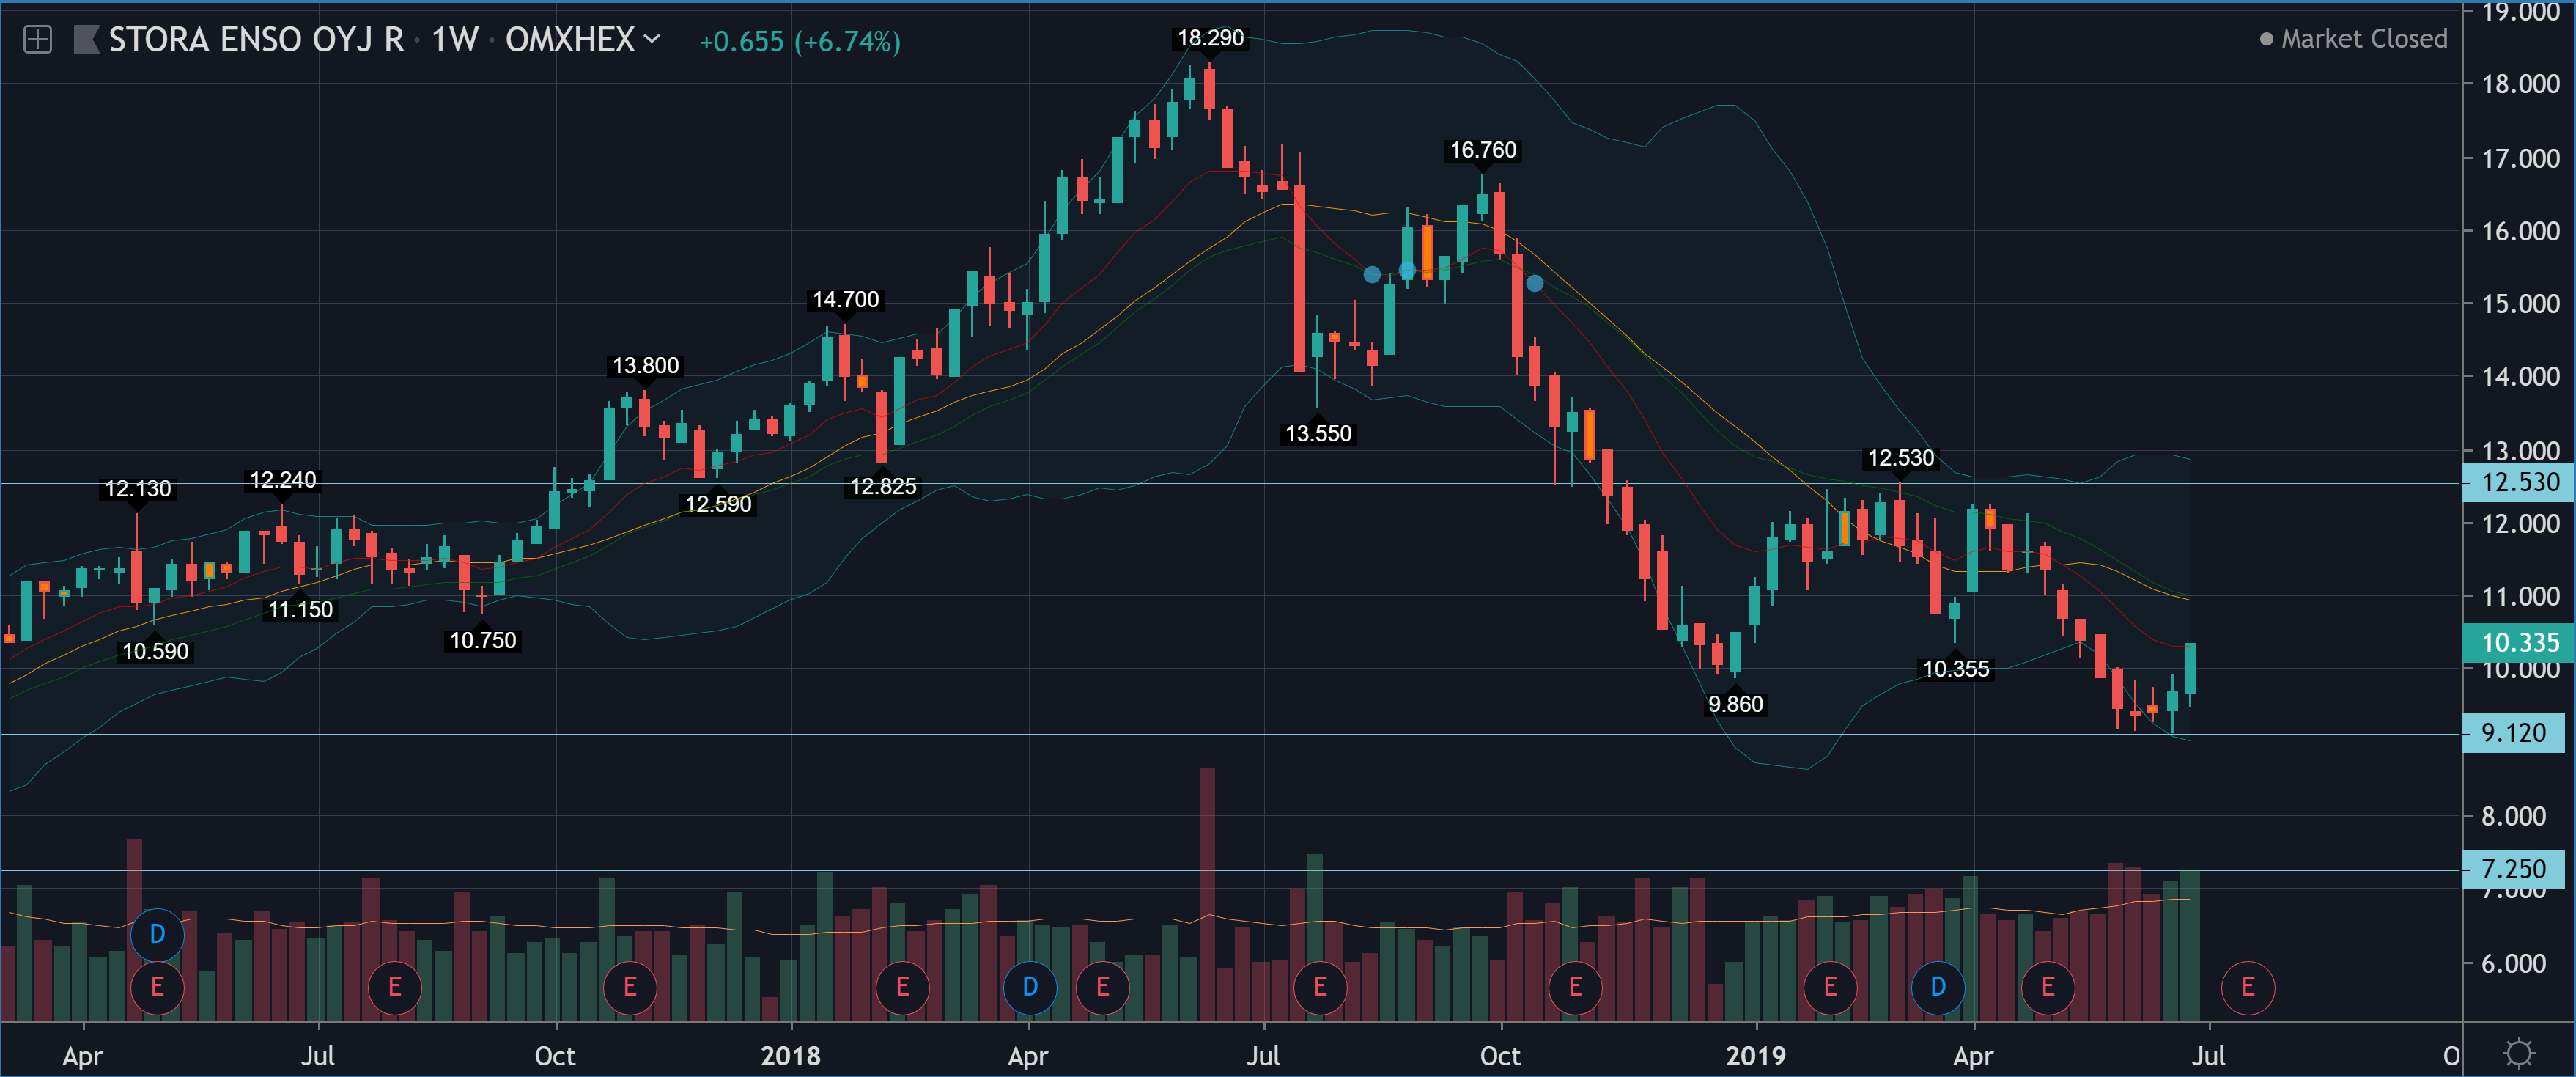
Suurin viikkotason bull volyymi sitten vuoden 2018 heinäkuun. Selvästi Storaa on alettu tankkaamaan.
Silti on jotenkin vaikea vielä uskoa, että 9.120 oli pohjat, mutta moni näyttää siihen uskovan.
Itse en aio ostaa pidemmällä tähtäimellä ennenkuin näen, että viikkotrendi muuttuu (syntyy Lower High, Higher Low ja Lower High). Siihen väliin osuu tulosjulkistus, joten se antaa osviittaa lyhyellä tähtäimellä.

5 tykkäystä

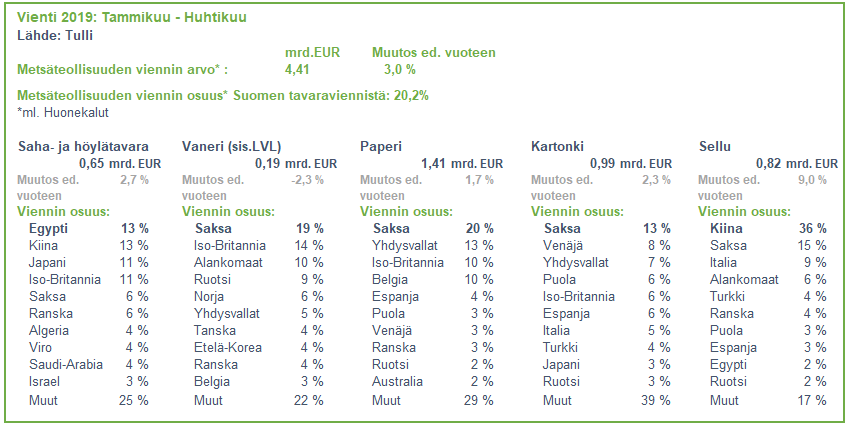
Metsäteollisuuden vienti tammi-huhtikuu 4,41mrd €. Muutos ed. vuoteen +3%

6 tykkäystä

Mikä näistä sellulove yrityksistä näette parhaana sijoituksena pitkään salkkuun? Onko kyseisistä yrityksistä Storassa paras ostopaikka nyt? Kuka pärjää parhaiten bio kilpailussa? Pahoittelut kysymysten määrästä…:sweat_smile:

Itsellä suunnitelmissa tehdä diy metsä-etf eli kaikkia. Tällä hetkellä salkussa pelkkää Metsä boardia tosin

2 tykkäystä

Uskoisin että fiksua omistaa kaikkia. Itse asiassa varmaan fiksuista olisi keskittää Nordnetin Superrahasto Suomeen, aika iso paino metsällä OMXH25:ssa ja osingot verottomana, jne.

Jos pitäisi valita yksi, niin tällä hetkellä Stora. Mieluiten ehkä Stora ja UPM, koska käyttävät T&K:hon eniten ja uskon itse että alan suurin kasvupotentiaali on sellun uusissa käyttökohteissa, erityisesti muovin ja tekstiilimateriaalien korvaajana.

4 tykkäystä

EUROOPAN PAPERIN JA KARTONGIN TUOTANTO YLI 90 MILJOONAA TONNIA

Paperin- ja selluntuottajien eurooppalaisen kattojärjestön Cepin mukaan paperin tuotanto Euroopassa pysyi viime vuonna edellisvuoden tasolla, mutta markkinasellun tuotanto kasvoi.

Paperia ja kartonkia tuotettiin Euroopassa viime vuonna 92,2 miljoonaa tonnia. Pakkaamiseen liittyvien tuotteiden osuus oli hieman yli 50 prosenttia ja graafisten papereiden osuus lähes 35 prosenttia kokonaistuotannosta.

Hygienia- ja kotitalouspapereiden tuotannon osuus oli noin 8 prosenttia ja muiden tuotteiden, kuten erikoispapereiden, osuus oli noin 5 prosenttia. Hygienia- ja kotitalouspapereiden sekä erikoispapereiden tuotanto säilyi vakaana suhteessa edelliseen vuoteen. Erikoispapereita ovat esimerkiksi tarra- ja irrokepaperit.

Viime vuonna paperin ja kartongin tuotantoon tuli uusia koneita ja myös vanhojen koneiden kapasiteetti lisättiin. Toisaalta kapasiteettia myös suljettiin. Kokonaisuudessaan kapasiteetti kasvoi 1,3 miljoonaa tonnia verrattuna edelliseen vuoteen.

Pelkät tonnit eivät kerro koko totuutta. Paperintuottajat kehittävät tuotteita koko ajan keveimmiksi. Näin esimerkiksi painotalo saa pienemmällä tonnimäärällä saman painosmäärän. Kevyemmät lajit tuovat säästöjä myös logistiikkakustannuksiin.

Graafisten papereiden tuotanto on ollut heikkenevästä kysynnästä johtuen laskusuunnassa, mutta joidenkin graafisten paperilaatujen tuotannot jopa kasvoivat edelliseen vuoteen verrattuna. Esimerkiksi mekaanista massaa sisältävien papereiden tuotantomäärä hieman kasvoi. Mekaanista massaa käytetään suurimmaksi osaksi painopaperissa sen hyvien paino-ominaisuuksien takia.

Maailmanlaajuisesti tarkastellen tuotanto laski erityisesti Kiinassa, mutta myös Japanissa, Etelä-Koreassa ja Yhdysvalloissa. Kapasiteetti kasvoi Kanadassa, Venäjällä ja useissa kehittyvissä maissa kuten Intia, Indonesia ja Meksiko. Globaalisti tarkasteltuna paperin kapasiteetin kehitys laski viime vuonna hieman.

Pakkaamiseen käytettävien tuotteiden tuotannot kasvoivat, koska esimerkiksi verkkokaupan kasvu luo tuotteille kasvavaa kysyntää. Pakkauksella on monta tehtävää: se muun muassa antaa suojan, viestittää sisällöstä ja luo kiinnostusta tuotteeseen. On sekä kuluttajan että kaupan etu käyttää tuote- ja kuljetuspakkauksissa uusituvista ja kierrätettävistä raaka-aineista valmistetuttuja pahveja ja kartonkeja.

Sellun tuotanto säilyi vakaana verrattuna viime vuoteen. Suomi on Euroopan toiseksi suurin sellun tuottajamaa niukasti Ruotsin jälkeen.

https://www.metsateollisuus.fi/uutiset/euroopan-tuotanto-yli-90-miljoonaa-tonnia/

6 tykkäystä