Positionering forud for Wisas børsnotering i næste uge
Beslutningerne er truffet, UPM’s seneste kvartalsregnskab inkl. UPM Plywood er landet, og selskabet, der skifter navn fra Plywood til Wisa, rammer børsen på mandag. Hvad er udgangspunktet? Her er et par tanker:
Gentager Mandatum-scenariet sig?
Da Mandatum blev udskilt fra store Sampo og børsnoteret, var salgspresset voldsomt i starten, og aktiekursen faldt til omkring halvdelen af det nuværende niveau. Som bekendt er over halvdelen af UPM-Kymmene ejet af udenlandske aktører, og selskabet indgår som storselskab i mange forskellige indeks. Næsten 60 % af aktierne ligger i nominee-depoter (hallintarekisteri) hos SEB og Citibank. Det er alment kendt, at bl.a. BlackRock og Vanguard sidder på ret store poster.
Sandsynligvis vil mange også skille sig af med deres Wisa-aktier, men næppe alle, og tidsrammen kan variere. Derudover meddelte f.eks. Solactive i går, at de tilføjer Wisa til en lang række forskellige indeks. Ud fra de nuværende oplysninger er det altså umuligt at sige præcist, hvornår det største salgspres rammer, og hvornår Wisa-aktien er billigst prissat. Den eneste mulighed er at følge markedet tæt.
Værdiansættelse af Wisa-aktien: Ved hvilken pris kan det betale sig at samle flere op?
Tidligere lavede jeg nogle hurtige overslagsberegninger, der viste, at hvis Wisa formår at indfri sine mål om vækst, operationel gearing (tulosvipu) osv. i de kommende år, så kunne aktiekursen ligge omkring en euro, og det ville derfor give mening at supplere op som en langsigtet investering omkring f.eks. 70–80 cent. Men tager man udgangspunkt i selskabets nuværende situation, bevæger værdiansættelsen sig måske snarere omkring 60–70 cent, og yderligere opkøb ville sandsynligvis først give mening fra 50+ cent og nedefter. Men der findes også et tredje niveau, og af forskellige årsager kan det ligeledes blive en realitet. Se nedenfor.
Wisas børsnotering rammer på et svært tidspunkt
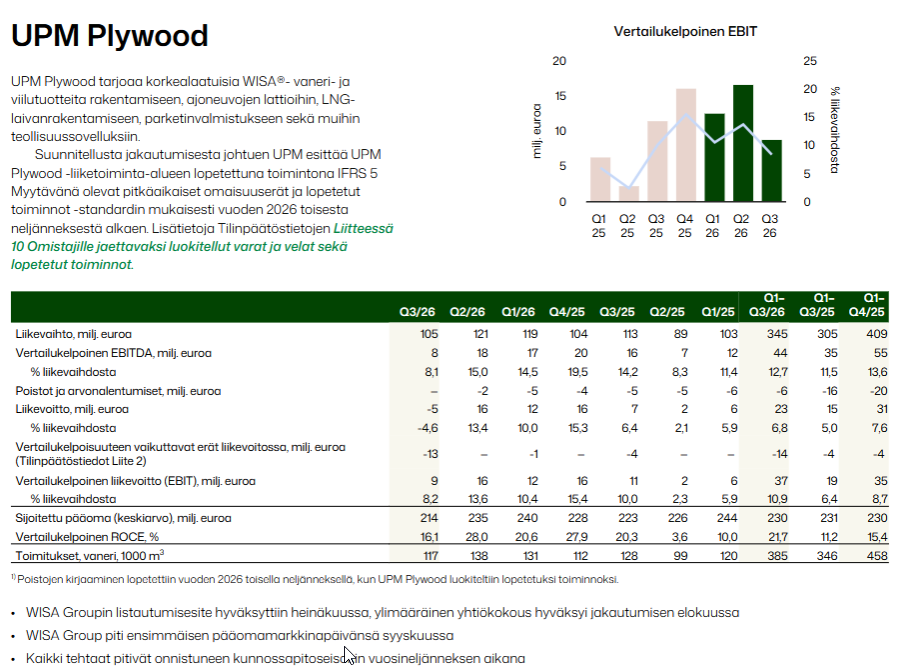
UPM’s seneste kvartalsrapport inkl. tallene for UPM Plywood gav ikke noget stærkt vidnesbyrd om medvind. Skovindustrien – også som investeringscase – er gledet ud på et sidespor i forhold til fordums storhedstid, i takt med at udfordringerne tårner sig op og bliver kroniske. Wisa-aktien ender prismæssigt formentlig som en penny stock, som mange investorer helst går i en stor bue udenom. Osv.
Kombinationen er af en sådan karakter, at man ikke skal blive overrasket, hvis Wisa-aktien synker endnu dybere – især hvis der kommer store mængder til salg på markedet. Det føromtalte tredje niveau for aktiekursen kan altså også blive en realitet, hvor Wisa i perioder måske vil blive handlet under en halv euro. Ved kraftige udsalg måske endda ned mod 30–40 cent?
Det har da også været en reel udfordring at forsøge at fastsætte “det helt rigtige” kursniveau for Wisa.
Sværhedsgraden øges yderligere af, at børsnoteringen finder sted samtidig med det amerikanske midtvejsvalg. Man kan forvente hvilke som helst tåbeligheder fra Trump, og Kremls galskab skal man heller aldrig undervurdere. Der kan altså bryde generelle markedsstorme løs, og i de store bølger må Wisa-aktien så flyde og gynge med.
Hvad skal man gøre?
Jeg ser ingen grund til at sælge Wisa-aktierne fra. Selskabet har trods alt præsteret hæderligt under 2020’ernes omskiftelige og krævende forhold. Hvis tiderne bliver bedre, har det en betydelig operationel gearing, da produktionen kan øges markant uden store investeringer. Hvad så med at købe mere op? Her er prisen afgørende, og i kølvandet på UPM’s seneste kvartalsrapport, som tegnede et uklart fremtidsbillede for bl.a. Plywood, har jeg sænket min smertegrænse for supplerende køb markant. Og jeg hælder mere og mere mod det omtalte tredje niveau. I næste uge følger jeg markedet tæt hver eneste dag, og så slår jeg til. Hvis muligheden byder sig.
Alt hvad der er skrevet ovenfor, kan i næste uge vise sig at være helt forkert eller helt rigtigt – eller et sted midtimellem