Ainakin itselle Q3 oli iso pettymys, ei raportoidun tuloksen takia, vain alustavien jakutumissuunntelmien takia.
Ongelma kiteytyy julkaistuihin Bergslagets Skogarin numeroihin ja alustaviin tietoihin:
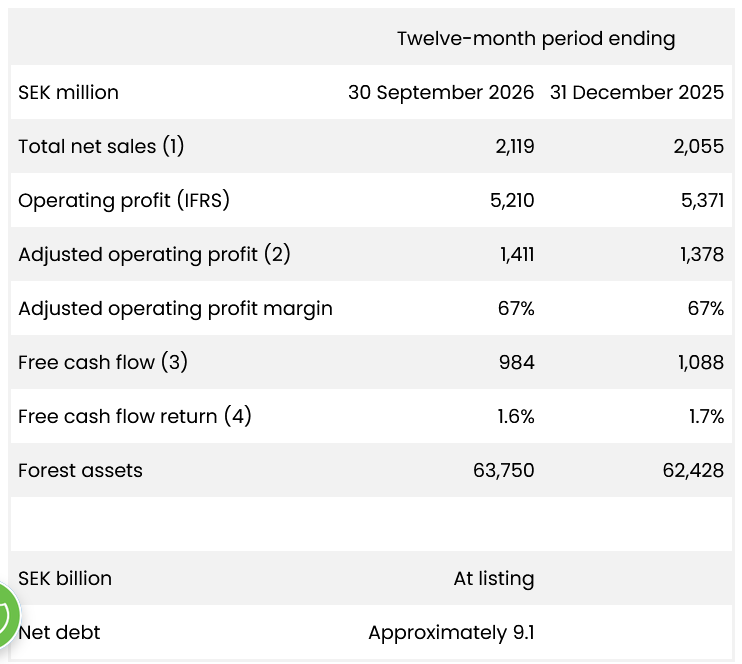
Ainakin itsellä oli toiveissa että jakautuva metsäyhtiön arvo olisi lähellä NAVia, josta myös pystyttäisiin jakaamaan noin 5% osinkoa vuosittain; aiemminhan (ja kuten myös nyt) on mainittu että metsän tuotto on ollut noin 7% luokkaa. Kuitenkin kuten kuvasta näkyy, vapaa kassavirta on vain noin 1,6% (ilman velkaa, NAVista 1,8%). Tähän on vielä lisätty, että vapaan kassavirran tavoitteena on FCF 2%. Eli suurin osa 7% tuotosta siis sitoutuu metsään ja maahan (?).
Kukakohan tästä sitten markkinoilla maksaa NAVin - kuitenkin kassavirta sanelenee arvostuksen, eli Bergslaget Skogar todennäköisesti treidaa reippaasti alle NAVin?
Itse arvo jakautumisessa siirtyy taas “vanhaan” Storaan, joka on kuitenkin käänneyhtiö, jolla on vain 400 MEUR EBIT taso. Strategisesti jakautuminen on kai järkevää, koska “vanhan” Storan taseessa on velkaa vähemmän, mutta eipä tästä jakautumisessa näillä mitään arvoa hirveästi vapautetta; päinvastoin, enemmän arvo on nyt vivutetusti vanhassa Storassa.
Numerot eivät ole enään kovin houkuttelevat. CMD:stä lisää laskua - aika vähän tähän on kiinnitetty huomiota ainakin vielä…