Samaa mieltä ja kiitokset @Juha_Kinnunen hyvästä yrityksestä saada selkeämpää näkemystä. Aika näyttää haukattiinko liian iso pala ja ranskalaisten kanssa bisneksen teko voi olla kuin ydinvoimalan rakentamiscase part 2. Himo oli kasvaa yritysostoin ja yks vaihtoehto olisi voinut olla liittymä isompaan toimijaan vaik osakevaihdolla tai suora exit. Velkojen määrä ja sen tuomat korot vaikutuksineen nähtänee tilinpäätöstiedoista. Mikä asia nostaisi myynnin kasvu-uralle, kun nyt on flättiä ja organisoitumisen johdosta tilauskirjat sakkaa tai sit odotellaan konttorissa asiakkaiden tilauksia.
6 tykkäystä
On kyllä surullista katsottavaa. onneksi ei ole enää salkusa kuin symboolien 1 osake. Vaikka en enään omista olen varmaan 15v katsonut joka tuloksen ja en ajatellut lopettaa perinnettä.
2 tykkäystä
Kuunteliko kukaan tulosesitystä. Luvattiinko siellä mitään positiivista?
1 tykkäys
Visionixista mainitaan täällä ranskalaisena yrityksenä mutta perustajan mukaan se on israelilainen. Yrityksen kutsuminen ranskalaiseksi oli perustajan mukaan Revenion eksplisiitti pyyntö. Ei niin, että sillä olisi tuon taivaallista väliä oston kannattavuuden osalta. Pientä riskiä tietysti syntyy siitä, että keskeisiä osia toiminnoista ovat konfliktialueella.
12 tykkäystä
Asiaa on käsitelty jo aiemmin tästä viestistä alkaen eli hiukan ehkä turha jakaa samaa linkkiä uudestaan. Eikö järjestelmän pitäisi huomauttaa, jos joku on jakamassa samaa linkkiä uudestaan ketjuun, mielestäni tällainen ominaisuus on olemassa!? Ihan siltä varalta tämän mainitsin, ettei turhaan aloiteta samaa keskustelua uudelleen, jokainen voi vetää omat johtopäätöksensä tuosta Abitbolin haastattelusta.
Ja jotta viestiini tulisi jotakin mielekästä asiaa, niin jaetaan @Juha_Kinnunen uusi raportti tänne: Revenio Q3'26: Pohjakosketuksia ennen synergioita - Inderes
“Toistamme Reveniolle osta-suosituksen, mutta laskemme tavoitehintamme 13,0 euroon (aik. 16,5 €). Q3-tulos jäi selvästi odotuksistamme, kun yhdistyneen yhtiön kulupohja osoittautui ennakoimaamme raskaammaksi ja Pohjois-Amerikan kasvu sakkasi organisaatioiden yhdistämisen keskellä. Laskimme ennusteitamme, ja tuloskasvu nojaa entistäkin enemmän synergioihin. Yhtiö on mielestämme kuitenkin jo hinnoiteltu epäonnistumaan, joten kärsivällisen sijoittajan tuotto-odotus on edelleen erittäin houkutteleva.”
Ja vielä kaupan päälle Kauppalehden pikauutisista pari muuta analyytikkojohtopäätöstä:
SEB laskee Revenion tavoitehintaa 9,90 euroon 11,50 eurosta, toistaa pidä-suosituksen.
DNB Carnegie laskee Revenion tavoitehintaa 11,80 euroon 12,20 eurosta, toistaa osta-suosituksen.
14 tykkäystä
Talousjohtaja liittyi osakkeenomistajien joukkoomme 100 k € alkupanoksella:
38 tykkäystä
Ota nyt kuitenkin huomioon, että Revenio on täysin eri firma nyt. Valtaosa sen nykyisestä liiketoiminnasta on huonokatteisempaa ja sekalaisempaa bisnestä, jossa ei käytännössä mitään erikoisia vallihautoja ole. Revenio on nyt ihan eri firma kuin P/S 10x lukujen aikaan.
Voi kait tämä tuottoisa sijoitus olla, mutta ei tämä mielestäni enää mikään kummallinen laatufirma ole ja tähtiyhtiö -statuksesta ollaan laadullisesti ja fundamenttimielessä kaukana. Käänneyhtiö, jossa riskejä piisaa ihan mielettömästi.
16 tykkäystä
Tuossa olikin maininta entisten. tähtiyhtiöiden. Itse miellän silti, että riskit ovat monesti koholla kun monet valuaatiomittarit ovat koholla ei välttämättä silloin kuin osakekurssi on alhaalla.
Moni huono asia on jo osakkeen hinnassa sekin pitää osata vähän suhteuttaa nykyhetkeen. Eli moni iso riski jo realisoitunut kuten kasvun puute ja ainakin hetkellisesti heikko tase. Lisäksi marginaalit paineessa ellei synergoita saada kunnolla puristettua.
Markkinapsykologia ajaa myös meitä ihmisiä miettimään kaikkia riskejä kun osakekurssi lattiassa ja painottamaan mahdollisuuksia kun osakekurssi lentää korkeuksissa.
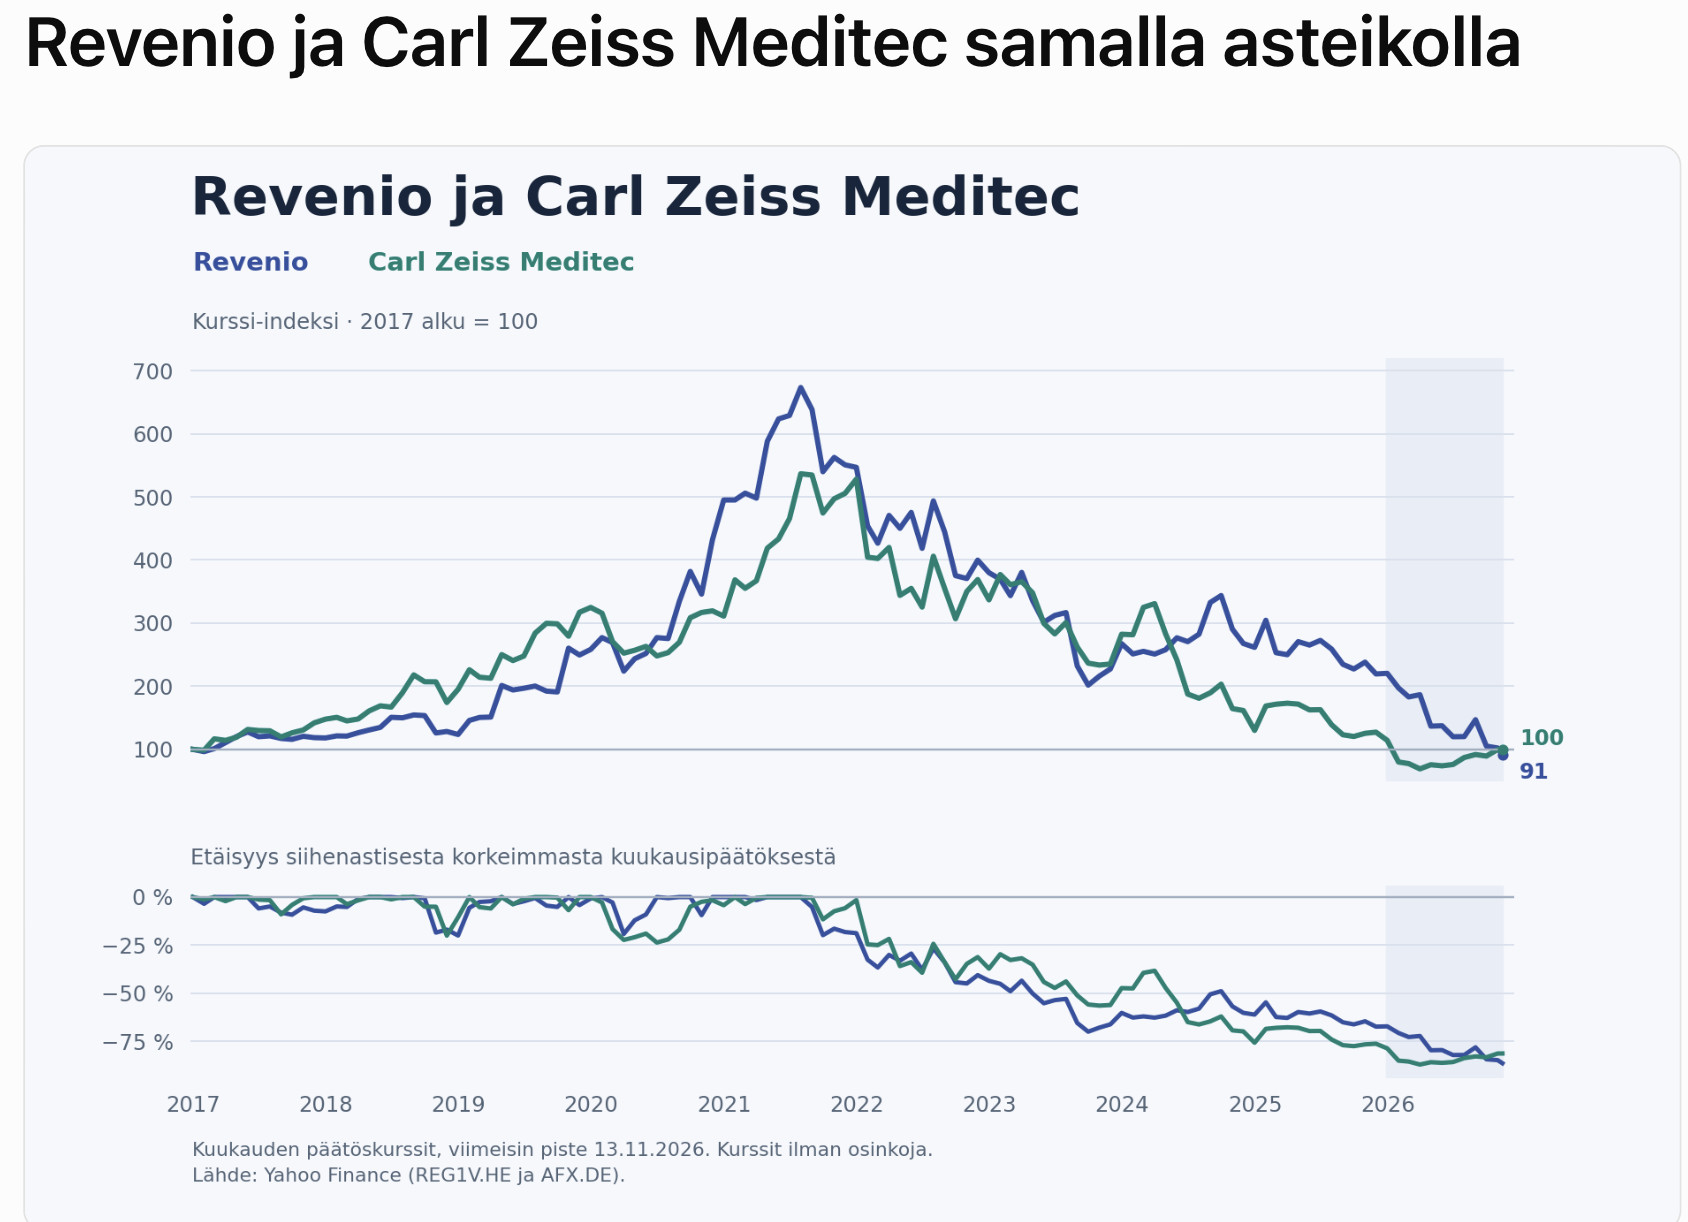
Revenio ei itseasiassa lainkaan ainut silmien terveysalan yritys, jotka omistan. Omistan esim. Zeiss Meditec, jota myytiin hiljattain noin price/sales luvulla 1 ja läheltä oman pääoman kirja-arvoa. Siinäkin taisi suurin piirtein kaikki analyytikot kehottamaan myyntiä, mutta toisaalta noussut jo sen 50% pohjilta. Pääomistaja lisäilee omistusta (Carl Zeiss AG) ja iso saneeraus siellä menossa.
Sitten varmaan se olennaisin kysymys muuttuiko kaksi laatuyhtiötä samanaikaisesti pysyvästi heikommaksi. Hyvin mahdollista, mutta itse olen mukana, koska miellän laskusta ison osan ulkoisten asioiden syyksi (korot, valuaatioprässi, markkinan kasvun ainakin hetkellinen pysähtyminen, tariffit, inflaatio jne) Aika näyttää miten käy.
5 tykkäystä