Teknologiayhtiöiden pitkään jatkunut pörssidominanssi muokkaa vahvasti muuta taloutta kiertoradalle. Datakeskuksiin laitetaan nyt ensimmäistä kertaa Yhdysvaltojen historiassa enemmän rahaa kuin perinteisiin toimistoihin, koska Amerikan talouden tulevaisuus on pilvessä eikä konttorilla:

26 tykkäystä
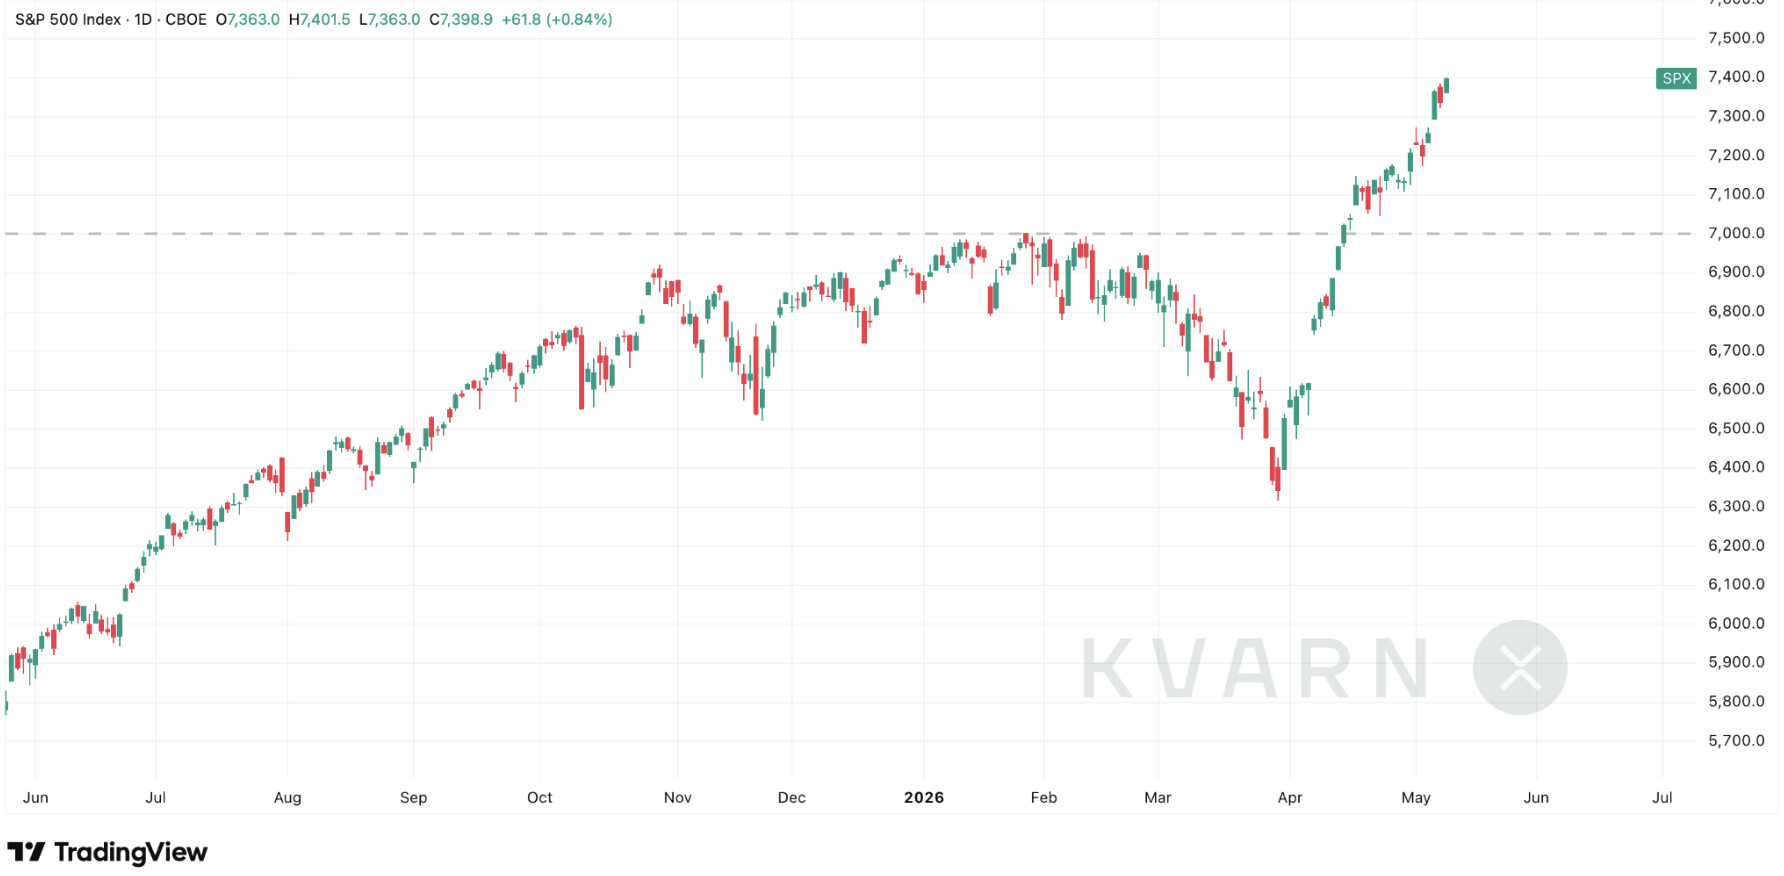
Osakemarkkinat ovat viime viikkoina kääntyneet vahvasti “risk-on”-tunnelmaan.
S&P 500 -indeksi kohosi perjantaina jälleen uusiin ennätyslukemiin.
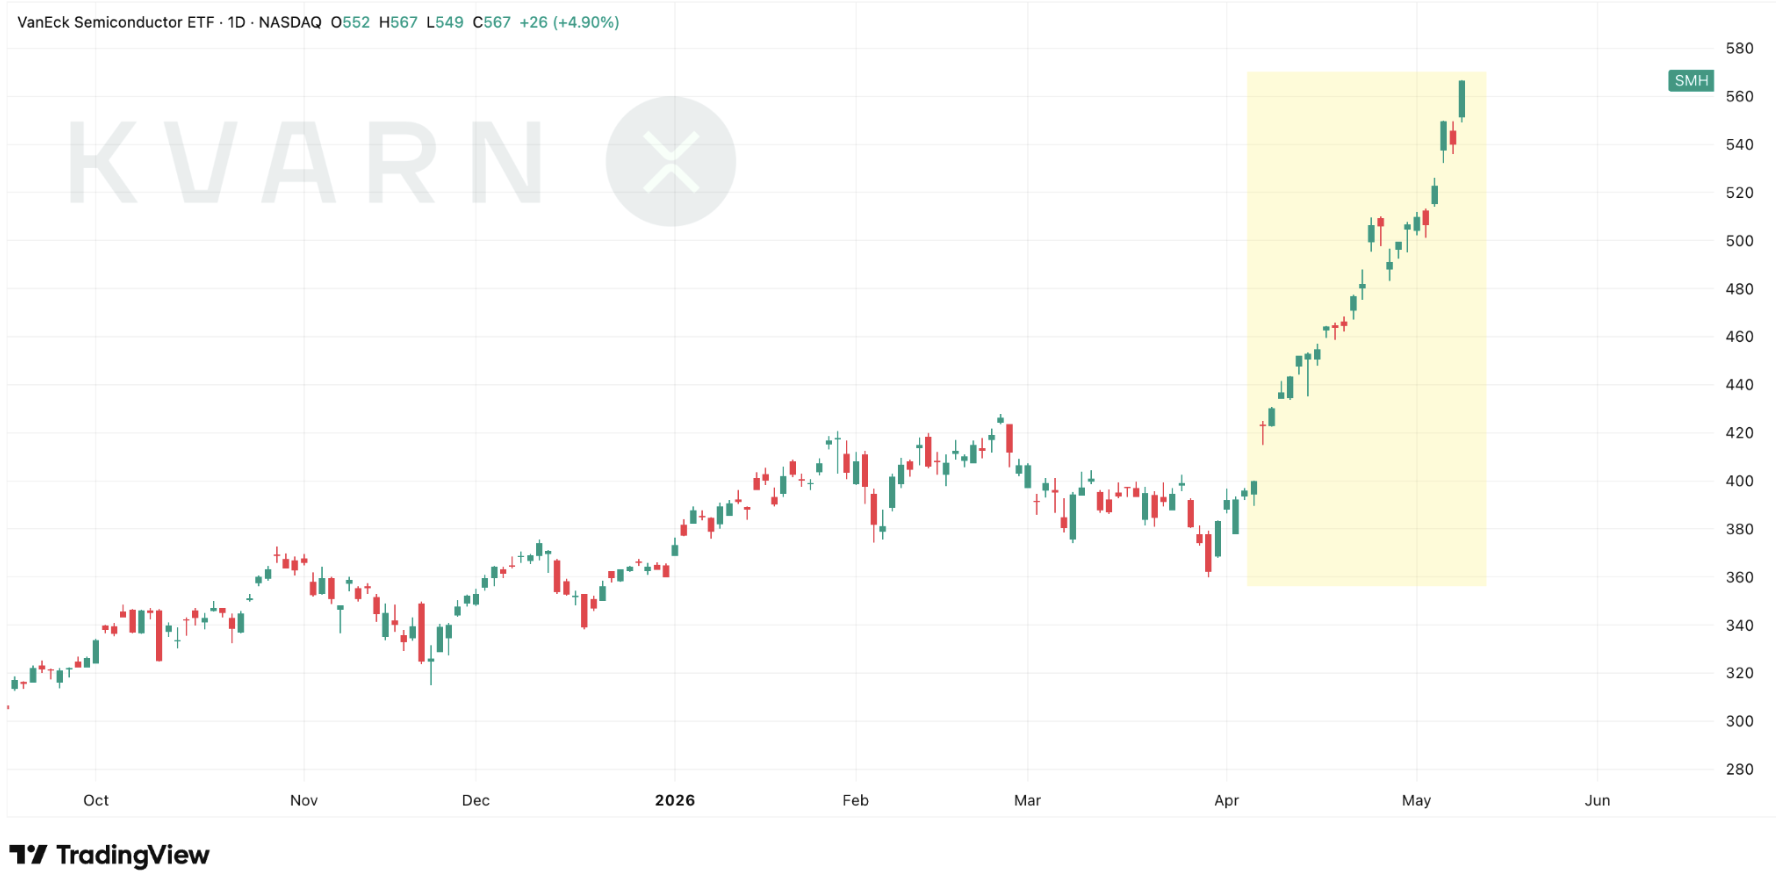
Erityisen rajua nousu on ollut AI-buumin keskiössä olevassa puolijohdesektorissa.
Myös ohjelmistosektori on kääntynyt takaisin noususuuntaan.
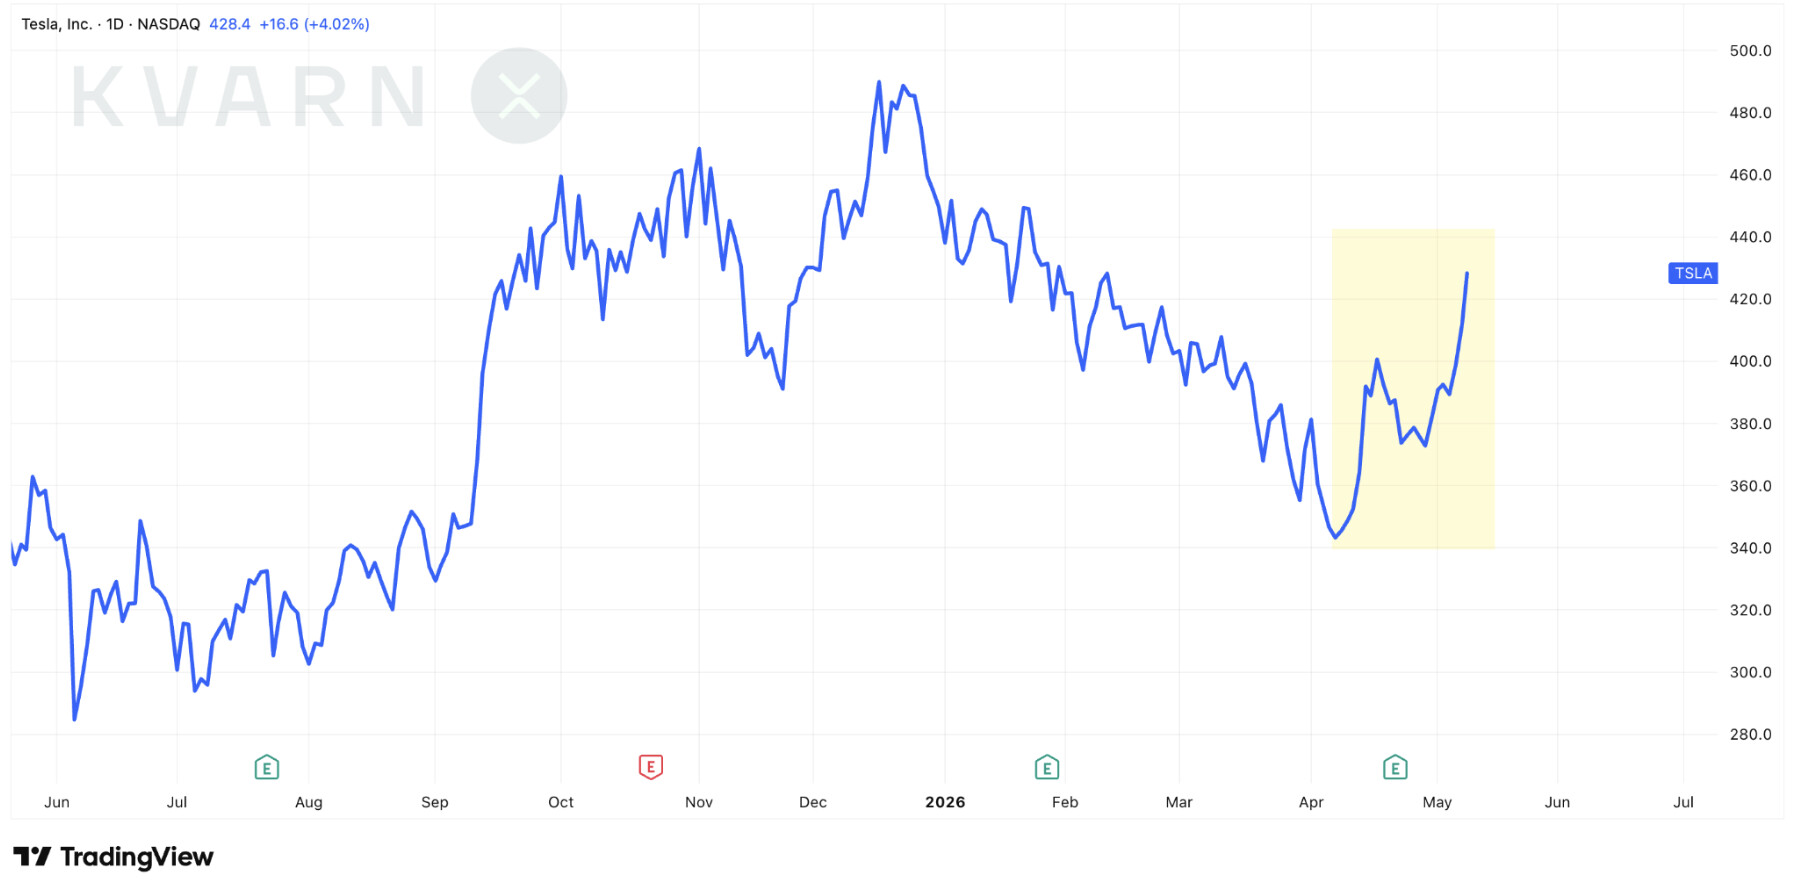
Alkuvuoden ajan heikommin performoineen Teslan osakekurssi on niin ikään kääntynyt jyrkkään nousuun.
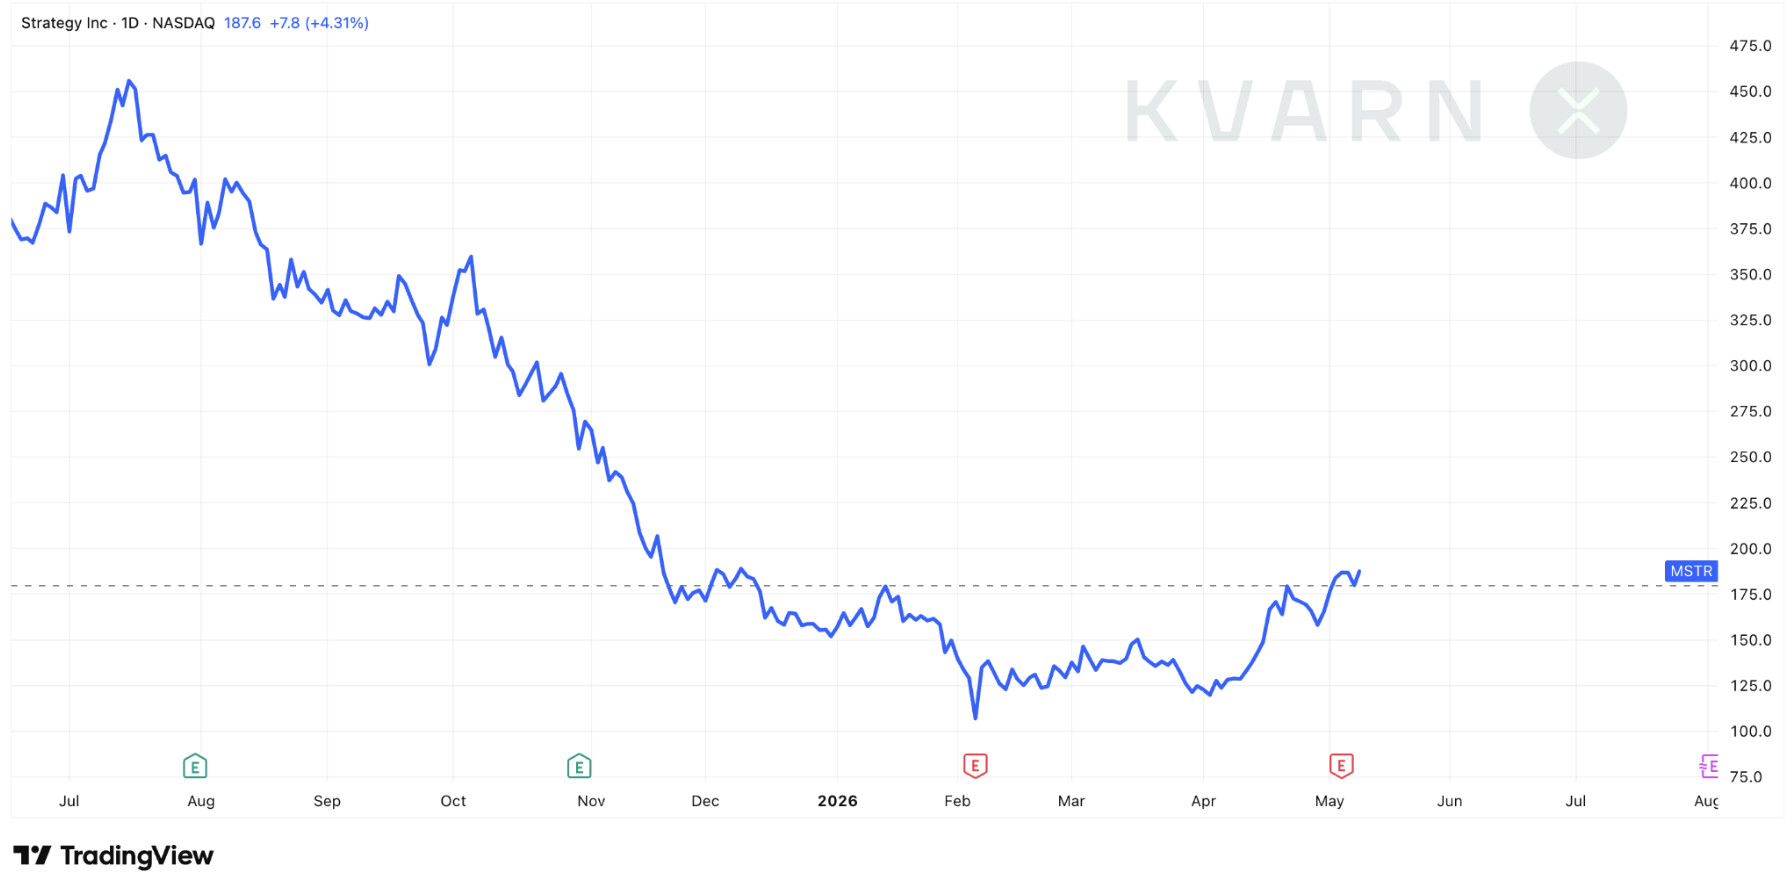
Bitcoin treasury-yhtiö Strategyn osakkeen kurssi puolestaan päätti perjantain korkeimpaan päivän päätöslukemaan sitten vuoden 2025.
Markkinoiden sentimentti on ollut varsin positiivinen, ja riskinotosta on palkittu.

14 tykkäystä
AI:n pullonkaulat eli bottlenecks – pintaraapaisu todellisuuteen tekoälyn skaalauksen takana.
Tekoälyn kehitys ei ole enää vain ohjelmistojen, algoritmien tai datakeskusten kysymys. Hyperskaalautujat (Meta, Google, Microsoft, Amazon, xAI ym.) pumppaavat satoja miljardeja dollareita capexia (investointeja) vuosittain AI:n voittokulkuun samalla, kun pullonkaulat siirtyvät yhä syvemmälle fyysiseen toimitusketjuun.
Coatue Managementin arvion mukaan hyperskaalaajien capex on tänä vuonna jopa 680 miljardia dollaria, josta arviolta muodostuu massiivinen 525 miljardin vapaa kassavirta ketjun alemmissa portaissa toimiville. Tuon portaikon portinvartijana toimii jättiläiset kuten mm. Nvidia, Samsung sekä muistinvalmistajat SK Hynix ja Micron sekä siruvalmistaja TSM. Alempi ketjutus on laaja ja buumin hyötyjistä sekä väliintunkijoista ei ole pulaa. Jokainen haluaa palan tästä kakusta ja historiallisesta buumista.
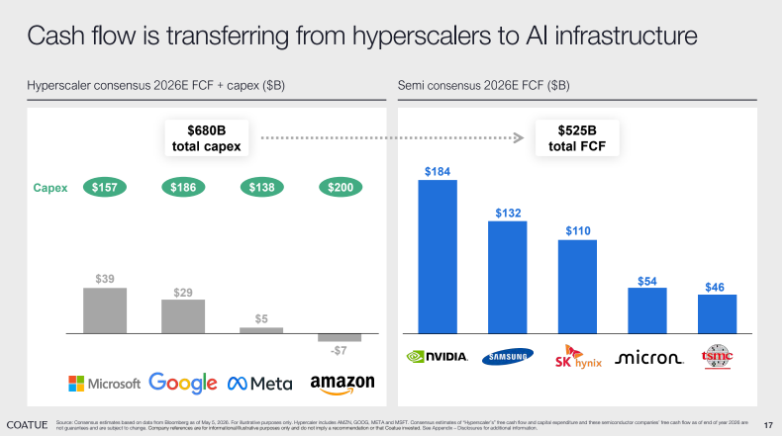
Kyse on koko maailman AI-tuotantolaitoksen (AI factory) kyvystä tuottaa laskentatehoa, muistia, yhteyksiä ja energiaa tehokkaasti ja sitä kautta toivottavasti nostaa bruttokansantuotetta ja tuottaa oikeasti jotain hyödyllistä ja merkittävää sekä tulevaisuudessa parantaa myös ihmisten elämänlaatua. Voimakkaita vastareaktioitakin ilmenee niin kauan kuin kehityskulku jatkuu.
Mikä on pullonkaula AI-kontekstissa?
Pullonkaula on se kerros tai komponentti, jonka viivästyminen tai puute pysäyttää koko ketjun, tai hidastaa sen grindaavaan haltiin, nostaa hinnat pilviin ja “kuplaannuttaa” sektorin osakkeet. Näitä pullonkauloja ennakoimalla, ymmärtämällä, fronttaamalla ja spekuloimalla voi sijoittaja tehdä merkittävän määrän tuottoja. Aiemmin puhuttiin GPU-pulasta, kun AI:n koulutus oli pinnalla. Selkein voittaja oli NVIDIA ja moni harmittelee miksei siihen tarttunnut, vaikka edes siinä vaiheessa, kun se oli noussut +300% ja GPU -pula sekä käytännön monopoliasema oli selviö. AI:n siirryttyä Inference vaiheeseen keskustelu on siirtynyt huomattavasti syvemmälle eri kerroksiin ja se tulee tarjoamaan mammuttimaisesti suuremman markkinan seuraavien vuosien aikana:
-
Muisti (HBM – High Bandwidth Memory): Jo johtava pullonkaula monissa analyyseissä. Hyperskaalautujat ovat varanneet kapasiteettia vuosiksi eteenpäin; Esimerkiksi Micron kertoi täyttävänsä vain puolet tilauksista.
-
Edistynyt pakkaus (Advanced Packaging, CoWoS, hybrid bonding): TSMC:n kapasiteetti on tiukassa; tämä rajoittaa sitä, miten monta HBM-muistia ja logiikkapiiriä saadaan tehokkaasti yhteen.
-
Fotoniikka ja optiset yhteydet (Photonics/CPO, eli Co-Packaged Optics): Kupariyhteydet eivät riitä suurissa klustereissa. Tarvitaan mm. indiumfosfidi-substraatteja (InP), joita hyödynnetään laserkomponenttien, optisten lähetin-vastaanottimien (transceiver) ja optisten koneistojen (optical engine) valmistuksessa. Monet toimittajat ovat myyneet kapasiteettinsa loppuun vuoteen 2027 asti. Meidän Noksukin on menossa kerrankin mukana sivuten kyseistä buumia.
-
Energiantuotanto ja siirto: Datakeskusten sähkönkulutus kasvaa räjähdysmäisesti. Muuntajat (transformers), kaasuturbiinit ja verkkojen laajennus ovat monivuotisissa jonoissa. Yhdysvalloissa datakeskusprojektien viivästykset voivat olla 30–50 % vuodelle 2026, mikä aiheuttanee computen vähyyttä ja hinnannousua jo valmiiksi kohonneilta tasoilta.
-
Muut kriittiset kerrokset: Jäähdytys (cooling), substraatit (ABF, T-glass), retimerit, liittimet, harvinaiset maametallit ja jopa rakennusaineet sekä metrologiatyökalut (tarkastuksiin) voivat osoittautua pullonkauloiksi.
Nämä eivät ole irrallisia osia, vaan ne muodostavat fyysisen AI-pinon (physical AI stack), jossa jokainen kerros riippuu edellisestä. Markkina ei enää osta vain “AI-infraa”, vaan rankkaa kerroksia sen mukaan, mikä pysäyttää tehtaan ensin tai sen jälkeen. S&P 500 on noussut ~30% vuodessa, kun taas tällainen “bottleneck book -salkku”, ossa on 96 nimeä jaoteltuna 14 koriin, on noussut jopa +350-420%.
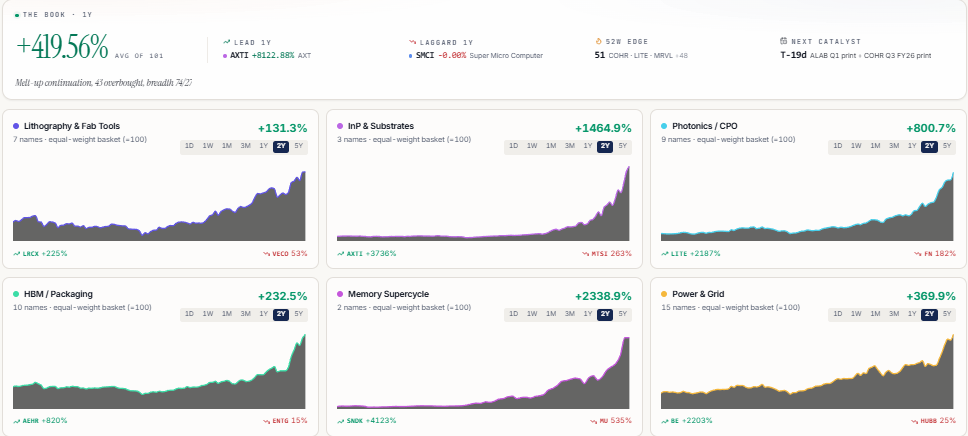
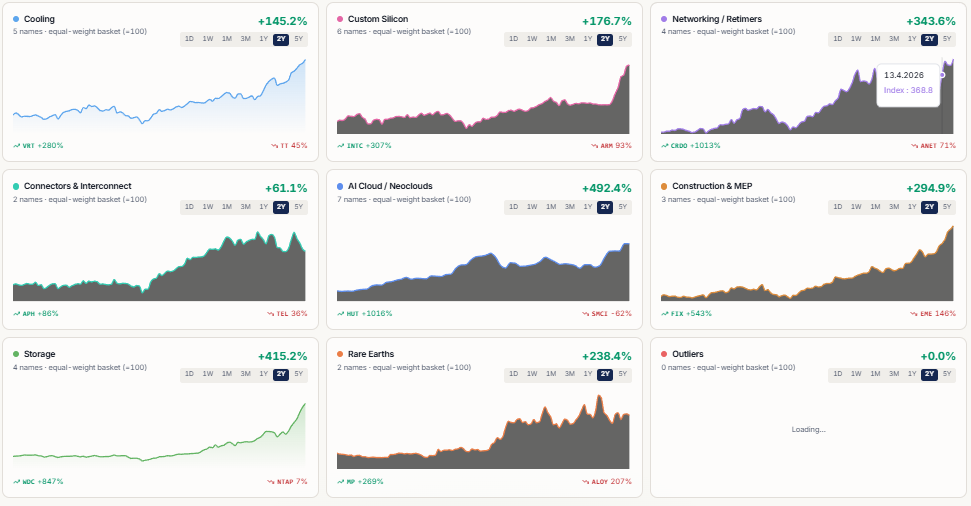
Kaikki korit ovat olleet vihreällä lähes päivästä toiseen. Isot pelurit eivät voi ohittaa tätä buumia ja vaikka monia osakkeita sekä kokonaisia sektoreita on frontattu näennäisen kuplan kynnykselle asti, niin mielestäni olemme vasta kehityksen alussa. Isot dipit ja pitkät konsolidaatiojaksot kuuluvat asiaan, kun raha hakee kuuminta tulevaa sektoria ja tekee rotaatioita. Joka päivä omien tokeneiden hupenemista seuravana kehityksen nopeus on ollut poikkeuksellista ja kiihtyvää.
Eri näkökulmia pullonkauloihin
-
Taloudellinen ja markkinanäkökulma (Lähde: Coatue, useat analyytikot)
Coatue tiivistää seuraavasti: “Cash is leaving the buyers of shortage and flooding the sellers.” Hyperskaalautujien capex virtaa myyjille, jotka ratkovat puutteita. OpenAI sekä Anthropic kasvaa ~55 miljardin dollarin ARR:n sellaista vauhtia, ettei pysy perässä ja niiden TAM on arviolta massiivinen yli 6 biljoonaa dollaria. Tämä ei ole mielestäni kupla, vaan merkittävin konsentraatio vuosikymmeniin spesifille, mutta samalla kaiken aikaa laajentuvalle “AI tehtaan” työmaalle. Mag7 ei kuolemassa, vaan se investoi, samalla ymmärtäen, että tästä pelistä ei voi jäädä sivustaseuraajaksi. Niiden on pakko jakaa arvoaan uudelleen ja tällä kertaa paljon syvemmälle, kuin pelkästään GPU-valmistajille, vaikka NVIDIA tuota porttia pyrkii vartioimaan. Monipuoliset pelurit, kuten inference ajan CPU buumista hyötyvät Intel ja AMD maalailevat vihdoin merkittävää kasvua. Lisa Su sanoo, että maailma tarvitsee 100x määrän laskentatehoa seuraavan viiden vuoden aikana. Miten tuon viestin voi edes mallentaa? -
Fysikaalinen ja teknologinen näkökulma
AI-skaalaus noudattaa scaling lakeja (enemmän computea → paremmat mallit), mutta kehityksen ollessa näin nopeaa, se törmää jo nyt fyysisiin rajoihin, kuten transistoreiden kutistuminen, energiankulutus, materiaalien saatavuus jne ovat isoja ongelmia. Esimerkiksi InP-waferit, joilla on vain muutama ei-kiinalainen toimittaja maailmassa asettaa selkeän pullonkaulan. Lasereiden tuottoprosentti voi olla alle 30 %, joten skaalautuminen ei tapahdu läheskään niin nopeasti, kuin tarve vaatisi. Pakkausprosessit vaativat äärimmäistä tarkkuutta lämpötilan, paineen ja muodonmuutosten hallinnassa. Potentiaalisia teknisiä pullonkauloja tuntuu nousevan viikoittain uusia. -
Toimitusketju ja geopolitiikka
Kiina hallitsee monia kriittisiä mineraaleja (gallium, germanium), mikä lisää haasteita. Maailma ei ole geopoliittisesti tällä hetkellä todellakaan vakaa ja kilpailu on armotonta. Geopoliittiset riskit, vientirajoitukset ja yksittäiset toimittajat hyötyvät. Esimerkiksi kaasuturbiinit on myyty joidenkin lähteiden mukaan loppuun vuoteen 2030 asti ja nämä luovat toimitusketjuun haavoittuvuutta. Helium-pula vaikuttaa jopa fab-tuottoihin ja sotatoimet aiheuttavat arvaamattomia seurauksia. -
Aikaulottuvuus, mitä tapahtuu seuraavien vuosien aikana?
-
2026->: Muisti, pakkaus ja fotoniikka kiristyvät ja ne näkyvät jo osakekursseissa. Jokainen dippi ostetaan ylös. Kehitys on liian nopeaa, että instituutionaaliset sijoittajat jättäytyisivät tästä pelistä helpolla sivustaseuraajiksi. Tuotot ovat liian houkuttelevia ja kasvun loppua ei ole näköpiirissä. Toimitusvaikeudet ja epävarmuus aiheuttavat projektien viivästyksiä.
-
2026-2027+: Energia ja verkot nousevat dominoiviksi. Rakentaminen, jäähdytys ja uudet materiaalit (kuten T-glass substraateille) tulevat kriittisiksi ketjun osissa. Agentit ja inference kääntävät painopistettä entistä enemmän CPU:ihin sekä muistiin ja sitä on hinnoiteltu erittäin voimakkaasti huhtikuun alusta, eli vasta hieman reilu kuukausi. Kehityksen päätepistettä tai tasaantumista ei tiedä kukaan, mutta se ei ole tässä ja nyt, vaikka tietyt osakkeet ovat nousseet pystysuoraan tai vaikka ne romahtaisivat huomenna.
-
Pitkällä tähtäimellä näkemys on, että useat datakeskukset verkotetaan (distributed AI factories) ja ne voivat tasapainottaa koville joutuvaa kantaverkkoa. Tuolloin saavutetaan parempi tehokkuus (samalla kehittyvät CPO, nestijäähdytys jne) ja mahdollisesti uudet paradigmat, kuten ns. Scale Out/Scale Down nousee enemmän pinnalle. Nebius testasi taannoin Lontoossa datakeskuksensa alasajoa minuuteissa vaikuttamatta laskentatehoon ja tasaten sähköverkkoa. Uusia innovaatioita tarvitaan ja niitä syntyy.
Markkina oppii hiljalleen tunnistamaan kriittiset kohdat ’route cardilla’, eli ne kerrokset, jotka myöhästyessään pysäyttävät koko tuotannon. Tästä toimii hyvänä esimerkkinä InP-substraatti, joka on pieni kiekko, josta koko klusterin optiset yhteydet ovat täysin riippuvaisia.
Yllä mainittujen asioiden pohtiminen on mielestäni järkevää jokaiselle sijoittajalle. AI ei ole enää pilvipalvelu tai chatbotti, vaan se on fyysinen teollisuus, joka vaatii valtavia investointeja materiaaleihin, energiaan ja myös ihmistyöhön. Pullonkaulat luovat hinnoitteluvoimaa useilla sektoreilla jo nyt; tietyistä substraateista, testaustyökaluista ja optiikan erikoisosaamisesta sekä laskentatehosta ja komponenteista maksetaan nyt etukäteen, jotta niiden saatavuus omalle liiketoiminnalle varmistetaan. Pitkittyvä niukkuus tai markkinahäiriöt voivat lopulta hidastaa kokonaiskehitystä, nostattaa kustannuksia ja samalla kuplaannuttaa markkinan osa-alueita ennennäkemättömille tasoille.
Samalla kuitenkin luodaan laajasti mahdollisuuksia innovoinnille, jossa tehokkaammat arkkitehtuurit, parempi utiilisaatio, uudet materiaalit ja hajautetut järjestelmät pääsevät loistamaan. Markkina alkaa tajuamaan ”maailman AI tehtaan” pystyttämiseen vaadittavan fyysisen hinnan sekä panostukset ja urakka on vasta lähtenyt käyntiin. Pullonkaulat siirtyvät ketjussa sitä mukaan, kun yksi saadaan ratkottua. Instituutionaaliset sijoittajat maksavat erikoisalan tutkimusraporteista maltaita niille, jotka ymmärtävät ja osaavat tarkasti määritellä, mikä pullonkaula ilmaantuu seuraavaksi ratkottavaksi ja kuka sen potentiaalisesti ratkaisee. Voittajia on laajasti koko ketjun matkalla ja seuraavien vuosien voittajat ymmärtävät tänään, missä on tulevien vuosien pullonkaulat.
Linkit ja lähteet:
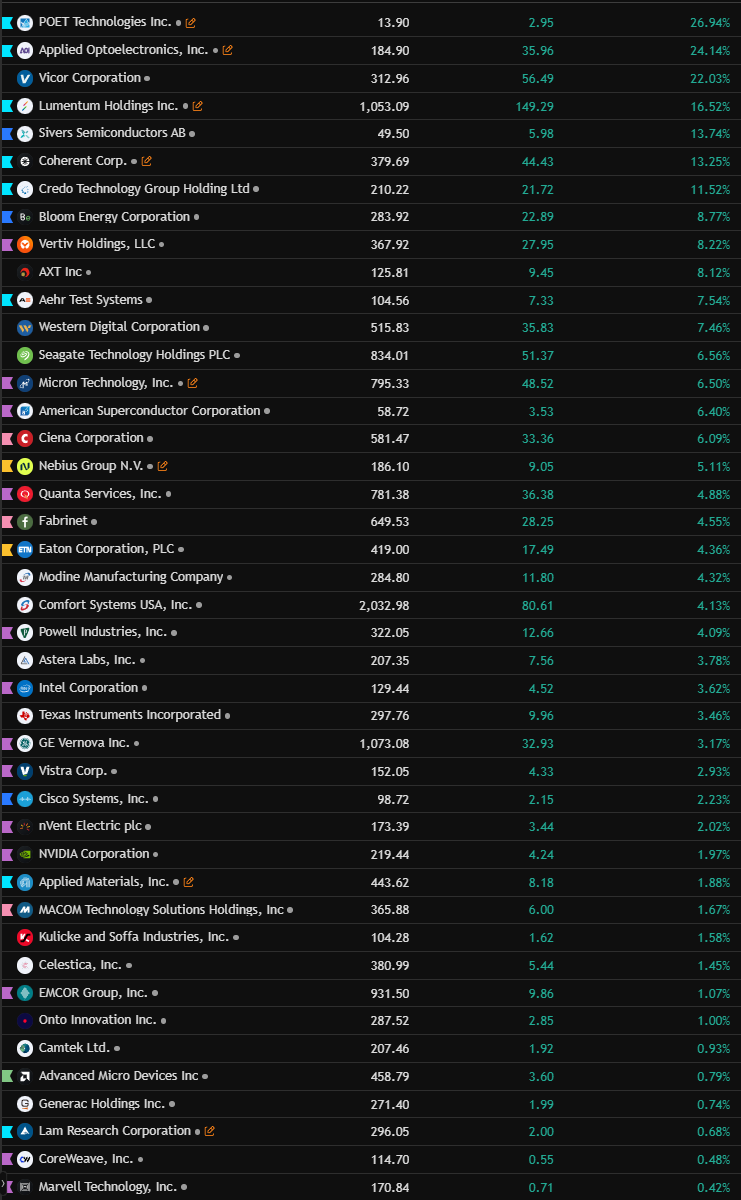
“Pullonkaula” -osakkeita ilman sektorijaottelua


143 tykkäystä
Nordea: Suomen talous on kääntynyt laajaan kasvuun - Ilta-Sanomat
Suomen talous on kääntynyt kasvuun, mikä näkyy niin yksityisessä kulutuksessa, teollisuustuotannossa kuin investoinneissa, pankkikonserni Nordea toteaa talousennusteessaan tiistaina.
Pankki piti ennusteensa ennallaan ja arvioi, että bruttokansantuote kasvaa tänä vuonna 1,0 prosenttia ja kiihtyy ensi vuonna 1,5 prosenttiin.
Ja siitä vihreää sävyä futuurien ennustamaan negatiiviseen pörssipäivään.
47 tykkäystä
35 tykkäystä
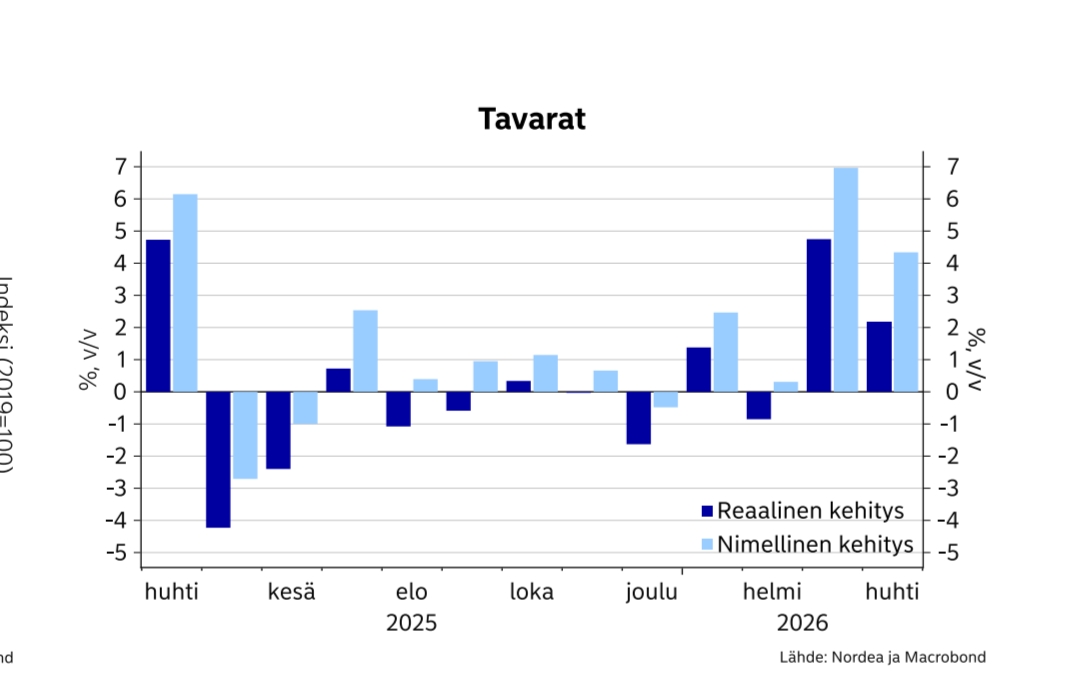
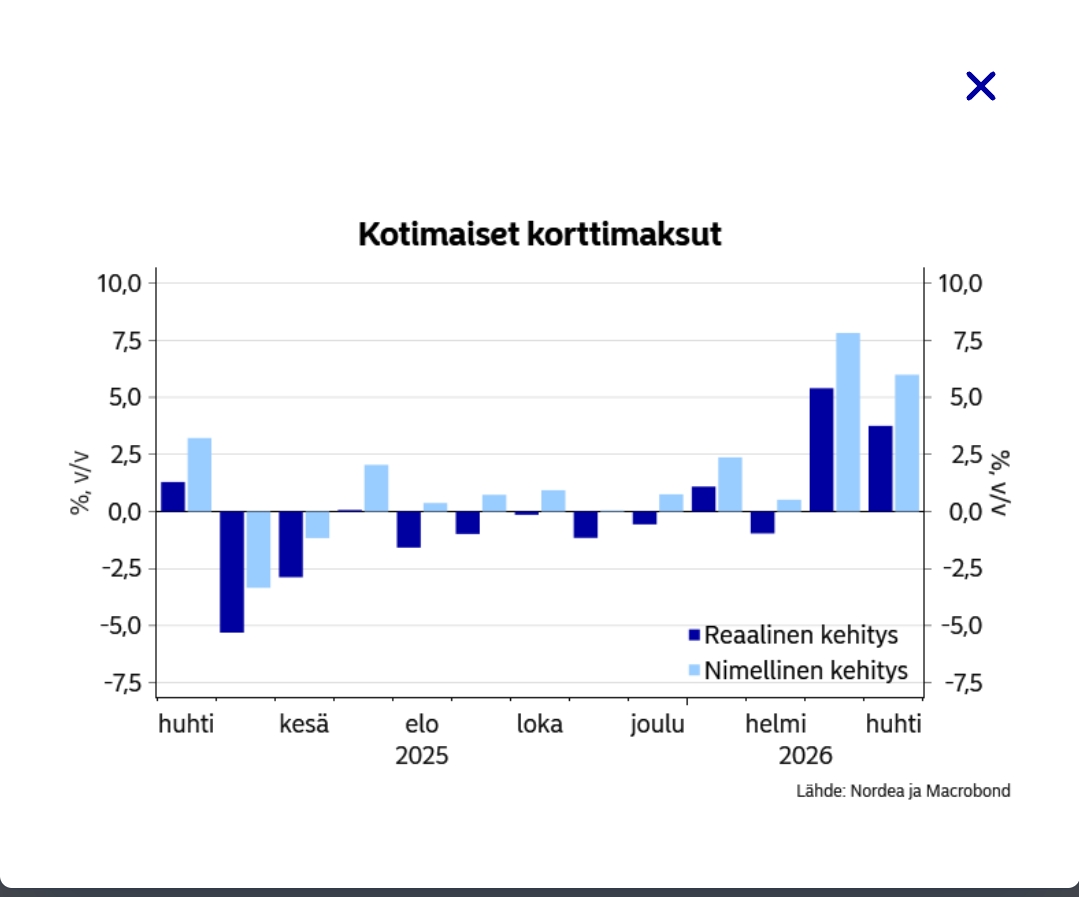
Palokohan tuossa on polttoainetankkauksien vaikutusta? Polttoaineiden hinnat kuitenkin nouseet parisen kymmentä prosenttia vuoden takaisesta.
1 tykkäys
Kiitos loistavasta katsauksesta!
Aloin eilen sattumalta suunnittelemaan vastaavanlaista aihetta Varttiin vertailemalla eri historiallisia pullonkaulasijoituksia (ne tuppaavat sulamaan lopulta käsiin), mutta tuo heitti riman aika korkealle. 
Halusin käyttää tilaisuuden ansaittuihin kehuihin, mutta pitääkseni viestiä myös ketjun aiheessa vaikkakin hieman humoristisesti en voi olla jakamatta tätä äsköistä otsikkoa WSJ:ssä joka käsittele myös näiden pullonkaulaosakkeiden jahtaamista.
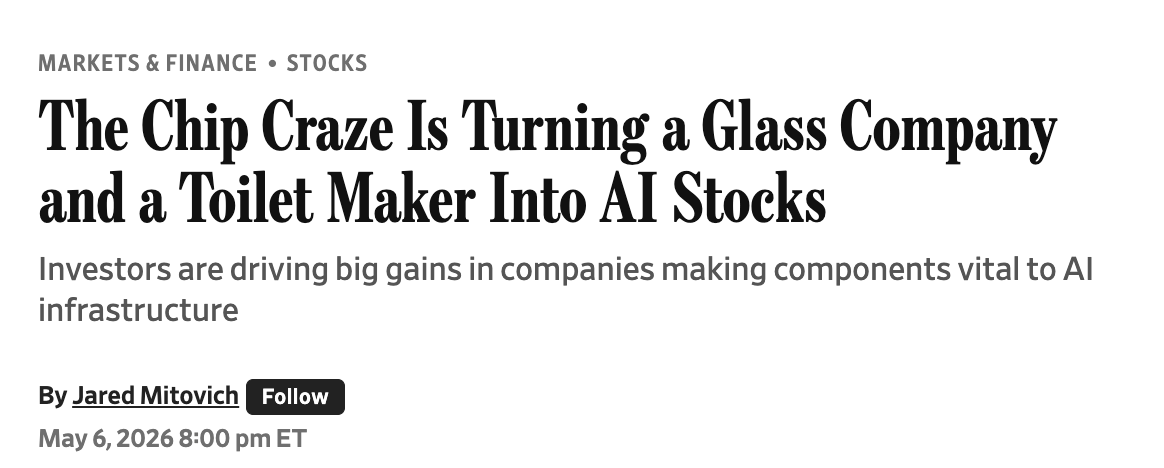
Tuo kuvaa hyvää myös tätä vallitsevaa aikaa.
Toto, the Japanese toilet maker famous for its bidet Washlets, also makes ceramics used in semiconductor components and recently reported that sales of its electrostatic chucks more than doubled from a year ago, growing faster than any other business line. Shares have soared 22% in May alone, extending their 2026 climb to more than 50%, a rally that comes even as the Middle East war threatens to lift production costs.
In a presentation to investors at the end of April, Toto pledged to make its ceramics line a “core business,” after urging from the U.K.-based activist Palliser Capital earlier this year. Palliser presented a plan to Toto in February which called the toilet maker the “most undervalued and overlooked AI memory beneficiary.”
On kyllä mielenkiintoisia aikoja. Voiko tällainen nousu olla tasokorjaus “uuteen normaaliin”? Kuvajaassa esimerkinomaisesti puolijohdeindeksi.
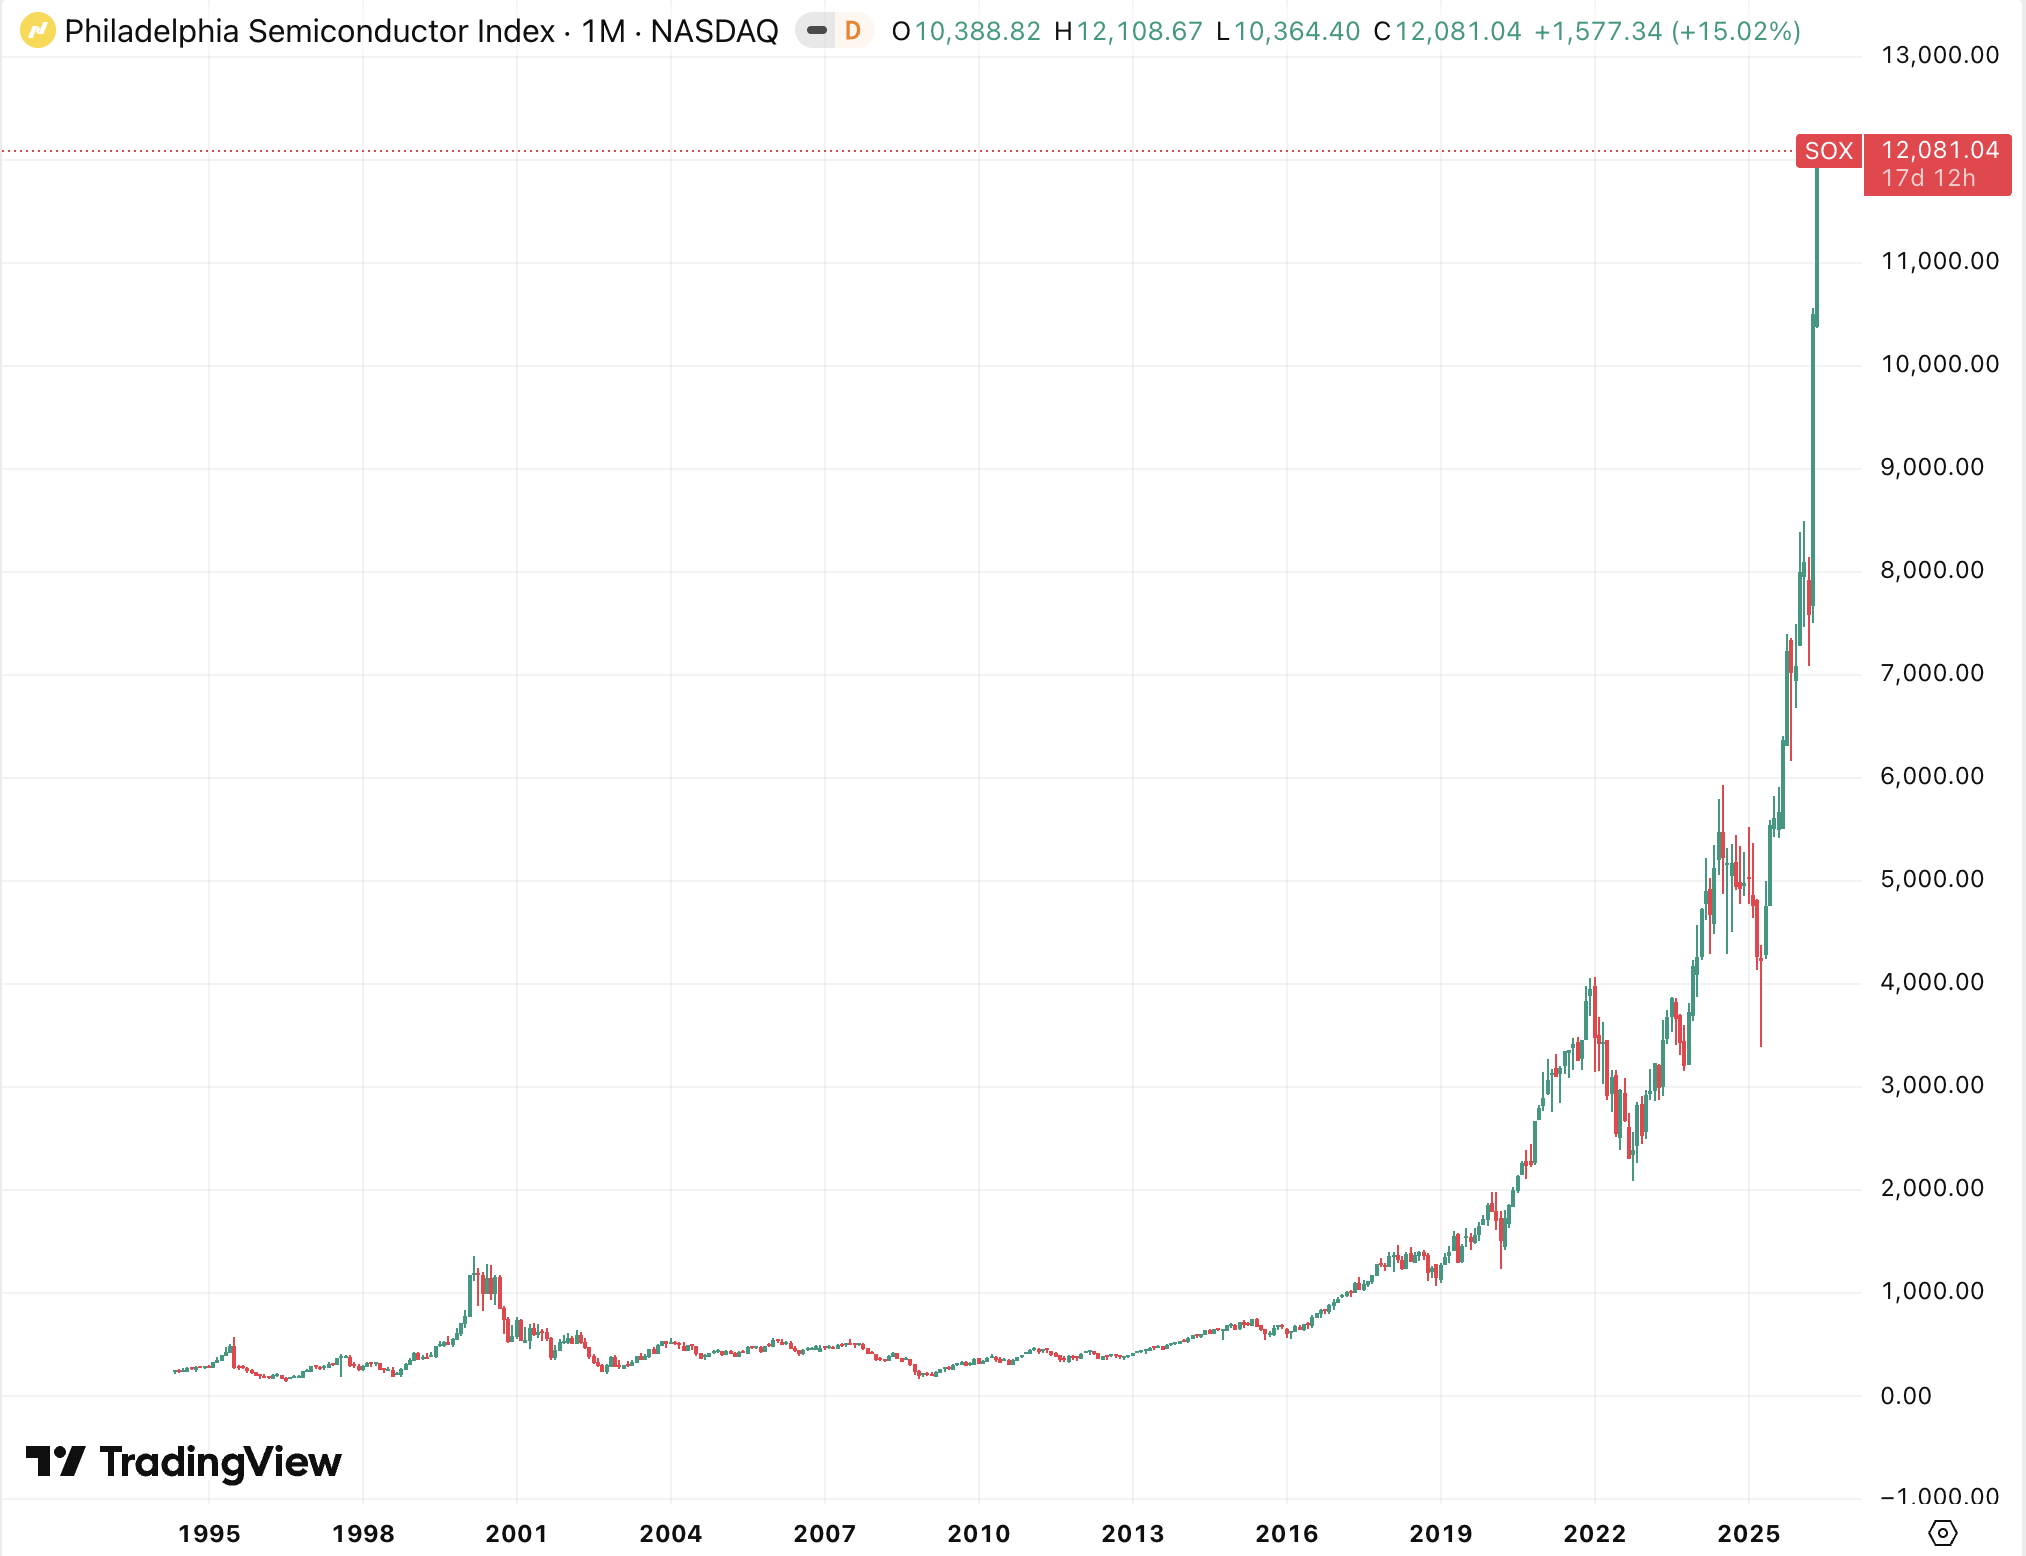
Yleensä pinttyneetkin pullonkaulatilanteet raukeavat lopulta joko ylikapasiteettiin tai kysynnän tuhoutumiseen.
Esimerkiksi korona-ajan konttisotkut aiheutti hetkeksi tuloskuplan Maerskille ja muille konttifirmoille. Se ei ollut kestävää.
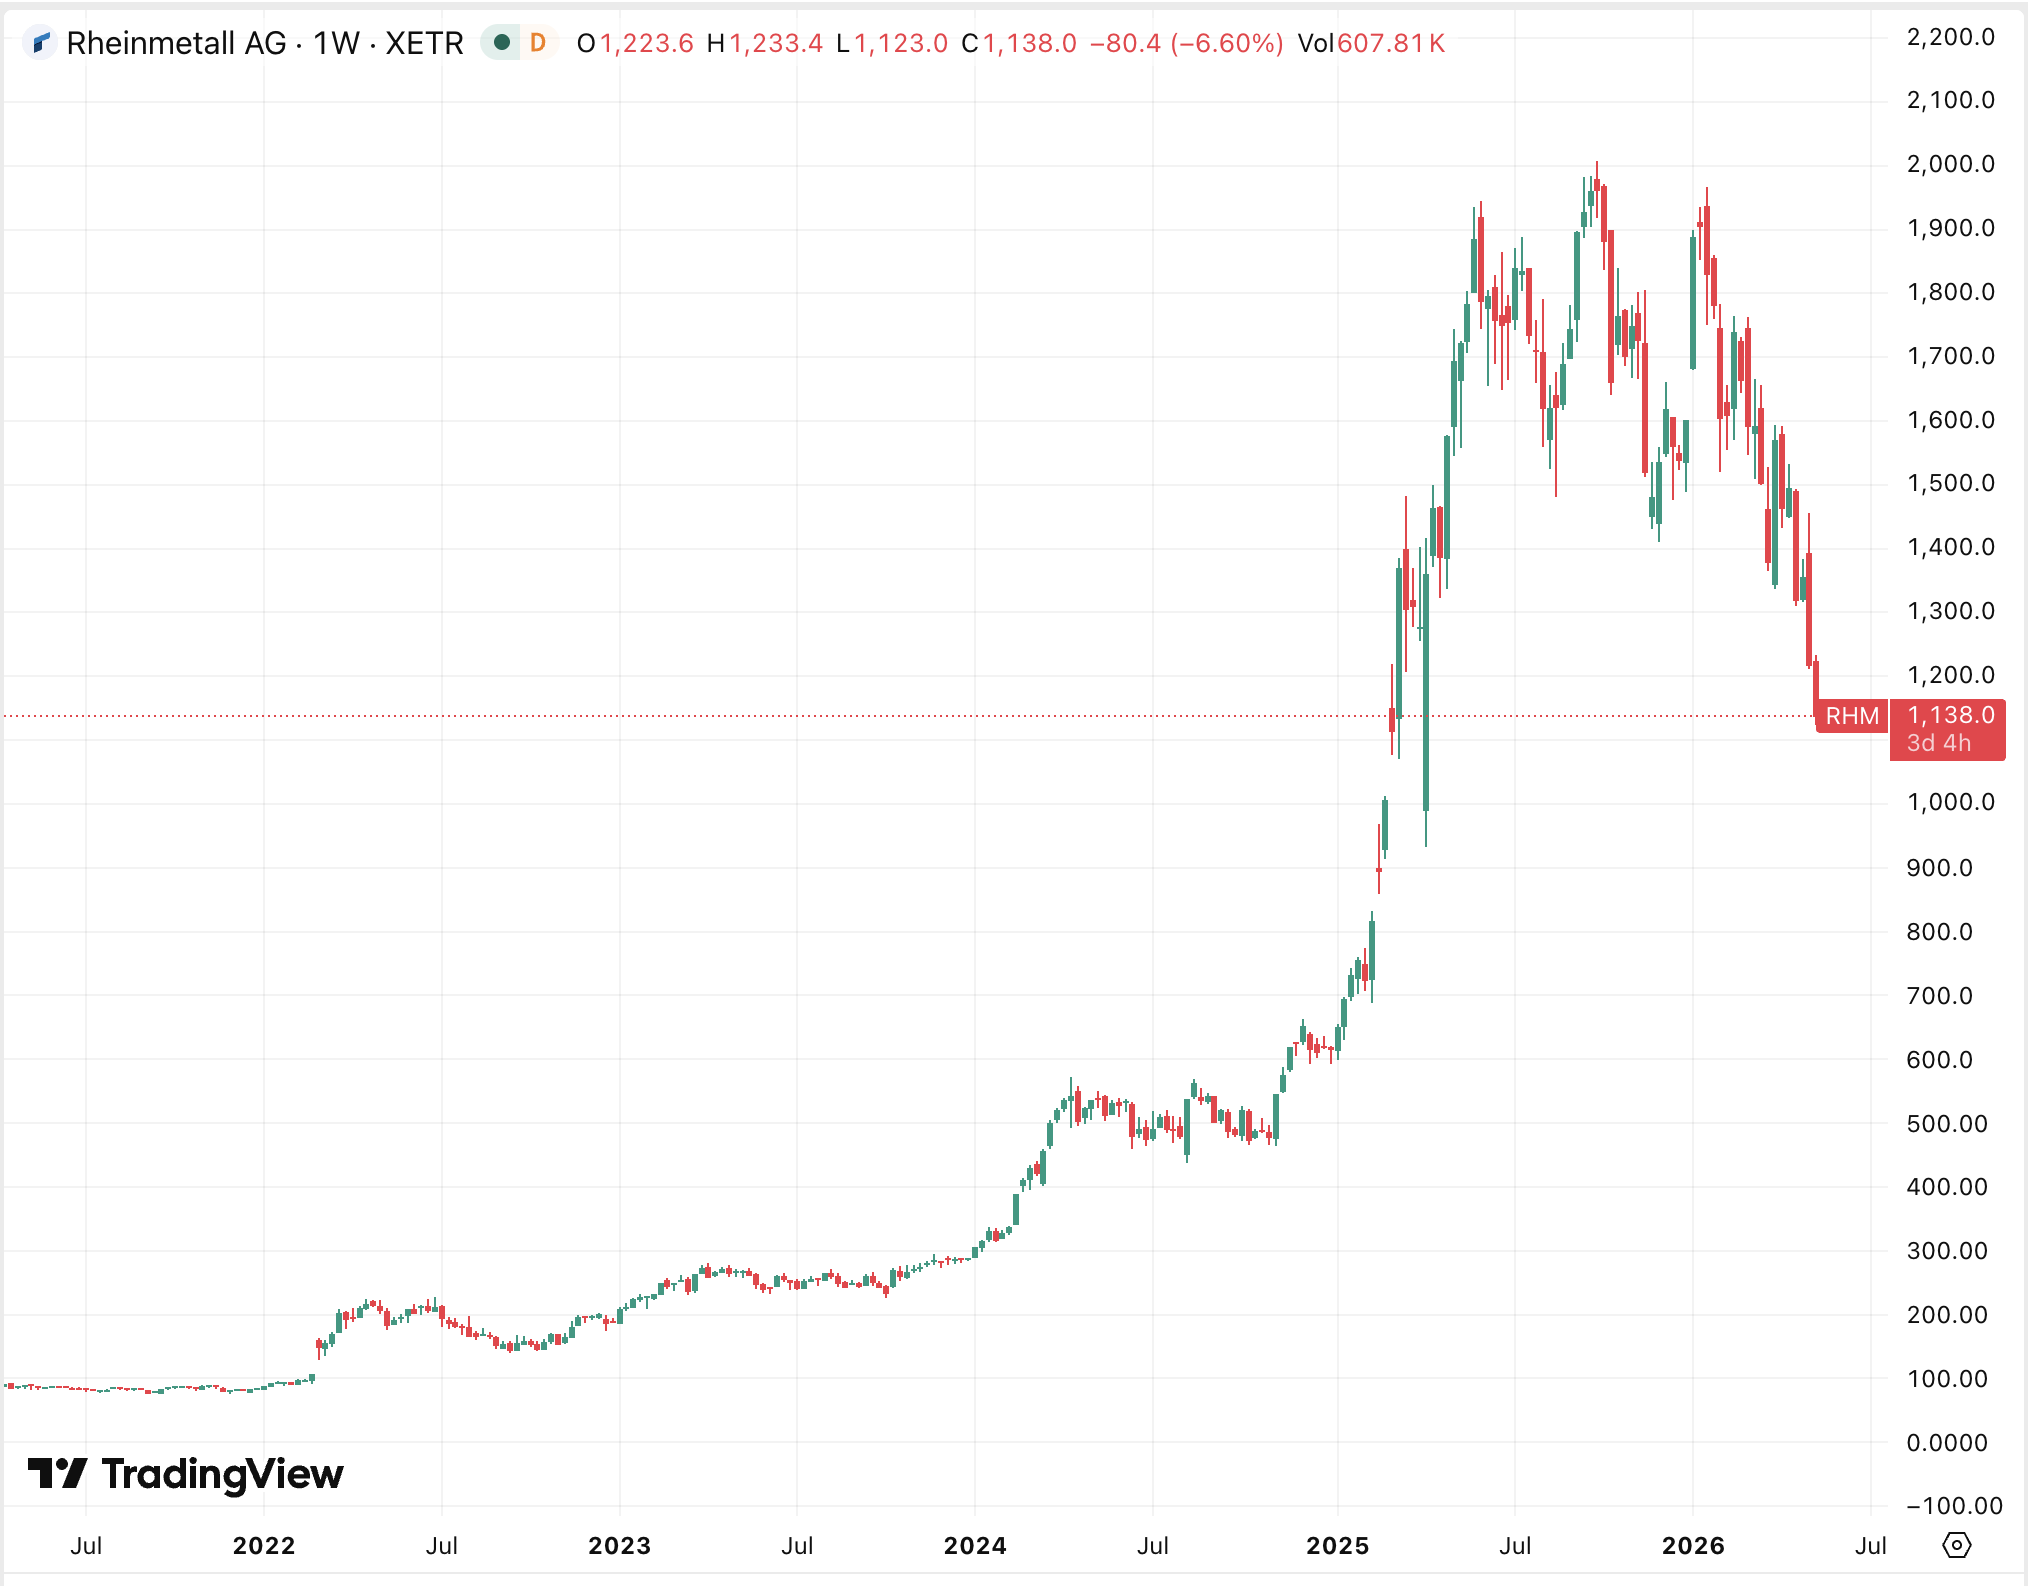
Tai katsokaa Euroopan puolustusosakkeita. Rheinmetall on pullonkaulasijoitusten arkkityyppi viime vuosilta. Mutta hinnoittelu karkasi. Nyt vielä rassaa energiaintensiivisyys, mikä ei ole valttia energiakriisissä.
54 tykkäystä
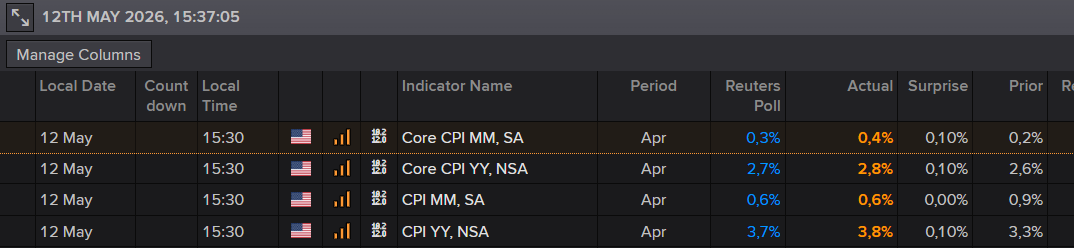
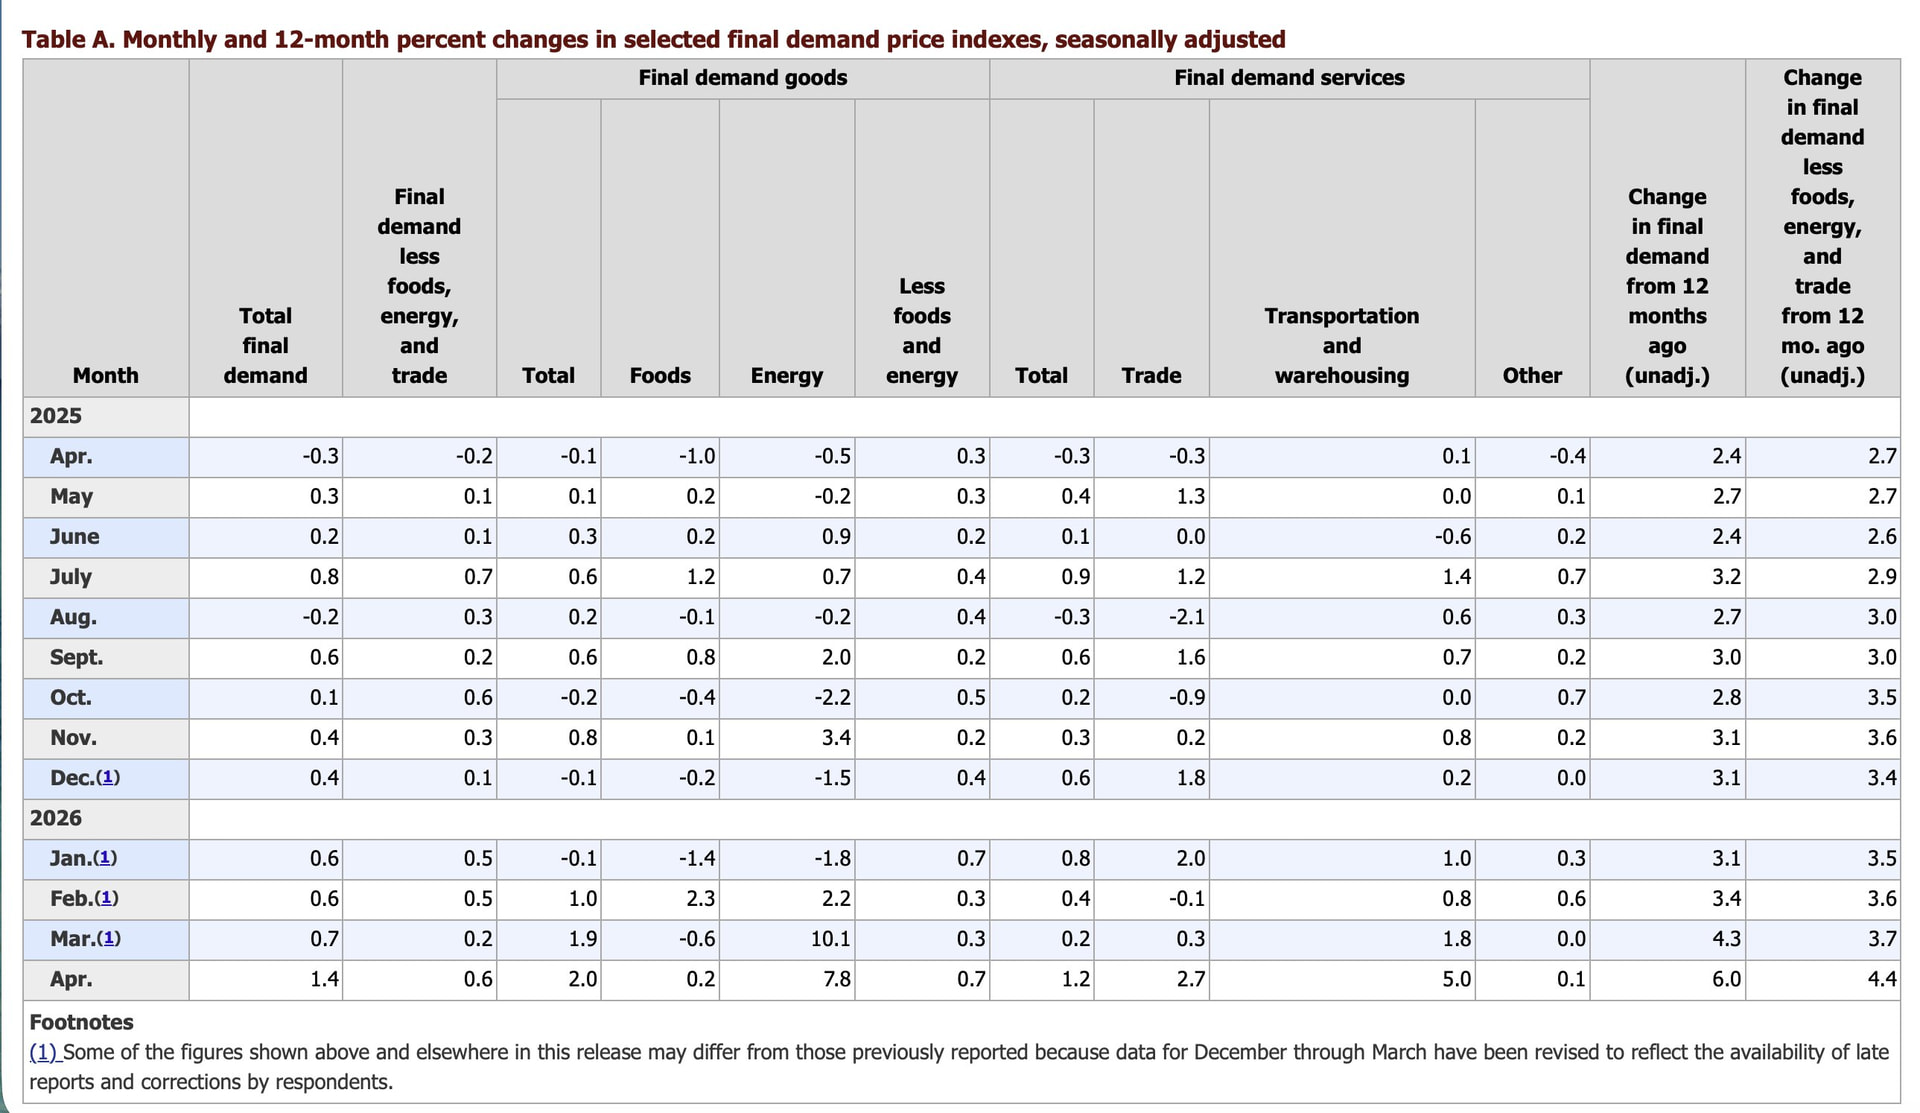
Tervehdys! Yhdysvaltain inflaatioluvut ylittivät odotukset, neljän prosentin rajapyykki siis lähestyy. Pohjahinnoissakin nousi oli huhtikuussa 0,4 % maaliskuusta, ja vastaavia lukemia ei ole nähty sitten vuoden 2025 tammikuun (EDIT. nousu kk-lukemissa selittyy pitkälti korjauksella asumisen hintoihin, hallinnon sulku kun esti hintojen keräämisen viime vuoden lopulla ja vuokrien hintoihin kerätään dataa 6 kk ajanjaksolta). Kirjoitin aiemmin makrokatsausta inflaatiosta, ja se on edelleenkin ajankohtainen. Yhdysvaltain inflaatio on pian eskari-iässä ja kipuaa kohti 4 %:a - Inderes
47 tykkäystä
Liitteenä myös tuoretta makrokommenttia päivän luvuista:
27 tykkäystä
The stock market isn’t ignoring Iran. It’s rising for these three very real reasons
Tuttua diipadaapaa siitä miksi öljyn hinnan nousu ei näytä haittaavan osakemarkkinoita. Lainaan pätkän jossa verrataan tilannetta 70-lukuun:
Antonio Gabriel, global economist at Bank of America Securities, said in a note last month that the U.S. only needs about a third of the oil it needed back in the 1970s to produce the same amount of GDP.
Even if the war in Iran escalates, any 10% oil price shock will have just a quarter percentage point impact on inflation today, as opposed to the 0.90 percentage point effect it had back in the 1970s, Gabriel noted.
6 tykkäystä
Inflaatio 1,5 % huhtikuussa 2026 | Tilastokeskus
Tilastokeskuksen mukaan kuluttajahintojen vuosimuutos oli 1,5 % huhtikuussa 2026. Maaliskuussa inflaatio oli 1,3 %. Kuluttajahintojen kuukausimuutos oli 0,1 %.
Yhdenmukaistetun kuluttajahintaindeksin (YKHI) ennakkotietojen mukaan euroalueen inflaatio oli huhtikuussa 3,0 %. Maaliskuussa se oli 2,6 %. Suomen vastaava inflaatio oli huhtikuussa 2,4 %.
15 tykkäystä
Dangote Groupin perustaja Aliko Dangote Norjan öljyrahaston Nicolai Tangenin haastateltavana.
Nigerialainen Dangote on Forbesin mukaan Afrikan rikkain henkilö n. $33 miljardiksi arvioidulla omaisuudellaan. Vuonna 1978 perustamansa konglomeraatti toimii sementti-, sokeri- ja nyttemmin myös öljy- ja maakaasubisneksissä Nigeriassa ja muualla Afrikassa. Yhtiö on mm. äskettäin rakennuttanut yhden maailman suurimmista öljynjalostamoista Lagosin lähistöllä.
Laitan tähän ketjuun koska Afrikasta puhutaan muuten harvoin talous- ja sijoitusmielessä (foorumillakaan ei ole vielä @Sijoittaja-alokas Afrikka-ketjua) ja haastattelussa visioidaan maanosalle nuoren ja kasvavan väestön sekä runsaiden luonnonvarojen voimin paljon nykyistä vauraampaa tulevaisuutta. Puhetta mm. koulutuksesta, mineraalivaroista, epävakaassa poliittisessa ympäristössä toimimisesta, Kiinan vahvuuksista Afrikassa ja Afrikan potentiaalista olla nykyistä suurempi Euroopan maakaasuntoimittaja.
Kesto 49min.
13 tykkäystä
Tuoretta dataa jenkeistä
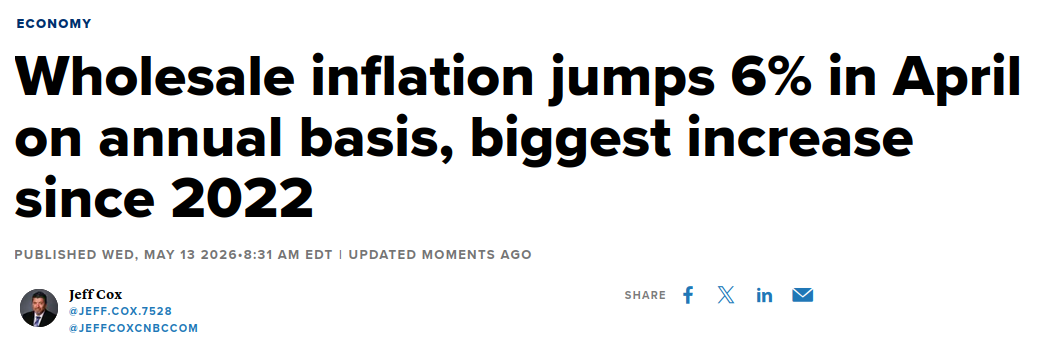
Wholesale prices in April rose the most in three years, signaling more nettlesome inflation as pipeline costs intensify.
The producer price index rose a seasonally adjusted 1.4% for the month, much higher than the 0.5% Dow Jones consensus forecast and the upwardly revised 0.7% March increase, the Bureau of Labor Statistics reported Wednesday. This was the largest monthly gain since March 2022.
On an annual basis, the index was up 6%, the biggest increase since December 2022.
Excluding food and energy, core PPI accelerated 1%, compared to the 0.4% estimate. Excluding food, energy and trade services, PPI rose 0.6 %.
https://www.cnbc.com/2026/05/13/ppi-inflation-report-april-2026-.html
19 tykkäystä
Traders´ Clubin tuoreimmassa jaksossa käytiin läpi mm. puolijohdesektorin ja yleisesti markkinoiden menoa.
Aiheet:
Aikaleimat 0:00 Markkinakatsaus: S&P 500 ja 7 500 pisteen tavoite 1:25 Puolijohdesektorin “kupliva” nousu ja tekoälybuumi 3:22 Arvostuskertoimet: Nvidia, TSMC ja Micron 5:43 Micron ja muistimarkkinan rakenteellinen muutos 7:59 AI-pyramidi: Missä ovat seuraavat voittajat? 11:50 USA:n työllisyystilastot ja talouden suunta 15:35 Päivitys vanhoihin keisseihin: Volvo Cars & Mobileye 18:54 Funda Case: Smart Eye – Käänne alkaa nyt 20:00 EU-sääntely ja DMS-markkinan duopoli 24:12 Tekoälyn hyödyntäminen sijoitusanalyysissä 28:31 Smart Eyen tilauskanta ja skaalautuvuus 34:21 Sijoituskeissin riskit ja kilpailutilanne 38:13 Härkä- ja karhuskenariot: Red Eyen analyysi 40:53 Tekninen analyysi ja ostopäätös TC-salkkuun
19 tykkäystä
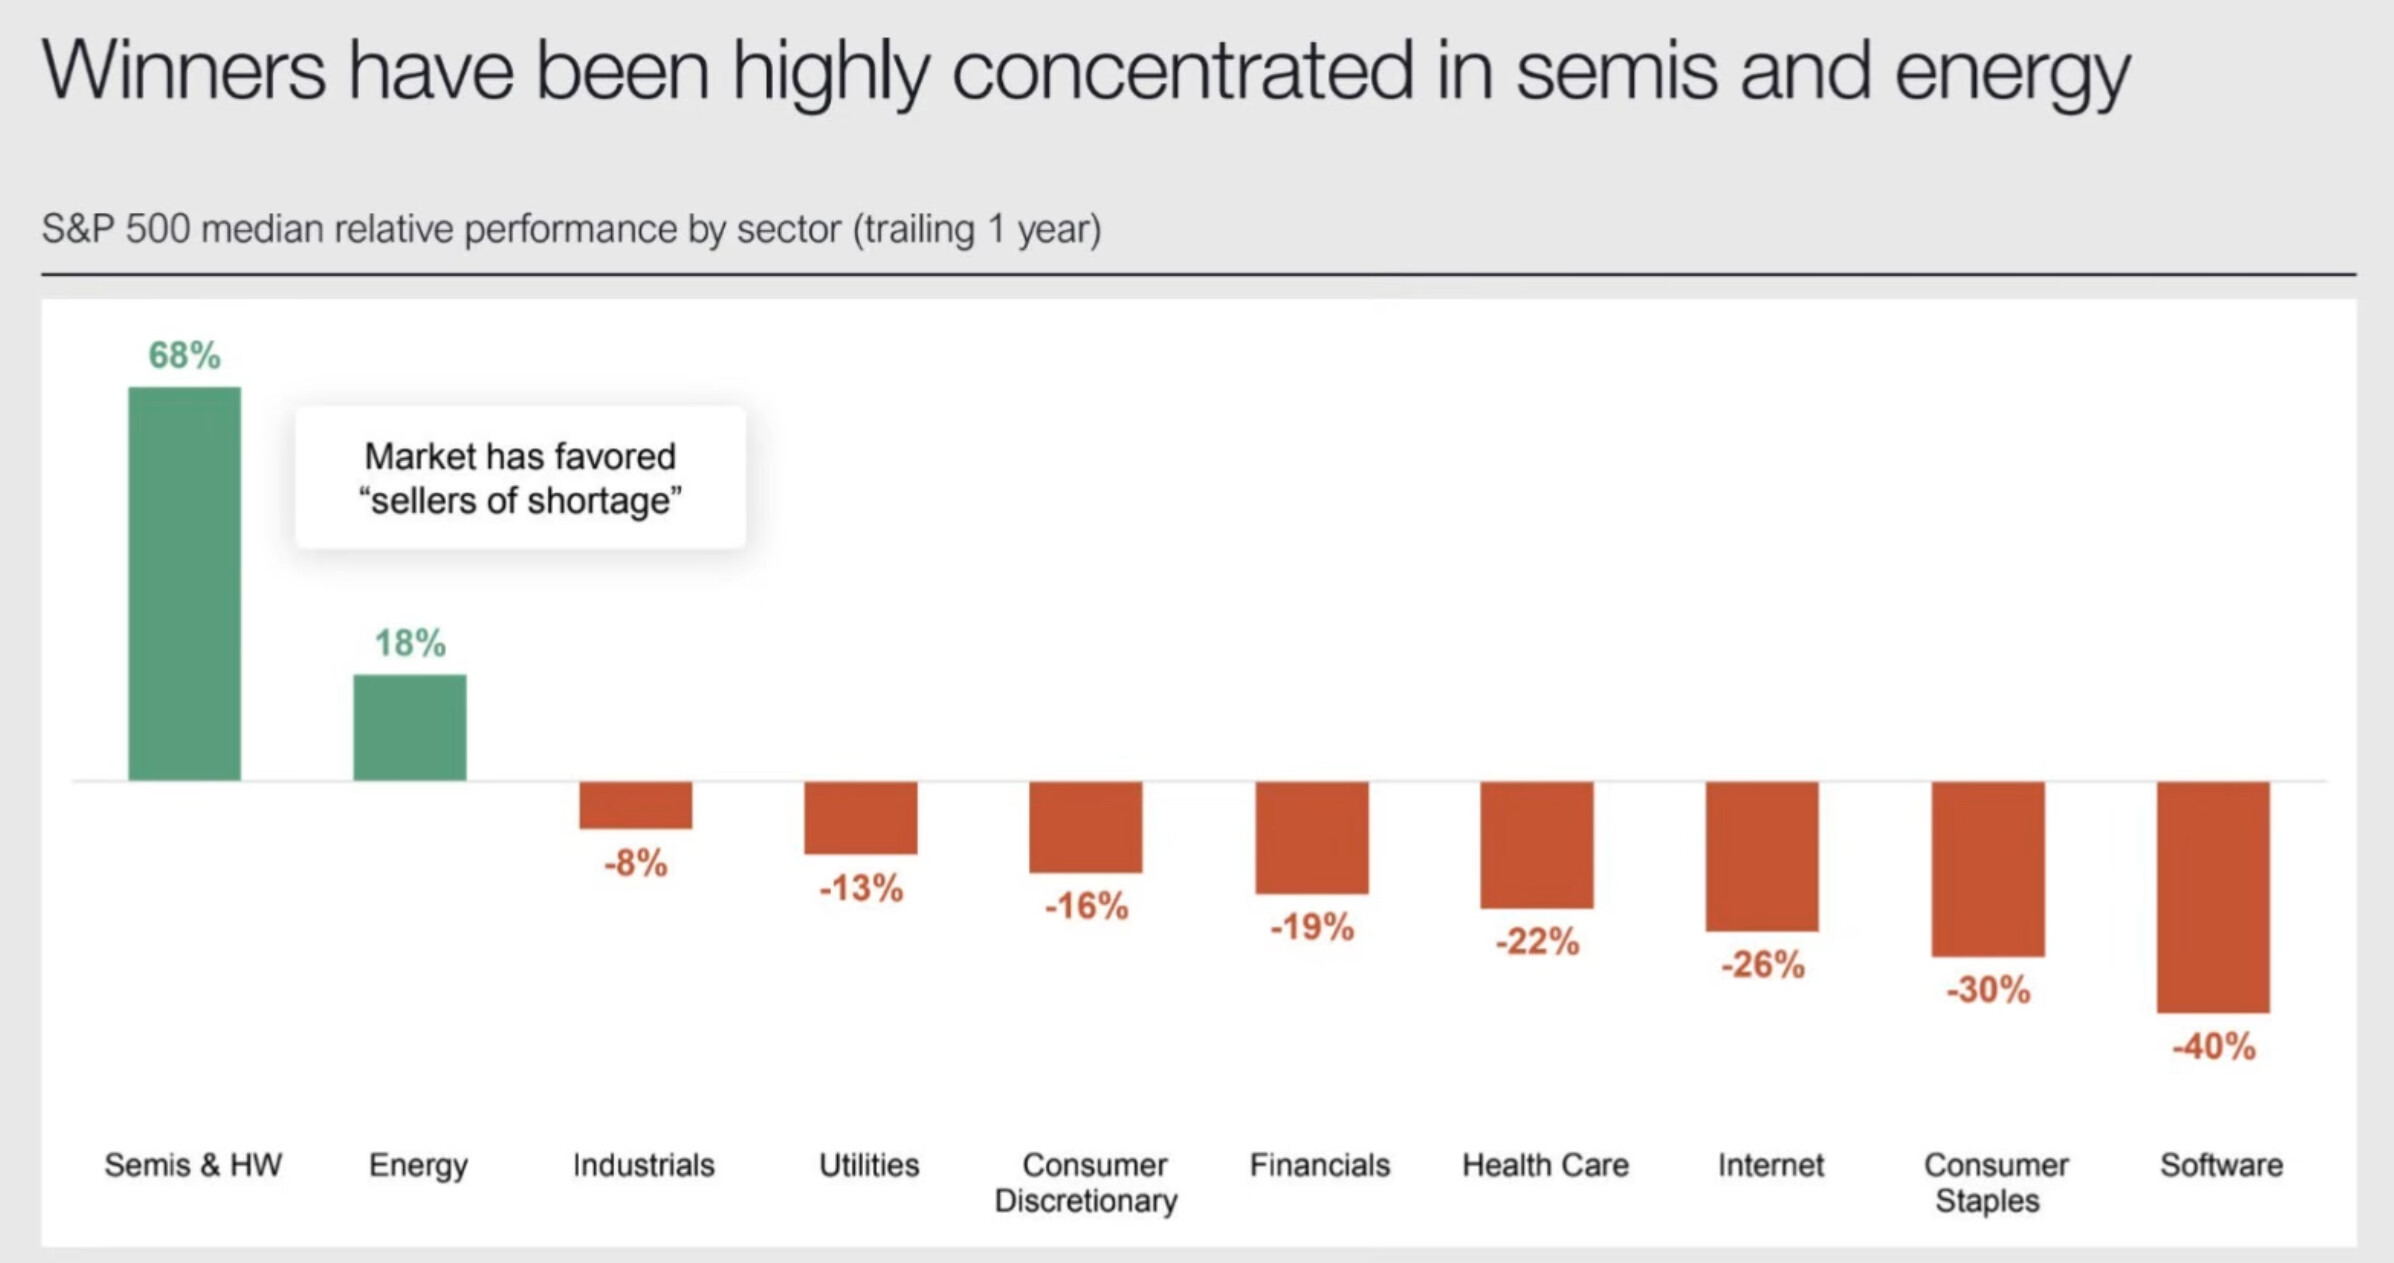
Keskittynyttä on ollut viissatasen meno. Jos et ole omistanut puolijohteita tai energiaa, niin turpaan on tullut.
45 tykkäystä
Oliko se niin, että mitä ameriikka edellä, niin Eurooppa perässä, ja Suomi sitten viiveellä sen jälkeen? Tuon financials -19% vuosimuutoksen voisi toivottaa tervetulleeksi meillekin.
Valitettavasti meillä on EKP:n regulaation takia niin hyvinvoiva vahvan taseen finanssisektori, ettei kurssiromahduksia eli alennusmyyntejä ole luvassa.
Valitettavasti? Valitettavaa vain niille, jotka haluavat ostaa, ei meille jo omistaville. Omistajan rooli on nyt kaikista pahin, kun ei enää haluaisi näiltä hinnoilta ostaakaan, kun P/E meni jo tilapäisesti yli kympin, niin on pakko tuhlata osinkotonnit ja kymppitonnit johonkin ihan joutavaan, vähän lystimpään, kuten…
15 tykkäystä
Tässä on Henri Huovisen kirjoitus, jossa käsitellään mm. Euroopan keskuspankkia ja koronnostojuttuja.
Osa toimijoista pitää koronnostoa silti todennäköisenä. Korkomarkkinoilla hinnoitellaan jopa kolmea 0,25 prosenttiyksikön korotusta seuraavan vuoden aikana, mikä veisi talletuskoron nykyisestä 2,0 prosentista lähelle 2,75 prosenttia. Bloombergin tuore ekonomistikysely viittaa kahteen korotukseen, ensimmäiseen kesäkuussa ja toiseen syyskuussa. Euroalueen inflaation odotetaan olevan huhtikuussa 3,0 prosenttia, eli selvästi EKP:n kahden prosentin tavoitteen yläpuolella.
Alaotsikot:
- Inflaatio-odotukset ovat pysyneet ankkuroituina
- Markkinat hinnoittelevat yhä koronnostoja
- Lagarde tasapainoilee epävarmassa ympäristössä
13 tykkäystä
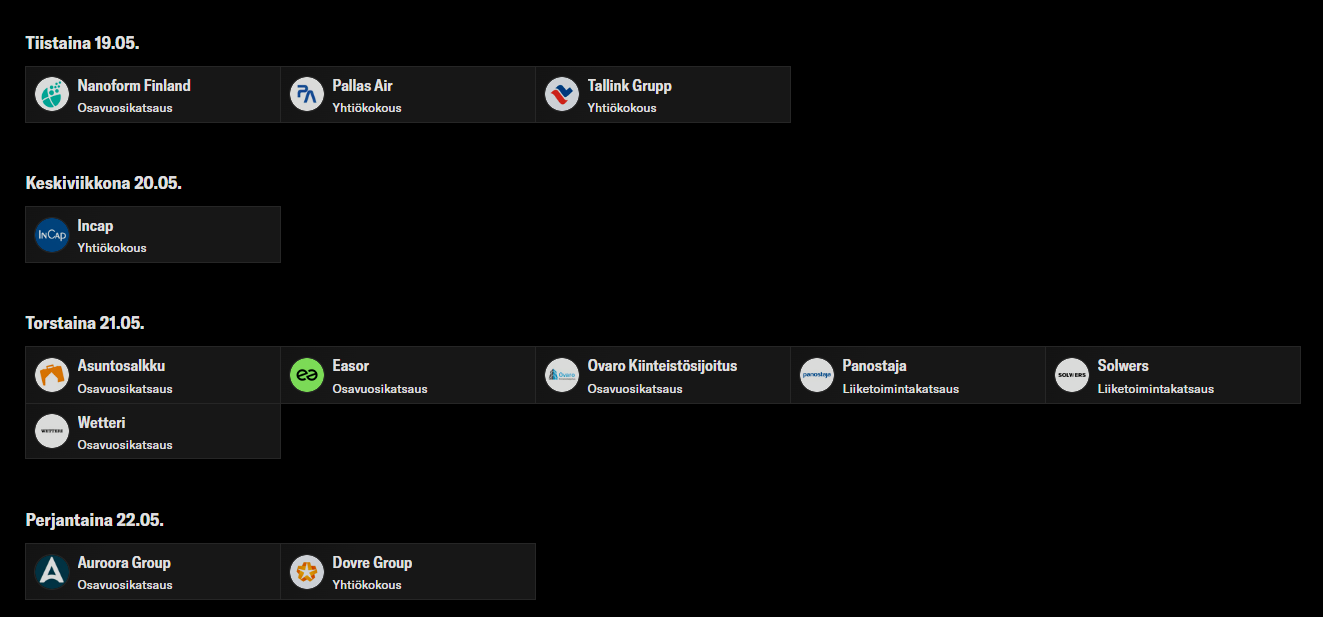
Mitäs ensi viikolla on tiedossa?
https://x.com/eWhispers/status/2055265663313141932
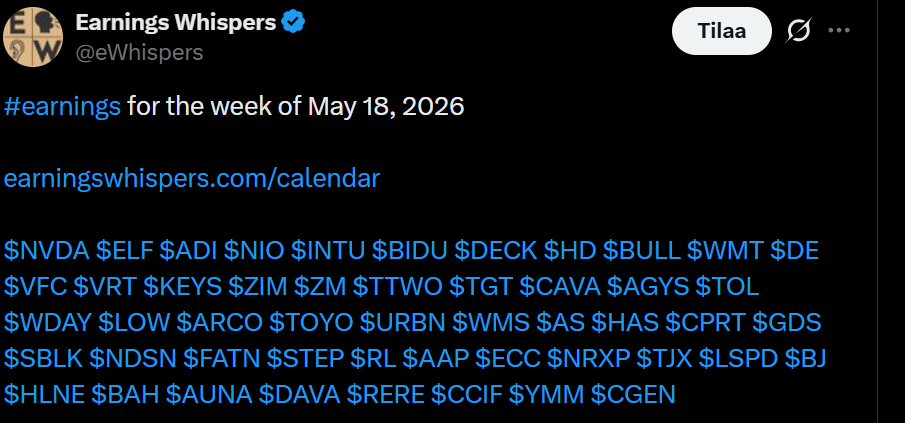
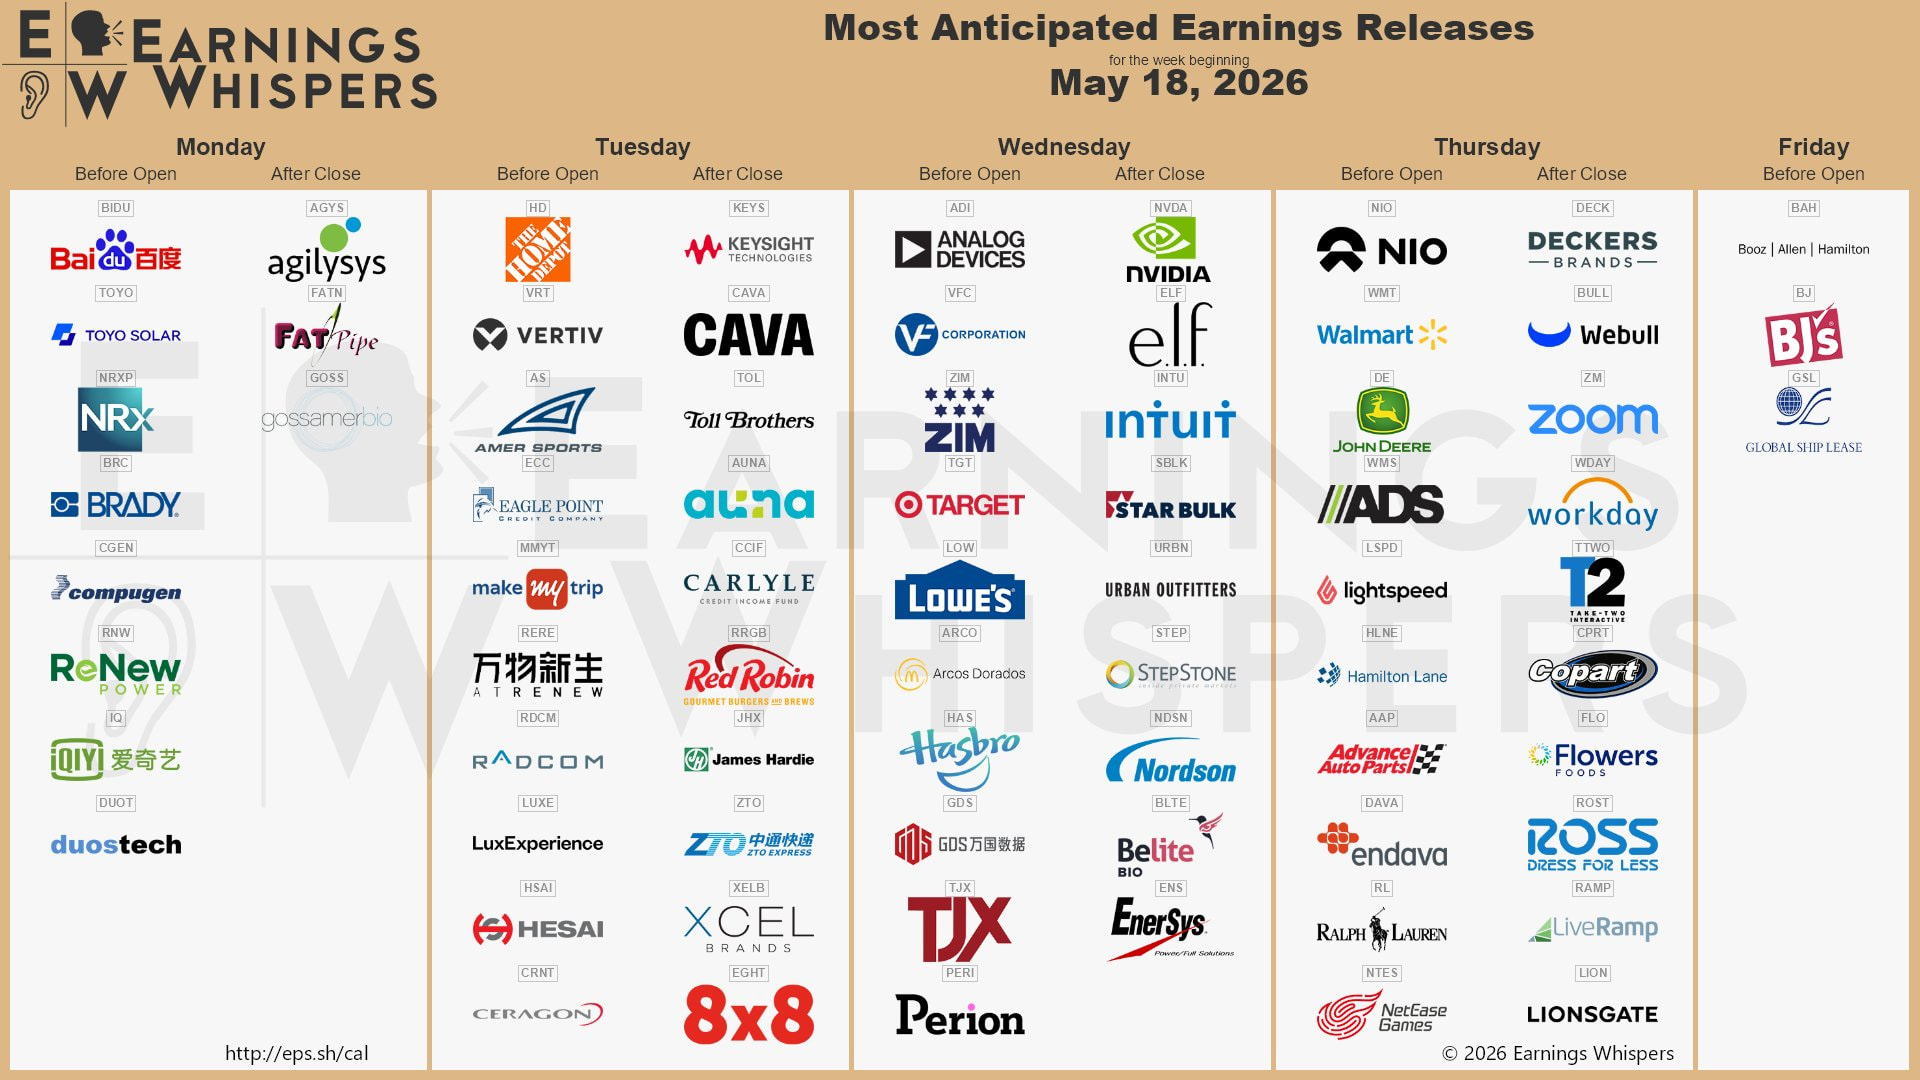
Tässä on Hesulin pörden menot ja meiningit
Ja lopuksi vielä makromenot:
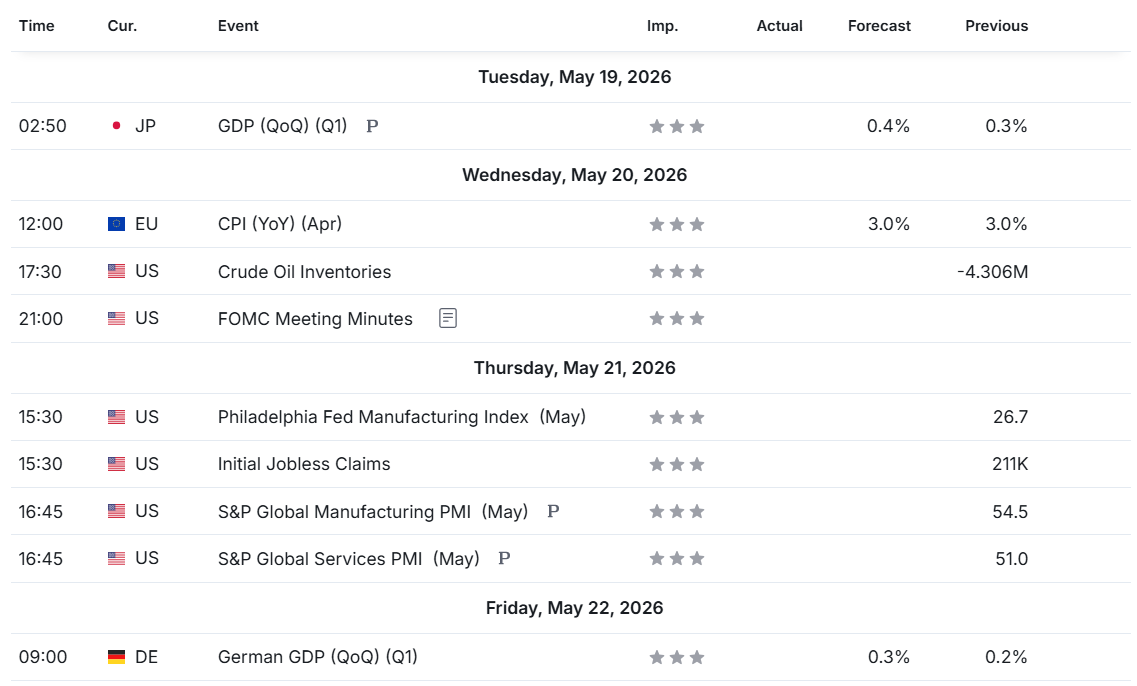
16 tykkäystä
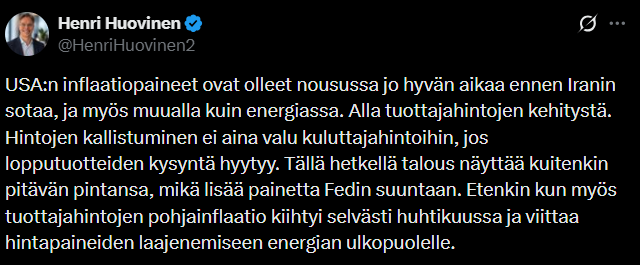
Tässä on Henri Huovisen tviitti Yhdysvaltojen inflaatiopaineista
https://x.com/HenriHuovinen2/status/2055571947853840759
18 tykkäystä
Tässä on Henri Huoviselta makrokommentti, joka keskittyy pitkälti korkohommiin.
Yhdysvaltain 30-vuotisen valtionlainan tuotto päätti viikon korkeimmalle päätöstasolle sitten heinäkuun 2007. Perjantaina tuotto kipusi 11 korkopistettä 5,12 prosenttiin.
Velkakirjamarkkinoiden myllerrys tuntuu myös tavallisten amerikkalaisten lompakoissa. 30 vuoden kiinteäkorkoinen asuntolaina nousi perjantaina 6,65 prosenttiin, mikä on omiaan jäähdyttämään jo valmiiksi hyytynyttä asuntomarkkinaa.
Perjantaina nähtiin globaali pitkien valtionlainojen myyntiaalto. Japanissa 30-vuotisen valtionlainan tuotto rikkoi neljän prosentin rajan ensimmäistä kertaa historiassa odotettua kuumemman tukkuhintainflaatiolukeman jälkeen.
Alaotsikot:
- Yhdysvaltain koronnosto-odotukset vahvassa nousussa
- Iranin sota pitää öljyn hinnan korkealla
14 tykkäystä