Tässä on Hannu Angervuon kirjoitus niin Euroopan kuin Yhdysvaltain inflaatiojutuista.
USA:n tuore keskuspankin pääjohtaja Kevin Warsh joutuu pian markkinoille vakuuttelemaan, miten inflaatio saadaan laskemaan noin 2,0 prosentin tavoitetasolle. Ainakin Yhdysvaltojen autoilijat ovat suuttuneet bensiinin hintojen lähes kaksinkertaistumisesta noin 4,5 dollariin ja korkeaoktaanisen bensiinin noin 5,45 dollariin gallonalta. Suomalaisen autoilijan ei voi edes unelmoida tällaisista noin 1,18 – 1,43 dollaria per litra hinnoista.
Kevin Warsh haluaa ensisijaisesti pienentää keskuspankin tasetta ja toissijaisesti laskea ohjauskorkoja nykyiseltä 3,5-3,75 prosentin tasolta.
Tulevaisuus näyttää, miten nopeasti inflaatio saadaan alas noin kahden prosentin tavoitetasolle ja miten pitkä jakso on ”tilapäinen inflaatio”?
Olen miettinyt, miltä Suomen talouden käänne voisi näyttää konkreettisesti. Vaikka samaan hengenvetoon heti muistutan, että makroennustaminen on lähes mahdotonta.
Emme voi tietää, jos vaikka amerikkalainen suuri teknologiayritys aikoisi “salaisesti” rakentaa maailman suurimman datakeskuksen pohjoisnavalle ja Suomi saa huomenna 10 000 Wärtsilän kaasuvoimalan, 20 jäänmurtajan, 50 Nohon ravintolan, koko Puuilon inventaario-, Nokian koko optisten verkkojen kapasiteetin seuraavalle viidelle vuodelle -tilauksen tähän keskukseen ja BKT räjähtää katosta läpi.
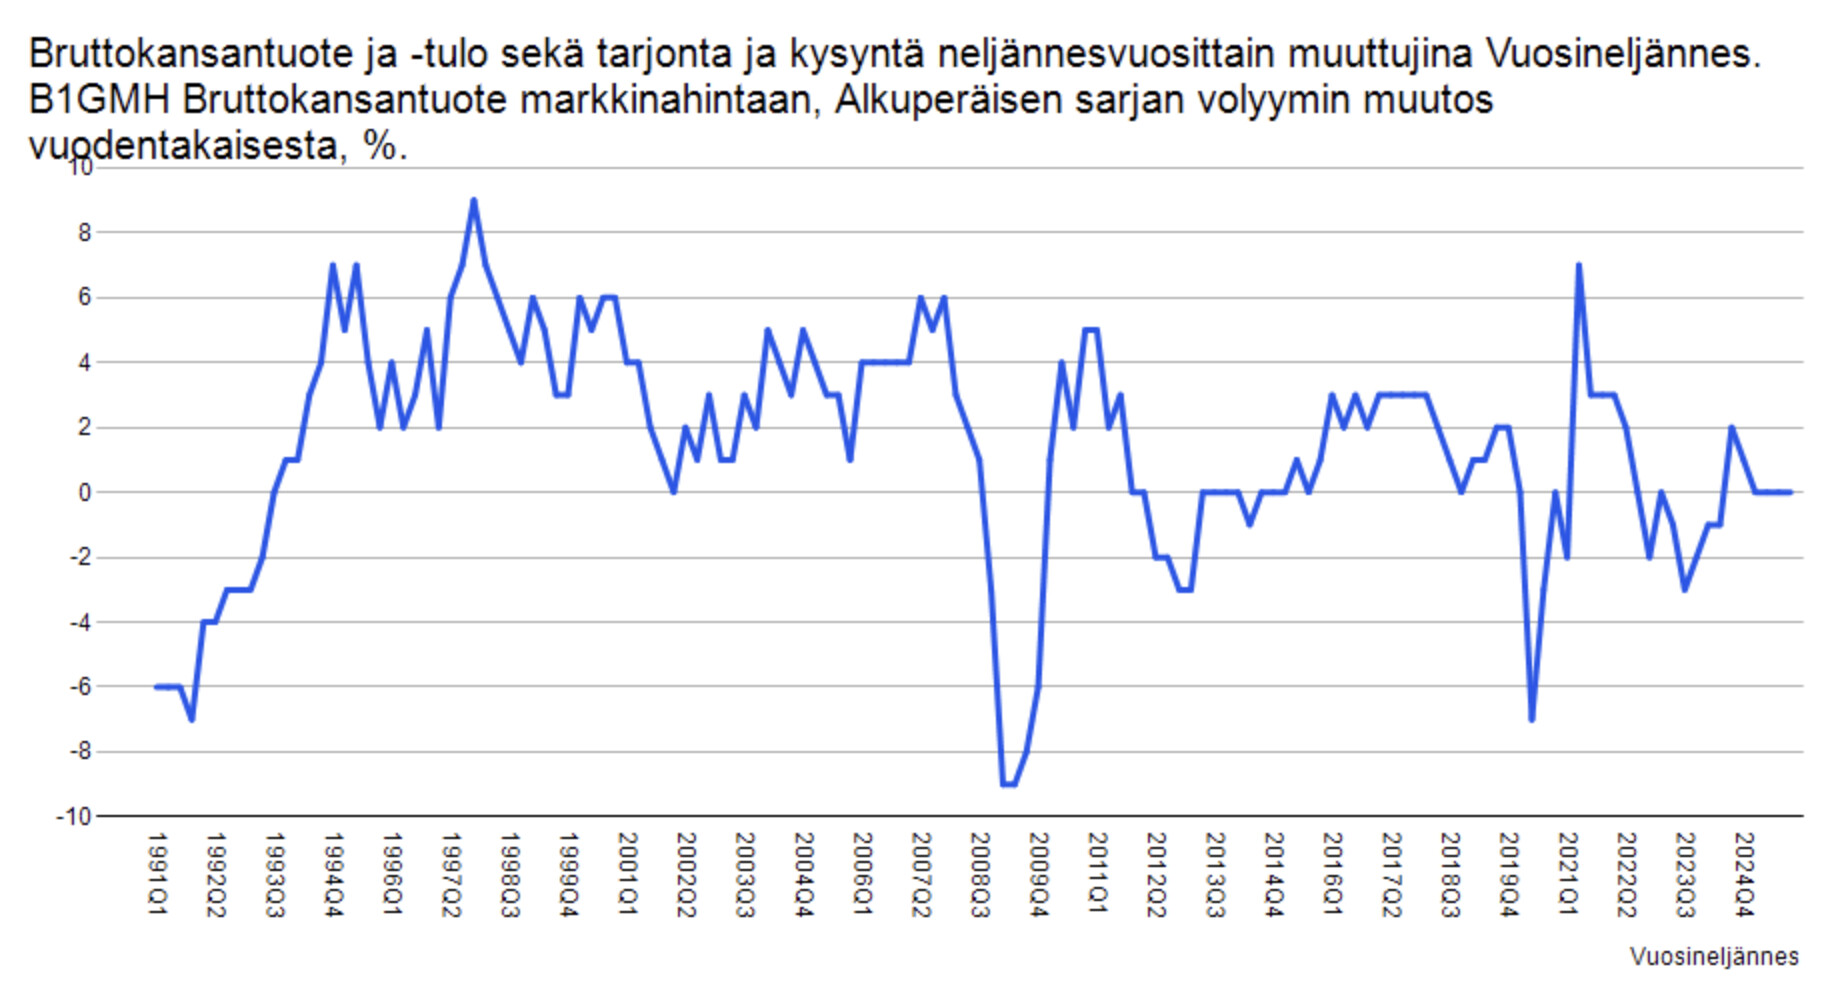
Koronapandemiassa meni lujaa, mutta takana oli osin elpyminen kevään 2020 syvästä kuopasta. Maailmanlaajuisen elvytyksen ansiosta Suomen talous otti pikakiihdytyksen. Asuntojen hintojen nousu kiihtyi ja kansa kulutti minkä kerkesi. Se oli rakettimaista elpymistä 2021 ajan.
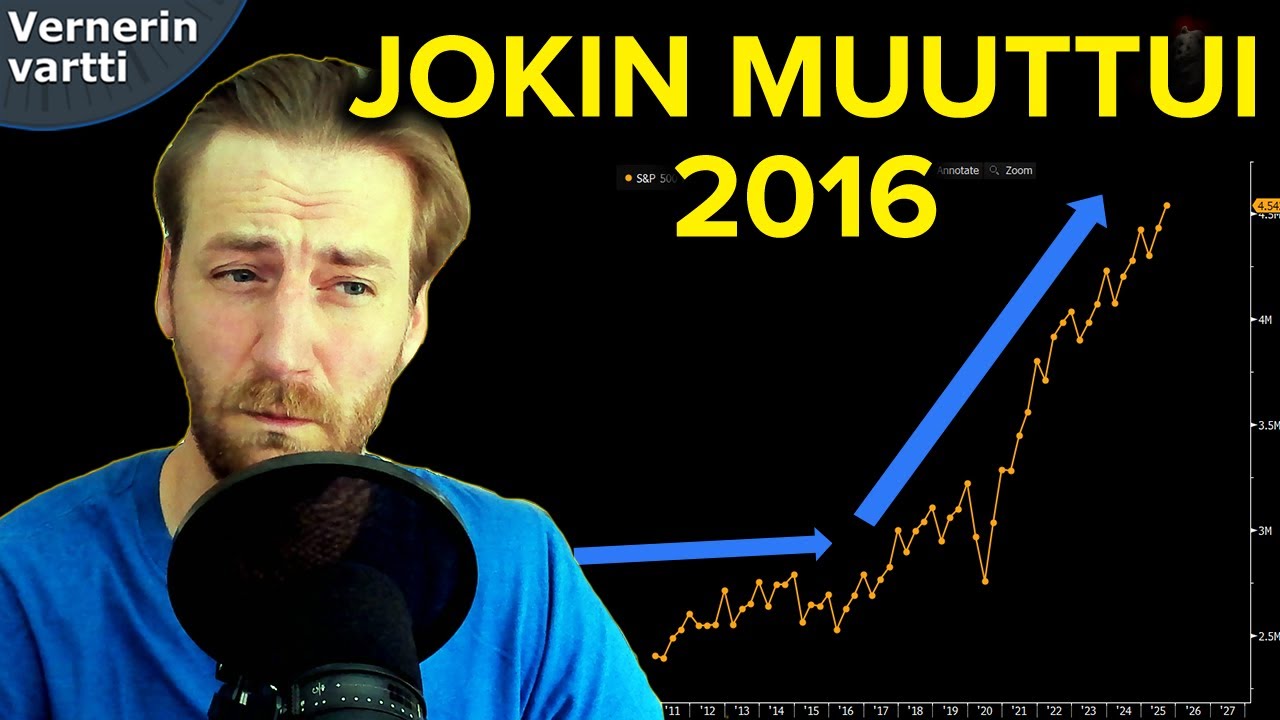
Tässä kuvaajassa on nimellisen (hintojen nousun eli inflaation vaikutusta ei ole siis putsattu pois) BKT:n muutos vuositasolla.
Mutta onko tällainen realistista, kun emme kokonaisuutta katsoen (alakohtaiset erot tottakai valtavia) ponkaise syvästä montusta, vaan pikemminkin nollakasvun alhosta.
Työttömyys on 10 %, mutta kääntäen 90 % työtä haluavista on töissä ja palkat ovat nousseet. Paljon on puhuttu kulutuksen heikkoudesta. Nyt suomalaisten kotitalouksien tilannetta voisi luonnehtia tasetaantumaksi, missä säästetään kunnes oma talous (säästöt, velkojen lyhentäminen, asunnon oma pääoma yms.) on “kunnossa”. Tämän kestoa on vaikea arvioida, mutta se ei kestä ikuisesti tietenkään.
Onko tuleva “rakettikasvu” pikemminkin “kiihdytys” 1 %, max. 2 % reaaliseen BKT:n kasvuun hetkittäin? Jos inflaatio olisi 2 %, se tarkoittaisi 1-3 % nimellistä kasvua.
Kun talous kasvaa näin hitaasti, tai keskiaikaisesti kuten olen Varteissa veistellyt, tuntuuko nousu- ja laskukaudet enää konkreettisesti juuri miltään?
Ja kuten @Pohjolan_Eka ja muut muistuttavat tässä ketjussa, Suomen julkistalous yrittää (ainakin jotenkin) koko ajan leikata mikä syö samaan aikaan kasvun edellytyksiä. Kun julkinen puoli säästää, käytännössä siirretään kustannuksia yksityiselle puolelle (veroalennuksia tuskin on kauheasti varaa tehdä lisää).
Pitkän aikavälin talouskasvunäkymät ovat mitä ovat. Talouskasvun peruspalikat ohenevat Suomessa. Työikäinen väestö vähenee. Pienemmät nuoret ikäluokat kouluttautuvat heikommin, mikä syö entisestään kasvun edellytyksiä.
Huom. en tässä siis lietso mitään pessimismiä! Aktiivikirjoittajat tietävät minut täällä hyvinkin optimistiseksi. Mutta mietin vain, mikä on “uusi normaali” Suomen rakettielpymisessä.
Lisäys. Pörssissä se voi näkyä poljetuissa firmoissa silti suuremmin. Katsokaa esim. miten ylivelkaantunut ja raksasektorille liikaa altistunut Boreo on 90 % romahduksen jälkeen yli tuplannut pohjista. Voisin kuvitella, että useilla ryvettyneillä sektoreilla voi näkyä tällaisia käänteitä, kun aurinko alkaa paistamaan.
Toisaalta monilla firmoille menee jo hyvin. Infra vetää, siis GRK ja Kreate ovat jo kurssihuipuissa. Puuilon myynti käy hyvin. Keskon myynti vetää, kuten yllä todettu. Vaikka kokonaistaloutta luonnehditaan heikoksi, on aina talouden sisällä samaan aikaan päällä taantumia (esim. viime vuosina asuntorakentaminen, it-palvelut) ja nousukausia (esim. infra, puolustus, rahoitusala).
Ei välttämättä kuulu tälle foorumille, mutta Google on ostanut 3 tonttia: Muhos, Vaala, Kajaani. Rakentamispäätöstä ei ole tehty, mutta setup näyttää samalta kuin Texasin suuret kolmen datakeskus klusterit. Mahdollisesti koko euroopan suurin Googlen datakeskusinvestointi jos rakennuspäätös joskus tehdään?
Mikä saa teidät uskomaan, että julkinen sektori on yksityistä sektoria tehokkaampi allokoimaan pääomia tehokkaasti? Show me the incentive and I will show you the outcome, vai miten se meni? Tai jos ette usko, että julkinen sektori on yksityistä tehokkaampi, niin miksi ette kannata julkisen sektorin säästöjä, jotka mahdollistaisivat verojen laskemisen ja Suomen yksityisen sektorin pääsemisen lähemmäksi täyttä potentiaaliaan? Toisen tulo (julkinen, rahoitetaan veroilla) on toisen tulonmenetys (yksityinen, verojen muodossa) eiköniin?
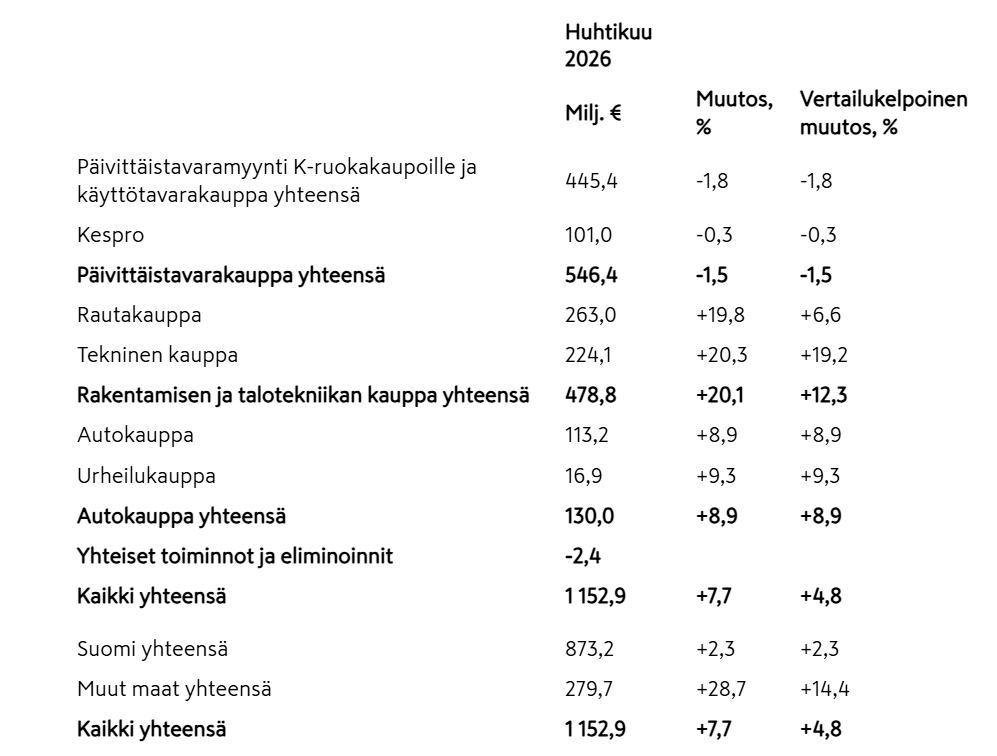
Minusta Keskon raportin perusteella tarkempi muotoilu tässä olisi “Muu kuin Suomi” -raketti kiihdyttää. Sen verran vahvaa kasvua oli muualla kuin Suomessa Keskon riveillä.
Menee herkästi politiikan puolelle, mutta tässä saattaa mennä sekaisin kaksi asiaa.
Luulen, että suurin osa meistä ajattelee suunnilleen näin: “yksityinen sektori on yleensä tehokkaampi, mutta julkinen on hyvä hoitamaan tiettyjä asioita. Ideaalitilanne on mahdollisimman “tehokas”, laaja julkinen sektori joka pystytään rahoittamaan merkittävästi pienemmällä verosummalla”.
Mutta kun puhutaan pörssien suunta-ketjussa, ei tilaa jää idealismille tai ideologioille vaan kysymys kuuluu, miten julkisen sektorin liikkeet vaikuttavat talouteen ja pörsseihin.
Esim. Yhdysvalloissa tuloskasvu otti uuden kulmakertoimen, kuten Obaman ajan austerity-viritys vaihtui Trumpin avokätisyyteen. Tein aiheesta Vartin elokuussa 2024. Vastaavasti Euroopan austerity-politiikka assosioituu heikkoon talouteen ja heikkoihin pörsseihin.
Suomen julkisen talouden leikkausoperaatio on niin suuri, että siitä aiheutuu todennäköisesti vuosiksi talouteen valtava jarru. Etenkin, kun esimerkiksi kaikki leikkaus mikä osuu koulutukseen yms. heikentävät tulevaisuuden kasvupotentiaalia. Vaikka teoriassa voisi ajatella, että “shokkiterapialla” Suomi nousuun, on todennäköisempi (joskin vaikeasti kvantifioitavissa) skenaario pitkä leikkausten sarja, missä ehkä lopputuloksena on terveempi potilas.
Lisäys. Leikkauksetkin ovat tulonsiirtoa. Esimerkiksi jos eläkkeistä leikattaisiin (ja varmasti jossain vaiheessa näin tehdään), eläkeläisillä on vähemmän kulutettavaa → toisten tulot putoaa. Toisaalta taas eläkkeiden leikkaus kannustaa muita säästämään enemmän, mikä vie taas toisten tuloja. Julkisterveyden heikentyminen kannustaa ottamaan vakuutuksia, ja se raha on pois Nohon rafloista jne.
Siksi toisaalta Kiinassa kun keskustellaan paljon yksityisen kulutuksen tukemisesta, puhutaan juuri yhteiskunnan turvaverkkojen kasvattamisesta jotta väen ei tarvitsisi säästää joka asiaan vaan he voisivat myös kuluttaa.
Suomen kokonaislukuja vaimentaa suhteessa muihin päivittäistavarakaupan suuri osuus, joka oli vaatimatonta pääsiäisen ajoituksesta johtuen. Tämä raketointi viittasikin enemmän näiden harkinnanvaraisten segmenttien vahvaan kasvuun Suomessa (rakentaminen, tekninen, urheilu). Lisäksi Suomessa puhuttaessa raketointi-sanan käyttöön rima on matalalla
TEHERAN, 18. toukokuuta /TASS/. Yhdysvallat on suostunut keskeyttämään Iranin öljyn pakotteet neuvottelujen aikana Iranin kanssa, raportoi Tasnim viitaten Iranin neuvottelutiimiin läheiseen lähteeseen.
Konekäännös.
Vielä ei ole ylittänyt lännessä uutiskynnystä, mutta öljy tippuu ja indeksit nousee jo.
Olemme äärettömän tekoälyn mahdollistaman tuottavuusvallankumouksen alkumetreillä. Talouskasvu tulee kiihtymään 5 %:iin. Tai se on oikeastaan “bear”-skenaario: 8 % on perusodotus. Samalla inflaatio ja täten korot putoavat 0 %:iin, koska teknologia on deflatorista.
Yritysten voitot kasvavat tätäkin nopeammin.
Yritysten voittomarginaalit repeävät kuin maa luonnonmullistuksessa, koska tuottavuushyödyt jäävät pääosin yrityksille. Ennennäkemätön vauraus virtaa suuryhtiöiden omistajille. Nykyiset osakkeiden hinnoittelutasot ovat napanöyhtää verrattuna tulevaan.
Vielä ehtii mukaan.
Tekoäly muuttaa kaiken: myös teknologisen kehityksen nopeuden. Siksi konservatiivisille ennustuksille ei ole tilaa, sillä emme osaa arvatakaan miten monet ongelmat ratkotaan kuin itsestään nappia painamalla.
Sijoittajat ovat viisaudessaan jo haistelemassa oikeita voittajia, jotka ovatkin jo selviä: megateknot, AI-yhtiöt sekä tekoälyvallankumoukseen liitännäiset yhtiöt. Jos ei liiku heti datakeskuksensa kanssa, kaasuturbiineja saa odottaa vielä 2040-luvulle.
Kompuutti ja algoritmit ovat ratkaisu kaikkeen ERP-projekteista ali- ja yliravitsemukseen. Avaruuden valloitus on seuraava askel, eikä resurssimme lopu koskaan.
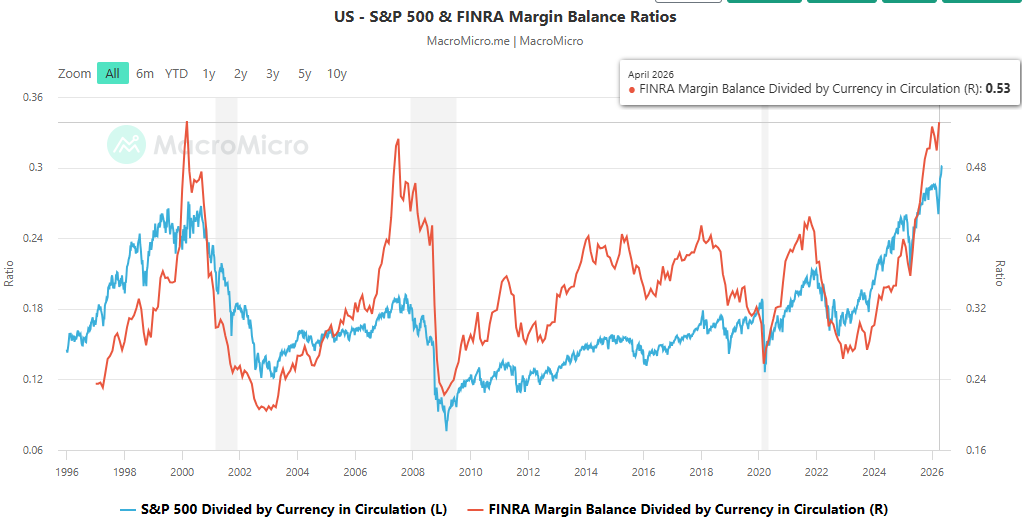
Koska tulevaisuus on aurinkoinen, on velkavivun käyttö perusteltua. Itseasiassa käteinen on lähinnä idiooteille jotka eivät tajua, tai Buffettin kaltaisille dinosauruksille, jotka eivät tajua. Velkavipu ei riitä, ja onneksi aina kekseliäs finanssisektori (jonka tekoäly tulee muuttamaan vieläkin kekseliäämmäksi) tuottaa meille tavallisille sijoittajille matalakuluisia yhtä osaketta seuraavia vivutettuja ETF:iä. Sijoittaja voi ostaa siis vivulla ETF:ää, joka seuraa 10x vivulla NVIDIAa.
Olemme uljaan uuden ajan alussa, pitäkää hatuistanne kiinni!
Sitä mää vaan mietin, että kun AI hoitaa kaiken ajattelun paremmin, tehostaa prosessit tappiin ja saa meidät kaikki maan matoset tarpeettomiksi ja työttömiksi, niin kenelle ne megateknot ja huippuunsa tehostetut prosessitalot myy palveluitaan?
Mainostajiakaan ei riitä, kun ei kenelläkään ole fyrkkaa ostaa niitä tuotteita kuitenkaan.
Työkkärissä olisi hienot AI.lla toimivat automatisoidut prosessit, mutta ne ei toimi 10v vanhoilla kännyköillä, ja uudet on liian kalliita 95%.lle taviksia.
Kauan kaivattu tehokkuusloikka …suoraan kielekkeeltä.
Mutta oliko valtion austerity-politiikka seurausta valtiontalouden huonosta tilasta, vai valtiontalouden huono tila seurausta austerity-politiikasta?
Pörssit rallattavat euroina (tai dollareina), kun euroja (tai dollareita) painetaan laakerit punaisena. Mutta ei se välttämättä reaalitaloutta nosta.
Jos pitäisi joku ennuste valtioiden toimista ja sitä kautta pörssien nimelliskehityksestä heittää, niin se on fifty-sixty, mutta taidanpa veikata setelirahoituksen suuntaan. Koska se on helpompaa kuin vaihtoehdot. Saas nähdä, kauanko tämä ennuste (arvaus) kestää aikaa.
Austerityä harvemmin tarvitaan jos julkistalous on kuin Ruotsissa. Mutta syy-seuraussuhteet eivät ole välttämättä niin suorasukaisia.
Mietin itse taloutta usein sektoribalanssien kautta, missä talous jaetaan kolmeen osaan: kotitaloudet, yritykset ja julkinen sektori. Pienessä taloudessa kaikki voivat säästää enemmän, kuin kuluttavat. Eli siis nettona säästävät, kääntäen taas kuluttavat vähemmän kuin tienaavat. Mutta kokonaisuutena maailmassa on näiden oltava toistensa peilikuivia. Esimerkiksi yritysten säästäminen tarkoittaa, että kotitalouksien tai valtion on velkaannuttava. Jos kaikki yrittävät säästää samaan aikaan protestanttisesti maailmantalouden tasolla, talous syöksyy lamaan.
Onko valtioiden velkaantuminen seuraus huonosta politiikasta, vai esimerkiksi siitä että kotitaloudet (rikkaammat sellaiset) säästävät enemmän? Aihetta on tutkittu jos jonkin verran, ja esimerkiksi tämä paperi on mielenkiintoinen.
This paper develops a new unveiling methodology to trace distributional household saving through the financial system and applies it to tax records from 1963 to 2019. Since the 1980s, saving by the top 1% has surged, creating a saving glut of the rich comparable in scale to the global saving glut and equally influential in driving the demand for safe assets. Unveiling the financial sector reveals that this glut financed much of the rise in middle-class borrowing before 2008 and the expansion of federal debt thereafter. Our framework helps illustrate how rising inequality reshapes financial intermediation and debt dynamics.
Lopullinen totuus lienee jossain välimaastossa. Mutta on hyvä ymmärtää, miten eri sektorien säästäminen vaikuttaa toisiinsa.
Finanssikriisin jälkeen kotitaloudet monissa maissa paikkasivat taseitaan säästämällä ja julkinen talous otti kopin tästä elvyttämällä ja velkaantumalla itse enemmän. Julkinen velkaantuminen siis injektoi rahaa yksityiselle puolelle auttaakseen sitä rakentamaan taseet uudelleen kuntoon. Ja kun tätä tehtiin pitkään, olisi vuorostaan nyt julkistaloudet hapenoton tarpeessa… Kukahan ottaisi vetoavun? Ehkäpä firmat, jotka ovat säästäneet Suomessa ja maailmalla muutaman vuosikymmenen.
Sijoittajalle joka tapauksessa kuvio on selkeähkö. Ellei kyseessä ole joku kolmannen maailman kriisi talous, austerity ei ole niin mukava asia. Pienillä talouksilla ei niin väliä, mutta jos Yhdysvalloissa alettaisiin oikeasti kiristämään vyötä (ehkä korkojen nousu alkaa kannustamaan siihen joskus) voepi meno olla vaisumpaa hetken kun kaikki toimijat adjustoituvat.
Inflaatio ja säästäjien sorsiminen olisi kieltämättä poliittisesti helpoin tie. Tai ainakin yleisesti ajatellaan näin. Toisaalta eläkeläiset ovat useissa maissa suuri äänestäjäluokka ja en ole varma, mite he ajattelevat jos poliitikot yrittävät tasapainottaa budjetteja ja velkaa inflaatiolla. Sehän tarkoittaisi, että eläkkeiden ostovoima surkastuisi ja säästöjen reaaliarvo laskisi! Sen lisäksi korkomarkkinat olisivat vihaisia, ellei niitä tietyst aleta sorsimaan myös. En olisi täysin yllättänyt, jos näin lopulta kävisi esimerkiksi korkokäyrän hallinnan kautta.
Huom. inflaatio vauhdikkaana ei olisi välttämättä iloisin asia osakkeillekaan.
Nämä vakuutukset ovan ihan samanlailla niiden vakuutusyhtiöiden tuloa, joista vakuutukset otetaan. Miksi et sen sijaan kirjoita, että mammuttimainen julkinen terveydenhoito on pois Ifin ja OP Pohjolan tulovirroista? Tässä mielessähän markkinatalouden rooli nimenomaan kasvaisi, jos julkisterveyden kustannuksia saataisiin pienennettyä jollain aikavälillä —> veroja laskettua —> ihmisillä olisi enemmän rahaa pitää huolta terveydestään muuten kuin muiden veronmaksajien lompakolla. Lisäksi jos haluat NoHon raflojen tulovirtoja miettiä, niin olisit aivan hyvin voinut myös sanoa niin, että Suomen kansainvälisessä vertailussa kireä verotus on pois NoHon ravintoloiden myynnistä, koska ihmisillä jää vähemmän rahaa kuluttaa tuloistaan ravintolapalveluihin. Loppupeleissähän näissä on kyse siitä, minkä näkökulman asioihin haluaa ottaa.
Olet ihan oikeassa, ja mielestämme tässä asiassa olemme samaa mieltä. Kuten yllä kirjoitin, nämähän ovat aina rahan siirtämistä taskusta toiseen. Joskus syvempään, joskus matalampaan taskuun. On sitten eri debatin aihe (politiikkaketjun aihe), missä yksityinen vs. julkinen on paras ratkaisu.
Sijoittajan vinkkelistä kyse on pitkälti siirtymävaiheesta. Kun jonkun sektorin säästämisdynamiikka muuttuu, tässä Suomen tapauksessa julkinen sektori yrittää säästää enemmän, muut reagoivat siihen. Juuri nyt Suomen taloudelle ongelmallista on, että jokainen sektori yrittää säästää samaan aikaan. Jos vienti ei vedä, ei vetoapua ulkoapäin tule. Tämähän voi muuttua ja sitten kuva olisi parempi.
Vaikka pitkän leikkausrumban lopputulos olisi (ehkä) eheämpi Suomen kokonaistalous, mitä epäilen koska kasvun peruspalikat ohentuvat (tuottavuuden kehitys, koulutustaso, väestörakenne…), siirtymävaihe siihen on todennäköisesti yhtä tuskan parahdusta, kunnes uusi tasapaino löytyy. Hyvä uutinen on, että joskus se kyllä löytyy.
Siksi palaan vielä polveilevassa keskustelussa aiempaan pohdiskeluuni, mikä on Suomen “normaali” kasvuvauhti kun tämä “rakettimainen elpyminen” näkyy luvuissa, kun valtava julkinen sektori painaa jarrua samaan aikaan.
Tärkeä lisäys vielä loppuun. Helsingin pörssin kehityksen kannalta tällä ei ole liialti merkitystä, kyse on lähinnä kotimarkkinafirmojen menosta. Suurimpina Kesko ja osa Nordeaa, mutta suurin osa kotimarkkinafirmoista on pörssissä lilliputteja.
Toinen lisäys. Tässä keskustelussa väkisin näkyy myös eri kirjoittajien käsitykset taloudesta. Esim. etenkin “ennen vanhaan” ajateltiin, että resurssien vapauttaminen yksityiselle puolelle varmaankin ruokkii investointeja ja kulutusta, koska raha on niukkuushyödyke. Kun katsoo moderneja yhteiskuntia, missä rahaa on kuin roskaa (mutta se on melko keskittynyttä), tällaista jarrua ei ole julkistaloudesta. Yhdysvallat on hyvä esimerkki. Julkistalous velkaantuu nousukaudella kuin olisi lama päällä, mutta silti rahaa on kuin roskaa ampua tällä hetkellä datakeskuksiin. Tämä vanha dynamiikka ei siis välttämättä päde, kuten ennen.
Huh vihdoin Vartti ulkona, pahoittelut viivästyksestä.
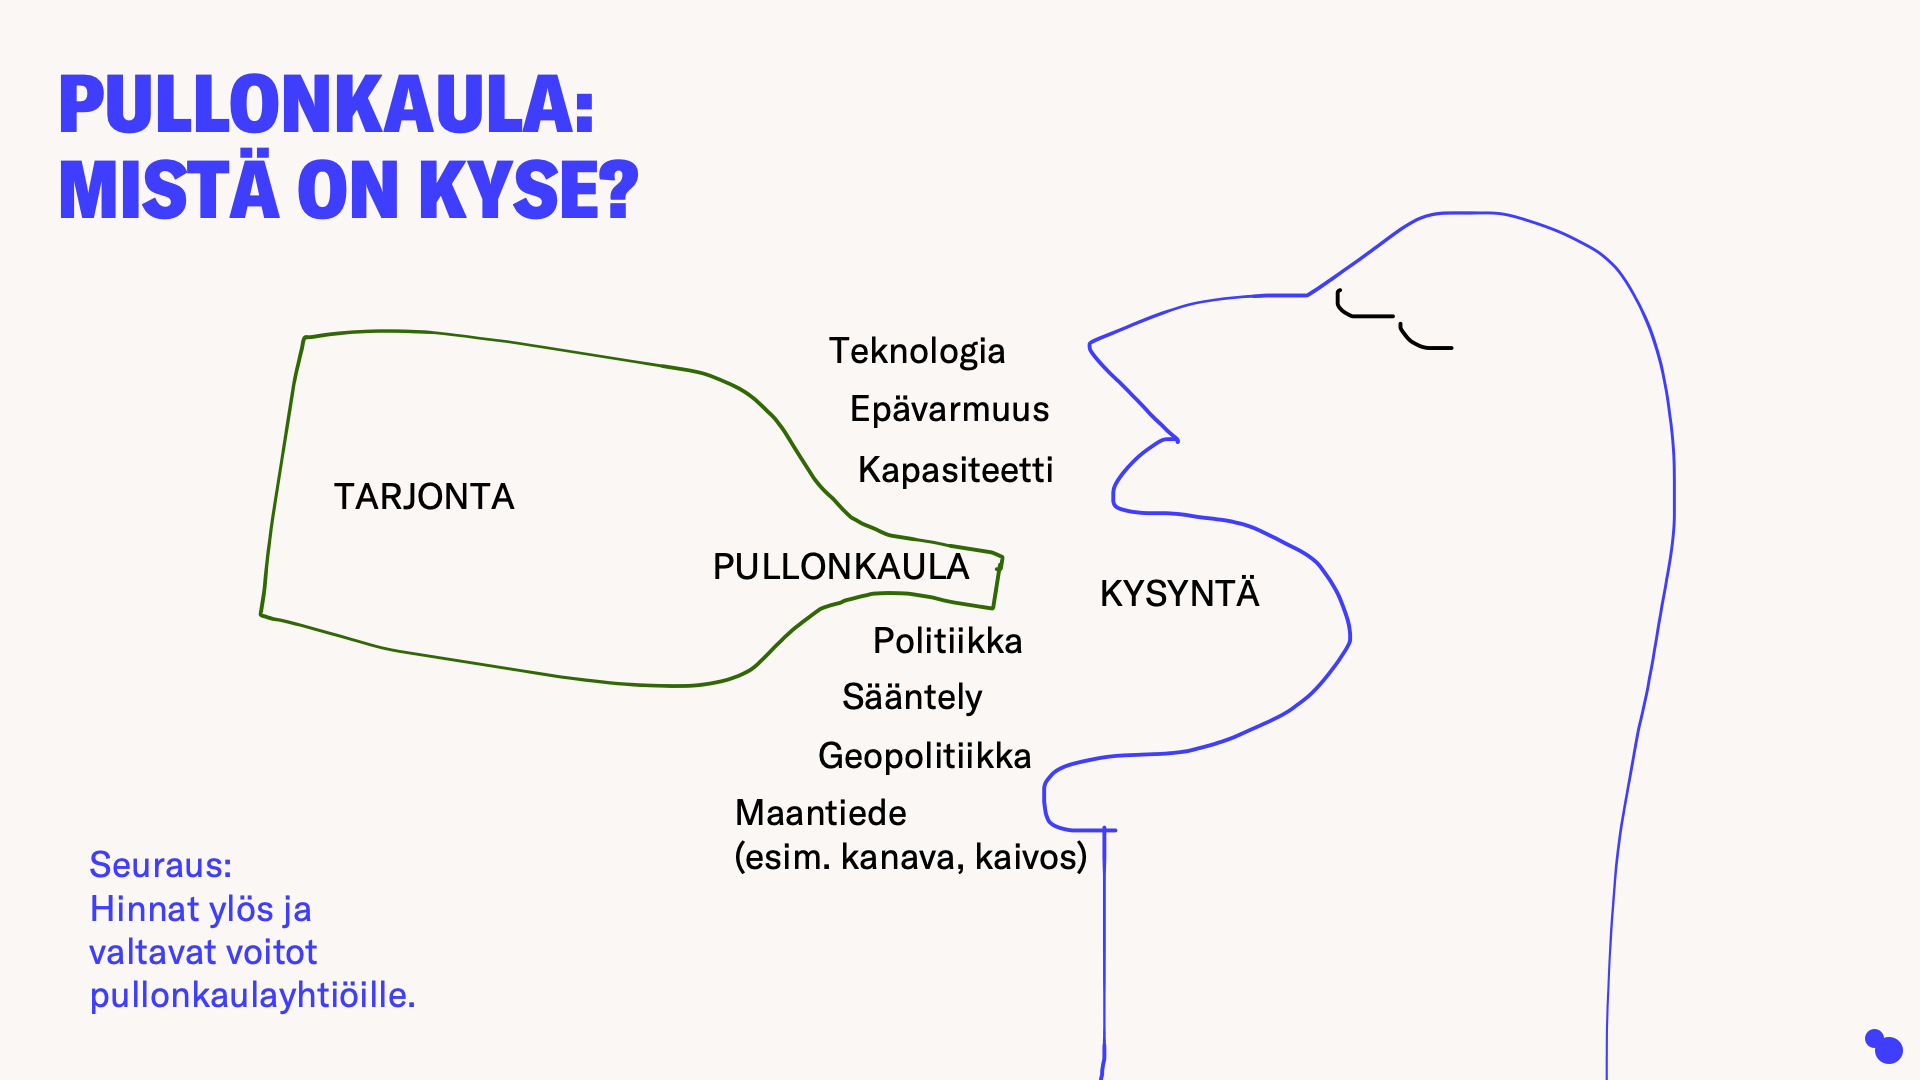
Kävin läpi kansankielisen pintaa rouhaisten tekoälybuumin “pullonkaulatreidiä”: fyysisen maailman rajoitteet ovat tulleet datakeskusinvestointeja vastaan, ja sijoittajat haistavat mahdollisuudet.
Treidi on niin hyvin tunnettu, että se on levinnyt vessoista dieselgeneraattoreihin asti.
Tekoälyn aikakaudella on aina mukava piirtää itse havainnollistavat kuvat. Tässä pullonkaula rautalangasta vääntäen.
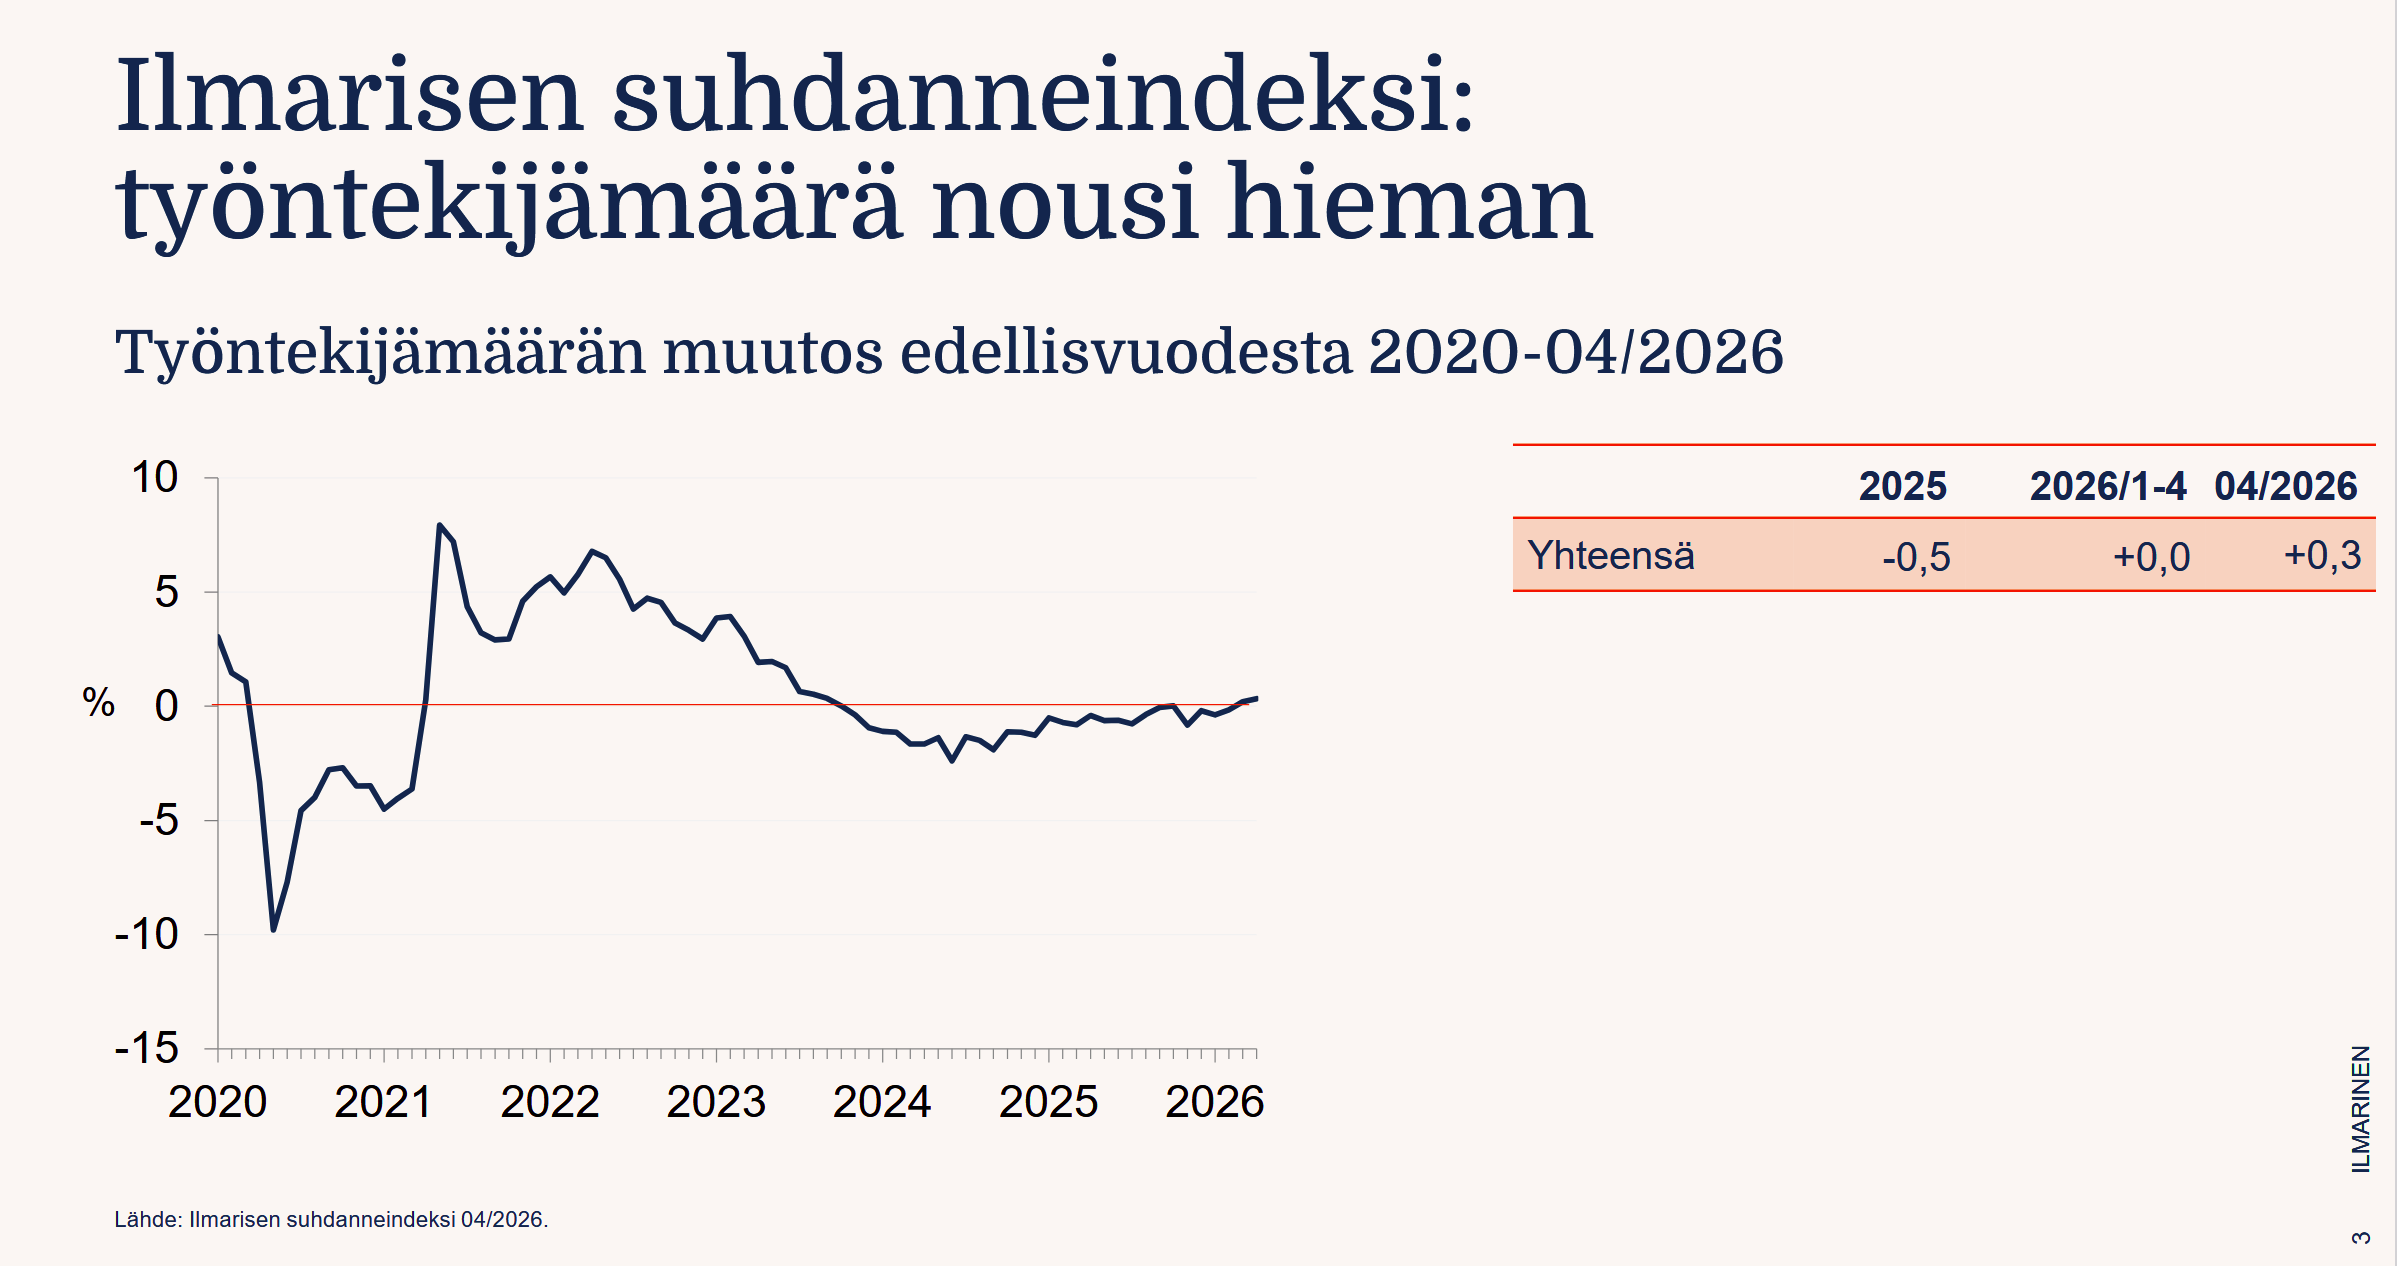
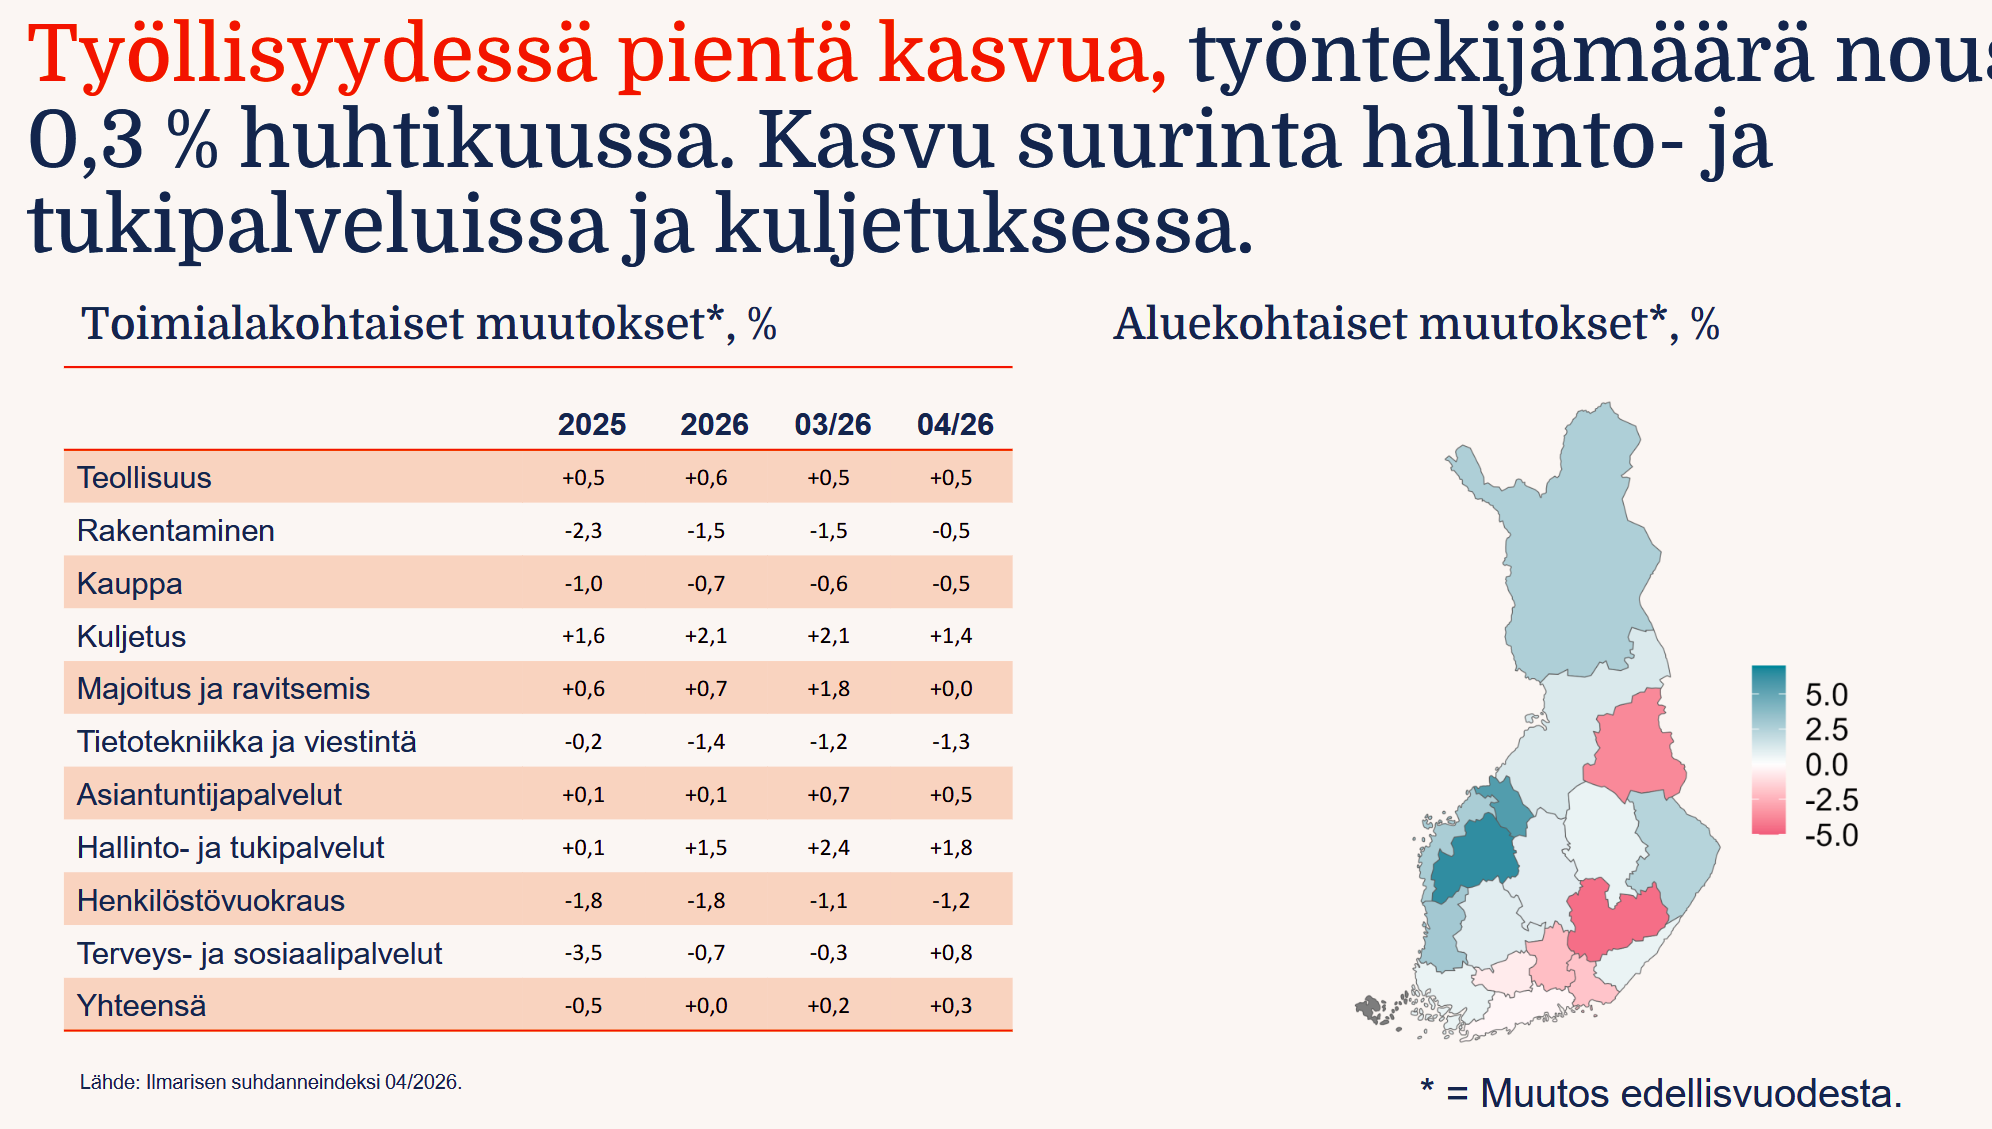
Ilmarisen suhdanneindeksi kuvaa Ilmarisen asiakkaina olevien yritysten työntekijämäärien muutosta edellisvuoteen verrattuna. Suhdanneindeksi koostuu noin 60 000:sta eri toimialoilla toimivasta Ilmarisen asiakasyrityksestä, jotka ilmoittavat palkkatietonsa tulorekisteriin. Indeksissä on huomioitu koko tarkastelujakson ajan Ilmarisen asiakkaina olleet yritykset, joten tulevat tai lähtevät asiakasyritykset eivät vaikuta indeksin kehitykseen.