Näistä kiva vertaus tuo Kreikka. Velkaa on, mutta budjetti on ylijäämäinen, kiitos EU:lta saadut tuet. Suomi taas reippaasti alijäämäinen, EU maksujen jälkeenkin. Ei mene tasan nallekarkit.
Yritin työeläke -ketjussa hieman herätellä keskustelua valtioiden eläkerahastoista. Näistä maista mm. Kreikalla, Itävallalla ja Portugalilla suorastaan surkeasti rahastoidut eläkevarat, mikä vaikuttaa vahvasti myös tähän.
Jos haluttaisiin ja laki antaisi myöden, Suomi voisi maksaa valtionvelan vaikka saman tien pois eläkerahastojen varoilla. Tätä mahdollisuutta ei noilla em. eikä myöskään mm. Saksalla ole.
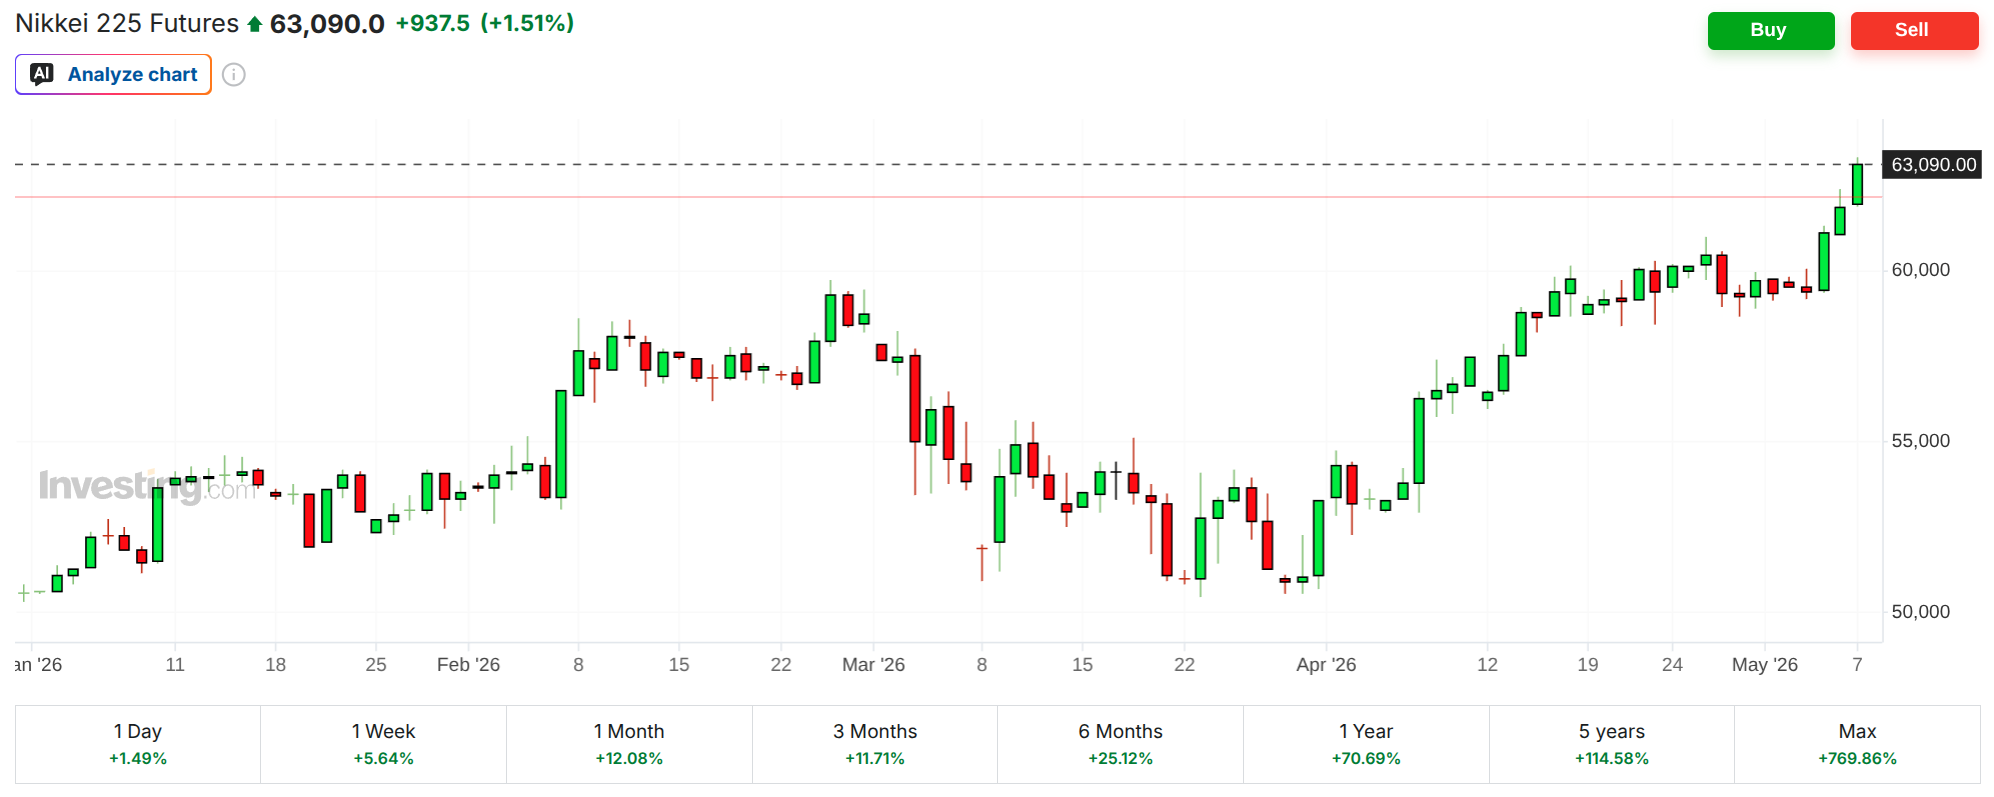
Osasyynä voi olla se, että Japanissa pörssi oli kolme päivää kiinni (ma-ke) kansallisten vapaapäivien vuoksi. Alkuviikon maailmanlaajuinen nousu näkyy sen vuoksi viipeellä ja isompana nousuna yhtenä päivänä. Erityisesti teknologiasektori (mm. AI) nousussa, kuten muuallakin, etenkin SoftBank ja Ibiden.
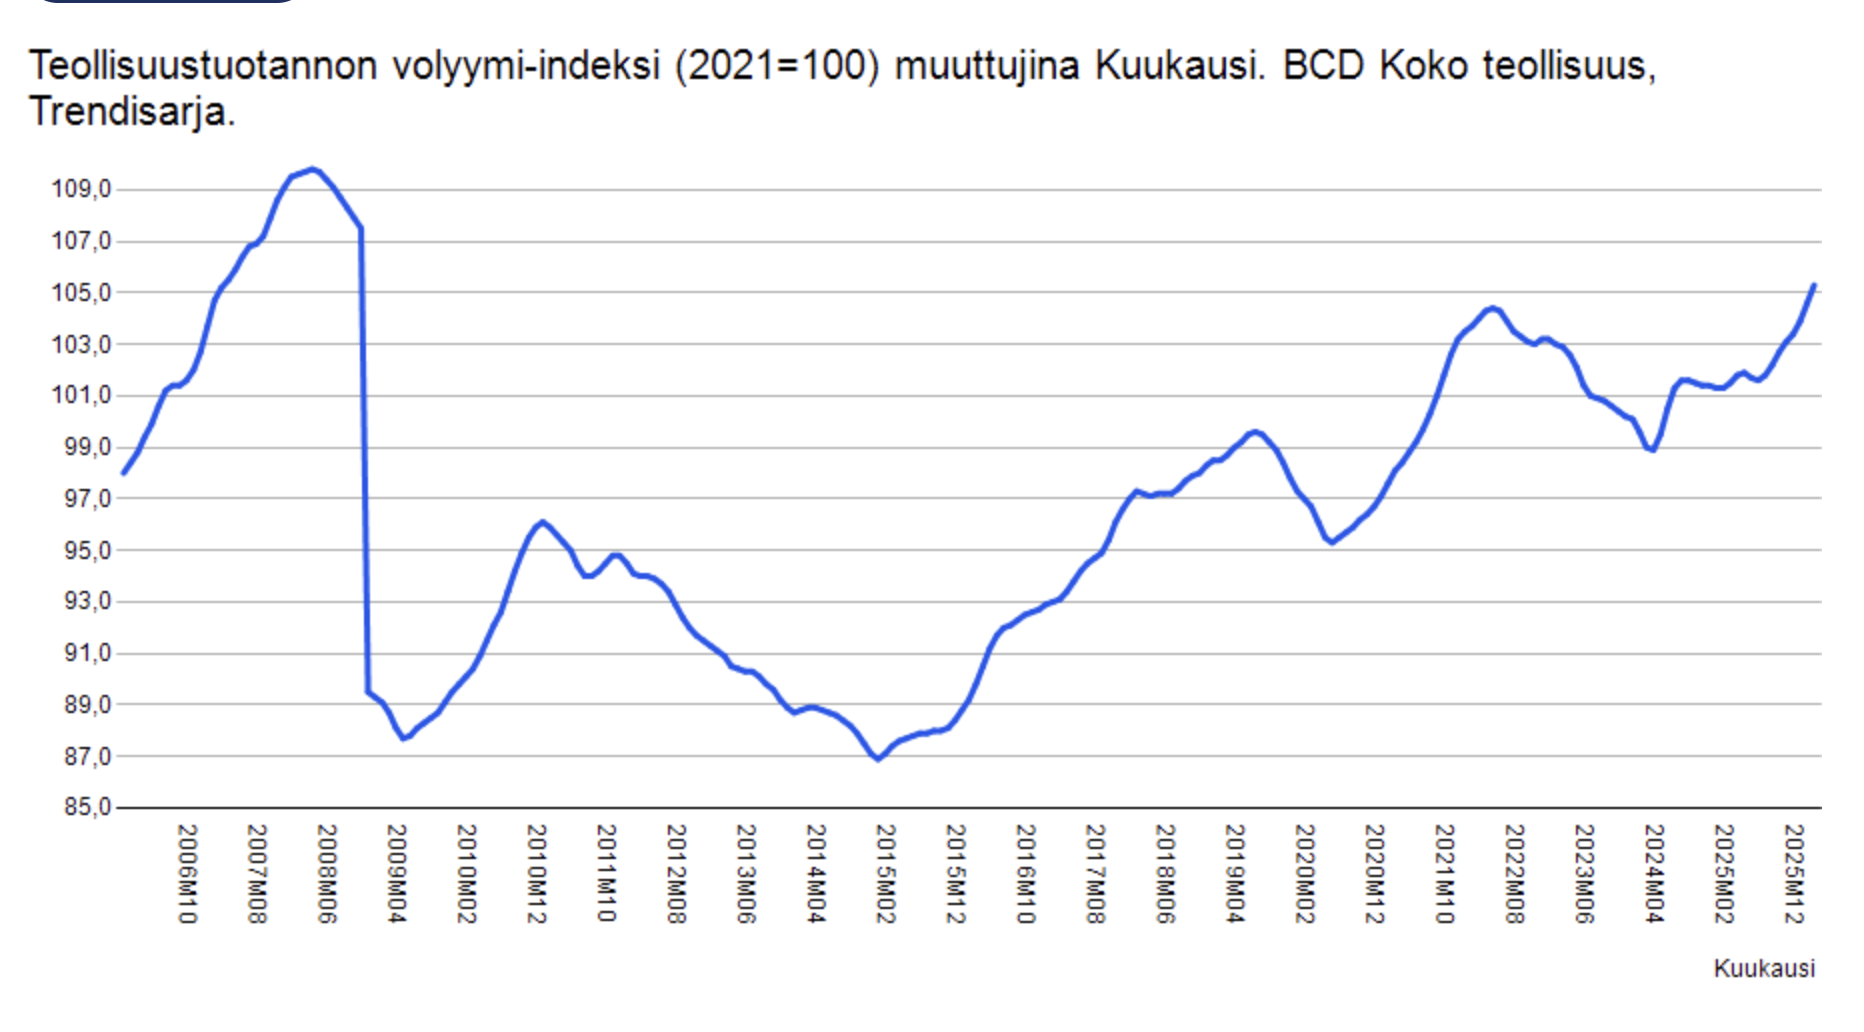
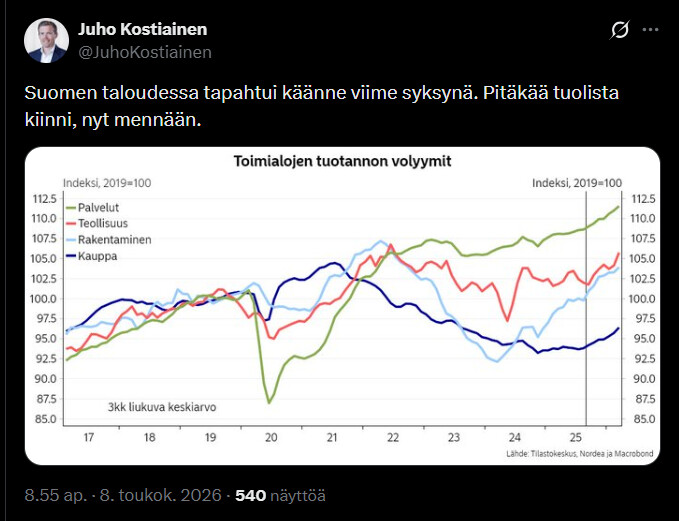
Tässä on vielä teollisuuden trendin volyymisarja Tilastokeskukselta. Teollisuuden tilaukset ja meininki heiluvat kuukausitasolla valtavasti, mutta ainakin tämän trendisarjan perusteella pohjat oli joskus 2024–2025 (mätsää hyvin Euroopan kehityksen kanssa) ja nyt ollaan korkeimmalla tasolla sitten 2007 aikoihin.
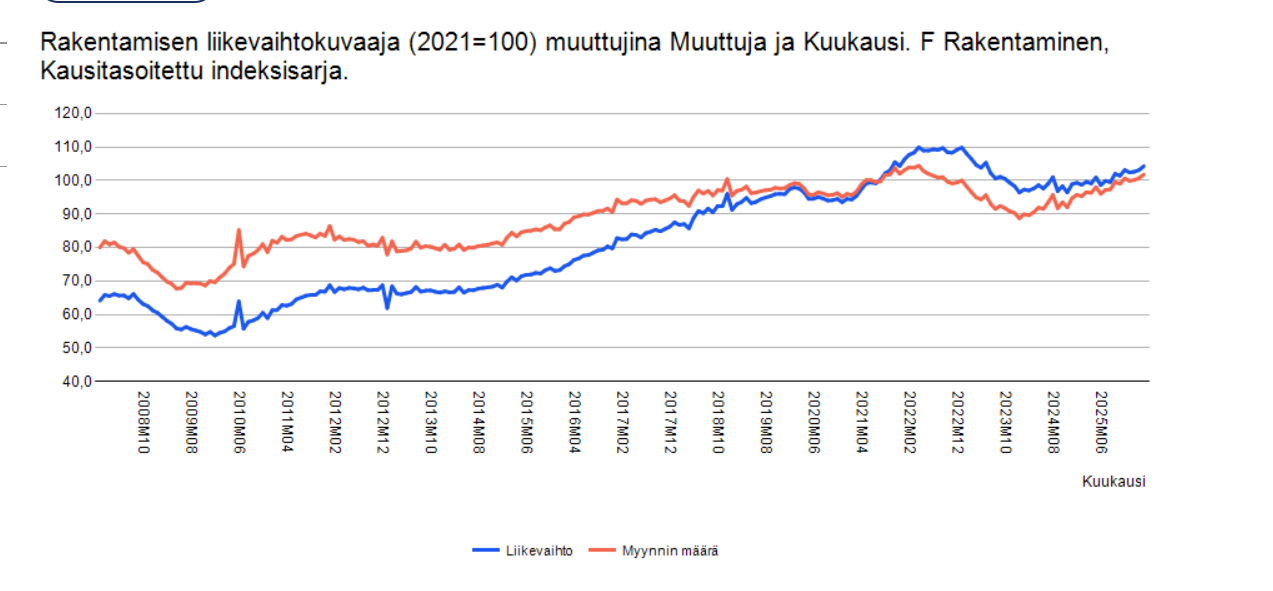
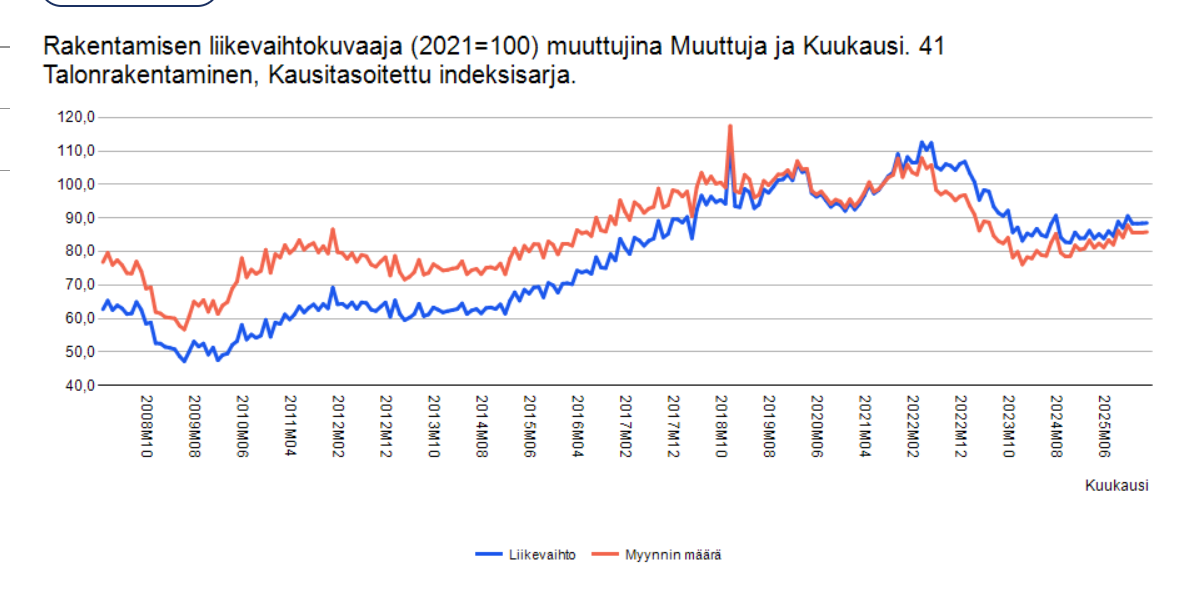
Näitä kausitasoitettuja indeksejä kun katsoo rakentamisesta, niin sitä miettii (täälläkin aiemmin näitä ihmetellyt) että onko se tilanne nyt niin poikkeuksellisen surkea sittenkään:
Monessa asiassa painottuvat ne negatiiviset asiat. Mediassa puhutaan 10 % työttömyysasteesta, mutta samalla 90 % niistä jotka haluavat olla töissä, ovat edelleen töissä ja saavat palkkaa.
Asuntojen hinnat laskevat, mutta unohtuu mainita että se on tulonsiirtoa nuorille joilla sitoutuu siten vähän vähemmän rahaa tiileen, puuhun ja betoniin.
Asuinrakentaminen on lamassa, mutta kyllähän esim. infrapuoli pauhaa. Korjatakin pitää, jne.
Helsingin pörssi, vaikkakaan ei kuvaa Suomen taloutta vaan mitä käytännössä kotimaan suuryrityksille kuuluu, on korkeimmalla tasolla neljännesvuosisataan.
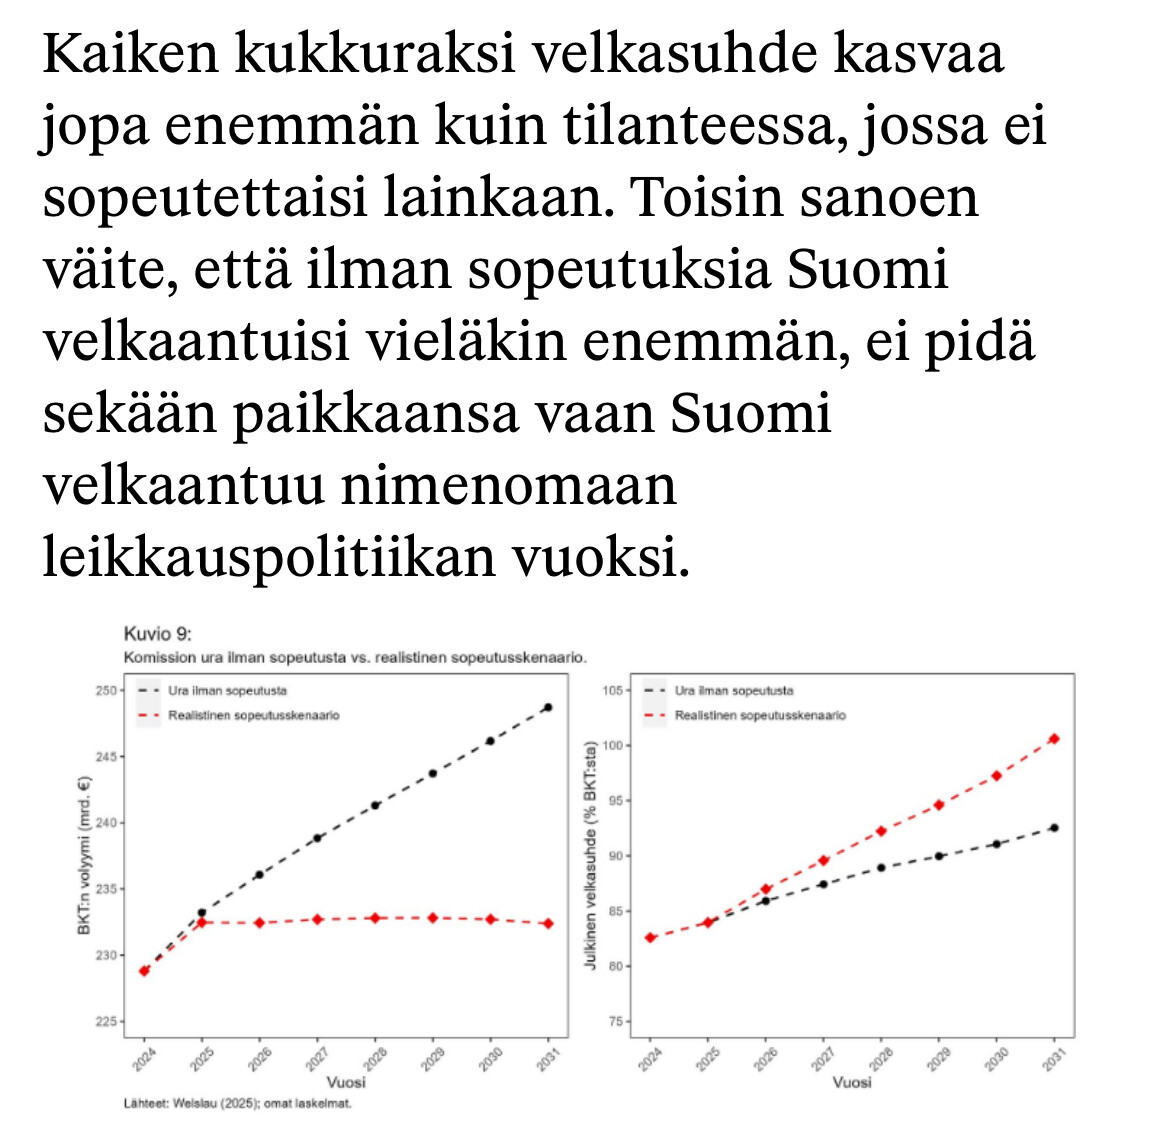
On toisaalta totta, että valtavahkon julkisen sektorin leikkaukset jarruttavat taloutta, kuten @Pohjolan_Eka yllä kirjoitti. Arviot vaihtelevat. Esimerkiksi poliitikot ja valtionvarainministeriö uskovat, että leikkaamalla pääsee kasvuun. Suomessa julkisen debatin taso on mitä on, mutta onhan tuosta myös päinvastaisia tutkimuksia miten leikkaukset tappavat talouskasvun ja ironisesti lisäävät julkisen velan suhdetta BKT:hen!
Esimerkiksi Suomen Kuvalehdessä on haasteltu välillä näitä “vaihtoehtonäkemyksiä” ja esimerkiksi 17.4.2025 väitöskirjatutkija Antti Ronkainen nosti tämän laskelman leikkausten vaikutuksesta kasvuun ja velkaantumiseen.
Sen suuremmalla syyllä, iloitkaamme jos vienti ja teollisuus vetäisi!
Tosin, tätä vientikulttiakin olen kuullut kritisoitavan. Suomen taloutta kannattelee yhä enemmän kotimainen kulutus, ja se on myös vähemmän altis maailmantalouden ailahteluille. Kenties pitäisikin miettiä enemmän vahvaa omaa kotimarkkinaa…
No en olisi itse varma että leikkauksia vähän tehdään varsinaisesti kasvutoimenpiteenä.
Holtiton velkaantuminen yhdistettynä korkeaan veroasteeseen ei sekään näytä tuoreimman 20v stintin perusteella olleen Suomessa kasvun avain, kikka Munchausen.
Ideaalitilanteessa kaiketi talous olisi suhteellisen tasapainoinen, välillä ylijäämää kerrytetään, välillä rahaa käytetään ronskisti.
Ja kaikki rahankäyttö ei lähtökohtaisesti ole suinkaan saman arvoista, yksi tuo jollain aikavälillä vähintään paybackkiä, toinen rahankäyttö puolestaan voi laiskistuttaa ja lukita resursseja aivan turhiin asioihin kuihtuvassa maassamme.
Ronkainen vahvistaa Sorsa Foundationin tutkimustoimintaa, joten kuulenemme valikoituja näkemyksiä jatkossakin.
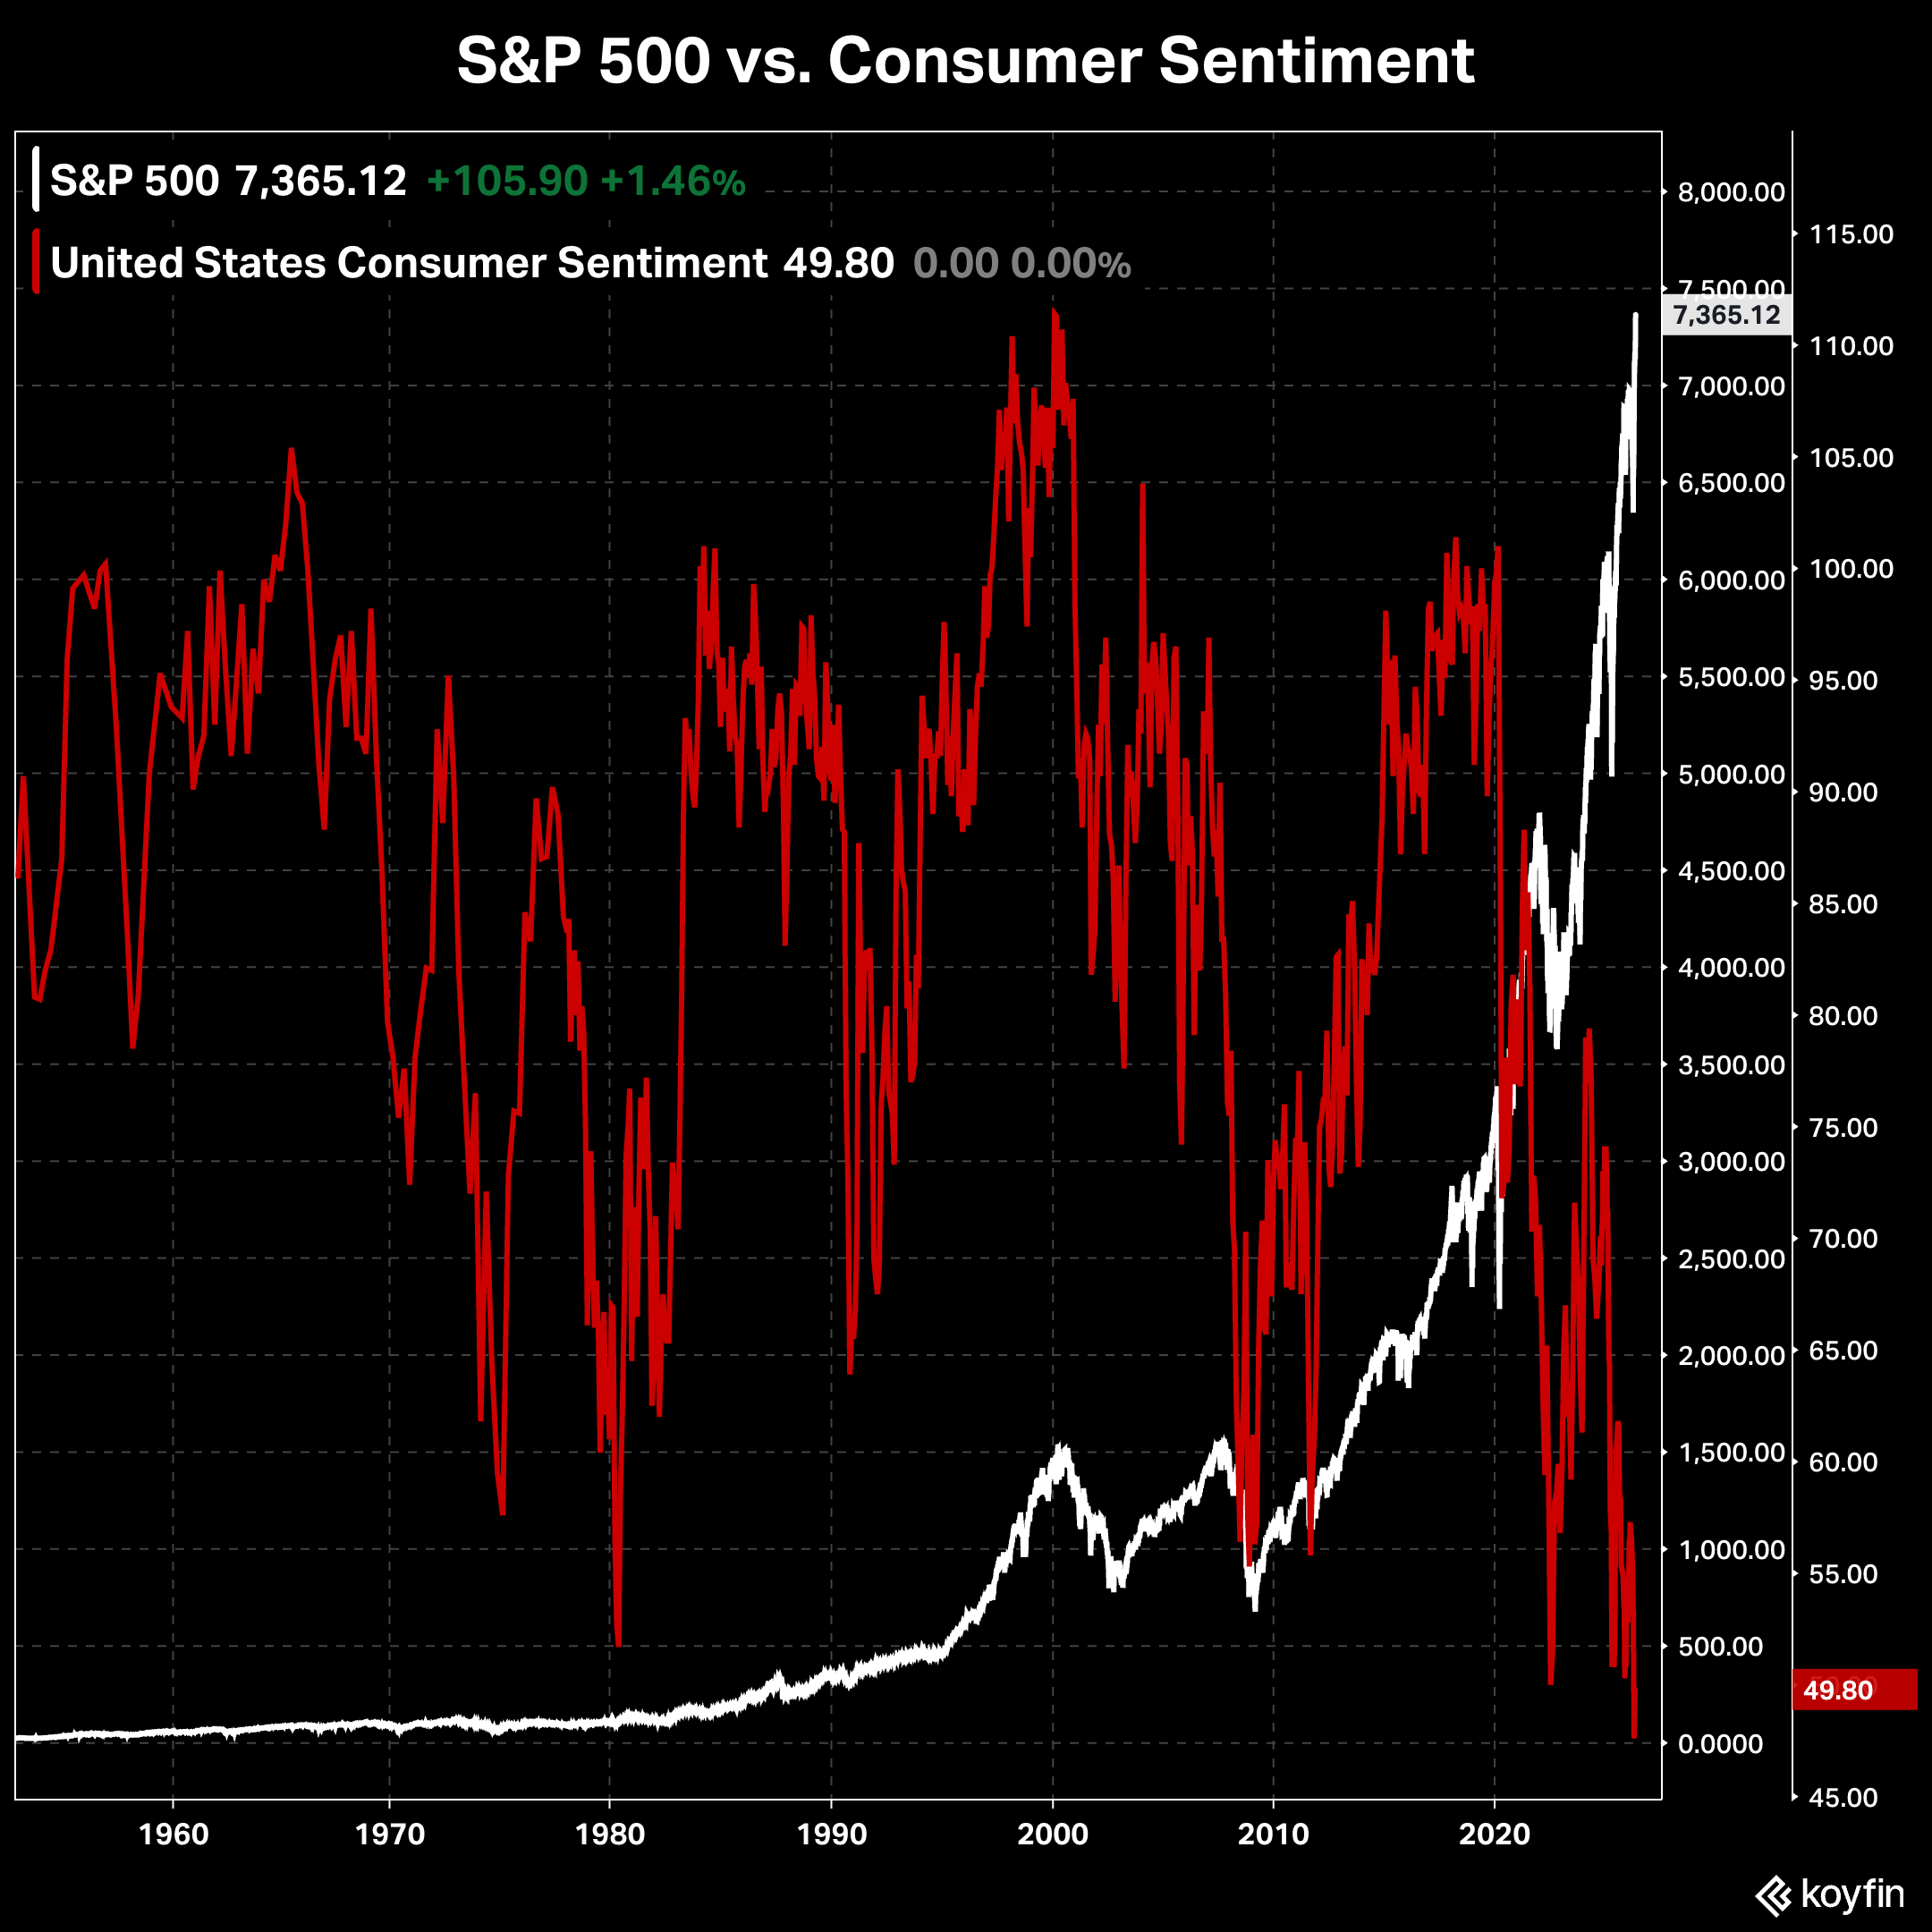
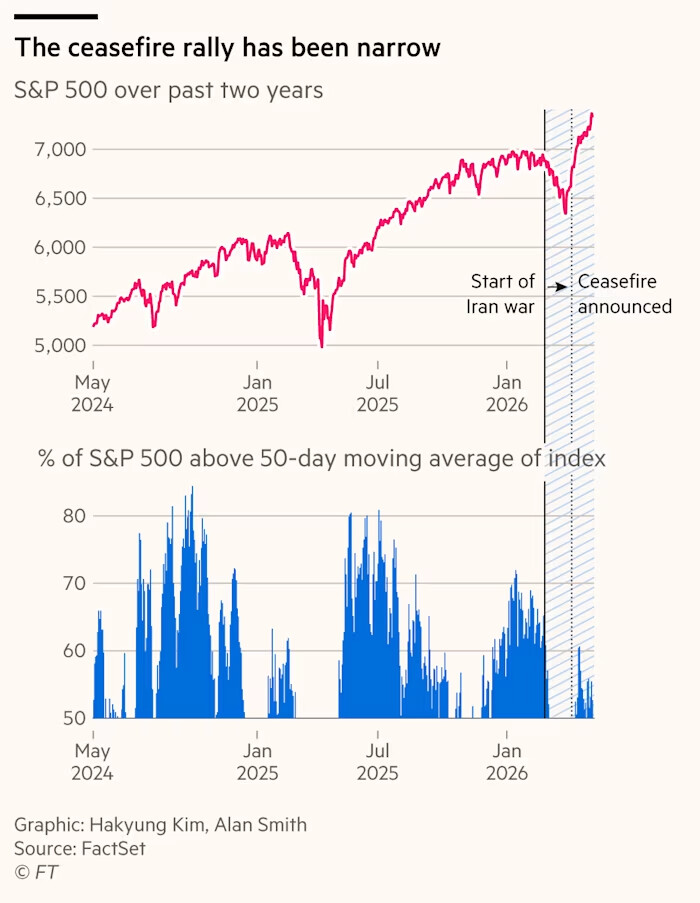
Kohtalaisen kapeahan tämä nousu toistaiseksi vielä on ollut - vaikka tunnelma yleisesti tuntuukin olevan, että kaikki nousee. Sepestä ainoastaan reilu 50% on 50d MA:n yläpuolella, kun esim viime vuonna vapautuspäivän jälkeen vastaava osuus indeksistä oli 80% kovimmassa nousussa. Noususta puolet tulee osakkeista Alphabet, Nvidia, Amazon, Broadcom ja Apple.
Kapea nousukärki on yleensä indikoinut markkinan haurautta ja yleisesti heikompaa tuottokehitystä, verrattuna tuollaiseen +70% leveyteen.
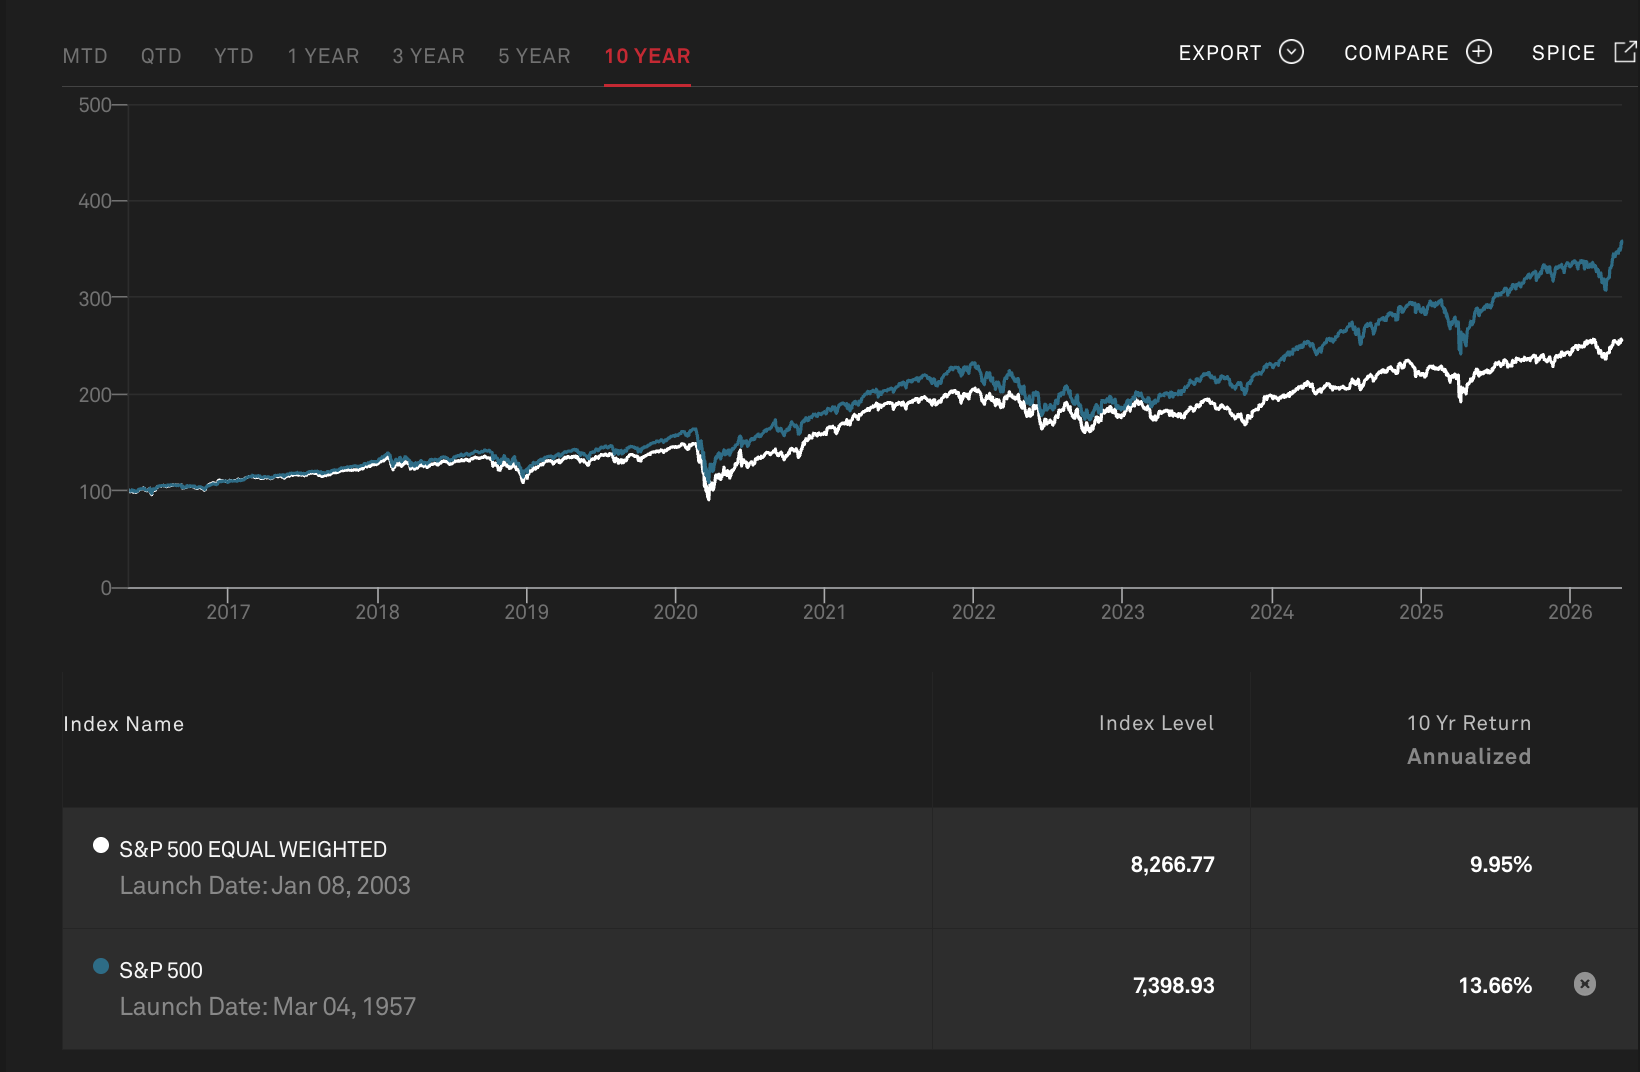
Tätä voi katsoa myös SP500:sen ja sen tasapainotetun version (jokaisella 0,2 % paino markkina-arvoon katsomatta) kehityksen eroamisena.
SP500 (SPX) indeksin kehitys erkaantui 2023 alkaen tekoälybuumin alkaessa sen tasapainotetusta versiosta SPW (Sp500 equal weight). Kymmenessä vuodessa SPW on reilu tuplannut, tai noussut n. 10 % vuodessa. Ihan hyvä, mutta ei ihmeellinenkään.
Samaan aikaan SP500 on tuottanut melkein 14 % per annum tai noussut yli 200 %. Ja ero vaikuttaa vain repeävän lisää.