Aika paljon lehdistötilaisuudessa käsiteltiin keskuspankin itsenäisyyttä, mikä oli odotettavaa Powellin jäähyväisinä. Sain hän lopuksi vielä taputukset. Mielenkiintoinen sivu kääntymässä Fedin osalta, kun Warsh hyppää puikkoihin. Lähinnä kiinnostaa, miten hän saa muun komitean taakseen päätöksissä. Ohessa vielä makrokommenttia
40 tykkäystä
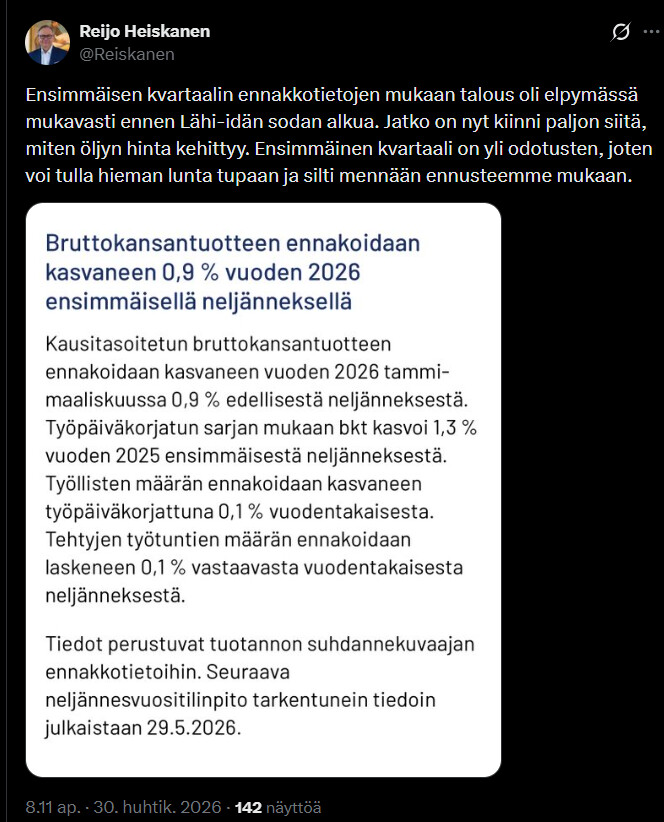
Kyllä se vaan niin oli/on, että Suomen talous oli lähtemässä raketoimaan (Suomen mittarilla) alkuvuodesta. Nyt toivotaan sellaista ihmettä, että Suomi jotenkin luoviikin halvan sähkönsä turvin jonkinlaista kilpailuetua öljyn yms. kallistuessa ja talouskasvu saadaan pidettyä käynnissä kaikesta huolimatta.
Bruttokansantuotteen ennakoidaan kasvaneen 0,9 % vuoden 2026 ensimmäisellä neljänneksellä
Kausitasoitetun bruttokansantuotteen ennakoidaan kasvaneen vuoden 2026 tammi-maaliskuussa 0,9 % edellisestä neljänneksestä. Työpäiväkorjatun sarjan mukaan bkt kasvoi 1,3 % vuoden 2025 ensimmäisestä neljänneksestä. Työllisten määrän ennakoidaan kasvaneen työpäiväkorjattuna 0,1 % vuodentakaisesta. Tehtyjen työtuntien määrän ennakoidaan laskeneen 0,1 % vastaavasta vuodentakaisesta neljänneksestä.
Tiedot perustuvat tuotannon suhdannekuvaajan ennakkotietoihin. Seuraava neljännesvuositilinpito tarkentunein tiedoin julkaistaan 29.5.2026.
Osuuspankin mies:
50 tykkäystä
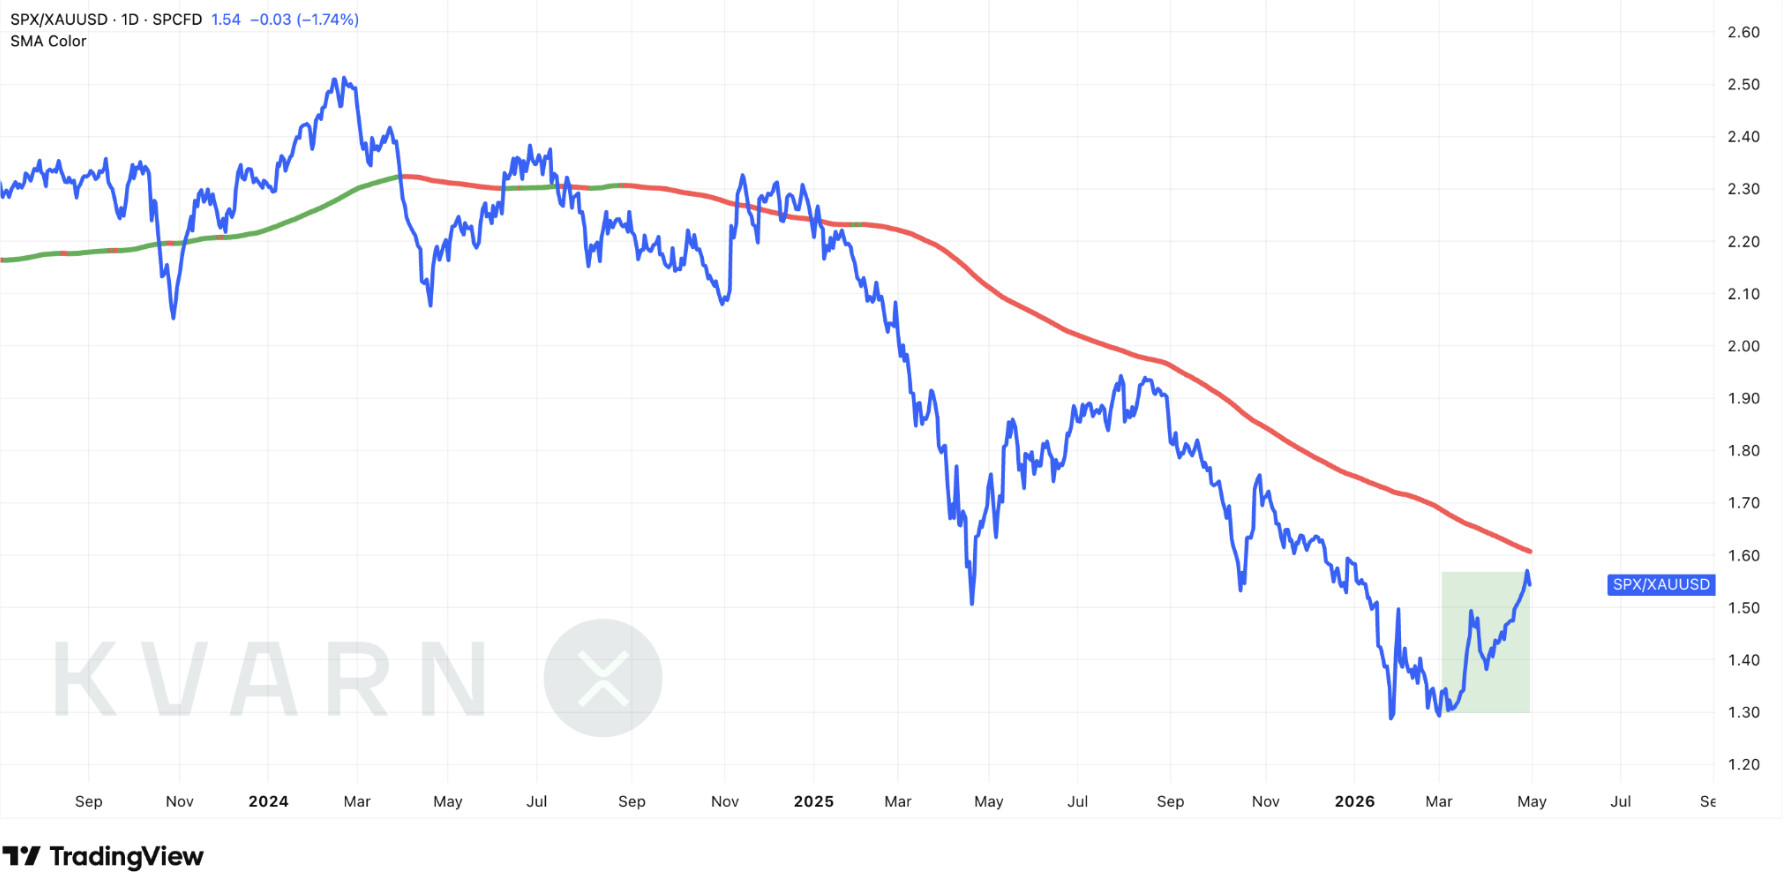
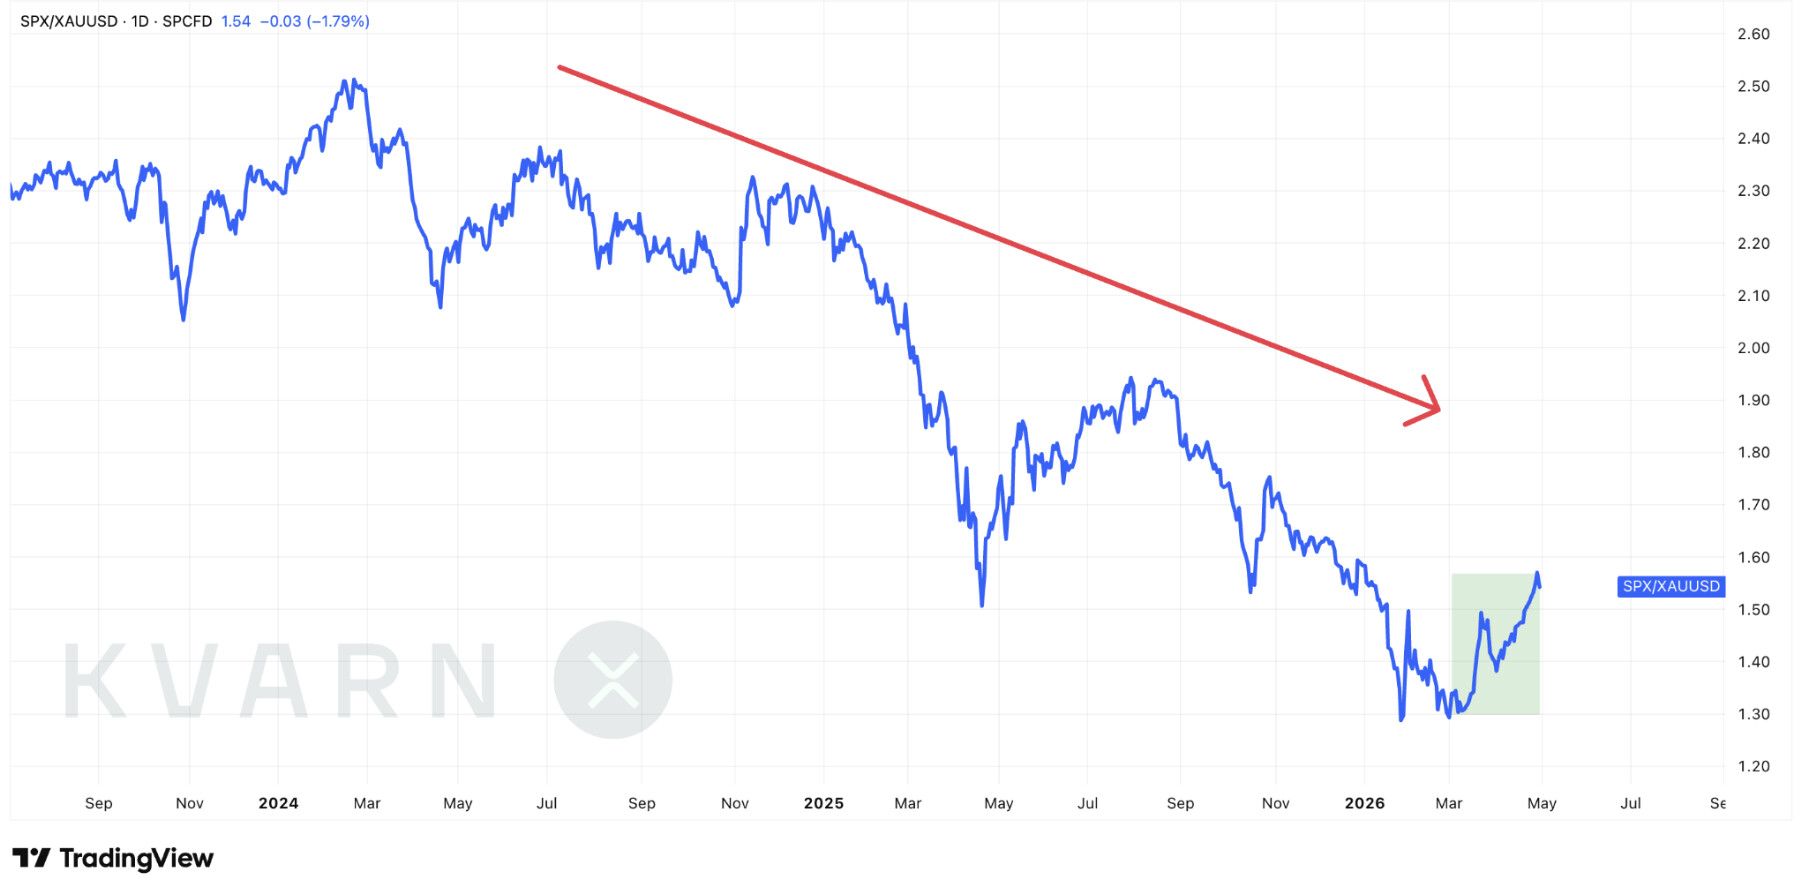
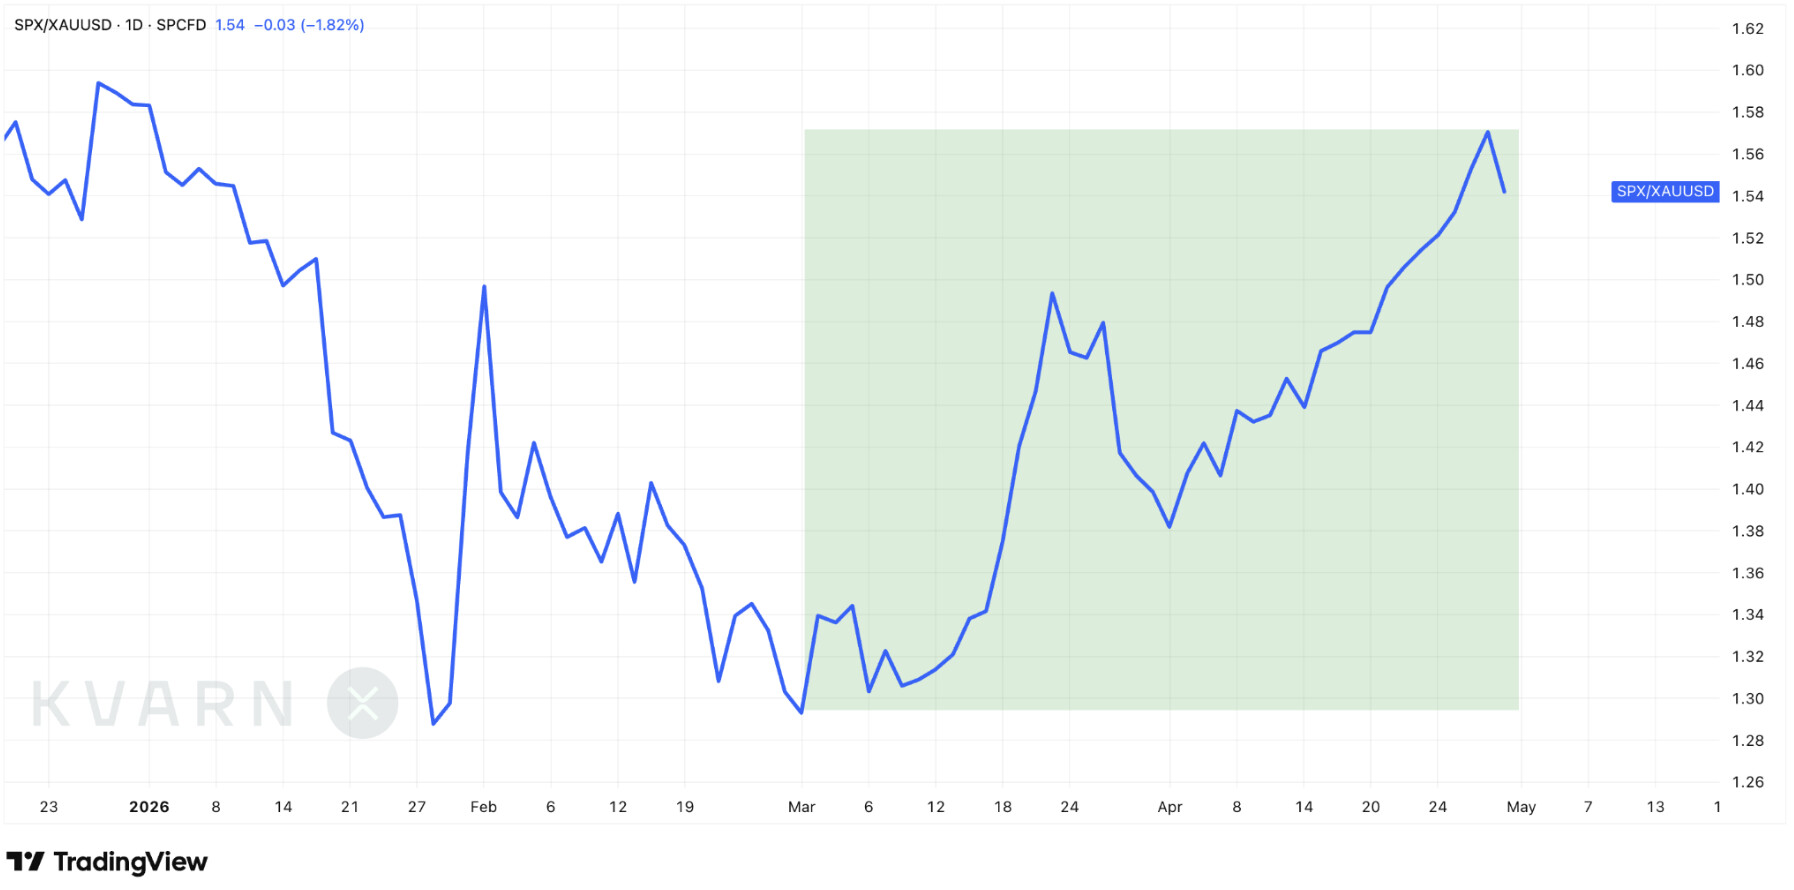
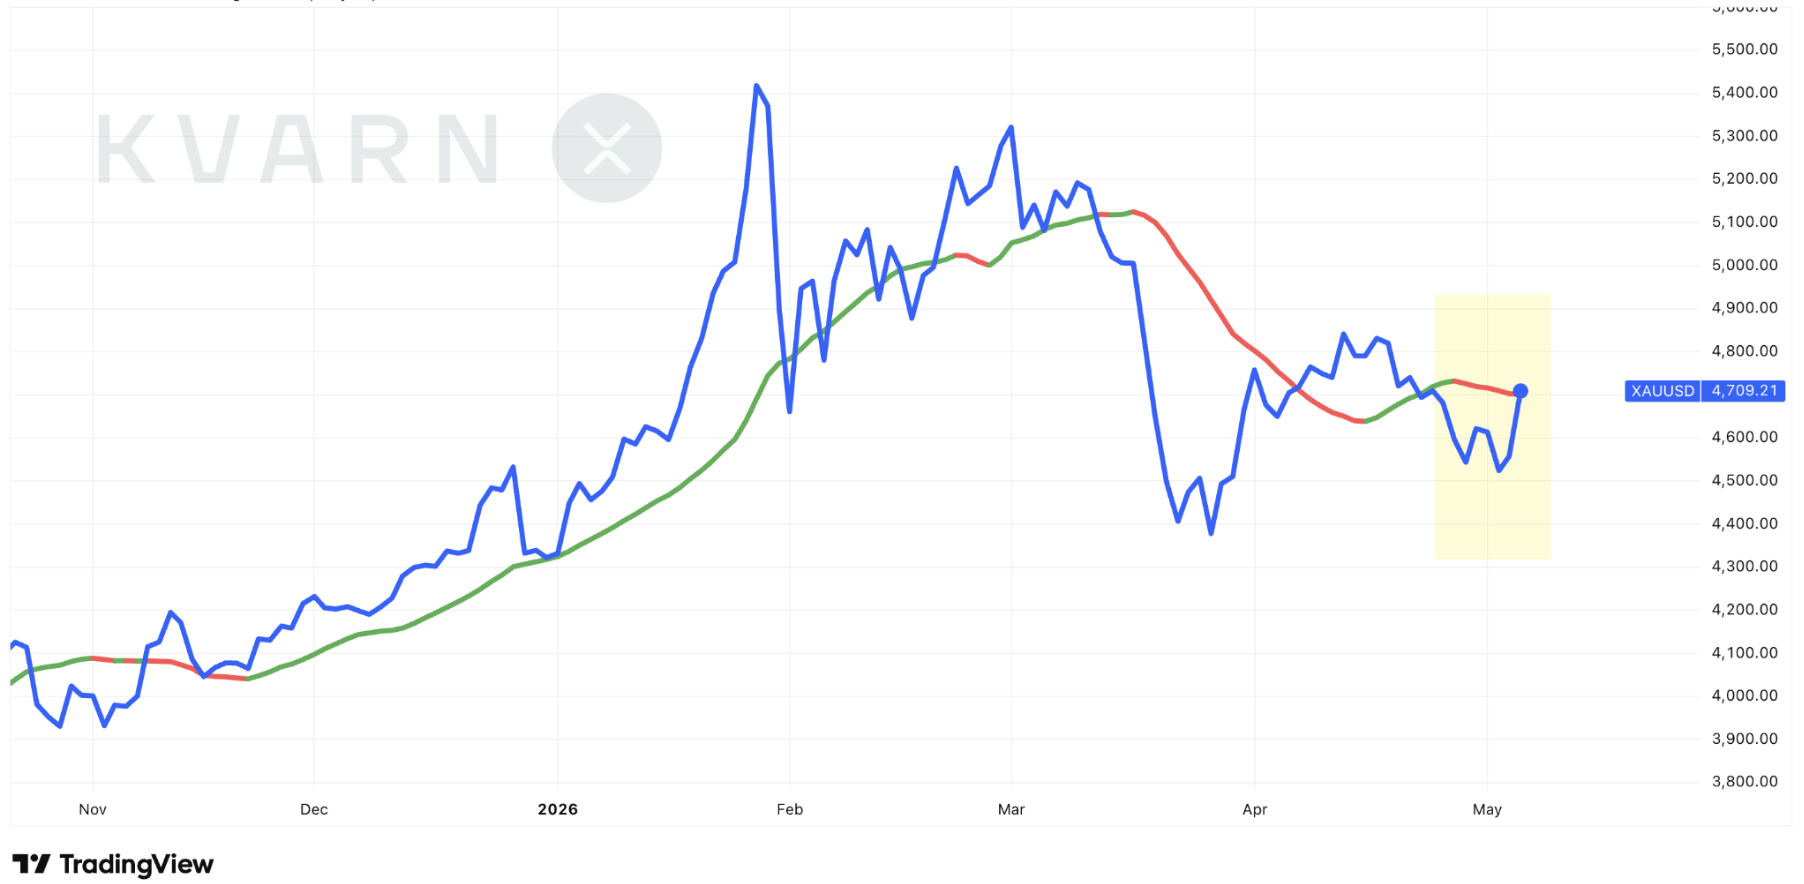
Osakemarkkina on viime aikoina kehittynyt huomattavasti kullan hintaa paremmin.
S&P 500 -indeksin ja kullan hinnan suhde on viimeisen kuukauden aikana kohonnut noin 15 prosenttia.
Viimeisen kahden kuukauden aikana tämä suhdeluku on kohonnut peräti noin 22 prosenttia.
Viimeiset kuukaudet ovat kuitenkin poikkeus viimeisten vuosien trendistä, jossa S&P 500 -indeksi vahvasta dollareissa mitatusta nousustaan huolimatta on heikentynyt kultaa vastaan.
S&P 500 -indeksin ja kullan hinnan suhde lähestyy parhaillaan 200 päivän liukuvaa keskiarvoaan.
Tämän keskiarvon yläpuolelle suhdeluku ei ole noussut tammikuun 2025 jälkeen.
Onko kullan valtakausi päättynyt? Vai olisiko pian hyvä aika siirtää painopistettä osakkeista takaisin kultaan?
Mukavaa pidennettyä viikonloppua kaikille!
4 tykkäystä
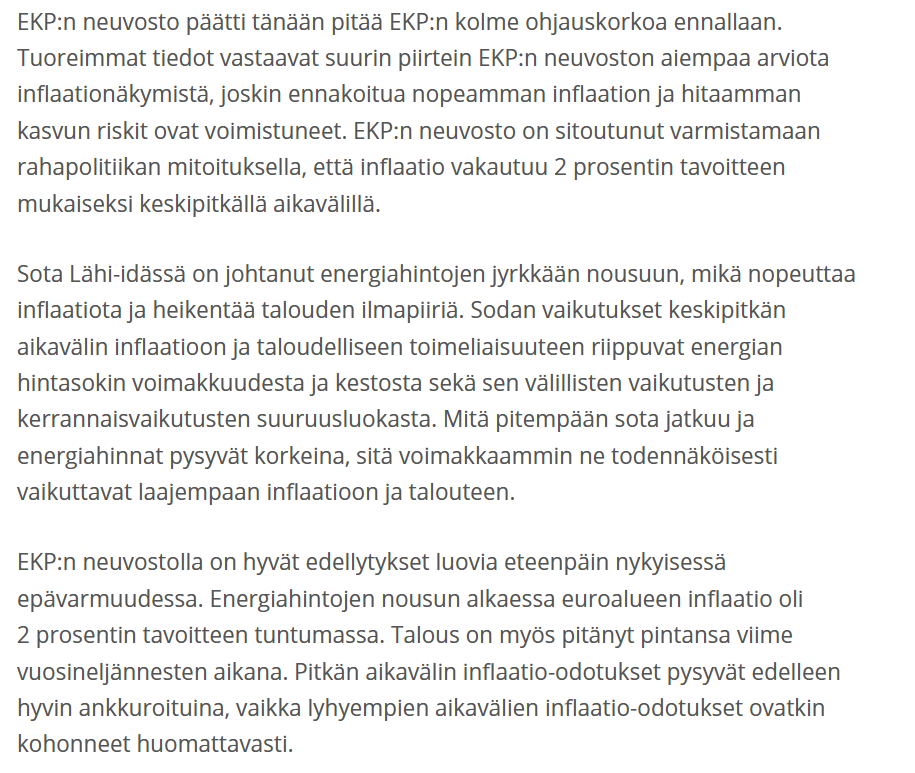
Arvelin vähän, että foorumilla moni on jo valmistautumassa vappuhulinoihin, niin tein makrokommentin valmiiksi ajoissa. Lisäilen, jos lehdistötilaisuudessa on jotakin jännää  Ja hauskaa vappua kaikille!
36 tykkäystä
Lehdistötilaisuudessa kysyttiin, onko EKP nyt lähempänä kesäkuun koronnostoa, jota markkinaodotuksissa on jo sisällä. Lagarden mukaan “kova talousdata” tukee edelleen maaliskuun ennusteiden mukaista perusskenaariota, mutta keskuspankissa ollaan nyt valppaina.
32 tykkäystä
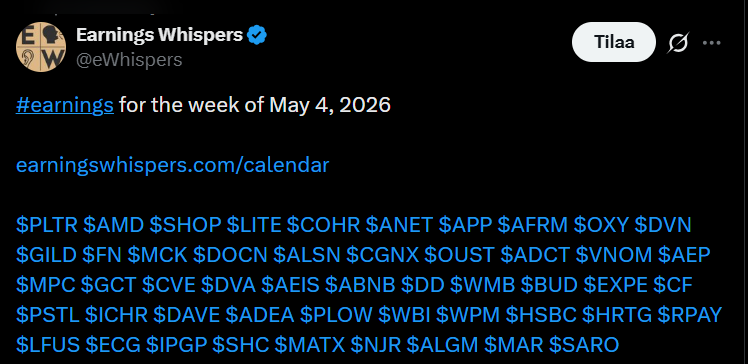
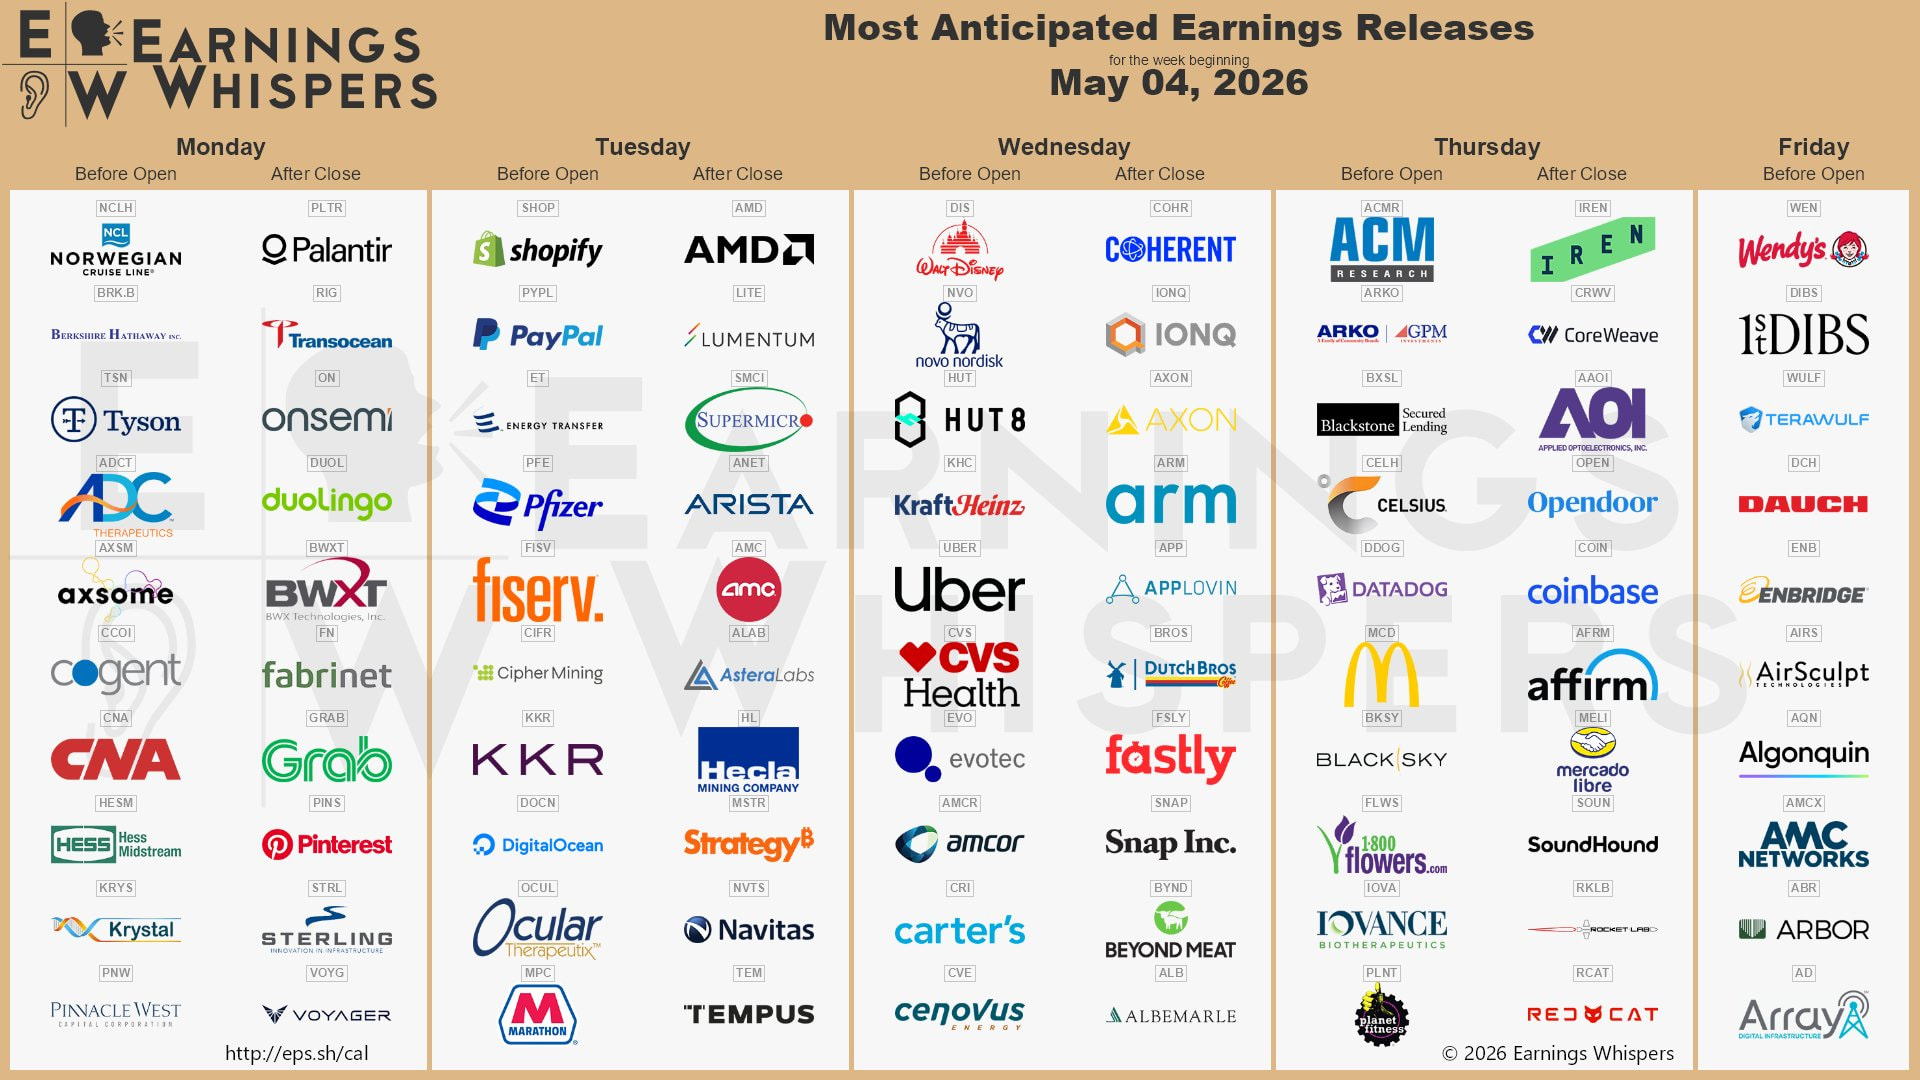
MItäs ensi viikolla tapahtuu?
https://x.com/eWhispers/status/2050210540614570491
Mitäs täällä Hesulilassa kuuluu?
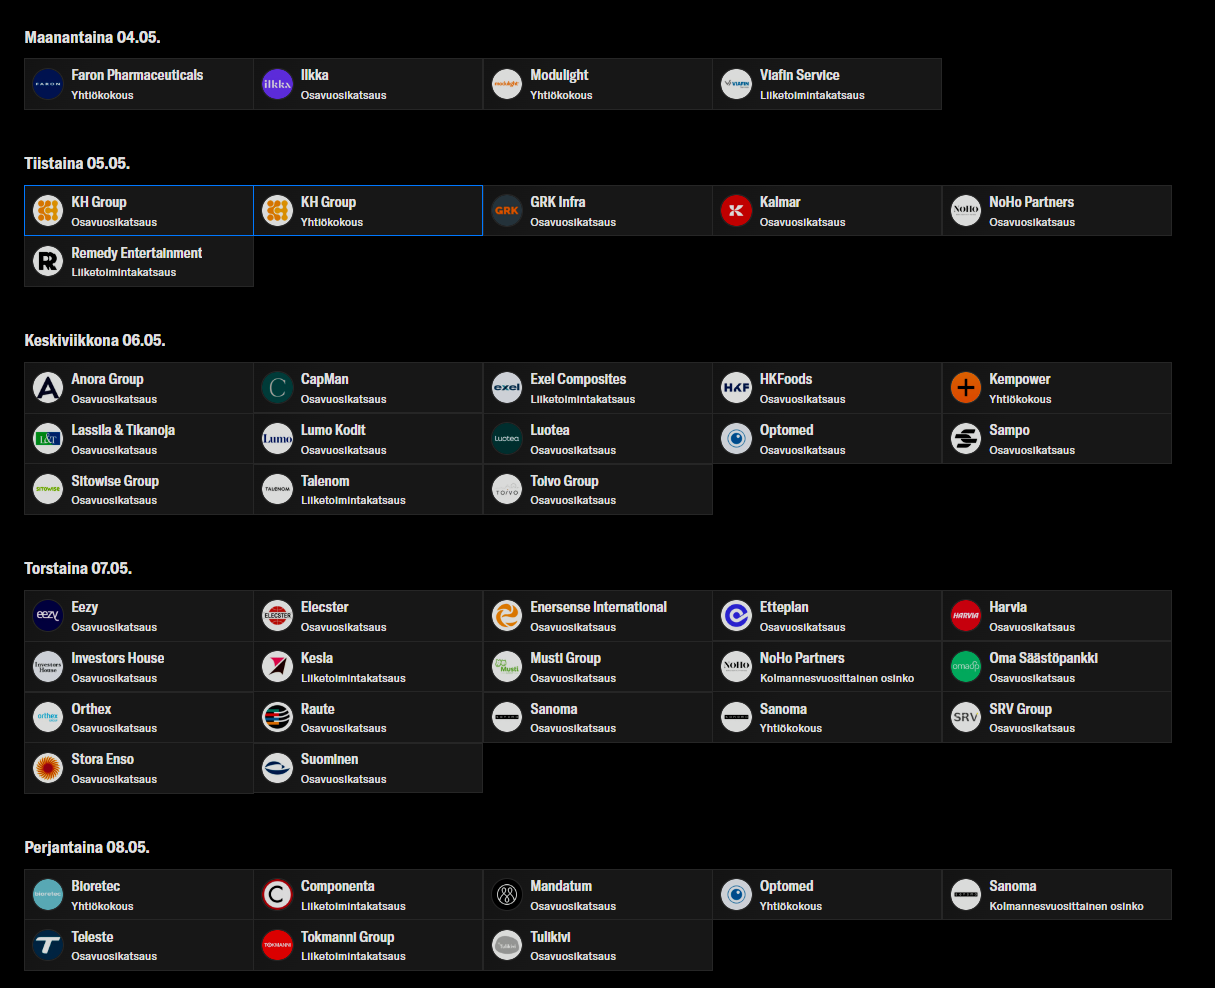
Tässä on makromenot

11 tykkäystä
Katso käppyrää ja mieti, mikä voisi mennä pieleen. Uutta ATH:ta eikun pukkaa viikottain, jos ei ihan päivittäin.
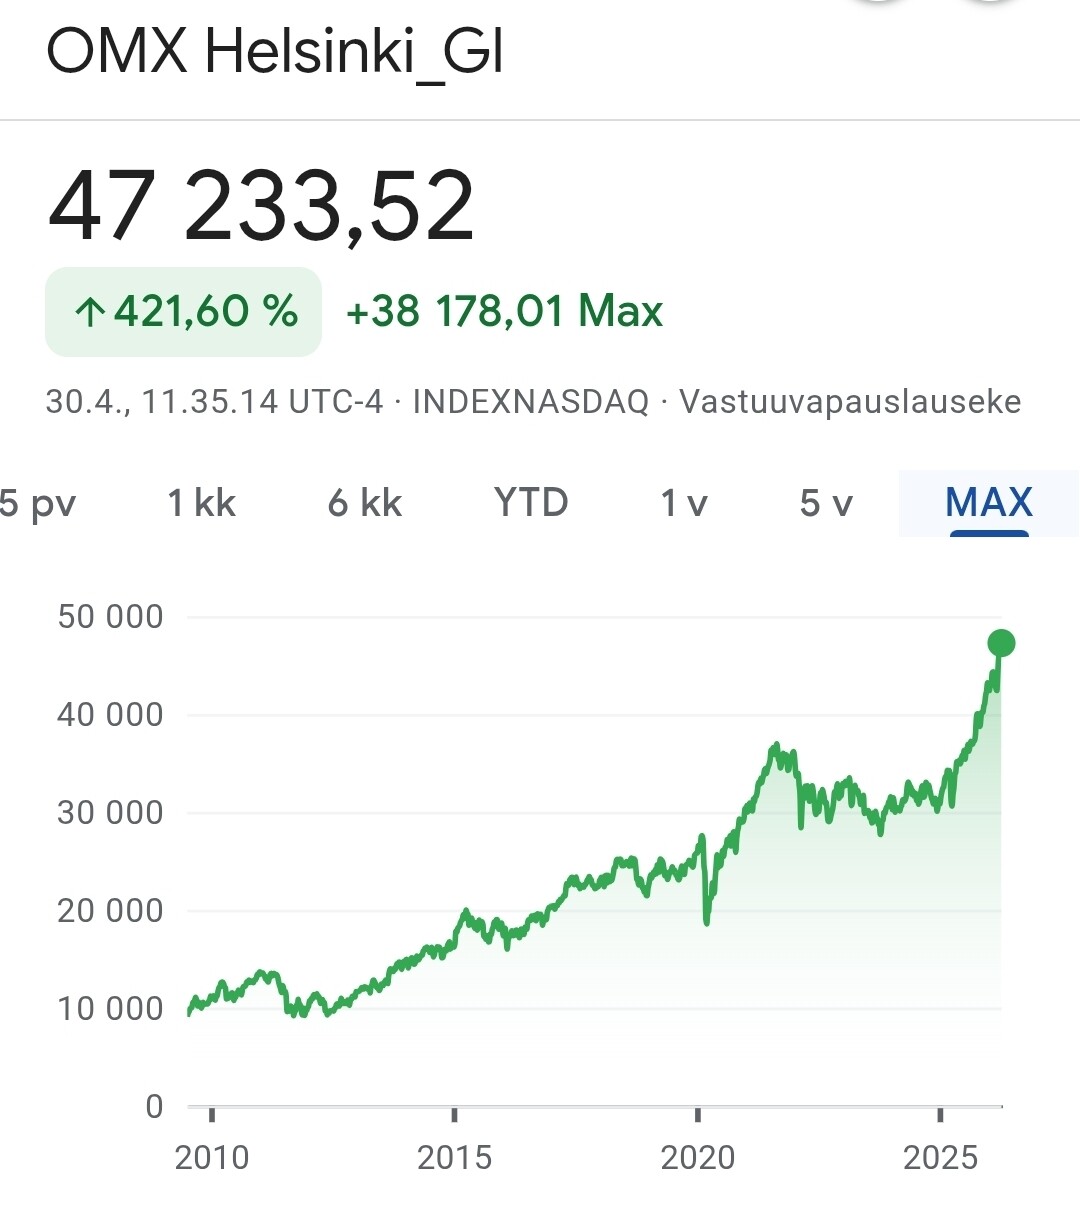
Lähde: Google Finance.
Helsingin GI-indeksi ylitti jo 47k. Ehditäänkö saavuttaa 50k ennen isoa korjausta?
Mitä ihmeen korjausta? This time is different. 
32 tykkäystä
Eikös periaatteessa pitäisi olla käytössä logaritminen asteikko tällaisissa? Tällöin käppyrä näyttäisi maltillisemmalta. Huom. myös yksittäisen osakkeen merkitys, Nokian osuus kotipörssistä lienee jo luokkaa 20 prosenttia, kun vuosi sitten oli siitä noin puolet.
7 tykkäystä
Pitäisi. 20k → 40k näyttää tuossa käyrässä suuremmalta nousulta kuin 10k–>20k, vaikka kyseessä on molemmisa tapauksissa 100% noususta.
10 tykkäystä
Valinta lineaarisen (absoluuttisen) ja logaritmisen esittämistavan välillä on makukysymys. Molemmat ovat käytössä, joskin Juurikki on pannut merkille, että jenkeissä logaritmisen prosenttiorientuneen esittämistavan suosio on suurempaa, kuin Euroopassa.
Lineaarisen esitystavan, jota Google Finance edustaa, etuna on selkeys. Siitä maallikkokin osaa katsoa, miten 10 000 euron sijoitus on kasvanut vuodesta noin 2010 alkaen. Aika tylyltähän se näyttäisi logaritmisellä kaaviolla. Juurikki, kuten moni muukin yksinkertainen maallikko, hahmottaa helpommin muutokset euroissa, kuin muutokset prosenteissa.
Lineaarisen esitystavan etu on selkeys. Pienetkin erot erottuu, kun taas logaritmisen esitystavan valinnalla saadaan helposti kaavion alku- tai loppupään erot lähes haihtumaan.
Antaa kaikkien kukkien kukkia. Pitääpä seuraavan kerran, kun tulee vastaa logaritminen kaavio, pyytää tekoälyä kääntämään se lineaariseksi eli kielelle, josta Juurikki enemmän tykkää.
@Verneri_Pulkkinen Eikö Inderes voisi laatia kirjoituksen lineaarisen ja logaritmisen esittämistavan eroista vaikka tuonne opetusosioon?
16 tykkäystä
Tässä on Timo Heikkilän juttu mm. siitä, millaisia vaikutuksia EKP:n koronnostoilla olisi tällaisessa tilanteessa.
Markkinat odottavat huhtikuun kokouksen jälkeen, että EKP nostaa korkoja jopa kolmesti kesästä alkaen. Tämä on päinvastaista kuin vielä helmikuussa, jolloin hinnoiteltiin vielä laskusykliä. Tässä ympäristössä lisäkoronnostot olisivat nimenomaan se “katastrofaalinen virhe”, joka voisi sysätä euroalueen – ja Suomen – taantuman partaalle.
Hormuzinsalmen blokki on vaikuttanut voimakkaammin Aasiaan ja euroalueeseen, jotka ovat USA:ta riippuvaisempia alueen öljystä ja raaka-ainetuonnista.
Alaotsikot:
- Markkinat odottavat EKP:lta nyt koronnostoja
- Koronnostot eivät toimi tarjontainflaatiossa
- USA ja Eurooppa kulkevat eri suuntiin
- Johtopäätös
17 tykkäystä
Itseä jäi kummastuttamaan tuo viime perjantain hyppy erityisesti Daxissa. Dax futuurit painoi 3% ylös päivän pohjilta. Öljyssä toki nähtiin parin pinnan pudotus, mutta eipä ne öljyn nousutkaan ihan kamalasti daxia ole painaneet viime aikoina. Öljyn noustua 50% pahimmilta pohjilta dax on vain pari pinnaa alhaalla. Ja öljy on vain yksi indikaattori laajemmasta tarjontakriisistä.
Mikä se tekijä oli joka yllätti markkinat? Nousu näytti saaneen vauhtia ekp korkokokouksesta. Mutta eihän koronnostoille ollut mitään todennäköisyyttä markkinoilla. Eikä EKP ikinä nostaisi korkoja ennen Fediä… varsinkaan kun Euroopan inflaatio on selvästi alle jenkkien. Kuunnellessani pressiä ei myöskään tullut mitään erityisen hyvää kuvaa tai uutta. Lähinnä nostettiin hanskat pystyyn. Samoin kuten Fedillä, koronnostot nähdään mahdollisena mutta niistä ei haluta antaa ohjausta tilanteen ollessa epävarma. Staglaafiouhkaa koskevassa kysymyksessä lähinnä kierrettiin kysymys toteamalla että ikävä termi joka assosioidaan liikaa 70-lukuun.
Missasinko jotain?
Muutenkin osakemarkkina tuntuu nyt vähän liian härkäiseltä joka suunnalla. Myönnän olevani vähän biasoitunut jäämään karhumoodiin. No… laitoin kuitenkin shortit tulille aamusta.
7 tykkäystä
Kiitos, tämä innoitti katsomaan tarkemmin Helsingin pörssin lukuja.
Ei siis siinä, ettenkö katsoisi niitä usein mutta kun katsokaas tässä uudessa maailmassa Helsingin pörssi (jota kutsuttiin vielä vuosi sitten Hesuliksi!) nousee prosentin päivässä ja Nokia vähintään 6 %. Niinpä tunnusluvut muuttuvat nopeasti. 
Käsittelen aihetta huomenna Vartissa enemmän, mutta näillä VEHI-metodilla tehdyillä spekseillä OMXH25 -indeksin (mihin voi sijoittaa ETF:n kautta) arvostus näyttää kalliilta…
On parempi myös hieman kiusoitella jo materiaalilla, koska näin todennäköisesti saan rikkaampia näkökulmia sekä korjattua virheitä ennen Vartin tekemistä.
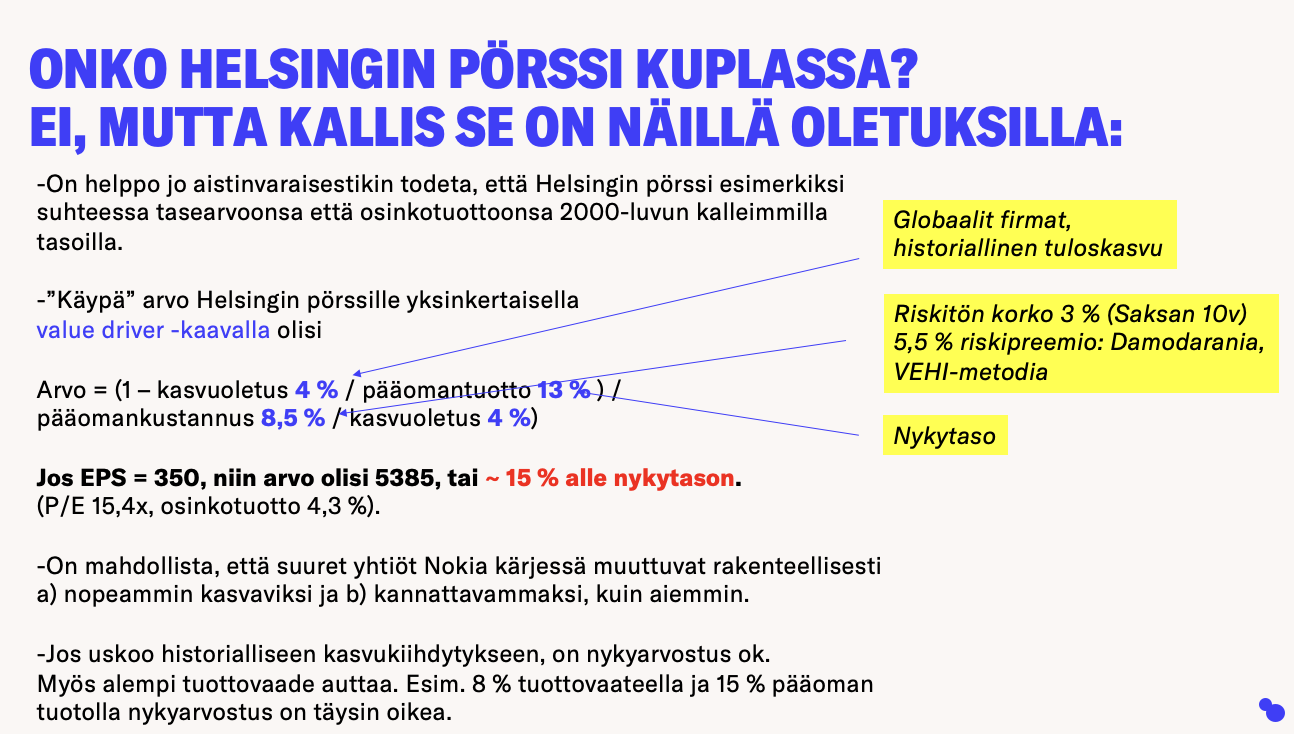
Tottakai, näistä oletuksista voi käydä paljon keskustelua. Miksi juuri 8,5 % pääoman kustannus, miksi ei 10 % Tai 8 %? Miksi 4 % kasvu, eikä 5 % jne. Sen lisäksi koko malli on staattinen. Mitä jos tulokset harppaavat vaikka pari vuotta eteenpäin 10 %:ia per vuosi ja vasta sitten tasoitutaan 4 % kasvuun?
Joka tapauksessa näyttää siltä, että sijoittajat odottavat Helsingin pörssin (HEX25) evoluution jatkumista:
Hesuli (2022–2025) → Helsingin pörssi (2025–2026) → AI-MEGAHEX (2026–> )
Onneksi pienyhtiöiden omistajien ei tarvitse moista keulimista stressata.
Ps. Helsingin pörssin vanhin ETF, Seligsonin, on tuottanut perustamisestaan 2002 lähtien 10 % vuodessa. Saman verran, kuin SP500.
Hyvä idea!
Lisäys.
Ei ole tarkoitus pelotella ketään millään malleilla, mutta mielestäni jos puhutaan arvostuksesta se pitäisi perustua kasvuun, kannattavuuteen ja tuottovaateeseen. Value driver on kätevä ikuisen kasvun arvon kaava, millä testata eri oletuksia.
Kun puhutaan hinnoittelusta, saa lätkiä “peer multippeleita” yms. miten haluaa mutta hinnoittelu on eri asia, kuin arvottaminen.
43 tykkäystä
Tuoreen kauppakamarikyselyn perusteella tunnelmat eivät ole happamoituneet tammikuusta juurikaan vaan edelleen tuleva nähdään hieman valoisampana. Teollisuus varsinkin vetää hyvin:
24 tykkäystä
Vartti ulkona teemalla, mitä jo eilen ketjuun nostinkin.
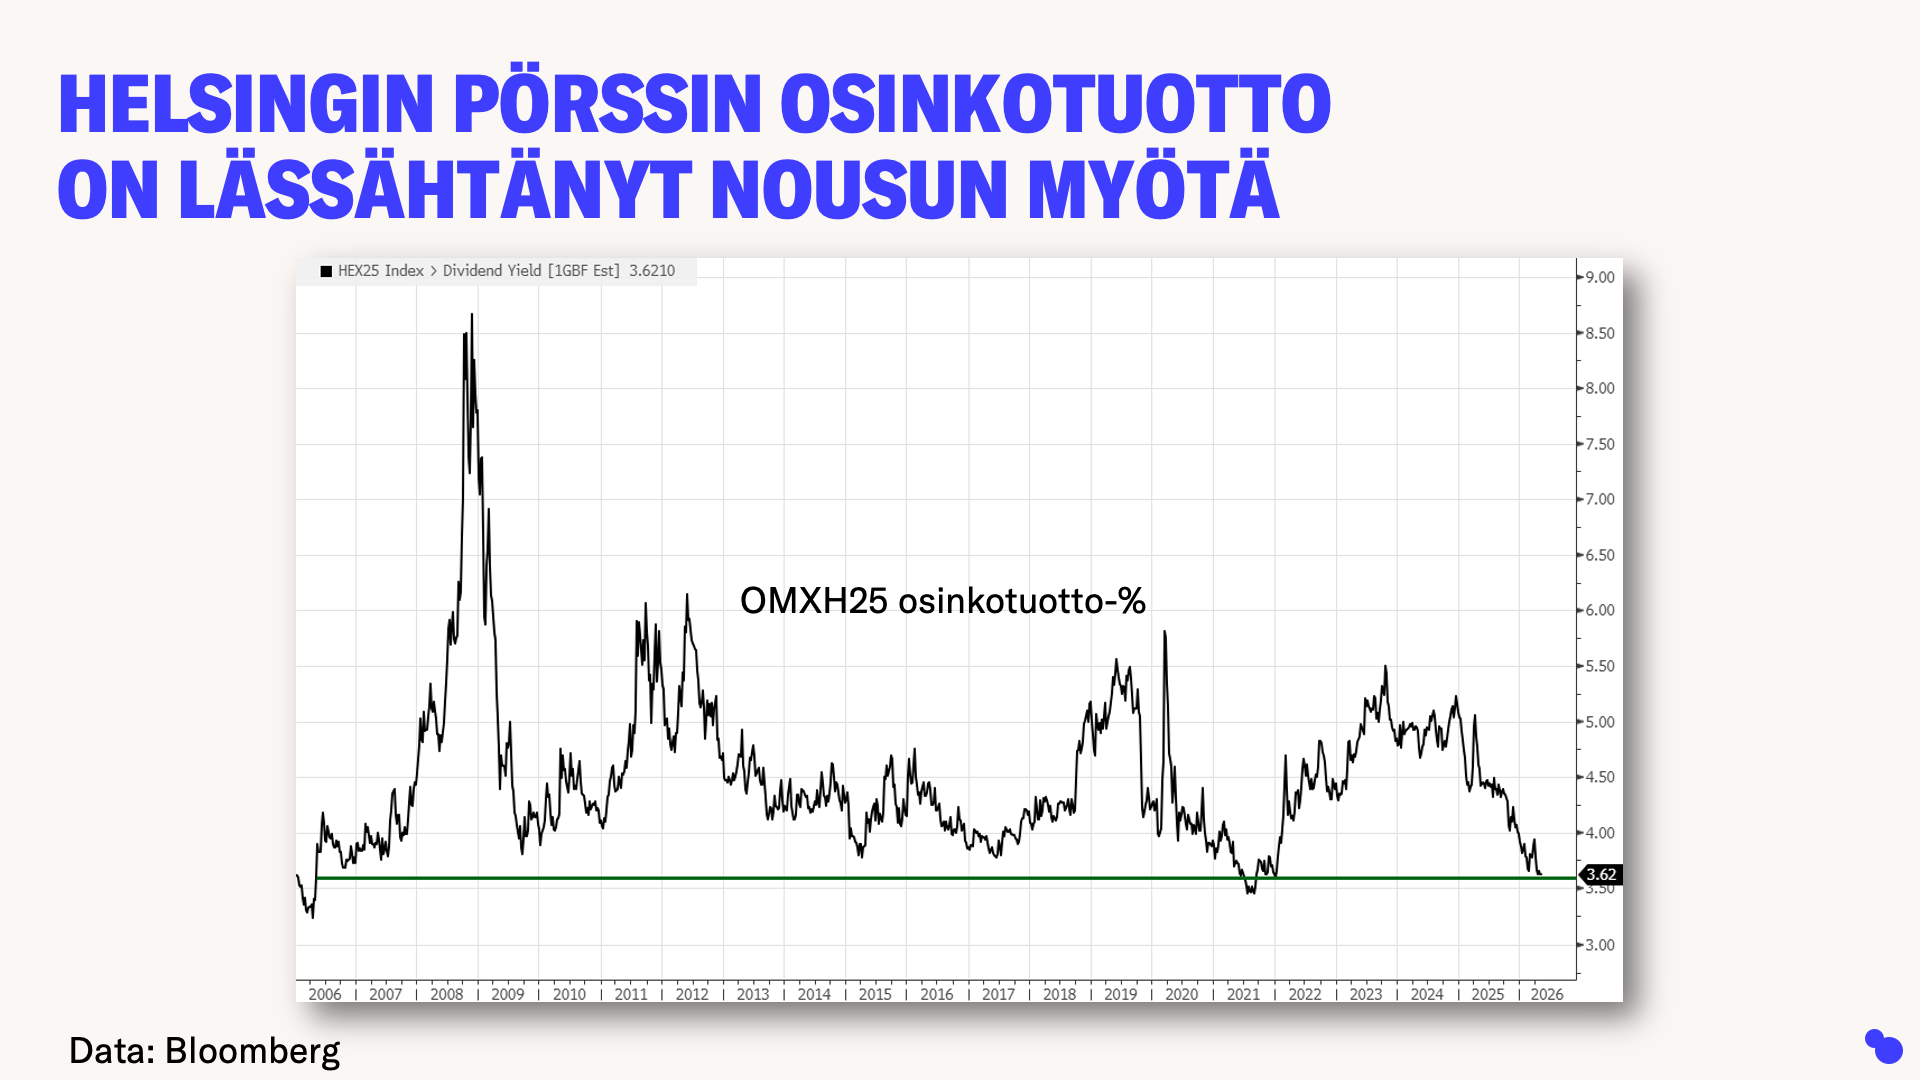
Kansankielisin tapa katsoa hinnoittelua on mulkaista osinkotuottoa.
Sekin on painunut 20 vuoden pohjatasoille.
45 tykkäystä
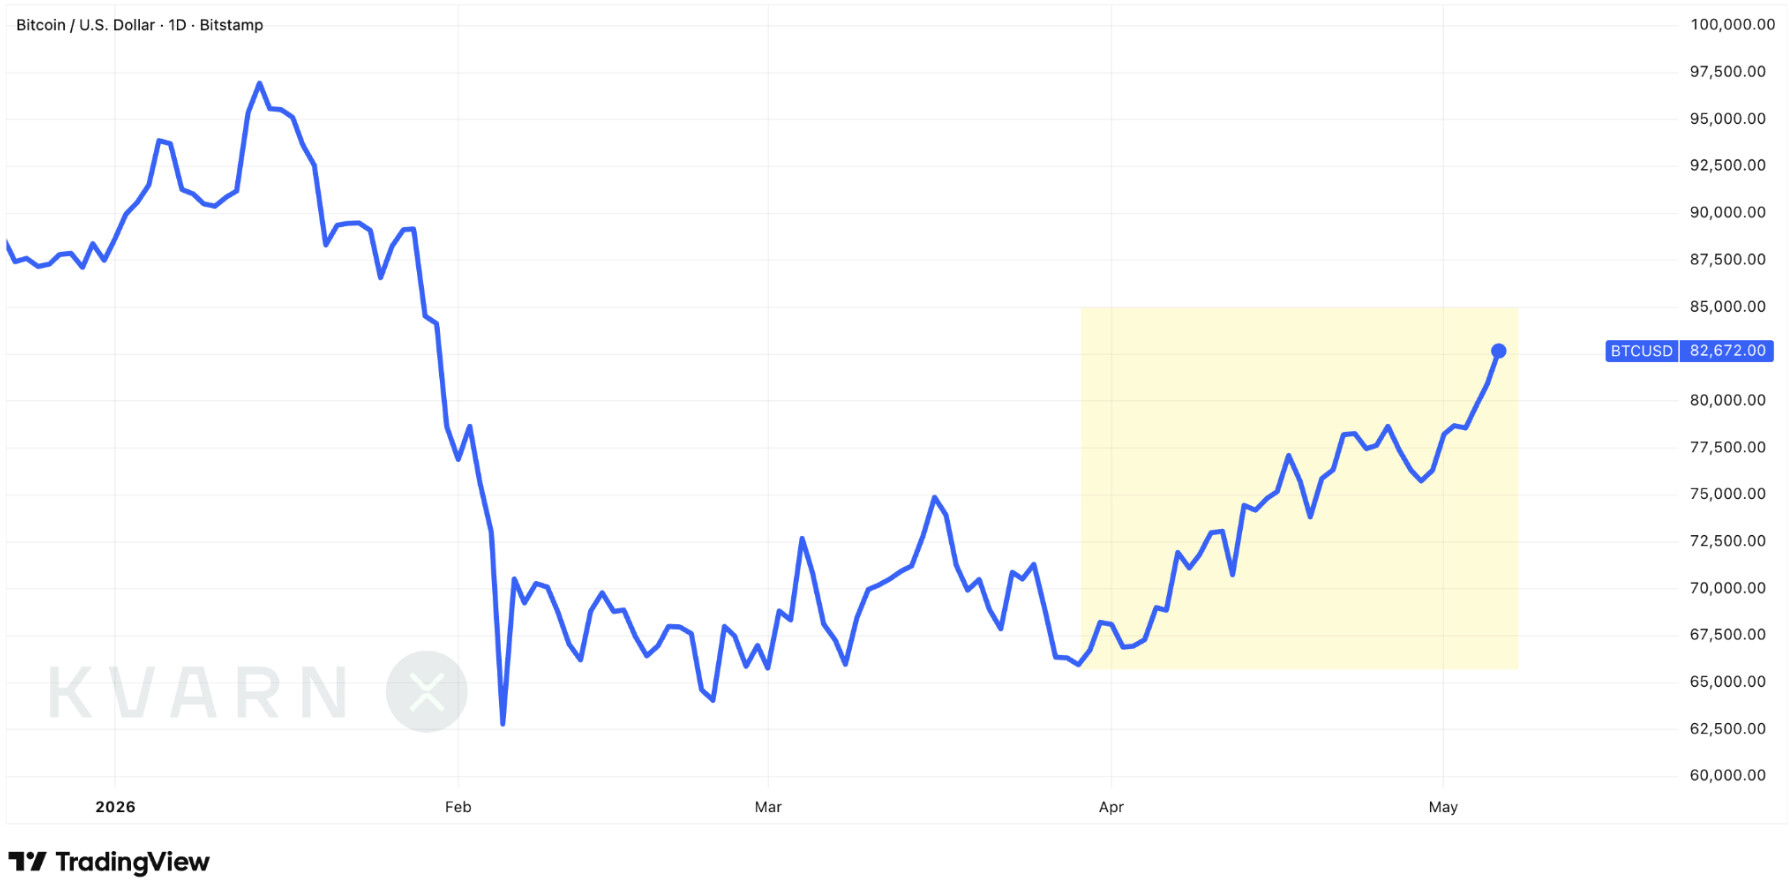
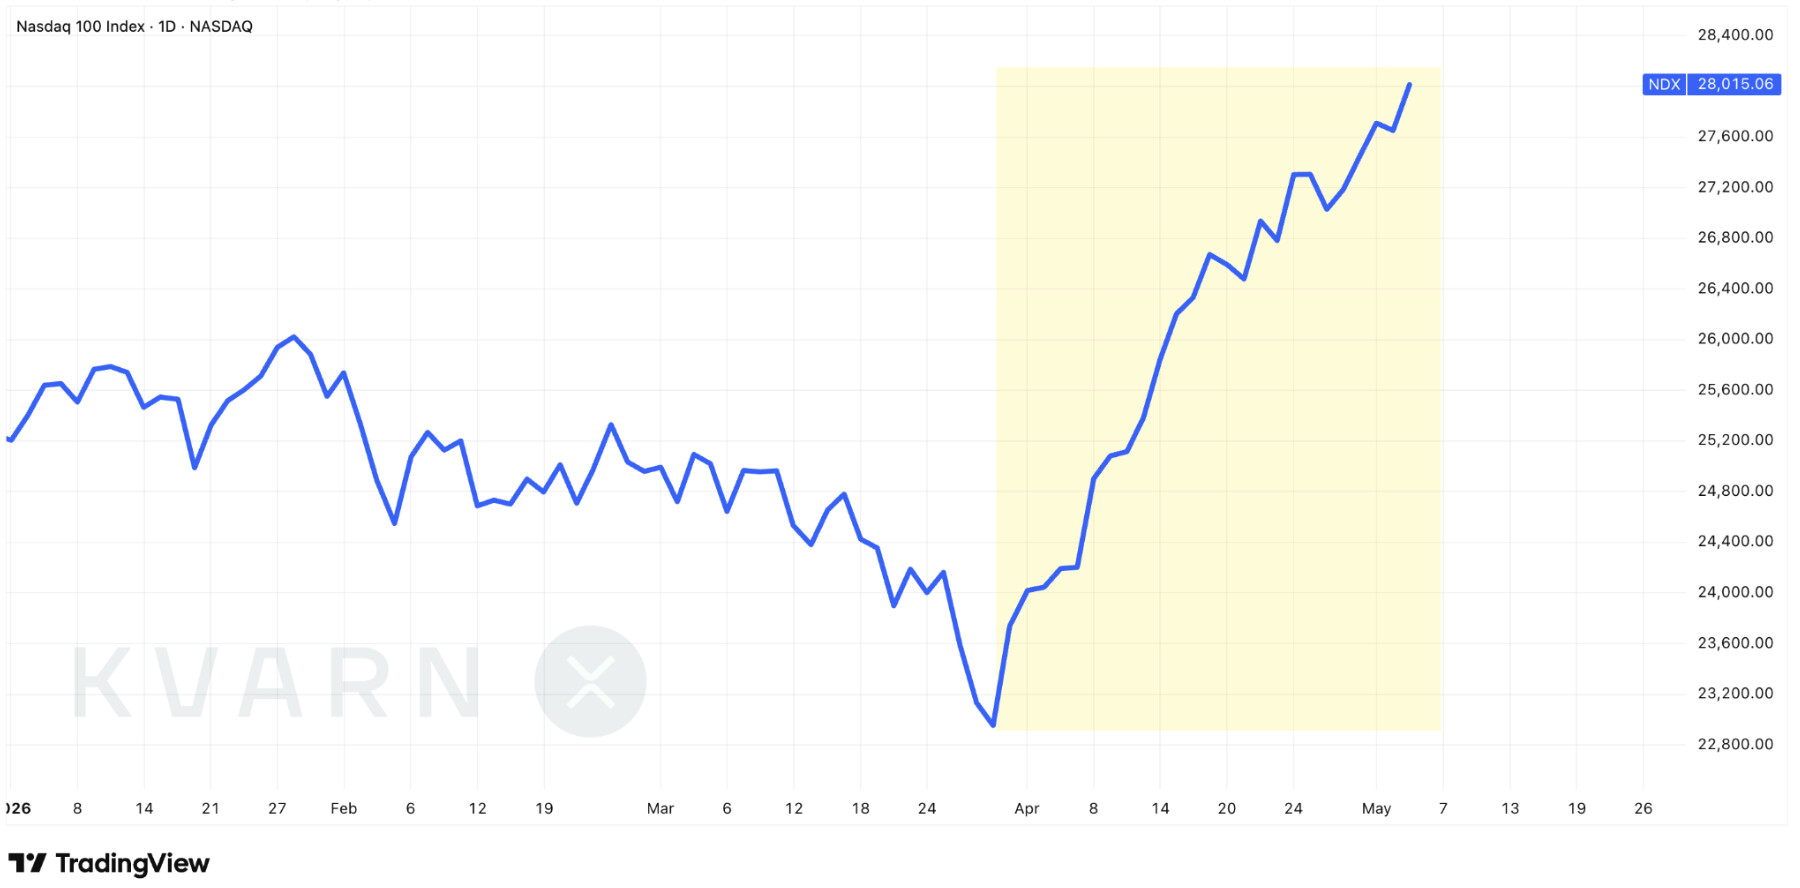
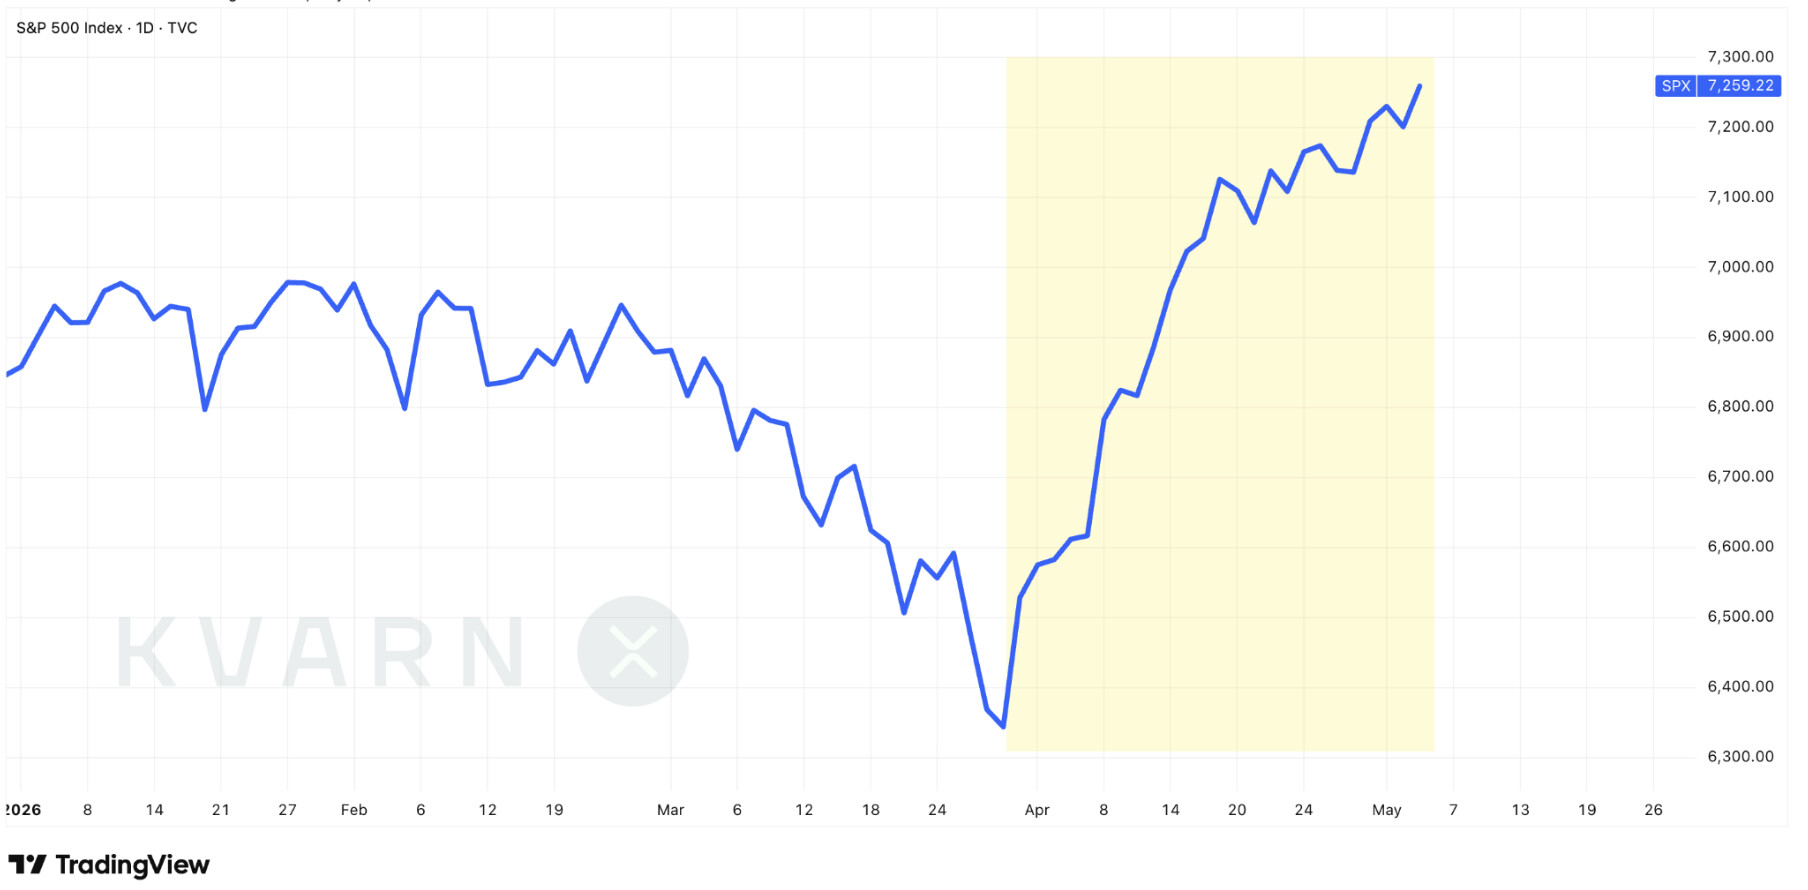
Sijoitusmarkkinat ovat viime viikkoina olleet rajusti noususuunnassa.
-
S&P 500 -indeksi nousi tiistaina jälleen uusiin ennätyslukemiin.
-
Nasdaq 100 -indeksi on noussut vielä rajummin.
-
Myös kryptovaluutta bitcoinin kurssi on kääntynyt selvään nousuun.
-
Myös kullan hinta on juuri kohonnut takaisin yli 20 päivän liukuvan keskiarvonsa.
Mukavaa viikkoa!
17 tykkäystä
Uutta jaksoa pihalle Jukalta ja Tuomakselta!!
12 tykkäystä
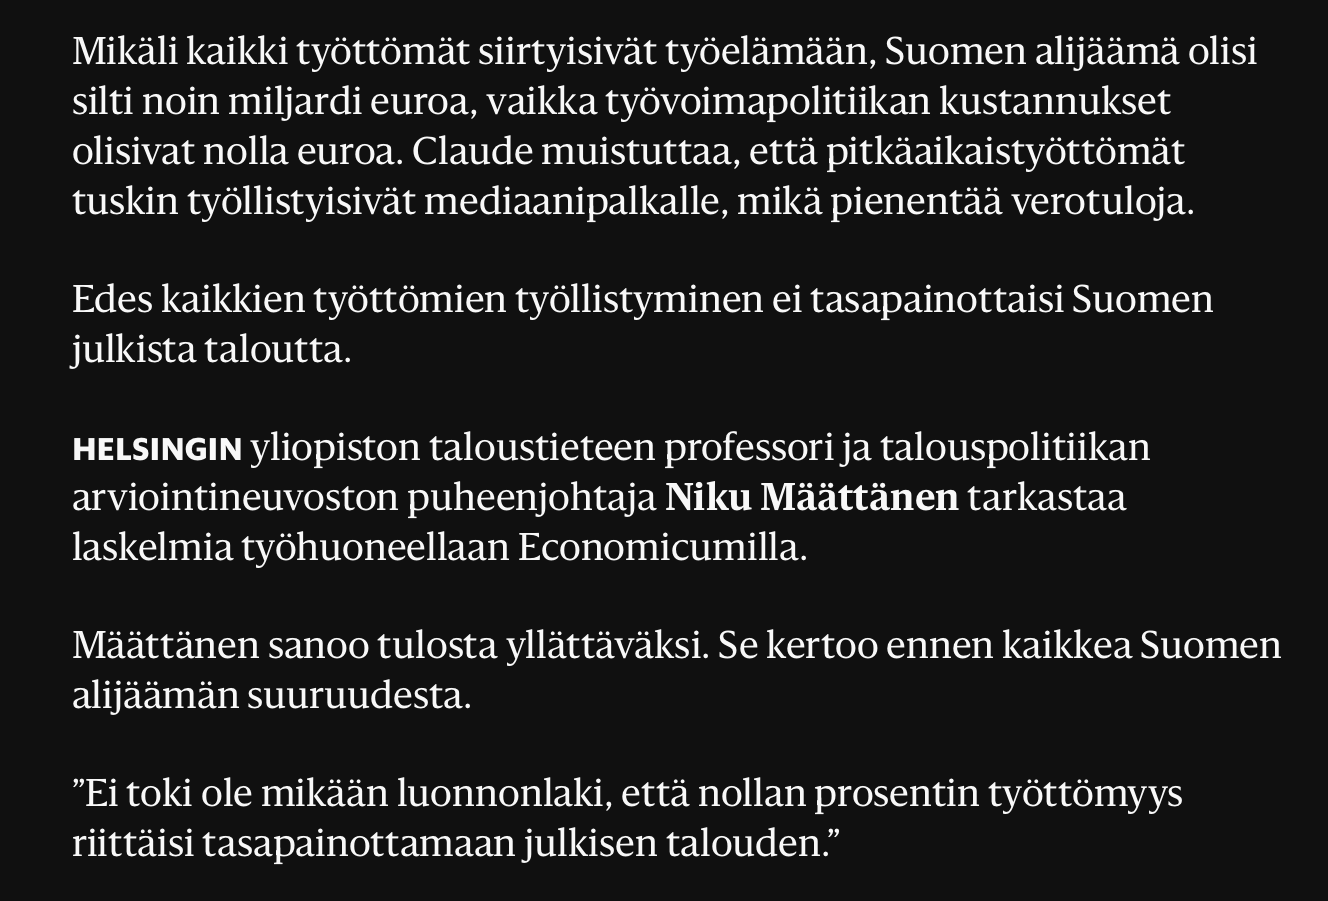
Kotimaassa odotettavissa tulevinakin vuosina runsaasti lisää leikkauksia ja veronkorotuksia, jotka tietenkin syövät Suomesta riippuvaisten pörssiyhtiöiden tulosta ja painavat sitä kautta erityisesti kotimaisessa pienyhtiökenttässä niitä firmoja, jotka eivät ole tajunneet kansainvälistyä paremmille apajille:

69 tykkäystä
Eipä taida valtion talouden kestävyyden kannalta kovinkaan montaa valtiota löytyvän koko maailmasta. Velkatasot ovat jokseenkin älyttömät ja velkojen kasvu vaan jatkuu. Jossain vaiheessa keksitään joku älytön ratkaisu, jolla valtioille lainanneet huomaavatkin saavaansa sijoituksistaan jotain muuta kuin rahaa.
10 tykkäystä