https://twitter.com/LiveSquawk/status/1521490288954548224
13 tykkäystä
Eikös nämä luvut ole aika positiivisia siihen nähden, että valtaosa asiantuntijoista povaa väistämätöntä maailmanloppua hetkenä minä hyvänsä 

3 tykkäystä
Tilanne on kieltämättä mutkikas ja paljon on karhumaisia näkemyksiä liikkeellä: kontrasti vuodentakaiseen on valtava. 
Periaatteessa vahvat talousluvut Yhdysvalloista on hyvä uutinen, koska stagflaatiopelot pysyvät aisoissa.
Toisaalta hyvät lukemat ruokkivat koronnostoja. Vahva talous kestää niitä, mutta osakkeisiin vaikutus on negatiivinen tuottovaateen nousun kautta kun vaihto eli korot nousee. Toisaalta vahva talous tukee tuloksia ja osakkeita.
Optimaalinen skenaario olisi, että inflaatio lössähtäisi kohti 2 %:in tavoitetta ja samalla talous kasvaisi kohtalaisesti. Mitä tärkeintä, niin että näistä tulisi taas jokseenkin ennakoitavia.*
Epämieluisinta osakkeille olisi stagflaatio mitä vastaan taisteltaisiin koronnostoin vaikka talous kipuilisi taantumassa ja osakkeet olisi ojassa.
Ehkäpä jossai määrin yksinkertaistetun ”ison kuvan” voi mieltää noiden kahden lopputuleman väliseksi tasapainoiluksi tällä hetkellä.
Sama pätee Eurooppaan ja Helsingin pörssiin, mutta täällä tilanne on vielä vaikeampi Venäjän energiasta riippuvaisuuden sekä heikomman talouden takia.
Euroopplaispörssien piti kokea maailman nopein tuloskasvu tänä vuonna, se meni vaihteeksi penkin alle. 
*Jos olisimme varmoja että 3 % 10v korko on se huippu ja sen jälkeen korot mörnii, uskaltaisin veikata melkoisen osakerallin puolesta. 
29 tykkäystä
Karhuisten näkemysten keskellä on hyvä vilkuilla sitä toisenkin laidan näkemystä.
Tässä ketjussa ihan hyviä nostoja.
https://twitter.com/wolfejosh/status/1521155236131479553
14 tykkäystä
Hyvä nosto. En ole varma käykö noin juuri ensi kokouksessa, mutta tätä näkemystä että Fed joutuu lopulta himmaamaan koroissa ja pian meillä saattaa olla uusi QE päällä nostellaan siellä ja täällä.
Se olisi BULLISH etenkin kasvufirmoille.
Pitää muistaa myös että Fed ei ole edes vielä kiristänyt ruuvia juuri lainkaan, mutta markkina tekee sitä parhaillaan heidän puolesta (korot, kosahtavat osakkeet).
Mutta, monella tapaa talous ei näytä vielä tuollaista heikkoutta.
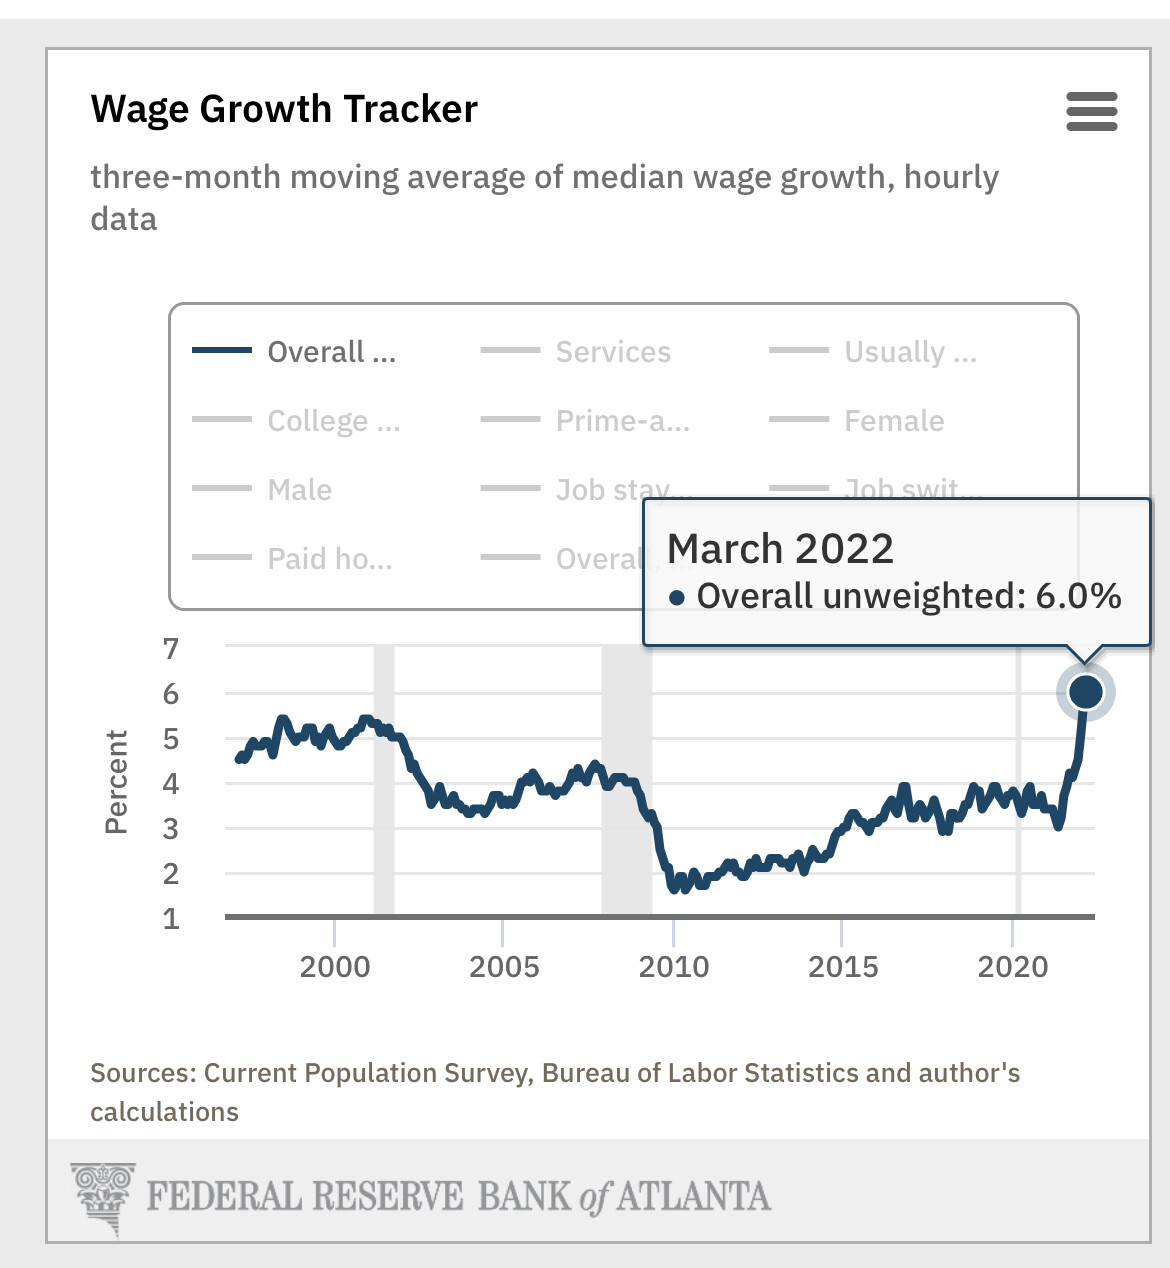
Ja, esimerkiksi palkat nousevat melkoista vauhtia. Tässä Atlantan Fedin wage tracker. Palkkojen kasvu tekee inflaatiosta kestävämpää, kun on varaa kuluttaa. Toki 6 % nousu on alle 8 % inflaation Yhdysvalloissa mutta silti.
Myöskään asuntomarkkina ei näytä vielä hintojen hyytymistä, vaikkakin esim. lainahakemukset putoavat maassa.
20 tykkäystä

Tuokin.
Joku aika sitten Powell sanoi että työmarkkina on “unsustainably hot”. Ja sen jälkeen uusin data kertoo että yhä kuumempi.
5 tykkäystä
Reaalipalkkakehitys on tässä tilanteessa negatiivinen (6% - 8% = -2%). Se siis vähentää kulutuskysyntää, jos jätetään huomiotta muut liikkuvat erät, kuten säästöasteen meno miinukselle.
USA:ssa tilanne ei ole niin huolestuttava, kuin meillä Suomessa. Mitä enemmän kulutuskysyntää leikataan alhaisilla palkankorotuksia, sitä huonommin taloudessa menee.
Sijoituspalstalla tietysti tarkastellaan palkkoja pelkkänä kulueränä. Yksittäisen firman kohdalla tämä näkökulma on perusteltu, vaikkakin yksipuolinen. Koko yhteiskunnan ja talouden kannalta liian pienet palkankorotukset eli reaalipalkan alennukset ovat kulutuskysynnän alenemisen takia housuihin pissimistä pakkasella.
17 tykkäystä
Näinhän se on mutta syy siihen miksi palkkoja ei täällä euroopassa nosteta on se että kilpailukyvyn täytyy pysyä yllä, tuottavuuden, kuin myös investointien. Toisaalta myös inflaation on oletettu olevan väliaikaista. Mitä kävisi jos nousseet kustannukset lyötäisiin suoraan palkkoihin? Täällä palkkakehitys on yleensä vain yhteen suuntaan… palkka ei jousta alaspäin. Täällä pitäisi palkan myös joustaa siinä tapauksessa alaspäin kun inflaatio lähtee taittumaan.
Sota, pakotteet, energia, raaka-aineet, tuotannon pullonkaulat ovat syy täällä inflaatiolle, ei se että täällä menisi jotenkin poikkeuksellisen hyvin. Se että hintojen nousu johtuu muusta kuin noususuhdanteesta ei oikein anna pelivaraa mihinkään suuriin palkankorotuksiin.
Käyhän siinäkin aika ohraisesti jos kilpailukyky tuhotaan isoilla palkankorotuksilla. Kyllä tässäkin tietty maltti on valttia. Tai sitten palkan pitäisi joustaa myös toiseen suuntaan.
5 tykkäystä
Tuchmanilla asiaa muurin takana.
3 tykkäystä
Huomenta!
Täällä onkin jo ansiokkaasti puitu Yhdysvaltain taloutta ennen Federal Reserven korkopäätöstä. Tulen siis taas illalla linjoille klo 21 koostamaan korkopäätöksen tärkeimmät aiheet. Pähkinänkuoressa: 50 korkopisteen nosto odotuksissa ja tietenkin kiinnostaa se, onko 75 pisteen nosto seuraavaksi pöydällä (futuurimarkkinan todennäköisyyksissä on, Bloombergin konsensuksessa ei). Työmarkkina on todella vahva, mutta kestääkö kuluttaja. Tiivistäisin problematiikan ehkä näin (poiminta kokousennakosta, ohessa myös linkki koko tekstiin):
Tervetuloa linjoille illalla 
62 tykkäystä
Eurooppa on jo vahvistanut kilpailukykyään USAan verrattuna 5% euron heikentymisen kautta. Onko Eurooppa niin onneton, että tarvitsee vielä toiset 5% kilpailukykyä lisää reaalipalkkojen alentamisen kautta?
2 tykkäystä
Juuri tästä syystä palkankorotuksiin tarvitaan ennustamattoman inflaation aikoina uusi sopimusmalli, jossa on se parin prosentin pohjaosa ja sen päälle inflaation mukaan määräytyvä osa. Työmarkkinaosapuolet voivat sitten ihan keskenään neuvotella, mikä osa pohjaosan ylittävästä inflaatiosta nostaa palkkoja.
Tällä sopimusmallilla palkankorotukset joustaisivat myös alaspäin, jos inflaatio päättäisikin laskea.
Otsikkona on pörssien suunta. Inflaation huomioiva palkankorotusmalli olisi eduksi myös pörssille, kun meno saataisiin tasaisemmaksi ja vältyttäisiin kulutuskysynnän romahduksesta.
5 tykkäystä
Makrodataa on tarjolla hyvin laaja kattaus. Mutta Fedin mandaatti ei muistaakseni liity “vahvaan talouteen” tai matalasuhdanteen torjumiseen vaan työllisyyden edistämiseen samalla hintavakaudesta huolehtien.
Fed päätti Jackson Holessa elokuussa 2020 että se ei enää käytä ollenkaan malleja eikä ennakoivia indikaattoreita.
Työmarkkinoilta tuleva data on hehkuvan kuumaa. Fed ei yritä mallintaa tulevaa kehitystä vaan toimii tuon tulikuuman datan pohjalta.
Lähtökohta on nyt se että Fed kiristää rahoitusoloja ja antaa markkinoiden omatoimisesti kiristää niitä niin kauan kunnes työmarkkina on sustainably warm.
Millä aikataululla ja millaisten vaiheiden kautta unsustainably hot ==> sustainably warm?
En todellakaan yritä arvata.
Mielestäni Fedillä on absurdi hybris suhtautumisessaan varallisuusarvoihin.
Fedin mielestä varallisuusarvoihin ei tarvitse kiinnittää mitään huomiota niin kauan kuin inflaatio on maltillista. Se maltillinen inflaatio Fedin mielestä kertoo siitä että wealth effect ei ole paisunut liikaa niin että se olisi ylikuumentamassa taloutta.
Fed kuvittelee että se voi koska tahansa halutessaan yhtäkkiä säätää varallisuusarvoja juuri passelisti alaspäin sen jälkeen kun se on ensin antanut niiden hallitsemattomasti paisua enimmäkseen epäsuorasti Fedin toiminnan seurauksena mutta myös melko suoraan niitä ylöspäin pumpattuaan (mbs-ostot).
Nyt ollaan äärimmäisen tukevasti siinä vaiheessa että Fed toivoo hyväosaisten elämään nakertavaa epävarmuutta siitä voivatko hyväosaiset suhtautua varallisuusarvoihin mark-to-market.
Aika näyttää koska tapahtuu jotain sellaista että Fedin asenne muuttuu.
11 tykkäystä
Tästä olen samaa mieltä
Tähän hyvään huomioon voisi lisätä, että kilpailukykyä ehkä kannattaisi miettiä enemmän yksittäisten euromaiden kohdalla.
Päätellen siitä minkälainen vientimonsteri euroalue on, meillä ei ole kokonaisuutena kilpailukykyongelmaa. Jollain yksittäisellä Suomella voi olla. Mutta Saksalla tuskin on. Itseasiassa, varmaan parasta mitä euroalueelle voisi tapahtua olisi “liian” raju palkkojen nousu Saksassa mikä elvyttäisi maan heikkoa kotimaista kulutusta ja siirtäisi töitä heikommi pärjääviin maihin.
Saksan palkkojen nousu tästä vinkkelistä olisi ihan… bullish. 
12 tykkäystä
Hetkinen, tarkennatko vielä miksi Saksalla menisi nyt jotenkin erityisen hyvin.
Maa on vientiteollisuusmaa, ja vienti yskii nyt, mm. komponenttipulan takia eräs automerkki ei ota edes tilauksia vastaan. Samaan aikaan maa kärsii ennätyskalliista energiasta, ja on energiariippuvuudessa Venäjästä ihan kärkimaa housut kintussa jne jne.
Kyllä se euron kurssi kuvaa nimenomaan saksan ongelmia, tietysti osana eurooppaa. Suomen tapaiset pienemmän maat voivat toimia paljon ketterämmin. Toimivatko, on tietysi eri asia. Suomen työllisyysaste esimerkiksi on onneton, ja tämä konkretisoituu nyt kun rahaa ei riitäkään enää kaikille jaettavaksi kun maksajia ei ole tarpeeksi.
3 tykkäystä
Tämä on aika olennainen osa Suomen kilpailukykyä ja kun aina linkkailet tänne fiksuja artikkeleita, niin joku “Saksan työmarkkinat for dummies ja onko aiempaa punaisemmalla kanslerilla tähän vaikutusta” ois kiva!
1 tykkäys
Olisi pitänyt tarkentaa, että näin siis ainakin ennen nykyistä energiakriisiä ja komponenttipulaa. 
Tosin tämäkin tilanne kuvaa hyvin Saksan mallin (vientivetoisuus) heikkoutta: heti kun maailma yskii eikä bemarit maistu on talous pulassa.
Takana on hyvin ylätason ajatus siitä, että talousalueen veturin pitäisi olla kysynnän veturi, ei kysynnän imijä. Kuten Yhdysvallat on maailmantaloudelle “spender of last resort” minkä takia se on monille maailmantalouden ailahteluille melko immuuni jopa.
Saksasta ekonomisti Michael Pettisillä on ollut vuosia hyviä kirjoituksia maan vaihtotaseen epätasapainosta (super ylijäämäinen) ja miten se heijastuu maan kotimaiseen kulutukseen ja toisaalta muualle.
Suosittelen hänen ja kaverinsa tuoreehkoa kirjaa Trade Wars are Class Wars missä mm. Saksan tilannetta on käyty hyvin ymmärrettävästi läpi.
Lyhyesti: Saksan talous voi todella pahoin 90-luvulla ja oli käytännössä kilpailukyvytön. Maassa tehtiin massiiviset Hartz-reformit, jossa palkkojen nousua jarruteltiin. Kun tätä on jatkunut vuosikymmenet, olemme tilanteessa missä kotimainen kysyntä on heikkoa koska isompi pala kakusta menee vientivoittoja takoville firmoille. Vaihtotase on superylijäämäinen ja kertyneitä säästöjä saksalaiset sijoittavat heikolla menestyksellä, kuten Etelä-Eurooppaan.
Euroalueen sisällä ongelma on ollut, että jos jokainen maa ei lähde samalla tavalla kurittamaan kotitalouksia kuin Saksa, ne joutuu kilpailussa alakynteen ja vaihtoehdoksi jää työttömyyden kasvu tai velkaantuminen Saksalle. Jälkimmäinen helpompi, ja tsadam eurokriisi ja euroalueen ongelmat.
Tämä on aika vanha, mutta eiköhän aja asiansa koska Pettisin argumentit ovat olleet suht samoja vuosia. Mikä indikoi että ne toimii kun ei tarvitse kauheasti muutella.
https://carnegieendowment.org/chinafinancialmarkets/51899
Lisäys: tai esim. tämä tviittiketju https://twitter.com/michaelxpettis/status/1475437492199469058
19 tykkäystä
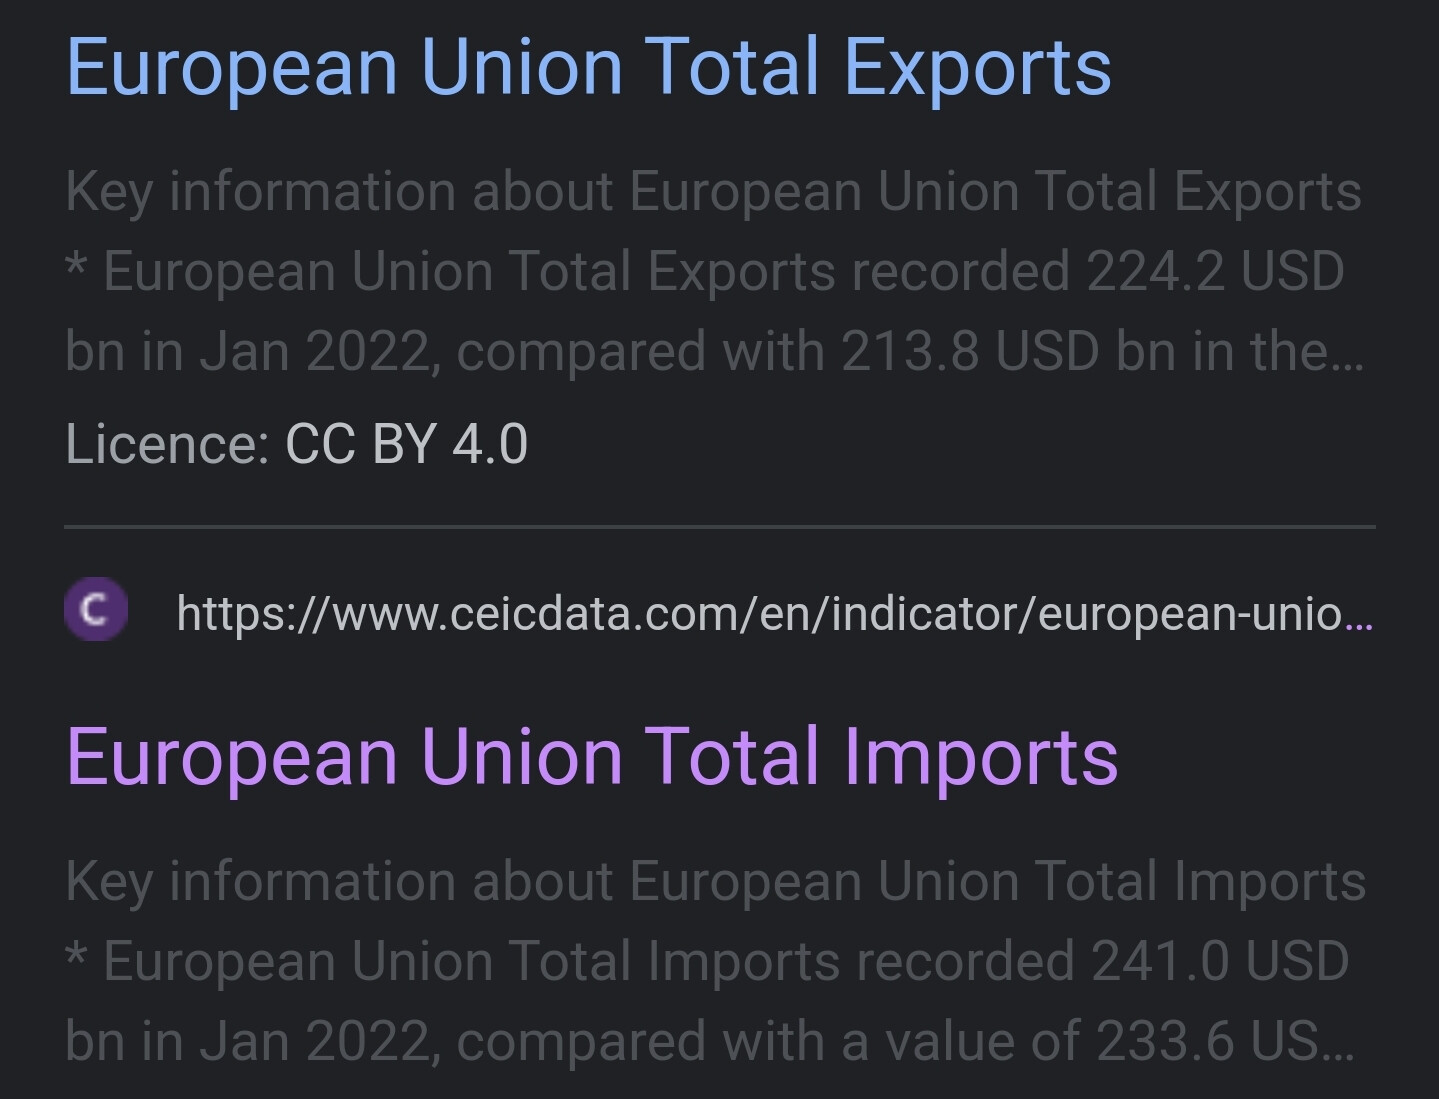
Taitaa tuonti kyllä olla suurempaa kuin vienti euroopassa. Muita vientimonstereita ei euroopassa ole kuin Saksa, jossa vientitulot ylittää reilusti tuonnin.
twiitti
Näe uudet twiitit
Keskustelu

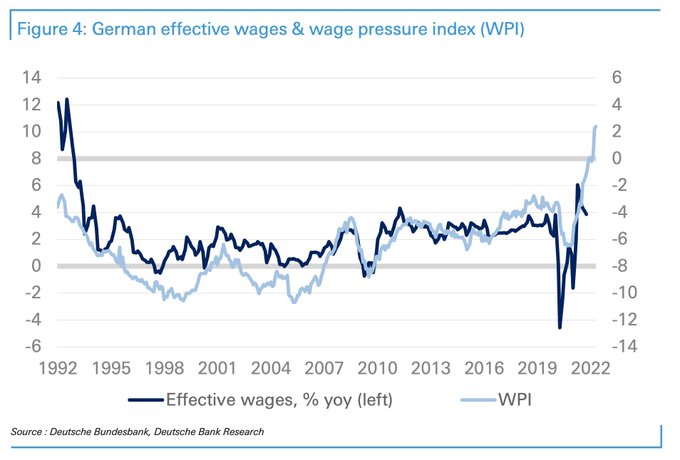
Good Morning from #Germany where risk of price wage spiral is real & not just product of #inflation angst ingrained in German DNA. Last week’s IGM demand for 8.2% pay increase (for 12mths) for steel industry provided another reminder that German wage pressure index turned red hot
Käännä twiitti
8.15 ap. · 4. toukok. 2022·Twitter Web App
Ja heti löi AI tällaisen eteen. Onhan tuo aika hurja lähtökohta neuvotteluille.
6 tykkäystä