Man bør tilføje inflationsudviklingen til den samme graf. Siden 2008 er inflationsmålene trods flere QE-programmer ikke blevet nået. Det rejser spørgsmålet, om QE i sidste ende er et så effektivt værktøj alligevel? Det var noget “nyt” efter finanskrisen i 2008. Akademisk er der ikke fundet en klar sammenhæng mellem QE og inflation. Meget vigtigere drivkræfter for inflation er globale værdikæder og for eksempel olieprisen. Disse dominerer i øjeblikket.
Frem for alt er formålet med QE at sænke langsigtede renter. Virkningskanalerne er mange:
Investorer og markeder ændrer deres porteføljer i en mere risikabel retning, når centralbanken er involveret på markederne med at købe langsigtede lån.
QE øger markedernes likviditet. Centralbanker skaber nye digitale penge på deres egen balance, som de bruger til at købe for eksempel obligationer. Den øgede efterspørgsel driver prisen op og renten ned. De frigivne penge ender så, hvor de ender. QE er altså ikke direkte pengetryk, som ofte generaliseres. Derfor fører det ikke nødvendigvis direkte til inflation sammenlignet med for eksempel at uddele checks til borgerne fra statens side.
Rentefald devaluerer valutaen, især i en åben lille økonomi (f.eks. Sverige).
QE letter staternes økonomiske forvaltning, fordi de kan optage lån til en lavere rente.
Det øger tilliden til økonomien og dermed forventningerne.
Det er et tegn på, at de korte renter forbliver lave i længere tid end forventet (QE skal stoppes, før de korte renter røres).
Nogle negative konsekvenser:
Staternes budgetunderskud vokser på grund af lave renter.
Inflationsforventningerne stiger (måske).
Moralsk hazard på markederne: både i politik og økonomi. => politiske reformer undlades, fordi man alligevel får penge. På markederne tages der overdrevne risici, fordi Fed er på investorernes side: f.eks. den nuværende Stonks-kultur. Lån gives også til aktører/projekter, der normalt ikke får dem.
QE gavner tydeligt mest den ejerklasse i samfundet, fordi værdien af deres ejendom stiger. Det skaber også fremragende betingelser for at tjene penge på gæld, når finansieringsomkostningerne for gælden er så lave. Denne udvikling øger uligheden i indkomst på lang sigt, hvilket fører til f.eks. populismens fremmarch.
QE lider sandsynligvis af faldende marginalnytte (jo mere det gøres, jo mindre effekt opnås).
De lange renter er/var allerede negative, det er altså konstant sværere at opnå fordel.
QE-foranstaltninger er traditionelt blevet indledt, når der er en klar ulempe på markederne, f.eks. mangel på likviditet, øget usikkerhed osv. (Finanskrisen 2008, eurokrisen i 2010’erne, coronakrisen 2020). Under normale omstændigheder er disse ikke nødvendige, så det er svært at sige, om fortsættelsen af QE er til nogen nytte, hvis der ikke er en klar ulempe på markedet.
At stoppe QE (QT) er virkelig smertefuldt. Især i en situation, hvor inflationen skaber sine egne problemer, og den økonomiske vækst tydeligt er aftagende. Der er stor usikkerhed i økonomien. Nogle af disse QE-effekter går også i den modsatte retning og kan derved endda forværre situationen.
Den ugentlige investorrapport fra Nordea var mere omfattende end normalt, så jeg lægger den her. Et par interessante grafer… og @musa_2 får lidt at tygge på igen
Danske Bank vurderer, at Den Europæiske Centralbank (ECB) vil hæve styringsrenten tre gange i år på grund af den accelererende inflation. Ifølge banken vil rentestigningen være markant hurtigere end hidtil antaget. Danske Bank forventer, at ECB vil hæve styringsrenterne allerede i juli.
Banken forventer, at inflationen vil falde i 2023, og at rentestigningen samtidig vil aftage.
@Verneri_Pulkkinen, har der været en artikel om dette i Vartti? Jeg kan ikke huske noget om Europa, selvom jeg mener, jeg har set alt. Hvad er forventningen i forhold til Europa her? Tre renteforhøjelser i 2022 og inflationen aftager først i 2023…
Ikke direkte om Europas udsigter til rentestigninger. Den mulighed, at rentestigningen aftager på et tidspunkt, når inflationen og økonomien aftager, har jeg spredt i snart et år. Det er stadig en reel mulighed, måske endda mere sandsynlig, selvom den er modnet i fred.
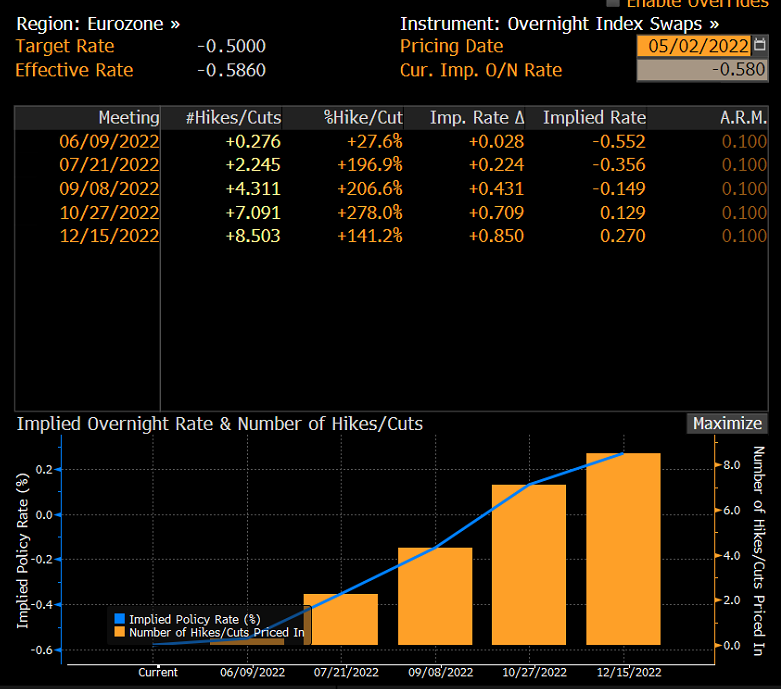
Her er eurozone-rentestigningsforventningerne fra Bloomberg. Markedet forventer nu, at renten stiger med 0,85 procentpoint til praktisk talt 0,27 % i plus.
Jeg forstår dog ikke, hvorfor der er en forventning om 8 stigninger i år, når renten praktisk talt kun ville stige med 3-4 stigninger, forudsat 0,25 % stigninger ad gangen.
Med hensyn til renter: USAs 10-årige obligation ramte netop 3% for første gang siden 2018. Det er vildt, når renten for kun to måneder siden stadig kun var 1,7%.
Hvis du er skræmt af teknologifirmas faldende kurser, så går det heller ikke så godt for bankerne i USA. JPMorgan (JP Morgan), Bank of America og Citi er praktisk talt på eller endda under niveauet før coronapandemien. Det samme gælder hele SP500-bankindekset. Årets kursændring er dybt i rødt.
Hvis rente- og økonomiudsigterne var stærke, skulle man tro, at bankaktiernes udvikling ville være stærkere.
Tilføjelse: For eurozonen er dette godt opsummeret i dette billede.
På en eller anden måde er mængden af risici begyndt at skræmme mig. Der er blevet pumpet penge ind på markederne, så seddelpressens lejer er blevet røde, og nu raser inflationen. For at tæmme den er der brug for rentestigninger, men vil den gældsplagede europæiske økonomi f.eks. kunne modstå rentestigninger? Ukraine-krigen kan udvides, og der kan bruges begrænsede masseødelæggelsesvåben, hvilket ville få børserne til at kollapse. Kina kæmper med strenge corona-nedlukninger. Stigende råvarepriser kombineret med stigende renter kan være fatale for nogle virksomheder. Jeg har selv overvejet at sælge aktier i to selskaber, fordi de har givet stor fortjeneste, og den største stigning sandsynligvis er bag os. Jeg er lidt på glødende kul med hensyn til, hvad jeg skal gøre, måske sælge og i stedet investere i ETF’er.
Tiårige statsobligationer nåede hurtigt 3 % i går. Dette niveau er kun blevet nået et par gange siden finanskrisen. Gennemsnittet siden 2010’erne har været over 2 %. Finansieringsbetingelserne strammes hurtigt, da statsgældens rente afspejles i alle andre renter.
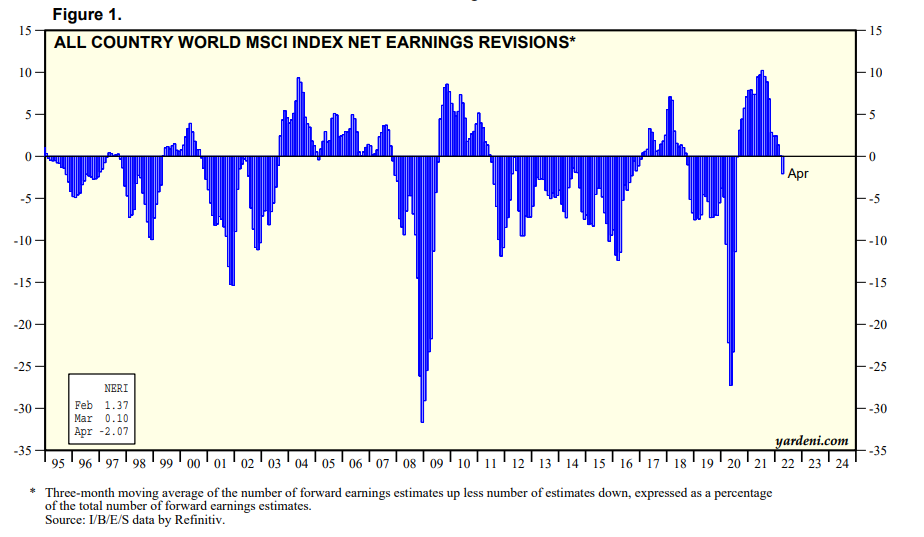
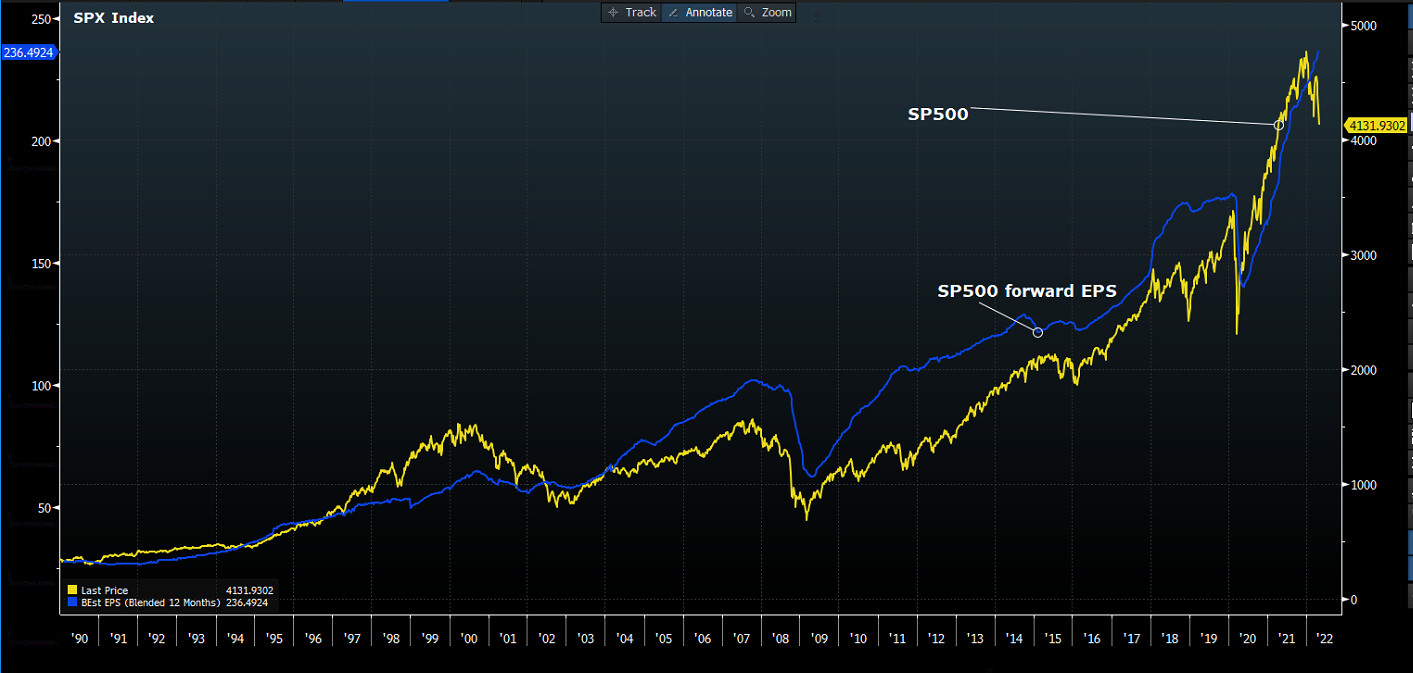
J.P. Morgans kvantstrategier påpeger, at indtjeningsestimaterne netto nedjusteres nu. Dette er naturligvis “normalt” i den forstand, at analytikernes konsensus kronisk er for optimistisk. Ikke desto mindre har de seneste års børsrally været understøttet af en løbende opjustering af estimaterne. En afkøling på dette område kan ifølge dem også signalere et fald i inflationen og renterne…
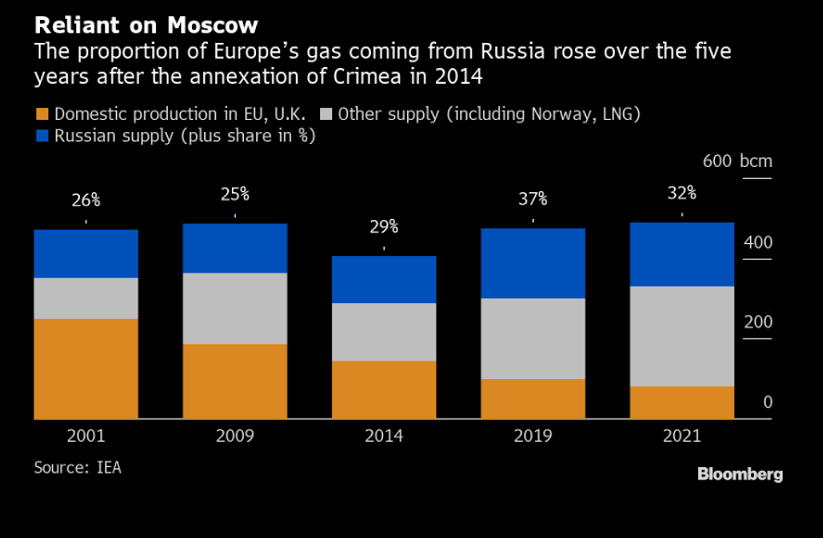
En tredjedel af Europas gas kommer fra Rusland. Hvis energiforsyningerne afbrydes, vil industrien her være i problemer, og priserne vil stige yderligere.
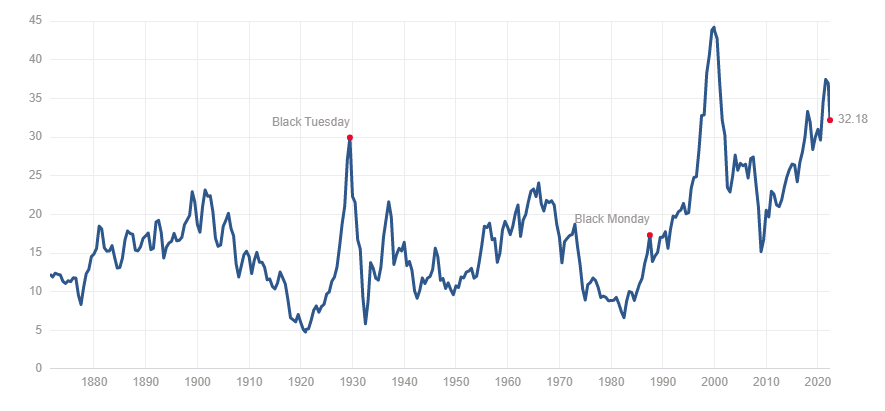
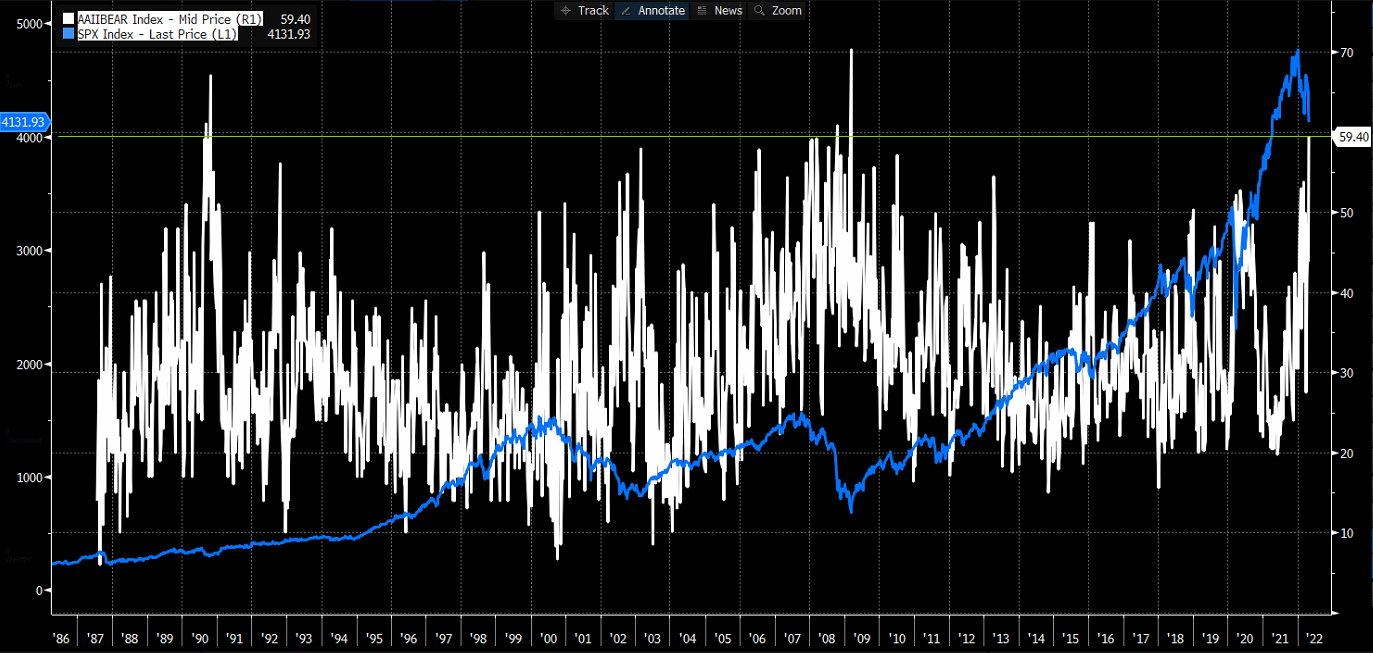
Dette er en af de kurver, som JPow har sagt, at han følger nøje.
I 2018 strammede Fed pengepolitikken forebyggende, fordi de frygtede, at vi var for tæt på fuld beskæftigelse i forhold til inflation.
At lønudviklingen forblev så moderat under fuld beskæftigelse lige før pandemien, fik Fed til at tro, at det var sikkert at opgive forsøg på at bekæmpe inflationen forebyggende.
Det seneste tal er nu bekymrende.
Det er også et Damokles-sværd over børsnoterede selskabers resultater. Det betyder ikke, at resultaterne ikke fortsat kan forbedres. Men det tilføjer en ekstra risiko for resultatudviklingen sammenlignet med situationen i begyndelsen af 2020 for eksempel.
I 2002 steg lønningerne for meget i forhold til konjunktursituationen, hvilket delvist bidrog til dårlige resultater.
I 2006 og 2007 havde arbejdsgiverne lært at konkurrenceudsætte medarbejdere globalt mod hinanden, hvilket holdt lønudviklingen moderat i forhold til konjunktursituationen og fremmede en fremragende resultatudvikling.
Efter finanskrisen var arbejdsmarkedet usædvanligt ubehageligt for jobsøgende og usædvanligt gunstigt for arbejdsgivere. Dette fremmede en hurtig genopretning af resultaterne, men var for eksempel en reel risiko for Obamas genvalg.
Jeg synes, at videoen herunder hører til denne usædvanligt gode tråd. @Antti_Jarvenpaa talte med @Marianne_Palmu om pengepolitik.
“Pengepolitikken strammes nu med tænderne skåret i. Selv Riksbank har ændret kurs. Økonom Marianne Palmu kommenterer.”
-Emner-
00:00 Start 00:25 USA’s økonomiske billede 01:45 Renteforventninger 02:49 Riksbank ændrede kurs 03:52 Vi lever i interessante tider 05:20 Fare for stagflation 06:18 Afsluttende bemærkninger



 Det er stadig en reel mulighed, måske endda mere sandsynlig, selvom den er modnet i fred.