Jos piirretään logaritmisella asteikolla suora viiva viimeisten 15 vuoden ajalta OMXH25-indeksin paikallisten huippujen kautta, tämän päivän kurssitaso on tarkalleen tuolla 2,5–3 % p.a. nimellisellä nousukäyrällä.
Suora viiva logaritmisella asteikolla tarkoittaisi, että kasvu tapahtuu vuodesta toiseen keskimäärin samalla prosentilla.
Koska kyse on taloudesta, joka perustuu ihmisten väliseen vuorovaikutukseen, en näe että taustaprosessissa olisi jotain fysiikan lakien tapaista luonnonlakia, jonka myötä kasvuprosentilla olisi joku tietty vakio odotusarvo, joka painovoiman kaltaisesti vetäisi sitä puoleensa.
Toki, jos on päinvastaista mieltä, niin varmaan näkee tämän suoran viivan alapuolella herkullisen ostopaikan. Tälloin “regression towards the mean” olisi sijoittajan puolella.
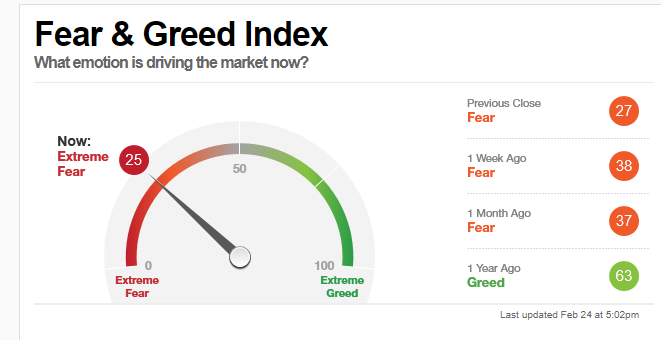
Näkemykseni (jota toivon että haastetaan mahdollisimman paljon) on että OMXH25 on hinnoiteltu epänormaalin matalan tuottovaatimuksen mukaan – kuten 2007, 2018 ja 2020 piikeissä niinä hetkinä jolloin optimismi oli suurimmillaan.
Nykyinen tuottovaatimuksen taso ei kuitenkaan ole enää anomalisen matala niin kuin se oli muutaman kvartaalin ajan tuossa viime vuonna ja tämän vuoden alussa.
Täällä useimmat keskustelijat ovat osakepoimijoita. Voittajaosakkeet pyritään poimimaan tänäänkin yleiskuvaltaan kalliista OMXH:sta.
Ensinnäkin täytyy aluksi taas todeta että asetelma minä vastaan Antti Saari on hänen kannaltaan epäreilu koska hänen kommenttinsa tulevat julkisen roolin puitteissa ja minä voin anonyymisti huudella.
Muutama kommentti:
Olen viime toukokuusta alkaen täällä hahmotellut näkemystäni että pörsseissä riskejä nimenomaan ei ole hinnoiteltu. Tänään laitoin viimeisimmän päivityksen jossa totesin että riskien hinnoittelu ei enää ole anomalisen vähäistä vaan jo normaalin haarukan alalaidassa Helsingissä.
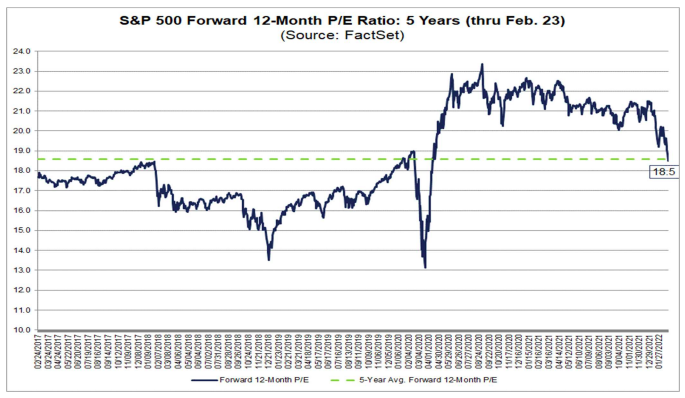
Antti Saaren systeemi katsoa forward-p/e:tä ja verrata forward-tulostuottoa korkotuottoihin on mielestäni virheellinen ja suorastaan vaarallinen.
Ei sinänsä uutta tähän. Antti Saarella ei ole korkeampaa tietoa. Hänellä on vain arvaukset jotka hänen pitää julkisessa roolissaan sanoa hävyttömän itsevarmaan sävyyn:
bkt:n kehitys
pörssiyhtiöiden kokema kysyntä (joka voi lyhyellä aikavälillä olla hyvinkin eri kuin mitä bkt:n kehitys saisi luulemaan)
hinnoitteluvoima, kustannusten hallinta
Jos Q1.22-tuloksia miettii, positiiviset lukemat talousyllätysindikaattoreissa ovat tietysti mukavampia kuin negatiiviset yllätykset.
Mutta nämä ovat lagging indicatoreita jotka eivät kerro tulevaisuudesta ohi Q1:n mitään.
Edelleen heillä on tunnetuimmista markkinoista kaikilla mittareilla ylivoimaisesti kallein markkina ylipainossa (vs. esim. Helsinki joka sentään neutraalisti hinnoiteltu vs. 2007, 2018 ja 2020 ylimmät piikit).
@Verneri_Pulkkinen , kysyisin sinulta vielä eiliseen teemaan liittyen, onko sulla saatavilla teidän seurannassa olevista yhtiöistä mediaani-ebit-% ja mediaaninettomarginaali vuodelle 2022?
Oikeasti tuota 140 firman joukkoa on vaikea katsoa yhtenä jenginä kun seassa on fina/kiinteistöfirmoja, superteknoja >40 % ebitillä, konepajoja, mörnijöitä ja kroonisia tappion tekijöitä.
Large capeja on yleensä mielekkäämpää katsoa joukkona kuin small capeja.
Esim. hurjan nousumarkkinan 2003–07 päätteeksi OMXH25 saavutti pisteluvun josta on sen jälkeen tullut kurssinousua enemmän kuin sales per share noussut.
Heinäkuun 2007 piikin jälkeen meni aika monta vuotta ennen kuin kukaan oli sitä mieltä että tuottovaatimukset olivat kohdaíllaan siinä piikissä. Kaikki sanoivat että optimismi oli lyönyt yli.
Jos vertaa nykyhetkeä heinäkuun 13. päivään 2007, on kaksi vaihtoehtoa:
joko firmojen intrinsic business valuet kollektiivisesti ovat kasvaneet nopeammin kuin liikevaihdot
tai
osakesijoittajien tuottovaatimus on yhtä matala kuin silloin nousumarkkinan päätteeksi alimmillaan
Toki korot ovat ihan eri luokkaa mikä lisää osakkeiden kilpailukykyä vs. korot. Mutta korot eivät vaikuta absoluuttiseen tuotto-odotukseen kuitenkaan juuri mitenkään.
Hmhm eiköhän noin pienellä joukolla jaksa nähdä sen vaiva, että perehtyy isoihin yksilöihin ja katsoo niiden tilannetta nyt.
Heinäkuussa 2007 meillä taisi joukossa sellaisia supersyklin lihottamia laatujättejä kuin Outokumpu ja Rautaruukki. Nokia oli menestyksen huipulla, edessä kuilu jota kukaan vielä arvannut.
En tiedä, näyttääkö nuo niin kamalilta ja tolkuttomilta arvostuksilta. Tottakai jos uskoo lamaan niin sitten tulee tulokset ja kertoimet alas.
Monien liiketoiminta on myös terveemmällä pohjalla, kuin aiemmin. Esim. metsäjättien arvo tulee biojutuista, vähemmän paperista… Nesteen uusiutuvista, ei siitä öljyn jalostuksesta. Sampo on muuttumassa puhtaaksi vakuutusyhtiöksi. Nordealla alkaa hommat olemaan reilassa. Nokia tuskin muuttuu kriisiyhtiöksi parissa vuodessa, Elisa on Elisa jne.
-Eikös inflaation pitäisi laskea kun pörssit rommailee ja pörssistä katoaa biljoonia eli ihmiset menettää ostovoimaa? Ja kun fedi alkaa myymään bondeja eli tuhoamaan ”printtaamaansa” rahaa?
Tämä ei koske ihan koko ”pörssien suuntaa”, mutta voi vaikuttaa lukuisten yhtiöiden tuotantoketjuihin.
Sekä lentokone-enthusiasteihin: maailman lentokone, rahtikone An-225 tuhoutui Hostomolin lentokentällä.
Lentorahdin rooli on korostunut meriliikenteen konttisotkujen yms. takia, joten se että suurimmat rahtikonelaivastot ovat lähespä poissa pelissä vaikeuttaa varmasti lisää monien yhtiöiden tilannetta.
Koskee siis kylläkin suurten objektien siirtelyä enemmän…
Tämä voi yllättäen osua varsinkin satelliittibisneksiin, koska Antonovin rahtikoneet ovat usein kuljetelleet satelliitteja tehtailta laukaisupaikoille. Ei tosin tuo An-225, se on ollut liian iso, mutta saman firman lentämät pienemmät (An-124). Näitä tosin on olemassa kymmeniä, joten tuskin tuolla kentällä kaikkia tuhottiin, mutta jos firman kotikenttä on pistetty päreiksi niin voi olla että firman toimintakyky on menetetty pitkiksi ajoiksi - huolto, varaosat jne. tuskin toimivat tällä hetkellä ja ilman niitä koneet jäävät nopeasti maahan vaikka olisivat tällä hetkellä muualla kuin Ukrainassa.
Ainoa taho jolla on tarpeeksi isoja korvikkeita lienee Jenkkien pyssy-yhtiö ja jos kuljetettava vekotin ei ole jenkkiläinen, voi olla nihkeää tai jopa mahdotonta. Ja siis tämä on nimenomaan rahtia joka on liian isokokoista pistää “tavallisen” rahti-747n kyytiin.
Komeita liikkeitä odotuksissa huomenna. Rupla, riittääkö -50%? Venäjän osakemarkkinat varmaan samoilla prosenteilla. Miten käy suomalaisten Venäjällä toimivien pörssiyhtiöiden kanssa, esim. Nokian Renkaat?