Keskiviikkona uutisoidut tiedot USA:n talouden elvytyspaketin neuvotteluasetelmien viimeisimmistä lähentymisistä ja sovun todennäköisestä löytymisestä ennen joulua todennäköisesti parantavat tunnelmaa markkinoilla. Eli uutinen saattaa nostaa kursseja yhdessä rokotteiden hyväksymisten kanssa. Monien analyytikkojen arvio on, että rokoteuutiset ovat jo kursseissa huomioitu.*
Democratic leaders signaled Wednesday they were prepared to reduce their demands for the next round of coronavirus relief, fueling hopes that an agree-ment could be reached with Republicans by year’s end to boost struggling businesses and households.
On Wednesday Mr. Biden said that any relief package passed during the lame-duck session “at best is only going to be a down payment on what’s going to happen early next year.” He said his transition team “is already working on what I will put forward in the next Con-gress to address the multiple crises we are facing, especially the economic crisis and Covid.”
USA:ssa demokraatit ovat ilmaisseet haluavansa saada ennen joulua aikaan uuden talouden elvytyspaketin ja kertoneet valmiudestaan neuvotella pienemmästä paketista, mikä on ollut rebuplikaanien ehto neuvotteluissa sovun aikaansaamiseksi.
Mariannella on aamun makrossa hyvä juttu keskipalkkojen noususta koronakriisin aikana.
Yleensähän palkat laskevat kriiseissä, mutta koska työpaikkojen menetys on osunut lähinnä matalapalkka-aloille, ovat keskipalkat nousseet. Samalla päälle on tullut esim. elvytysshekkejä Yhdysvalloissa mikä on buustannut kulutusvoimaa entisestään.
Powellhan on puhunut monissa puheissa, miten myös eniten koronan aiheuttamasta kriisistä kärsineet pitää saada messiin talouden elpymiseen. Elvytystä tulloo siis vielä pitkään, kunnes tilanne helpottaa kaikille.
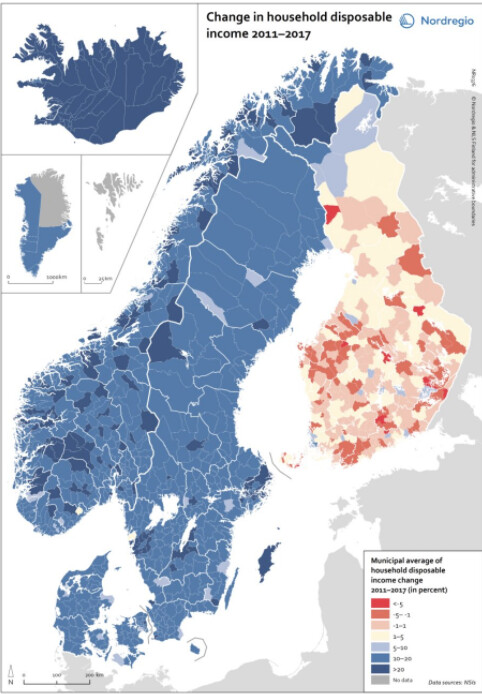
Yritin kaivella tuosta lisää detaileja että onko siinä huomioitu myös inflaatiota. Mutta en ainakaan nopealla lukemisella löytänyt tuohon vastausta. En väitä että on virheellinen havainto, mutta alkoi kiinnostaa mitä tuo tarkoittaa konkreettisempana ostovoiman muutoksena (tulojen muutos - inflaatio).
On eri asia että tulot ei kasva ja inflaatio on alle 1% (Suomi) kuin että tulot kasvaa mutta samalla inflaatio on luokkaa 2,5% per vuosi (esim. Norja).
1% inflaatiolla samana pysyvät tulot ovat 6 vuoden päästä 94% verrattuna alkuperäiseen
2,5% inflaatiolla 15% nousseet tulot ovat 6 vuoden päästä 96% verrattuna alkuperäiseen
S&P 500:n P/E-luku nousee noin 6:lla, kun $TSLA lisätään siihen. Tämä olettaa Teslan P/E-luvun olevan 500, vaikka se on tällä hetkellä 1000. Vaikka Teslan P/E-luku laskisi 100:aan, se lisää silti 1,5 indeksin P/E-lukuun. #thingsthatendpoorly
Onkohan tuossa laskut oikein? Teslan paino indeksissä on jotain 2-2,5 % (Teslan markkina-arvo n. 500-600 $ miljardin välillä, SP500 >23 000 miljardia).
Näyttäisi olevan väärin. Teslan P/E * Teslan Paino + S&P500 P/E * (100% - Teslan Paino).
Oletetaan:
Teslan P/E = 500
Teslan Paino = 2.0%
S&P500 = 37.21
Tulos: 500 * 0.02 + 37.21 * 0.98 = 46.4658.
Eli nostaa melkein 10:llä. Jos käytetään teslan nykyistä p/e 1111.1 ja tuota 2.5% niin sitten reilusti enemmän.
Edit: Nämä laskut laskevat painotettua p/e keskiarvoa mistä ei siis ollut kyse.
Oletus teslan tulos n. 0usd ja markkina arvo 600miljardia usd.
Edit2: 1/((23000 / 37.21) / 23000 + 600) = 38.18p/e. Eli nostaa noin 1:llä.
No ei tuokaan oikein voi olla. Eihän P/E luvuista saa ottaa keskiarvoa. Ei edes painotettuna. Jos jonkun firman E on lähellä nollaa niin sen P/E saattaa olla vaikka miljardi eikä se kerro muuta kuin siitä että yhtiö tekee ±0-tulosta, mutta vetäisi silti indeksin P/E:n sfääreihin.
Maalaisjärjellä ajateltuna pitäisi laskea indeksin kaikkien yhtiöiden yhteenlaskettu P ja jakaa se kaikkien yhtiöiden yhteenlasketulla E:llä. Kahden prosentin painoinen Tesla tuskin hirveästi indeksin P/E lukua heilauttaa.
Muoks. Lasketaanpa vielä
Nykyiset lukemat:
S&P500 P/E 37,11
S&P500 P = 23 000b
S&P500 E = 23 000b/ 37,11 = 620b
Kuten tiedetään, osakkeiden hintavuus riippuu hyvin paljon siitä, katsooko arvostuksia absoluuttisesti vaiko suhteessa kilpaileviin tuotonlähteisiin, pääasiassa siis korkoihin.
Luin eilen artikkelin Shilleriltä ja hänen kavereilta, jossa oli tuunattu ns. Shillerin P/E:tä (toisilta nimiltään P/E10 tai CAPE, cyclically adjusted P/E) ja laskettu siitä tulostuotto. Tätä tulostuottoa verrataan sitten reaalikorkoihin, eli Yhdysvaltain kymppivuotinen velkakirja miinus 10 vuoden inflaation liukuva keskiarvo.
Jos katsotaan raa’asti CAPEa, niin pörssihän näyttää todella kalliilta:
Tuossa kuvassa erottuu muuten IT-kupla taas aivan omana ääritapauksenaan, kun ECY (Excess CAPE) meni miinukselle.
Tottakai, jo itsessään CAPE herättää monenlaisia mielipiteitä eikä korkojen ja osakkeiden suhde ole lainkaan selkeä, kuten videolla kävin lyhyesti läpi. Kuvaavaa on, että Japanin suurin eläkerahasto huutaa apua nollakorkojen ymmärtämiseen tällä hetkellä