EU’s aftalte genopretningspakke på 750 milliarder er endnu ikke taget i brug. Med tanke på de store pengestrømme bliver det interessant at se, hvad der sker, når de 750 milliarder gradvist begynder at flyde ind i økonomien.
5 Synes om
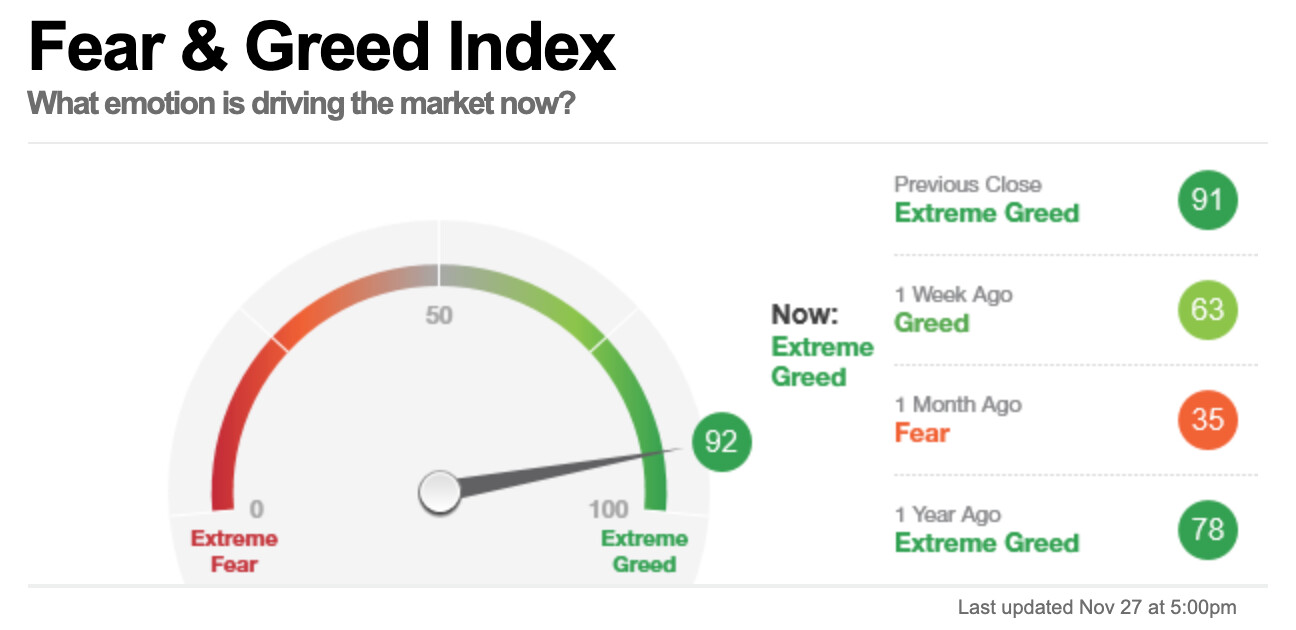
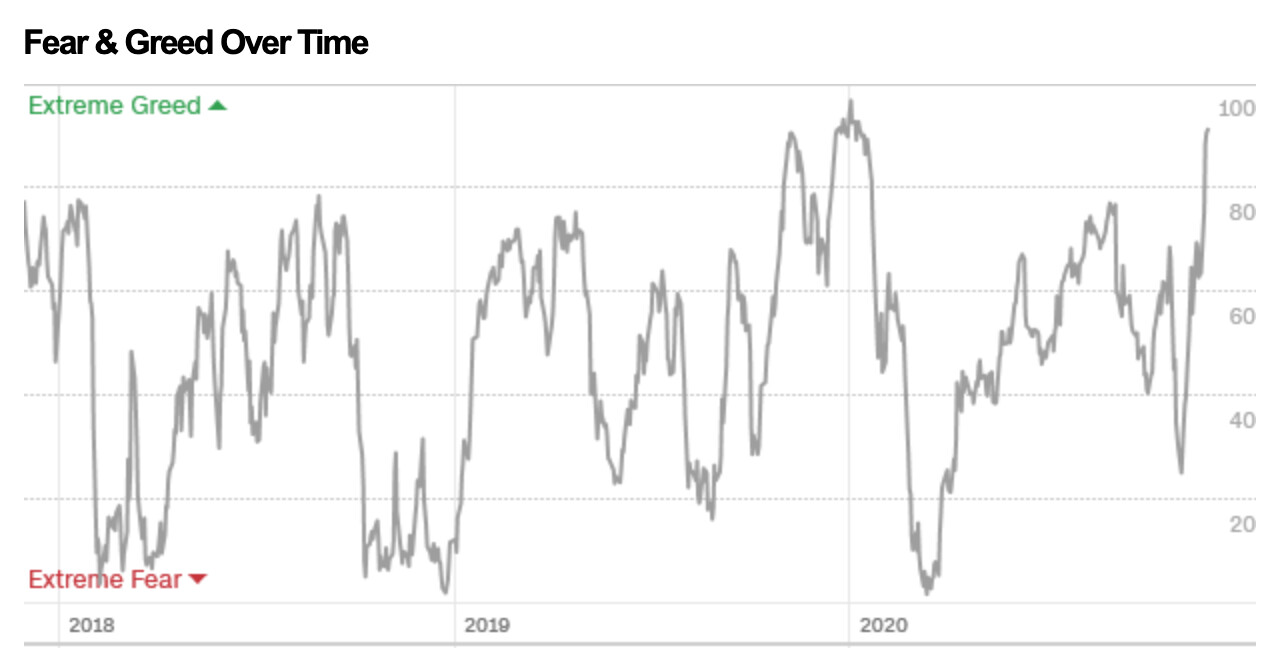
{“content”:“En visdom fundet ved at surfe på nettet:\n*"Tyremarkeder fødes i pessimisme, vokser i skepsis, modnes i optimisme og dør i eufori." - Sir John Templeton*\n\nVi er nok gået over i eufori, da Fear/Greed Index er steget til Extreme Greed-niveau (tæt på hundrede). Hvor længe vil vi svinge på disse tal, når centralbankerne roder rundt på spillepladen, der ser ud til at være penge nok, og renterne forbliver i bund, coronasituationen forværres, og vaccinen er på vej ud til distribution?\n\nEn bumpet tur er bestemt at forvente. Markederne lytter spændt til enhver raslen.”,“target_locale”:“da”}
7 Synes om
Det svinger jo hele tiden frem og tilbage. Det er Mr. Markets manisk-depressivitet. Der er mange drivkræfter for stigningen i det store billede, synes jeg. Helt sikkert et øjebliks eufori 

Nå, men for mig er det ret ligegyldigt, hvad dette indeks viser, da jeg leder efter lækre casestudier ved en bottoms-up-tilgang, der overgår disse svingninger.
18 Synes om
Jeg er enig i, at der stadig er mange drivkræfter for stigningen. Ulven kommer, ulven kommer er blevet råbt i et stykke tid nu, og den store ulv er endnu ikke kommet. Coronakrakket var sin egen ting.
Mindre krak er en naturlig del af børsens zigzag-bevægelse.
7 Synes om
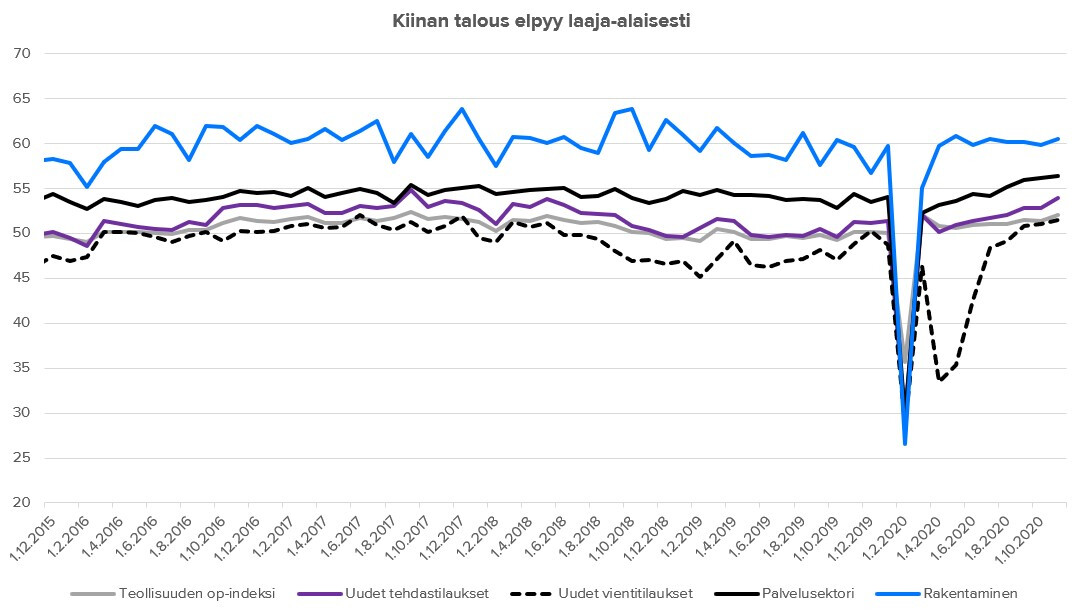
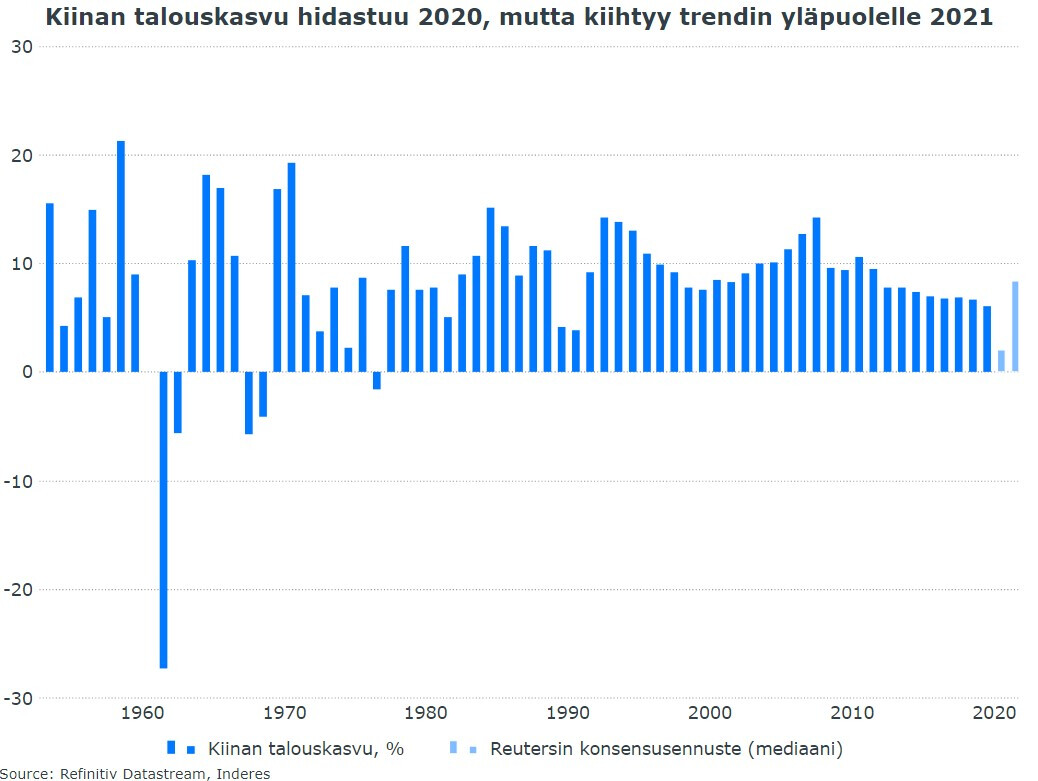
Godmorgen og en god start på ugen! Kina offentliggjorde økonomiske tal i morges, der skærpede tyrens horn på aktiemarkedet. Landets indkøbschefers stemning forbedredes hurtigere end forventet i november, og væksten er nu bredt funderet. Dagens makrooversigt præsenterer også Goldman Sachs’ estimater for udrulningen af coronavaccinen: I USA kunne halvdelen af befolkningen være vaccineret i april, og i EU i maj.
40 Synes om
Jeg ønsker jer også en god uge 
Et par grafer fra morgenens video.
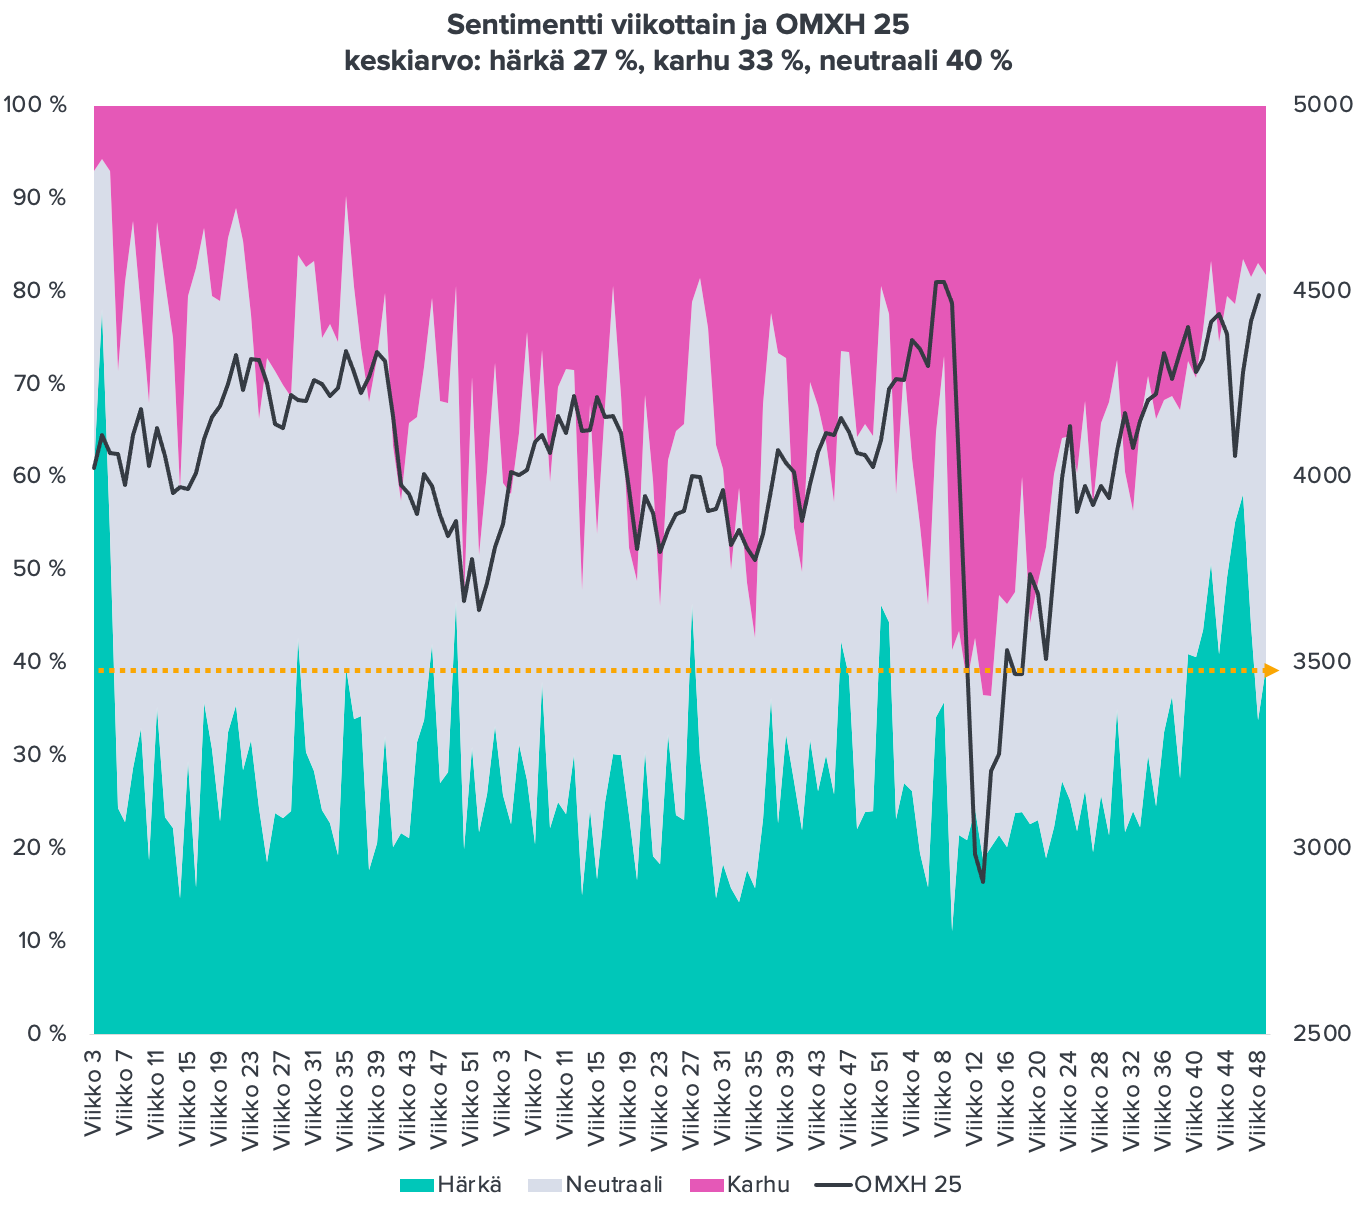
Sentimentet fortsætter med at være varmt både herhjemme og i USA.
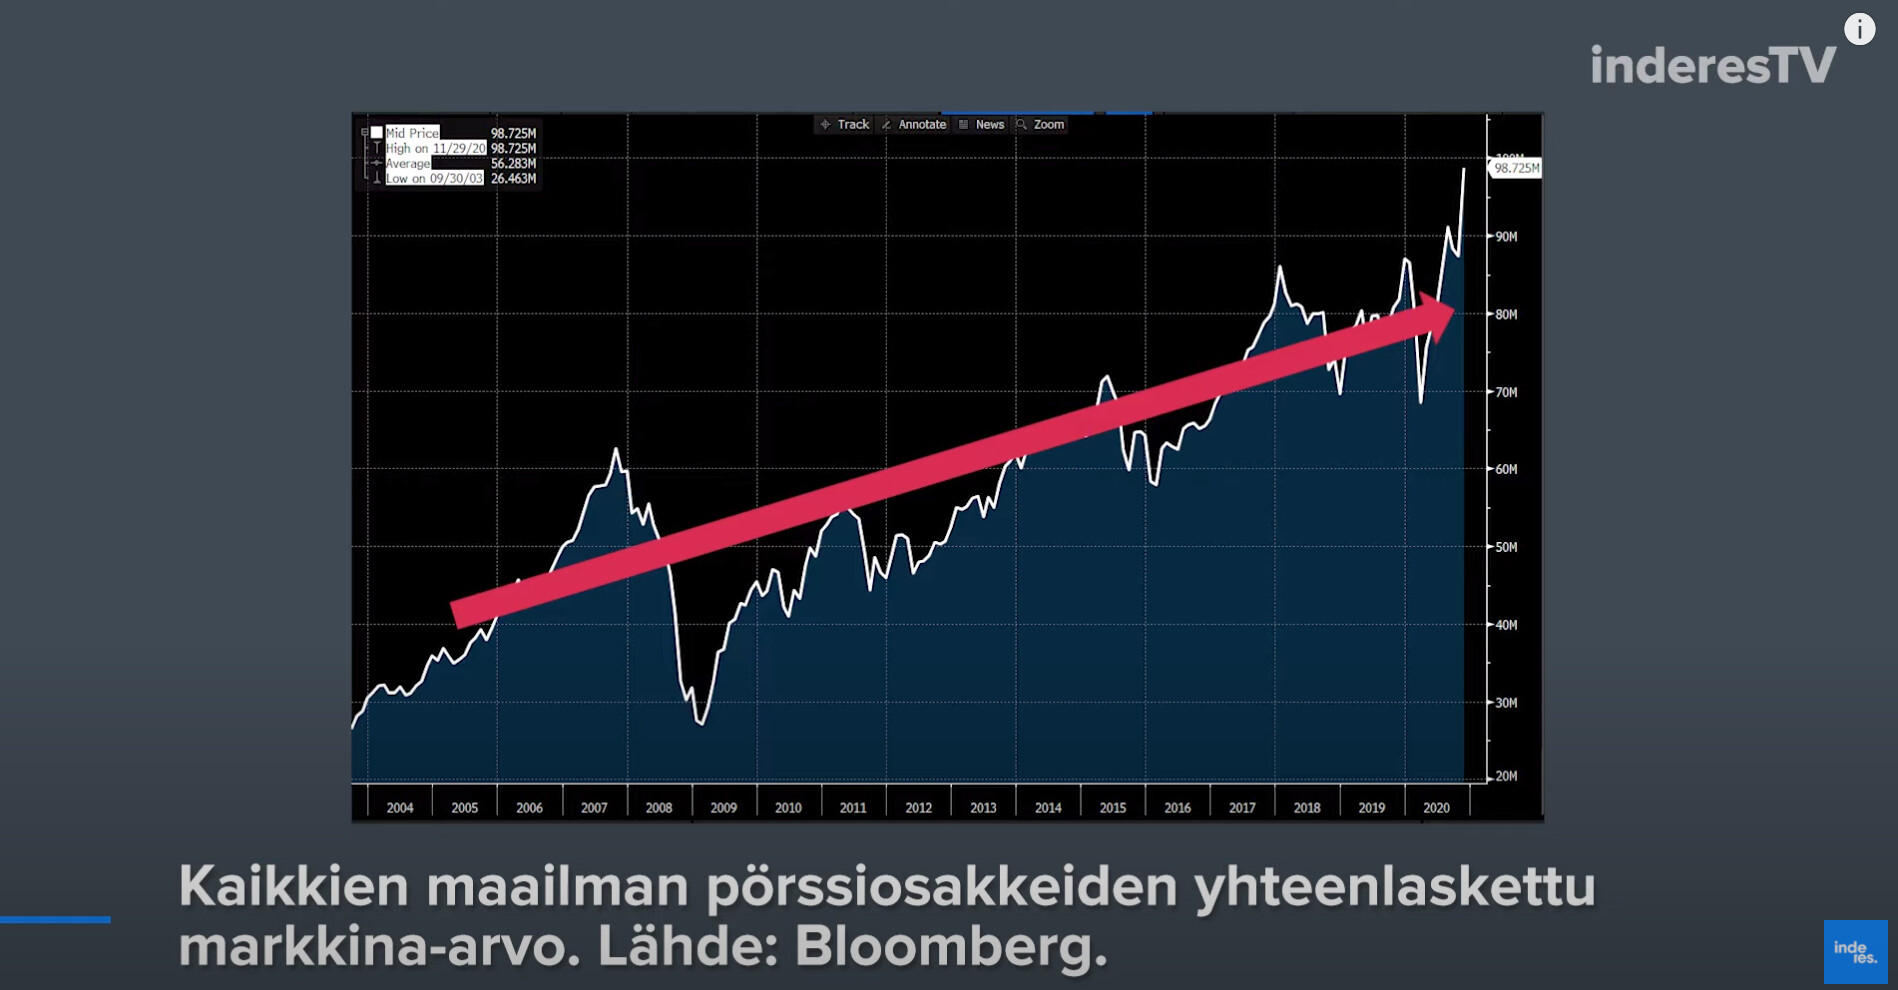
Den samlede værdi af verdens børser er ved at overstige milepælen på 100 billioner dollars (100.000 milliarder). Kun en enkelt Google mere i markedsværdi, så er vi der. Selvfølgelig er målingen lidt upræcis og vejledende, men den fortæller sin egen rå historie om børsernes værdiansættelse. Vi har nu overskredet det globale BNP (ca. 80 billioner dollars i år) med over 20 %. Normalt har aktier haft svært ved at overgå dette på en bæredygtig måde, men man skal aldrig sige aldrig.
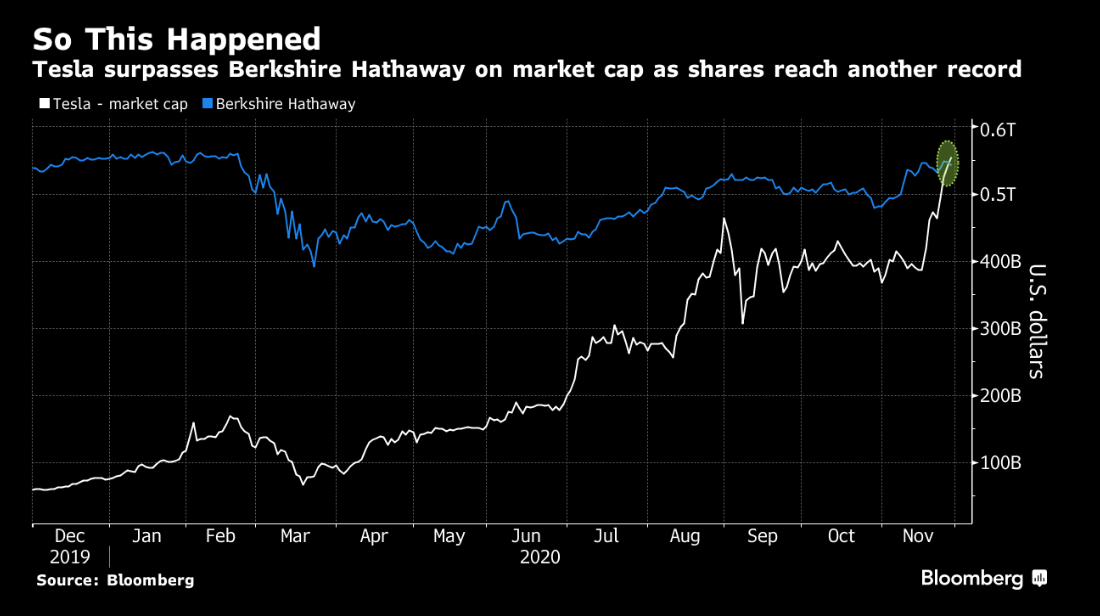
En tidsbeskrivende udvikling er, at Teslas markedsværdi overgik Berkshire Hathaway. Teslas omsætning de seneste 12 måneder er ca. 28 milliarder dollars, mens Berkshire Hathaway genererer næsten det samme i frit cash flow om året. Bedre som disrupter end som dinosaur? 
30 Synes om
Det er en meget interessant observation. Hvis du skulle eje enten den ene eller den anden, hvad ville dit valg så være?
1 Synes om
Jeg ejer lidt Berkshire, og til den nuværende pris ville jeg også vælge den. 
Tesla er dog et fedt, visionært selskab, og det har spillet en vigtig rolle i at anspore hele bilindustrien til at forny sig og blive grønnere. Det kan være, at Tesla, som kommer ind i branchen med en batteri-/softwarevinkel, bryder branchens særpræg, hvor kun få bilfirmaer er i stand til at tjene penge bæredygtigt, og det med dårlig rentabilitet. Apple brød den formel i smartphone-branchen, vil Tesla gøre det samme? Markedsværdien forventer ret meget af virksomheden…
Der er en separat tråd om Tesla her, det går lidt ud over emnet i denne tråd, selvom Tesla på mange måder kulminerer ånden på dette marked, synes jeg.
17 Synes om
Her er lidt færdigtygget optimisme: 
Siegel tror på en ny aktiemarkedsrekord
Wharton-professor i finans Jeremy Siegel, kendt for sine generelt optimistiske aktiemarkedsudsigter, mener, at aktiemarkedets nuværende vækst er bæredygtig. Han ser tre grunde til, at aktiemarkedet vil nå en ny rekord i 2021.
Siegel fortalte CNBC i et interview fredag, at næste år vil blive et “virkelig godt år”. Siegel mener også, at virksomhedernes indtjening vil overgå forventningerne i 2021.
De tre grunde til kursstigningen, som professoren har listet, er den rekordstore likviditet på markederne, den bedre end forventede udvikling af coronavirus-vacciner og resultatet af det amerikanske præsidentvalg.
“Jeg taler ikke kun om centralbanken Feds reserver, men jeg taler også om M1-pengemængden, som er steget 44 procent siden begyndelsen af marts. Vi har ikke set en sådan vækst i M1-pengemængden siden Anden Verdenskrig,” siger Siegel.
M1-penge betyder sedler og mønter i cirkulation samt bankindskud, der kan hæves med det samme (overnight). M1-penge kaldes også snævre penge.
Ifølge Siegel giver fremskridtet i udviklingen af coronavirus-vacciner investorer mulighed for at investere likviditet og øge forbruget næste år, når coronavirus-restriktionerne ophæves.
Resultatet af det amerikanske præsidentvalg og kongresvalget er ifølge Siegel godt. Senatet vil sandsynligvis forblive under republikansk kontrol. Det sikrer, at Joe Bidens muligheder for at hæve skatterne, når han tiltræder sit embede i januar, er begrænsede.
Alle disse tre faktorer er positive kræfter for markederne, hvilket gør, at 2021 ser godt ud fra investorernes synspunkt, konkluderer Siegel.
Da renterne er lave, er det svært at finde alternativer til aktiemarkederne, mener Siegel.
9 Synes om
https://twitter.com/DeItaone/status/1333380311938428928?s=20
Snart vil Putin meddele, at SPUTNIK-vaccinen forhindrer alvorlig sygdom i 105 % af tilfældene
34 Synes om
[no translation possible for “nuhakuume”] løses med en vaccine, men den enorme gældsbjerg forbliver permanent. Hvis Brexit er en ikke-WTO-løsning, så kommer vi nok ud af det. Jeg rører dog ikke Europas traditionelle banker, da Italiens gæld er 160% af BNP.
{“content”:“I USA forventes støtte fra Fed, men intet er givet på forhånd! Her er blandt andet diskuteret de forventede holdninger til stimulans og obligationskøb fra Bidens kommende embedsmænd. En af analysens forudsigelser er fremhævet her:\n"Alle forventer, at tidligere Fed-formand Janet Yellen vil udglatte forholdet til Fed, hvis hun bliver bekræftet som finansminister, men hun er måske ikke i et hastværk med at genoprette lånefaciliteterne, især hvis økonomien vokser, og COVID-19-vacciner bliver tilgængelige."\nhttps://www.investing.com/analysis/fed-watch-policymaker-action-still-uncertain-bond-purchase-update-possible-200546232",“target_locale”:"da”}
7 Synes om
{“content”:“Da tesa-hypen blev nævnt, er et sigende eksempel Zoom. Markedsværdi 136 mia. USD, dvs. en fjerdedel af Berkshire.\n\nHvad sælger Zoom, der retfærdiggør denne værdiansættelse? En videokonference-tjeneste med masser af alternativer, herunder et dusin gratis. Differentieringen virker marginal.\nOg selvom tjenesten indtil videre har været en succes, er det ikke en langsigtet konkurrencefordel, for i softwareverdenen er det nemt at bygge noget nyt. Nogen kunne argumentere for, at "standard"-positionen er værdifuld, men den er nem at bryde, et kundesegment ad gangen: Gamere bruger Discord, med venner bruger man WhatsApp/FaceTime, og virksomheder bruger Teams.\n\nJeg synes, Zoom er et endnu mere uhyrligt eksempel på hype og markedets ubegrundede håb end Tesla, og det indikerer efter min mening, at markedet er overophedet.”,“target_locale”:“da”}
9 Synes om
Yellen har tidligere gentagne gange udtrykt bekymring over USA’s gældsætning, så hun er bestemt ikke den mest medgørlige finansminister i landet.
At skalere stimulansen tilbage er aldrig let, hverken for staten eller centralbanken. En for tidlig stramning af bæltet kaster økonomien ud i en dobbelt recession, en for sen kan sprøjte inflationen i øjnene. For eksempel kan Obamas periode kritiseres for, at man begyndte at lukke de offentlige underskud for hurtigt. Eller man kan spørge, om renterne blev hævet for tidligt under Yellens periode som Fed-chef. Så vidt jeg forstår, var Fed en smule bekymret for, at hvis de begyndte at hæve renterne for sent, ville de ikke kunne indhente inflationen. 
Set fra investorernes synspunkt synes alt at krystallisere sig omkring pengepolitikken: Så længe det nuværende regime med nulrenter og yderligere indsprøjtninger fortsætter, vil næsten alle aktivklasser flyde, da penge desperat søger afkast. I den henseende kan en normalisering af økonomien i 2021/22 —> give investorerne problemer, hvis inflationen når 2 %, hvilket vil bringe Feds renteforhøjelser på bordet.
Det kan også være, at hvis festen fortsætter på børsen og andre steder, vil Fed træde på nødbremsen i et forsøg på at forhindre dannelsen af en aktivboble.
17 Synes om
Med hensyn til Zoom kan du have ret, dine argumenter lyder kloge, men indikerer et par hype-aktier en overophedning af hele markedet, når man stadig kan få traditionelle bilproducenter og banker til under en P/E på 10? Selv IBM og Oracle, der er faldet i unåde inden for IT-sektoren, men stadig har stærke brands, kan fås billigt. Selv inden for solenergi findes der aktier med rimelige værdiansættelser.
4 Synes om
Men var det ikke også tilfældet med IT-boblen? Coca Cola eller Walmart var ikke boblepriser dengang. Faktisk, skete det ikke under IT-boblen, at da korthuset begyndte at falde, opstod der en massiv sektorrotation. Det vil sige, det gik ikke som i finanskrisen i 2009, hvor alt faldt. Så vidt jeg forstår, steg “kedelige værdiaktier” under IT-boblen.
11 Synes om
Mm, ja, det er også rigtigt, hvis der var markedsomspændende hype, så burde værdien af disse gammeldags dinosaurer / utrendy virksomheder også være højere. Medmindre der er noget råddent ved dem, så man ikke tror, de kan overleve bæredygtigt i denne “nye økonomi”.
Måske ville dette til dels være en form for IT-boble-stemning, hvor man tror på en disruptiv fremtid, SaaS, der revolutionerer, elbiler og fjernteknologi. Og traditionelle “skorstensindustri”-virksomheder stamper i jorden.
3 Synes om
De var ikke prissat som bobler, men mange af dem klarede sig heller ikke særlig godt. Her er et par eksempler:
- Coca-Cola: Havde nået toppen allerede i 1998, men en faldende tendens fortsatte indtil 2005, og nye toppe blev først nået i 2014.
- Walmart: Toppen fra år 2000 blev først overskredet i 2012.
- Johnson & Johnson: Fik et dip på over -30% i starten af år 2000, hvorefter den fortsatte en stabil stigning. Hvis man købte på toppen i 1999, var afkastet de næste ca. 12 år dog kun 25% (+udbytte), dvs. ca. 2% / år, så dette var heller ikke en succesfortælling.
Generelt set var det første årti af 2000-tallet et ret tabt årti med hensyn til investeringer, og S&P 500 overskred faktisk først toppen fra 2000 i 2013.
19 Synes om
Coca-Colas P/E steg til 40x, og mange andre vækstgiganter gjorde det samme i slutningen af 90’erne. IT-aktier fik opmærksomhed, men boblen påvirkede også børsen bredere, selvom det ikke gjaldt alle sektorer som industri osv., som det er blevet fremhævet her.
Til sidst var det kun IT-aktierne, der steg, hvilket tydeligt ses ved, at resten af børsen stille og roligt startede et bjørnemarked allerede i 1998, men på indeksniveau nåede toppene i marts 2000.
Dette illustrerer godt, hvordan der under indekskurverne kan være forskellige markedsfaser og situationer i gang samtidig.
28 Synes om
{“content”:“Nu opnår softwarevirksomheder de bedste resultater på børsen med hensyn til rentabilitet og forretningsprofil. Samtidig ligger renterne og slæber sig afsted omkring nul.\n\nSelvom aktiemarkedsvurderingen (i USA) allerede nærmer sig 1999-niveauet, og der stedvis er tydelige overvurderinger (brint, nogle softwarevirksomheder, Zoom osv.), vil det næppe være overraskende, hvis vi nu skulle se endnu vildere overvurderinger.\n\nI 2000 steg det samlede aktiemarkeds P/E til 35x-niveau… og renterne var dog stadig 5-6 %.”}
19 Synes om