Det gør den selvfølgelig ikke, men 2,29% på 5 måneder er et ganske pænt annualiseret afkast.
12 Synes om
{“content”:“Det ser ud til, at luften er ved at blive lukket ud af krypto. Bitcoin er allerede ca. -15% under gårsdagens højder, og alle andre kryptovalutaer er også nede med -10 til -25%. Det største procentvise daglige fald siden marts under corona (og i euro vil det nok være et af de største nogensinde). \n\nDette har ikke en direkte indvirkning på børsen, men det kan have indflydelse via markedspsykologien, hvis det ikke bliver indhentet. Mange kryptoinvestorer kan have penge investeret i andre mere spekulative aktiver (aktier).”}
14 Synes om
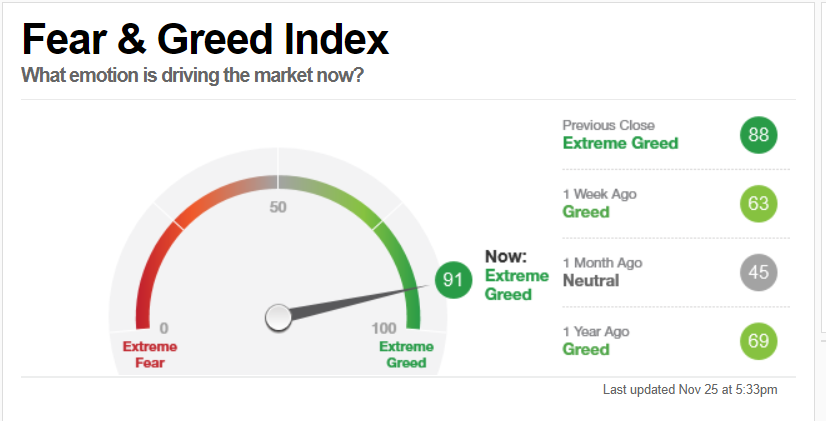
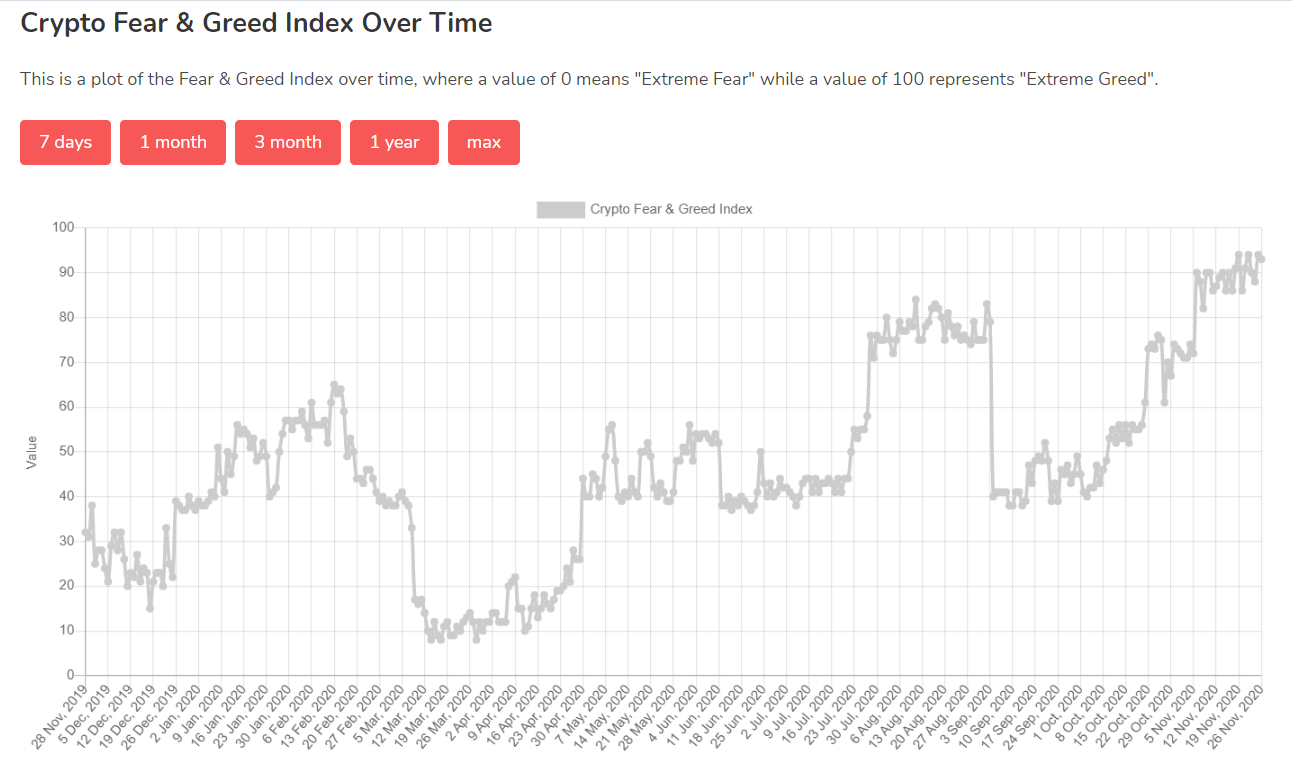
Er investorerne blevet for grådige? For en måned siden var situationen neutral. Hvor hurtigt vil markedet korrigere mod neutral?
10 Synes om
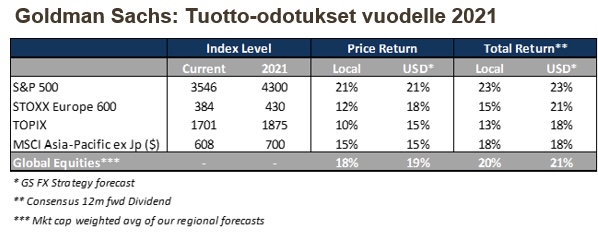
Inderes’ anbefalingsfordeling forudser en fortsat stigning.
1 Synes om
På aktiemarkedet er der i øjeblikket en finurlig, eller “skizofren” situation, som @Juha_Kinnunen formulerede det i et nyt Q&A-svar, hvor vinderne (eller virksomheder, der opfattes som vindere inden for digital/corona/whatever) er vurderet helt i top, mens andre er i bund. Polariseringen er voldsom. Derfor synes stemningen at afspejle netop den varme side.
I nogle sektorer bobler det og syder: Jeg undrer mig ærligt talt over, om hver eneste EV, brint eller udfordrer-teknologiaktie vil vise sig at være en god investering inden for ti år, når markedsværdierne i mange tilfælde allerede er titusinder af milliarder, eller endda hundredvis som i tilfældet med Tesla.
Samtidig undgår investorer visse sektorer som pesten.
Betydningen af aktieudvælgelse er et klichéfyldt, næsten indholdsløst udsagn, men nu er det virkelig fremhævet: investoren skal holde hovedet koldt, holde sig til sin plan og tænke lidt længere over disse vurderinger.
Det er i sig selv mærkeligt, at investorer for et halvt år siden blev bedt om mod til at holde fast i aktier og købe mere i et fald, nu bliver de bedt om mod til ikke at hoppe med på enhver varm dumhed.
75 Synes om
{“content”:“Min mavefornemmelse lige nu er, at vi snart får endnu et lille ryk på børserne, og at der hentes fart fra et lavere niveau. \n\nJeg har derfor strammet alle stop-loss på ostekontoens papirer, så rykket ikke mærkes lige så hårdt i tegnebogen.”,“target_locale”:“da”}
17 Synes om
Bare af interesse, hvad ville udløse en lille “rytinä”? (dvs. et prisfald eller en større prisændring)
Jeg har selv tænkt i samme baner og bevidst undladt at gå all-in.
1 Synes om

Det er ren spekulation, men der skal ikke nødvendigvis en særlig stor gnist til. Jeg vil påstå, at de fleste investorer er klar over, at den anden bølge af corona ser ret grim ud, men jeg tror også, at rigtig mange tænker: “Det ser ikke ud til at påvirke kurserne på grund af centralbankerne.” Hvis kurserne nu af den ene eller anden grund skulle begynde at falde, ville mediernes talende hoveder sikkert hurtigt kunne skrive den ene artikel efter den anden, hvor det konstateres, at coronaens anden bølge er årsagen til kursfaldene. Dette kan så blive en selvforstærkende profeti; hvis kurserne fortsætter med at falde, behøver man ikke skrive om meget andet i aviserne i et par uger end stigende coronatal og faldende kurser. Og pludselig understøtter aktiekurserne ikke længere troen på, at: “Coronaens anden bølge påvirker ikke, fordi centralbankerne,” hvilket meget vel kan skubbe Fear/Greed-måleren mod Store Bjørn-stjernebilledet.
Hvis der alligevel er behov for en ekstern årsag til et fald, kunne det være uenighed i EU vedrørende stimuluspakken. Det er der allerede, men det har ikke fået meget plads i medierne, eller det har faktisk ikke forårsaget noget. Situationen kan eskalere, vil jeg påstå. Det samme kan ske i USA, fordi Biden ikke har senatets støtte, da republikanerne vandt den. Det kan være, at det føderale underskud på budgettet og den voksende gæld pludselig kan blive store problemer igen, når en stimuluspakke foreslås af en mand fra det forkerte parti. Det kan også være, at når stimuluspakken kommer fra Demokraterne, er den rettet mod deres interessegrupper, som republikanerne ikke ønsker at støtte.
5 Synes om
Der er brug for 60 (/100) stemmer i Senatet for at godkende den normale “Stimulus for alle”-pakke.
Demokraterne vil aldrig få deres 2 billioner-pakke igennem… For nylig brugte en republikaner metaforen “det skib er sejlet”, da han talte om en stor stimulus.
Det kan være, at der i valgfeberen er indbagt en pæn stor stimulering i markedsværdien, som i hvert fald i medierne blev betragtet som en selvfølge, og når virkeligheden viser sig at ligge et sted mellem 500 og 1500 milliarder dollars, så går næsen nedad, og indekserne tager et fald.
6 Synes om
Forskellen mellem Lepikko og tabsgivende tradere er en disciplineret strategi og stram risikostyring. Individuelle handler er faktisk maksimalt 2 % af porteføljen, så det er næsten umuligt at “gå stort i minus”, hvis man har ret det meste af tiden og ikke tilter med sin strategi.
Jeg synes også, han er fremragende til at skifte retning, når hans syn ikke holder. “Cut your losses and let your profits run.”
I sidste ende vil Jukkas resultater nok blive vurderet efter en længere periode, men på kort sigt ser hans arbejde godt ud.
Jeg praktiserer ikke selv teknisk analyse eller daghandel, men det føles som om, at strategier, der baserer sig på candlesticks, har en tendens til at realisere sig selv, når et tilstrækkeligt antal nørder stirrer på dem.
6 Synes om
Jeg forstår ikke nødvendigvis, hvorfor man beholder 980.000 i kontanter og spiller for 20.000 euro
Ville det ikke give mere mening at investere de 980.000 euro et andet sted?
Jeg stræber efter at udnytte hele kassen. Den optimale situation er, når hver euro tjener penge. Selvfølgelig er der også risikostyring involveret, hvilket betyder, at stop-loss udløses indimellem.
18 Synes om
Jeg har personligt slet ikke hoppet med på den brint+andet hype-snak, jeg har godt nok tabt store afkast på det, men jeg fortryder det alligevel ikke et øjeblik. Forhåbentlig forstår de, der har en sådan hype-portefølje, at sælge den fra i tide. Der kan komme en skøn dag, hvor tårerne presser sig på, når porteføljen viser -70%.
3 Synes om
Jeg mener, at corona allerede er besejret én gang, og nu er vacciner og medicin lige om hjørnet, det vil ikke skræmme børsen mere, selvfølgelig kan der altid komme et tilbageslag på -5-10% af rene flokpsykologiske årsager.
At den amerikanske stimulationspakke skrumper, ville nok være ubehageligt for markederne, men så vidt jeg forstår, er der allerede rekordmange penge, der kun venter på et investeringsobjekt, så der kommer ingen større nedtur ud af dette heller.
Den største risiko ser jeg måske i dominobrikkerne, der begynder at falde, hvis små virksomheder begynder at gå konkurs, og sygdommen derfra spreder sig til bankerne, så er vi i en gentagelse af finanskrisen. Men pengesprøjterne redder nok også dette.
Jeg indrømmer, at jeg lider af permabullisme, men for næste år ville jeg se et afkast på titusinder af procent i indekserne, i hvert fald i USA.
8 Synes om
En normal justering på -10 % kan meget vel komme. Mike Wilson fra Morgan Stanley nævnte også en justering i begyndelsen af ugen, hvor han så muligheden for en justering inden årets udgang.
Med amerikanske aktiemarkeder en smule udmattede i øjeblikket, ser jeg risikoen for endnu et tilbageslag inden årets udgang.
Lepikkö nævnte i den seneste video ved 15 min. om pengestrømme ud af markederne. Købspresset er historisk stort, men salgspresset er også stort, dvs. store pengestrømme i bevægelse. Han kunne ikke sige, om dette ville have en opadgående eller nedadgående effekt.
Dette store salgspres er blevet diskuteret de seneste par uger, bl.a. af:
- 18.11.2020 Goldman Sachs: Advarer om massivt $36 mia. pensionssalg ved månedsslutningen
- 23.11.2020: JPMorgan: Nick Panigirtzoglou fra JPMorgan fremhævede også rebalancering.
- Ifølge Panigirtzoglou kommer porteføljebalancering op i kundediskussioner. Hvor meget rebalanceres der ved udgangen af november, og hvor meget ved udgangen af kvartalet?
- Nøgleaktører i rebalanceringen er fordelingsbaserede pensionskasser og 60/40-fonde, Norges stats oliefond NBIM og Japans statslige pensionsfond GPIF.
- Til minde: i september 2020 advarede Panigirtzoglou om det samme emne. Kritikere sagde, at rebalancering sker gradvist hele tiden, hvilket holder salgspresset under kontrol.
I forbindelse med rebalancering er det vigtigt at bemærke, at 60/40-strategien har klaret sig overraskende godt.
- En interessant graf over 60-40-ydeevnen i en artikel fra Bloomberg offentliggjort den 22. november:
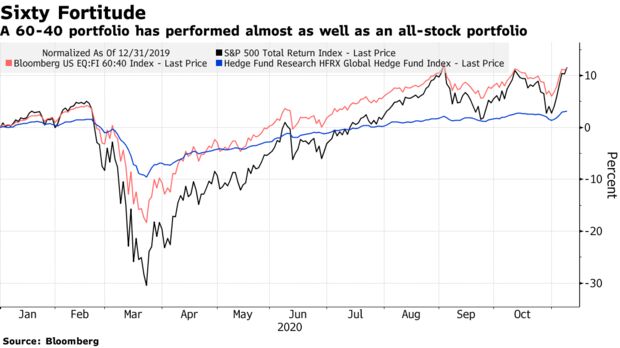
“Den store overraskelse er, hvor godt 60/40-porteføljen har klaret sig i et år som 2020 – den har været lige på det historiske gennemsnit,” sagde Vincent Deluard, global makrostrateg hos StoneX Group Inc. “Og 2020 har slet ikke været som et gennemsnitligt år.”
En nylig rapport fra MAN Group indeholder også en gennemgang af 60/40-emnet + Vanguards forklaring.
11 Synes om
Jeg undrer mig over, hvorfor et 60/40-porteføljes performance ville være en overraskelse i et år som dette? Dette var et helt ideelt år for det, da der var et chokerende kollaps i begyndelsen af året.
Derimod begynder min egen tro på det at svinde ind fra nu af. Selve de amerikanske lange obligationers afkast er meget tæt på nul, under f.eks. omkostningerne ved et lån, som investoren har fået. Indtil nu har man f.eks. kunnet købe obligationer med et afkast på 2%/år med et 1% Superlån, som også har bragt stabilitet til porteføljen, men hvis afkastet gradvist begynder at være under renten på et investeringslån, så begynder denne stabilisering at blive dyr.
Nå, måske påvirker vores småinvestorers Superlån ikke markedet i den ene eller anden retning?
1 Synes om
Nå, renteindtægterne er lave. Måske skal de præsenterede holdninger ses som en form for svar på denne 60-40 diskussion. F.eks. kritiserede Jeremy Siegel i februar i år 60-40 modellen.
Ifølge Siegel fungerer den gamle tangentsportefølje på 60/40 ikke, fordi obligationer ikke tilbyder tilstrækkeligt afkast. Ifølge Siegel er aktiernes volatilitet også lavere på lang sigt end volatiliteten i rentestop. Siegel anbefalede en 75/25-allokering mellem aktier og rentestop. Alternative investeringer som højrentevirksomhedsobligationer og ejendomsfonde er også et alternativ.
I Bloomberg-billedet er det også værd at bemærke, at det er en modelportefølje, hvor 60% er amerikanske aktier og 40% er obligationer. Den er steget 13% YTD ifølge Bloomberg-indekset. Det er altså tæt på S&P 500’s samlede afkast. Tilsvarende er HFRX Global Hedge Fund-indekset steget 3,5%.
4 Synes om
Det følgende burde være indlysende for alle, også Siegel, men jeg er alligevel nødt til at kommentere:
Det er jo ikke kun obligationsinvesteringernes volatilitet, der betyder noget, men kun porteføljens volatilitet, som renter, der korrelerer negativt med aktier, reducerer. Derfor er det faktisk sådan, at jo mere volatil en obligationsinvestering, der korrelerer negativt med aktier, jo bedre. En investering med lav volatilitet ville jo ikke fungere som en modvægt til aktier. Derfor er de længst mulige amerikanske statsobligationer (har været) den bedste diversificeringsmetode.
Derudover ville en historisk set have fungeret en årlig rebalancering af andelene mod en aftalt fordeling, hvilket betyder, at man altid, når aktierne var faldet, ville have flyttet penge fra obligationsinvesteringer, der var steget i værdi, til aktier og omvendt. Altså en meget mekanisk markeds-timing-mekanisme.
4 Synes om
Jeg begyndte at overveje denne rebalancering ud fra en privatinvestors skatteperspektiv. Investeringerne skulle være under en eller anden form for skattekuvert for at kunne administrere en 60/40 portefølje effektivt.
3 Synes om