TWedge-tilausta reilulla miljoonalla. Näitä on tippunut tasaiseen tahtiin.
3 tykkäystä
Linssitilaus 2,4 MNOK. Tällä kertaa tilaajaksi mainitaan vain “consumer OEM”, ilman top tier- tai leading-määrittelyitä. Joten luultavasti kiinalainen startup-toimija?
Tilauskoko kasvaa odotetusti, mutta kieltämättä puolijohteiden hinnannousu ei voi olla puraisematta AR/MR-lasisektoria. AI luo kysyntää, mutta samalla puskee hardware-hintaa ylös ja hilaa suunnittelupöydällä olevia laitehintoja yli kuluttajien kipurajojen. Yleisen epävarmuuden keskellä on helpompaa tehdä yksi lisäiteraatio demovehkeillä ja odottaa, josko puolijohteet olisivat seuraavassa julkaisuikkunassa halvempia ja toimitusehdot järkevämpiä.
2 tykkäystä
Q1-osari takana. Elämä vie ja ehdin vasta nyt paneutua sen antiin syvällisemmin. En haluaisi tehdä pelkkiä linkkipostauksia, joten siksi viive,..
Lähdetään vaihteeksi kylmistä talousluvuista. Q1-kvartaalin liikevaihto on näppituntumalla ennätystasolla ja kuten näkyy, skaalautuu se kivasti myyntikatteeksi jo näilläkin luvuilla. Vertailun vuoksi, Q1:n liikevaihto oli n. 50% edellisen vuoden liikevaihdosta. Kvartaalikohtainen heilunta on suurta ajoitustekijöistä johtuen, joten mennyt on vain vihjaus tulevasta.
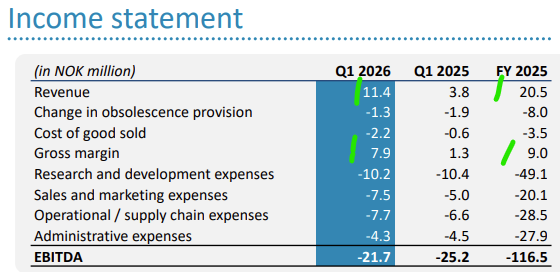
Kassa on täynnä rahaa ja etenkin jos liiketoiminta kykenee Q1:n tavoin jo osin oikeasti rahoittamaankin kehitystyötä, on rahoituspuoli kunnossa n. kahden vuoden ajaksi. Sen pitäisi riittää paljastamaan onko AR/MR-markkinasta mihinkään, vai jääkö se omaan talveensa tuupertumaan.
Rahaa palaa silti tuotekehitykseen ja asiakastukeen ja sijoittajapuhelun perusteella kaasua painetaan lisää ikkunan ollessa auki. Ei siis venäläisessä mielessä, vaan markkinan tilanne nähdään nyt suotuisana AR/MR-lasien markkinan ollessa lämpenemässä. Ensi syksylle on jo pitkään povattu (Meta?) julkistusta, minkä vuoksi Q-Tech rakensi tehtaalleen valmiiksi oman Tlens-tuotantolinjan. Starttikomentoa odotellessa.
Olen katsonut sijoittajapuheluita jo viitisen vuotta ja CEO:n ruumiinkieli on tullut tutuksi. Innostus on havaittavaa ja “no comments” innokkaiden utelijoiden Q&A-kysymyksiin kertoo, ettei erityistä tarvetta herutteluun ole.
TWedge lähestyy tuotteistusta ja veturiasiakasta speksien lukitsemiseksi. CEO:n mukaan markkinaveto on ollut jo protovaiheessa poikkeuksellista, minkä olemme saaneet havaita sample-tilausten koosta ja tiheydestä. Teknologian pitäisi auttaa taklaamaan AR/MR-laseissa ikävät kuolleet pikselit ja laskemaan virrankulutusta, mitkä ovat jo itsessään hyviä syitä panostaa tuotteeseen.
Osakekurssi puskee ylämäkeen heijastaen odotuksia tulevan syksyn julkistusten osalta. Jos ne toteutuvat, liikevaihto posahtaa kertaheitolla uuteen asentoon ja perustelevat yrityksen nykyisen markkina-arvon. Kielteisessä tapauksessa hinnassa on laskuvaraa roimasti. Hieman samanlainen tilanne kuin Bittiumilla.
6 tykkäystä
Aikataulussa ollaan - tilaus ei miljoonaa (0,7mnok), mutta juna kulkee raiteillaan lainauksen aikajanan kanssa:
“This order is a continuation of the qualification program by the unnamed Top Tier consumer OEM mentioned in the strategic investment agreement with Q Tech. This purchase clearly shows positive progress, commitment and hence is very encouraging,”
Edetään vaiheesta toiseen ja maaliviiva ei ole arvion aikataulusta kaukana. On lopulta bisnes- eikä tekkipäätös tuleeko tilaajan johdosta (Meta?) go-päätös vai palataanko iteroimaan uutta versiota.
Toimituksen osalta on ilmeinen kiirus, koska muuten se olisi ilman likely-sanaa ja H2:en asiaa. H1:en arkipäiviä ei ole turhan montaa.
The deliveries will likely occur second half of 2026.
e; H1:en arkipäivät, ei H2:en
3 tykkäystä
Ihanaakin ihanampi hunajapurkin rasahdus: pieni 800 kilokruunun tilaus, mutta useamman iteraation jälkeen kuluttajille suunnattu AR/MR-lasiprojekti luokitellaan design-in-vaiheeseen.
Yksi etappi jäljellä, eli varsinainen tuotejulkistus ja sitä edeltävä suurempi tilaus. Oletan sen tulevan syksyn aikana, mutta vielä ehtii tapahtua yhtä ja toista. Joka tapauksessa sektorin maturiteetti alkaa viimein kypsyä markkinakelpoiseksi ja näkyä Polightilla suurempana liikevaihtona ja katteena. Toivottavasti!
2 tykkäystä
Q2-osari takana ja syksyä odotellaan kuin pikkulapsi joulupukkia. Kovia paketteja toiveissa…
As previously noted, several consumer AR|MR cases are maturing, with one case now also regarded as a design-in. This brings hope that 2026 may become the year in which poLight technology starts shipping in a consumer AR|MR product. Such a move would represent a major milestone for the company and provide a strong foundation for future growth.
Toimitusjohtajan kommentti sekä tulosrapsassa että sijoittajapuhelun Q&A:ssa henkii edelleen samanlaista optimismia kuin keväällä. Q2:n aikana (ja jälkeenkin) tulleet tilaukset antavat aihetta optimismiin, mutta kuten Q&A:ssa vielä toppuuteltiin, voivat OEM:ien strategiset linjaukset tai muut Polightista riippumattomat syyt muuttaa aikatauluja.
Liikevaihdon osalta H1/26 ylitti vuoden 2025 liikevaihdon. Kateprosentti on hyvä ja skaalan kasvaessa parantuu, kuten tietenkin näillä arvostuskertoimilla pitääkin tapahtua. On kuitenkin selvää, että ilman merkittävien (kuluttaja)-AR/MR-tilausten odotusarvoa Polightin hintalapusta lähtisi pois ainakin 3/4.
CEO korosti olevansa konservatiivinen, joten DI-luokitus ja Q&A:n optimismi lisäävät kuitenkin luottoa siihen, että tuleva syksy tuo tulleessaan ainakin yhden merkittävän toimijan AR/MR-lasijulkistuksen.
Aktiviteetti sektorilla on kovaa ja esimerkkinä siitä on Ant Groupin (osa Alipayta, AliBabaa) demolaite “look and pay”-ominaisuudella varustetut lasit. Ant Group ei itse valmistaisi laseja, vaan toimii kokonaisuudessa maksubrokerina ja ilmeisesti konsortiossa vahtimassa speksit täyttävien laitteiden sertifiointia ja maksuarkkitehtuurin hiomista. Haluavat ehkäistä VHS/Betamax-tyyppistä tappelua eri protokollien ja ekosysteemien välillä. (Kiinassa tämä onkin mahdollista, koska ne pari isoa toimijaa jakavat de facto kakusta niin ison osan.)
Polightin pääsy tähän porukkaan asettaa omalta osaltaan standardit sille mitä “look and pay”-tuetulta laitteelta odotetaan. Speksi on todennäköisesti teknologianeutraali, mutta Polight-tuotteet asettavat riman korkealle. Nopea tarkennus ja fokuksen pysyminen ovat ilmiselviä vaatimuksia. Isot toimijat eivät halua kuluttajien joutuvan arpomaan onnistuiko maksu vai ei. Käyttökokemuksen on oltava moitteeton, etenkin maksutavan ollessa uusi. Ensivaikutelman voi tehdä vain kerran. (edit; toisto pois ja enemmän järkeä lauseisiin)
Tähtien osuessa kohdalleen kasvumarkkinan kulmakertoimeen laittaa pykälän jyrkkyyttä lisää. Kiinassa kun ei odotella, vaan teknologia halutaan heti käyttöön. Muu maailma tulee perässä sitten joskus.
No, menin jo Q2:n asioista sivupolulle, mutta eiköhän keskeinen asia tullut selväksi. Yrityksen valuaation ja jatkonäkymien kannalta H2 on erityisen tärkeä. Olen sanonut tätä varmasti aiemminkin, mutta toistetaan siitä huolimatta.
Q2:n presentaatio:
2 tykkäystä
TWedgeä reilulla miljoonalla norskikruunulla. Avainsanat AR/MR, näyttö ja “follow-on”. Viimeksi mainittu on tärkeä, koska tuoteaihiota halutaan testata vielä uudella satsauksella.
Tavarahan maksaa isojen OEM:ien näkökulmasta vain pelirahoja, mutta T&K-väkeä ei turhaan pidetä kiinni turhien kokeilujen kimpussa.
Hyvä alkupala tulevien viikkojen vuotuiselle syyskauden tapahtumaputkelle, joista omat odotukset kohdistuvat mm. Metan tapahtumaan.
2 tykkäystä
Ei design win -ilmoitusta, mutta Meta esitteli odotetusti uuden (VR-)headsetin Meta VR Glasses, jonka ominaisuuksiksi kerrottu autofocus-ominaisuus (autofocus passthrough) sopii Tlensin ominaisuuksiin kuin nenä päähän.
Tuote on mielestäni Apple Vision Pron haastaja, mutta hintalapultaan (1300 jenkkitaalaa) se on kilpailijaansa edullisempi ja suunattu - ainakin promoaineiston perusteella - viihdekäyttöön. Painoa laseilla on vain 100 grammaa, mutta on huomattava, että osa painosta on erillisen “kiekon” painoa.
Nyt esitelty laite tulee markkinoille vasta kevään aikana, joten DW-ilmoitus jää hetkeen ennen varsinaisen valmistuskäskyn antamista. Se tullee Q4:n aikana. Meta on touhunnut Tlens-tekniikan kanssa ja julkaissut patenttejakin, vaikka Polightia tai Tlensiä ei suoraan mainita nimeltä. Muu markkinoiden tuntema teknologia ei kuitenkaan toteuta patentin kuvaamaa linssien liikettä.
Laitteessa on 5K-näyttö. Jos miettii Polightin TWedgen käyttökohteita, olisi teknologia omiaan pikselitiheän näytön pikselireunojen häivyttämiseen ja “virtuaalipikseleiden” lisäämiseen. Mutta ne laitteet olisivat markkinoilla vasta vuosikymmenen vaihteen tienoilla, oletan.
Joka tapauksessa Metan asetti uuden standardin (neutraalissa mielessä) sille, mitä VR-laseilta sopii tässä hintaluokassa odottaa. Myyntimääristä riippuu, kuinka kiivaasti muut OEM:it pyrkivät samoille apajille. Odotan muilta kilpailijoilta vastauksia loppuvuoden aikana.
1 tykkäys
Polightin CMD-tapahtuma on 30.10. Presentaatioiden esittäjien joukosta pilkistää silmään se henkilö, jonka edustaman yrityksen nimeä ei erikseen mainita: Meta.
“Closer than ever, still not clear: wearable displays and the challenges to attain quality” (by Ajit Ninan, Display Technology Executive)
Herra näkyy saapuvan paikan päälle henkilökohtaisesti, koska video-osallistujat on mainittu erikseen.
Tätä voinee käytännössä pitää vahvistuksena sille, että Polight toimittaa Metalle jotain AR/MR-lasien komponenttia. Tuon tason heput eivät tule rakkaudesta lajiin -hengessä Piilaaksosta Norjaan esittelemään diasettejään.
Osakekurssin perusteella (n. +10%) muutkin ovat päätelleet samoin.
4 tykkäystä
Polightin Q3-tulos julkaistiin tänään ja huomenna on yrityksen teknispainotteinen CMD. Tilaisuus “myytiin loppuun” kahdessa päivässä, joten tiukka asia selvästi kiinnostaa sijoittajia.
Olen sanonut tämän aiemminkin, mutta pidän toimitusjohtajan tyylistä. Myönnetään aiemmat erheet ja pidetään jalat maassa, vaikka reilun 20 vuoden jälkeen häämöttävä läpimurto on tassujen ulottuvilla. Tulosinfot ovat muutakin kuin näkkärin makuisten numeroiden läpikäyntiä. Lätkässä puhutaan edistyneistä tilastoista, mutta yhtä lailla korostetaan silmätestin merkitystä. Tulosinfo on minulle sellainen.
Q3-tiedotteen oleellisin kohta on tässä:
Although poLight’s revenue in the quarter was low, and a fraction down on the same period last year, market activity remains buoyant.
AR|MR is not the only area offering opportunities. We also see attractive potential in the industrial segment. In the longer term, other significant markets, such as healthcare, may also provide opportunities. For the present, however, we remain focused mainly on AR|MR and the industrial segment, in that order of priority.
“Buoyant” kääntynee parhaiten erittäin vilkkaaksi. OEM-valmistajien AR/MR-laitteet alkavat kypsyä myös kuluttajasegmenttiin. Kännykkävalmistajat etsivät uutta markkinaa Wearables-segmentistä, jota AR/MR-lasit edustavat.
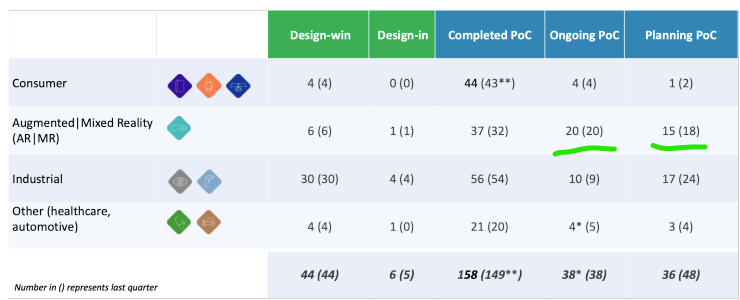
AR/MR-segmentin vilkkautta kuvaa pipeline-kuva. Jos vertaa laajempaan segmenttiin (Consumer/Industrial), on yksi ainoa kapea tuoteryhmä suurin, jos lasketaan yhteen Ongoing POC/Planning POC -aktiviteetit. Ensimmäisen volyymeiltaan merkittävän AR/MR-laitteen odotetaan pääsevän massatuotantoon “soon”. Oletan sen tapahtuvan seuraavan 3 kuukauden aikana.
Tulosinfon perusteella laite olisi high end -luokassa, ja myyntiluvut Polightin historian korkeimmat, mutta sen tarkempia lukemia ei tietenkään tässä vaiheessa ole saatavilla.
Industrial-segmentin mielenkiintoisin tieto oli seuraava:
- Design-in related to the first industrial humanoid application. An initial smaller purchase order received (24 September 2026).
Humanoidirunkoon pultatun robotiikan konenäkö tulee olemaan mielestäni merkittävä sektori Polightille tulevalla vuosikymmenellä. Liikkuvien robottien toteutuksissa “auto focus” on mielestäni pakollinen, mutta samalla on huomioitava, ettei Polight tuotteineen vie koko kakkua. VCM-pohjaiset tuotteet ovat kilpailukykyisiä, mutta TAM-lukuun voi silti laittaa lisää pykäliä.
Tulosinfon mukaan muiden segmenttien osalta ei myydä aktiivisesti vaan keskitytään lähiaikojen taloudellisesti merkittävimpiin kohteisiin. Ongelma ei ole kysyntä, vaan resurssit. Ei tarvitse ns. väkisin tyrkyttää.
Osakekurssi niiasi aluksi voimakkaasti, mutta palautui iltapäivää kohti. Yritys etenee joka tapauksessa oikeaan suuntaan ja kurssi seuraa nousujohteista kehitystä perässä, ennemmin tai myöhemmin.
3 tykkäystä
CMD takana. Mielenkiintoista aikaa etenkin teknisen taustan osalta ja kurkistuksia tulevaan. Markkina odotti ilmeisesti jotain “one more thing”-julkistusta, vaikka ei porssisääntöjenkään vuoksi saa hillota merkittäviä tilauksia vasta CMD:ssä esitettäväksi.
Uusin vahvistus organisaatioon oli Metalta tullut (lopetti 3 viikkoa sitten) ja tilaisuudessa puhunut Ajit Ninan. Toimii jatkossa Polightin neuvonantajana. Esitti tilaisuudessa ihmissilmän ja aivojen toimintaa kuvaavan esityksen ja käsitteli Twedgeä tästä näkökulmasta. Ei jäänyt epäselväksi, olisiko Meta kenties yksi Twedgen protoja ostaneista ja siitä kiinnostuneista.
Muut huomiot:
- strategiasta
- yhdistelmä: low volume/high margin ja high volume/lower margin
- Industrial-puolella design-voitot tuottavat pitkään kassavirtaa, esim. Honeywell-skannereiden Tlens-toimitukset alkoivat vuosikymmenen alkupuolella
- AR/MR-segmentissä tehdään yhteistyötä lähes kaikkien merkittävien top tier -toimijoiden kanssa
- keskitytään orgaaniseen kasvuun ja voitollisuuden saavuttamiseen pääasiassa AR/MR/wearables- ja Industrial-segmenteissä
- tulevaisuudessa nousta komponenttivalmistajasta ratkaisutoimittajaksi (jatkoa M12-tuotteistukselle)
- lähitulevaisuus edelleen positiivinen etenkin AR/MR-segmentin osalta useammat kuluttajalaitteet (Tlens) ovat saavuttamassa tuotantokypsyyden
- Kaksi näistä luokitellaan design-in-voitoiksi, ja yhden näistä odotetaan päätyvän markkinoille suhteellisen pian
- autofokus on useiden AR/MR-laitevalmistajien roadmapissa
- TWedge-kiinnostus pysyy edelleen vahvana
- pieni määrä OEM-valmistajia testaa ja arvioi TWedgeä tulevaisuuden AR/MR-näyttöjä silmällä pitänen
- tavoite tuoda teknologia markkinoille OEM-yhteistyön kautta ja varmistaa kumppaneilta rahoitus (+ myydä näytekappaleita)
- ei haluta myydä yksinoikeutta → halutaan pitää narut omissa käsissä
- roadmapissa versio, jossa yhdistetään TLens ja Twedge, saavutetaan mm. kuvan stabilisointiin uusi lähestymistapa
- Tlensin testauskapasiteetti nousee tammikuussa n. 1.2-1,5 milj. kappaleeseen/kuukausi
- 100% testataan, palautusprosentti asiakkailta todella pieni
- jatketaan tuotantolaadun parantamista → parempi kannattavuus
- kehitteillä olevalla lyijyttömällä TLens-versiolla (eri materiaali) joitain extraetuja
- kehitystyö jatkuu optiikan/kustannuksen/jne parantamiseksi
Markkina-analyysista (Kiina/Amerikka ja laitejaottelu) ei sen enempää.
Yhteenveto
Polight on selkeästi saanut lumipallon liikkeelle ja muuttunut puhtaasti tuotekehitysyhtliöstä bisnes- ja tuotanto-orientoituneempaan suuntaan. Tuotekehitys on edelleen vahvasti mukana ja minulle jäi vaikutelma siitä, että tuoteputkesta on tulossa vielä muitakin avauksia saman perusidean ympärille rakennettuna. Tällaista niche-osaamista on vaikea kopioida.
Twedge on selvästi kriittinen tuote AR-lasien laadun ja käyttäjäkokemuksen parantamiseksi. Kuinka kehitysmalli ja kaupallistaminen onnistuu, jää toki nähtäväksi.
Henkilökunnan määrän kasvu jatkuu edelleen ja se osoittaa - yhdessä testauksen ja tuotannon rampup-suunnitelmien kanssa - että indikaatio miljoonaluokan (kpl-määrä) linssitilauksista on realismia. Ikkuna kasvulle on nyt auki.
Ed: korjattu muistiinpanojen typot ja puutteet
3 tykkäystä
Kaksi uutta tilausta: yksi kuluttajille suunnattuun AR/MR-sovellutuksen (lasien?) lähestyvään ja todennäköiseen tuotantojulkistukseen liittyvä (0,75 MNOK) ja toinen TWedge-samplejen myyntiä (n. 1 MNOK) kuluttajalaitevalmistajalle.
Vuosi 2026 oli jo Q3:n jälkeen suuremmalla tasolla kuin FY 2025 (kuten pitääkin olla), mutta ylityksen suuruus jää kiinni kuluttajalaitejulkistuksiin liittyvien tilausten ajoituksesta. Vuosi 2025 tuotti 20,5 MNOK, joten vuoden 2026 liikevaihtotaso on jossain 30 MNOK ylöspäin.
Komeata nousua prosenteissa, mutta euromääräisesti vielä kaukana break even -tasoon tarvittavasta määrästä, vaikka kova kate valuu mukavasti alimmille riveille.
3 tykkäystä