TWedge-ordre for godt en million. Disse er kommet ind i et jævnt tempo.
3 Synes om
Linsebestilling 2,4 MNOK. Denne gang er kunden kun nævnt som “consumer OEM”, uden top tier- eller leading-specifikationer. Så sandsynligvis en kinesisk startup-aktør?
Ordrestørrelsen vokser som forventet, men det er indrømmet, at stigningen i priserne på halvledere ikke kan undgå at bide i AR/MR-brillesektoren. AI skaber efterspørgsel, men presser samtidig hardwarepriserne op og trækker de planlagte enhedspriser over forbrugernes smertetærskel. Midt i den generelle usikkerhed er det lettere at lave en yderligere iteration med demoenheder og vente for at se, om halvlederne vil være billigere og leveringsbetingelserne mere rimelige i det næste udgivelsesvindue.
2 Synes om
Q1-rapporten er overstået. Livet kommer i vejen, og jeg har først nu haft tid til at fordybe mig i dens indhold. Jeg vil helst ikke kun lave link-opslag, og deraf forsinkelsen…
Lad os for en gangs skyld starte med de kolde økonomiske tal. Omsætningen i Q1-kvartalet er umiddelbart på et rekordniveau, og som det fremgår, skalerer det fint til dækningsbidraget selv med disse tal. Til sammenligning var omsætningen i Q1 ca. 50% af hele det foregående års omsætning. Svingningerne fra kvartal til kvartal er store på grund af timing-faktorer, så fortiden er kun et hint om fremtiden.
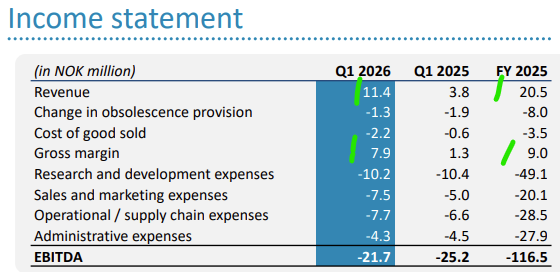
Kassen er fuld af penge, og især hvis forretningen ligesom i Q1 allerede delvist kan finansiere udviklingsarbejdet selv, er finansieringen på plads til ca. to år. Det burde være nok til at afsløre, om AR/MR-markedet bliver til noget, eller om det ender med at bukke under i sin egen dvale.
Der bruges stadig penge på produktudvikling og kundesupport, og baseret på investoropkaldet trædes der yderligere på speederen, mens vinduet er åbent. Ikke i den russiske forstand, men markedssituationen ses nu som gunstig, da AR/MR-brillemarkedet er ved at varme op. Der har længe været spået en lancering (Meta?) til næste efterår, hvorfor Q-Tech færdiggjorde deres egen Tlens-produktionslinje på fabrikken. Vi venter blot på startskuddet.
Jeg har set investoropkald i omkring fem år nu, og CEO’ens kropssprog er blevet velkendt. Begejstringen er mærkbar, og “ingen kommentarer” til de ivrige nysgerrige spørgsmål i Q&A-sektionen indikerer, at der ikke er noget særligt behov for at fiske efter opmærksomhed.
TWedge nærmer sig produktmodning og en ankerkunder (anchor customer) til fastlåsning af specifikationer. Ifølge CEO’en har markedsefterspørgslen allerede i prototypestadiet været usædvanlig, hvilket vi har kunnet se på størrelsen og hyppigheden af sample-ordrer. Teknologien skulle hjælpe med at tackle de irriterende døde pixels i AR/MR-briller og sænke strømforbruget, hvilket i sig selv er gode grunde til at satse på produktet.
Aktiekursen presser opad og afspejler forventningerne til de kommende lanceringer i efteråret. Hvis de bliver til virkelighed, vil omsætningen eksplodere til et helt nyt niveau og retfærdiggøre virksomhedens nuværende markedsværdi. I det modsatte tilfælde er der lagt op til et betydeligt fald i prisen. En situation der minder lidt om den hos Bittium.
6 Synes om
Tidsplanen overholdes - ordren er ikke på en million (0,7 mio. NOK), men toget kører på skinner i forhold til citatets tidslinje:
“This order is a continuation of the qualification program by the unnamed Top Tier consumer OEM mentioned in the strategic investment agreement with Q Tech. This purchase clearly shows positive progress, commitment and hence is very encouraging,”
Der rykkes fra fase til fase, og målstregen er ikke langt fra den estimerede tidsplan. Det er i sidste ende en forretningsmæssig snarere end en teknisk beslutning, om der fra kundens ledelse (Meta?) kommer en go-beslutning, eller om man vender tilbage for at iterere på en ny version.
Hvad angår leveringen, er der et tydeligt tidspres, da det ellers ville være uden ordet “likely” og vedrøre 2. halvår. Der er ikke mange hverdage tilbage i 2. halvår.
The deliveries will likely occur second half of 2026.
3 Synes om
En dejlig raslen med honningkrukken: en lille ordre på 800 tusinde kroner, men efter flere iterationer klassificeres AR/MR-brilleprojektet rettet mod forbrugere nu som værende i design-in-fasen.
Der er én milepæl tilbage, nemlig selve produktlanceringen og den større ordre, der går forud for den. Jeg formoder, at den kommer i løbet af efteråret, men meget kan stadig nå at ske. Under alle omstændigheder begynder sektorens modenhed endelig at nærme sig et kommercielt levedygtigt stadie, hvilket bør kunne ses hos Polight i form af øget omsætning og margin. Forhåbentlig!
2 Synes om
Q2-regnskabet er overstået, og vi venter på efteråret som små børn, der venter på julemanden. Vi håber på hårde pakker…
Som tidligere nævnt modnes flere consumer AR|MR-cases, hvoraf en sag nu også betragtes som et design-in. Dette bringer håb om, at 2026 kan blive året, hvor poLight-teknologi begynder at blive leveret i et consumer AR|MR-produkt. Et sådant træk ville repræsentere en væsentlig milepæl for virksomheden og skabe et stærkt fundament for fremtidig vækst.
Administrerende direktørs kommentarer i både regnskabet og i Q&A’en under investoropkaldet emmer stadig af den samme optimisme som i foråret. De ordrer, der er kommet ind i løbet af (og efter) Q2, giver grund til optimisme, men som det også blev nedtonet i Q&A’en, kan OEM’ernes strategiske retninger eller andre årsager uafhængigt af poLight ændre tidsplanerne.
Hvad angår omsætningen, overgik H1/26 hele omsætningen for 2025. Avancen er god, og den forbedres i takt med, at skalaen vokser, som det naturligvis bør ske med disse værdiansættelsesmultipler. Det er dog klart, at uden forventningsværdien af betydelige (consumer) AR/MR-ordrer, ville 3/4 af poLights børskurs forsvinde.
CEO’en understregede, at han er konservativ, så DI-klassificeringen (design-in) og optimismen i Q&A’en øger dog tilliden til, at det kommende efterår bringer mindst én stor aktørs lancering af AR/MR-briller med sig.
Aktiviteten i sektoren er høj, og et eksempel på dette er Ant Groups (en del af Alipay, AliBaba) demoudstyr: briller med en “look and pay”-funktion. Ant Group producerer ikke selv brillerne, men fungerer som en betalingsmægler og tilsyneladende som en del af et konsortium, der overvåger certificeringen af enheder, der opfylder specifikationerne, og finpudser betalingsarkitekturen. De ønsker at undgå en kamp i stil med VHS/Betamax mellem forskellige protokoller og økosystemer. (I Kina er dette muligt, fordi de par store aktører sidder på en så stor del af kagen de facto.)
poLights adgang til denne gruppe sætter på sin vis standarden for, hvad der forventes af en enhed med “look and pay”-understøttelse. Specifikationen er sandsynligvis teknologineutral, men poLight-produkterne er med til at sætte en høj referenceramme for, hvad der forventes af konkurrerende teknologier.
Hvis stjernerne står rigtigt, vil det give et ekstra ryk opad i vækstmarkedets vækstrate. For i Kina venter man ikke; her vil man have teknologien i brug med det samme. Resten af verden følger efter på et tidspunkt.
Nå, jeg kom vist lidt på afveje fra Q2-emnerne, men det vigtigste punkt burde stå klart. For virksomhedens værdiansættelse og fremtidsudsigter er H2 særligt vigtigt. Det har jeg sikkert sagt før, men lad os gentage det alligevel.
Q2-præsentation:
2 Synes om
TWedge for godt og vel en million norske kroner. Nøgleordene er AR/MR, skærm og “follow-on” (opfølgende ordre). Sidstnævnte er vigtig, fordi man ønsker at teste produktkonceptet yderligere med en ny investering.
Varen koster set fra store OEM’ers synspunkt blot småpenge, men R&D-folkene (forskning og udvikling) holdes ikke uden videre beskæftiget med unødvendige eksperimenter.
En god forret til de kommende ugers årlige efterårssæson af events, hvor mine egne forventninger bl.a. er rettet mod Metas event.
2 Synes om
[quote="In_Der_Esche, post:112, topic:8147"]\nGod forret til den kommende række af årlige efterårsarrangementer, hvor mine egne forventninger bl.a. er rettet mod Metas event.\n\n[/quote]\n\nIngen design win-meddelelse, men Meta præsenterede som ventet et nyt (VR-)headset, Meta VR Glasses, hvis omtalte autofokusfunktion (autofocus passthrough) passer til Tlens’ egenskaber som the i en kop.\n\nProduktet er efter min mening en udfordrer til Apple Vision Pro, men med et prisskilt på 1.300 USD er det billigere end sin konkurrent og rettet mod - i det mindste ifølge प्रचारmaterialet (promoveringsmaterialet) - underholdningsbrug. Brillerne vejer kun 100 gram, men det skal bemærkes, at en del af vægten stammer fra en separat “puck”.\n\nDen netop præsenterede enhed kommer først på markedet i løbet af efteråret/foråret (kevään aikana), så DW-meddelelsen vil sandsynligvis komme lige før den egentlige produktionsordre afgives. Det vil formentlig ske i løbet af 4. kvartal. Meta har arbejdet med Tlens-teknologien og endda udgivet patenter, selvom Polight eller Tlens ikke nævnes direkte ved navn. Anden teknologi, som markedet kender til, implementerer dog ikke den linsebevægelse, som patentet beskriver.\n\nhttps://patentlyze.com/patent/meta-tunable-lens-camera-module-ar-glasses/\n\nEnheden har en 5K-skærm. Hvis man tænker på anvendelsesmulighederne for Polights TWedge, ville teknologien være ideel til at udvisne pixelkanterne på skærme med høj pikslerethed og tilføje “virtuelle pixels”. Men disse enheder vil først være på markedet omkring årtusindskiftet / årtiets afslutning, antager jeg.\n\nUnder alle omstændigheder satte Meta en ny standard (i neutral forstand) for, hvad man kan forvente af VR-briller i denne prisklasse. Salgsmængderne vil afgøre, hvor aggressivt andre OEM’er vil forsøge at komme ind på det samme marked. Jeg forventer svar fra andre konkurrenter i løbet af årets sidste måneder.\n\nhttps://www.meta.com/en-gb/blog/meta-vr-glasses-announcement-meta-connect/?srsltid=AU7gw4U8IGe_W8TcuW0mA0IPhoBKumzqQ-LgMCydx8vutfxvmgKJs73P
1 Synes om
Polights CMD-arrangement finder sted den 30.10. Blandt præsentationsholderne springer den person i øjnene, hvis virksomhed ikke er nævnt ved navn: Meta.
“Closer than ever, still not clear: wearable displays and the challenges to attain quality” (by Ajit Ninan, Display Technology Executive)
Det ser ud til, at herren møder personligt op, da videodeltagere er nævnt særskilt.
Dette kan i praksis vel betragtes som en bekræftelse på, at Polight leverer en eller anden komponent til AR/MR-briller til Meta. Folk på det niveau rejser ikke fra Silicon Valley til Norge bare for et syns skyld for at vise et sæt slides.
At dømme ud fra aktiekursen (ca. +10 %) har andre draget samme konklusion.
4 Synes om
Polights Q3-resultat blev offentliggjort i dag, og i morgen afholdes virksomhedens teknisk orienterede CMD. Arrangementet blev “udsolgt” på to dage, så det faglige indhold interesserer tydeligvis investorerne.
Jeg har sagt det før, men jeg kan godt lide direktørens stil. Man erkender tidligere fejltagelser og bevarer jordforbindelsen, selvom det gennembrud, der har anet i horisonten i over 20 år, nu er inden for rækkevidde. Regnskabspræsentationerne er mere end bare en gennemgang af tørre tal. I ishockey taler man om avancerede statistikker, men understreger i lige så høj grad betydningen af “øjentesten”. Regnskabspræsentationen er netop dét for mig.
Det væsentligste punkt i Q3-meddelelsen er dette:
Although poLight’s revenue in the quarter was low, and a fraction down on the same period last year, market activity remains buoyant.
AR|MR is not the only area offering opportunities. We also see attractive potential in the industrial segment. In the longer term, other significant markets, such as healthcare, may also provide opportunities. For the present, however, we remain focused mainly on AR|MR and the industrial segment, in that order of priority.
“Buoyant” kan bedst oversættes til yderst livlig/opadgående. OEM-producenternes AR/MR-enheder er også ved at være modne til forbrugersegmentet. Mobilproducenter leder efter nye markeder i Wearables-segmentet, som AR/MR-briller repræsenterer.
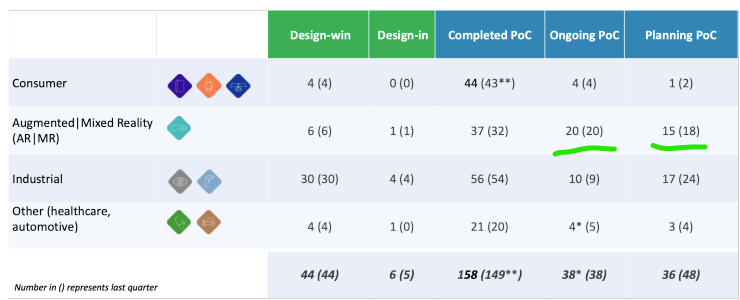
Aktiviteten i AR/MR-segmentet illustreres af pipeline-billedet. Hvis man sammenligner med det bredere segment (Consumer/Industrial), er én enkelt snæver produktgruppe den største, når man lægger Ongoing POC/Planning POC-aktiviteterne sammen. Den første AR/MR-enhed med betydelige volumener forventes at gå i masseproduktion “soon”. Jeg antager, at det vil ske i løbet af de næste 3 måneder.
Baseret på regnskabspræsentationen vil enheden ligge i high-end-klassen, og salgstallene vil være de højeste i Polights historie, men mere præcise tal er af gode grunde ikke tilgængelige på nuværende tidspunkt.
Den mest interessante oplysning fra Industrial-segmentet var følgende:
- Design-in related to the first industrial humanoid application. An initial smaller purchase order received (24 September 2026).
Maskinsyn til robotter monteret på et humanoidt stel vil efter min mening blive en betydelig sektor for Polight i det kommende årti. I mobile robotapplikationer er “auto focus” efter min mening et must, men man skal samtidig huske på, at Polight og deres produkter ikke tager hele kagen. VCM-baserede produkter er konkurrencedygtige, men man kan alligevel godt skrue op for TAM-estimatet.
Ifølge regnskabspræsentationen sælger man ikke aktivt ind i andre segmenter, men fokuserer i stedet på de områder, der er mest økonomisk betydningsfulde på kort sigt. Problemet er ikke efterspørgslen, men ressourcerne. Man behøver så at sige ikke at presse noget igennem med vold og magt.
Aktiekursen dykkede først kraftigt, men rettede sig ud på eftermiddagen. Virksomheden bevæger sig under alle omstændigheder i den rigtige retning, og kursen vil før eller siden følge med den opadgående udvikling.
3 Synes om
CMD er overstået. En spændende tid, især hvad angår den tekniske baggrund og kig ind i fremtiden. Markedet forventede tilsyneladende en form for “one more thing”-afsløring, selvom man i henhold til børsreglerne alligevel ikke må gemme væsentlige ordrer blot for at præsentere dem på en CMD.
Den nyeste tilføjelse til organisationen var Ajit Ninan, som kom fra Meta (stoppede for 3 uger siden) og talte ved arrangementet. Han vil fremover fungere som rådgiver for Polight. Han holdt en præsentation om det menneskelige øjes og hjernes funktion og behandlede Twedge ud fra denne synsvinkel. Der herskede ingen tvivl om, hvorvidt Meta mon er en af dem, der har købt prototyper af Twedge og er interesseret i den.
Andre bemærkninger:
- om strategien
- kombination: low volume/high margin og high volume/lower margin
- på Industrial-siden genererer design-wins pengestrømme over lang tid, f.eks. startede Tlens-leverancerne til Honeywell-scannere i begyndelsen af årtiet
- i AR/MR-segmentet samarbejdes der med næsten alle betydelige top tier-aktører
- fokus er på organisk vækst og opnåelse af lønsomhed, primært inden for AR/MR/wearables- og Industrial-segmenterne
- i fremtiden at gå fra at være komponentproducent til løsningsleverandør (en fortsættelse af M12-produktudviklingen)
- den nære fremtid er fortsat positiv, især for AR/MR-segmentet, hvor flere forbrugerenheder (Tlens) er ved at nå produktionsmodenhed
- to af disse klassificeres som design-in-wins, og den ene af dem forventes at ramme markedet relativt snart
- autofokus er på køreplanen (roadmap) hos flere AR/MR-enhedsproducenter
- interessen for TWedge er fortsat stærk
- et lille antal OEM-producenter tester og evaluerer TWedge med henblik på fremtidige AR/MR-skærme
- målet er at bringe teknologien på markedet gennem OEM-samarbejde og sikre finansiering fra partnere (+ sælge vareprøver)
- man ønsker ikke at sælge eneretten → man vil beholde kontrollen på egne hænder
- på køreplanen er der en version, der kombinerer TLens og Twedge, hvilket bl.a. giver en ny tilgang til billedstabilisering
- testkapaciteten for Tlens stiger i januar til ca. 1,2-1,5 mio. enheder/måned
- 100 % testes, returprocenten fra kunderne er forsvindende lille
- fortsat forbedring af produktionskvaliteten → bedre lønsomhed
- den blyfri TLens-version under udvikling (andet materiale) har visse ekstra fordele
- udviklingsarbejdet fortsætter for at forbedre optik/omkostninger/osv.
Ikke mere om markedsanalysen (Kina/Amerika og enhedsopdeling) herfra.
Opsummering
Polight har helt klart fået snebolden til at rulle og har bevæget sig fra udelukkende at være en R&D-virksomhed i en mere forretnings- og produktionsorienteret retning. Produktudvikling spiller stadig en stor rolle, og jeg fik det indtryk, at pipelinen byder på endnu flere tiltag bygget op omkring samme grundidé. En sådan nichekompetence er svær at kopiere.
Twedge er tydeligvis et kritisk produkt i forhold til at forbedre kvaliteten og brugeroplevelsen på AR-briller. Hvordan udviklingsmodellen og kommercialiseringen lykkes, må tiden naturligvis vise.
Væksten i medarbejderstaben fortsætter, og det viser – sammen med planerne for test og produktions-ramp-up – at indikationerne på linseordrer i millionklassen (antal enheder) er realistiske. Vinduet for vækst står nu åbent.
Red.: slåfejl og mangler i noterne er rettet
3 Synes om
To nye ordrer: én relateret til en forestående og sandsynlig produktionslancering af en forbrugerrettet AR/MR-applikation (briller?) (0,75 MNOK), og en anden vedrørende salg af TWedge-vareprøver (ca. 1 MNOK) til en forbrugerelektronikproducent.
År 2026 lå allerede efter Q3 på et højere niveau end FY 2025 (som det bør være), men størrelsen på overskridelsen afhænger af timingen af ordrer relateret til lanceringer af forbrugerenheder. Året 2025 indbragte 20,5 MNOK, så omsætningsniveauet for 2026 vil ligge et sted fra 30 MNOK og opefter.
Flot stigning i procenter, men målt i euro er der stadig langt op til det niveau, der kræves for at nå break-even, selvom den høje avance smitter pænt af på bundlinjen.
2 Synes om