Tänään on uudet suojatoimet hyväksytty EU:ssa.
20 tykkäystä
Morgan Stanley:n päivitystä, jossa ei tosin viitata Outsaan mutta kahteen eurooppalaiseen kilpailijaan, sekä markkinatilanteeseen.
Boldaukset omia, mutta lyhyesti Euroopan tämän hetken tilanne on kursseissa, ml
-selvästi vähentynyt tuonti -40..-50%
-nousseet hinnat n +20%
-Acerinox mielenkiintoisempi kuin Aperam, koska USA-tuotanto (kuten Outsallakin), hinnat +20% vs Euroopla
Aperam shares fell over 3% on Tuesday after Morgan Stanley downgraded the stainless steel maker to “equal-weight” from “overweight,” citing a less asymmetric risk-reward profile following a recent re-rating in the stock.
Morgan Stanley raised its price target on the Luxembourg-based company to €52 from €48, even as it cut the rating. The brokerage said the first leg of Europe’s stainless steel recovery was “largely reflected in estimates and valuation.”
“We downgrade Aperam to EW after the re-rating,” analysts said, adding that the European stainless structural reset “remains intact, supported by policy,” but price and spread momentum “has paused.”
European stainless steel imports fell 40% year-on-year in the first quarter and 49% quarter-to-date in the second quarter, the note said.
Quota utilization averaged below 50%, which the brokerage said had muted the impact of stricter safeguard measures set to take effect on July 1.
European prices have recovered 22%, or €518 per metric ton, from a September 2025 trough, while spot spreads have risen 18%, the note said. However, the pace of price increases has slowed since March, with prices leveling out in May.
Morgan Stanley said Aperam’s normalized EBITDA ambition of €700 million to €800 million was “broadly reflected” in 2027 and 2028 consensus and the brokerage’s own expectations.
The brokerage forecast Aperam EBITDA of €481 million for 2026, €717 million for 2027 and €794 million for 2028, compared with consensus estimates of €513 million, €714 million and €788 million, respectively.
The brokerage forecast 2026 earnings per share of €2.20, rising to €4.39 in 2027 and €5.16 in 2028. It projected net debt falling to €414 million in 2028 from €978 million in 2025.
Morgan Stanley said it now sees greater medium-term upside in [Acerinox](Investing.com Mobile Apps for Android & iOS), which it rates “overweight,” citing the Spanish company’s US stainless steel exposure, where spreads remain about 20% above European levels. The brokerage raised its Acerinox price target to €18.40 from €15.50.
Aperam’s bull case scenario was raised to €72 per share from €67, while its bear case was unchanged at €19.
The brokerage set its base-case price target using an EV/EBITDA methodology with a target multiple of 6.4 times average estimated 2027-28 EBITDA, in line with the historical average of its closest peers.
Aperam’s stock has a consensus price target range of €30 to €65, with 33% of analysts rating it “overweight,” 50% “equal-weight” and 17% “underweight,” Morgan Stanley said, citing Refinitiv data.
26 tykkäystä
Kiitos Opa linkistä ja poiminnoista. Varmastikin Iranin tilanne ja energiahintojen voimakas nousu on tuonut varovaisuutta loppukysyntään. Ehkä nyt kun sopimus saadaan aikaiseksi ja energiahinnat ovat lähteneet voimakkaaseen laskuun, myös kysyntä aktivoituu. Hintakehityshän sen sijaan on ollut hyvässä suunnassa. Kenties se next leg tulee tästä epävarmuuksien poistumisesta, viimeistään se tulisi jos Ukrainaankin saataisiin kelvollinen rauha aikaiseksi.
EU aikoo laajentaa CBAMin mm. terästä sisältäviin tuotteisiin. Tämä tukee sekä EU teollisuutta että Outokumpuakin. Tiedotteen perusteella voimaantulo saattaisi olla 2027 alku. Komission esitys nyt siis ja trilogineuvottelut neuvoston ja parlamentin kanssa käynnistyvät asap.
8 tykkäystä
Markkinatilanneuutisia kotimaasta Teräskauppa käy tulikuumana: “Päällä on kovin vuosi ikinä”, kehuu tukkuri
Osakkeen hinnassa näkynee tällä hetkellä erityisesti nikkelin pakitus aiemmalta tasolta. Tämä todennäköisesti väliaikaista sillä Indonesiassa käsittääkseni edelleen vahvat rajoitteet ja kysyntä vs tuotanto on tasolla jossa varastotasot pienenevät.
19 tykkäystä
Mulla oli mennyt ohi tämä syy nikkelin hinnanlaskulle. Kyse siis huhusta, jonka mukaan Indonesia kasvattaisi merkittävästi quotaa heinäkuussa loppuvuodelle - eli nikkelin tarjonta kasvaisi selvästi alkuvuodesta. Lähipäivät näyttänee pitävätkö huhut paikkaansa vai onko muutos selvästi maltillisempi mikä varmasti heilauttaisi nikkeliä takaisin korkeammalle. Tässä tuore juttu pohdittu tätä aihetta Nickel: Market on the Zero Line, and a Perfectly Timed Rumor
Nikkelin hinnan kehityksellä on merkitystä osakekurssille mutta enemmän itsellä kiinnostaa Outokummun liiketoiminnan ja markkinatilanteen kehitys. On selvää, että nikkeli vaikuttaa sielläkin (seosainelisät, ostojen ajoittuminen, stocking/restocking) - joka tapauksessa markkinaympäristö alkaa olla 1.7.2026 alkaen hyvin myönteinen Outokummulle niin europpassa kuin amerikassakin. Itse uskon tämän näkyvän erittäin positiivisesti tulosrivillä tänä vuonna ja ensi vuonna hyvää tulosta tullee vuoden alusta alkaen.
EDIT: lisäyksenä Indonesian ministerin kommentit, joissa tuollainen korotus kiistetään. https://www.petromindo.com/news/article/energy-ministry-denies-report-of-approving-360-million-ton-nickel-output-quota
18 tykkäystä
Acerinox sai 2Q-tuloksensa ulos, selvää parannusta vs 1h2025 tai 1Q2026. Euroopan vaisuus jatkuu, mutta ehkäpä pohjat ovat nyt olleet tässä; kehitystä odotettavissa vaikka kesäkausi päällä.
The stainless steel division has performed very positively during the quarter, reporting an EBITDA of €154 million, compared to €82 million in the previous quarter and €78 million in the second quarter of 2025. The start-up of the P4 line at Acerinox Europa following the fire in the second half of last year, together with the efficiency measures adopted, have made it possible to increase production and improve margins. In the US, the stainless steel division (NAS) remains the group’s driver of growth.
Outlook for the third quarter
Supported by the solidity of the business in the US and the progressive improvement in the European market, Acerinox forecasts that the EBITDA for the third quarter of 2026 will be slightly higher than that of the second quarter, despite seasonality and scheduled maintenance shutdowns.
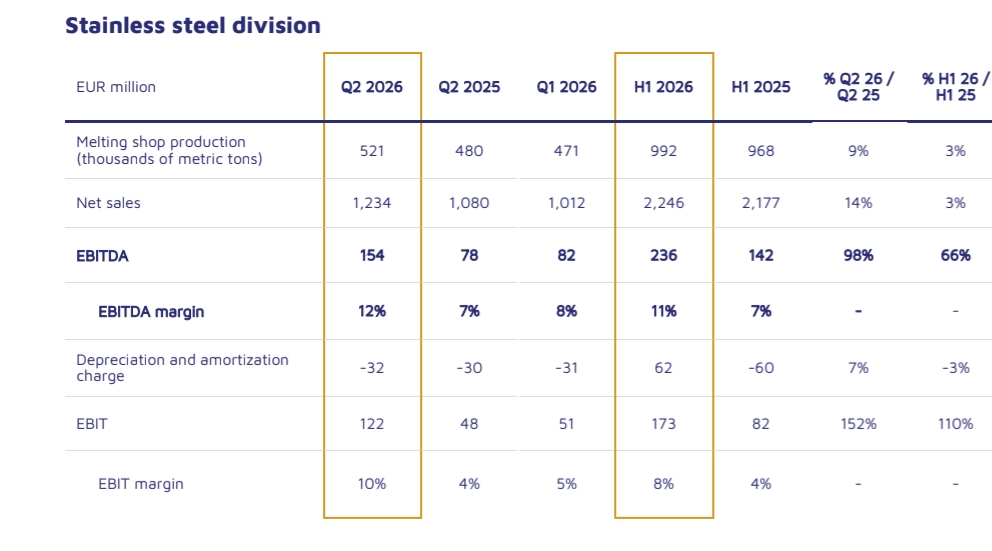
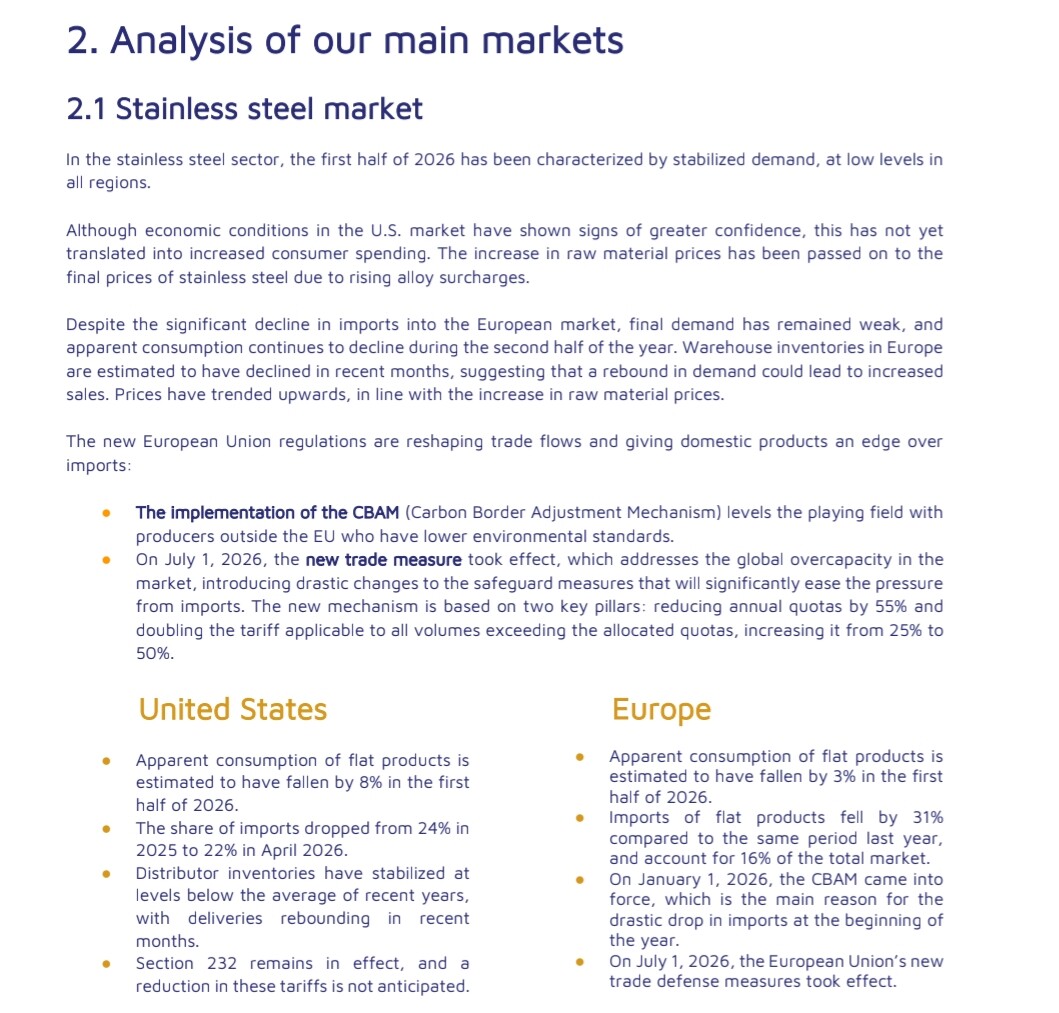
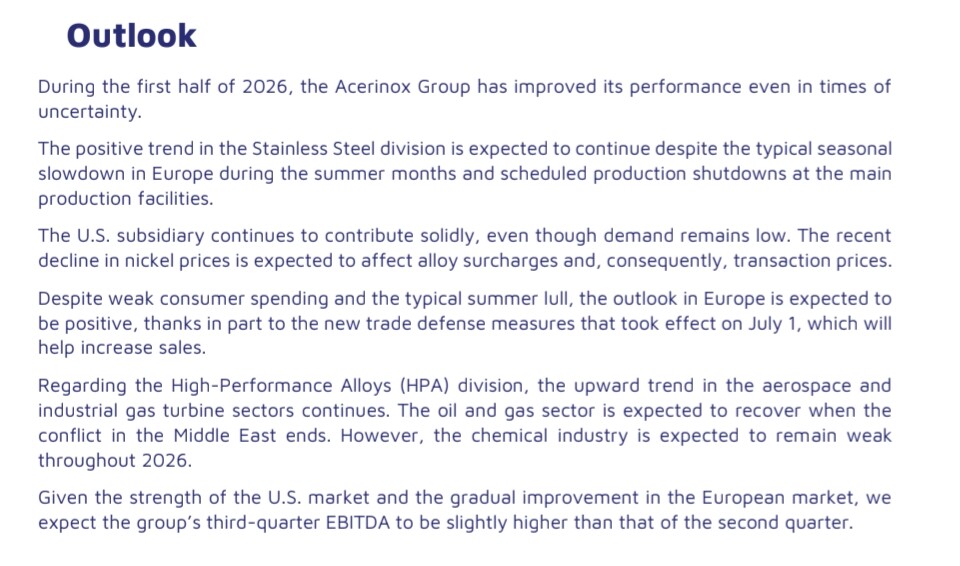
Acerinox earns €77 million in the first half, overcoming the €18 million losses in the same period of 2025 - Acerinox Stainless Steel Manufacturer Radware Captcha Page
Quarterly Information - Acerinox Stainless Steel Manufacturer Radware Captcha Page
15 tykkäystä
Kiitos,
Acerinoxin Q2-raportti oli mielestäni Outokummun sijoittajalle varsin rohkaisevaa luettavaa.
Ensimmäinen havainto on, että Acerinoxin EBITDA-marginaali oli jälleen selvästi Outokumpua parempi. Tämä ei kuitenkaan välttämättä kerro pelkästään operatiivisesta tehokkuudesta. Acerinox on muuttunut vähitellen enemmän erikoismetalliyhtiöksi, kun taas Outokumpu on edelleen selvästi painottunut perinteiseen ruostumattomaan teräkseen. Tämä näkyy myös kannattavuudessa.
Vielä kiinnostavampia olivat kuitenkin markkinakommentit. Acerinox toteaa raportissaan käytännössä, että:
Euroopan ruostumattoman teräksen hinnat ovat nousussa,
tuonti Eurooppaan on vähentynyt merkittävästi,
CBAM ja heinäkuun alussa voimaan tulleet uudet EU:n kauppasuojatoimet näyttävät toimivan,
tästä huolimatta, että Q3:lle osuvat normaalit kesäseisokit, yhtiö odottaa Q3:n EBITDA:n olevan hieman Q2:ta parempi.
Jos Euroopan markkina todella on kääntymässä parempaan suuntaan, Outokumpu voisi hyötyä kehityksestä suhteellisesti jopa enemmän kuin Acerinox. Outokummun tulos on herkempi juuri Euroopan perusruostumattoman teräksen markkinan elpymiselle, kun taas Acerinoxin tulosta tukevat enemmän myös Yhdysvaltain liiketoiminta ja korkeamman jalostusasteen erikoisseokset.
Siksi Outokummun Q2-raportissa kiinnostavinta ei ole itse Q2:n tulos, vaan johdon kommentit siitä, näkyvätkö hintojen nousu, tuonnin väheneminen ja EU:n kauppasuojatoimet jo tilauskannassa ja Q3:n näkymissä.
14 tykkäystä
Tässä on Petrin ennakkokommentit, kun Outokumpu kertoo Q2-tuloksestaan torstaina. 
Outokumpu julkistaa Q2-raporttinsa torstaina noin klo 9.00. Ennustamme tuloksen parantuneen alkuvuodesta hieman kasvaneiden toimitusmäärien ja kohonneiden hintojen ansiosta. Odotuksissa on, että lyhyen tähtäimen ohjeistuksessaan yhtiö ennakoi vakaita volyymeja, mutta hintojen nousun ansiosta paranevaa tulostasoa Euroopan kausiluonteisuuden värittämälle Q3:lle.
12 tykkäystä
Tällä kertaa ei valitettavasti tule tulosliveä Outsan tuloksesta, kun joudun tuuraamaan kolleegaa aamutuloksessa 
4 tykkäystä
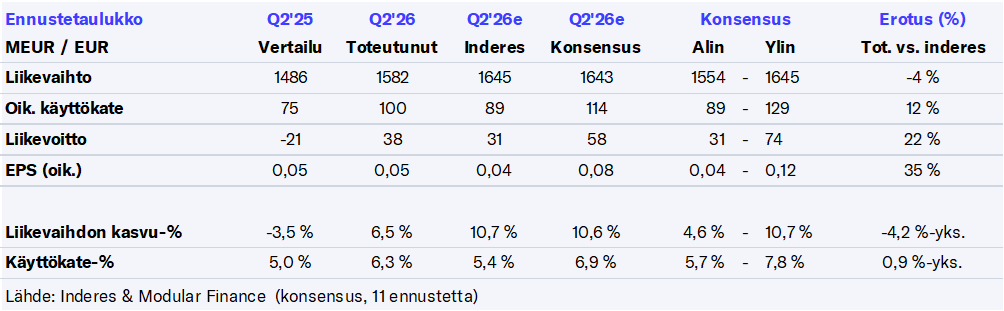
Tässä Q2-luvut pähkinänkuoressa. Q2 tulos alitti vertailukelpoisen käyttökatteen tasolla konsensuksen, mutta taas suurin piirtein saman verran ylitti meidän ennusteen.
Q3:lle ohjeistetaan 0-10 % laskevia toimituksia ja vakaata tuloskehitystä. Ottaen huomioon että Q2 toimitukset jäi hieman konsensuksesta, tulee Q3 ennusteisiin kohdistumaan pientä painetta. Tämä koskee myös tulosohjeistusta, koska konsensus ennuste Q3:lle oli 115 MEUR ja toteuma Q2:lta 100 MEUR. Toki alustavasti arvioin, ettei ennusteiden muutospaine oli suuri. Tarkemmat analyysit viimeistään aamulla tulevassa rapsassa.
17 tykkäystä
Hieman vaisu raportti tosiaan. Yhtiö ei tunnu pärjäävän Acerinoxille sitten mitenkään. Euroopan kysyntä on ollut yhä yllättävän vaisua. Selittyykö osin Outokummun kohdalla, että olisi SAP:in käyttöönoton takia ollut toimitusongelmia vai onko markkina yhä vaisu? Hinnat onneksi piristyneet odotetusti sekä kassavirta oli ihan hyvä jo. Euroopan kysynnän kasvua loppuvuoteen tarvittaisiin ja selitysten sijaan yhtiöltä tuloksia pöytään jo vihdoin..
6 tykkäystä
Aika hyvin tulos omiin odotuksiin osui. Alla lainaus 13.5. omasta viestistä, oikeastaan nuo osui lähes täysin, muuta toimintaa jonka toteuma oli -7me en silloin huomioinut. Toteutuneet Europe 17me, Americas 53me ja Ferrro 37me, ja yht. 100me.
Itse katson, että EBITDA parannus oli kuitenkin aivan hyvä, +54% q-on-q, ottaen huomioon, että juuri euroopassa Outokummulla on suurikin osuus myynnistä myös pitkissä soppareissa kiinni, jolloin hintatason nousu toteutuu vähän hitaammin. Americas erittäin vahva ja markkina jatkuu vahvana. Rahavirta hyvä. Konsernitasolla toimitusmäärien kausiluontoisesta laskemisesta (0-10%) sekä kustannustason kasvusta huolimatta EBITDA ennustetaan kuitenkin Q3:lle pysyvän suurinpiirtein ennallaan. Olisiko tämä sitten jotain ±10me. Toisin sanoen, marginaali jatkaa parantumistaan ja edellä mainituista syistä johtuen marginaalin parantuminen tulee jatkumaan myös Q4:lla ja 2027. Kun huomioidaan myös oletettava markkinakysynnän piristyminen ja/tai suurempi kohdentuminen paikallisille tuottajille, myös volyymikasvua on luvassa. Q4 ohjaus tulee suhteellisen varmasti olemaan kasvava EBITDA, kuten varmasti siitä myös Q1. Q4:lle ennakoisin EBITDA-tasoksi noin 130me.
Minusta tuloskehitys ja markkinatilanne menee parempaa kohti ja odotan trendin jatkuvan.
Grape 13.5.
Summasummarum. Q1 olisi voinut olla parempikin (europe!!) mutta markkinan suunta on hyvä kokonaisuutena nyt. Heitän tästä mm. yllä olevien pohjalta oman Q2 EBITDA ennusteen: americas 55me, fecr 35me ja myös europe ponnistaa selvästi plussalle 20me eli yhteensä ebitda Q2 oma ennuste on 110 me oma veikkaus. Q3 ja Q4 pitäisi positiivinen kehitys jatkua, toki kausiluonteisuus huomioiden mutta hyvältä näyttää
17 tykkäystä
Hyviä pointteja. Samaa mieltä kassavirrasta. Ja Q4 pitäisi tosiaan olla selvästi parempi - ehkä jopa parempi kuin ennustat oletuksella, että sekä volyymit että hinnat nousevat. Euroopan loppukysyntä, jos vielä kasvaa, niin palikat aika hyvin olisi kohdillaan. Silti hieman paremminnodotin volyymien kehityyvän jo Q2 Euroopassa. Hinnat tosiaan tulee hieman viiveellä kuvaamistasi syistä johtuen.
6 tykkäystä
Ja kannattaa myös muistaa, että komission merkittävät muutokset tuontikiintiöihin astui voimaan heinäkuun alusta eli Q2 tuloksessa ei vielä varsinaisesti näkynyt muutokset toimintaympäristössä. Tärkeintä on kuitenkin, että suunta on selkeästi oikea tuloksen osalta.
11 tykkäystä
Tässä vielä Katin haastis tuloksen ja investoinnin tiimoilta!
Outokumpu investoi korkeiden nikkeliseosten tuotteisiin, millä yhtiö aikoo erottua kilpailusta ja parantaa kannattavuuttaan. Toimitusjohtaja Kati ter Horst kommentoi.
00:00 Miten meni
01:15 Kysyntätilanne
02:30 Euroopan suojamuurit
04:36 Q3 näkymät
05:20 Avesta-investointi
07:30 Korkeiden nikkeliseosten kysyntä
09:25 Asiakkaat
11:05 Milloin myyntiin
21 tykkäystä
Viime viikolla Acerinoxin Q2-raportissa johto arvioi Q3:n olevan hieman Q2:ta parempi ja kuvasi Euroopan markkinan kehitystä melko myönteisesti.
Outokummun raportti oli selvästi varovaisempi. Tämä herättää mielenkiintoisen kysymyksen: johtuuko ero yhtiöiden erilaisesta asiakaskunnasta ja tuoteportfoliosta, vai näkevätkö yhtiöt aidosti Euroopan markkinan eri tavalla ?
9 tykkäystä
Aperamin tulos tänään ja on aamun jälkeen noussut jo plussalle.
Outokumpu:
Q3 Pidämme Q2-tason. Q2 adjusted EBITDA 100 M€
Nettovelka 224 M€
Aperam:
Q3 on hieman Q2:ta heikompi kausiluonteisuuden takia. Q2 adjusted EBITDA 130 M€
Nettovelka 993 M€
13 tykkäystä
Petri on tehnyt uuden yhtiöraportin Outokummun Q2:n jäljiltä
Outokummun Q2-tulos ylitti ennusteemme, mutta jäi samalla mittakaavalla konsensuksen ennusteesta. Lyhyen tähtäimen ohjeistus Q3:lle jäi kokonaisuutena lievästi odotuksistamme, joten kuluvan ja lähivuosien ennusteemme laskivat lievästi. Tätä taustaa vasten laskemme tavoitehintamme 5,6 euroon (aik. 5,8 euroa). Osakkeen arvostus on mielestämme neutraali, joten toistamme vähennä-suosituksemme. Outokummun toimitusjohtajan Q2-haastattelu on katsottavissa tästä linkistä.
5 tykkäystä
Miksi vähennäsuositus kun osake on halvempi kuin tavoitehinta?
2 tykkäystä
Lyhyesti: Tuotto-odotus on positiivinen, mutta sen verran kuitenkin matala, että se jää alle tuottovaateen. Sen takia Vähennä-suositus.
Tässä tekstissä avattu asiaa laajemmin: Inderesin suosituspolitiikka ja riskimittaristo
5 tykkäystä