One Stop Systems $OSS

Olen miettinyt OSS eli One Stop Systemsille ketjun avausta, mutta olen sen verran laiska/kiireinen, etten ole aiemmin ehtinyt ja tutkimustyö on edelleen itsellä kesken. OSS uuden sopparin ja meneillään olevan sodan takia, nyt lienee hyvä aika perehtyä firmaan hieman tarkemmin.

Alla AI:n luoma lyhyt esittely:

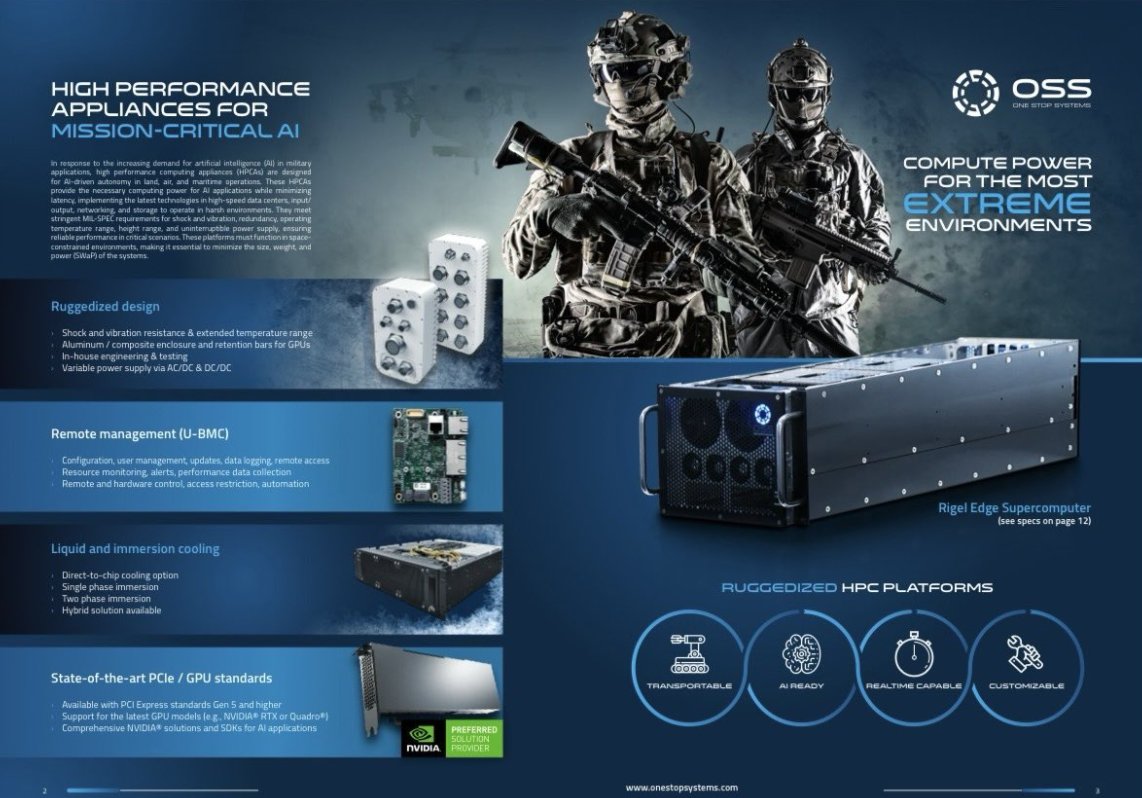
OSS (One Stop Systems, Inc.) on yhdysvaltalainen Nasdaqissa listattu yhtiö (OSS), joka on erikoistunut tehokkaisiin edge-tietokoneisiin ja AI-kiihdytettyihin laskentaratkaisuihin. Yritys kehittää ja toimittaa rugged (kestävät, vaativiin olosuhteisiin suunnitellut) palvelimia sekä compute- ja storage-ratkaisuja, joita käytetään erityisesti tekoälyn, koneoppimisen ja sensoridatan prosessointiin reunaolosuhteissa (edge computing).OSS:n tuotteita hyödynnetään laajasti autonomisissa järjestelmissä, teollisuudessa, ilmailussa ja muissa vaativissa ympäristöissä. Yritys on vahvasti mukana puolustuspuolella: se on toimittanut rugged-laskentaratkaisuja mm. Yhdysvaltain armeijalle (U.S. Army) ja laivastolle (U.S. Navy). Merkittäviä yhteistyökohteita ovat olleet esimerkiksi:

  • U.S. Navy -ohjelma P-8A Poseidon -tiedustelukoneessa (rugged data storage -yksiköt C5ISR-tehtäviin, joista OSS:lle on kertynyt yli 65 miljoonan dollarin tilaukset)
  • U.S. Army -taisteluajoneuvojen modernisointi (mm. GPU-kiihdytetyt sensorin prosessointi- ja 360°-näkymäjärjestelmät Stryker-, Bradley- ja Abrams-ajoneuvoihin)

Nämä puolustusyhteistyöt korostavat OSS:n osaamista äärimmäisen vaativissa sotilasympäristöissä, joissa tarvitaan luotettavaa, kompaktia ja tehokasta AI-laskentaa.

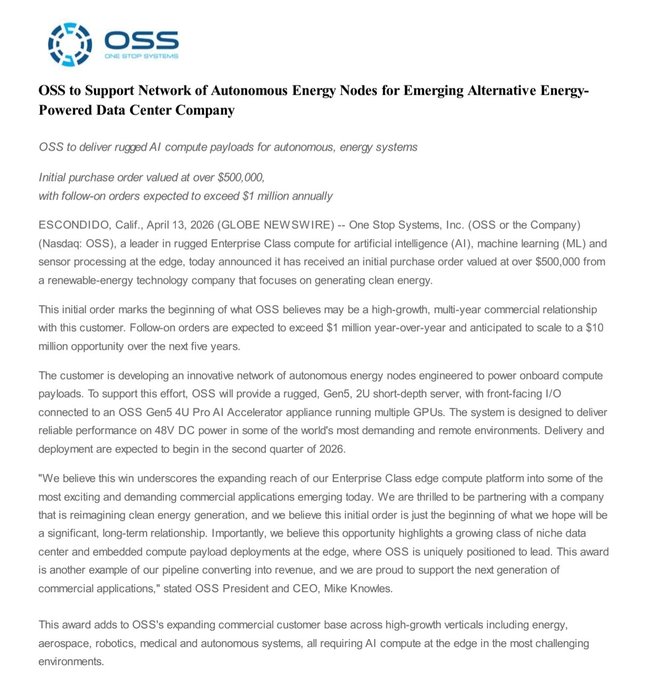
Tänään OSS sai uuden tilauksen uusiutuvaa energiaa hyödyntävältä teknologiayhtiöltä ja asiakkuusvertikaalien laajentumiset maistuivat markkinoille:
Kuvassa OSS:n asiakkuussektorit ja ne jakautuvat kahteen pääosa-alueeseen:
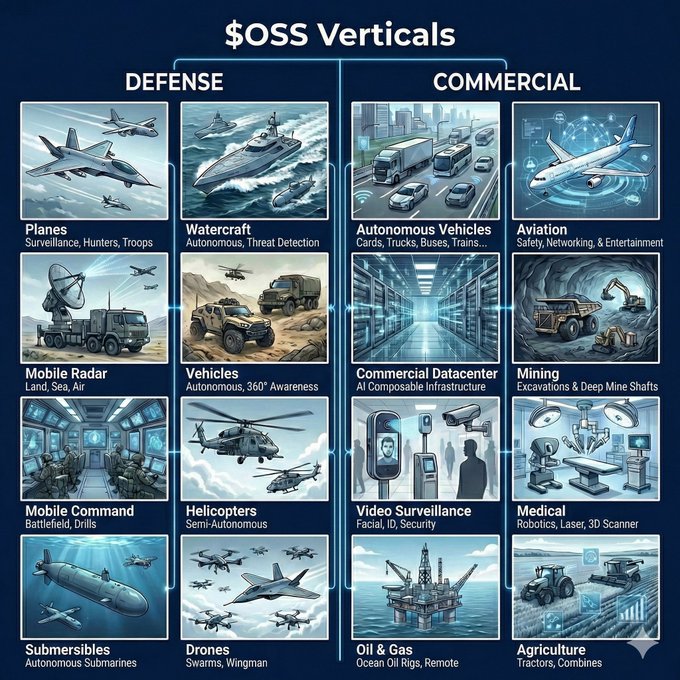
Defense-puoli (Puolustusvoimat). Tämä on OSS:lle merkittävä kasvualue, erityisesti jenkkien armeijan ja laivaston kanssa. Tuotteita käytetään liikkuvissa ja äärimmäisissä olosuhteissa.

  • Lentokoneet (Planes): Valvonta, tiedustelu, joukkojen tuki (esim. P-8A Poseidon -kone).
  • Vesialukset (Watercraft): Autonomiset veneet, uhkien havaitseminen.
  • Mobiili tutka (Mobile Radar): Maalla, merellä ja ilmassa.
  • Ajoneuvot (Vehicles): Autonomiset ajoneuvot, 360° tilannetietoisuus (esim. Stryker, Bradley, Abrams-taisteluajoneuvot).
  • Mobiili komentokeskukset (Mobile Command): Taistelukenttä ja harjoitukset.
  • Helikopterit: Puoli-autonomiset järjestelmät.
  • Sukellusveneet (Submersibles): Autonomiset sukellusveneet.
  • Droonit (Drones): Swarmit (ryhmätoiminta) ja wingman-järjestelmät.

Commercial-puoli (Kaupallinen-/teollinensektori).Sektori kattaa kasvavia siviilimarkkinoita, joissa tarvitaan EDGE AI:ta syrjäisissä tai vaativissa ympäristöissä.

  • Autonomiset ajoneuvot: Kuorma-autot, bussit, junat, autot.
  • Ilmailu (Aviation): Turvallisuus, verkottuminen ja viihde.
  • Kaupalliset datakeskukset: AI-infrastruktuuri, komposiittiratkaisut.
  • Kaivostoiminta (Mining): Kaivokset (autonomiset koneet).
  • Videovalvonta: Kasvojentunnistus, turvallisuus.
  • Lääketiede (Medical): Robotiikka, laserit, 3D-skannerit.
  • Öljy & kaasu (Oil & Gas): Merenalaiset öljylautat, syrjäiset kohteet.
  • Maatalous (Agriculture): Traktorit, yhdistelmäkoneet (autonominen maatalous).

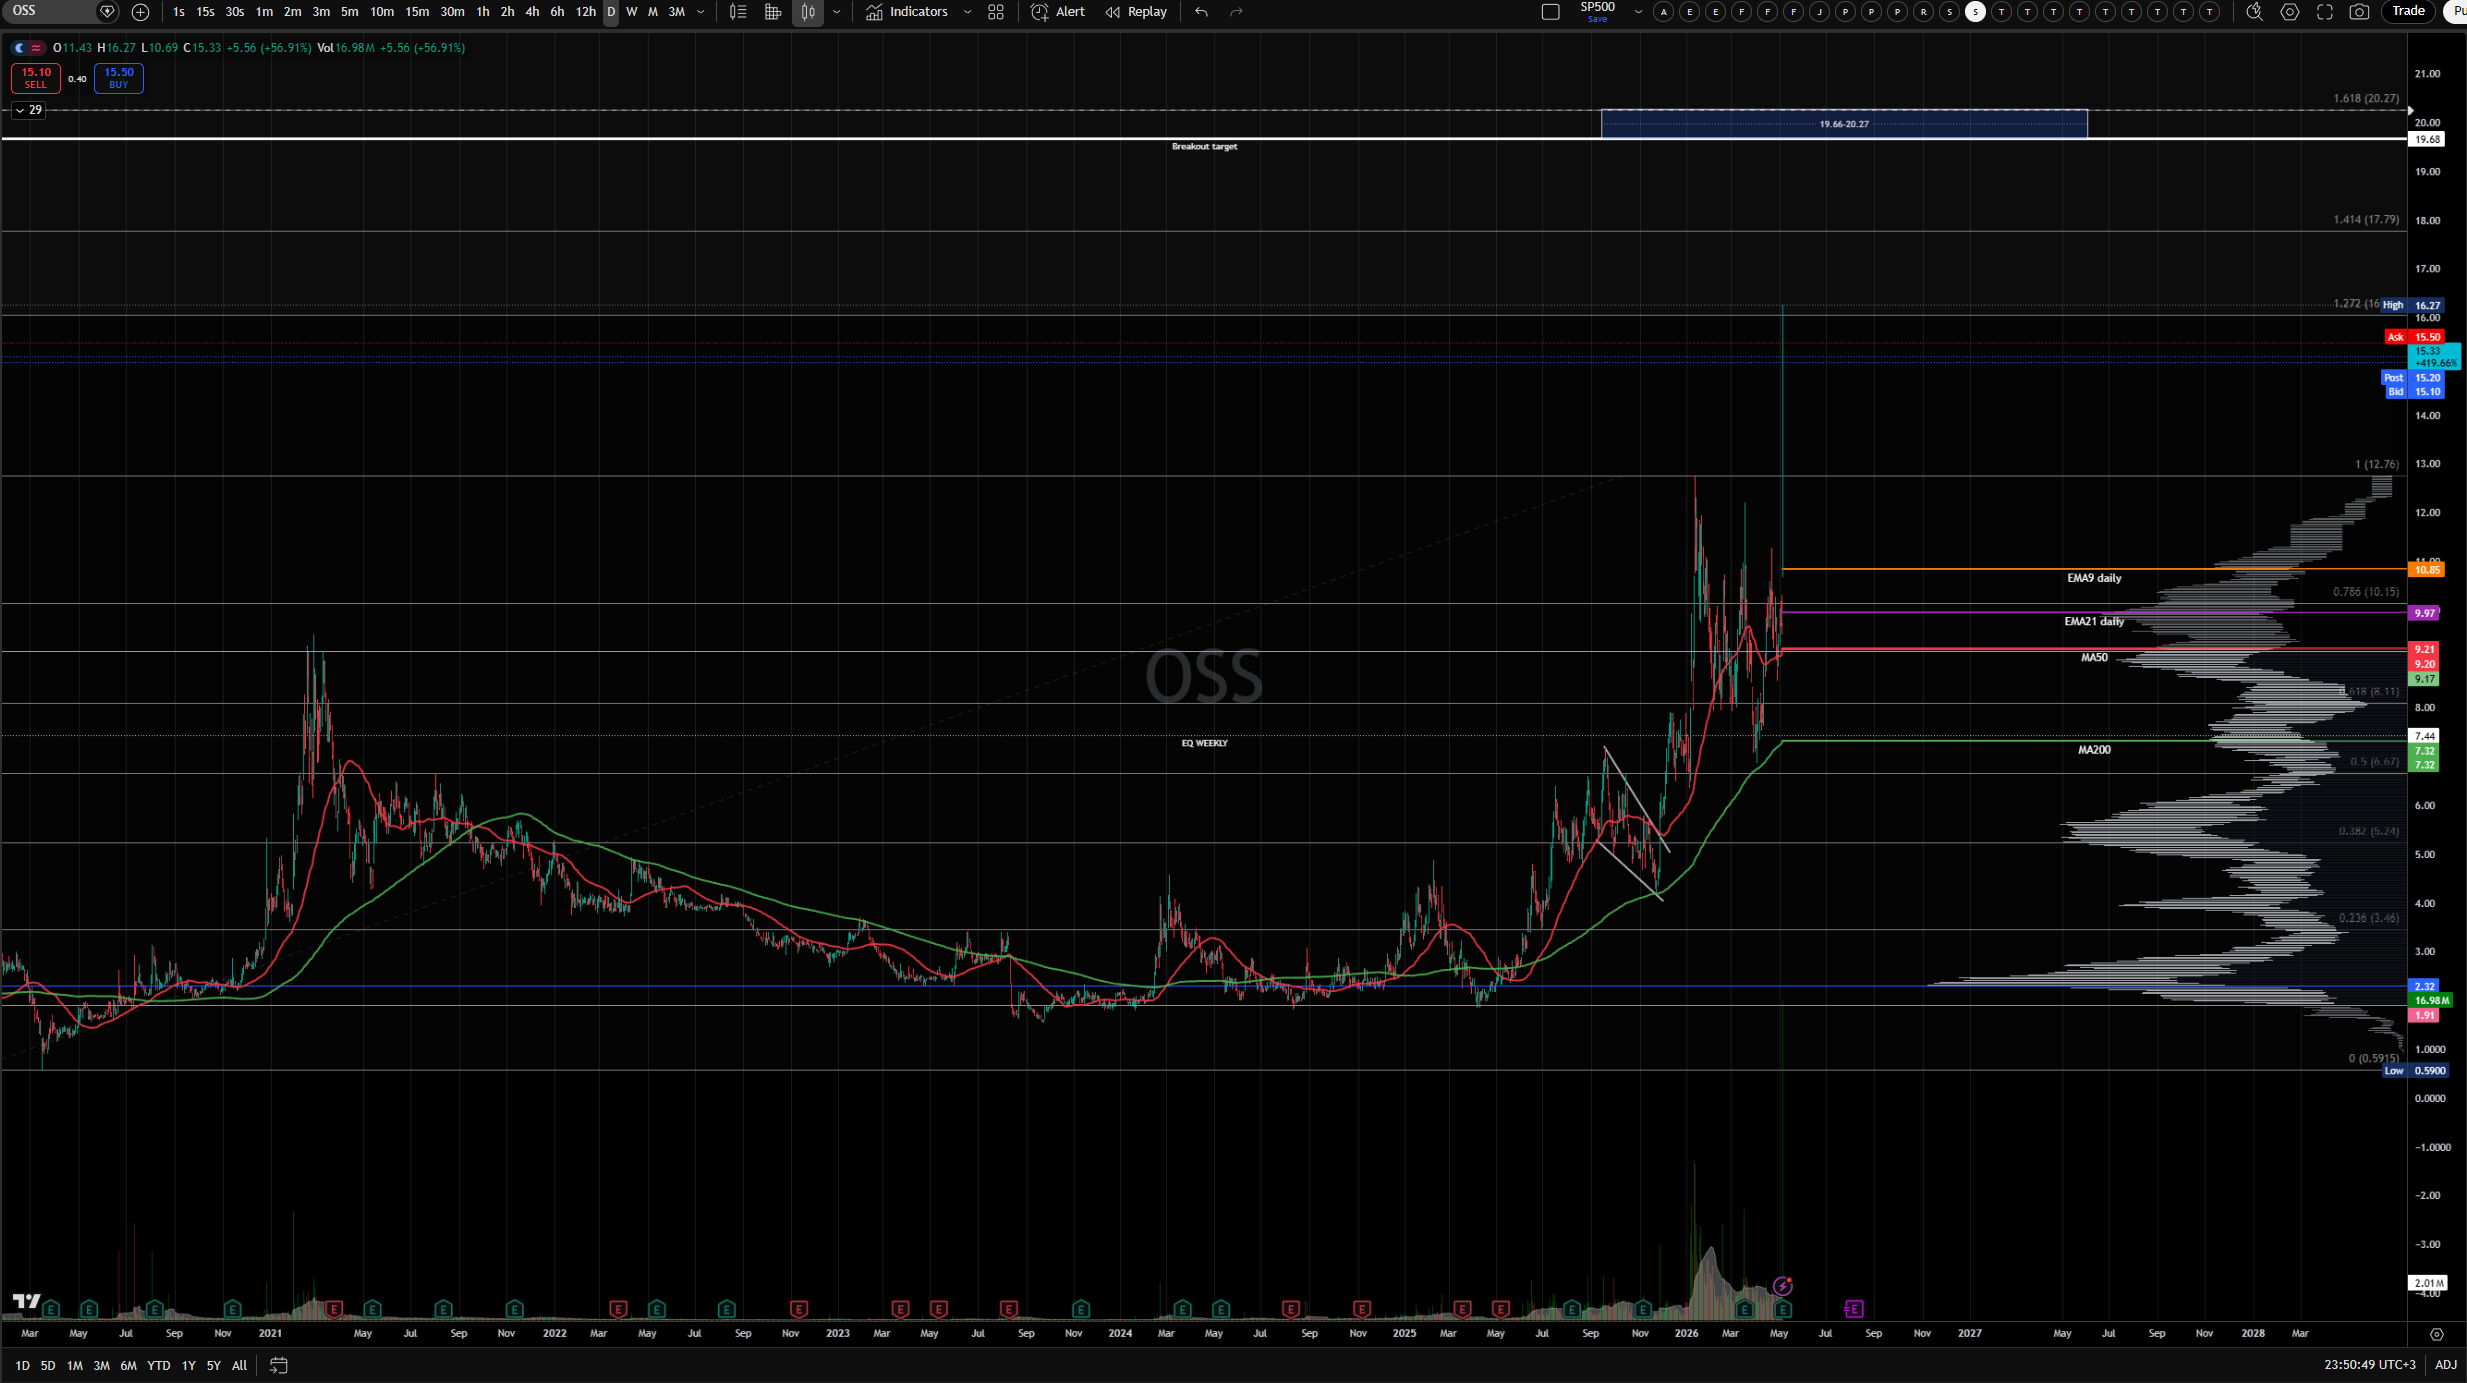
Teknisesti OSS on dipannut laskevalla vaihdolla vuoden huipulta -30-45% ja osake on puristuksissa laskevan MA50 ja nousevan MA200 (daily) liukuvien keskiarvojen välissä. Vuodessa osake on noussut n. +330%. Market cap on 215 miljoonaa$.
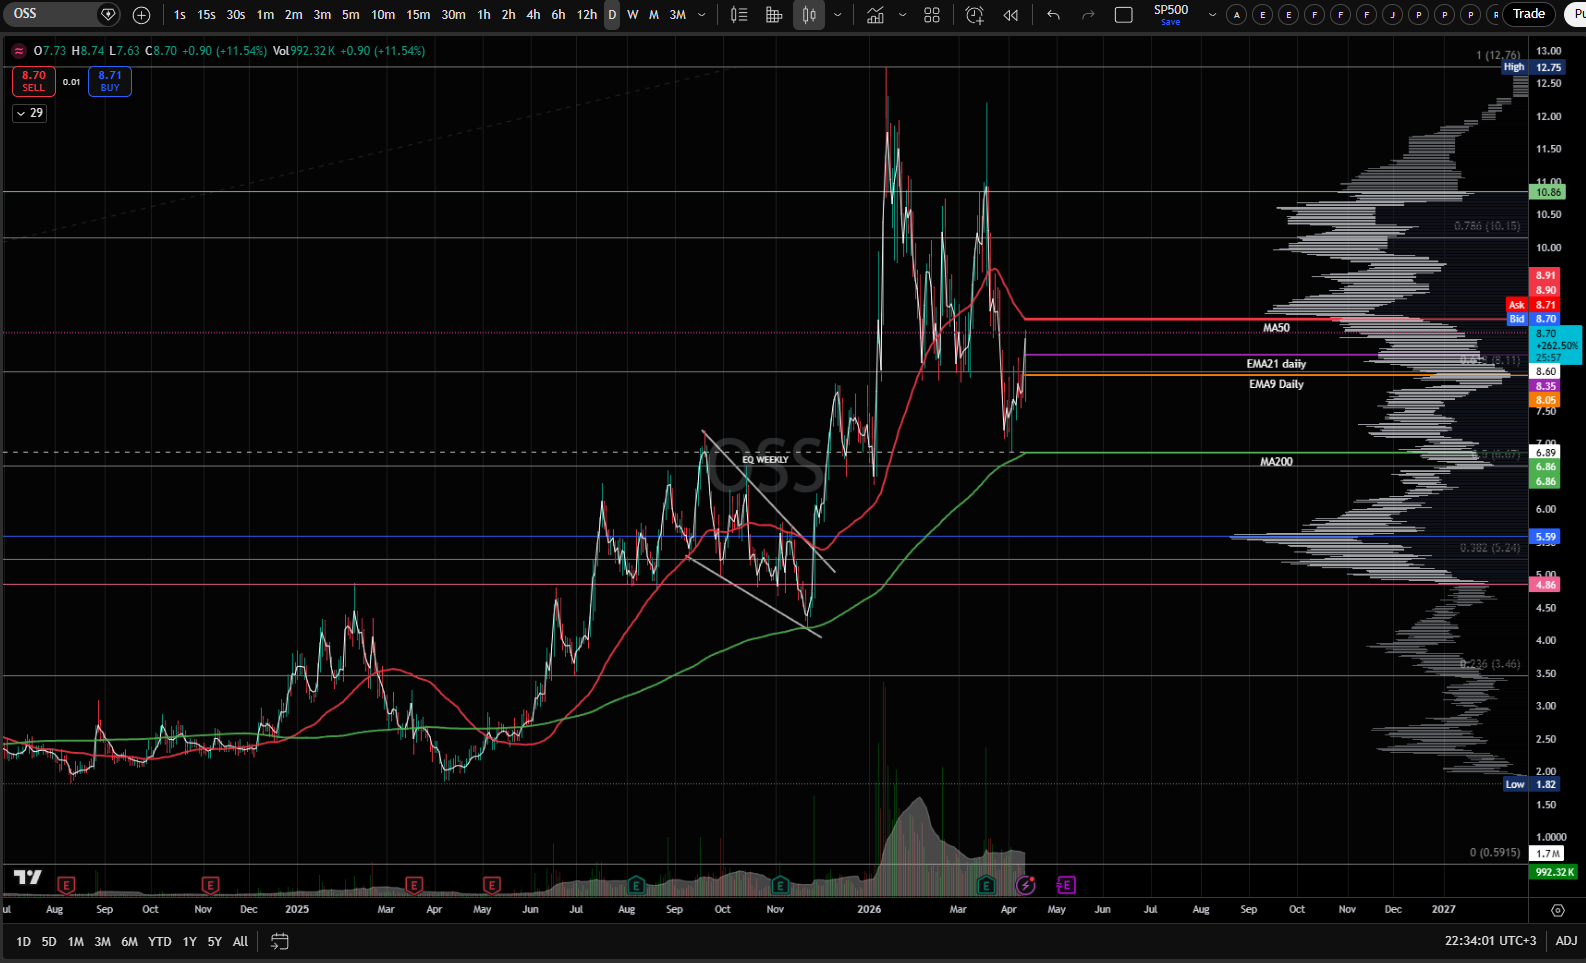
OSS:n arvostuksesta:

Markkinoilla on ollut vaikeuksia hinnoitella osaketta mm. nousseiden kertoimien, alhaisen market capin/pienen koon, meneillään olevien pilottien, maltillisten 2026 kasvuodotusten ja tulevaisuuden potentiaalin takia. Osake mielestäni vaatii aktiivista seurantaa. Itsellä oli tarkoitus kasvattaa positiota, jos osake laskisi 6,65-6,80$ paikkeille ja ottaa sieltä (uudestaan) selkeän tuen. Kertoimien pohjalta vauhtia voidaan hakea aivan hyvin loppuvuodesta tuotakin syvemmältä, mutta itse en usko mukaan tulleiden instikoiden luopuvan kaikista osakkeistaan, ellei tarinassa tapahdu selkeää negatiivista muutosta.

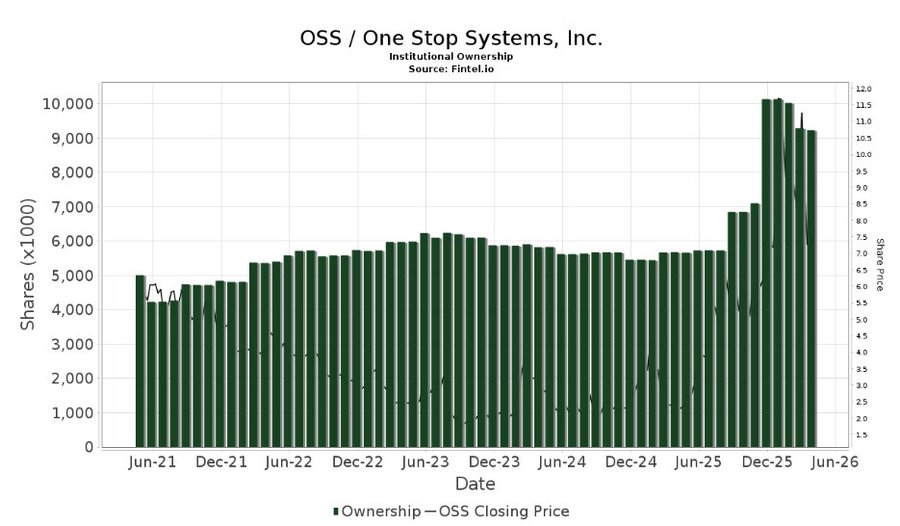
Instituutiot lisäsivät omistustaan talven aikana ja ovat hieman poistaneet sen jälkeen riskiä:
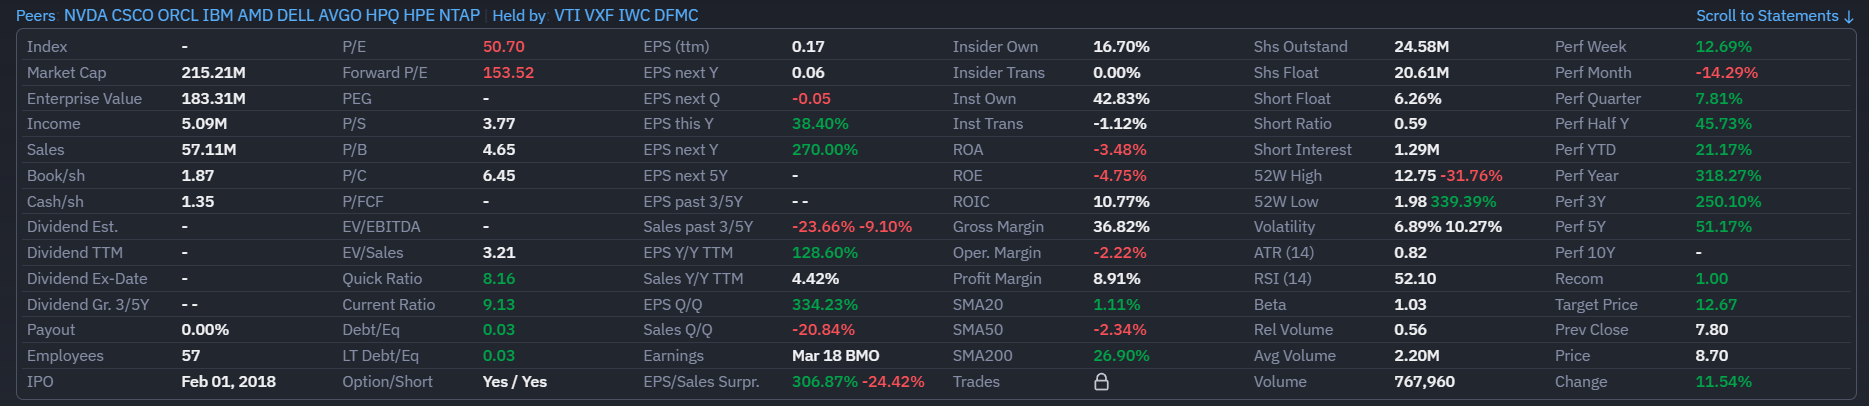
Finviz:
image

Yhtiön oma ohjeistus vuodelle 2026 (annettu Q4 2025 tuloksen yhteydessä):

  • Liikevaihdon kasvu 20–25 % edellisvuodesta (2025 liikevaihto oli noin 32 M USD → tavoite noin 38–40 M USD)
  • Bruttokate noin 40 % (Q4 2025 oli poikkeuksellisen korkea 58,5 %)
  • Positiivinen EBITDA ja Adjusted EBITDA koko vuodelle
  • Vahva tase: noin 31 M USD käteistä, käytännössä velatonta ja hyvä likviditeetti

OSS:n ei ole tänä vuonna halpa ja odotukset ovat korkealla (tilanne huhtikuussa 2026)

  • Markkina-arvo: noin 215 miljoonaa USD (osakekurssi ~8,70 USD)
  • P/S (Price/Sales, trailing): 5,6–6,0x (vuoden 2025 liikevaihto ~32,2 M USD)
  • P/E (Trailing): noin 34–45x (TTM EPS ~0,23 USD)
  • Forward P/E: erittäin korkea (yli 100–450x), koska analyytikot odottavat vielä maltillista tulosta vuonna 2026
  • P/B (Price/Book): noin 4,2x
  • EV/Sales: noin 5,1x
  • EV/EBITDA: ei mielekäs (negatiivinen tai matala)

Keskeiset ajurit odotuksissa:

  • Puolustuspuolen (U.S. Army/Navy) kasvava kysyntä rugged edge AI -laskennalle
  • Uusiutuva energia -datakeskussopimus (yli 500 k USD alku, potentiaali 1–10 M USD, uusi sektori)
  • Paremmat marginaalit korkeamman jalostusarvon tuotteiden ansiosta
  • Book-to-bill -suhde 1,2x vuonna 2025 → tilauskanta tukee kasvua

Analyytikkojen odotukset ja konsensus:

  • Konsensusluokitus: varovainen Osta / Osta (3–4 analyytikkoa)
  • Keskimääräinen tavoitehinta: 10,00–12,67 USD (nykykurssista +16 % – +55 % nousupotentiaali)
    • Korkein tavoite: 13 USD
    • Matalin: 9–12 USD

Yhtiö on arvostettu selvästi keskimääräistä tech-/hardware-yritystä korkeammalla kertoimella, koska markkina hinnoittelee vahvaa kasvupotentiaalia EDGE AI:ssa ja puolustussektorilla, mikä on mielestäni osin perusteltua. Pieni koko sekä alhainen osakkeiden free float heiluttaa kurssia ja pomput voivat olla ylimitoitettuja, laskut kivuliaita ja vola suurta.

Verrattuna alan keskiarvoon (P/S usein 1–3x) OSS näyttää kalliilta, mutta korkea kerroin heijastaa odotuksia liikevaihdon ja kannattavuuden kääntymisestä. Tulevaisuuden näkymät ovat mielenkiintoiset ja osake on ollut omalla seurantalistalla noin vuoden. Avasin oman ensimmäisen position 5,70€ hinnoissa.

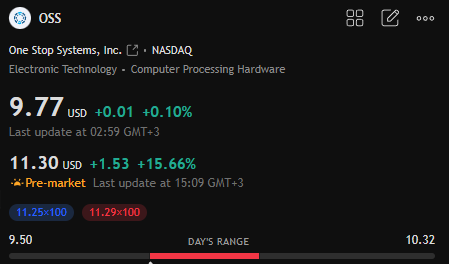
Osake pompaa yleensä rajusti uusiin tilausuutisiin, kuten tänään:
Päivitän ketjua paremmalla ajalla ja kun saadaan lisää uutisia. Yksi ehdottomasti seuraamisen arvoinen täky lopppuun, mikä voi olla merkittävä ajuri etenkin loppuvuodesta:

Yhdysvaltain puolustusministeriön (Pentagon) autonomiselle sodankäynnin yksikölle DAWG:lle (Defense Autonomous Warfare Group) haetaan melkoista budjettikorotusta vuodelle 2027. Vuonna DAWG budjetti on ollut 225 miljoonaa dollaria, kun vuodelle 2027 budjettiesitys on 240-kertainen, eli 54,6 miljardia $. Summa vastaa n. 15% reconciliation-rahoituksesta ja tuolla hankitaan mm. USV-aluksia, kehitetään “Hellscape” -strategiaa, muodostetaan drooniswarmeja sekä rakennetaan muita Autonomous Warfare Command -kokonaisuuksia.
Jos budjettiehdotus toteutuu edes osittain (kyseessä on tosiaan ehdotus, jota voidaan leikata rajusti), niin suuret puolustusjätit, kuten LM, GD, RTX ja useat droonifirmat saavat merkittävän osansa tilauksista, mutta samalla se tarkoittaa valtavaa kysyntää myös rugged EDGE AI -laskennalle ja mahdollisesti OSS:n kaltaisille alihankintafirmoille, joilla on jo US Army/Navy- ja pilottisopimuksia käynnissä.

Uskaltaisin arvioida, että myös onnistuneet pilottisopimukset voivat tarjota merkittäviä jatkosopimuksia microcap luokassa painivalle firmalle. Tätä markkina on tietysti vuoden sisällä ehtinyt jo hinnoitella suht reilusti ja hinnoittelee edelleen, mutta vuoden 2027 massiivisen budjettiesityksen toteutumista ja sen tuomia merkittäviä sopimuksia ei ole täyteen hinnoiteltu. Osake voikin olla erinomainen sijoitus, etenkin jos se laskisi voimakkaasti loppuvuonna 2026 ja vuoden 2027 DAWG budjettiesitys menisi kokoluokassaan läpi. Kokonsa puolesta OSS:llä on reilusti kasvuvaraa, vaikka kertoimet pysyvät hyvillä firmoilla usein kipurajalla koko kasvun ajan.
36 tykkäystä

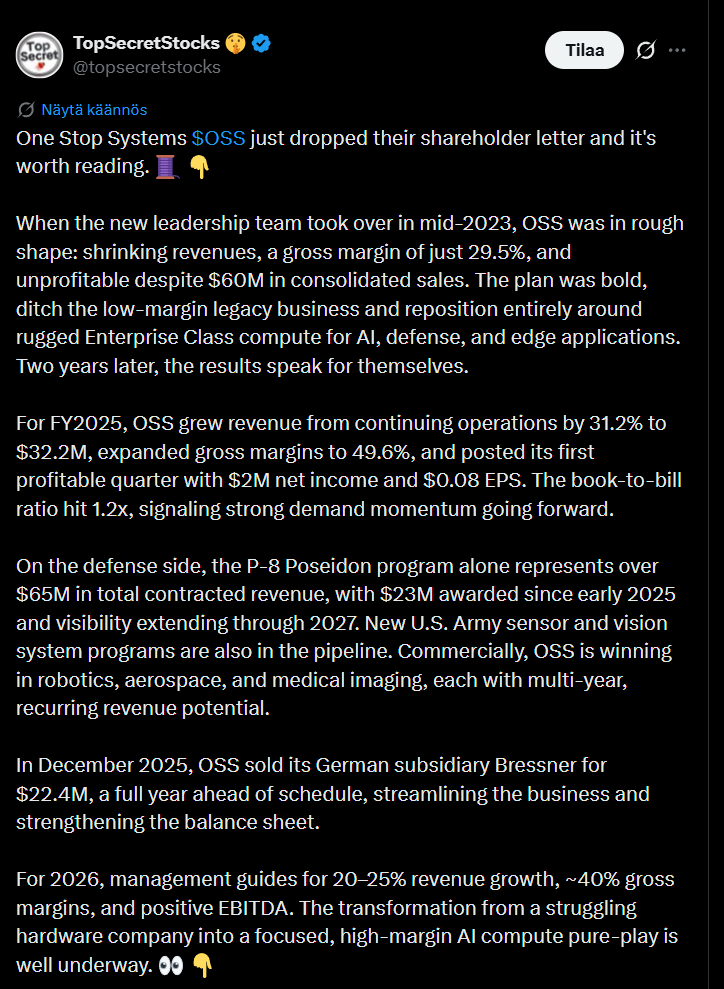
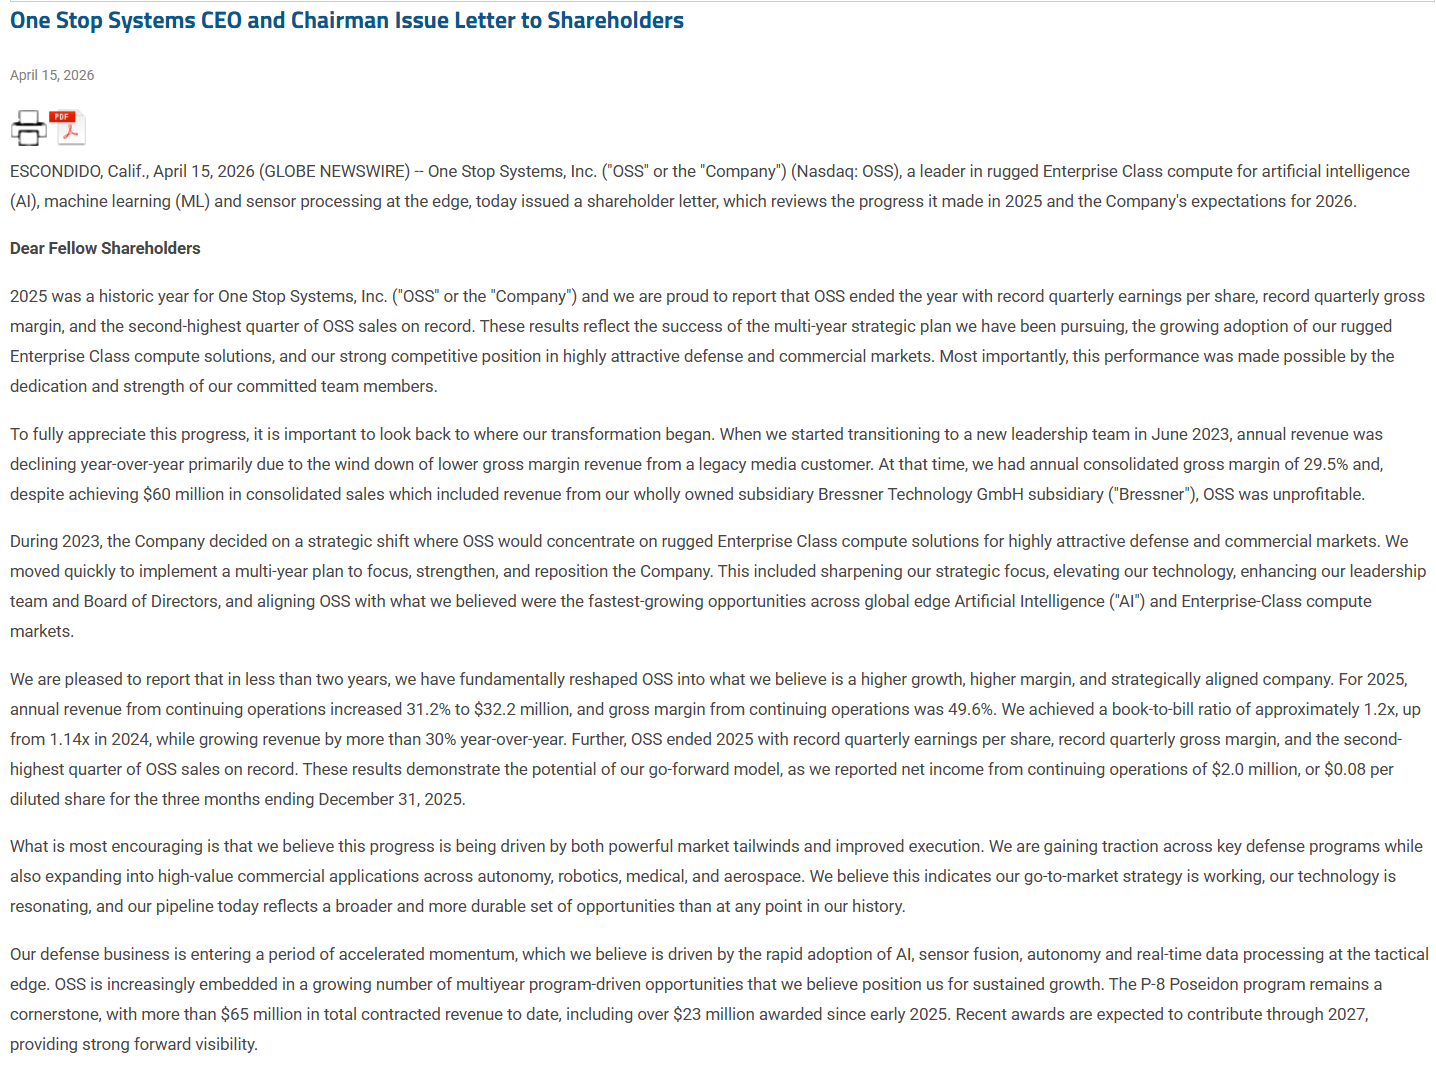
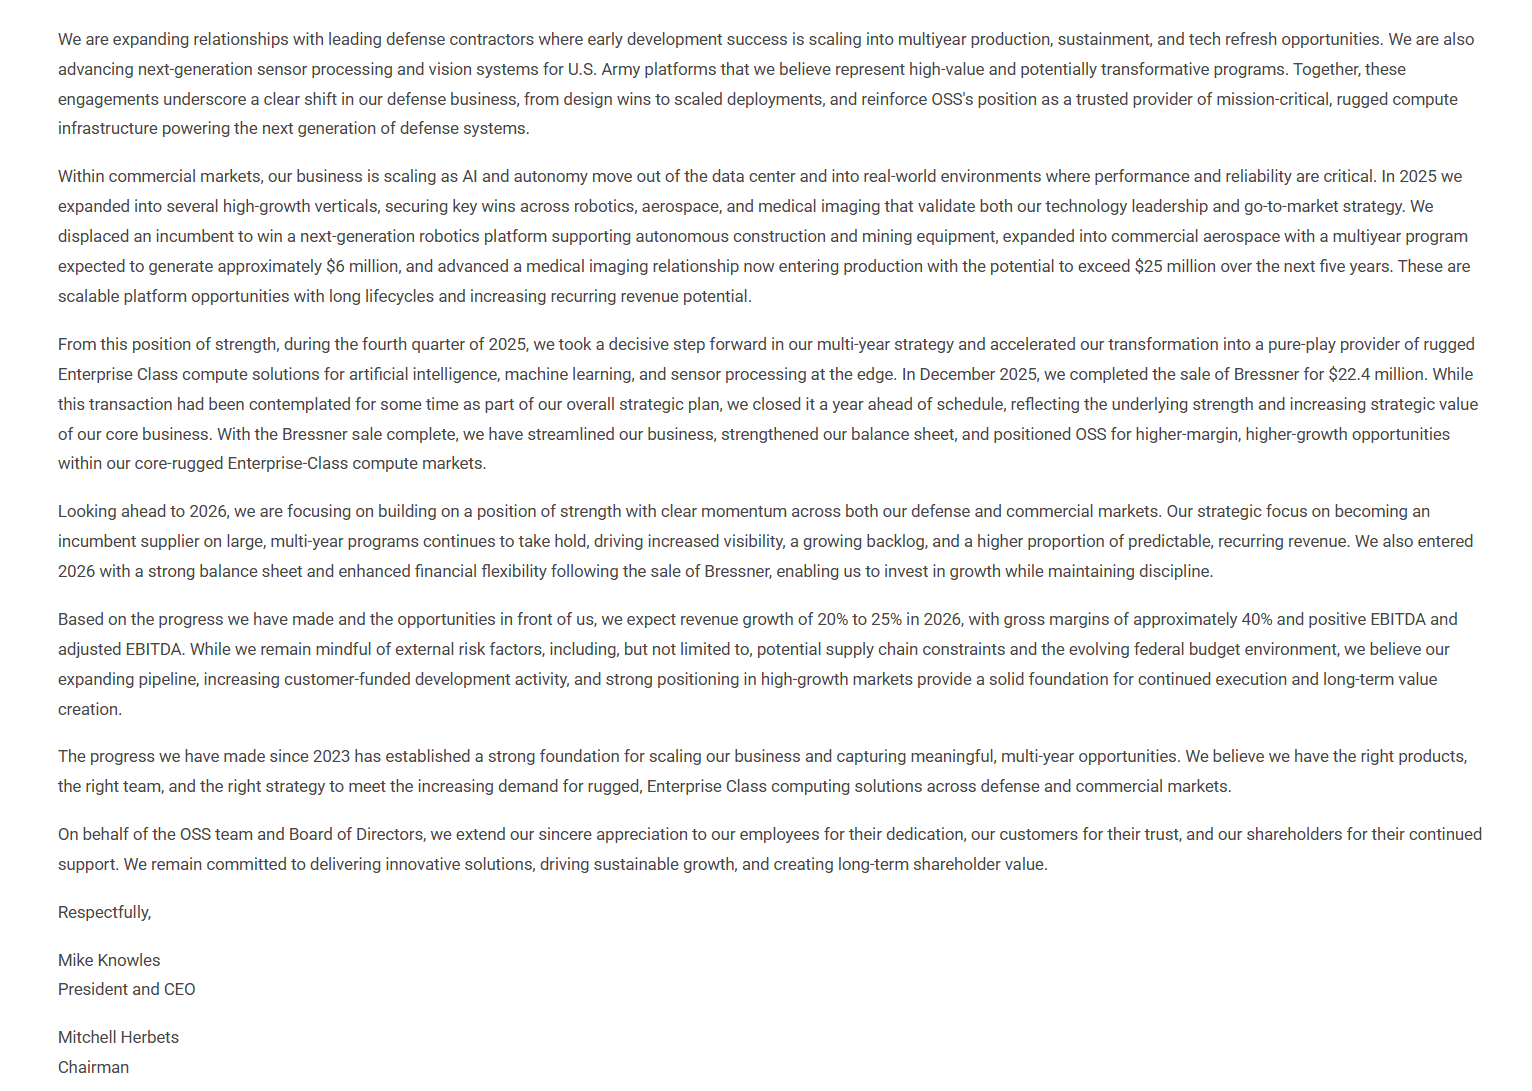
Ohessa tänään ilmestynyt OSS sijoittajakirje, jossa käydään läpi yhtiön kehitystä ja näkymiä (kiireen takia pahoittelen, että kooste on pääasiallisesti tehty pelkästään AI:n avulla (lainatut kohdat):

Mainitsen kuitenkin pikaisesti, että yhtiön strategia on osoittautunut toimivaksi ja potentiaalinen tilausputki on nykyään täysin eri luokkaa, kuin muutama vuosi takaperin. Kyseessä on käänneyhtiö, jonka käänne tapahtui viime vuonna ja 2026 eteenpäin suunta on näyttänyt lupaavalta.

Erikoistunut liiketoiminta voi olla monelle isolle pelurille liian pientä, joten niche markkinoilla, mutta samalla isoimman megatrendin parissa toimiva yhtiö, voi erikoisosaamisellaan saada merkittävän markkinaosuuden itselleen rugged edge AI -tietokoneratkaisuissa. Yhtiö kuuluu omassa salkussa samaan AI sektorin ydinomistuksiin Nebiuksen ja AMD:n kanssa. Näkymien ja ohjeistuksen osalta yhtiö pysyy realismissa, joten odotusten ylitys sekä uudet asiakkuudet sekä tilaukset ovat mahdollisia positiivisia katalyytteja.

Vuoden 2025 kohokohdat

  • Historiallinen vuosi: OSS teki ennätystuloksen Q4:ssä – ennätys kvartaalin osakekohtainen tulos (EPS), ennätys bruttomarginaali ja toiseksi korkein myynti kvartaalissa yhtiön historiassa.
  • Jatkuvien toimintojen liikevaihto kasvoi 31,2 % 32,2 miljoonaan dollariin.
  • Bruttomarginaali nousi 49,6 %:iin (vuonna 2023 oli vain 29,5 %).
  • Book-to-bill -suhde parani 1,2x:ään (2024: 1,14x).
  • Nettotulos jatkuvista toiminnoista Q4:ssä 2,0 miljoonaa dollaria (0,08 $/osake).

Strateginen muutos onnistui

  • Vuonna 2023 yhtiö oli kannattamaton ja liikevaihto laski. Johtoryhmä uudistettiin kesäkuussa 2023.
  • Strategia keskitettiin rugged Enterprise Class -tietokoneratkaisuihin tekoälyyn, sensorifuusioon, autonomisiin järjestelmiin ja reunalaskentaan (edge AI) erityisesti puolustus- ja korkean arvon kaupallisille markkinoille.
  • Myytiin Bressner Technology -tytäryhtiö joulukuussa 2025 22,4 miljoonalla dollarilla (vuotta etuajassa suunnitellusta). Kauppa vahvisti tasetta, paransi kannattavuutta ja mahdollisti keskittymisen ydintoimintaan.

Näkymät vuodelle 2026

  • Odotettu liikevaihdon kasvu 20–25 %.
  • Bruttomarginaali noin 40 %.
  • Positiivinen EBITDA ja oikaistu EBITDA.
  • Painopiste monivuotisissa, toistuvatuottoisissa sopimuksissa → parempi näkyvyys ja ennustettavuus.
  • Vahva tase Bressnerin myynnin jälkeen mahdollistaa kasvun rahoittamisen kurinalaisesti.


X:stä poimittu kommentti:

13 tykkäystä

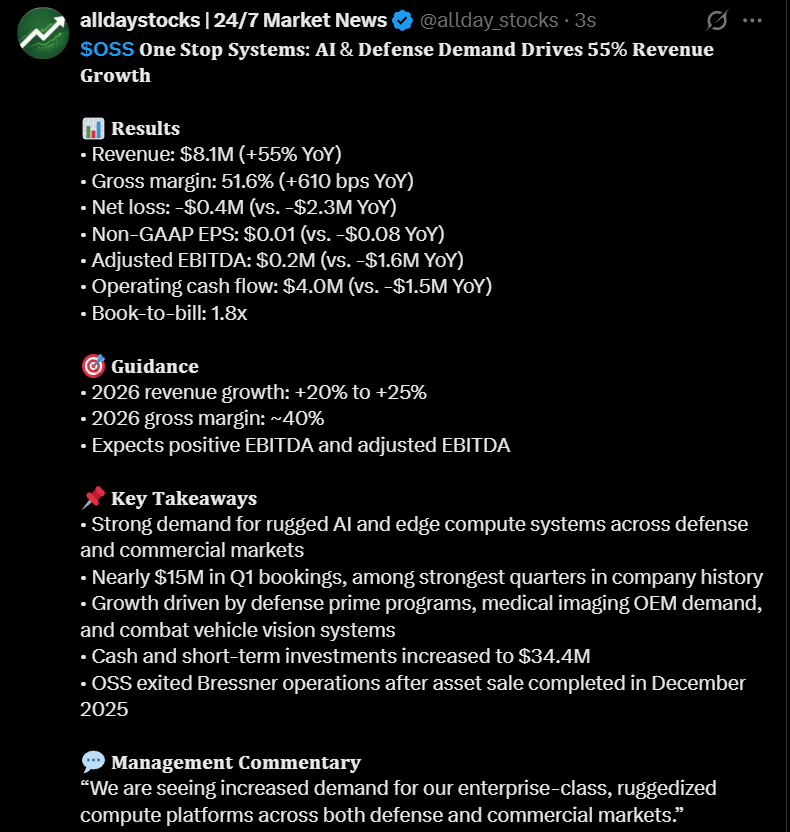
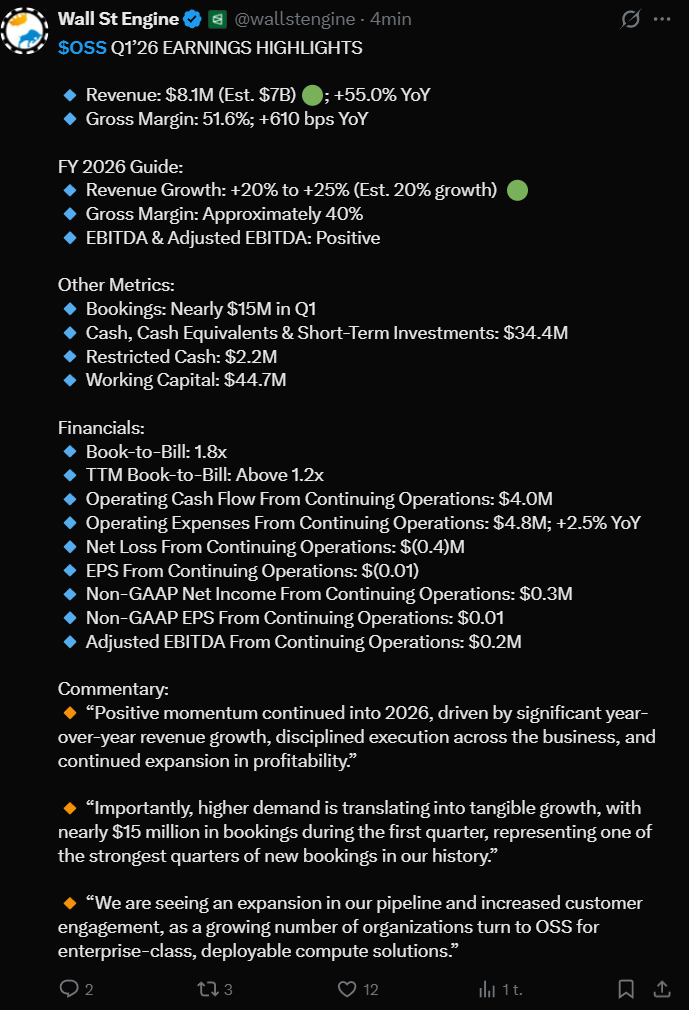
Tulos ulkona 1 minuutti sitten, alustavasti positiiviselta vaikuttaa.

Laitetaan vielä toinen, isohkoa ylitystä pukkaa vähän joka puolella:

Isoimmat AI core -positiot AMD, NBIS ja OSS. Ei voi valittaa.

10 tykkäystä

Erittäin onnistunut ketjun avaus! Onko tämä jenkkien Bittium? Tätä kirjoittaessa osake huitelee +55% nousussa yli kymmenen miljoonan osakkeen päivävaihdolla, joka on kaikkien aikojen ennätys!
Teknisesti päivägraafilla konsolidoinut viimeiset 3kk ja kaikki liukuvat päällekkäin stäkissä, viikkograafilla vähän cup with handle näköä joskin aika iso (2021-2025) ja oikea reuna liian yläällä, mutta jos tästä ei välitä niin näyttää vahvalta. Tämä on ns. episodic pivot ja voi olla mega-runin alku!

Tulospuhelu hyvin pikaisesti vilkuiltu vielä tässä kohtaa läpi, siinä käsityksessä että liikevaihtoa ja tilauksia kertyy laaja-alaisesti, mutta military ja medical vetävät kärkeä. Paljon prototyyppitestausta, näistä voi generoitua tulevaisuudessa isoja tilauksia.

4 tykkäystä

Kiitoksia, aavistelin, että tämä voi lähteä nousuun AI:n treidin mukana, jos saadaan positiivinen katalyytti ja tulosylitystä parempaa katalyyttia ei ole. Firma on lyhyellä track recordilla “aliohjeistaja”, joten odotukset oli monella sen takia maltilliset. Tykkään juuri tällaisista firmoista.

Omista salkun positioista jouduin heittämään kolikolla, kummalla on parempi multibaggeri mahdollisuus, Nebiuksella vaiko tällä. Sanoisin, että 5 vuoden sisällä yhtä hyvät, joskin kokonsa puolesta OSS voi nousta nopeasti, kun markkina alkaa uudelleen hinnoitella osakkeita ja kertoimet saa vaihteeksi venyä. X:ssä riidellään nyt siitä, kuka “löysi” osakkeen ensimmäisenä, toivottavasti joku foorumiltakin ehti mukaan.

Teknisesti osake toimi kuin malliesimerkki; edellisestä huipusta -45% lasku retracement Weekly Equilibriumiin (nousun keskikohtaan), tuki nousevasta MA200 dailysta, sopiva konsolidaatio isohkossa rangessa laskevalla myyntivaihdolla ja loppuun jättimäinen breikki aivan massiivisella 17 miljoonan osakkeen päivävaihdolla.

Moni joka on firmaan perehtynyt ei myy tätä osaketta helpolla ja Bittium on varmaan ihan hyvä vertailukohta. Osakkeen market cap nousi tänään 380 miljoonaan dollariin. Potentiaaliset 12kk ajurit ovat vahvat, momentum on osakkeen puolella, free float on pieni ja market cap pysyy edelleen alhaisena, mikä voi tehdä tästä räjähtävän yhdistelmän seuraavien kuukausien aikana. Mainostin tätä viime vuonna omassa WhatsApp ryhmässä “erittäin todennäköisenä” multibaggerina ja oma avauspositio on jo lähes 2x, enkä ole myymässä ja uskon, että näin ajattelee moni muukin konsolidaatiosta kyytiin astunut. Oma ensimmäinen viitteellinen breakout target on 19,66-20,27.

7 tykkäystä

Tää on mun Degiron salkun ikiholdissa. Ostin joskus 2019 parilla taalalla, kun hain edullista GPUiden parissa toimivaa yritystä salkun mausteeksi ja ehdin jo välillä harmitella, kun jäi koronapomppu rahastamatta, mutta antaa pysyä salkussa. Reilut 710% oli tuotto päivän päätöskurssilla.

3 tykkäystä

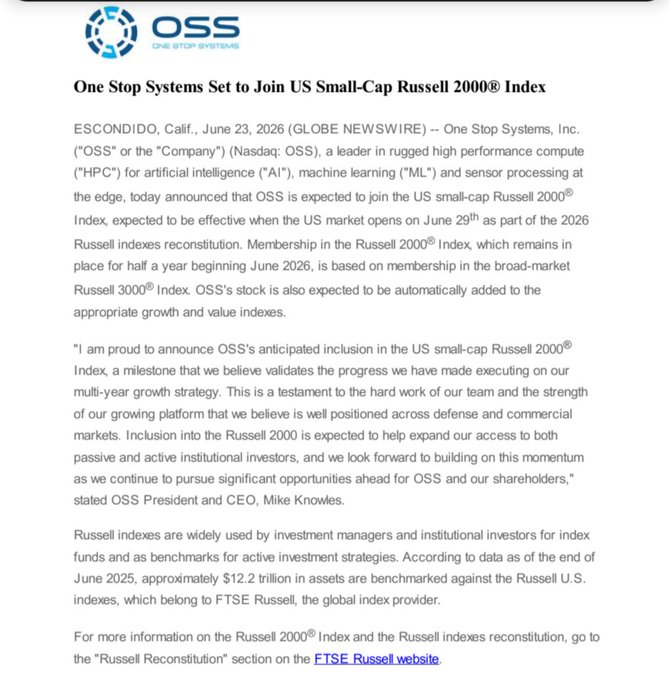
One Stop Sytems nousee Russelliin 29.6.2026. CEO Mike Knowlesin mukaan nousu US small cap Russell 2000 indeksiin validoi OSS:n kasvustrategian etenemistä ja lisäksi yritys tavoittaa jatkossa paremmin aktiivisia ja passiivisia institutionaalisia sijoittajia.

Lisäksi OSS lisättiin pari päivää sitten S&P Technology Hardware Select Industry Index ja Russell 3000:een.

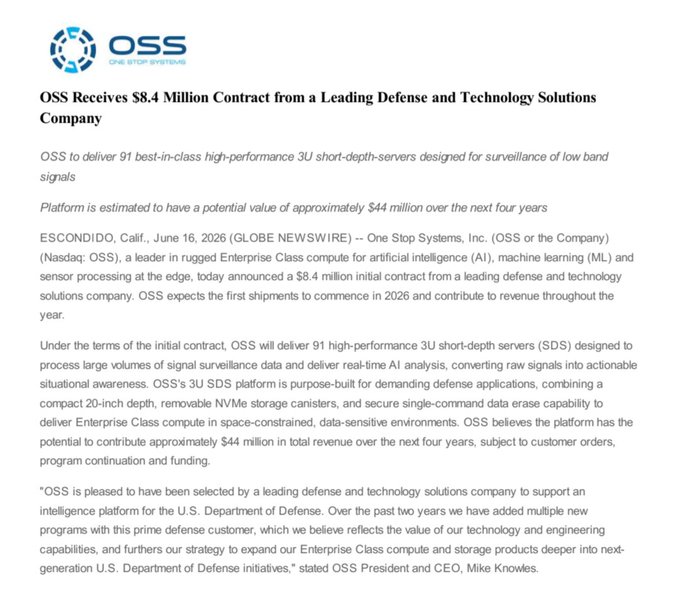
Lisäksi 16.6.26 OSS sai 8,4 miljoonan dollarin sopimuksen johtavan puolustus- ja teknologiayrityksen kanssa. Kyseinen sopimus kattaa 91 korkean suorituskyvyn 3U-short-depth-servereiden toimittamisen matalataajuus-signaalien valvontaan. Sopimuksella on mahdollisuus kasvaa jopa 44 miljoonaan dollariin neljän seuraavan vuoden aikana.

7 tykkäystä

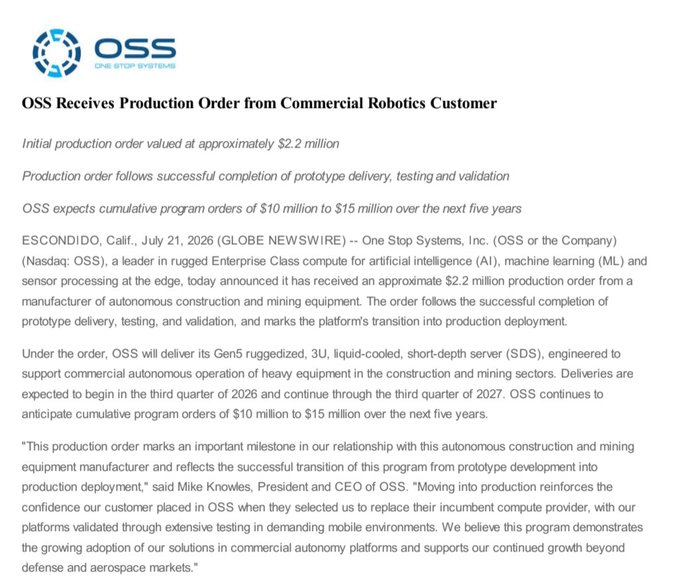
Uusi 2,2 miljoonan $ tilaus OSS:lle. Tässäkin tilauksessa on optio jatkotilauksille. OSS on edelleen AMD:n sekä Nebiuksen ohella yksi kiinnostavimmista robotiikkaa sekä autonomiaa sivuavista osakkeista ja kaikki kolme hyötynevät vahvasti tulevaisuuden trendistä sektorin eri osa-alueilla. Kyseinen tilaus on autonomisen rakennus-/kaivoskaluston valmistajalta.

OSS mielletään edelleen aika vahvasti puolustussektorin alihankkijaksi, joten muilta sektoreilta tulevat tilaukset ovat hyviä referenssejä ja osoittavat, että bisnes laajenee suunnitellusti. Kyseinen prototyyppi ilmoitettiin helmikuussa, joten tämä tilaus validoi onnistuneen kehityksen ja varmistaa uuden todennäköisesti pidempiaikaisen asiakkaan.

7 tykkäystä

OSS antoi Q2 tuloksensa ennen pörssin avautumista. Osake romahti ostolaitojen läpi premarketissa 11,66$ tasolle yksittäisen ”algomyyjän” seurauksena heti tuloksen jälkeen noin 5000 osakkeen myynneillä ja palatui lähelle eilistä closea tulospuhelun aikana n. 14,00$ tuntumaan, eli merkittävä liike kyseessä pienivaihtoisessa osakkeessa.

OSS luvut ja Earnings Call -antia (EC).

Luvut

  • Liikevaihto $9,3M, +62,3 % y/y (Q1 oli +55 %, eli kasvu kiihtyi)
  • Bruttokate 39,1 % vs. 41,3 % vuosi sitten (pudotus johtuu mm. piloteista, jotka vaativat alussa insinöörityötä)
  • Oikaistu EBITDA -$0,3M (vs. -$1,8M)
  • Non-GAAP EPS -$0,01 (vs. -$0,09)
  • GAAP EPS -$0,29 (tämä sisältää kertaluonteisen $6,25M oikeudenkäyntisovinnon vuosien takaa ja edellisen johdon ajalta. Tämän jälkeen johto vaihtunut, rönsyt karsittu ja käänne tapahtunut)
  • Kassa $31,4M, ei velkaa

Tilaukset olivat raportin selkeästi vahvinta osuutta

  • Q2-tilaukset $15,1M, yhtiön historian ennätys; YTD $30M, book-to-bill korkea 1,7x
  • Puolen vuoden tilaukset vastaavat lähes koko vuoden 2025 tuotemyyntiä
  • $8,4M on alkusopimus ohjelmasta, jonka potentiaali $44M / 4 vuotta
  • Robotiikka-asiakkaalta $2,2M tuotantotilaus heinäkuussa ($10–15M / 5 v)
  • Uusiutuvan energian datakeskusasiakas: ensitilaus + ~$1M lisätilaus, potentiaali $10M / 5 v
  • 14 ohjelmaa, joiden monivuotinen potentiaali >$42M. Tärkeä huomioida, että kolme vuotta sitten ohjelmia oli yksi, eli OSS on onnistunut hajauttamaan liiketoimintaa ja riskiä
  • Keskimääräinen tilauskoko lähes kolminkertaistunut vuodesta 2023

Ohjeistus nostettiin

  • Liikevaihdon kasvuohjeistus nostettiin 25–30 % (aiemmin 20–25 %)
  • Bruttokate ~40 %, positiivinen EBITDA koko vuodelle

Tärkeimmät tiedot EC:stä sekä uutta tietoa. Premarket myyjät reagoivat vain ilmoitettuihin lukuihin, mutta EC:ssä saatiiin järkevät tarkennukset lähes kaikkiin avoimiin kysymyksiin

  • CFO antoi uuden kestävän katehaarukan: “mid 30s to mid 40s”. Tämä on rakenteellinen pudotus 2025:n 49,6 %:sta. ~40 % voi olla uusi normaali, eikä väliaikainen notkahdus, tätä pitää seurata jatkossa
  • Selitys miksi kate romahti: asiakasrahoitteinen kehitys, prototyypit ja LRIP kantavat matalampaa katetta pienten volyymien ja korkean insinöörityön takia; kate paranee toimarin mukaan, kun ohjelmat siirtyvät tuotantoon, mikä oli alustavasti markkinalle riittävä selitys
  • Merkittävälle varastonkasvulle ($7,1M) saatiin selitys: muistikomponentteja ostettiin sisään ennen noteerattuja toimitusaikoja, mikä poistaa selvästi riskiä seuraavan vuoden toimituksilta. Kyse ei ollut negatiivisesta seikasta, vaan juuri sellaisesta reagoinista, jota odotan pieneltä kasvufirmalta. Kyse ei onneksi ollut hidastuvasta kierrosta, mitä markkina saattoi hinnoitella alkudropissa, vaan se oli opportunistista etukäteishankintaa ja ennakointia
  • Sovinto koskee edellisen johdon aikaista asiakassuhdetta vuosien takaa; Nyky johto ei ole tästä tietenkään vastuussa, eikä se liity nykyoperaatioihin, mutta on silti negatiivinen yllätys markkinoille, joskin kertaluontoinen ja se selittää osaltaan alun isoa droppia.
  • Asiakasrahoitteinen kehitys +145 % YoY, mikä on ~10 % liikevaihdosta, ja jatkuu vahvana H2:lla, mikä on johdon tietoinen valinta, koska se ”ostaa” firmalle position tulevissa tuotanto-ohjelmissa
  • Operatiivinen vipu: opex ilman sovintoa oli 54,3 % liikevaihdosta vs. 85,5 % vuosi sitten, eli suunta on täysin oikea
  • Uusi myyntijohto aloittaa piakoin: PK Averna (30 v kokemus) tilalle, Kalbaugh jää eläkkeelle
  • Shelf -rekisteröinti uusitaan ja johto korosti, ettei tarkoita rahoituksen hakemista

Tulevien kvartaalien seurattavia asioita ovat bruttokate Q3-Q4. Tästä ei kysytty EC:ssa lainkaan sen enempää, mikä sinänsä hieman ihmetytti. Lisäksi seurannassa mikä tulee olemaan asiakasrahoitteisen kehityksen osuus tulevien kvartaalien aikana. Army 360 vision ohjelma on yhä testivaiheessa ja toimari ei antanut mitään aikataulua milloin kyseinen ohjelma siirtyy mahdollisesti tuotantoon. Tämä säilyy siten optiona.

Ensi vuoden DAWG rahoitus sai kesäkuussa hieman takapakkia, mutta sen merkitys OSS:lle ei ole suora, koska firma olisi ollut projektien alihankkija. Rahoitus on edelleen aiempaa pienempänä poliittisen myllyn keskiössä ja firma ei ottanut siihen kantaa puhelun aikana, eikä siitä edes kysytty, mutta toimari nosti samalla esille Golden Domea ja Army 360 vision -projektia tulevaisuuden ajureina.

Riskeistä voisi mainita ainakin seuraavat: Kassavirta ottaa iskua, kun maksettavaksi tulee lähiaikoina $6,25M sovintomaksu ja bruttokate laski aiemmista korkeista luvuista, kuten poikkeuksellisen kovasta Q1/26:sta, jolloin saatiin mm. projektimaksuja. Avoin kysymys on palaako kate haarukan yläpäähän, kun 14 ohjelmaa kypsyy kohti tuotantovaihetta. En näkisi sitä mitenkään mahdottomana. Jos tämä tapahtuu, niin yhtiö muuttuu ensimmäistä kertaa oikeasti kannattavaksi ja se olisi seuraava merkittävä käännepiste yhtiön tarinassa.

Kasvu sekä etenkin tilauskanta olivat jopa omia odotuksia parempia ja käänne alkaa olla nyt viimeistään todistettu aidoksi ja johto erittäin päteväksi, mikä on positiivista omistajan kannalta.

EDIT: Sovittelukumppani löytyi firman 10-Q lomakkeesta ja se on Disguise Systems Limited ja Disguise Technologies Limited (UK) ja kyseinen juttu on nostettu 2024, eli ennen nykyistä johtoa/käännettä Delawaren liittovaltion käräjäoikeudessa (C.A. No. 24-536-JHS). Sovittelu tehtiin 30.7.2026, josta on laadittu term sheet 4.8.2026 eli päivää ennen tulosjulkistusta.

16 tykkäystä

Kiitos raportistasi, tätä odottelinkin koko päivä. Samoja mietteitä eikä juuri lisättävää. Hyvillä mielin voi omistaa.

8 tykkäystä

One Stop Systems -saaga on ollut tänään punaisella päällä :slight_smile:

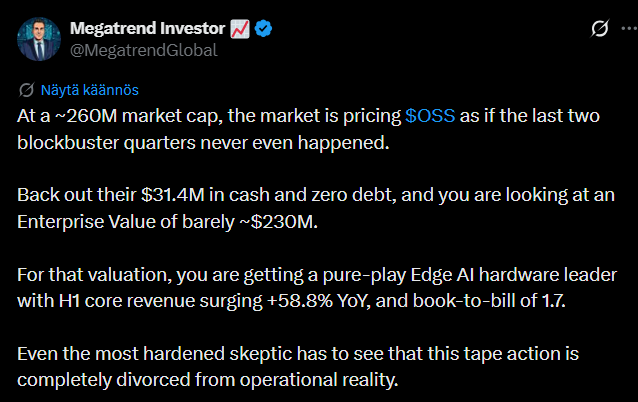
Tämän kaverin mielestä Ossi vaikuttaa halvalta yhtiön vahvaan kasvuun ja tilauskertymään nähden. Yhtiöllä on hyvin käteistä eikä velkaa ja vissiin vahva asema Edge AI -laitteissa. Kaikki hyvin kuin Smart Eyessä jokune viikko sitten. :smiling_face_with_sunglasses:

https://x.com/MegatrendGlobal/status/2093369312392171635


2 tykkäystä

Ei kai tämä oo sellainen design win -yhtiö kuten SE?

Ohessa on hyvin pikainen katsaus etenkin teknisen kuvan kautta OSS:ään ja miten itse seurailen kurssikehitystä.

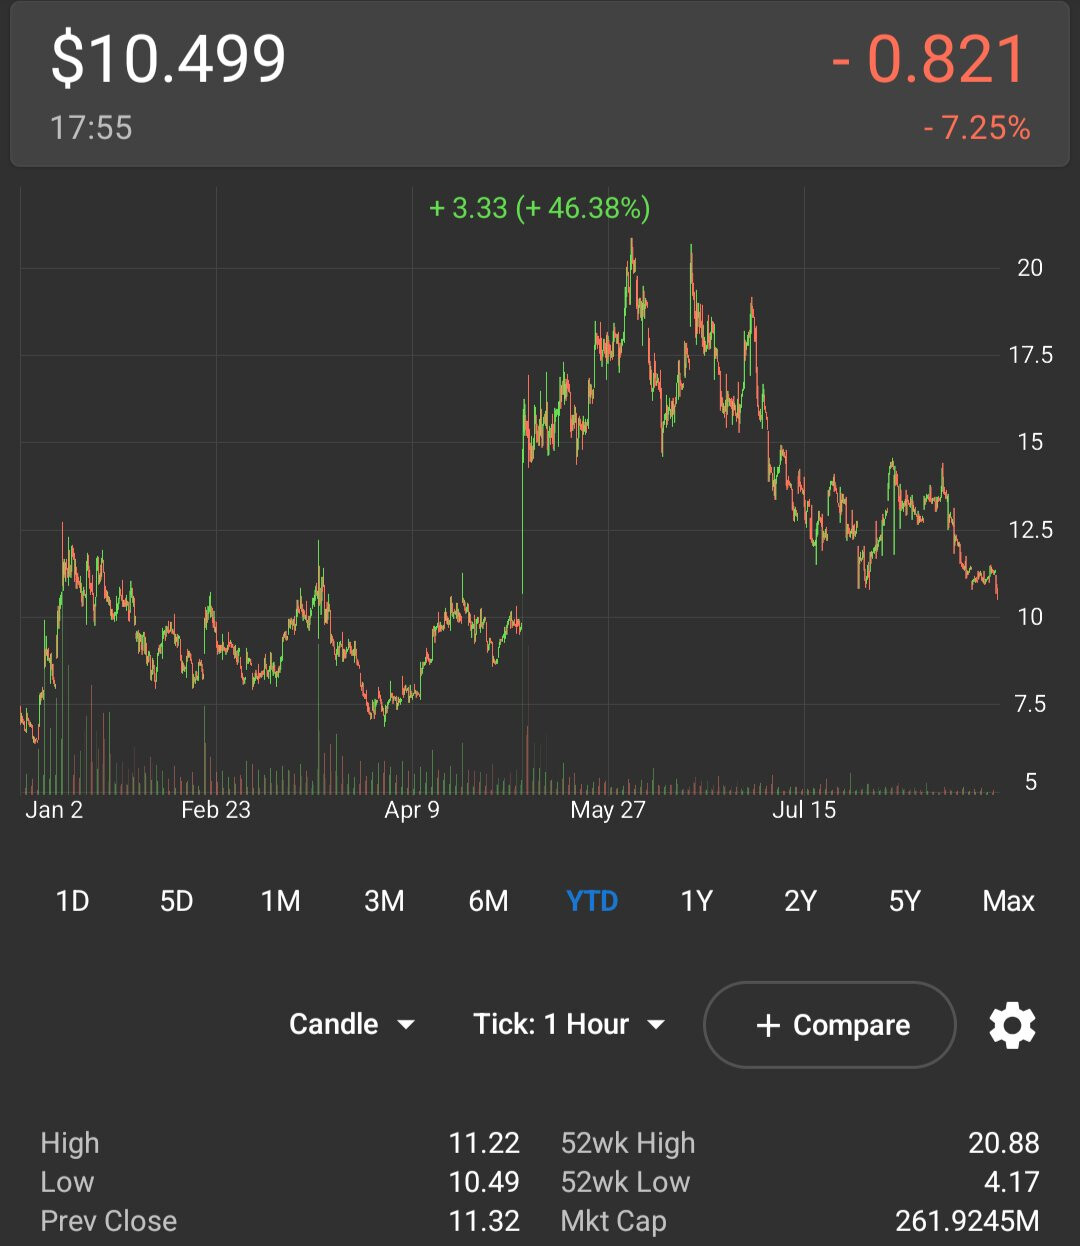
Yllä on aiempi laittamani tekninen kuva osakkeesta ja alla nykyinen tilanne. Alhaisen market capin yhtiössä liikkeet ja vola on suurta, joten tekninen analyysi on viitteellistä ja suuntaa-antavaa. Osake osui aiemmin omaan n. 20$ targettiin, muttei breikannut siitä enää yli. Tuolla oli hyvä keventää painoa, kun AI huuma oli huipussaan.

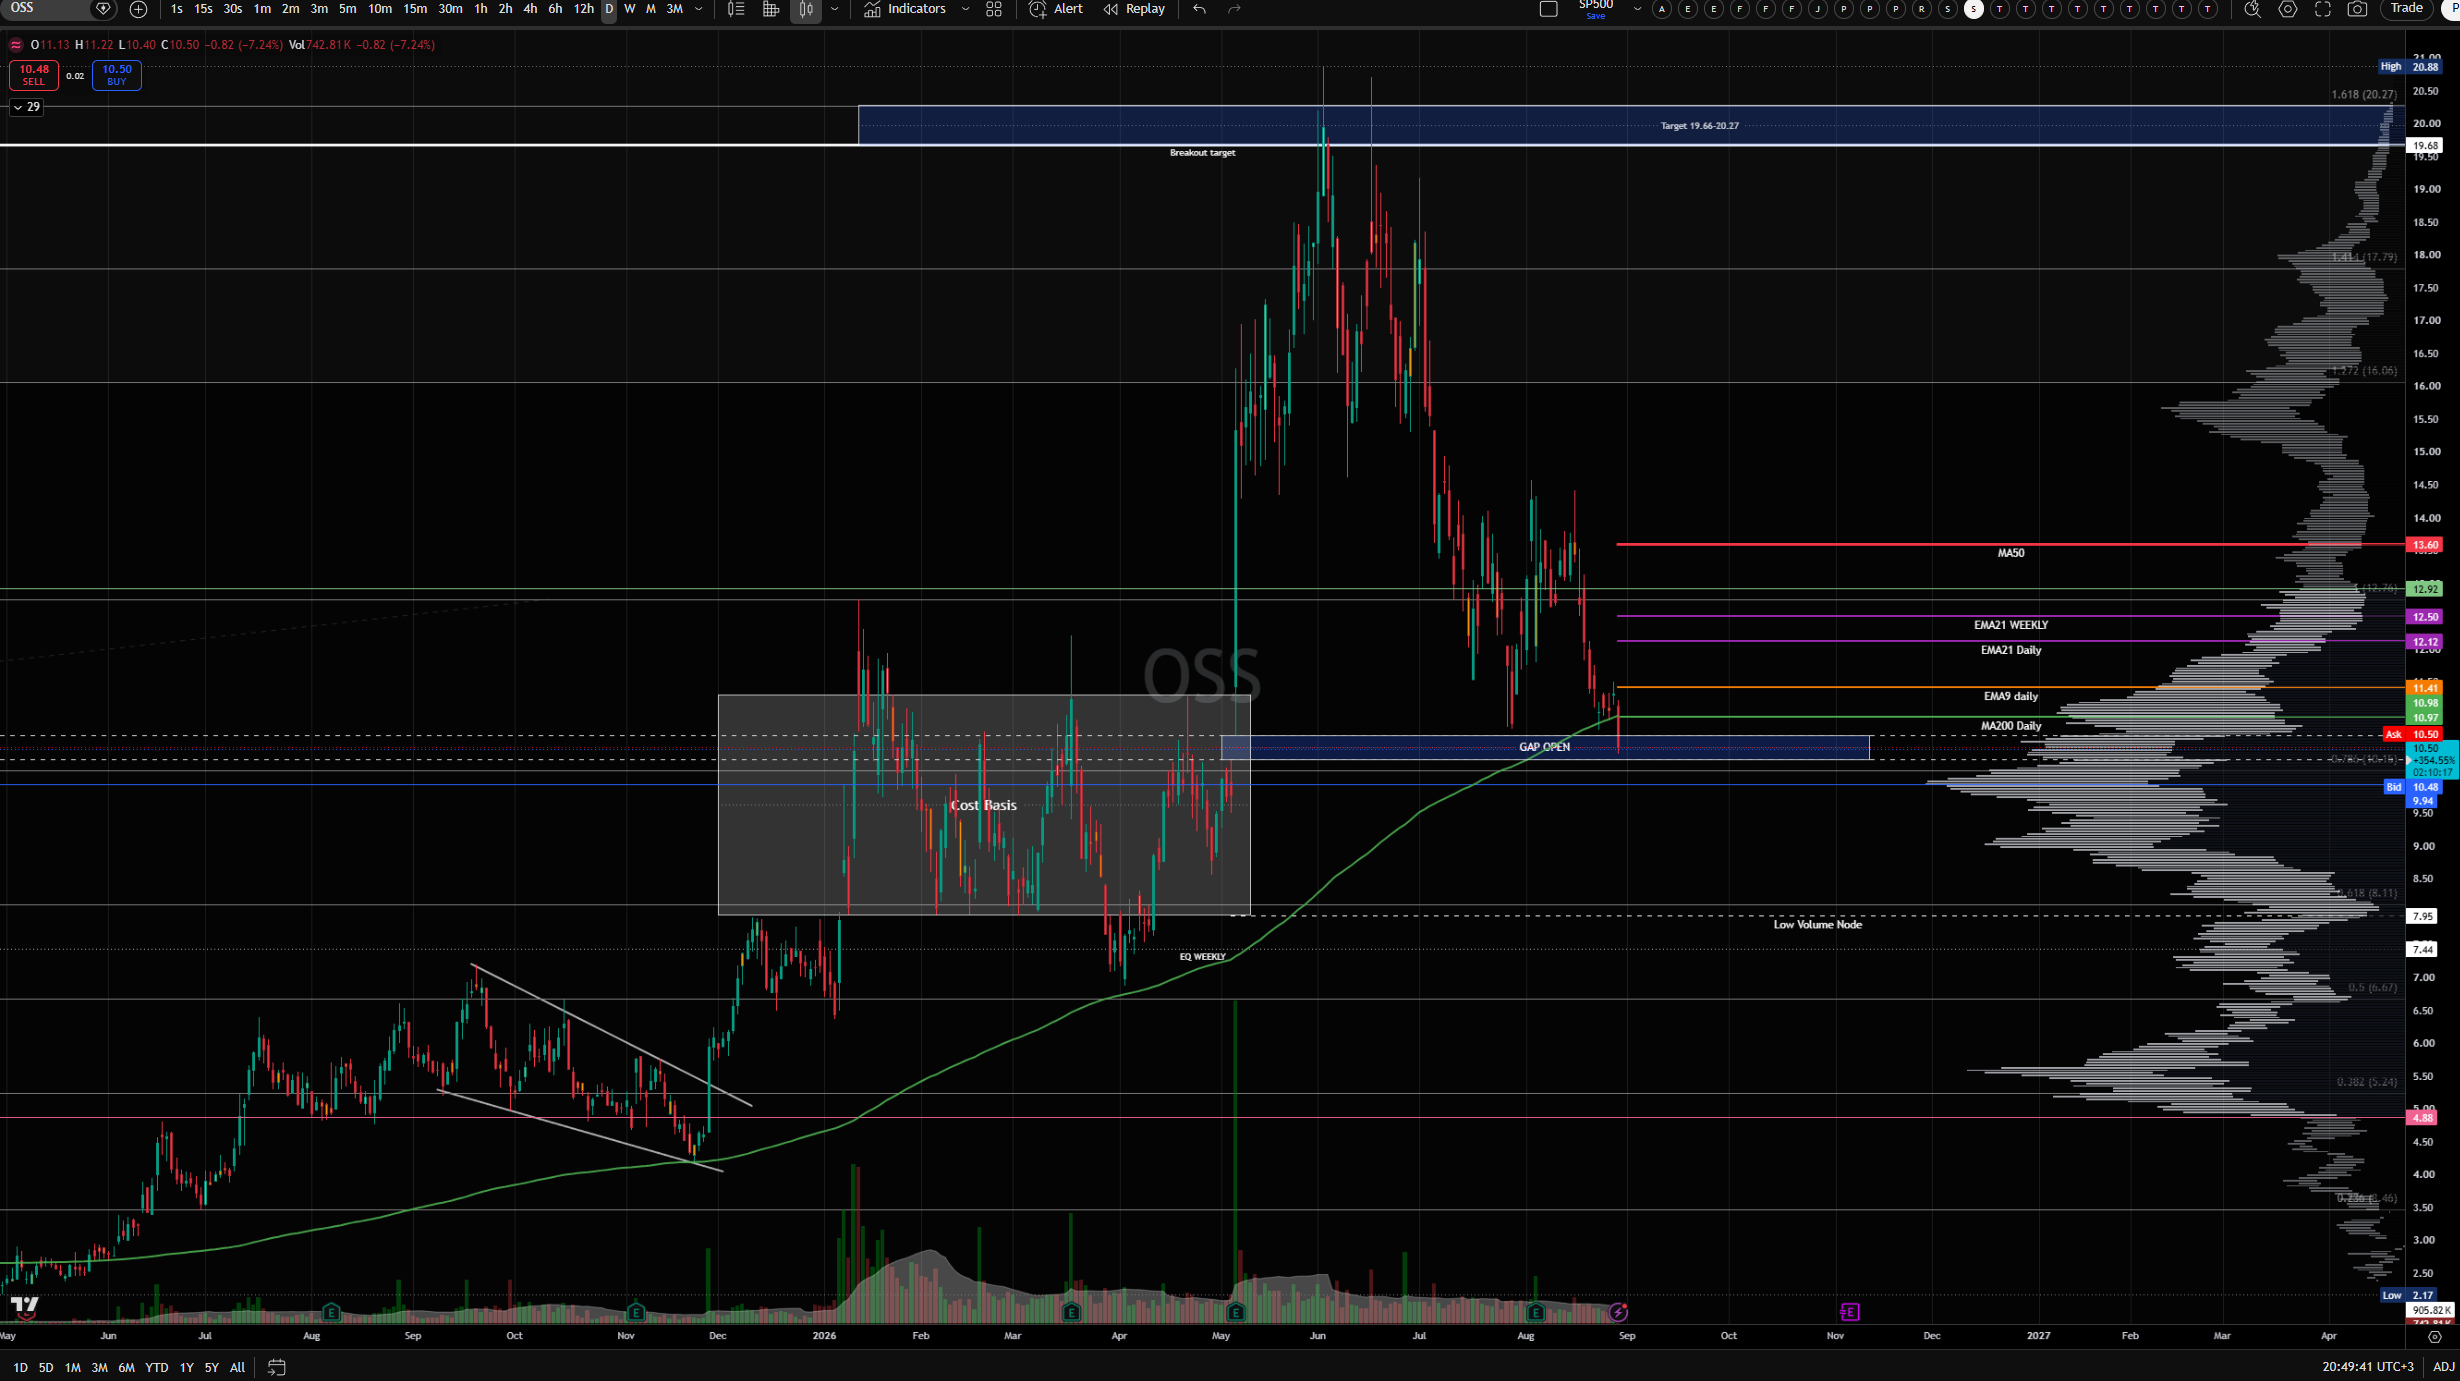
Alla näkyy, että olemme juuri nousun aloittaneen break out gapin sisällä ja gap tuli melkein äsken täytettyä (matkaa vain n. 0,10$). Melko moni charttia seuraava harkitsee ostoja ja lisäyksiä vasta, kun gap täytetään ja osake kääntyy nousuun. Lisäksi juuri laskettiin liukuvan MA200 alle, EMA9 sekä EMA21 daily on laskevia ja osake on kaikkien liukuvien alla, joten moni seurannee lisäksi pystyykö osake nousemaan takaisin MA200 päälle (vihreä), ennen kyytiin astumista. AI treidin positiivinen sentimentti ei myöskään olisi pahitteeksi, mutta meno on sillä saralla vaisua Nvidian tuloksesta huolimatta.

Kuvan harmaa laatikko on ns. cost basis alue eli keskihankintahinta monelle osakkeen omistajalle sekä treidaajalle ja on hyvin tyypillistä, että nousun jälkeen osake usein myydään takaisin kyseiselle alueelle (vahvoissa osakkeissa ylälaitaan/keskelle, paskoissa alalaitaan ja lopulta laatikon läpi), jossa joko tehdään reversal tai aloitetaan konsolidaatio testaten yläpuolella olevia liukuvia keskiarvoja, jos fundat ja markkinaolosuhteet eivät ole muuten merkittävästi muuttunneet. Fundat ovat pysyneet hyvinä, mutta koko AI treidi on nyt paineessa. On lisäksi hyvä muistaa, että alkuvuoden nousu oli merkittävä ja hieman ylimitoitettu, jossa oli ehkä syytäkin poistaa riskiä ja ottaa voittoja. Omakin alkuperäinen positio on edelleen n. +100%, joten voitonkotiuttajia on varmasti vielä näille tasoille asti ja jopa allekin.

Seuraavat alla olevat alueet, mitkä on itsellä seurannassa, ovat mm. avoimen gapin daily pohja n. 10,30$, High volume node n. 9,90$, koko cost basis alue, joka loppuu suunnilleen low volume nodeen 7,95$ paikkeille tai hieman alle. Lisäksi tietysti seurannassa on pystyykö osake “reclaim” liukuvia keskiarvoja ( edelleen nouseva MA200 daily ensin), vai jatkuuko valuminen alas. Muutenkin trendi on mollivoittoinen ja OSS viputuotteen markkinoille tulo lisäsi mielestäni volaa entisestään.

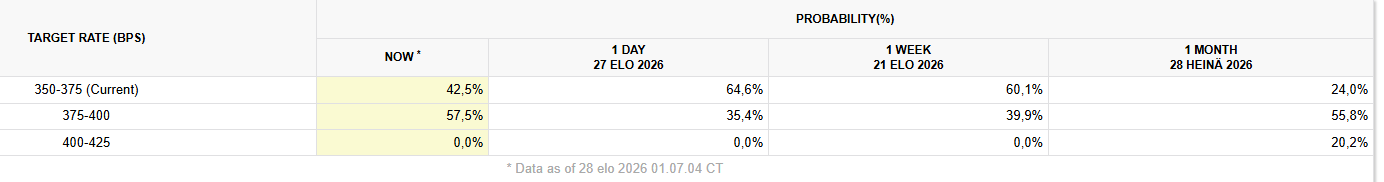
Yleisenä huomioina syksy, välivaalivuosi ja vaaleja edeltävät pari kuukautta sekä korkeat pitkät bond yieldit eivät välttämättä ole optimaalista aikaa kasvulle ja riskinotolle, vaikka itse yhtiössä ei ole vikaa. Lisäksi koronnosto enusteet pomppasivat tänään selvästi, mikä sai koko markkinan hermoilemaan.
Tämä on pitkä peli monelle omistajalle.

EDIT: Syyskuun 16.pv Fedin koronnosto spekulaatiot nousivat selvästi eilisestä:

16 tykkäystä

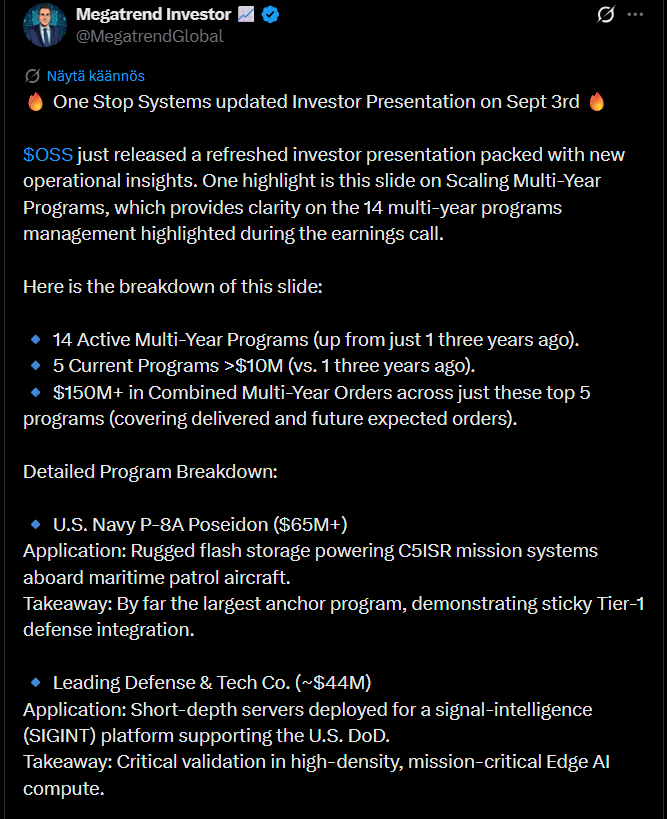
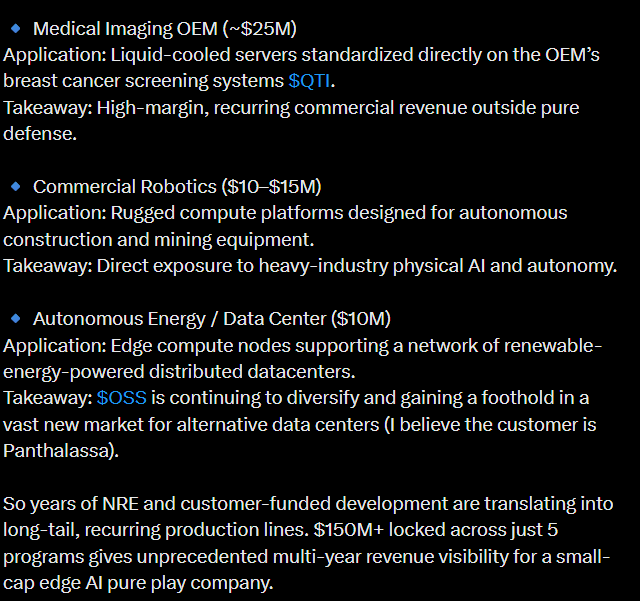
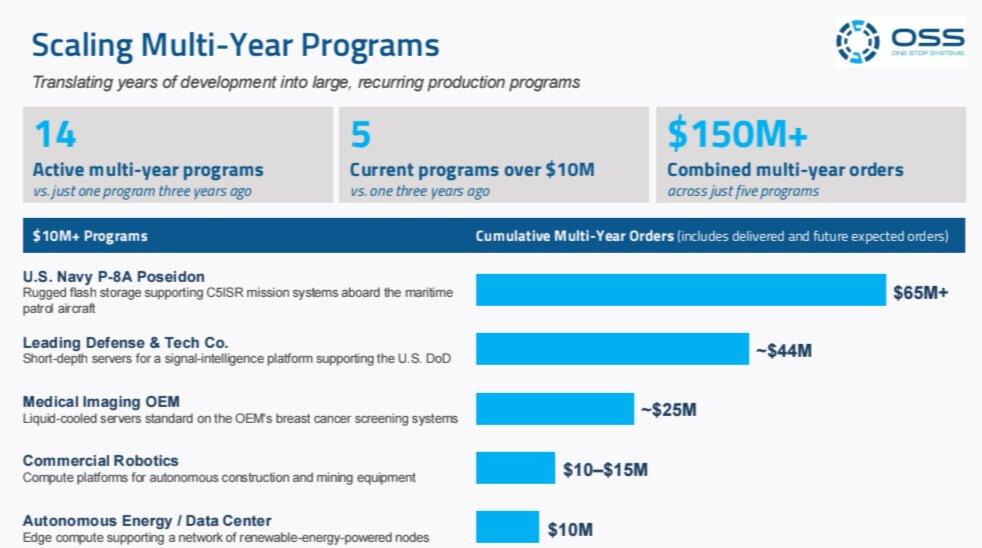
Ossi julkaisi muutama päivä sitten sijoittajille suunnattua päivitettyä matskua. Tämä materiaali avaa aiempaa tarkemmin yhtiön toimintaa ja erityisesti neljäätoista monivuotista ohjelmaa, joista johto puhui mm. tulospuhelussa.

https://x.com/MegatrendGlobal/status/2096259952817942995


Ja tässä on linkki ite presikseen :slight_smile:

7 tykkäystä

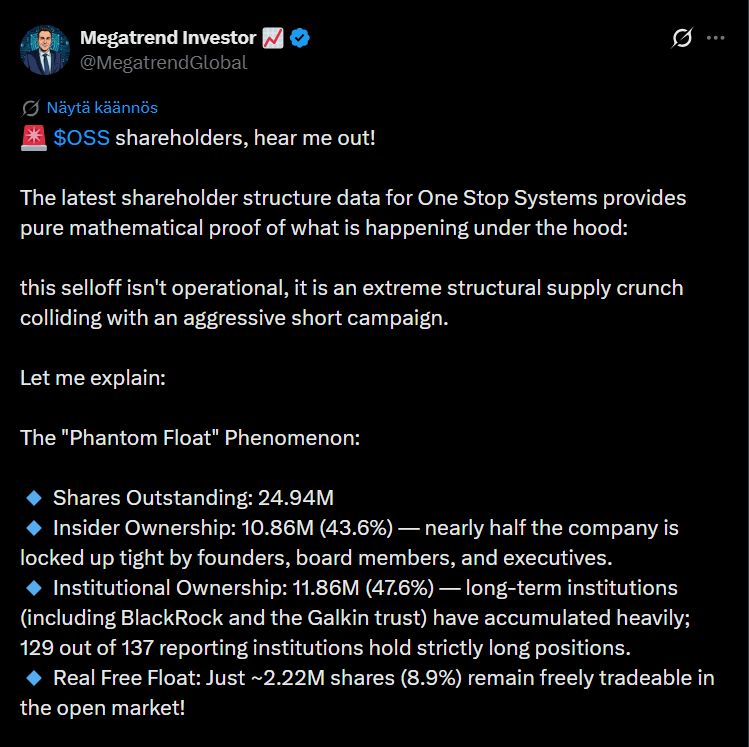
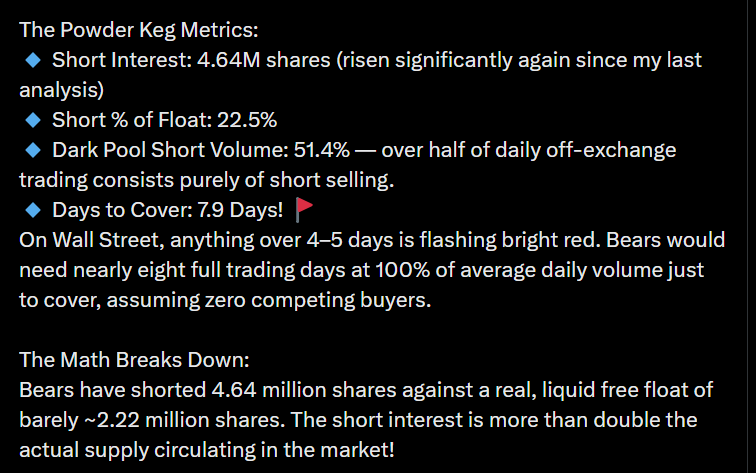
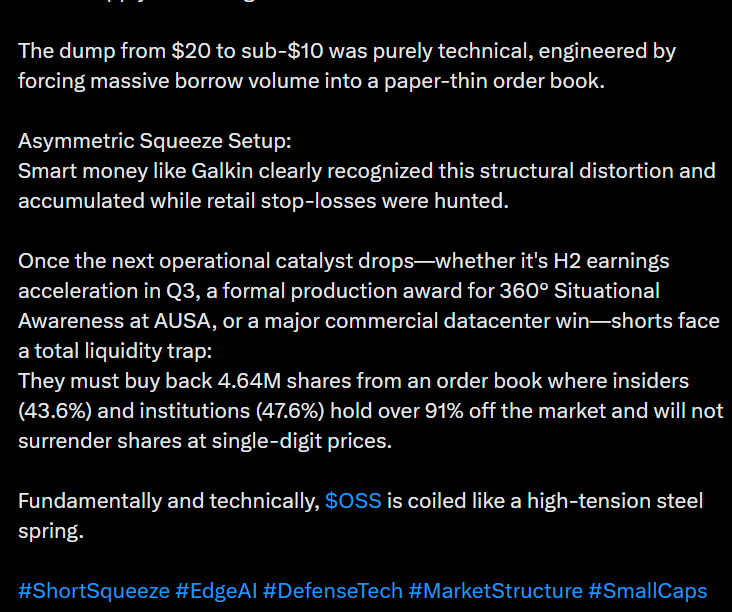
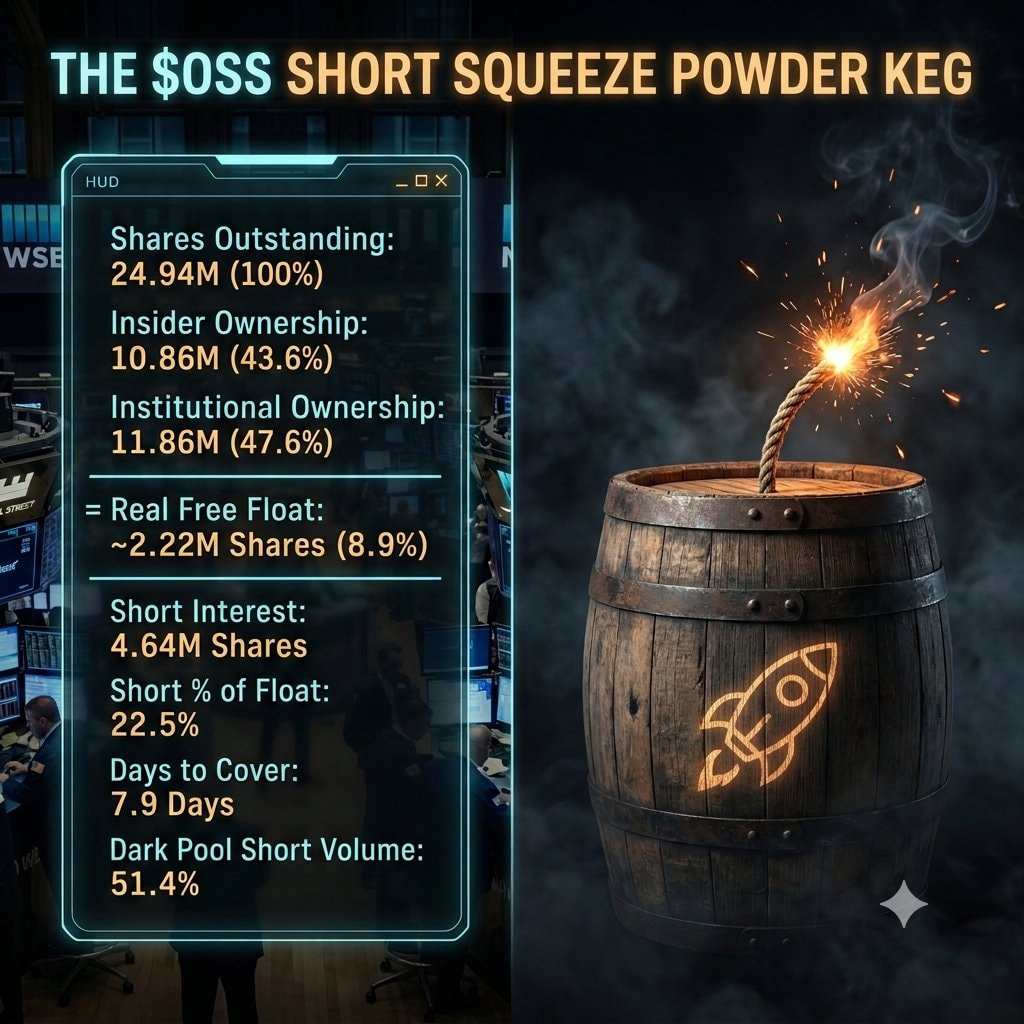
En ymmärtänyt alla olevasta jutusta kaikkea, mutta sen kirjoittaja väittää, että Ossin kurssilasku johtuu isoista lyhyeksi myynneistä. Laskelma on kuitenkin sitten epävarma, koska suurten sijoittajien omistamia osakkeita ei voi suoraan vähentää kaupankäynnistä.

https://x.com/MegatrendGlobal/status/2102695410481369552


5 tykkäystä

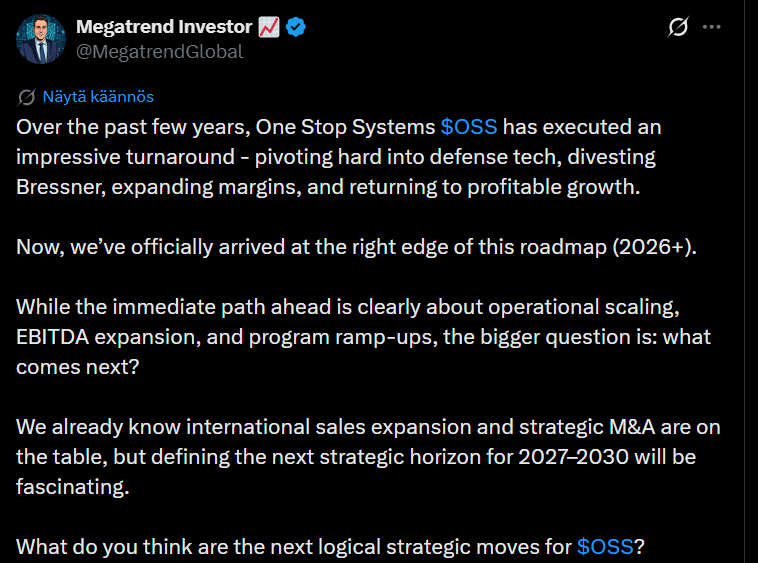
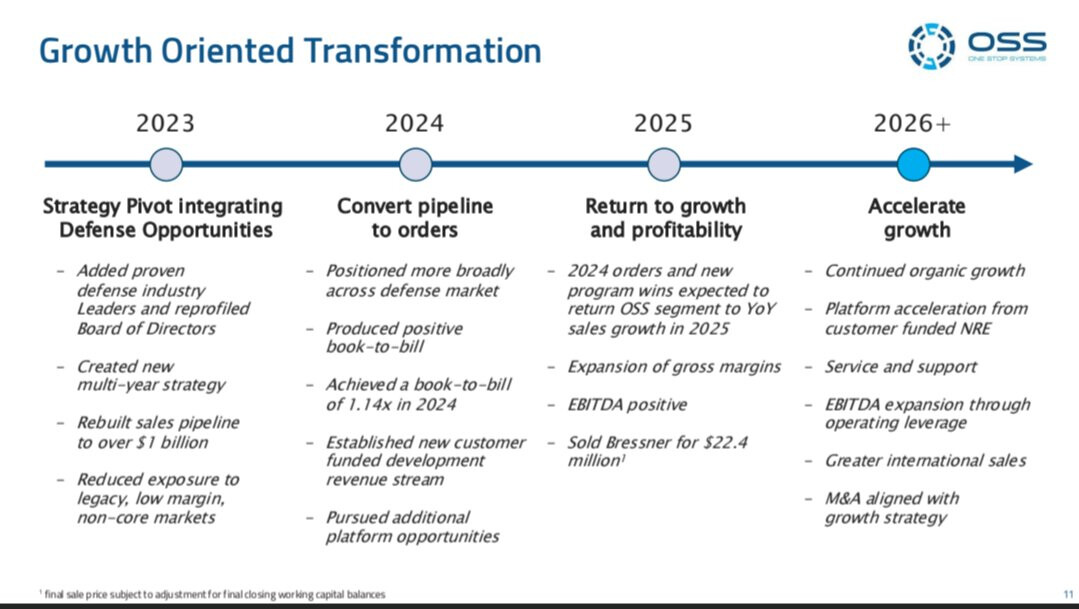
Tviittaja kertoo, miten One Stop Systems on muuttunut viime vuosina; puolustusteknologia nousi keskiöön, Bressner meni myytiin ja kannattavuus parani.

Nyt edessä on kasvun kiihdyttäminen ja sitten kirjoittaja pohtii, että rakentuvatko seuraavat vuodet kansainvälistymisen ja yritysostojen varaan.

https://x.com/MegatrendGlobal/status/2103801024582422648


1 tykkäys

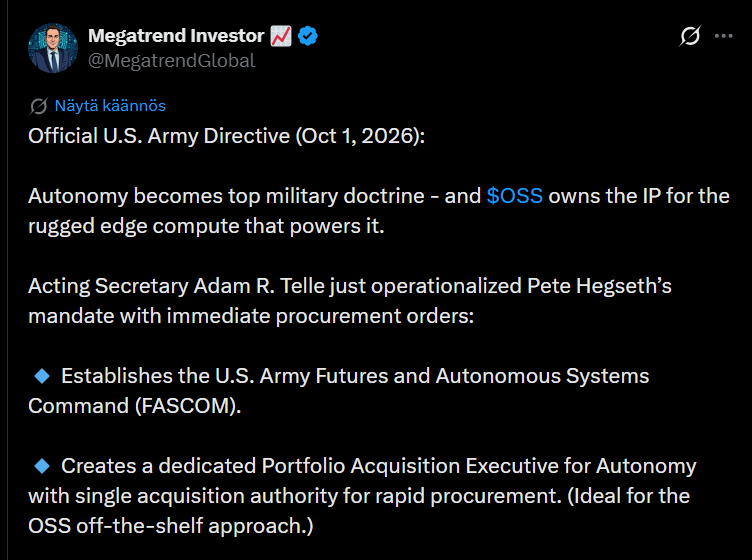
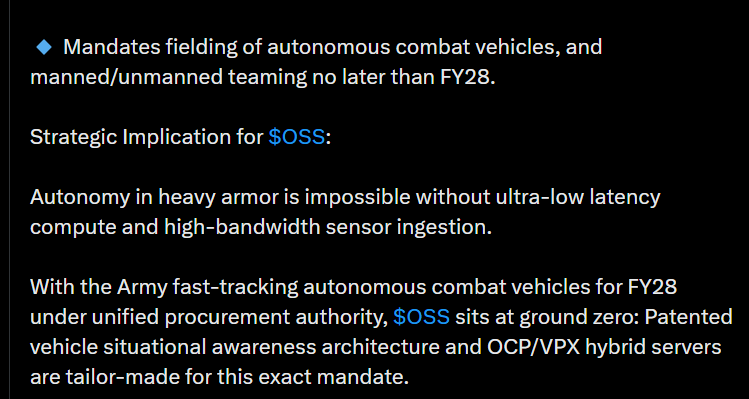
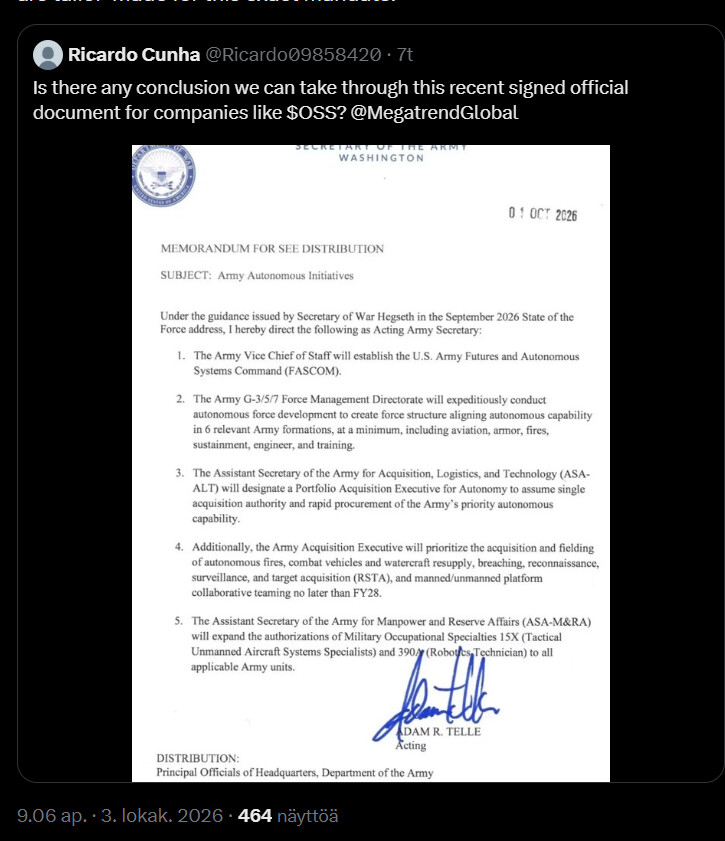
Yhdysvaltain maavoimat haluaa nopeuttaa autonomisten taisteluajoneuvojen hankintoja ja tuoda niitä käyttöön viimeistään vuonna 2028. Alla olevan kirjoituksen mukaan Ossin vaativiin oloihin suunnitellut tietokoneet sopisivat tähän tarpeeseen. No toivottavasti tämä suunta tuo yhtiölle myös uusia asiakkaita ja tilauksia.

With the Army fast-tracking autonomous combat vehicles for FY28 under unified procurement authority, $OSS sits at ground zero: Patented vehicle situational awareness architecture and OCP/VPX hybrid servers are tailor-made for this exact mandate.

https://x.com/MegatrendGlobal/status/2106264545316491395


1 tykkäys

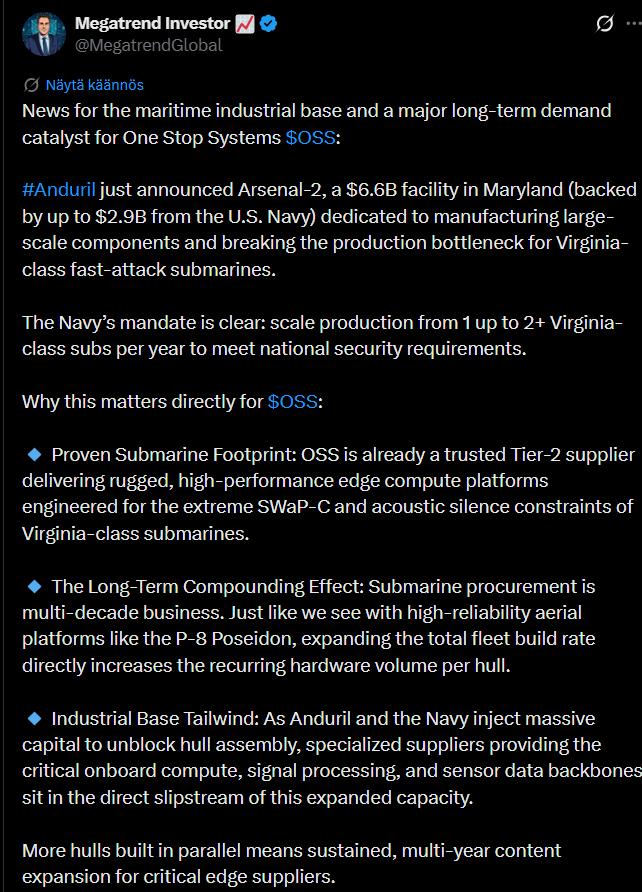
Alla oleva tviitin tyyppi on bongannut, että Andurilin uusi jättitehdas pyrkii vauhdittamaan Yhdysvaltojen sukellusveneiden tuotantoa.

Tämä voisi hänen mukaansa tuoda pitkäksi aikaa lisää kysyntää Ossille, joka toimittaa jo Virginia-luokan veneisiin vaativiin oloihin sopivaa tietotekniikkaa. Mitä enemmän veneitä rakennetaan, sitä enemmän myös yhtiön laitteille voi olla tarvetta.

https://x.com/MegatrendGlobal/status/2107484205030449161


3 tykkäystä