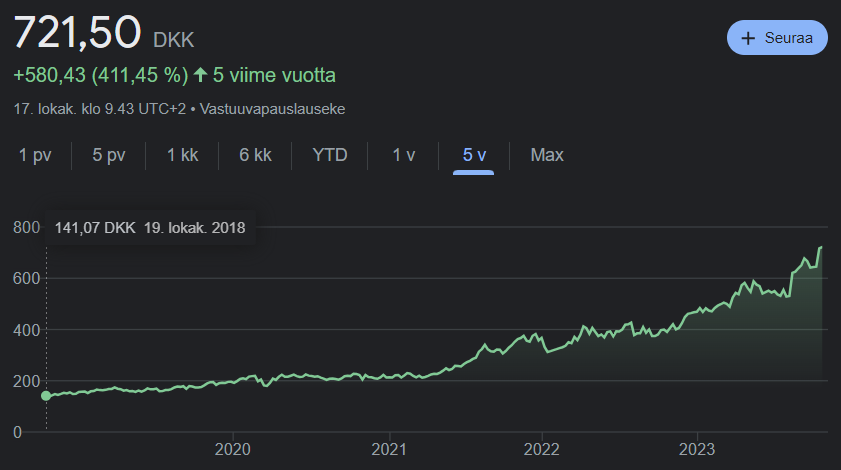Novo har enligt mig länge förtjänat en egen tråd, men ingen har hunnit skapa en inledning.
I tråden om globala kvalitetsbolag skrev @JNivala koncist om Novo
NOVO NORDISK
Novo är Danmarks Nokia, men med den skillnaden att Novo har bättre förutsättningar att fortsätta sin lysande prestation och därmed undvika Nokias sorgliga öde. Jag håller meddelandet relativt kort så att alla orkar läsa detta.
Novo är ett läkemedelsföretag grundat 1923, som är specialiserat särskilt på diabetes. Som läkare ligger detta område alltså mycket nära mitt eget kompetensområde. Diabetes är ur ett läkemedelsföretags synvinkel mycket attraktivt, för även om etiologin för diabetes varierar betydligt, kan man mycket väl generalisera att det framför allt är en livsstilssjukdom. Och just så att när människor globalt lever ett “överflödigare” liv, så blir diabetes som sjukdom vanligare. TAM (Total Addressable Market) växer alltså, och tack vare sin långa historia och storlek har Novo tydliga konkurrensfördelar just inom behandlingsutbudet för denna sjukdom. Läkemedelsbranschen är en bransch med höga inträdeshinder, eftersom den kräver betydande kapital för produktutveckling och är också mycket starkt reglerad på alla marknadsområden.
Novos fokus har ganska rent varit på behandling av diabetes, men nu också på behandling av fetma, som är på allas läppar. Faktum är att dessa ämnen är väsentligt kopplade till varandra, eftersom de effektiva “bantningsmediciner” som diskuteras idag just är primärt utvecklade som diabetesmediciner. Det är logiskt att lösningen för viktkontroll hittades via detta, eftersom, som jag beskrev i början, förhållandet mellan diabetes och övervikt är nära.
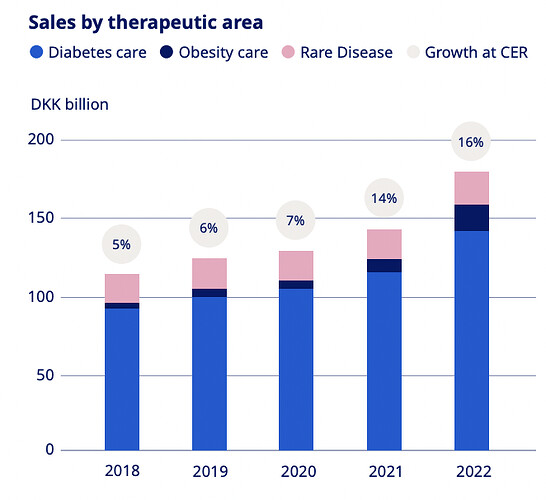
Novos försäljningsfördelning återspeglar ganska tydligt var pengarna kommer ifrån:
Från Novos pipeline ser man tydligt denna tyngdpunkt:
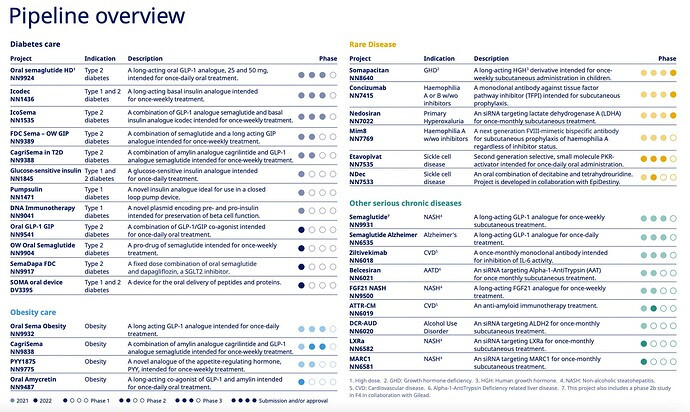
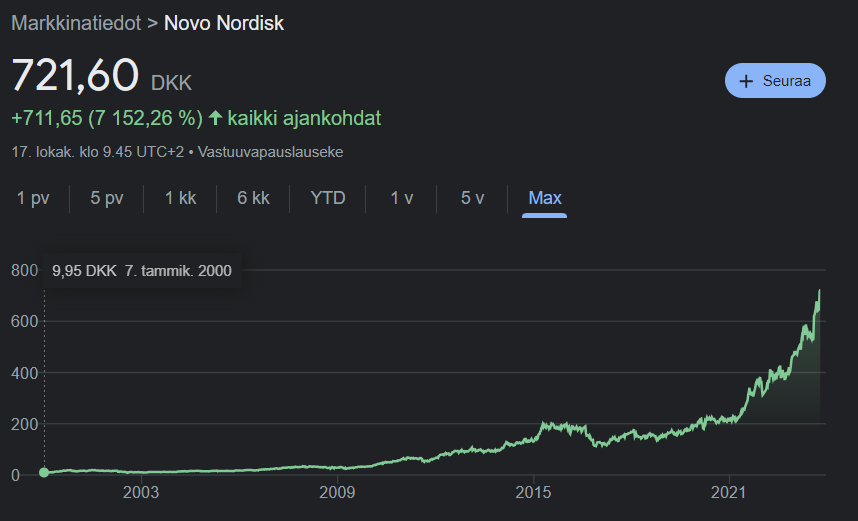
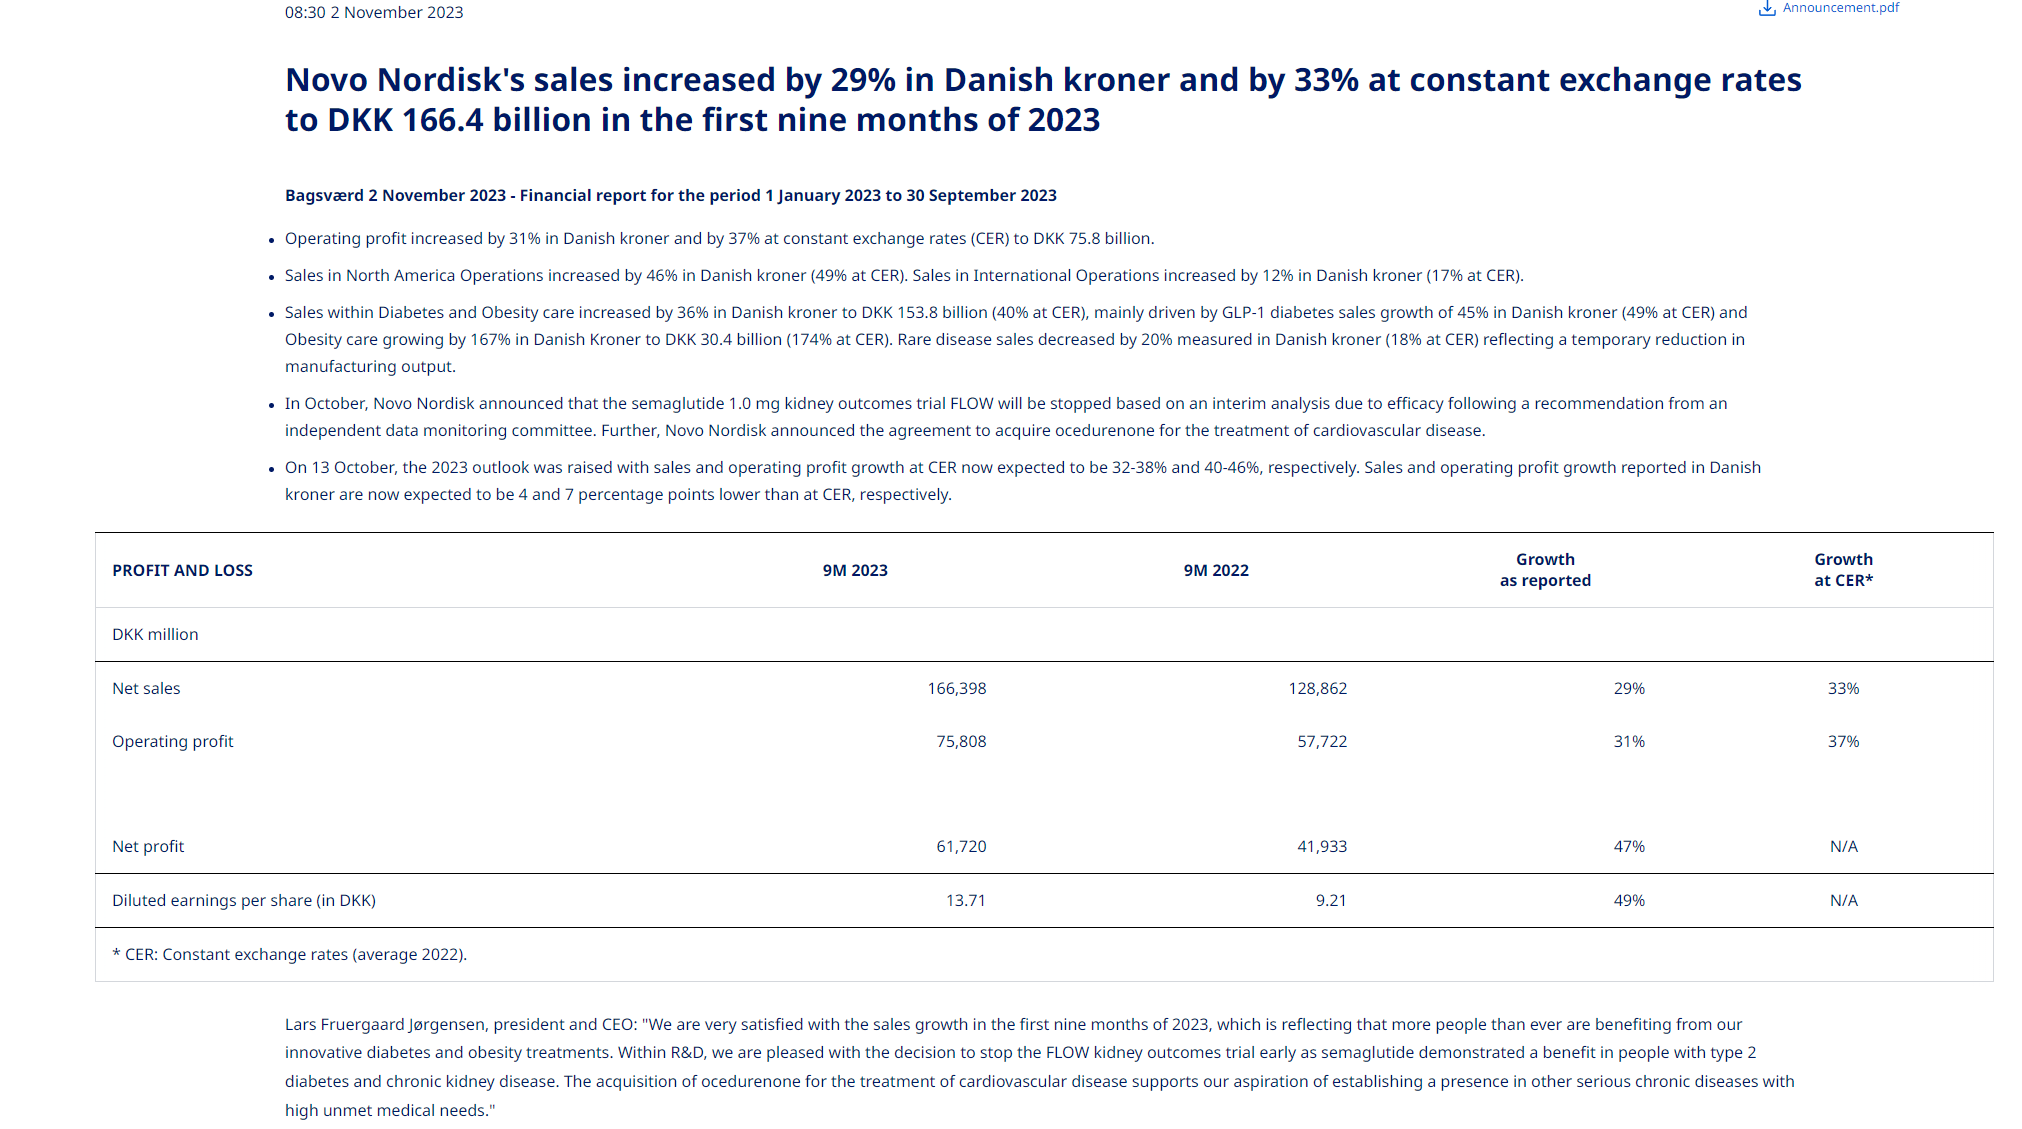
Här ser man tydligt att den starkaste tillväxten nu drivs av fetmaläkemedel, antingen med denna indikation eller med “off label”-användning.
Novo uppfyller alla kriterier för ett högkvalitativt företag med historiska nyckeltal:
- ROIC har varierat stort, men kriteriet > 15 % har uppfyllts med lätthet.
- Omsättningstillväxten 2010 - H1/2023 är cirka 8,5 % p.a.
- Nettovinsttillväxten 2010 - H1/2023 är cirka 13 % p.a.
- Nettovinstmarginalen är > 30 %
Och vi har all anledning att tro att det fortsätter, kort sagt här är något:
- Höga inträdeshinder (reglering, kapitalbehov, kräver specifik kompetens inom läkemedelsutveckling etc.)
- TAM växer kontinuerligt när det gäller diabetes
- Läkemedelsbehandling av fetma är bara i sin linda när det gäller försäljningsvolymer
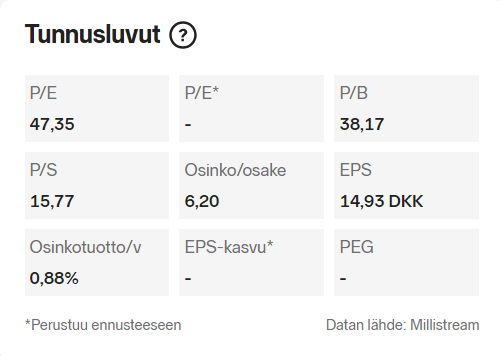
Det mest betydande hotet är kopplat till denna läkemedelsbehandling av fetma. Som man kan se av värderingsmultiplarna prissätter marknaden en stor lönsam tillväxt med hjälp av fetmaläkemedel. Och det är onekligen ganska klart att företaget under de närmaste åren (t.ex. 2024-2028) med stor sannolikhet kommer att växa med fina siffror både vad gäller omsättning och resultat.
Här finns dock också en risk. Även om syftet med denna tråd inte är att diskutera värdering mer i detalj, är det bra att förstå att Novos marknadsvärde i hög grad bygger på narrativet om fetmaläkemedlens segertåg. Men på lång sikt finns det ett giltigt och stort hot att en klart effektivare läkemedelsbehandling uppfinns som ersätter de nuvarande GLP1-analogerna. Det kan till exempel vara helt utanför Novos kompetensområde eller så är konkurrentens produkter helt enkelt bättre. Denna förändring i narrativet skulle vara förödande även för värderingsmultiplarna, eftersom enbart spetskompetens inom diabetesbehandling inte skulle förtjäna nuvarande multiplar på långa vägar.
Länk direkt till meddelandet: Globaalit laatuyhtiöt - #43 käyttäjältä JNivala - Osakkeet - Inderes forum
Tråden om globala kvalitetsbolag är värd att följa gällande Novo: Globaalit laatuyhtiöt - #43 käyttäjältä JNivala - Osakkeet - Inderes forum
Och i tråden om läkemedelsindustrin har det tidigare diskuterats Novo: Lääketeollisuuden teknologisia huipputuotteita etsimässä: tasaista tylsää vai vuoristorataa? - Osakkeet - Inderes forum
 Ett stort tack till
 ), Novos utdelning och Danmarks tråkiga källskatteregler. Till viss del påminner Novos profil om Nvidias; den verkar alltid dyr men lyckas ändå trolla fram en ny produkt som skapar hype och rättfärdigar en hög värdering. Numera verkar Danmark förresten hantera källskatterna lite mer humant.