Har været på REDUCER-anbefaling indtil i går!! Tegn,tegn,tegn,tegn,tegn
7 Synes om
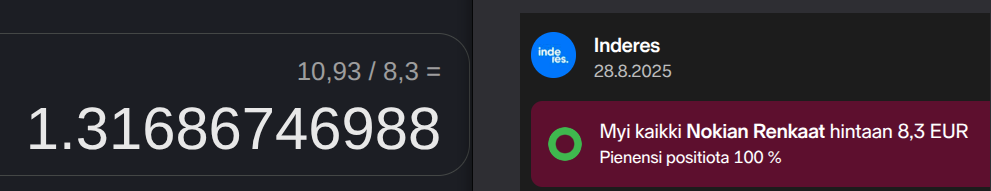
Nokian Renkaat er steget ca. 50 % på blot fire måneder, siden aktien blev solgt fra modelporteføljen.
12 Synes om
Ja, jeg har kun fulgt modelporteføljen sjældent og med et halvt øje, og den interesserer mig ikke, og jeg ønsker ikke at rakke ned på modelporteføljen, men det er en helt absurd konstruktion med sine regler og porteføljeforvaltere uden en rød tråd, mindst lige så dårlig som 99 % af de finske aktiefonde, hvis ikke værre.
Jeg undrer mig over: hvorfor skulle en nybegynder eller erfaren investor bruge noget af sin egen værdifulde tid eller energi på modelporteføljen – bedre info kan findes på den tid ved for eksempel at gennemse de virksomhedsspecifikke tråde
3 Synes om
Jeg svarer på dette som en person, der mere eller mindre har investeret i tråd med Modelporteføljen, delvist helt siden 2020. Jeg bruger energi på dette, fordi jeg mener, at “potentialet” for afkast, der vitterligt slår markedet markant, er til stede. Jeg kan ikke selv se, hvor f.eks. @Juha_Kinnunen’s viden om aktiemarkedet pludselig skulle være forsvundet ud i den blå luft, men snarere at de mindre selskabers (som Modelporteføljen efter min mening primært ser ud til at investere i) sejrsgang er blevet brutalt afbrudt de seneste år (se f.eks. FNFIEURGI-indekset). Derudover kan de fleste af fejlene forklares rent algoritmisk ved, at en tese vedrørende køb/salg oftest er slået fejl (hvilket har resulteret i, at casen er gået galt og har givet underafkast), hvilket uundgåeligt sker for enhver investor.
Jeg vil mene, at et langt mere sandsynligt alternativ til kronisk underafkast for Modelporteføljen blot er en forlænget dårlig periode, som rammer alle investorer før eller siden. Dette er vurderet ud fra den nuværende viden. Historisk set har Modelporteføljen dog banket sit benchmark til højre og venstre, og jeg kan ikke se, at muligheden for, at dette fortsætter, skulle være forsvundet magisk midt i elendigheden for de små selskaber i Hesuli (Helsinki).
25 Synes om
Som jeg nævnte, udtrykte jeg blot min undren – og jeg dømmer hverken porteføljens forvalter eller undervurderer dem, der benytter sig af porteføljen. Det er dog en kendsgerning, at der har været underperformance i ikke bare ét år, men flere, og den succesfulde start er historie. I sidste ende er hver især af os kun lige så god en investor som – hvis ikke den seneste investering, så i det mindste det seneste år! Lad os se på @Johannes_Sippola din argumentation igen om et år – ”hvor skulle viden og færdigheder på aktiemarkedet pludselig være forsvundet hen…” Forhåbentlig tager jeg fejl, og den er vendt tilbage, men lad det også være tilladt at tvivle på det.
ps. Jeg forstår virkelig ikke din argumentation i sætningen ”algoritmisk, for det, at en tese oftest …” Hvad har algoritmisk med dette at gøre, og herregud, porteføljen er jo en helhed, uanset om én tese har kostet eller givet afkast, og resultatet er altid en helhed. Held og lykke til alle med arbejdet og med at bevare troen, lad os hellere altid se fremad.
2 Synes om
Timingen var dårlig, men det her er da en overdrivelse.
4 Synes om
Det betyder også noget, hvad der er kommet ind i stedet. Der var vel en bedre investering? Jeg har ikke fulgt med…
1 Synes om
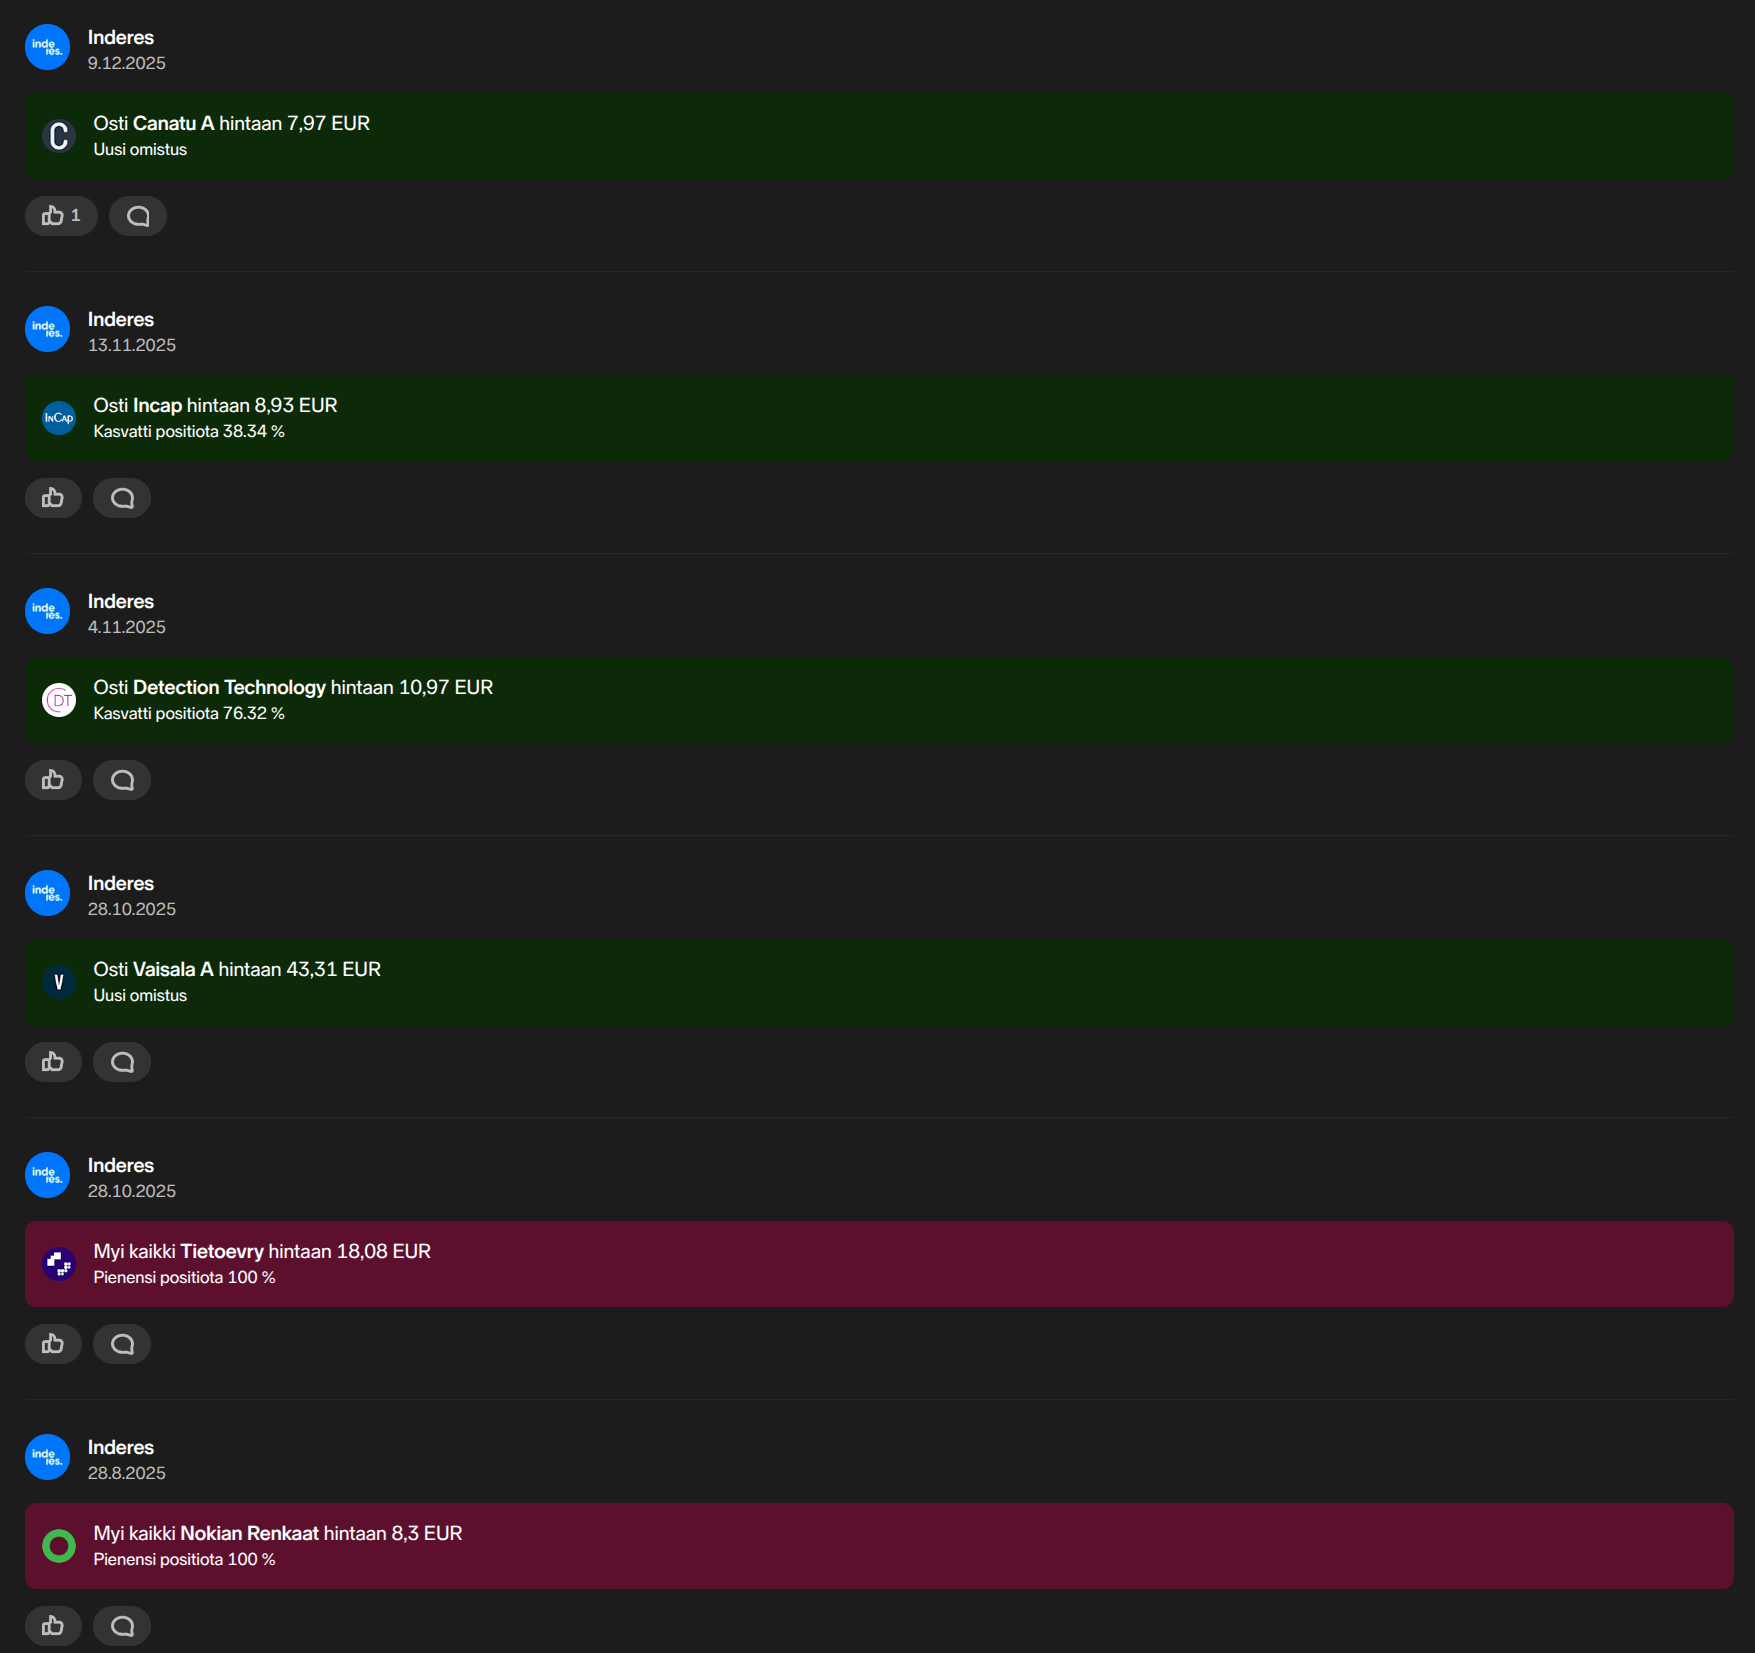
Ja, jeg kiggede ikke helt så nøje efter, man skal altid overdrive lidt  Der kom vist Vaisala ind i stedet, som ikke rigtig har rykket sig nogen steder. Vaisala er selvfølgelig et selskab af meget høj kvalitet og helt sikkert god i det lange løb.
4 Synes om
Der er kommet nogle ganske gode valg derfra i et korttidsperspektiv. Bedst er Canatu med en stigning på 18 %, men de er ikke så fantastiske, at det rækker til at opveje det dårligt timede salg af dæk-aktierne.
Modelporteføljen har brug for teknisk analyse i eksekveringen. Nu bliver der solgt og købt alt for meget imod momentum.
9 Synes om
Modelporteføljens årsgennemgang er udgivet, vi gennemgår dette slid yderligere på video i løbet af ugen 
38 Synes om
Halløj Modelportefølje-team! Jeg er stadig fan, og selvom resultaterne har været svage, er Attes overarm faktisk endnu større i virkeligheden, end den ser ud på skærmen. Hold nu op.
Et par ting, som jeg selv er begyndt at overveje i mine egne investeringer. Jeg føler, at det for mit vedkommende er en god måde at lære på, når man gennemgår tingene med sig selv, enten foran spejlet eller bare mens man triller hjem fra arbejde bag rattet.
-
Hvad var helt konkret de største årsager til de svage resultater de seneste par år? Var det timingen af købene, var teserne forkerte, eller var det indtjeningsniveauet eller værdiansættelserne i selskaberne, der brændte sammen? Især casen Neste fik mig til at tænke (jeg solgte også i bunden!
 ), hvorfor der skete en kovending, og hvorfor man i praksis ikke engang så sin egen tese til ende (nummer ét inden for vedvarende energi).
-
Begrundelser for de svage beslutninger: hvorfor er en (set i bakspejlet) tydeligt forkert beslutning truffet? Nogle ubehagelige cases, som salget af Harvia, salget af Neste og salget af Nokian Tyres, er blevet ved med at spøge for mange (uden tvivl også for jer). Hvorfor har salgene været mislykkede? Er der for meget forsøg på markedstiming i Ruoholahti?
 Har der været tale om salg ud fra frustration snarere end i forhold til den faktiske tese (selvom I for NR’s vedkommende begrundede godt, hvorfor tesen var smuldret)? Alligevel tror jeg ikke, at selv professionelle analytikere er immune over for følelser, og nogle gange kan beslutninger træffes af ren frustration over markedets luner. “The market can stay irrational longer than you can stay solvent.”
-
Har de dårlige år gjort jer mere forsigtige med hensyn til allokering? Nu er positionerne tamme, under 10 % pr. linje. Er man bange for at brænde fingrene, eller er der bare ikke nogen oplagt “her kan vi skabe afkast”-mulighed i Hesuli (Helsinki-børsen)?
-
Med Heikki Keskivälis ord: hvordan vender man selv tab (fra tidligere år) til gevinster? Hvad skal ændres? Selvom track recorden på lang sigt stadig er imponerende, bliver det sværere og sværere at gemme sig bag den, som årene går.
Alt dette uden bagtanker! Jeg ved ikke, om der er noget at svare på her, men hvis det vækker nogle tanker, så… 
34 Synes om
Et par bemærkninger:
-
Modelporteføljens vægtning er præget af små selskaber, og de har klaret sig dårligere i de seneste år.
-
I Inderes’ analyser får virksomhedens ”indre værdi” (intrinsic value) efter min mening for lidt opmærksomhed. En sikkerhedsmargin, altså forskellen mellem værdi og pris, er et godt udgangspunkt for investering. Det er selvfølgelig svært at fastsætte værdien.
5 Synes om
Af de overvågede selskaber er 16/171 udenlandske, hvoraf halvdelen har en købs- eller akkumuleringsanbefaling. Hvornår bliver de overvågede udenlandske selskaber inkluderet i modelporteføljens investeringsunivers?
Kun ét af selskaberne i modelporteføljen har en reducer- eller salgsanbefaling. Findes der positioner i porteføljen, som I føler, I sidder fast med på grund af anbefalingerne?
Findes der aktier i investeringsuniverset, som I har lyst til at købe, men hvor anbefalingen er “forkert”?
Er købs- og salgsbeslutningerne for aktier udelukkende baseret på fundamentale forhold, eller benytter I teknisk analyse på nogen måde?
Hvad er modelporteføljens forventede afkast for år 2026?
9 Synes om
Hvilke af modelporteføljens positioner har I de største forventninger til med henblik på 2026?
5 Synes om
Gofore er på en reducer-anbefaling, så modelporteføljen ville kunne sælge dem, hvis de ville. Er Jonis og modelportefølje-teamets syn på Gofore forskelligt, eller er forskellen udelukkende tidsmæssig? Ser modelportefølje-teamet på Gofore flere år ud i fremtiden, mens Jonis anbefaling er baseret på en kortere tidsperiode?
Det er svært for modelporteføljen at foretage hurtige bevægelser, men har I overvejet for de forskellige positioner, hvad der ville være årsagen til at sælge en position med det samme, hvis man bare kunne gøre det? F.eks. hvis en virksomhed, der betragtes som en vækstvirksomhed og derfor er købt til porteføljen, ikke øger sin omsætning eller lignende, hvor ens investeringstese begynder at falde fra hinanden. Noget jeg selv gør indimellem er, at årsagen til at eje aktien ændrer sig undervejs, men positionen bevares. Investeringstesen skifter til en “håbe-tilstand”. Jeg ville ikke købe den til porteføljen, men når man allerede har den, kan man ikke finde salgsknappen. Nogle gange er det klogt og andre gange ikke, men normalt når tesen brister, ville det være bedre at foretage et exit. I værste fald forvandles en dyr vækstvirksomhed til et værdiselskab, derefter til en turnaround-virksomhed og til sidst til en krisevirksomhed. Annie Duke taler om dette emne med udtrykket “kill criteria”. Talenom er sikkert i det mindste noget andet, end hvad modelporteføljen troede, de havde købt, og man opgav den ikke, selvom den var på en reducer-anbefaling. Hvad er Talenoms kill criteria?
20 Synes om
Er langsigtetheden blevet glemt under presset fra forummet?
Findes der en cashflow-baseret rangordning blandt de fulgte selskaber? Hvordan er selskaberne i modelporteføljen placeret i den?
11 Synes om
Og her kommer den nyeste Modelportefølje-video
Emner:
00:00 Intro
00:19 Modelporteføljens sorte år
05:59 Årsager til de svage afkast
15:25 På en skala fra 1-10, hvordan føles det nu?
18:41 Senest Canatu i porteføljen
21:56 Størrelsen på de enkelte positioner
24:15 Gofore
28:04 Talenom
31:06 Anbefalinger og Modelportefølje
35:38 Udgangspunkter og forventninger til 2026
41:00 De største forventninger i Modelporteføljen
43:47 Modelporteføljens afkastforventning
46:00 Udenlandske selskaber
46:51 Fundamentale forhold og teknisk analyse
26 Synes om
Videoens thumbnail er virkelig flot  skal lige have set videoen
9 Synes om
“Ved den forrige ‘reducer’-anbefaling skete der det, at kursen i løbet af vores karenstid faldt så kraftigt, at vi ikke fik lov til at sælge. Vi spurgte ellers om lov.”
“Dette er altså sket før.” -Juha
Hvilken regel er det her egentlig, og hvorfor er den så dårligt defineret, at man skal spørge særskilt? Er det Mikael, man skal gå og spørge om disse ting? Det pågældende selskab var altså Talenom, hvor Juha ovenikøbet selv er analytiker.
Lidt trist, at Juha måtte konstatere, at man ikke bruger TA (teknisk analyse), da vi ikke har kontrol over timingen. Held og lykke med at slå indekset i den situation 
Edit. Dette spørgsmål blev lidt omgået, da der kun blev spurgt om, hvad der skal ændre sig? Svaret var naturligvis, at selskaberne i porteføljen skal begynde at præstere bedre og øge resultatet Ituhippinen mente nok snarere at spørge, hvad modelporteføljeteamet burde gøre anderledes?
6 Synes om
Det mest væsentlige spørgsmål, som vist hverken blev stillet eller besvaret, er vel, hvorfor der ikke blev foretaget ændringer i holdopstillingen efter den svage periode? @Mikael_Rautanen, mon det er tid til at hente spillere op fra de lavere rækker til dette hold, eller måske sende nogen op på tribunen?
3 Synes om