Japanilainen lääkeyhtiö Takeda solmii tekoälyyn perustuvan lääkekehityksen kumppanuuden biotekniikkayritys Insilico Medicinen kanssa. Kumppanuuden mahdollinen arvo on jopa 600 miljoonaa dollaria.
2 tykkäystä
En ole aivan varma onko tätä uutista jo jaettu tähän lankaan, mutta FDA:n pyöröovi jatkaa taas pyörimistään. Tällä kerta lähteä saa geeniterapiapomo Vijay Kumar: https://www.fiercebiotech.com/biotech/fda-gene-therapy-regulator-vijay-kumar-steps-down-leadership-role.
Liittynee kai tuohon samaan saagaan kuin uniQuren hakemuksen hylkäys johtuen kontrolliryhmän puutteesta. Tämän siis FDA oli aiemmin ohjeistanut jättämään pois, koska aivoihin annosteltavalle virusvektorille on aika hankala tehdä lumelääkehoitoa.
4 tykkäystä
Hakku ja lapio -sijoitukset, jos Compass Pathwaysin comp360-psilosybiini saa FDA-hyväksynnän loppuvuodesta, ja Definiumin LSD-molekyyli ehkä suhteellisen pian sen jälkeen? Lääketiede on konservatiivinen ala, mutta hypeä jo on ja se saattaisi kiihtyä myyntiluvan saamisen seurauksen uutisoinnista, joten aloitteita ja kysymyksiä psykedeelihoidoista (alkuun hoidolle resistenttiin masennukseen) saattaisi tulla potilaslähtöisesti jenkeissä. Vakuutuskorvattavuus toki on edellytys merkittävälle myynnille, mutta käsittääkseni executive order jollain tapaa tarkoitti alkaa selvittää tätäkin puolta asiasta viiveettä (mun mielikuva).
Ajattelen, että jos lääkkeiden myynti lähtee kasvuun, toinen puoli kolikkoa on REMS-rajoituksien vuoksi hoitoa toteuttavien interventional psychiatry-klinikoiden kasvu. Voisiko tähän sijoittaa, jos uskoo psykedeelien olevan ehkä seuraava Spravato, mutta potentiaalisesti (huomioiden myös iso määrä tutkimusputkessa olevia molekyyleja) ehkä huomattavasti isompi juttu kuin yksi lääke (Spravato myy nyt 2 miljardin vuositahtia karkeasti).
Koska Compass tähtää ensin isointa Spravato-volyymia myyviin ketjuihin, ja kuulemma näillä ketjuilla on tarjota välittömästi kapasiteettia, ja halukkuutta myös kasvattaa kapasiteettia kysynnän kasvaessa, näitä alkuun preferoisin. Kyselin Geminiltä (lyhyesti), löytyisikö pörssilistattuja firmoja.
Geminin mukaan pörssissä olisi vain 1 vaihtoehto. Tämä olisi Neuronetics Inc (STIM), ja heti huomaa tickeristä, että on selkeästi alunperin TMS-firma. Nämä ovat kuitenkin ostaneet (jollain lailla taloudellisiin vaikeuksiin joutuneen) Greenbrook TMS-firman, jolla tälläkin nimessä tämä ”TMS” eli ilmeisesti TMS on ollut ensimmäinen juttu, mistä tämäkin interventional psych. firma on lähtenyt. Mutta, Greenbrook on yksi Compassin vajaasta kymmenestä yhteystyökumppanista, ja on tällaisten klinikoiden verkosto ja ilmeisimmin yksi ison volyymin Spravatoa myyvistä ketjuista, mitä oli etsinnässä. Markkina-arvo on 98 miljoonaa USD, ja kurssi näyttää olevan mukavasti hiipunut alaspäin ilmeisesti executive orderin aiheuttamasta kurssipompusta huhtikuussa.
Neuronetics on vissiin ehtinyt tuottaa hyvin tappioita omistajille tähän mennessä (470 miljoonaa Geminin mukaan). Kassatilanne vaikuttaa kireältä, Geminin mukaan 19 miljoonaa jäljellä q1 lopussa, josta 6 miljoonaa restricted lainan kovenanttina ja reilu 60 miljoonaa velkaa. Johtoa on vissiin vaihdettu ja kustannuksia karsittu. Johto on ohjeistanut ilmeisesti (tietolähde: Gemini!) breakevenin saavuttamista H2 2026…mutlopussa ei ehkä ole kuin alle 10 miljoonaa käytettävissä olevaa kassaa - joten diluution riski välittömästi vaikuttaa korkealta 
Kiinnostavaa keississä siis voisi olla, että kyseessä olisi käänneyhtiötarina, ja johdon mukaan kuitenkin breakeven olisi hyvin lähellä. Jos nyt tulisi osakeanti, se voisi tarjota ehkä vielä kurssilaskua ja hyvän ostohetkem? Tai jos osakeanti onnistuisi mainiosti ja kurssitaso jopa nousisi, firman riskitaso olisi ainakin matalampi. Joka tapauksessa Spravato myy hyvin jo nyt, eli sijoitus ei ole ainoastaan yhden tai heti tulevan psykedeelin varassa, mutta psykedeelien mahdollisesti lyödessä läpi jenkeissä lähivuosina, kasvutahti voisi olla potentiaalisesti todella hyvä.
3 tykkäystä
iso diili - Gift link
Heh, vettä on ehtinyt virrata Vantaanjoessa ja varmasti muuallakin. Hauska, kun otit esiin @niakatur33333, tämän keskustelun aloituksesta on jo yli kuusi vuotta 
Salkussa edelleen Gilead Sciences ja Novo Nordisk, mutta Bayerin ja Rochen olen jossain vaiheessa heivannut. Bayerin osto oli niin surkeaan aikaan, että olivat juuri saaneet nekkuunsa Monsanton Round-up-oikeudenkäynneistä, ja kurssi laski rajusti. Myin sitten jossain vaiheessa sijoituksen selkeästi tappiolla. Roche taas tuotti ihan ok, mutta rahalle tuli muita sijoituskohteita. Gileadin ja Novo Nordiskin lisäksi salkkuun on tulleet Royalty Pharma Nasdaq RPRX, Nightingale Health ja ja pikkupikku slaissi Compass Pathways ADRää.
Calliditas Therapeutics tuli ja meni. Ja Eli Lilly NYSE LLY ja AbbVie NYSE ABBV ovat olleet jo vuosia ehdokaslistalla, mutta aina on tullut jotain muuta valituksi. Orion on ollut epäsäännöllinen vierailija salkussa samoin Oriola, jonka jatkuviin lupauksiin tulevasta menestyksestä petyin aikanaan.
Monet pienet biopharmat ovat aikamoisia pelilappuja, kun rahat loppuvat kesken faasien. Jos taas hyvä tuuri käy, voi tehdä tosi kovat voitot. Itselläni ei osaaminen ja aika riitä, joten pitäydyn pääasiassa isoissa firmoissa. Pieniä siivuja jännitystä voi silti aina olla 

2 tykkäystä
Laitetaan nyt linkki tähänkin ryhmään, kun olen aiemmin asialla täällä spekuloinut. Sisäpiirivuodon mukaan AtaiBeckleyn diili saattaa toteutua vielä tämän kuun aikana…
4 tykkäystä
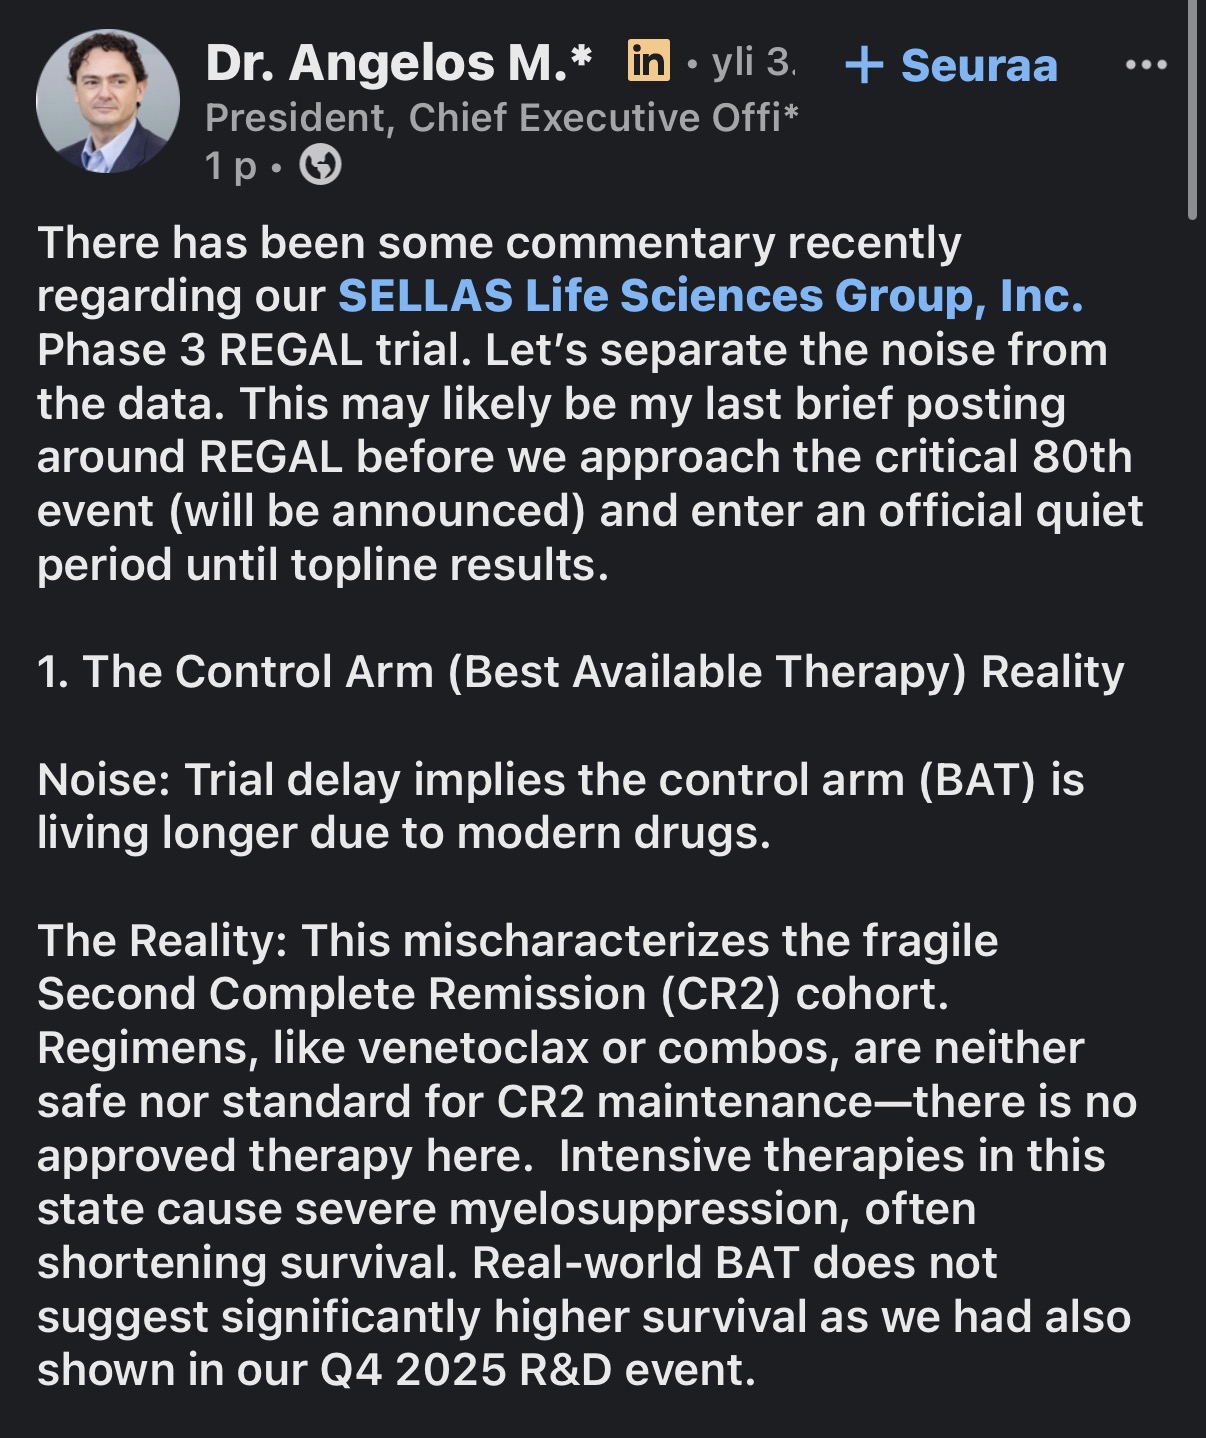
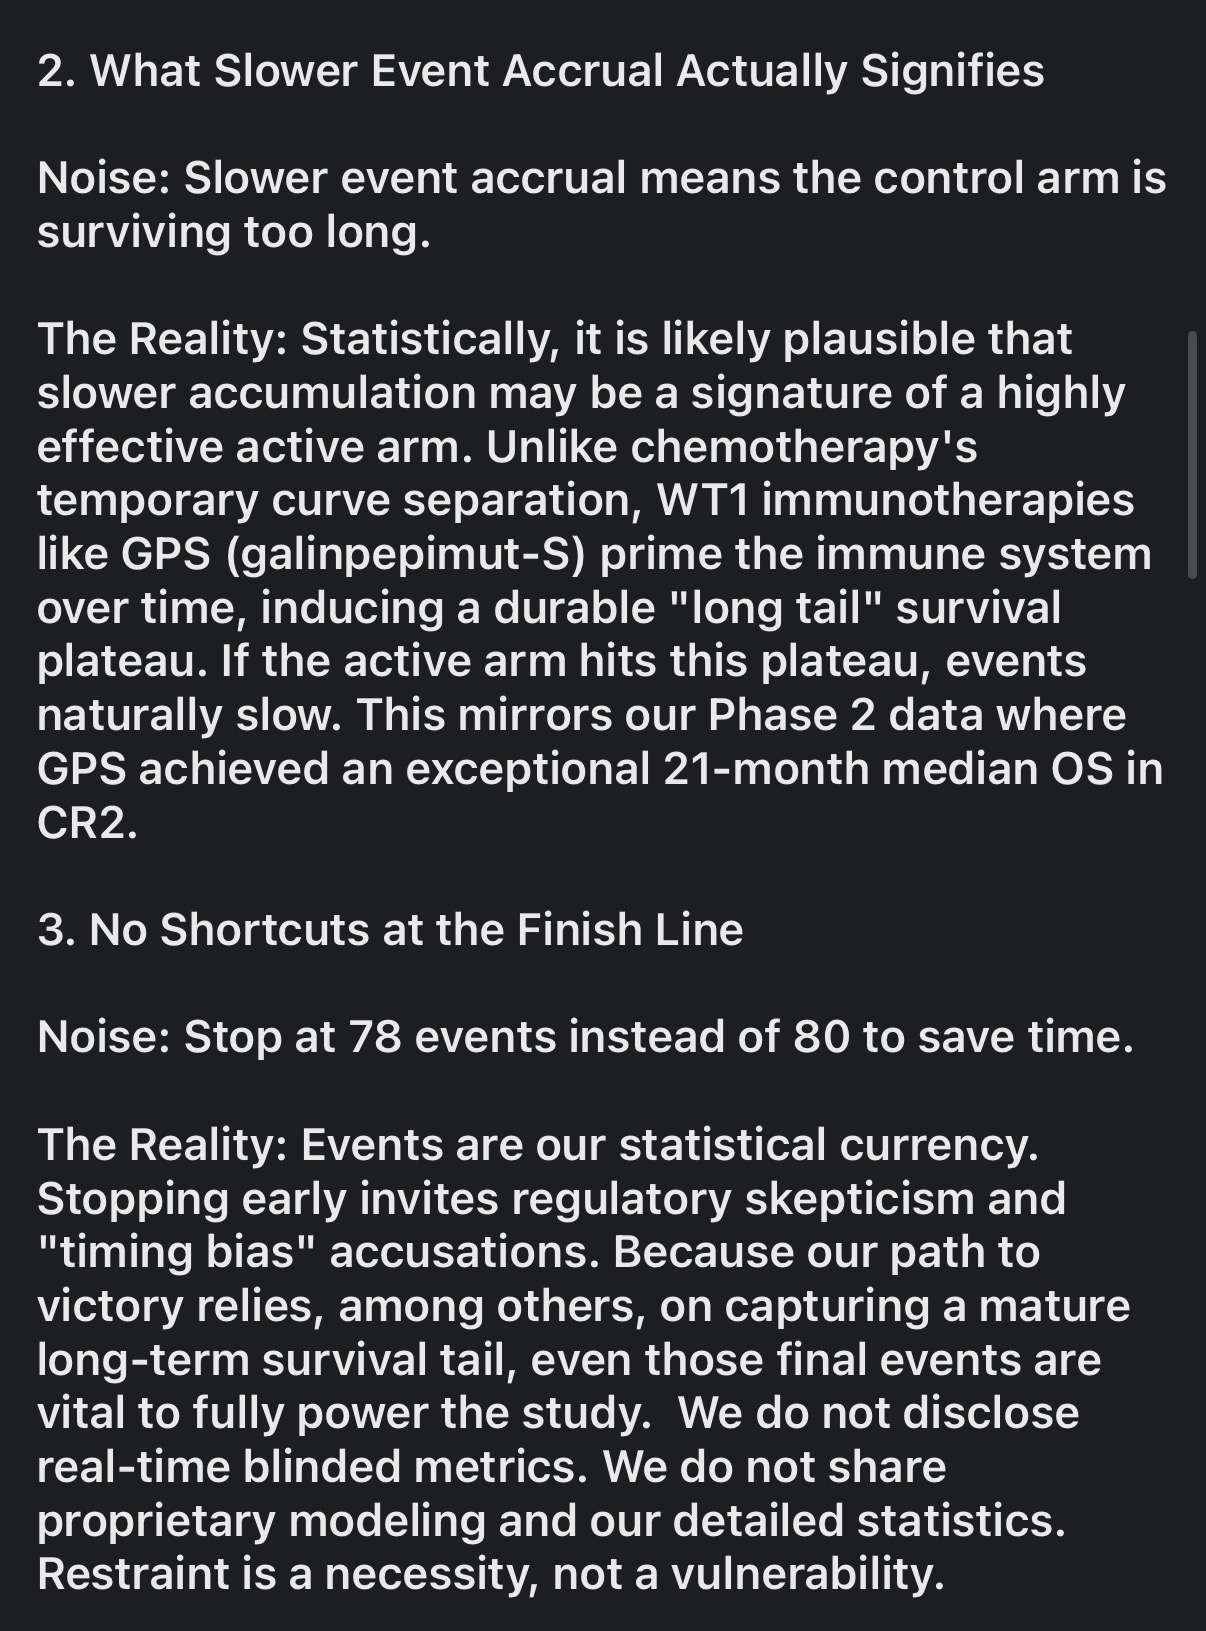
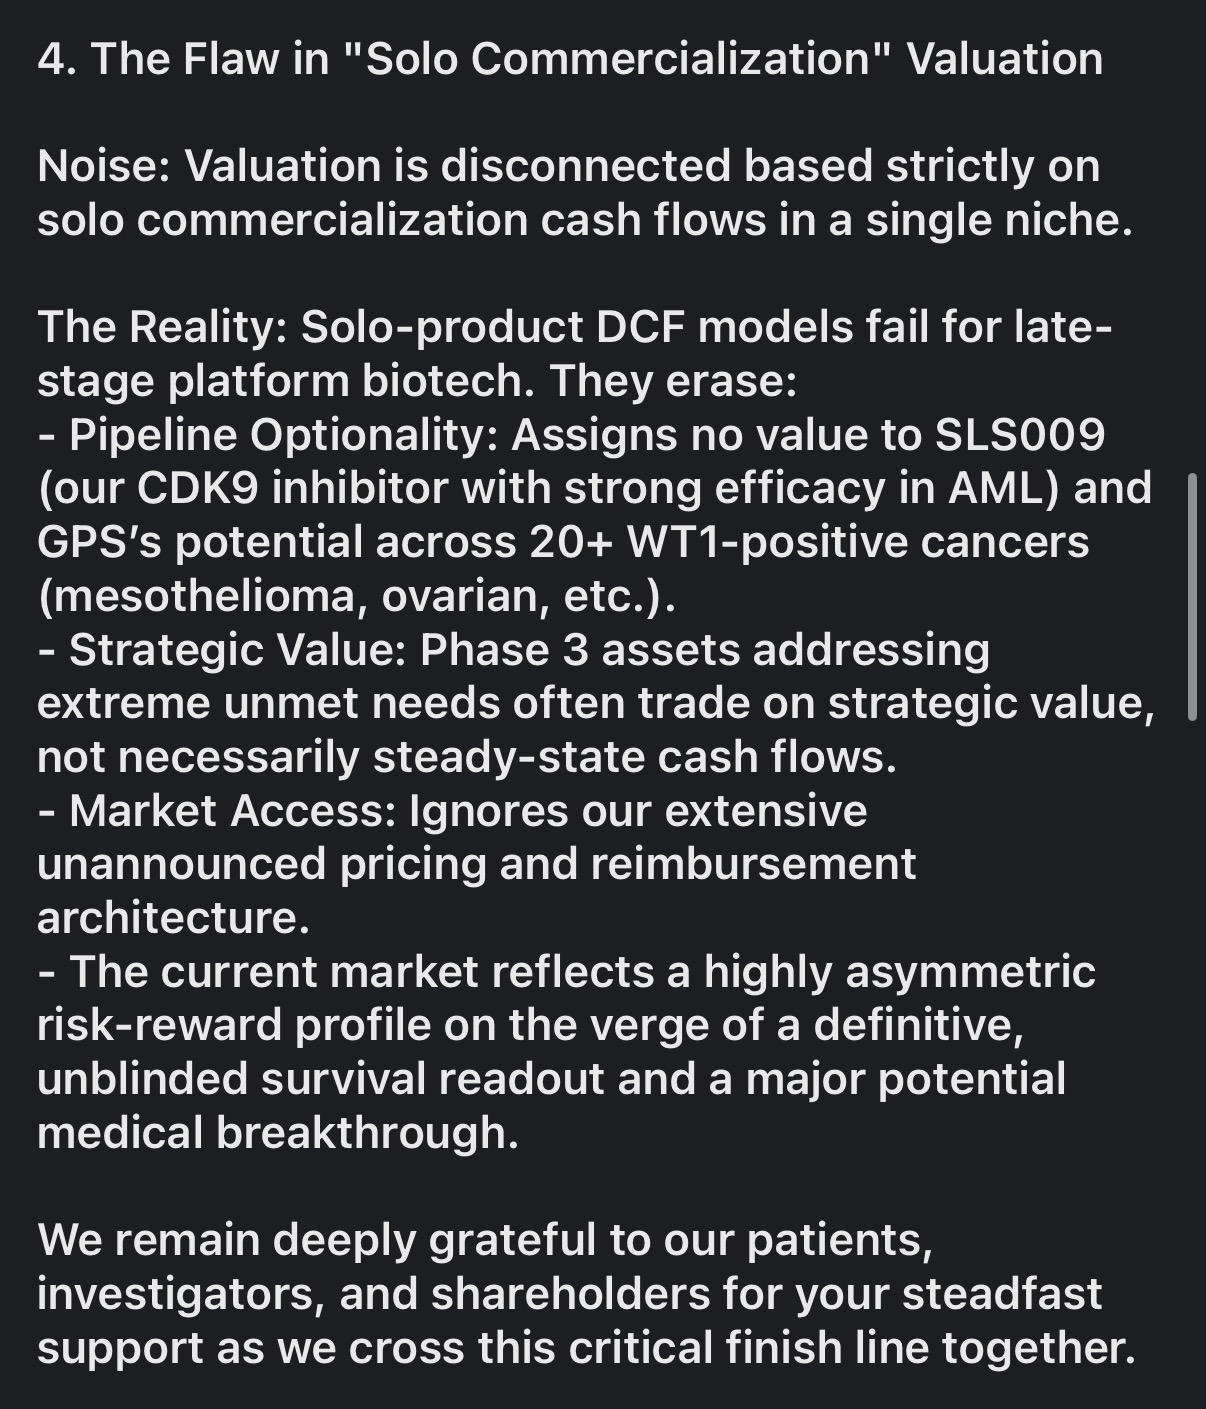
SELLASin toimari. Outoa, että tarttee tuommosta postailla. Tuli myytyä koko possa, tuli pohdittua vielä tarkemmin ketjun karhuteesejä ja liikaa riskiä katsella tuloksia, kun nyt jo niin älyttömät voitot tästä. En voi kyllä itseäni tämän osalta toki kovin hyvänä sijoittajana pitää, mutta tuurilla ne laivatkin seilaa, ja onhan tämä hyvin kirjoitettu tarina.
2 tykkäystä
Ai mitä meinaat - tarkoitatko, että miksi haluaa vakuutella sijoittajia tässä vaiheessa? Onko se susta epäilyttävää? (Esim että haluaa antaa mahdollisuuden tietyille sijoittajille päästä ulos ennen tuloksia-warranttien toteutus ja osakkeet myyntiin? Ja tukea kurssia isojen volyymin myyntien aikaan?)
Mutta onneksi olkoon, tais tulla ihan hyvät voitot anyway! 
2 tykkäystä
Juu! Kohta neljä on IMO aika hönöä höpinää toimarismieheltä.
2 tykkäystä
On kyllä aikamoista osakkeen markkinointia. Luulisi tosiaan, että jos kassa tällä hetkellä riittää ja loppuanalyysi hyvinkin pian luvassa, voisi luottaa sitten tulosten puhuvan puolestaan…
1 tykkäys
Tulin tutkineeksi Helus pharmaa (entistä Cybinia) ($HELP), joka etenee kohti ph3 topline tulosta q4. Helus vaikuttaa kiinnostavalta, koska sen aihio on farmakodynaamisesti hyvin samanlainen mutta vahvempi kuin COMP360, ja on markkina-arvoltaan neljäsosan vs CMPS.
Eli molekyylinä on deuteroitu psilosiini, psilosybiinin (COMP360) metaboliatuote. Tämän pitäisi paperilla olla tehokkaampi.
Miksi pingasin sinut tähän viestiin liittyy siihen että Cybin toteuttaa phase 3:en MDD indikaatiossa ”adjunctive” hoitona eli tutkittavilla saa olla muita antidepressantteja , yleensä SSRI tai SNRI käytössä.
Phase 2:ssa saavutettiin yhdellä annoksella 13-14 MADRS pisteen delta plaseboa vastaan 3 viikon kohdalla mikä kuulostaa aika hyvältä.
Muistatko, millaisista tutkimuksista tuo negatiivinen yhteisvaikutus on peräisin?
2 tykkäystä
Täytyy sanoa, että en ole aivan varma, että mistä tutkimuksesta tuon luin, kun en viitannut lähteeseen asianmukaisesti. Mahdollisesti tästä artikkelista kyse: https://journals.sagepub.com/doi/10.1177/02698811231179910 .
Täytyy sanoa, että näen itse vain abstraktin, joten kovin syvällisesti en julkaisua voi arvioida. Muutenkin kolmen vuoden takaista tietoa ja uudemmat julkaisut ovat voineet muuttaa käsitystä toiseen suuntaan  .
1 tykkäys
Yleensä psykedeelihoidoilla paras teho tulee nopeasti, ja vaikutus alkaa jonkin verran hiipua viikkojen ja muutaman kuukauden mittaan. Heluksen faasi 2-tuloksissa parhaat vasteet olivat (ulkomuistista) vuoden kohdalla, mikä minusta haiskahti siltä, että näillä MDD-potilailla on ollut taipumusta spontaaniin paranemiseen ja ehkä SSRI:llä tutkittavasta lääkkeestä riippumatonta tehoa (voisihan synergiaakin olla).
Joka tapauksessa uskon, että tutkittu populaatio on faasi 2:ssa ollut ”helppo” ja tulos voi olla jonkun verran inflatoitunut. Uskon silti, että tällä kuten muillakin psykedeeleillä pystytään näyttämään tehoa kuten muillakin psykedeeleillä (mikä osuus sitten ”todellista”, mikä tehon odotuksesta/functional unblindingista syntyvää…?).
Myös faasi 3 potilaat ovat varmasti helpompia kuin Compassin tutkimat TRD-potilaat, ja Definiumin kurssireaktio mielestäni antaa odottaa hyvää myös HELP:in osalta, sijoittajat tykkää kun MADRS-delta on isompi, yksi numero on helpompi ymmärtää, kun miettiä missä populaatiossa saatu aikaan.
Nythän kurssi on pompannut nopeasti Definiumin tulosten jälkeen.
1 tykkäys
Laitetaan uutinen tähänkin ketjuun, keskustelua Compass Pathways-ketjussa jo tuli:
Eli Lilly nears deal to buy psychedelic drugmaker AtaiBeckley, Bloomberg News reports
2 tykkäystä
HELP taitaa olla edelleen kallistumassa ATAI-Lilly-uutisten myötä. Toki kohtuullinen markkina-arvo edelleen. Ehditkö jo hankkia osaketta?
HELP kanssa muuten kannattaa ottaa huomioon, että tulevat varmasti hakemaan mahdollisimman ison lisärahoituksen q4-tutkimustulosten myötä.
3 tykkäystä
Hinta on 2,8 miljardia heti käteisellä ja 1 miljardi lisää tiettyjen etappien saavuttamisesta myöhemmin.
Onkohan tämä nyt taputeltu, vai voiko joku muu tulla vielä nokittamaan?
4 tykkäystä
En vielä. Odottelen jonkinlaista vastoinkäymistä FDA kanssa Compassille, joka joutuu toimimaan tienraivaajana. Tämä voisi tarjota ostopaikkoja koko sektoriin. 2nd wave tulijat pääsevät hyötymään Compassin tekemästä työstä ja menevät lopulta paremmilla molekyyleillä ohi.
Aika pieni preemio Lillyn tarjouksessa. Jos hyväksytään, kertoo kyllä siitä että biotechien rahoitus on edelleen tiukassa…
3 tykkäystä
Minkälaisen vastoinkäymisen näkisit todennäköisenä
Compassille?
Sinänsähän kurssi oli diilihuhujen myötä jo kohtuullisesti noussut. Mutta hieman ihmettelin silti motivaatiota myydä niin hyvä molekyyli kuin 5-MeO-DMT näinkin pienellä preemiolla. Mietin vähän, onko perustajilla tässä muita kuin rahallisia motiiveja, eli saada psykedeelilääkkeitä mahdollisimman laajan joukon saataville maailman isoimman pharman muskeleilla….
Atai:n perustaja (ja myös yksi CMPS perustajista) Christian Angermayer kirjoitti x:ssä
3 tykkäystä
Itseasiassa en pidä sellaista vääjäämättömän todennäköisenä. Ajattelen vain että sille on huomioon otettava mahdollisuus.
Yli 99% osakkeistahan on aina seurantalistalla, eli niitä kohtaan herää kiinnostus vain, jos markkina ostopaikkaa tarjoilee.
3 tykkäystä