Kreate - Suomalainen Infrarakentaja

Atte on tehnyt uuden yhtiöraportin Kreatesta posarin jälkeen. :slight_smile:

Nostamme eilen positiivisen tulosvaroituksen antaneen Kreaten tavoitehinnan 25,0 euroon (aik. 20,0 €). Suosituksemme säilyy lisää-tasolla. Yhtiö on tiedottanut kvartaalin aikana yli 200 MEUR:n arvosta hankkeita, jotka tukevat merkittävästi myös tulevien vuosien volyymitasoa. Uskomme myös suhteellisen kannattavuuden parantuvan tulevina vuosina, kun liikevaihto saavuttaa uuden kokoluokan. Hinnoittelu vaikuttaa mielestämme yhä järkevältä, kun huomioidaan selvästi nousseet tulosennusteemme ja odotus merkittävästä tuloskasvusta.

9 tykkäystä

Sale onkin sitten taas kirjoitellut kommentit Kreaten tunnelihankkeesta. :slight_smile:

5 tykkäystä

Atte etkoilee, ei tämän päivän Torstai-Kallen takia, vaan sen takia, kun Kreate kertoo Q2-tuloksestaan tiistaina 14.7 :slight_smile:

Odotamme yhtiön liikevaihdon ja tuloksen kasvaneen voimakkaasti vertailukaudesta. Kasvua ajavat KFS Finlandin konsolidointi, SRV Infra -yrityskauppa sekä yhtiön vahva tilauskanta. Huomiomme raportissa kiinnittyy erityisesti tilauskannan kehitykseen, jonka odotamme nousseen ennätystasolle, sekä Ruotsin liiketoiminnan etenemiseen ja kommentteihin markkinan kehityksestä. Yhtiö nosti kuluvan vuoden ohjeistustaan toistamiseen kesäkuussa, emmekä luonnollisesti odota tähän muutoksia.

3 tykkäystä

Kuten Alokas ylempänä totesi, Kreate raportoi Q2-tuloksensa ensi tiistaina. Haastattelen taas tuloksen tiimoilta yhtiön toimitusjohtajaa joten jos teillä herää kysymyksiä niin pistäkää ketjuun ja pyrin niitä parhaani mukaan myös kysymään.

10 tykkäystä

Moi @Atte_Jortikka, jos mahdollista niin tj:ltä voisi tiedustella Allianssihankkeiden mahdollisista bonuksista ja sanktioista. Eli miten ne on rakennettu ja millainen vaikutus niillä on parhaimmillaan/pahimmillaan yhtiön tuloksentekoon.

5 tykkäystä

Kyllä kelpaa lueskella:

Huhti-kesäkuu lyhyesti
Tilauskanta oli 885,8 (281,0) miljoonaa euroa, kasvua 215,2 %
Liikevaihto kasvoi vertailukaudesta ja oli 185,4 (73,5) miljoonaa euroa
Liikevaihdon muutos edelliseen vuoteen oli 152,3 % (8,1 %)
Käyttökate oli 12,4 (4,0) miljoonaa euroa eli 6,7 (5,4) prosenttia liikevaihdosta
EBITA oli 9,3 (2,2) miljoonaa euroa eli 5,0 (3,0) prosenttia liikevaihdosta
Osakekohtainen tulos oli 0,64 (0,14) euroa
Operatiivinen vapaa kassavirta oli 3,8 (9,3) miljoonaa euroa
Korollinen nettovelka oli 52,9 (19,0) miljoonaa euroa
Henkilöstömäärä kauden lopussa oli 997 (605)
Yhdistetty tapaturmataajuus oli 3,4
KFS Finland Oy on raportoitu tytäryhtiönä 1.4.2026 alkaen

18 tykkäystä

Eipä meinaa tosiaan pysyä analyytikon Excel yhtiön perässä. Ensivilkaisulta kaikin puolin vahva raportti, mutta pureskellaan se vielä tarkemmin läpi tänäisen aikana.

https://www.inderes.fi/analyst-comments/kreate-group-q226-pikakommentti-kannattavuus-alkaa-paljastumaan-voimakkaan-kasvun-alta

16 tykkäystä

En ole Atte saati toimari, mutta vastaan kuitenkin :slight_smile:

Näitä voidaan kommentoida vain yleisellä tasolla, koska allianssisopimukset ovat hyvin tapauskohtaisia (joskus aika monimutkaisiakin himmeleitä) eivätkä yleensä julkisia. Yleisesti yhteistoiminnallisissa urakkamuodoissa, kuten alliansseissa, ei käytetä perinteisiä bonuksia ja sanktioita, vaan koko urakoitsijan laskutus perustuu toteutuneisiin rakennuskustannuksiin sekä erilaisiin palkkioihin.

Urakoitsijan palkkiot koostuvat yleensä kiinteästä osasta ja useista kannustinosista. Kiinteä osa (sis. yleiskulut, toimihenkilökulut ja kate) on se, jonka urakoitsija antaa tarjouksessaan tavoitehinnan lisäksi (joskus lopullinen tavoitehinta määritetään vasta kehitysvaiheen aikana). Kannustinosa perustuu sopimuskohtaiseen kannustinjärjestelmään, jossa on erilaisia tilaajan määrittämiä tavoitteita. Tavoitteet koskevat lähes aina tavoitehintaa, aikataulua, laatua, turvallisuutta ja ympäristöä, voi olla myös muita.

Jos esimerkiksi tavoitehinta tai aikataulu alittuu, urakoitsija saa sopimuksessa määritellyn prosenttiosuuden mukaisen lisäpalkkion (kiinteän palkkion lisäksi).

Jos taas esim. tavoitehinta ylittyy, ylittävät kustannukset jaetaan sovitulla prosenttiosuudella tilaajan ja urakoitsijan kesken, täten pienentäen urakoitsijan kiinteää palkkiota. Ja niin edelleen.

Kullekin tavoitteelle määritellään oma palkkion/sanktion laskentaperuste.

Toki sopimuksella voi olla myös ns. suoria sanktioita tai irtisanomisperusteita törkeistä laiminlyönneistä, kuten harmaasta taloudesta tai työturvallisuusrikkeistä, mutta näiden toimeenpano on ylipäätään harvinaista ja pörssiyhtiötasolla ei kyllä pitäisi koskaan tulla kyseeseen.

Yhteistoiminnalliset mallit (myös projektinjohtourakat) ovat usein suurten urakoitsijoiden (lue: pörssissä olevat rakennusliikkeet) mieleen ja näitä he myös kovasti lobbaavat erityisesti julkisen hankintalain alaisille tilaajille. Yhteistoiminnallisten urakoiden kilpailutuksissa laadulle (yleensä yritys- ja henkilöreferenssit) annetaan enemmän painoarvoa, jolloin valinta ei perustu niin raa’asti alimpaan hintaan kuin kokonaishintaurakassa. Lisäksi näihin sisältyy lähes aina kehitysvaihe, jonka aikana urakoitsija voi laskuttaa hankkeen suunnitteluvaiheeseen osallistuvien toimihenkilöidensä liksat tilaajalta (osana kiinteää palkkiota tai erillisenä kehitysvaiheen palkkiona). Tilaajalla on myös kovin korkea kynnys lähteä vaihtamaan urakoitsijaa kehitysvaiheen jälkeen, jolloin jalka on tungettu jo pitkälle oven väliin.

Ylipäätään voiaan sanoa, että urakoitsijan taloudellinen riski on paljon pienempi allianssihankkeessa kuin kiinteähintaisessa urakassa. Toisaalta katepotentiaali on rajattu.

Tämä siis täysin yleisen tason vastaus. En tiedä Kreaten tekemistä sopimuksista mitään.

14 tykkäystä

Atte haastatteli tyytyväistä toimitusjohtajaa Timo Vikströmiä Q2:n tiimoilta :slight_smile:

Aiheet:

(00:00) Aloitus
(00:11) Vahva kvartaali
(00:55) Hankkeiden ennustettavuus
(02:40) Ohjeistushaarukka
(04:23) Integrointikulut ja kasvuinvestoinnit
(04:59) Suhteellinen kannattavuus
(06:02) Kreate Rock
(07:20) Tilauskannan kasvattaminen
(08:30) Sillanrakentamisen näkymät vahvat
(09:21) Allianssihankkeiden riski-tuottoprofiili
(11:39) Onko järjestelyihin vielä ruokahalua?

8 tykkäystä

Ja tässä ilon ja onnen yhtiöraportti Kreatesta Aten tapaan. :slight_smile:

Kreaten Q2-liikevaihto kasvoi vertailukaudesta peräti 152 % 185 MEUR:oon, ylittäen kirkkaasti 155 MEUR:n (+111 %) ennusteemme. Ruotsissa liikevaihto kehittyi karkeasti odotustemme mukaisesti (Q2’26: 15,6 MEUR vs. 16,2 MEUR ennuste), joten liikevaihdon ylitys tuli kokonaisuudessaan Suomesta. Kasvun taustalla olivat jo kesäkuun ohjeistusnoston yhteydessä esiin tuodut teemat, joskin kasvu realisoitui jo Q2:lla odotuksiamme vahvempana.

Vaikka liikevaihdon kasvu ylitti odotuksemme, raportin positiivisin anti oli mielestämme kannattavuuden selvä paraneminen vertailukaudesta, sillä vahva kasvu kanavoitui nyt aiempaa selvemmin myös tulosriville. Kreaten Q2-EBITA asettui 9,3 MEUR:oon, mikä jätti 5,4 MEUR:n ennusteemme kauas taakseen. Myös suhteellinen kannattavuus (EBITA-marginaali 5,0 %) ylitti 3,5 %:n odotuksemme selvästi. Raportin ainoa heikkous oli operatiivinen vapaa kassavirta, joka jäi vertailukaudesta selvästi (3,8 MEUR vs. 9,3 MEUR). Lasku selittyy kuitenkin käyttöpääoman normalisoitumisella vuodenvaihteen poikkeuksellisen vahvoilta tasoilta.

6 tykkäystä

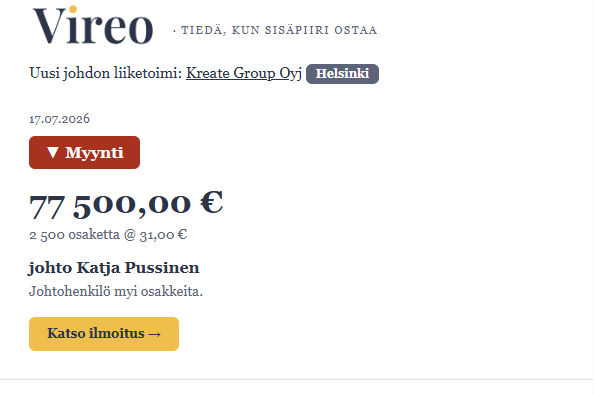
Eilisen iltapäivän puolella yhtiö jo laittanut notifikaation mutta johtoryhmäläisistä yhdellä verrattain iso osakemyynti tapahtunut:

4 tykkäystä

Niinpä ja kurssi kyykkää -5% sen perusteella. Eikös koettu ohjenuora ole että sisäpiirin myynnille voi olla (ko. myyjään liittyviä) lukemattomia syitä, jotka eivät mitenkään ole yhteydessä firmaan tai sen toimintaan. Sen sijaan kun sisäpiiri ostaa niin se on monta vertaa useammin kannanotto firman näkymiin.

1 tykkäys

Tämä sama sisäpiiriläinen on myynyt jo kahdesti akaisemminkin tämän kevään aikana ja myyntihinta ollut silloin reilusti alle 20€ osakkeelta.

4 tykkäystä

Kappas vaan. Ja soppa sen kun sakenee koskapa toinenkin sisäpiiriläinen on osakkeita myynyt tuhdin nipun. Siinäpä jo pohtimista, onko jokin tieto heillä idättänyt moisia päätöksiä - vai onko osakkeen arvostus keulinut niin rapsakkaasti, että malttia ei enää ole odotella entistä parempia lukemia tauluun.

1 tykkäys

Joo bongailin hetki sitten samaa - klo 17 jälkeen laittanut firma ilmoituksen ulos.

1 tykkäys

En edelleenkään pidä näitä myyntejä hälyyttävänä. Ensimmäisessä tapauksessa myyjällä on jonkun sortin myyntiohjelma, jossa aina kun ikkuna aukeaa on myynyt osan omistuksestaan jotka ovat taitaneet tulla annettuina firman osinko-ohjelmasta. On tosiaankin myynyt keväällä puolet halvemmallakin.

Toisena henkilöstöjohtaja myy kymmenesosan omistuksestaan.

Tietenkin jos näitä alkaa tulla vielä lisää missä hävitettäisiin suurin osa omistuksista olisin huolissani.

Osake on tullut hurjasti ylös vuoden sisällä ja tottakait se laittaa miettimään osan myymistäkin, jos suuri osa omaisuudessa alkaa olla kiinni yhdessä osakkeessa. Näen kuitenkin että tässä on vieläkin jonkin verran mahdollisuutta osakkeen hinnan noustakkin. Oheistus oli todella konservatiivinen ja voimme hyvinkin nähdä syksymmällä kolmannen positiivisen tulosvaroituksen tänävuonna.

2 tykkäystä

Myynnit aivan täysin ymmärrettäviä, P/B on 5.5 luokkaa ja P/E toteutuneella tuloksella 30+. Itsekin myisin mikäli olisi osakkeita myytäväksi

Edit @Blackparta Toteutunut koko vuoden EPS 0.72€. Forward ja rolling luvut erikseen

4 tykkäystä

No eihän tämä nyt pidä paikkaansa. Viimeisen 4 kvartaalin aikana on nettotulosta tehty 2,7+2,3+0,8+5,7=11,5M€. Nykyinen markkina-arvo on 258,76M€ → P/E 22,5
Sitten jos arvioi vielä seuraavan kahden kvartaalin tulosta, niin on aika turvallista sanoa että kehitystä tulee vielä tapahtumaan, jolloin koko vuoden P/E laskee tuosta vielä alemmas hinnan pysyessä samana, mutta nyt toki mennään jo tulevaisuuden spekulointiin.

10 tykkäystä

Mitenkään arvioimatta kenenkään omaisuutta tai sijoitus taustaa. Kyseessä hän on aika pienet määrät ja summat. Tosta verot pois niin just saa uuden auton ja oluet ostettua. Hyvin firma on tehnyt tulosta ja hyviä hankkeita on vielä tulossa paljon. Toivottavasti ne sataa Kreaten laariin.

1 tykkäys

Kreatelle lisää töitä Helsingin metroradan varrella. 8,2 MEUR sopimus ja urakka käynnistyy loppuvuodesta 2026.

10 tykkäystä