BØRS: AVANZA OG KINDRED IND I STOXX EUROPE 600-INDEKSET 22/3
STOCKHOLM (Nyhetsbyrån Direkt) Aktierne i Avanza og Kindred tilføjes til Stoxx Europe 600-indekset, ifølge en pressemeddelelse fra indeksudbyderen Qontigo.
Efter en lang periode med stilhed, et udpluk fra Nordnet:
STOCKHOLM (Nyhetsbyrån Direkt) Erik Penser Bank hæver det, banken kalder den berettigede værdi af aktien i væddemålsselskabet Kindred til 200 SEK fra tidligere 140 SEK.
Det fremgår af en analyse, der blev offentliggjort tirsdag.
Banken mener, at selskabet kan overraske positivt i forbindelse med rapporten for første kvartal. Derudover mener Erik Penser, at selskabets potentiale i USA ikke afspejles i det nuværende prisniveau.
Aktien handles omkring 145 SEK tirsdag.
Jeg kunne ikke længere redigere den oprindelige besked (der var en tidsbegrænsning eller lignende?), men jeg tilføjer nu de seneste her:
Hele igaming-sektoren forventes at afvente svar på situationen i New York i de kommende dage/uger. Vi fortsætter med spænding.
Q1-rapporten kommer den 28.04.2021
I går var der et voldsomt fald i Evo, Kamb, Kindred osv. Evo og Kindred er for store til, at mæglerstatistikkerne kan ses, men i Kamb har i det mindste MSE, BofA og Credit Suisse været stærkt på salgssiden både i går og i dag (undtagen BofA). Det kunne være relateret til Archegos margin call og de bølger, det har skabt
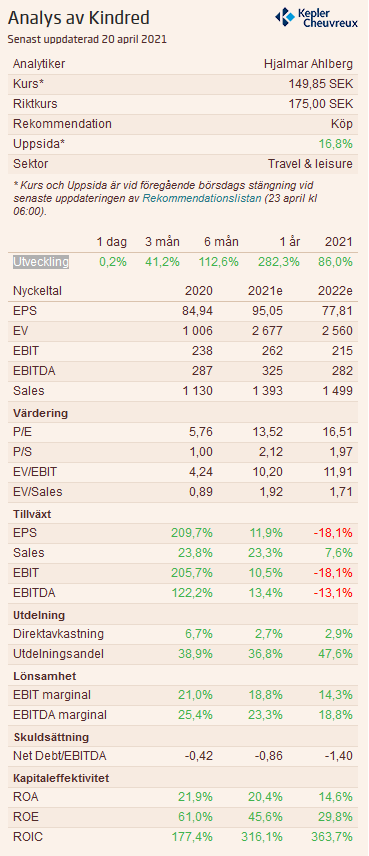
STOCKHOLM (Direkt) SEB Equities hæver kursmålet for Kindred til 175 SEK fra 150 SEK. Købsanbefalingen gentages.
e:
Vi er mere optimistiske med hensyn til profitmulighederne for børsnoterede spilvirksomheder generelt og især for virksomheder, der er eksponeret over for det forventede voksende marked i USA.
Vi øger profitprognoserne med 11-12 procent i Kindred. Vores prognose er, at væksten i første kvartal var høj. I de første 38 dage af dette år steg omsætningen med 41 procent, og vi forventer en vækst på 39 procent i første kvartal.
Profitprognosen for 2021 påvirkes positivt af, at vi udsætter tidspunktet til 2022, hvor de hollandske aktiviteter forventes at blive drevet med licens.
Selskabet har aktiviteter i 3 stater i USA og forventer, at det vil være 5-6 inden årets udgang. Tirsdag meddelte staten New York, at den vil legalisere sportsvæddemål online. Dette vil ske via licenser og inkluderer en skattesats med en usikkerhed om niveauet. Dette giver støtte til den fortsatte åbning af spil i flere stater. Sammenlignet med internationale konkurrenter, der er eksponeret over for online spil i USA, er værdiansættelsen mere konservativ i Kindred, som er rangeret Køb.
KINDRED
Pareto Securities hæver kursmålet for Kindred til 209 SEK (171), gentager køb.
"For Kindred, Pareto, der har selskabet som en sektorfavorit, regner med, at den stærke udvikling fra fjerde kvartal er fortsat ind i årets første kvartal med høj aktivitet i både casino og sportsbetting.
Vi fortsætter med at mene, at konsensus er for lavt på både omsætning og EBITDA for 2021-2023 og forventer positive revisioner i den nærmeste fremtid," skriver Pareto."
Unibet Interactive, Kindred Groups amerikanske arm, er blevet tildelt en tilladelse til direkte markedsadgang for mobile sportsvæddemål i Virginia. Efter vellykkede lanceringer i New Jersey, Pennsylvania, Indiana og med indgåede aftaler for yderligere otte stater, vil Virginia være en nøglestat i Unibets udvidelse på østkysten. Virginia er en af de største stater på det amerikanske marked, og mobile sportsvæddemål forventes at nå over 370 millioner dollars i årlige indtægter ved modenhed.
KINDRED: CARNEGIE ØGER VEJLEDNINGSKURSEN TIL 180 SEK (145)
STOCKHOLM (Direkt) Carnegie hæver kursmålet for Kindred til 180 SEK fra 145 SEK. Købsanbefalingen gentages.
Estimering og potentiale for multipel ekspansion – Køb! Vi fastholder vores omsætningsestimater uændrede for 2021-2023. Dog hæver vi vores EBITDA-forventninger, primært på grund af lavere markedsføringsudgifter fra 2021 og fremefter. Vi fortsætter med at argumentere for, at konsensus stadig er for lavt på både omsætning- og EBITDA-estimater for 2021-2023, og vi forventer positive estimatrevisioner på kort sigt. Oven i det ser vi plads til en multipel ekspansion, hvor Kindred i øjeblikket handles til en 40% rabat i forhold til internationale konkurrenter på 2021E EV/EBIT.
Momentum forventes at være fortsat ind i Q12021 Vi forventer, at Kindred vil levere stærkere tal end sin konkurrent Entain for første kvartal. (Entain 33% år-over-år vækst)
Positive EBITDA-revisioner – Køb! Som forklaret ovenfor fastholder vi vores omsætningsestimat for 2021 uændret, men sænker vores forventninger til omkostningsbasen fremover primært på grund af lavere markedsføringsudgifter end tidligere forventet. Samlet set hæver vi vores EBITDA-forventninger med 2-6% for 2021-2023.
I februar begyndte Kindred Group at kommunikere om sin “Journey towards zero” ved at annoncere andelen af omsætning fra skadeligt spil. Koncernen har sat en ambition om at nå nul procent af omsætningen fra skadeligt spil inden udgangen af 2023 og rapportere dette på kvartalsbasis.
Emnet er i hvert fald tidligere blevet diskuteret i den tidligere postede video: