“It (EBITDA) also includes the impact of Relax Gaming on the Group’s consolidated numbers of GBP 3.7 million.”
28,9m oli liikevaihto ja 13m oli koko vuoden EBITDA. Relax osto valmistu virallisesti mielestäni syksyllä, joten vain Q4 on huomioitu.
“It (EBITDA) also includes the impact of Relax Gaming on the Group’s consolidated numbers of GBP 3.7 million.”
28,9m oli liikevaihto ja 13m oli koko vuoden EBITDA. Relax osto valmistu virallisesti mielestäni syksyllä, joten vain Q4 on huomioitu.
NORJASSA UHKAA 437 MILJOONAN NORJAN KRUUNUN SAKKO
TUKHOLMA (Nyhetsbyrån Direkt) Norjan peliviranomainen Norjan arpajaisviranomainen on ilmoittanut Kindredin norjalaiselle tytäryhtiölle Trannelille 437 miljoonan Norjan kruunun sakosta, jos yhtiö ei lopeta toimintaansa Norjan markkinoilla. Tämä todetaan arpajaisviranomaisen verkkosivuilla julkaistussa lehdistötiedotteessa. “Kun Norjassa laittomasti toimiva peliyhtiö voi ansaita 437 miljoonaa Norjan kruunua laittomasta toiminnastaan vuoden sisällä, olemme velkaa Norjan kansalle tehdä kaikkemme laittoman toiminnan lopettamiseksi”, sanoo Atle Hamar, Arpajais- ja säätiöviraston johtaja. Viranomainen haluaa määrätä yhtiölle päivittäisen 1,2 miljoonan Ruotsin kruunun sakon, joka juoksee, kunnes yhtiö lopettaa toimintansa tai kunnes summa vastaa 437 miljoonan Ruotsin kruunun vuotuista bruttovoittoa. Huhtikuussa 2019 arpajaisviranomainen määräsi Trannelin lopettamaan toimintansa. Yhtiö valitti päätöksestä, mutta valitusta ei ole toistaiseksi käsitelty. Yhtiö on pyytänyt Oslon käräjäoikeutta selvittämään päätöksen pätevyyden, ja asia käsitellään käräjäoikeudessa toukokuussa.
Kindred Group plc (“Kindred”) ilmoittaa täten, että se on 16. helmikuuta 2022 vastaanottanut ilmoituksen merkittävistä omistuksista Kindredissä Corvex Management LP:ltä, yhtiöltä, jonka rekisteröity kotipaikka on New Yorkissa, Yhdysvalloissa.
Ilmoituksen mukaan Corvex Management LP. omistaa 5,29 % Kindredin osakkeista ja äänioikeuksista 11. helmikuuta 2022 alkaen. Corvex Management LP. toimii sijoitusneuvoja sijoitusrahastoille ja tileille, mukaan lukien Corvex Master Fund LP. ja Corvex Select Equity Master Fund LP., jotka omistavat ilmoituksessa raportoidut arvopaperit.
Kopio ilmoituksesta löytyy Kindredin verkkosivuilta: FDJ UNITED - Corporate website of FDJ UNITED and its Foundation.
Tämä tieto on tietoa, jonka Kindred Group plc on velvollinen julkistamaan Maltan rahoituspalveluviranomaisen (Malta Financial Services Authority) julkaisemien listausmääräysten (Listing Rules) mukaisesti rahoitusmarkkinalain (Financial Markets Act) (Maltan lakien luku 345) nojalla.
Lisätietoja:
Patrick Kortman, yrityskehityksen ja sijoittajasuhteiden johtaja, +46 723 877 438
Linda Lyth, sijoittajasuhdepäällikkö, +46 767 681 337
Tässä kattava artikkeli siitä minkälaisen omistajan Kindred sai. Yrityksen perustaja on Keith Meister, jonka mentorina aikanaan toimi muuan Carl Icahn. Kyseessä on aktiivistirahasto eli saattaa olla, että siellä on jonkinlaista suunnitelmaa jo taustalla Kindredin varalle eikä tyydytä vaan sivustaseuraajaksi. Rahaston suurin omistus on MGM, jolla on Entainin kanssa yhteisomistuksessa vahvasti jenkkien nettikasinomarkkinoille tullut BetMGM.
Mielenkiintoista nähdä onko tässä mahdollisesti jonkinlaista yrityskauppaa luvassa, kun Kindred lähtisi huomattavasti halvemmalla kuin Entain, jota sekä MGM ja Draftkings ovat jo yrittäneet ostaa. Onko joku seurannut tilannetta paremmin? Yhtiön pörssikurssi ainakin reagoi posiitivisesti tähän tiedotteeseen.
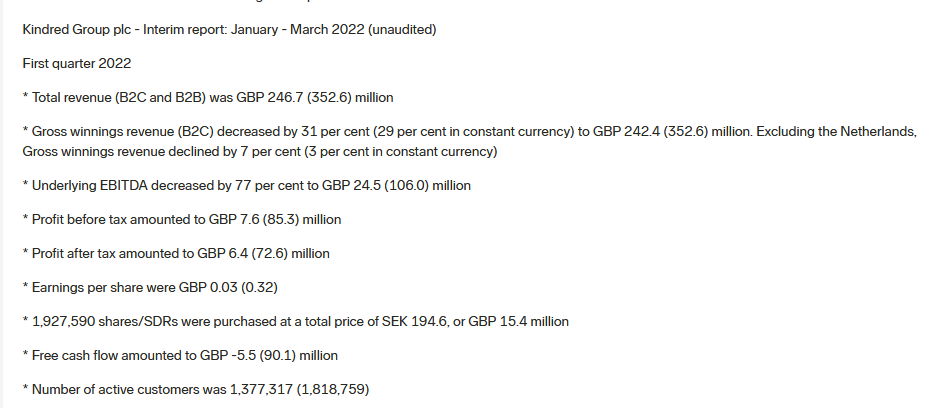
- Kindred ylläpitää edellisen vuosineljänneksen vauhtiaan, ja vuoden 2022 ensimmäisen vuosineljänneksen kokonaisliikevaihto oli noin 247 miljoonaa puntaa.
- Verrattuna vuoden 2021 ensimmäiseen vuosineljännekseen, toimintaan on vaikuttanut negatiivisesti päätös keskeyttää väliaikaisesti palvelut Alankomaiden asukkaille. Kindredin aktiiviset markkinat ovat kehittyneet hyvin erittäin vaikeaan vertailukauteen nähden, laskua 5 prosenttia (1 prosentti muuttumattomilla valuuttakursseilla), mikä korostaa monipuolisen markkinasalkun merkitystä.
- Alankomaiden väliaikainen negatiivinen vaikutus yhdistettynä jatkuviin valikoituihin investointeihin tulevaan kasvuun, johtaa odotetusti noin 25 miljoonan punnan oikaistuun käyttökatteeseen (EBITDA) vuoden 2022 ensimmäisellä vuosineljänneksellä.
Kindred Group plc (Kindred) on vastatuulesta huolimatta saavuttanut vakaan vuosineljänneksen, jonka kokonaisliikevaihto oli noin 247 miljoonaa (Q1 2021: 352,6 miljoonaa puntaa). Kokonaisliikevaihto laski 30 prosenttia (27 prosenttia muuttumattomilla valuuttakursseilla) verrattuna edellisen vuoden vastaavaan ajanjaksoon ja siihen vaikutti negatiivisesti päätös lopettaa väliaikaisesti toiminta Alankomaiden markkinoilla 30. syyskuuta 2021. Alankomaiden vaikutuksella oikaistuna vastaava lasku pienenee 5 prosenttiin (1 prosenttiin muuttumattomilla valuuttakursseilla) ja johtuu pääasiassa vaikeasta vertailukaudesta.
Vuoden 2022 ensimmäisen vuosineljänneksen oikaistun käyttökatteen (EBITDA) arvioidaan olevan noin 25 miljoonaa puntaa (Q1 2021: 106,0 miljoonaa puntaa), mikä on suunnilleen linjassa vuoden 2021 neljännen vuosineljänneksen tuloksen kanssa.
Kindredin auditoimaton Q1 ulkona ja ei voi kyllä hyväksi kehua. Tietenkin vertailukausi oli kova, mutta huhhuh mitä tiputuksia kuitenkin.
Osaisko joku heittää yhteenvedon, että miten Kindredin taival on edennyt siitä viime lokakuun alun uutisesta, kun Hollannin toiminta laitettiin paussille? Nyt on lupa hallussa, mutta kurssi on suunnilleen siellä minne laskettiin noiden huonojen uutisten jälkeen. Ilmeisesti ainakaan Amerikan valloitus ei ole lähtenyt vetämään niin hyvin kuin on suunniteltu? Tämä sijoituskohde olisi taas kiinnostava, mutta riskit ovat mielestäni aika isot, koska yksi markkina saattaa yhtäkkiä sulkeutua ja kurssista lähtee heti kymmeniä prosentteja.
Joo lupa on hallussa, mutta tietääkseni Kindredin pitää aloittaa Hollanti valloitus täysin alusta, he eivät vissiin saa käyttää vanhaa tietokantaa/käyttäjätilejä. Amerikka taas on ollut haastava markkina kun on kovaa kilpailua ja isot tahot painaa monta miljardia markkinointiin. Nyt kun esim DKNG & PENN kurssit laskenut 76% & 59% yhdesssä vuodessa luulisi että nämä yritykset yrittävät parantaa kannattavuuttansa ja vähentää muun muassa markkinointikustannuksia seuraavina vuosina.
Kambin kanssa sopimus loppuu muistaakseni 2026 ja tämä tuo kysymysmerkkejä inhouse sportbookin kehittämisestä. Ja jos joku taho ostaisi Kambin ulos en näkisi tätä mitenkään positiivisena asiana Kindredin kannalta, nyt kun poison pilliä ei enään ole.
Itse myin Kindredin 110 pintaan ja hyppäsin kilpailija Betssonin kyytin vuoden alussa. Betsson toki toimii enemmän riski markkinoilla, mutta liiketoiminta vaikutta kehittyvän kovaa tahtia halvalla arvostuksella. Mielestäni betsson on myös houkuttelevampi yritysosto kohde kuin Kindred oman sportbookin takia. Amerikan suhteen Betsson myös toiminut fiksusti, he eivät ole lähtenet juoksee kilpaa hautaan, vaan menevät sisään sportbookin avulla asteittain ainakin 2023 vuoden puolella.
Kindred taitaa nyt olla sellanen lafka, jolta puuttuu se kuuluisa hinnoitteluvoima inflaatiotilanteessa.
Minua kiinnostaa Kindredin ja muidenkin alan yritysten suhteen kysymys siitä, että kun ihmisten taloudessa alkaa mennä heikosti, mikä on vaikutus kasino- ja vedonlyöntituotteiden ostamiseen? Ei mielestäni ole aivan mahdoton ajatus, että paradoksaalisesti rahapelien kulutus lisääntyy, kun kuluttajien ostovoima keskimäärin heikkenee.
Tässä linkki Kindredin q2 raporttiin, toivottavasti toimii:
report-kindred-group-plc-half-year-report-2022.pdf (kindredgroup.com)
Positiivinen signaali myös Kindred groupille tuleviksi vuosiksi. Kun monopoli aletaan kyseenalaistamaan Veikkauksen johdosta käsin, sillä on varmasti poliittisia vaikutuksia pitkällä tähtäimellä. Kindred groupilla on jalka Suomessa jo entuudestaankin hyvin vahvasti ja tuotemerkki on tunnettu.
Ei, tää on itseasiassa huono asia Kindredille. Nykytilanne on pelifirmoille täydellinen - saa toimia markkinoilla, mutta ei tarvitse maksaa lisenssimaksua.
Epäilen mahdollista etua pimeästä toiminnasta monopolimarkkinoiden varjoissa, kyllä markkinoiden valtaaminen on tärkeämpää. Avoin toiminta markkinoilla toisi palvelujen piiriin rutkasti lisää asiakkaita ja enemmän kuluttavia asiakkaita. Lisenssijärjestelmän ulkopuolelle voi toki yhä jäädä pimeäksi toimijaksi niin kuin nytkin, jos se on niin kannattavaa.
Siis ei Kindred ole nyt mikään “pimeä toimija”. Suomalaisten rahapelaamista ei ole kiellettyä ulkomaisilla toimijoilla. Nuo lisenssimaksut voi myös olla ihan jäätäviä, esim. Saksassa ne tuhosi koko uhkapeliteollisuuden koska maksut olivat niin valtavia (taisi olla 5% vero per panos/kierros). Jenkeissä esim. New Yorkissa uhkapelifirmat maksaa 50% veroa
Komppaan @Anssi2 :a täysin. Aktiivisesti vedonlyöntiä harrastaville Veikkaus on vain yksi palveluntarjoaja muiden joukossa. Muiden pelifirmojen käyttö on monesti jopa nopeampaa ja helpompaa, ja lisäksi saat tervetulobonukset sekä Veikkausta paremmat kertoimet. Pari viimeistä kohtaa ottaisivat todennäköisesti osumaa lisenssimallin myötä.
En myöskään usko, että lisenssimalli toisi kovin paljoa lisää asiakkaita. Toki joo, saisivat varmaan mainostaa vapaammin, mutta rahapelialalla 10% asiakkaista tuo 90% tuloista, ja nuo 10% kyllä tietävät tarjonnan varsin hyvin.
Päivitetyt pitkän ajan tavoitteet:
Pääomamarkkinapäivän yhteydessä Kindred Group esittelee uudet taloudelliset tavoitteet vuodelle 2025, jotka koostuvat seuraavista:
Q3:n näkymiä:
Kaupankäyntipäivitys ja ohjeellinen ennuste kolmannelle vuosineljännekselle 2022
Osana pääomamarkkinapäivää Kindred antaa tarkempaa tietoa ajanjakson 1. heinäkuuta – 11. syyskuuta tuloksesta sekä kertaluonteisen ohjeellisen ennusteen vuoden 2022 kolmannelle vuosineljännekselle. Kaupankäyntipäivitys osoittaa vankan bruttovoittokertymän kehityksen, jota ohjaa korkea aktiivisuus kaikilla markkinoilla.
Konsernin keskimääräinen päivittäinen bruttovoittokertymä 11. syyskuuta 2022 asti oli 2,9 miljoonaa GBP, mikä oli 12 prosenttia (12 prosenttia vakiovaluutassa) alhaisempi kuin vuoden 2021 kolmannen vuosineljänneksen koko päivittäinen keskiarvo. Ilman Alankomaita konsernin keskimääräinen päivittäinen bruttovoittokertymä 11. syyskuuta 2022 asti oli 2,6 miljoonaa GBP, mikä oli 6 prosenttia (7 prosenttia vakiovaluutassa) korkeampi kuin vuoden 2021 kolmannen vuosineljänneksen koko päivittäinen keskiarvo.
Tiukan lisenssihakemus- ja sääntelyprosessin päätyttyä Kindred aloitti toimintansa Alankomaissa 4. heinäkuuta, ja ajanjaksolla toiminnan aloittamisesta 11. syyskuuta asti Alankomaiden keskimääräinen päivittäinen bruttovoittokertymä oli 317 tuhatta GBP, kasvaen asteittain koko ajanjakson ajan.
Riippuen aktiivisuustasoista ja urheiluvedonlyönnin marginaalista loppuvuosineljänneksen osalta, Kindred arvioi vuoden 2022 kolmannen vuosineljänneksen liikevaihdon olevan 270–280 miljoonaa GBP.
Vuoden 2022 kolmannen vuosineljänneksen oikaistun käyttökatteen arvioidaan olevan 37–42 miljoonaa GBP (Q3-2021: 84,8 miljoonaa GBP).
Analyytikkojen odotukset 35m£, joten hieman yli odotusten ja liikevaihto-odotus oli 270m£ eli myös positiivista.
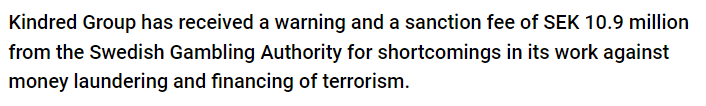
Ruotsin uhkapelivalvojalta varoitus ja sakkoa Kindredille 10,9M SEK rahanpesun ja terroristien rahoituksen valvonnan laiminlyönnistä.
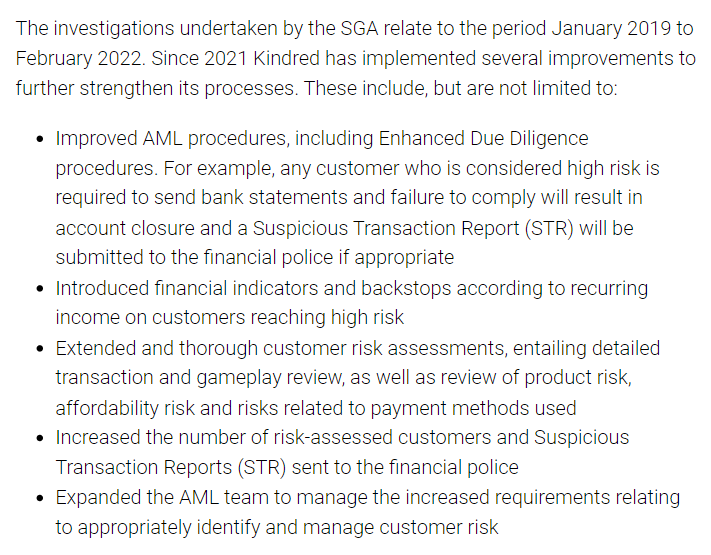
Yhtiö kertoo tehneensä muutoksia.
Ei tämä ainakaan yhtiön mainetta paranna, kun muutenkin ESG-raha väistää firmaa. Toisaalta tarkat säännöt taitaa olla hyväksi tällaisille vakiintuneille toimijoille.