Samaa mieltä. USA:n tehdas on ja tulee olemaan aivan susi-investointi. Ymmärrän hyvin miksi se sinne haluttiin, mutta sen taustalla ollut matematiikka on ollut hieman liikaa toivotaan toivotaan tasolla. Ainut asia, joka antaa hieman toivoa on Iranissa käytävä sota ja sen aiheuttama polttoaineen hinnan nousu. Se todennäköisesti on laukaissut raskaan liikenteen sähköistymistä vahvemmin eteenpäin. Mutta siinäkin arvoketjussa Kempower on niin rajusti sähkörekkojen valmistajien armoilla, että mitään nopeaa hopealuotia en odottaisi sieltäkään suunnasta. Samanaikaisesti osakemarkkinoilla on todella paljon “trendikkäämpää” kamaa, johon raha virtaa aiheuttaen sen, että edessä on aikamoinen korpitaival.
5 tykkäystä
Saa Pauli hieman tuota 15€ tavoitehintaansa trimmata tämän raportin jälkeen alaspäin
5 tykkäystä
Mistä tuo ketjussa mainittu 4,4 m€ korjauskustannusten määrä q2:lla on otettu?
Kenelle ne tilaukset sitten menevät eli kuka/ketkä voittaa markkinaosuuksia vai onko todella niin, että latausinfra ei vaan kasva kuten odotettiin?
1 tykkäys
“Yhtiön mukaan tilauksia painoi latausoperaattoriasiakaskunnan konsolidoituminen sekä keskittyminen käyttöasteiden ja kannattavuuden parantamiseen latausverkoston laajentamisen sijaan.”
Toisin sanoen, ostajilla on jatkossa markkinavoima. Tarkoittaako tämä sitä, että Kempowerin harrastama pelkkä markkinaosuuksien haaliminen ei tule myöhemminkään tuottamaan parempaa katetta?
4 tykkäystä
Olen itse ollut Kempowerissa mukana jo pidempään ja kevensin positiota aiemmin hallitusti (kolmanneksen), joten en halua nyt tehdä liian nopeita päätöksiä. Tämä Q2 kuitenkin muutti omaa ajatteluani enemmän kuin yksikään aiempi osari.
Oma tulkintani on tällä hetkellä seuraava:
- Liikevaihto jäi odotuksista.
- Tilauskertymä jäi selvästi odotuksista.
- Operatiivinen EBIT jäi edelleen tappiolle.
- Samalla käynnistetään uusi säästöohjelma.
Positiivisena puolena bruttomarginaali pysyi edelleen hyvänä, joten markkinaosuutta ei näyttäisi ostettavan hinnalla millä hyvänsä.
Minua mietityttää kuitenkin ennen kaikkea tämä kysymys:
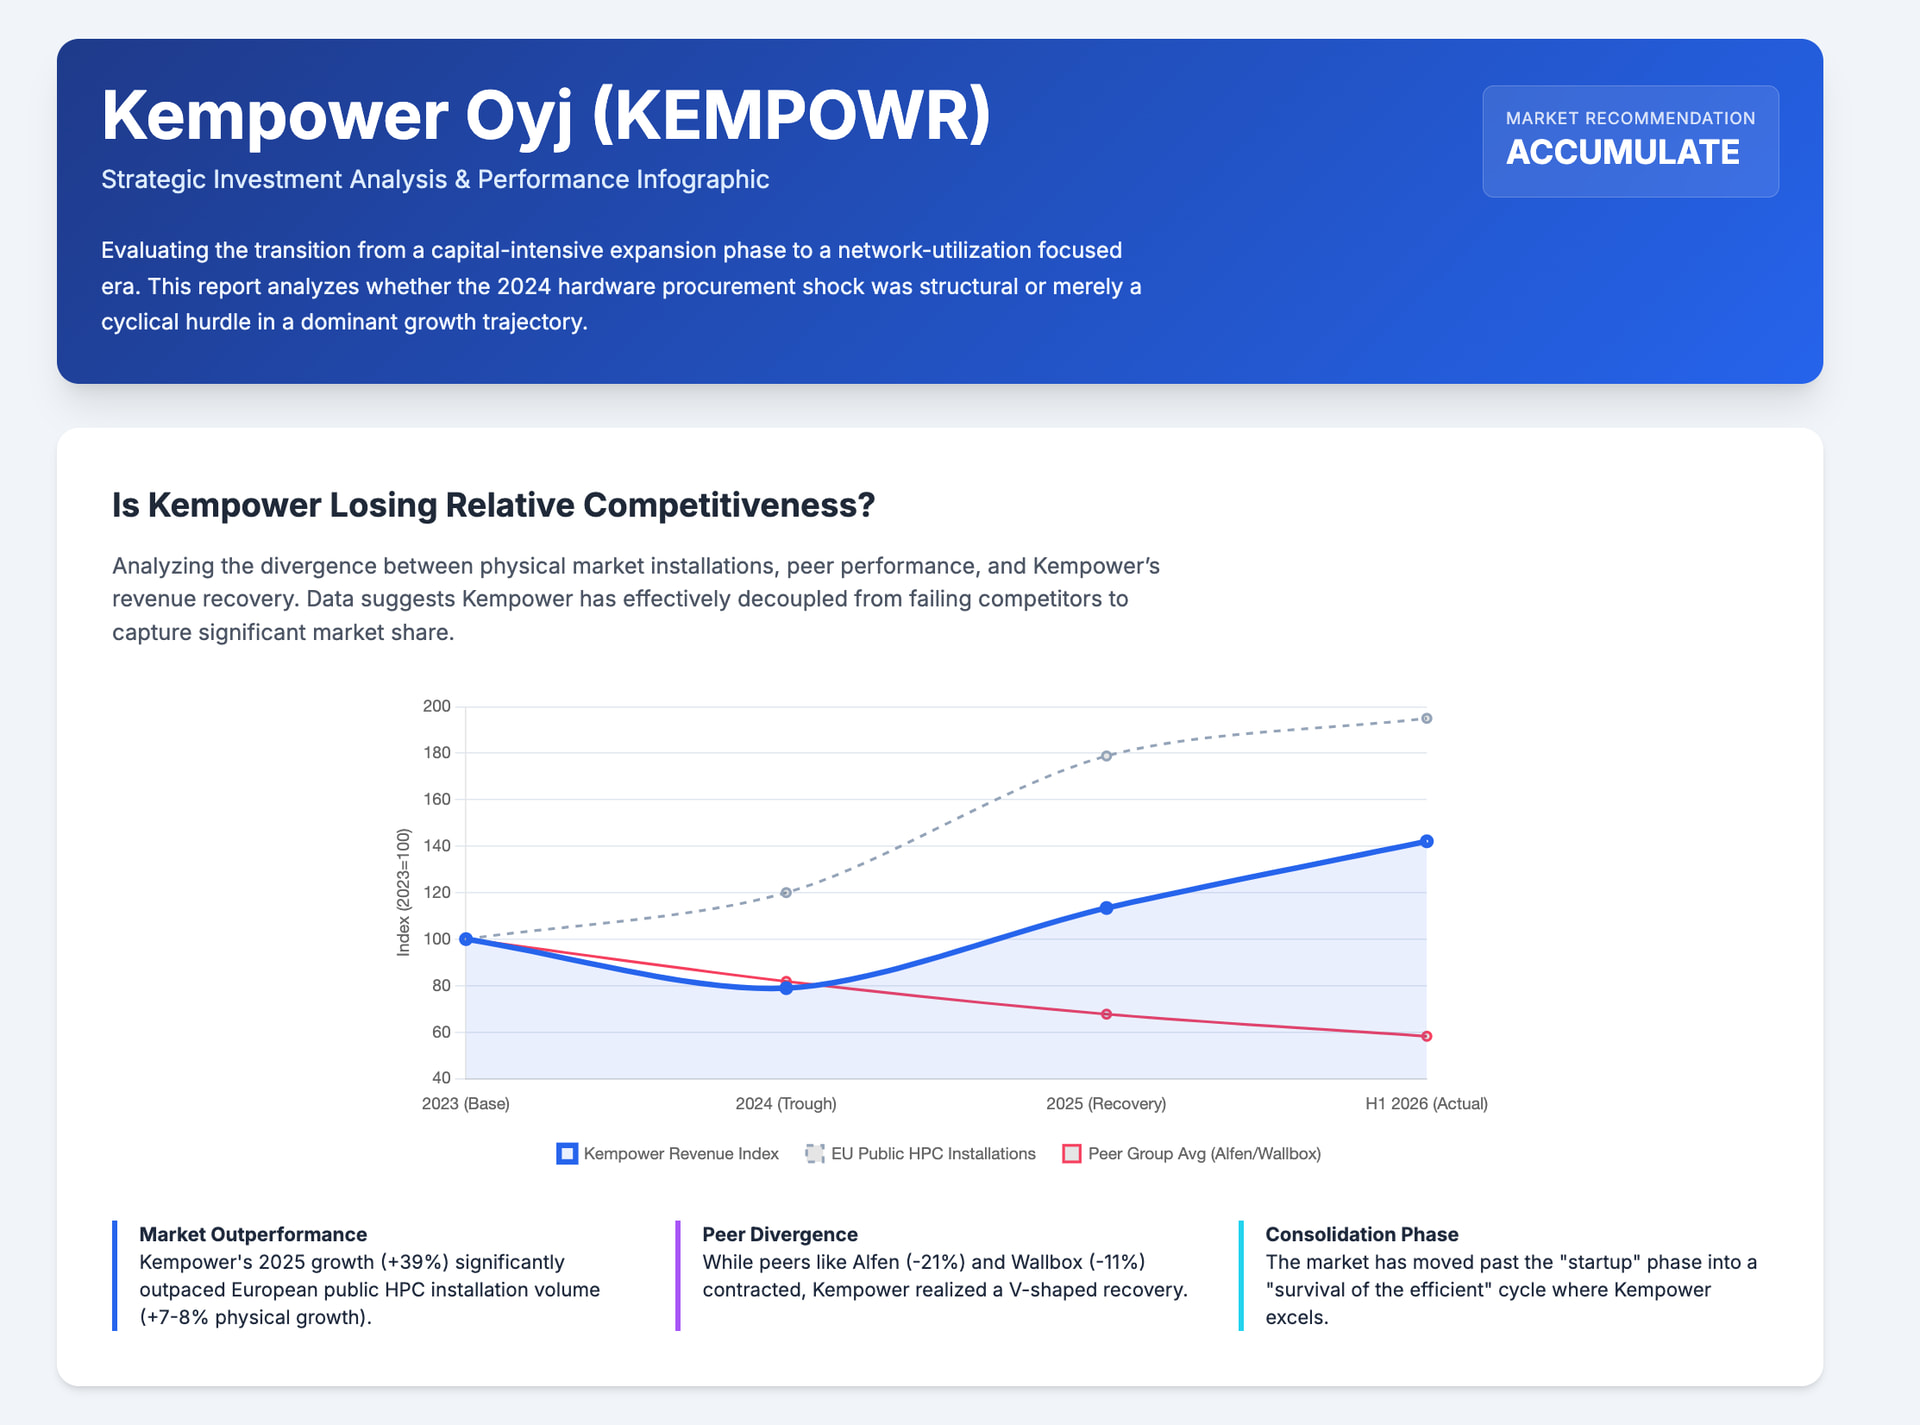
Onko kyse koko DC-pikalatausmarkkinan odotettua hitaammasta kehityksestä vai siitä, että Kempower on menettämässä suhteellista kilpailukykyään?
Jos kyse on markkinasta, sijoitusteesi voi edelleen olla täysin kunnossa ja kyse on vain aikataulun venymisestä.
Jos taas kilpailijat (ABB, Alpitronic, Siemens, ChargePoint jne.) raportoivat samaan aikaan selvästi vahvempaa kehitystä, silloin sijoitusteesi muuttuu olennaisesti.
En siis yritä ennustaa seuraavan viikon kurssia, vaan mietin enemmän pääoman allokointia seuraaviksi 5–10 vuodeksi.
Miten te tämän näette? Onko tämä ennen kaikkea markkinasykliin liittyvä pettymys vai alkaako tässä näkyä Kempowerin kilpailuaseman heikkenemistä?
13 tykkäystä
Se on suoraan rapsasta (sivu 11):
Vuoden 2026 toisella vuosineljänneksellä takuukustannukset ja kustannukset
takuuvelvoitteiden ulkopuolisista ennakoivista korjauksista pysyivät pääosin
edellisvuoden tasolla ja olivat 4,4 miljoonaa euroa (4,5 miljoonaa euroa).
En tunne asiaa hyvin, mutta aiemminkin pistänyt silmään ja kyllähän tuo hieman huolestuttavalta kuulostaa.
Edit: tätä on ketjussa nostettu ennenkin mutta tarkemmin asian taustoja ei tietääkseni ole perattu:
5 tykkäystä
Edelleen jatkuva tappiollisuus oli kyllä pettymys ja joudun ehkä mietiskelemään uudelleen omaa sijoituskeissiäni ja Kempowerin painoarvoa salkussa. Toisaalta pakkaselle jääminen on ymmärtääkseni suoraa seurausta ennusteita matalammasta liikevaihdosta. Jos ja kun se saadaan oikealle tasolle, niin operatiivinen vipu hoitaa loput.
Itseäni kiinnostaisi oltiinko käyttökatteenkin tasolla miinuksella, mutta sitä ei Kempowerin raporteissa taideta ilmoittaa. Inderesin neljännesennusteessa se oli 4,1 miljoonaa plussalla Q2:lle. No, edelliseen kvartaaliin vertailtuna (oik. EBIT −3,7 ja käyttökate Inderesin papereissa -0,2) täytyyhän sen olla selvästi plussalla kun oik. EBIT on nyt tappiolla “vain” -1,9. Edit: kyllä, päivityksen jälkeen Inderesin luvuissa käyttökate 1,5 MEUR.
Valopilkut: konsensuksen hieman ylittänyt myyntikatemarginaali ja Pohjoismaiden ulkopuolisen Euroopan tilauskertymä.
Pohjois-Amerikan luvut (MEUR ja osuus kokonaisuudesta):
| Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 | |
|---|---|---|---|---|
| Tilauskertymä | 16,7 (22%) | 21,3 (22%) | 11,0 (16%) | 10,9 (15%) |
| Liikevaihto | 11,8 (16%) | 8,3 (11%) | 10,5 (16%) | 11,8 (17%) |
Näyttää siltä että olet toistaiseksi valitettavan oikeassa.
Toisaalta aiemmin kertynyttä tilauskantaa pitäisi Pohjois-Amerikassa olla hyvin jäljellä (ja monilla esim. Q4’25 tilauksillahan oli toimitus sovittu pidemmälle tulevaisuuteen), joten käsittääkseni on ihan mahdollista, että Q3/Q4 liikevaihto nousee siellä reippaammin, “kunnolliselle” tasolle.
Mutta tilauskertymään viitaten (viimeiset kolme kvartaalia 21,3 → 11,0 → 10,9) Amerikan kilpailutilanteen osalta kaivattaisiin kovasti hyviä uutisia. Iso vuori kiivettävänä, kuten aiemmin ketjussa myönnetty.
7 tykkäystä
Muistelen, että joskus aiemmin Kempower pärjäsi hyvin joissakin luotettavuustilastoissa. Olikohan latausten onnistuminen? Siihen nähden tuntuu aika erikoiselta tuo suuri korjauskustannusten määrä. Toki kyse on eri asiasta, mutta laajemmin ajatellen laadusta kuitenkin. Nyt herääkin kysymys, mikä nuo korjauskustannykset on aiheuttanut / missä ne ovat olleet korkealla? Onko syynä jotkin tietyt komponentit vai onko tuotantolaitosten välillä laatueroja? Osaako joku valaista tätä? Yksittäinen heikko lenkki on helpompi korjata kuin läpeensä huono laatu.
5 tykkäystä
Voisiko liittyä yhtään siihen, että näin nopeasti kehittyvällä markkinalla on järkevää tehdä sopimuksia, joilla taataan asiakkaalle poikkeuksellisen hyvä käyttökokemus ja juuri sellaiset ratkaisut, jotka vastaavat reaalitarpeita? En tiedä onko realistista… mietin siis, että ehkä asiakkaatkaan ei aina ihan heti tiedä, mitä lopulta kannattaa tilata ja asentaa minnekin.
1 tykkäys
Onko kyse koko DC-pikalatausmarkkinan odotettua hitaammasta kehityksestä vai siitä, että Kempower on menettämässä suhteellista kilpailukykyään?
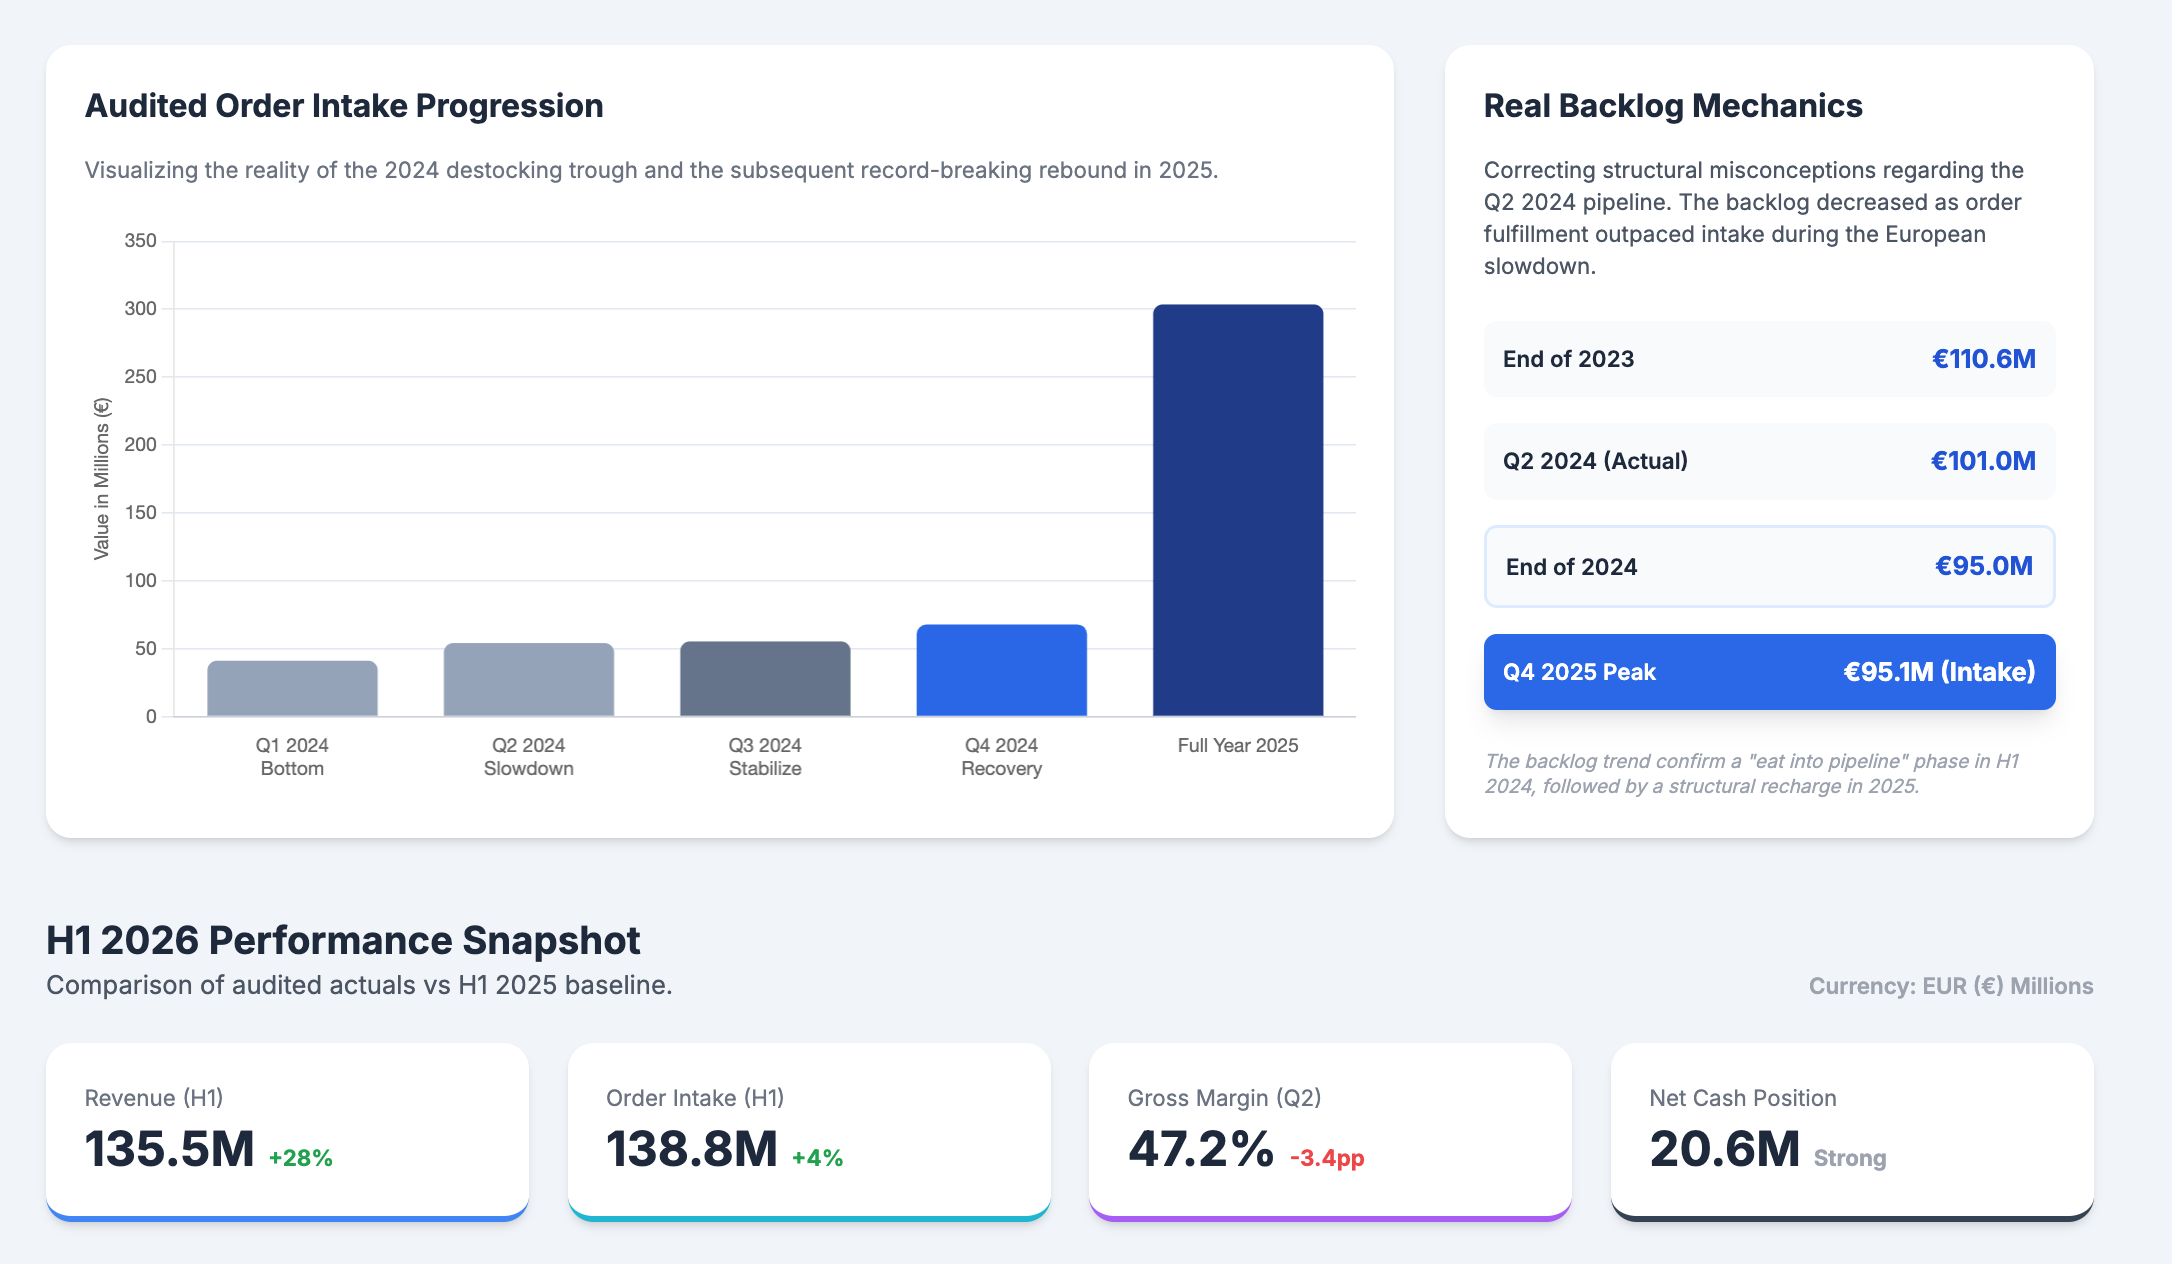
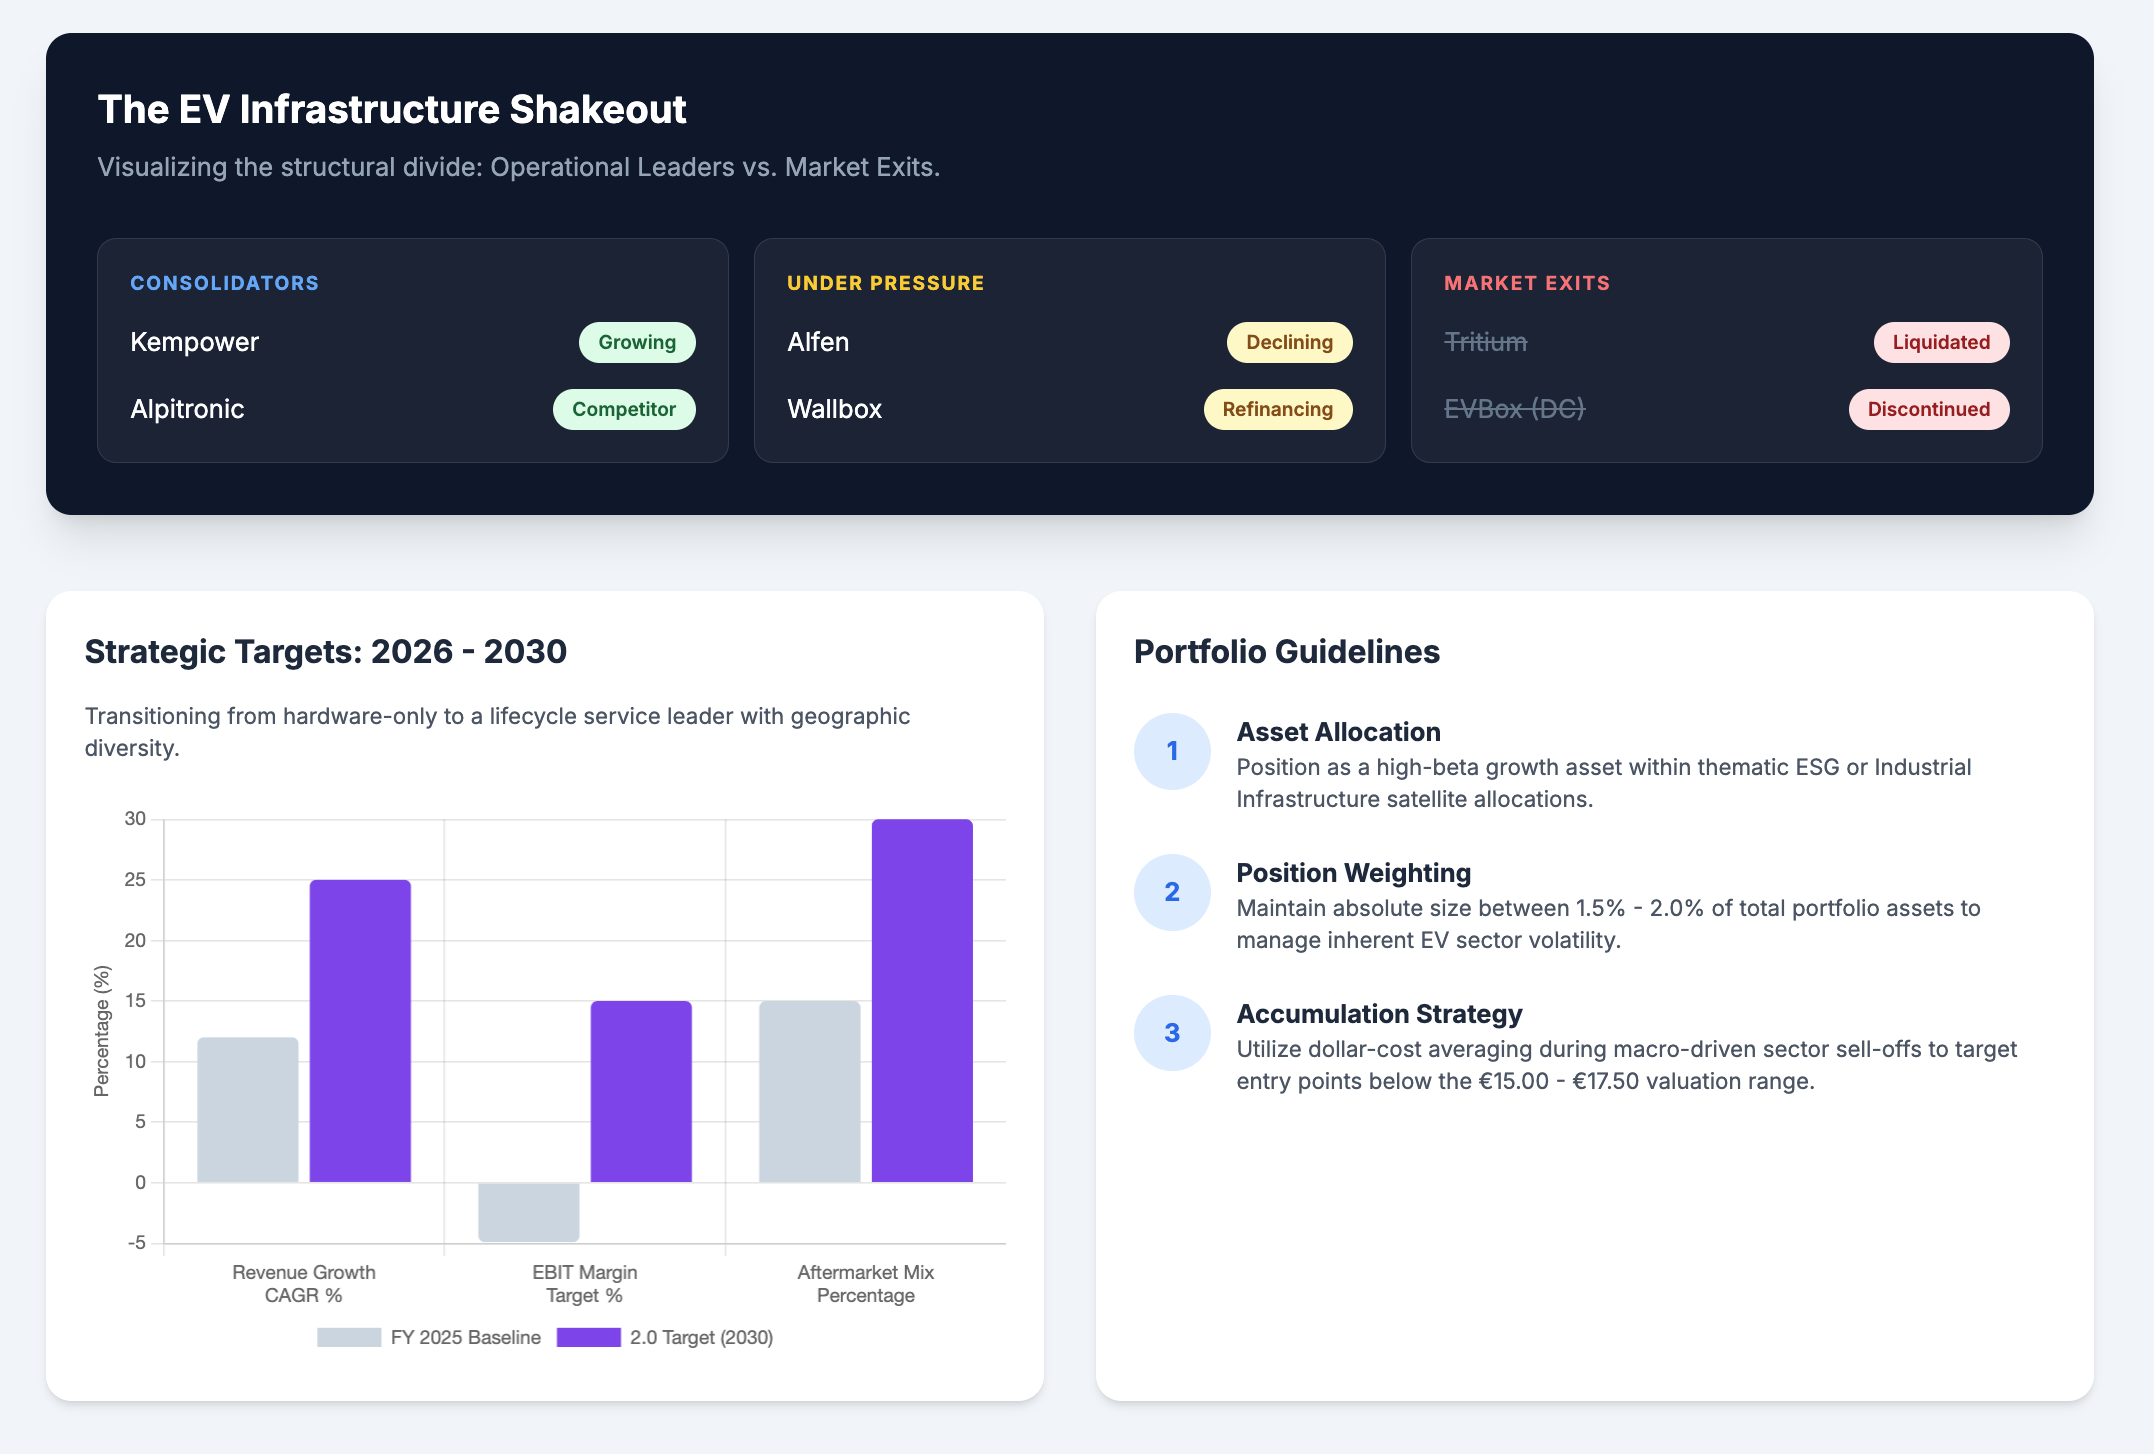
Kiitos @Timba79, olipas kiinnostava kysymys. >>
Alustavasti näyttäisi siltä, että tuosta ensin mainitusta.
Tilastomallianalyytikko “työpöydälläni” raksutteli tätä kysymystä kymmenisen minuuttia; haki netistä ison nipun lähteitä ja sanoi lopuksi, että kannattaa ostella Kempoweria hiljakseen, silloin kun hinta on edullinen. Ja pitää positio sopivan pienenä, jos hallinnoi ammattimaisesti muiden ihmisten rahoja. (:
Hiukan vakavammin:
Oppimismielessä olisi super-kiinnostavaa saada verrata tällaista analyysiä (kts. kuvat liitteenä) isompien investointitalojen ja -analyytikoiden käsityksiin aiheesta. Vastaakohan yhtään sitä linssiä, jolla hyvin hallinnoidut vähän isomman rahan portfoliot katsovat Kempoweria?
5 tykkäystä
Alla linkki webcastiin. Kannattaa kuunnella kokonaan, jos ei ole vielä panikoinut ja sijoittaa pitkäjänteisesti Kempoweriin.
H2:lla voisi silti pikkuhiljaa alkaa tulemaan parempaa tulosta, vaikka yleinen markkinatilanne on edelleen haastava. USA:ssa kasvua jarruttanee eniten Trumpin politiikka.
Yksi tavoitehinta- ja suosituspäivityskin on jo ehtinyt tulla: DNB Carnegie laskee tavoitehinnan 11€:oon, suositus PIDÄ.
11 tykkäystä
Minua askarruttaa tässä pari asiaa, olen siis seuraillut Kempoweria löyhästi pidemmän aikaa (lukenut raportteja ja tätä ketjua, mutta en vielä sijoittanut niin syvällisempi oma analyysi on tekemättä). Nämä eivät liity suoraan kvartaaliraporttiin vaan ovat yleisemmällä tasolla:
Ensinnäkin, miten tällä toimialalla voi erottautua ja olla kilpailukykyinen? Miten ylipäänsä valmistajat voivat rakentaa kunnon vallihautoja (niin Kempower kuin kilpailijat) kannattavasti, ettei ainoa kilpailuetu olisi viime kädessä vain halpa hinta (tai siis kokonaiskustannus asiakkaalle)? (Teknologinen ratkaisu on tietty olemassa mutta onko se oikea vallihauta?)
Kempowerin sanotaan olevan vahvoilla raskaan liikenteen ratkaisuissa. Onko tämä se, mihin yhtiön kannattaisi keskittyä kunnolla? Tai jopa kokonaan?
Minua vähän pelottaa, että latausmarkkinasta tulee liian “bulkkia”, jossa alan vahvimmat yhtiöt tekevät keskinkertaista tulosta ja huonommat sitten pärjäävät heikosti. Vaikka ala kasvaa varmasti nopeasti niin siitä ei välttämättä ole sijoittajille iloa, jos yhtiöt eivät kykene muuttamaan kasvua hyväksi kannattavuudeksi. (Toisaalta toki jos yhtiöillä on riittävästi hinnoitteluvoimaa ja vallihautoja voivat alan yhtiöt olla hyvinkin kannattavia.)
2 tykkäystä
Jotain mietteitä heräsi kysymyksistäsi.
Kysyt vallihaudasta mutta ei kai mikään näistä ole ylittämätön sellainen, asia jota muut eivät voisi saavuttaa. Mutta asioita joissa Kempower on tähän asti ollut vahvoilla tai parempi kuin monet muut. Eli kilpailuetuja.
- Luotettavat laturit, hyvät softat (mukaanlukien etähallinta, ChargEye). Perinteisesti EI ole itsestäänselvyys ja alalla on ollut paljon kuraa, kuten ainakin pidempään sähköautoilleet tietävät. Pohjois-Amerikassa on viime vuosiltakin paljon kokemusta todella huonosta keskimääräisestä laadusta muilla kuin Teslan asemilla (esim. 2024 Kaliforniassa meininki oli tämmöinen).
- Edelläjäkävijä dynaamisen tehonjaon satelliittihässäkässä. Tässä myös erittäin oleellista on koko kentän helpompi skaalaus suurempaan sähköliittymään ja/tai suurempaan latauspistemäärään, ilman että pitää esimerkiksi repiä auki jokaisen pöntön asennus.
- Nykyään esim. Alpitronicilla on vastaava uusi tuote (HYC1000), mutta ymmärtääkseni Kempower joka on tarjonnut tätä lähestymistapaa vuosikaudet on edelleen uskottavin valinta varsinkin suurimmille kentille.
- Joku alalla oleva varmaan voisi tarkemmin arvioida nykyistä kilpailutilannetta satelliittijärjestelmissä…
- Kumppani, joka uskottavasti on olemassa vielä vuosienkin päästä. Kuvittelen että tämä on monille isoille asiakkaille lyhyen tähtäimen hintaa tärkeämpi seikka.
- Suuri vaihtamiskustannus kun Kempower on kerran valittu isolle kentälle tai ison operaattorin koko verkostoon.
Lisäksi yksi ajatus: ollakseen kilpailukykyinen Kempowerin ei tarvitse olla ylivoimainen tai jollain tavalla “ainoa järkevä valinta”.
Itselleni olen Kempowerin kilpailukykyä perustellut mm. Norjan keissillä.
Miksi Kempower on vienyt osuuksia mm. Alpitronicilta Norjassa? Tesla-Bjørnin puheiden (sähköisen liikenteen päivä, Aalto-yliopisto) mukaan siksi, että CPO:t olivat tyytymättömiä epäoptimaaliseen sähköliittymän käyttöön, kun joka paikkaan oli asennettu Alpin peruspönttöjä (HYC400). Ratkaisuna Kempowerin satelliitit. Toki tästä pääseekin edellä sivuttuun pointtiin, että kuinka pian Alpitronicilla on toimiva ja uskottava satelliittiratkaisu laajasti asennettuna ja käytössä? Tietääkseni eivät ole ihan siinä pisteessä vielä.
Ja toinen samantyylinen pointti. Kyllä siihen varmasti joku hyvä syy on, että suomalainen Plugit nykyään kumppanina asentaa Kempowerin latureita raskaalle liikenteelle sen sijaan, että olisi jatkanut pelkästään omien Hube-latureidensa (kuka ikinä ne olikaan varsinaisesti valmistanut) myymistä ja asentamista. Vielä 2023 olin juuri Plugitin kohdalla nykyistä huolestuneempi siitä, että näinkö helposti joku random firma tulee ja alkaa myydä omia latureitaan ja softiaan isoille bussivarikoille.
vahvimmat yhtiöt tekevät keskinkertaista tulosta ja huonommat sitten pärjäävät heikosti
Asetelmahan toki aina muuttuu kun huonompia kuolee pois tai yhdistyy isompiin (vrt. Tritium).
Onko tämä se, mihin yhtiön kannattaisi keskittyä kunnolla? Tai jopa kokonaan?
Kempower tekee ja tarjoaa raskaan liikenteen ratkaisuja kunnolla jo nyt, sen verran varmaan voi sanoa. 
Kokonaan? Hmm. Käytännössä samoja tuotteita myydään raskaalle puolelle ja henkilöautoihin (okei, jossain tarvitaan MCS ja toisaalla normi-CCS ja pienemmät tehot per latauspiste riittävät, mutta esim. tehokaapit ovat ihan samaa kamaa). Laitteet ja softat on alusta alkaen suunniteltu tukemaan kaikkea latausta. Kun myös henkilöautopuolelle kauppa käy vilkkaana varsinkin Euroopassa, niin miksi lopettaa tämä bisnes ja hidastaa kasvua? Vaikea nähdä että näin kävisi. Toisaalta emme tiedä onko kannattavuudessa isoja eroja kun myydään näihin segmentteihin.
11 tykkäystä
Markkinavetoinen kasvun hidastuminen viivästyttää tuloskäännettä, millä on nähdäksemme merkittävät vaikutukset Kempowerin lähivuosien tuloskehitykseen. Arvioimme yhtiön markkina-aseman kuitenkin säilyneen vahvana ja myös bruttomarginaali kehittyi Q2:lla odotettua suotuisammin. Odotamme markkinan vahvan kasvun jatkuvan pitkällä jänteellä, mutta lähiajoille odottamamme tahmea kasvunäkymä ja tuloskäänteen viivästyminen nostavat arvostuskertoimet kalliiksi heikentäen riski-tuottosuhdetta. Laskemme suosituksen tasolle vähennä (aik. lisää) ja tavoitehinnan 11 euroon heikkojen tilausten myötä (aik. 15 €).
9 tykkäystä
Inderesin tavoitehinta lapulle onkin nyt tasan neljäsosan siitä, missä oltiin toissa vuoden alussa suosituksineen. Ihan linjassa toki muidenkin talojen analyytikoiden kanssa.
Myös DNB laski tavoitehinnan 11 euroon ja on pidä-linjalla. Aikaisempi tavoitehinta tosin oli “vain” 13 euroa.
Kalliilta vaikuttaa edelleen tekemisen laatuun nähden. Mutta eihän sitä analyytikko nyt voi sanoa, että tekemisen laatu ei vakuuta ja eiköhän tälle voi alkaa etsimään oikeampaa arvostustasoa vaikka tasearvon pohjalta, kun mitään muutakaan järkevää pohjaa ei löydy.
9 tykkäystä
Päädyin lopulta eilen myymään loputkin Kempowerit. Päätös ei perustunut pelkästään päivän kurssireaktioon, vaan siihen, että sijoitusteesini muuttui tämän osarin myötä.
Minua huolestuttivat erityisesti odotuksia heikompi tilauskertymä, ohjeistuksen ylärajan lasku, uusi säästöohjelma sekä se, että kilpailija- ja markkina-analyysin jälkeen en enää ole yhtä vakuuttunut Kempowerin kyvystä kasvaa markkinaa nopeammin.
En pidä Kempoweria huonona yhtiönä enkä sulje pois sitä, että yhtiö vielä onnistuu erityisesti raskaan liikenteen latauksessa. En kuitenkaan enää kokenut, että tämänhetkinen riskikorjattu tuotto-odotus olisi omassa salkussani riittävä verrattuna vaihtoehtoihin.
Vapautuneet varat allokoin maailmanlaajuiseen ETF:ään. Se sopii nykyiseen sijoitusstrategiaani paremmin.
Toivotan vilpittömästi onnea kaikille omistajille. Seuraan edelleen yhtiötä kiinnostuneena, ja jos sijoitusteesi joskus vahvistuu uudelleen, en pidä mahdottomana palata omistajaksi.
5 tykkäystä
Näitä myyntejä on aina surullista katsoa ihan siitäkin syystä, että usein kun osake alkaa pohjaamaan, moni lyö sen laitaan ja kas kummasti sijoitusteesit alkavat samalla muuttumaan. Jokainen tietysti tekee omat päätöksensä. Itse lisäsin eilen Kempoweria reippaasti.
7 tykkäystä
Kovaa pohdintaa tuli harjoitettua suosituksen osalta myöhäiseen iltaan saakka. Yhtiön kilpailukyky näyttää yhä hyvältä, kun marginaalikin parantui edelliskvartaaleista ja toisaalta kasvu on ollut viime vuosina markkinaan nähden parempaa (myös Q2-tilaukset laskivat vähemmän kuin esim. Euroopan asennukset tai ABB:n tilaukset).
Oma tulkinta lähiaikojen kysyntänäkymistä kääntyi kuitenkin selvästi aiempaa vaisummaksi. Ennusteiden lähtötilanne oli vaativa, sillä odotimme kasvun jatkuvan markkinan keskipitkän aikavälin kasvuennusteiden tasolla lähellä 20 %:a. Tulkitsin sijoittajapuhelusta rivien välistä, että johdon näkymä loppuvuoden tilauskehitykseen on epävarma. Myöskään Pohjois-Amerikan viivästyneiden tilausten saamista Q3:lle ei mielestäni selkeästi paalutettu. Latausoperaattorien varovaisuus investoinneissa voi jatkua lähiaikoina, jos esim. private credit -rahastojen haasteet välittyvät latausoperaattorien rahoituksen saatavuuteen.
Pitkän aikavälin tarina on edelleen siellä taustalla, mutta nykyennusteilla arvostus olisi edullinen vasta 2029-30 lukuihin katsottuna. Tämä yhdistettynä mahdollisiin lähikvartaalien pettymyksiin ei oikein mahdollista houkuttelevaa riski-tuottosuhdetta sijoitukselle. Toki kurssin mahdollisesti laskiessa lisää voi osakkeessa tulla houkuttelevampia entry-pointteja.
21 tykkäystä
Ei voi samaan aikaan taistella kovin kannattavasti Putinia ja Trumpia vastaan. Palataan asiaan kun olosuhteet on suotuisammat, siihen asti kärvistellään ja kasvetaan se mitä pystytään.
Toisaalla siis on nostettu korkoja ja sähkön hintaa olennaisesti Euroopassa, toisaalla hidastettu ja jopa sabotoitu sähköistymista maassa, jossa firmalla tehdas.
1 tykkäys