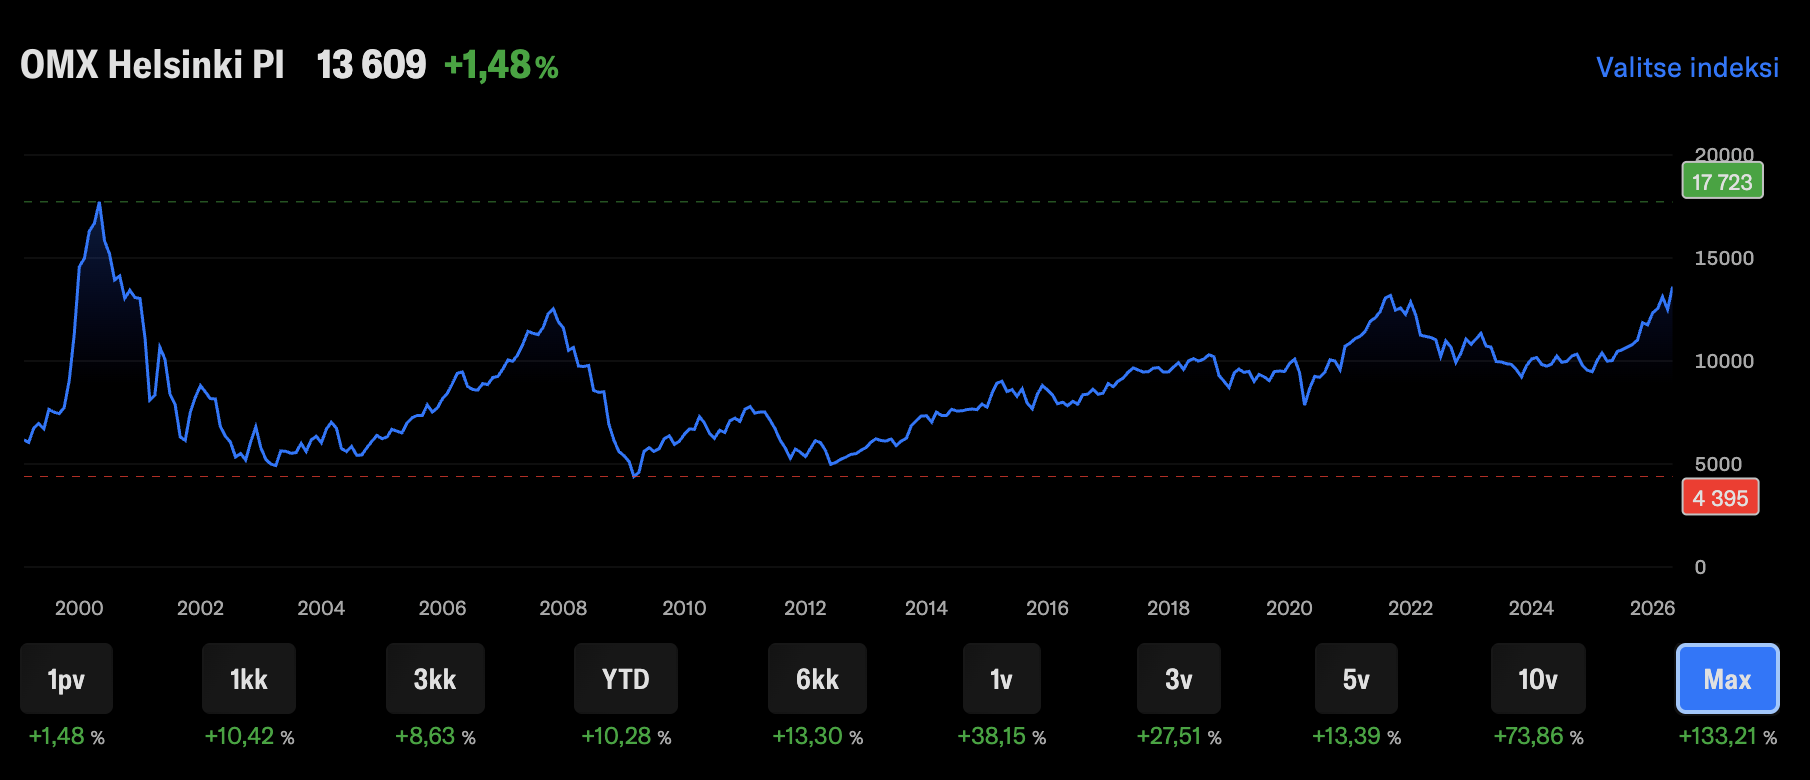
Monet pähkäilevät, että ei viitsi ostaa indeksiä, kun ollaan ATH:ssa. (Kuten myös minä.)
Tosiasiassa markkinat viihtyvät ison osan ajasta ATH:n läheisyydessä, eikä se ole ongelma, mikäli tuloksentekokyky ja fundamentit tukevat arvostustasoja.
“The reality of it is, being close to all-time highs is actually normal. That the market is trading generally 50% of the time within 5% of an all-time high. So we have to look through to the actual earnings and fundamentals and say, can they support that?”
Citi Wealth at Work Head: Kristen Bitterly
Päätelmä:
Tämä taitaa olla osasyynä siihen, että miksi tasaisen tappava indeksiin rahojen latominen pieksee yleensä osakesijoittamisen, jossa missataan nousut, kun yritetään ajoittaa markkinaa ja ostellaan päämärkänä paskoja osakkeita, kun voitaisiin isolla haavilla napata ne voittajat ja häviäjät, joista häviäjät tippuvat pois salkusta, ennenkuin päätyvät konkurssiin.
Indeksirahastojen hienous erityisesti kuukausisäästäjälle on juuri siinä, että niitä ei tarvitse sen koommin pähkäillä tai itselleen perustella. Sitten kun sen vielä automatisoi, niin sillä on vielä vähemmän merkitystä juuri tässä ja nyt, mutta sitäkin enemmän myöhemmin sitten joskus. Hiiteen ATH:t tai ajoitukset, niitä ei indekseissä välttämättä tarvita, toki ylimääräisiä lisäostoja kannattaa korjausliikkeiden ja romahdusten aikaan tehdä rohkeasti näihinkin.
Kun nyt jo huomaan, että ensimmäiset ja siten vanhimmat indeksiostot ovat kolminkertaistuneet ja korkoa korolle -ilmiö aloittanut voimistuvan lumipalloefektin, niin sen pysäyttäminen olisi melkoinen sijoitusvirhe tässä kohtaa. Tältä osin henkilökohtaisesti sijoitusvalinnan helppous miellyttää ja ostovoimansa positiivinen heikentäminen jokaisena palkkapäivänä saa jatkua vielä pari vuosikymmentä, 2040-luvulla sitten ensimmäisiä myyntejä.
Suorat osakkeet pysyy myös matkassa, mutta sijalla kaksi, huomaamattoman vaivattomasti kasvavat indeksirahastot on prioriteetti ykkönen salkun kasvattamisessa.
Tässä on mielenkiintoinen juttu Alisa Vainiosta, joka on juossut maratonin aikaan 2.20.39 Hän on oikein fiksulta ja hauskalta vaikuttava ihminen.
Vainion aika 2.21,35 jää vajaan minuutin hänen helmikuussa juoksemastaan Suomen ennätyksestä, mutta on Pariisin mäkisellä reitillä erinomaisen hyvä.
– Lappeenrannassakin olisi ollut enemmän seuraa, Vainio puuskahtaa maaliin päästyään.
Käy ilmi, että Vainio on juossut 42 kilometristä yli kolmekymmentä yksin. Suomalainen putosi kärkiryhmästä ennen 10 kilometrin täyttymistä, eikä sen jälkeen sen enempää takaa kuin edestä löytynyt ketään, jonka kanssa taittaa matkaa.
– Miten voi olla, ettei 60 000 juoksijasta kukaan juokse samaa vauhtia? Vainio ihmettelee.
Hän on yllättävän hyvävoimainen heti maaliin tultuaan, vaikka kisa oli kuulemma ”raskas kuin hitto”. Joku tarjoaa hänelle jakkaran, jolle hän istahtaa iloisena juttelemaan.
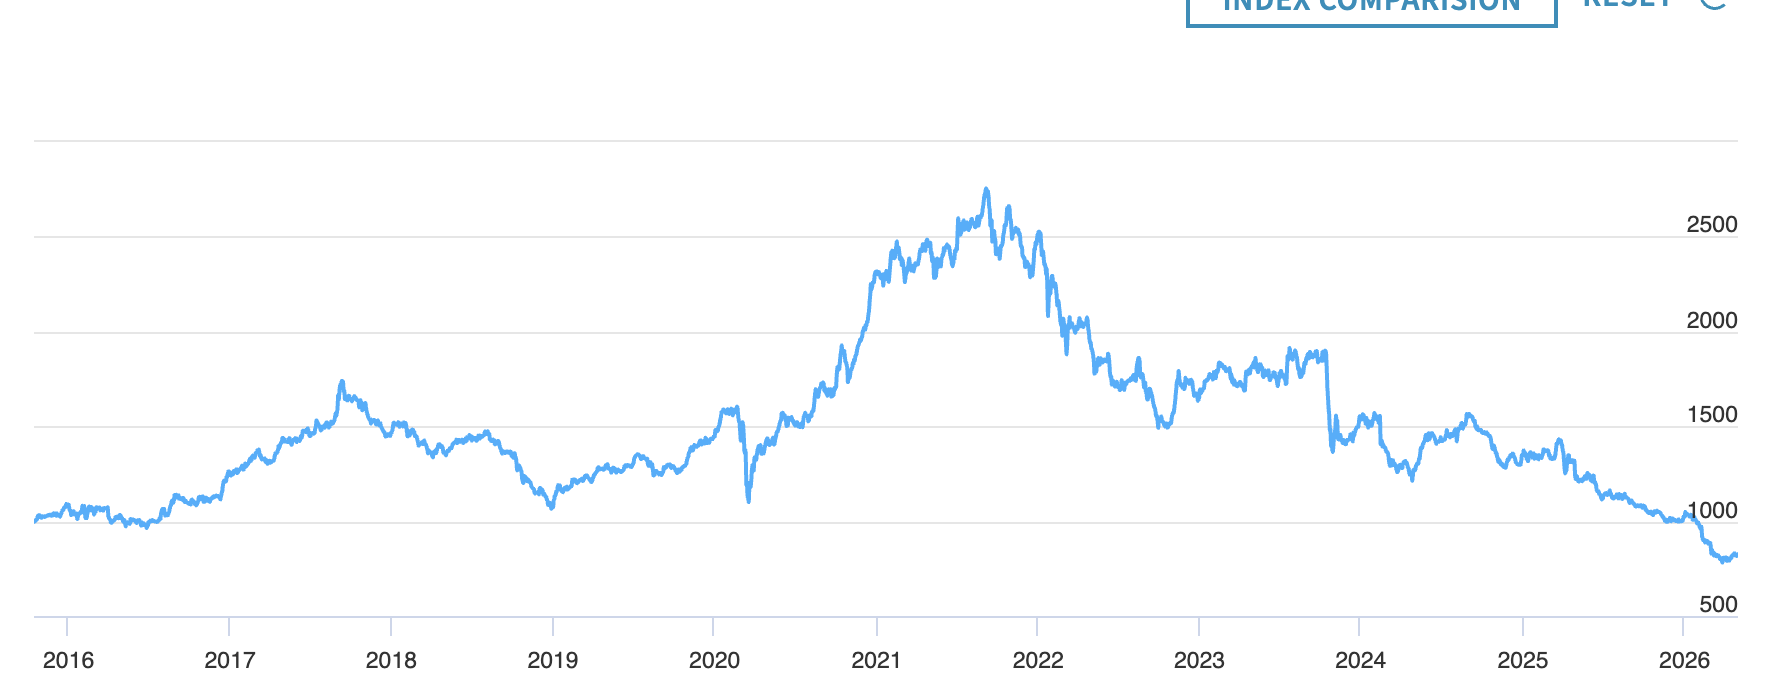
Pohjoismaisten pienfirmojen hodlaajana eniten mietityttää miten seuraavassa isossa ryminässä pohjoismaiset pienyhtiöt käyttäytyvät
a) Täydellinen kapitulaatio. Laskee muuta markkinaa enemmän
b) Laskevat samaan tahtiin kuin muutkin
c) Tyhjästä on paha nyhjäistä. Turvasatama, laskee vähemmän kuin muu markkina.
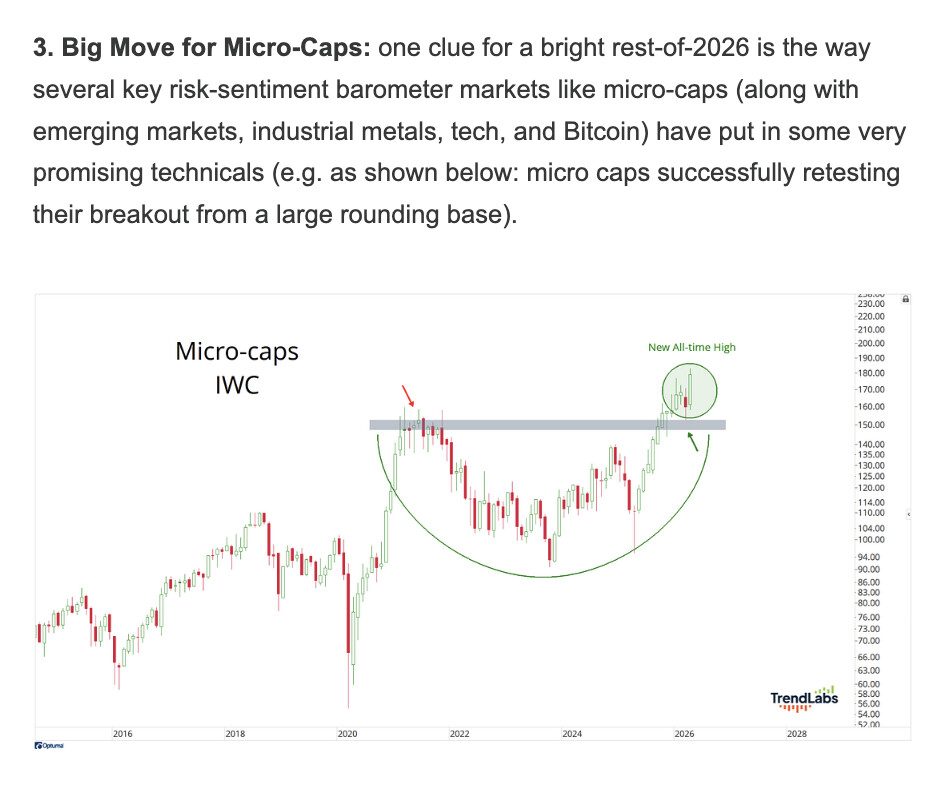
Sisäinen optimistini ajattelee että 2021 oli pienyhtiöille uusi 2000, jota seuraavat 30 vuotta tavoitellaan.
Vain jos joka kerta muuttaa pienempään, huonommalla alueella olevaan tai jotenkin muuten halvempaan asuntoon, joka sitten vuorostaan kasvaa, paranee itsestään, tai ympäröivä alue muuttuu kiinnostavammaksi.
Sillähän ei ihminen tee mitään, että omassa kaupungissa asuntojen hinnat nousevat, sillä ihmiset (pääsääntöisesti) muuttavat isompiin asuntoihin, joiden hinta nousee yleisen hintatason noustessa. Suurin osa ihmisistä tekee siis merkittävää tappiota asuntojen hintojen noustessa.
Jep joskus aina kuulee, että joku suunnittelisi tekevänsä arbitraasia kahden vuoden säännöllä. Eli myisi oman asuntonsa ja löytäisi jostain aina vastaavan, mutta alihinnoitellun kohteen.
Ei ole kuitenkaan omassa tuttavapiirissä koskaan suunnitelmat toteutuneet. Kyllä ne myynnit on ihan muista syistä tulleet. Eri paikkakunnalle työn perässä, isompaan kämppään perheen kasvaessa, pienempään kämppään lasten lähdettyä pesästä tai erotessa, Vanhemmiten pieneen kuutioon jos ei ole enää voimia pitää yllä isoa omakotitaloa.
Toki noissa pienempään/halvempaan järkevästä syystä vaihaessa voi kertaluontoisesti eurojakin jäädä taskuun. Kunhan se alkupeäräinen kohde ei ole jossain muuttotappiopaikkakunnalla,
Salkkukatsauksen tuorein vieras matkusti Ruoholahteen Kuopiosta asti! No okei, Sijoituskästin toimisto on myös täällä Ruoholahdessa ja oli Janilla kait jotain Kästinkin hommia edeltävinä päivinä, mutta sain herran samalla vieraaksi myös Salkkukatsaukseen työviikon päätteeksi.
Siitä viikon alkajaisiksi kuunneltavaa puolentoista tunnin edestä!
Maalaisjärki sanoisi, että c) koska näistä on jo piesty ulos kaikki odotukset ja toivo tulevaisuudesta. Rahastotkin paiskoneet luiskaan siihen tahtiin, että lähestytään tilannetta, jossa paikalla on enää ns. alan miehet ja naiset.
On käynyt mielessä, että mitäs jos käykin niin, että yleisesti osakemarkkinoilla ehtii alkaa seuraava laskukausi ennen kuin sentimentti kääntyy pohjoismaisissa pienyhtiöissä.
Toisaalta likviditeetti on nyt jo kuivunut kasaan näissä pienyhtiöissä. Pelkästään yhden TOP 50 omistajan myynnit voi liikauttaa osaketta kaksinumeroisia prosentteja. Mitä sitten kun kaikki haluavat samasta ovesta ulos?
Suuryhtiöissä ovi on leveä ja buy the dip mentaliteetti syvälle juurtunut, kun isoja töyssöjä ei ole pitkään ollut. Ostajia siis riittää vaikka ovelle olisi ryntääjiä.
Äärimmäisen pientä likviditeettiä kuvasi hyvin se kuinka aiemmin tänä vuonna Faronin anti-ilmoituksen jälkeen First Northin biotech-firmoista haluttiin eroon hinnalla millä hyvänsä ja jälki oli sen mukaista.
Jos tulee tilanne, että moni suuromistaja haluaa pohjilta kiireesti ulos, niin osakekurssit eivät välttämättä ole ainoa murehdittava asia.
OST-laajennuksesta ei tullut päätöstä kehysriihessä – mitä nyt?
Kauppalehti uutisoi tänään julkistuneista kehysriihen valmisteluasiakirjoista, ja uutinen oli pettymys: hallitus ei päättänyt osakesäästötilin laajentamisesta rahastoihin tai ETF:iin. VM:n paperit ovat kuitenkin nyt julkisia, joten tiedetään tarkemmin missä mennään.
Mitä VM:n paperit paljastivat?
Laajentaminen rahastoihin on VM:n mukaan periaatteessa mahdollista
Verotulojen menetys olisi arviolta 50 miljoonaa euroa vuodessa pitkällä aikavälillä – tämä on ilmeinen jarru
Myös pelkkä ETF-laajennus oli pöydällä, mutta sekään ei edennyt. VM huomauttaa, että ETF:ien käyttöön voisi liittyä rajauksia, koska ne voivat olla “sijoituspolitiikaltaan hyvin monenlaisia” (lue: krypto-ETF:t mietityttävät)
Tausta lyhyesti
Nykyisellä OST:lla voi sijoittaa vain suoriin pörssiosakkeisiin – rahastot, ETF:t, joukkovelkakirjat ja johdannaiset ovat kiellettyjä. Sekä pääministeri Orpo että elinkeinoministeri Puisto ovat julkisesti kannattaneet laajennusta, ja Finanssiala ry on lobbannut asiaa aktiivisesti. Nordnet mainostaa jo OST-sivullaan “tulossa: rahastot ja ETF:t” – eli toimiala odottaa muutosta.
Mallina on usein mainittu Ruotsin ISK (investeringssparkonto), jolla voi ostaa käytännössä kaikkia pörssilistattuja tuotteita ilman ylärajaa.
Toteutuuko muutos Orpon hallituksen aikana?
Tässä mennään spekulaation puolelle, mutta tilanne näyttää melko heikolta:
Aikataulu: Vaalit keväällä 2027. Jotta laki ehtisi voimaan, päätös pitäisi tulla viimeistään syksyn 2026 budjettineuvotteluissa. Yksi kehysriihi on jo mennyt ohi.
Kannatusluvut: SDP johtaa gallupeissa selvästi (~25 %), kokoomus on vajonnut ~18 %:iin – ero on suurin koko hallituskauden aikana. Vasemmistoliitto kipuaa ennätyksiinsä ~10 %:ssa. Seuraava hallitus on hyvin todennäköisesti vasemmistopainotteisempi, eikä tämän tyyppinen pääomasijoittamista suosiva uudistus kuulu sen agendalle.
Poliittinen pääoma: Heikkenevän kannatuksen hallitus ei tyypillisesti käytä viimeisiä kuukausiaan isoihin rakenteellisiin uudistuksiin, joista tulee 50 M€:n vuotuinen veromenetys – varsinkin kun hallitus on leikannut muualta.
Arvioisin todennäköisyyden noin 30–40 % sille, että muutos tulee voimaan ennen vaaleja. Jos syksy 2026 menee ohi ilman päätöstä, odottelu voi venyä helposti 3–5 vuotta.
Sanon suoraan että se on nolla prosenttia. Muutos vaatisi hallituksen esityksen lain muuttamisesta. Hallituksen esitykseen kuuluu useita kuukausikaupalla aikaa vieviä vaiheita kuten lausuntokierros ja kääntäminen ruotsiksi. Välissä on kesälomat. Jos eri vaihtoehtoja on huhtikuussa riihessä punnittu ilman päätöstä ryhtyä toimeen, ei asiasta enää mitenkään ehditä valmistella hallituksen esitystä tällä vaalikaudella.
En ole oikein koskaan ymmärtänyt vauhkoamista osakesäästötilin rajallisuudesta rahastojen suhteen. Esimerkiksi indeksi ETF kasvuosuuksista ei arvo-osuustililläkään aiheudu veroseuraumuksia omistusaikana. Lisäksi arvo-osuustilillä oleviin arvopapereihin pääsee käyttämään hankintameno-olettamaa, kun joskus tulevaisuudessa säästöjään lähtisi realisoimaan. Arvo-osuustili siis soveltuu selvästi paremmin näihin sijoittaessa.
Eli rahastosäästäjälle osakesäästötilistä olisi käytännössä hyötyä vain jos hän harjoittaa ahkeraa veivailuja esimerkiksi S&P 500, kehittyvien markkinoiden ja teema ETF:ien välillä. En epäile etteikö tällaistakin toimintaa joku voisi haluta harjoittaa, mutta kuitenkin suurimmalle osalle sen rahaston holdaaminen hamaan tulevaisuuteen on järkevin vaihtoehto. Rahastojen ostamisen mahdollistaminen osakesäästötilille ei siis olisi mitenkään erityisen merkittävä kansan vaurastumista edistävä uudistus. Tämä ei tietenkään tarkoita etteikö uudistusta voisi silti tehdä, sillä ei siitä varmaan hirveästi haittaakaan olisi tai vähintäänkin valinnanmahdollisuus voisi olla moraalisesti kivaa. Ehkä kuitenkin muiden taisteluiden valinnalla voidaan saavuttaa merkittävämpiä uudistuksia.

 Hän on oikein fiksulta ja hauskalta vaikuttava ihminen.
 ) yrittää ostaa itseään monta kertaa suuremman eBayn: