Moi. Nyt olis Blogin poikasessa Bitcoin pohdiskeluja. Älkää pahastuko(?) mainostamisesta, kun täällähän ne viisaat ovat.  Bitcoin katsaus - Rahat Ojennukseen
4 tykkäystä
Minä taas tilasin Saksasta RF-liittimiä. Tasan viikko sitten. Ne lähtivät Saksasta päivän päästä tilauksesta. Ilmeisesti laiva Saksasta Suomeen kestää 3 päivää, koska tavarat olivat Suomessa lajittelukeskuksessa 17.10. klo 13:11. No minä saan ne itselleni hyvässä lykyssä 1-3 päivän päästä.
En minä muuten natisisi, mutta kun tämä uusi Suomen pörssiyhtiö on perinteisesti toimittanut tavaroita siihen malliin, että jättää lapun postilaatikkoon, että käytiin, muttet ollut kotona, vaikka olen ollut koko päivän kotona odottamassa, että josko jotain suvaittaisiin joskus toimittaa. Niin ja sellaiset 20 kertaa olen tehnyt valituksen, että onko sitä naapuruston postia pakko laittaa meikäläisen laatikkoon. Ei ole aina täsmännyt edes kadunnimi, saati vastaanottajan nimi, usein on kuitenkin ollut sama talon numero, joskaan ei aina.
Onko työvoimapula tosiaan niin järkyttävän huutavan karjuva, ettei pysty palkkaamaan lukutaitoisia lähettejä posteja jakamaan?
5 tykkäystä

https://x.com/MichaelAArouet/status/1979556838677832097
Saksan liittokansleri vaatii yhtä eurooppalaista pörssiä
Loistava idea, indeksin nimi on Standard & Europoor‘s 500
28 tykkäystä
Mikä näitä sakemanneja vaivaa? Vuosikymmenestä toiseen samat horinat: yksi pörssi, yksi kansa, yksi valtio.. Ei useamman pörssin olemassaololle ole mitään muuta syytä kuin se että yhdenkään maan lainsäätäjät eivät ole päättäneet tehdä hyvää ja halpaa säätelyä. Suunnitelmataloudella toki pääsee valittuun lukumäärään, mutta hyödyt jäänevät kokematta. Socialism & Europoors tosiaankin.
3 tykkäystä


Päättäjät tykkää puhua lämpimikseen kaikenlaista ja lupailla vaikka mitä, mutta toteutuksesta ei tietoakaan…
Järkevämpää olisi EU:n toteuttaa teknisiä ja verotuksellisia helpotuksia, jotka olisivat aidosti merkityksellisiä sijoittajille ja yrityksille ja jotka voitaisiin toteuttaa nopeastikin. Kuten esimerkiksi osinkojen lähdeveron yhtenäistäminen ja automatisointi, listattujen yritysten raportointivaatimusten harmonisointi sekä yhtenäiset kaupankäynnin selvitys- ja säilytysjärjestelmät
14 tykkäystä
Sinne niin! Itse menossa kattomaan Suomen lätkäpelejä ja pari muutakin peliä 
2 tykkäystä
Mulla pe Ski Cross tms Livignossa, la 50 km Iivo Val di Fiemmessä ja su lätkän finaali Milanossa. Saa nähdä antaako Alppien ja Dolomiittien tiet myöten moista suhausta tuolla aikataululla talvikelillä. 
Sieltä ihan normaalin arvonnan kautta, joka oli vuoden alussa. Kaveri pääsi lotossa läpi alkuvaiheissa ja osti liput.
6 tykkäystä
Finaaliin ei itsellä oo, onko hospitality lippu vai elämysmatkojen tms. kautta? Koitin finaaliin katsoa virallisen lipunmyynnin kautta lippuja mutta sinne ei tullut
1 tykkäys
Mä kuulun kanssa tähän koulukuntaan, että johdon tapaaminen on analyytikoille ja varainhoitajille parhaimmillaankin ajantuhlausta ja pahimmillaan vaarallista. Saadulla lisäinformaatiolla on kyllä aitoa arvoa, mutta sen saamisen hintana on väkisinkin entistä vahvempi henkilökohtainen suhde yhtiöön ja oman ajattelun värittyminen, jonka vuoksi koko analyysi alkaa vinoutumaan.
Damodarankin on usein luennoillaa maininnut, että hänen parhaat analyysinsä ovat olleet eurooppalaisista yhtiöistä, joista hän ei tiennyt ennalta yhtään mitään. Jotain Applea taas on vaikea analysoida oikein, koska meillä kaikilla on jonkinlainen henkilökohtainen suhde yhtiön tuotteisiin ja ennakkonäkemyksiä firmasta jo ennen kuin Exceliin on täytetty ensimmäistäkään solua.
50 tykkäystä
Tiistain kunniaksi tässä hurlumheissä sai omakin salkku yhden digitin lisää ja pääsisi itsekin viimein tuonne isohkojen salkkujen ketjuun kirjoittelemaan. Oletan kuitenkin kunnian olevan katoavaista tässä sentimentissä 
Olin asettanut tuon tavoitteen ensi vuodelle Nordnetin appiin ja olikin kyllä pieni antikliimaksi kun se vain katosi etusivulta ilman mitään fanfaareja. No ainakin vaimo oli iloinen puolestani
23 tykkäystä
Okei! Itse koitin vuoden alussa finaaliin myös, muttei käynyt hyvä tuuri. Näytti soldouttia silloin kun pääs sivustolle finaalin osalta
1 tykkäys
Jep!
Markkinalla on tapana, että yhtiöt kommunikoivat tarkemmin suljettujen ovien / tapaamisten muodossa analyytikoille ja instikkasijoittajille. Tämä antaa lisää lihaa luiden ympärille. Mutta samalla se avaa valtavasti psykologisia keinoja manipuloida kyseisten toimijoiden ajattelua.
Huom. Inderesin webcastit toimii hyvänä sijoitustiedon demokratisoijana, ennenhän nämäkin tilaisuudet olivat suljettuja. Mutta silti niiden rinnalla yritysjohto tapaa paljon yksityisesti analyytikoita ja instikoita.
Esimerkiksi analyytikoille saatetaan antaa sellaisia havaintoja markkinasta, mitkä eivät missään nimessä ole sisäpiiritietoa, mutta antavat “maustetta” markkinatilanteeseen. Se voi taas synnyttää alitajunnassa sosiaalisen paineen vastavuoroisuuteen esimerkiksi kiltimpien kirjoitusten muodossa, kun analyytikko luulee saavansa jotain extra tiedonjyviä. Mietin, kuinka usein kuitenkaan pitkässä juoksussa nämä tiedonjyväset ovat mitenkään oleellisia sijoitustapauksen kannalta.
Etenkin pienistä yhtiöistä on saatavilla vähän markkinatietoa, mikä taas kannustaa instikoita ja analyytikoita pitämään hyviä puhevälejä yhtiöön jotta yhtiö suostuu kommunikoimaan heidän kanssa jatkossakin. Silloin voi jäädä kriittiset kysymykset ja loppupäätelmät tekemättä.
Yksi heikkous myös johdon tapaamisessa on, että väkisinkin monissa liemissä keitetyt toimarit ovat erinomaisia hurmureita. “Johdon tapaaminen vahvisti luottamusta” on yleinen kommentti ammattipiireissä. Inderesillä tuloskaudella yleensä viimeinen asia ennen analyysiraportin kirjoittamista on… toimitusjohtajan haastattelu! Joskus mietin, että kaikki haastikset pitäisi tehdä yhteisötiimissä ja analyytikko saisi katsoa ne vasta analyysin julkaisun jälkeen. Tai analyysiä saisi kirjoittaa vasta hyvin nukuttujen yöunien jälkeen, kun johdon tapaamisen taika on rauennut.
Analyysin meta-analyytikkona mietin paljon tällaisia, koska potkujen uhalla olen sidottu vallan hartaasti meidän suosituksiin ja tällaisia elementtejä pitää siis ennakoida aikaisin.
59 tykkäystä
Toimitusjohtajiksi valikoituu aika usein ihmisiä, jotka ovat hyviä myymään ja markkinoimaan ajatuksiaan. Sellaisia, jotka osaavat sujuvasti puhua ihmiset ympäri, jos vähän kärjistetään.  Lisäksi yhtiöillä on aika usein tapana raportoida onnistumisia painottaen ja epäonnistumiset/heikkoudet jätetään vähän sivurooliin. Analyytikon pitäisi pystyä muodostamaan mahdollisimman totuudenmukainen kuva yhtiöstä eikä se ole muutnekaan helppoa, saatikka sitten hyvän myyntipuheen jälkeen.
21 tykkäystä
Nimenomaan! Johtoon harvemmin pääsee epäsosiaalinen, epävakuuttava niitä näitä sammakoita suustaan päästelevä henkilö. Perustajatoimarit ovat sitten oma lukunsa.
Johdolta kaikki osatekijät huomioivan selvityksen odottaminen on kuin luottaisi krokotiilin antavan harjata hampaitaan sulassa yhteistyössä. Siinä voi toki onnistua, tai sitten pääsee todistamaan ikiaikaisen lajin leukojen massiivisen purentavoiman!

14 tykkäystä

Damodaran muistaakseni osuvasti tokaisikin jollakin luennolla tyyliin “if you play golf with company CEO, I don´t even want to see your valuation”
Joskus olenkin miettinyt, ovatko Inderesin analyytikot liian lähellä yhtiöiden johtoa. Lähtihän muuan Petri Kajaanikin Inderesiltä ja perusti erään toimitusjohtajan kanssa sijoitusyhtiön. On mielestäni aiheellista miettiä, kuinka paljon analyytikon ja toimitusjohtajan läheisillä väleillä oli vaikutusta analyysiin tällaisissa tapauksissa.
EDIT: Todetaan nyt vielä sekin, että mikä tahansa analyysi yhtiöstä on aina vinoutunut johonkin suuntaan. En usko, että kukaan voi tehdä aidosti täysin neutraalia arvonmääritystä, vaan ajatuksiin on aina ajautunut jotain kautta pientä vinoumaa yhtiötä tutkiessa.
26 tykkäystä
Johto voi olla yksi ensisijainen harhauttaja, mutta esim. nyt Qt:n tapauksessa käy mielessä myös, että onko osakkeen arvon määrittäminen ylipäänsä ollut mahdollista? Jos näkyvyys bisnekseen on olematonta ja tulosodotukset johdon puheiden varassa, missä kohtaa sijoittajan tulisi myöntää, ettei tästä kerta kaikkiaan voi sanoa sen enempää, mitä pariin kertaan heitetty noppa on jo lausunut?
Pitäisikö yhtiöt oikeastaan jakaa kahteen kategoriaan: “kukaan ei tiedä” (suurin osa) ja “voin esittää valistuneen arvauksen” (ehkä ~1%), ja sen jälkeen unohtaa ensimmäinen kategoria?
Buffet puhuu osaamisen piireistä, mutta olisiko joskus reilua myöntää, että iso osa firmoista on kaikille meille täysin ennustamattomia? Oikeastaan, jos jokin osake ylipäänsä on ennustettavampi kuin joku toinen, perustuuko se pelkästään siihen, kuinka läpinäkyvää toiminta on sijoittajalle + kuinka ennustettavaa kysyntä sen tuotteille on? Ehkä 99% maailman sijoituskohteista voisi raakata pois muotoilemalla tällaiset kriteerit järkevästi. Jäljellä olevista voisi sitten pohtia, ovatko ne halpoja vai kalliita.
11 tykkäystä
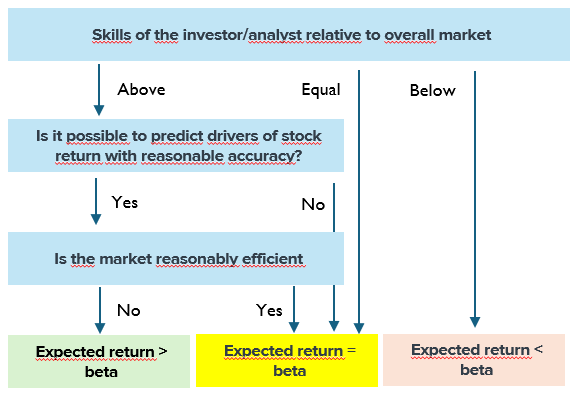
Isoin osa markkinoiden liikkeistähän on random walkia, eli markkinoille uusien tietojen aiheuttamia kurssimuutoksia, joita ei voi ennustaa. Olen itse käyttänyt aika paljon aikaa sen miettimiseen, että A) voiko ylituottoa tehdä systemaattisesti ja B) jos voi niin millä reunaehdoilla. Tätä teemaa sivuttiin Fransin kanssa viime podcastissäkin.
Satuin juuri viime viikonloppuna tekemään omaksi ilokseni kaavion sijoittaja/analyytikon odotetusta tuotosta. Liittyy Bugs Lifen kysymykseen. Saa antaa palautetta, mutta muistakaa että olen biologi enkä mikään talousetieteilijä
31 tykkäystä
Nyt on niin upea uutinen, että jaetaan tännekin!
28 tykkäystä