Lad os kigge lidt på Inderes’ valuation, da det her på det seneste mest har handlet om markedsaktivitet i mine kommentarer. Jeg bruger SEB’s prognoser som udgangspunkt, som du kan se herunder. En resumé af indlægget er fremhævet med fed skrift i slutningen.
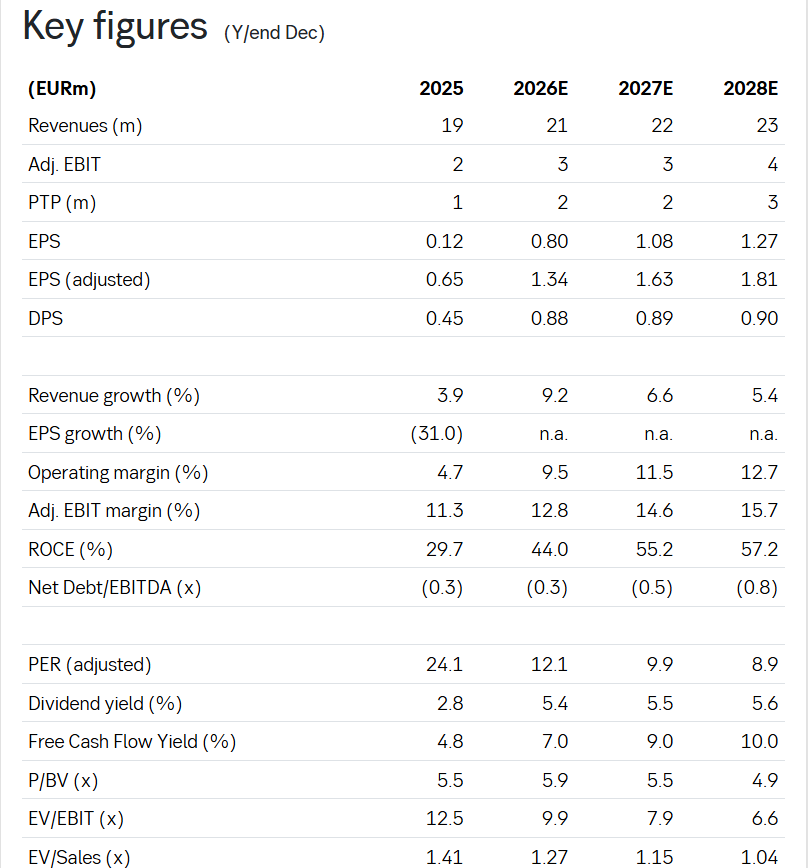
Med SEB’s prognoser er Inderes’ P/E (just.) på 10 baseret på næste års indtjening. Dette resultat opnås med en vækst på 6,6 % (i år er vækstprognosen 9,2 %) og en justeret EBIT på 14,6 % (i år 12,8 % ifølge prognoserne). EV/EBIT (just.), som tager bedre højde for gældsætningsgraden, er 8 i 2027. Disse værdiansættelsesmultipler er ret lave i forhold til de vækstrater. Efter min mening er den forventede vækst på 6,6 % i forhold til IPO-markedets aktivitet, den accelererende finske økonomiske vækst og allerede dette års ca. 10 % vækst meget moderat. Dette års vækst skabes i en stille periode efter børsnoteringsårene.
Hvad angår rentabiliteten, forventer SEB en klar forbedring i niveauet, men investeringerne i international vækst har jo også været høje i år. Derudover forventer jeg, at IPO-aktiviteten vil bringe yderligere omsætning til analysevirksomheden med de gode marginer (som effektiviseres yderligere med kunstig intelligens?) samt til softwareforretningen, så den forbedring i rentabiliteten er ikke så slem endda. Det hele afhænger naturligvis af, hvor mange penge der investeres i f.eks. internationalisering næste år.
Summen af rentabilitet og vækst er med disse SEB-prognoser ca. 20, mens Inderes’ eget mål er 30. Jeg tror selv på, at Inderes har gode chancer for at nå dette målniveau næste år.
Til denne valuation ville Inderes helt sikkert være en spændende tilføjelse for mange virksomheder, men jeg betvivler, at Inderes’ hovedaktionærer har nogen lyst til at sælge.
Og hey, udbytteafkast på 5,4 % ifølge SEB næste år. Det bliver det dog ikke, hvis aktiekursen bliver ved med at snegle sig afsted på denne måde (tilbagekøb af egne aktier).