Hims lanseeraa Hers brändillä kolme uutta tuotetta menopaussin hoitoon. Yhtiö uskoo olevansa hyvissä asemissa miljardin dollarin liikevaihdon saavuttamisessa Hers-brändillä vuonna 2026.


23 tykkäystä
Onkohan tämä reaktio dudumin myynteihin? Uudelleen twiittasi short squeeze hype sontaa ja samalla lappuja laitaan. Taisi tosin olla suunniteltu myynti.
1 tykkäys
Trumppi kertoi lehdistätilaisuudessa että lääkkeiden esim. ozempicin hintaa pitää saada alas. Se vaikuttaa Himssiin koska mielletään glp1 yhtiöksi. Ja varmaan osa laskusta edllisen nousun rekyyliä. TJ myynnit vauhdittajana.
3 tykkäystä
Muutama päivä sitten lanseerattu menopaussi-hoito-ohjelma tarkoittaa sitä, että HIMS jatkaa totutulla linjallaan, eli uusia hoitosuuntia avataan alustalle. Perjantain kurssihässäkkä ja Dudumin myynnit ovat normaalia pörssin elämää. Itse on ole tarkistanut, mutta oletan Dudumin myynneen myyntiohjelmansa mukaan. Ja vaikka ei olisi ollut myyntiohjelman mukaan, niin yhtiö on taas vahvistunut lisää menneen viikon uutisilla. Ja kohta saadaan osariakin tutkittavaksi, maanantaina 3.11. illalla klo 23 jälkeen Suomen aikaan.
13 tykkäystä
Onpahan taas paljon tapahtunut lyhyessä ajassa Himsillä. Laajentuminen jatkuu Testosterone sekä Menopause puolelle. Erikoista ettei markkina hinnoittele ollenkaan Hersin $1B 2026 ohjeistusta vaan samoilla tasoilla liikutaan edelleen. Lokakuu on aika usein ollut hyvä lisäyspaikka, esim 2023 sai alle $6:lla mitä en pystynyt paljon hyödyntämään kun olin jo all-in.
@Atte_Jortikka viisaat sanat on se millä katson eteenpäin HIMSin osalta:
Eli uskon että Hims on aliarvostettu ja se tulee purkautumaan ihan pelkästään pelkojen hälvetessä (esim. pelko oikeuscaseista tai muista GLP-1 ongelmista) Eli riskitasojen laskiessa. Laajentuminen hälventää pelkoja koska yksittäisen kategorian osuus kokonaisliiketoiminnasta pienenee.
Lisäksi bongasin @Seeras viestin jossa mainittiin Himsin sijoitus Grailiin. Mistään muualta en ollut tuota uutista huomannu. Ihan en varma ole mikä oli syy mutta mahdollisesti syövän testaaminen. Lyhyellä aikavälillä tuskin mitään merkittävää itse liiketoiminnan numeroihin, mutta uskon että muuvi on tehty harkiten ja lääketieteen ammattilaisten analysoimana.
Q3 julkaisu onkin jo puolentoista viikon päästä ja samalla todennäköisesti täsmennetään loppuvuoden ohjeistus. Muutoinkin saadaan valaistusta käynnissä olevista maantieteellisistä laajentumisista eli todella hyvin kiinnostavaa tietoa tulossa.
Jo nyt omissa laskelmissa näyttää 2026 lv kasvu jatkuvan vähintään 50% tasolla eli silloin oltaisiin jossain $3.5B - $3.6B kieppeillä. Siitä voi miettiä eri kertoimilla missä hinnoissa ollaan. Sitten eri temppu onkin ylläpitää yli 50% kasvua siitä eteenpäin. Mut markkina on iso, se on todella iso. Jos nyt vaikka lukee tätä https://www.mckinsey.com/mhi/our-insights/closing-the-womens-health-gap-a-1-trillion-dollar-opportunity-to-improve-lives-and-economies
Pitkällä aikavälillä ei isompia muutoksia: Suunta on kasvu kasvu ja kasvu. Samaan aikaan EBITDA marginaali pitäisi liikkua kohti 20%. Itelle AI agenttien arvo alkanut selvitä ja onneksi Hims on moneen otteeseen kertonutkin olevansa aktiivisesti kehittämässä edelleen näitä työkaluja heille ja heidän asiakkailleen sopivaan käyttöön.
11 tykkäystä
Graililla on Multi Cancer Early Detection testi, millä pystyt seulomaan todella suuren osan syövistä pois alkuvaiheessa. Seuloo 99.5% todennäköisyydellä syövät pois. Positiivinen tulos että on syöpä, löytyy puolestaan vain noin 50% tapauksissa. Tämä siis seuloo tyypillisimmät syövät pois.
Eli veikkaisin HIMSin haluavan alkaa tarjoamaan tuota testiä kuluttajille. Voisin itsekin olla kiinnostunut tuosta
5 tykkäystä
Vastaavanlainen testi on katastrofaalisen huono seulontaan, varsinkin peruspopulaatioon, joka tuota voisi ostaa. Kirjoitat aivan oikein miten se auttaa poissulkemaan syövät, mutta todellisuudessa sitä mainostetaan sillä miten se auttaa huomaamaan ja sitä kautta hoitamaan syövät ajoissa. Tästähän ollaan kiinnostuneita.
Jos sensitiivisyys on mainitsemasi 50% (löytää syövän kun se on) ja spesifisyys mainitsemasi 99,5% (tunnistaa terveet eli testi negatiivinen kun ei ole syöpää); niin syöpien kohdalla (jotka ovat kohtalaisen harvinaisia), testi tuottaa alkutodennäköisyydestä riippuen erittäin paljon vääriä positiivisia tuloksia.
Nopeasti laskettuna jos syövän todennäköisyys on 0,1%, tehdään vastaava testi ja siitä tulee positiivinen tulos on oikean syövän todennäköisyys noin 9% luokkaa. 91% positiivisista tuloksista on vääriä.
Testi tuo turhaa huolta ja on hyvä esimerkki medikalisaatiosta. Terveyttä tuo ei paranna. Koska seulotaan samalla testillä vielä monen monta syöpää nousee väärien positivisten mahdollisuus entisestään.
….Sinänsähän näille potilaille pystyy kyllä varmaan sitten myymään paljon muita palveluja…
6 tykkäystä
Tuohan on kohdentamattomaksi seulontatutkimukseksi erinomainen 99,5% tarkkuudella. Posi nostaa syövän todennäköisyyttä 0.1%-9% eli 90-kertaiseksi jolloin jatkotutkimukset on kyllä perusteltuja. 9% todennäköisyys vakavalle sairaudelle on kyllä sellainen mitä uskoisin jokaisen haluavam selvittää lisää. Jos tulee nega, taudin todennäköisyys putoaa 50% mutta se oli matala jo ennestään.
Minusta HIMSin avaamat uudet vertikaalit menopaussi ja Grail yhteistyö ovat erittäin hyviä. Aika näyttää miten nämä otetaan vastaan.
6 tykkäystä
Nimenomaan. Ja näistä 91% on vääriä positiivisia johtaen huoleen ja turhiin lisätutkimuksiin 91%:lle. Riippuen tutkimuksesta osa näistä lisätutkimuksista on invasiivisia eivätkä nämä ole ikinä riskittömiä. Siitä sitten terveille henkilöille vaikkapa impotenssia tai iatrogeenisissa vahingoissa joku loppuelämän vahinko.
Hims varmaan tekee nämä jatkotutkimukset, eikun ne ohjautuukin sitten sopivasti muualle kuormittamaan terveydenhuoltoa.
Mut iso potilaspotentiaali on, kaikki oireettomatkin kannattaa testata (bullish).
3 tykkäystä
Tuolla immunovian foorumilla lyttäsin haimasyöpätestinsä koska numerot olivat todella huonot: arviolta 8 tapauksen löytämiseksi tulee 8000 väärää posia. Johtuen haimasyövän harivnaisuudesta ja testin paljon heikommasta tarkkuudesta. Grailin testi näyttäisi olevan aivan toista luokkaa.
3 tykkäystä
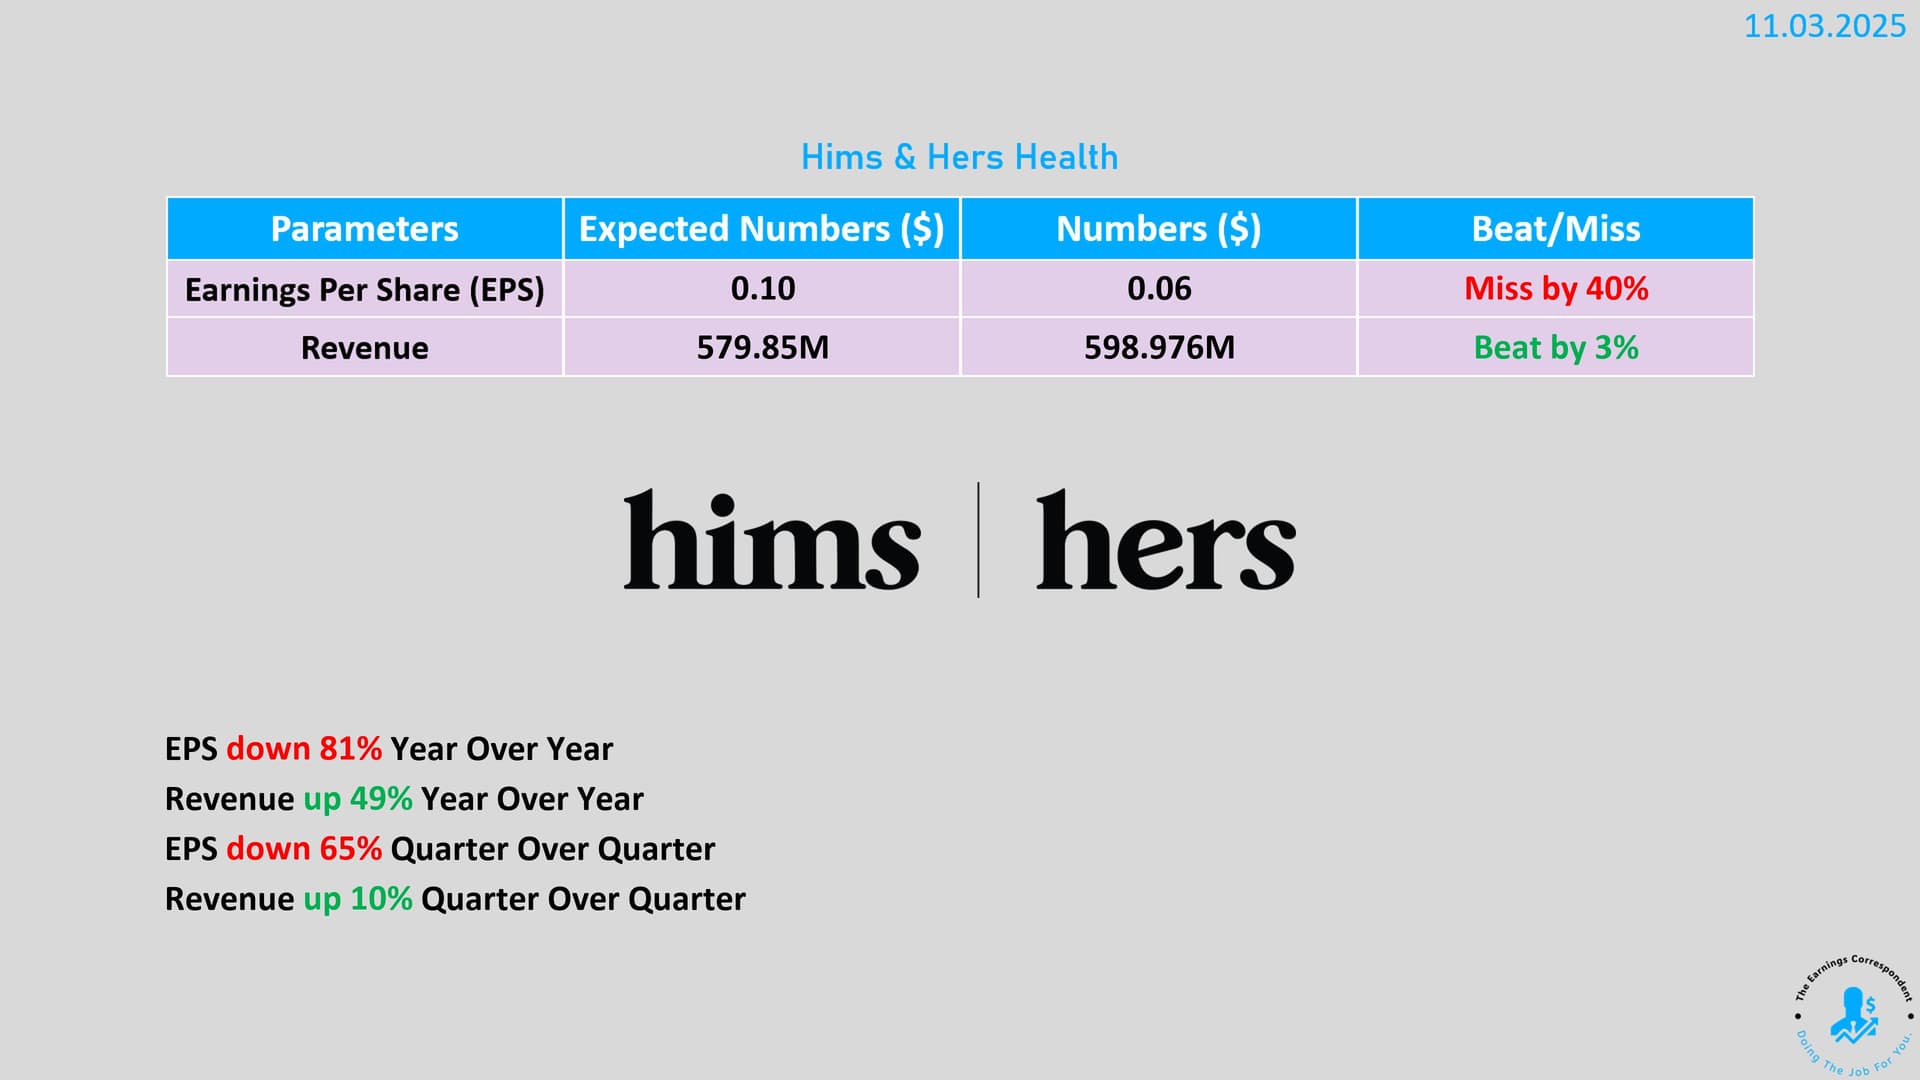
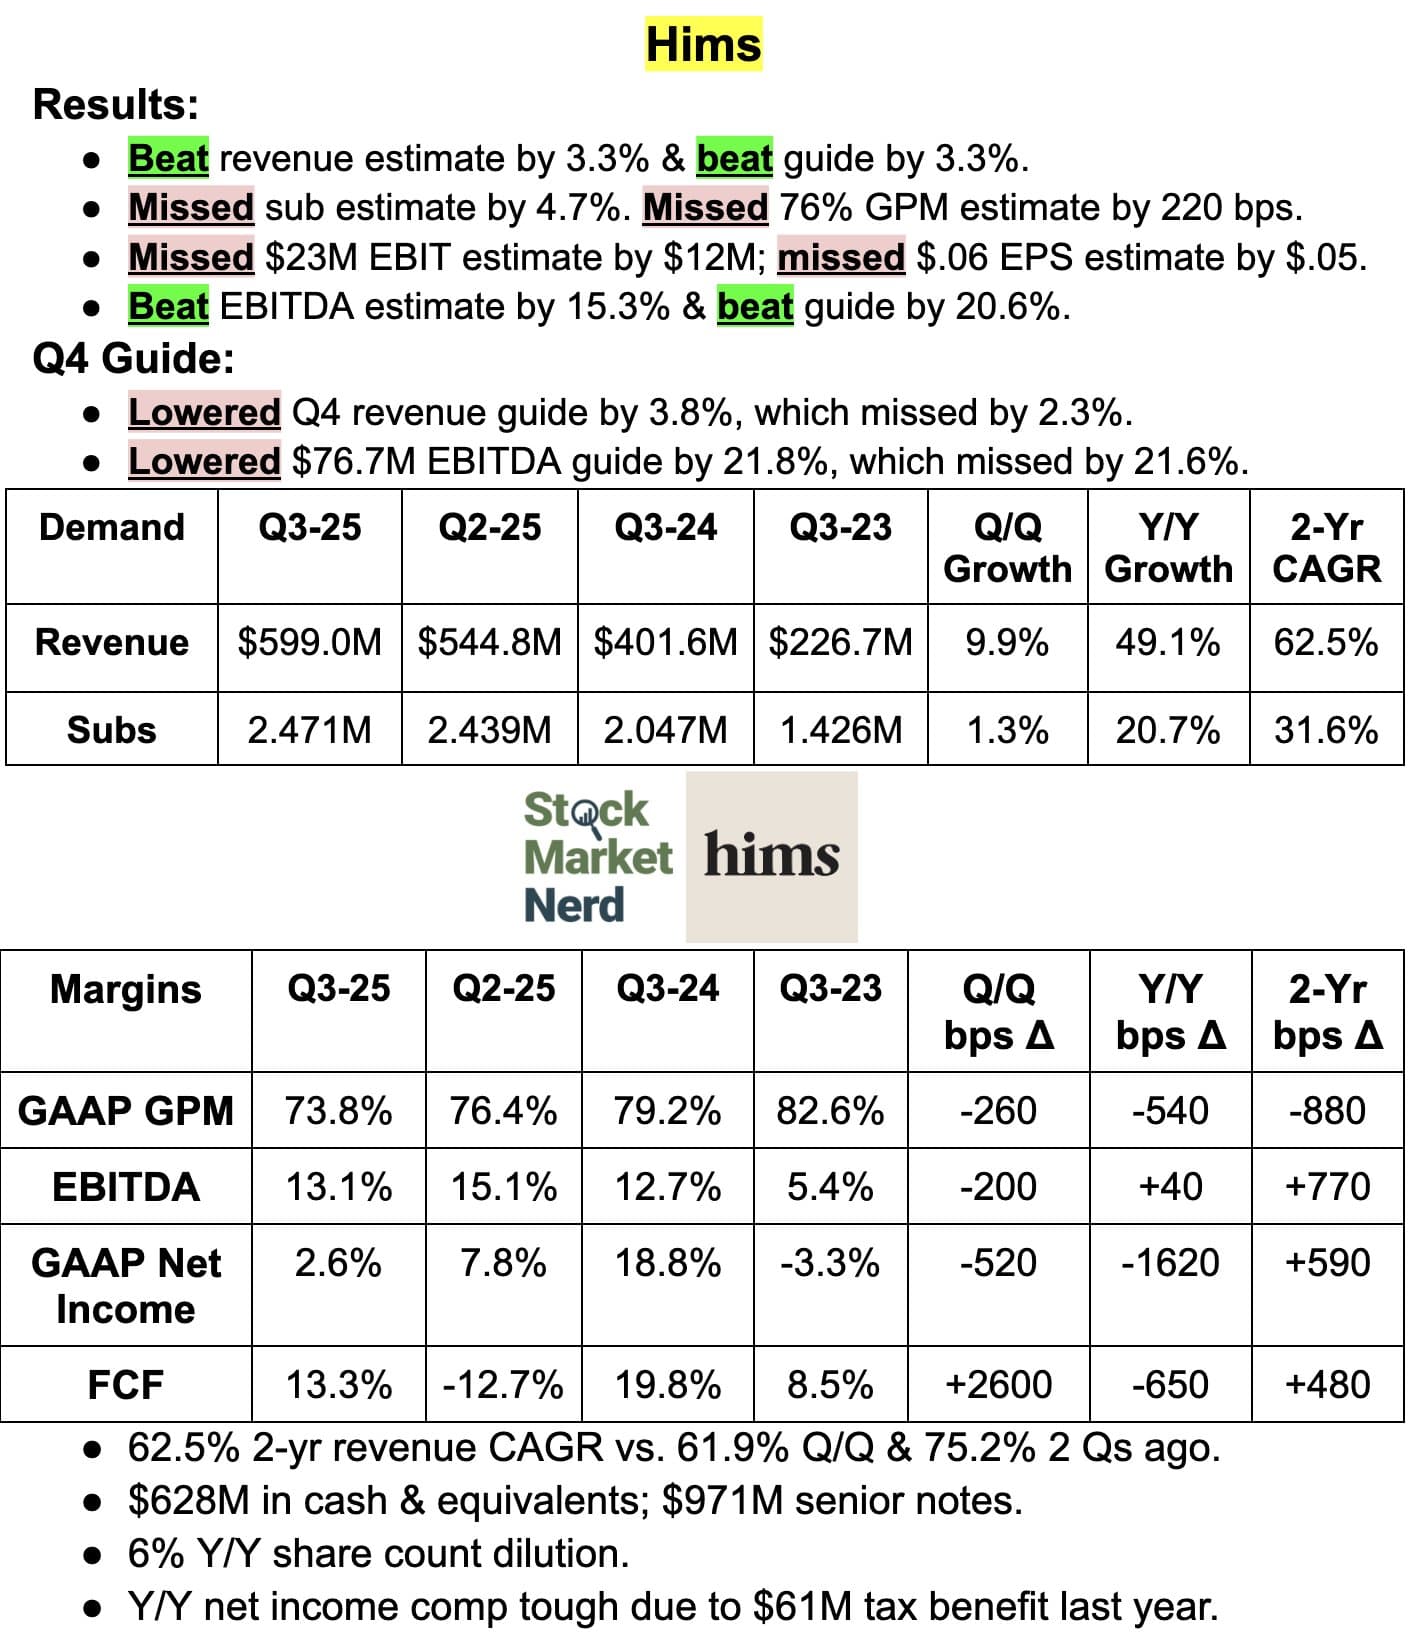
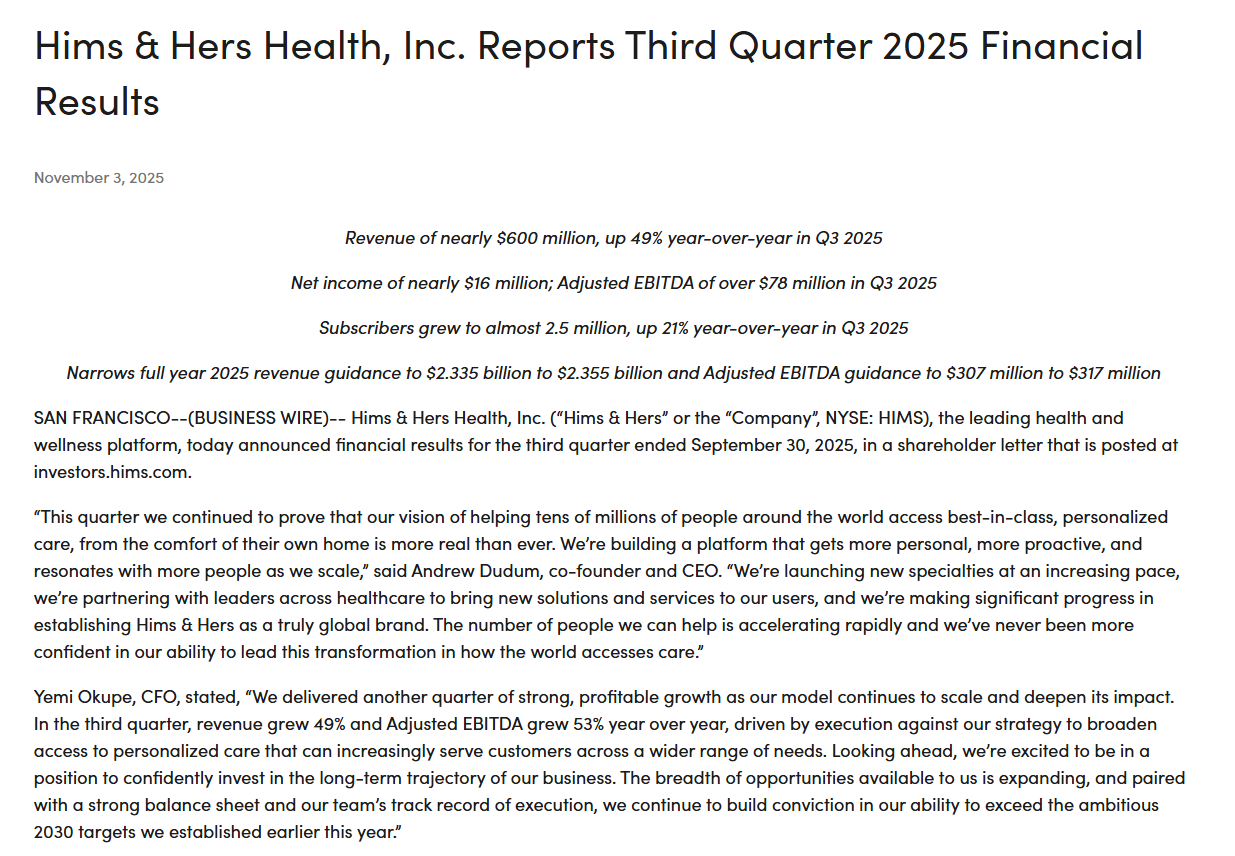
Liikevaihto lähes 600 miljoonaa dollaria, kasvua 49 % edellisvuodesta Q3 2025:llä
Nettotulos lähes 16 miljoonaa dollaria; Oikaistu EBITDA yli 78 miljoonaa dollaria Q3 2025:llä
Tilaajien määrä kasvoi lähes 2,5 miljoonaan, kasvua 21 % edellisvuodesta Q3 2025:llä
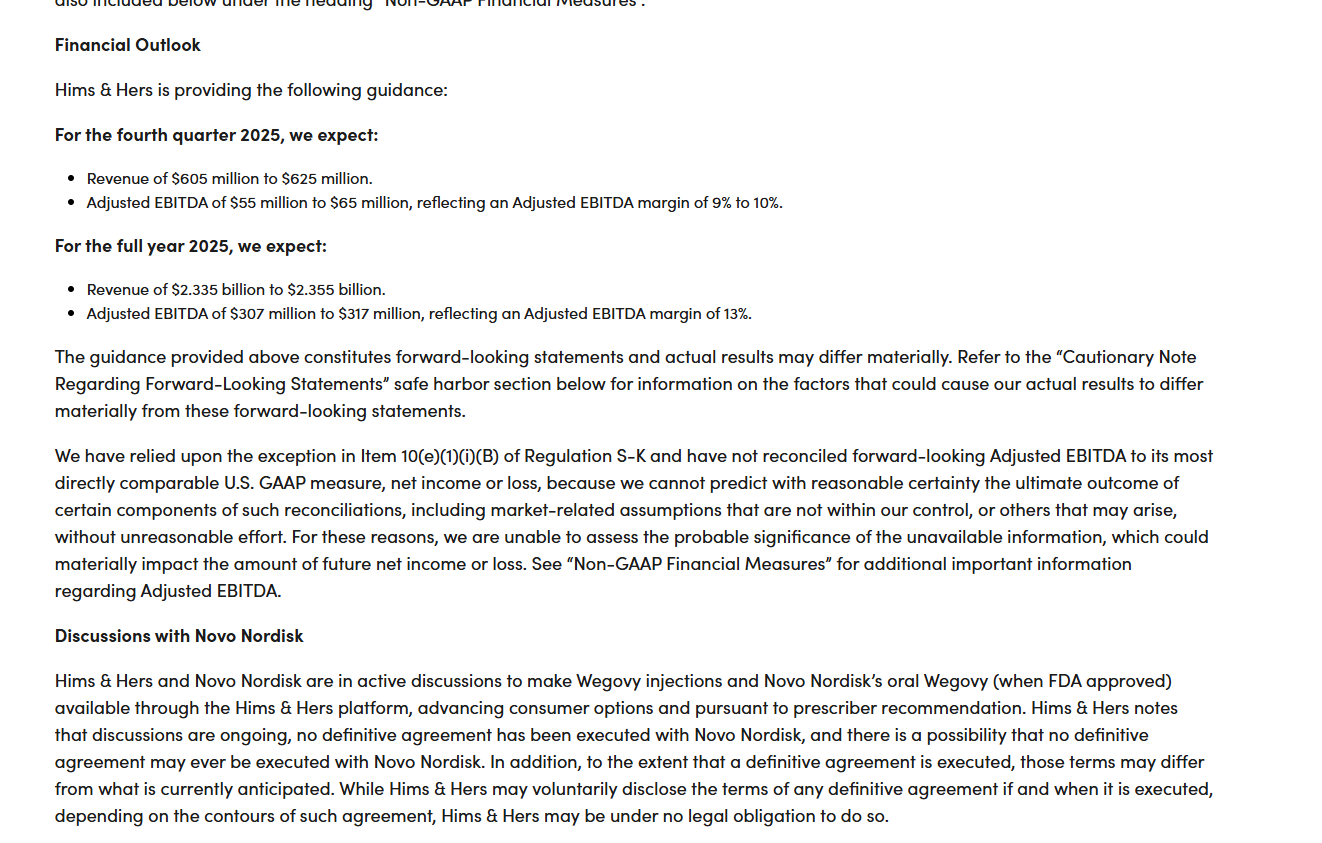
*Tarkentaa koko vuoden 2025 liikevaihto-ohjeistuksen
19 tykkäystä


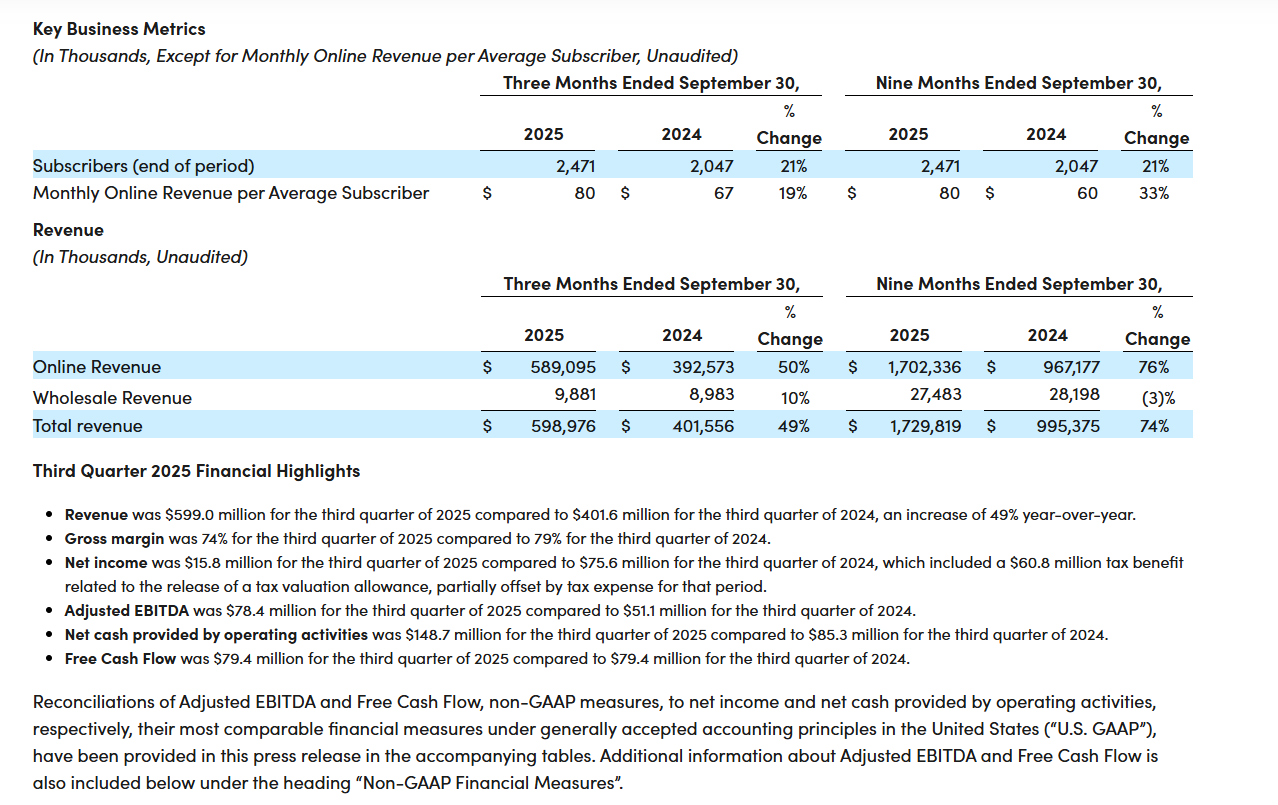
Ensimmäinen kerta pörssihistorian aikana, kun tilaajamäärä laskee orgaanisesti QoQ? Zavan lukuja ei ole eritelty, kuten ei myöskään GLP-1 liikevaihtoa, toivottavasti puhelussa selviää.
5 tykkäystä
Yhtiö jatkoi voimakasta kasvua ja sen liikevaihto nousi selvästi viime vuodesta, mutta kannattavuutta painoi aiempaan verrattuna pienempi tulos, mutta liiketoiminta on silti plussalla ja etenee kuitenkin suunnitellusti. Marginaalit hieman heikkenivät, mutta kokonaiskuva pysyy vahvana. Katsoin aluksi, että yhtiö olisi suorittanut odotettua paljon huonomminkin, mutta kokonaiskuva oli varsin ok ja ajatukset tulevaisuudesta olivat sijoittajille ilmeisesti ihan miellyttäviä.
Johto korostaa, että yhtiön tarjoama henkilökohtainen etähoito yleistyy nopeasti ja lisäksi uusia palveluja tuodaan markkinoille kovalla tahdilla. He luottavat vahvasti siihen, että brändi kasvaa globaaliksi ja pystyy johtamaan muutosta terveydenhuollon saavutettavuudessa. 
https://x.com/earnings_guy/status/1985453366357414362
https://x.com/StockMarketNerd/status/1985456150356037921
Yhtiön omat materiaalit
14 tykkäystä
Yhtiö raportoi jälleen (ymmärrettävästi) kovia YoY kasvulukuja, koska vertailukausi edelleen painonhallinnan osalta suotuisa, mutta nettona asiakasmäärä ei kasva enää kovin lujaa reiluista markkinointipanostuksista huolimatta. Myös ohjeistusta viilattiin alas, ja tosiaan esim. ensi vuonna vertailukaudet alkaa olla liikevaihdon, kannattavuuden ja asiakasmäärän osalta kovia.
Lisäksi paine Novon, Eli Lilllyn & FDA:n suunnasta lienee edelleen huomattava noiden “personoitujen” painonhallintalääkkeiden myynnin kanssa ylipäätään. Ei ole johdolla helpoin tie edessään ja saa kyllä etsiä uusia tuotealueita ja laajentaa markkinoita, että pysytään kasvuyhtiönä. Nythän kyllä kerrottiin, että Novon kanssa ollaan neuvottelemassa Wegovyn myynnistä alustalla, mutta mielestäni bisneksen kannalta aika irrelevantti juttu, kun Novolla tuskin suurta tarvetta heille tuota tuoda myyntiin mitenkään merkityksellisillä komissioilla. Toki jos markkina lukee tämän hyvänä juttuna, niin kannattaahan siitä puhua, mutta IMO pitkälti smoke & mirrors 
Seuraillaan edelleen sivusta.
Edit. Äksässä tuli vastaan samanlaisia havaintoja: https://x.com/RahulSetty_/status/1985484318353883594
11 tykkäystä
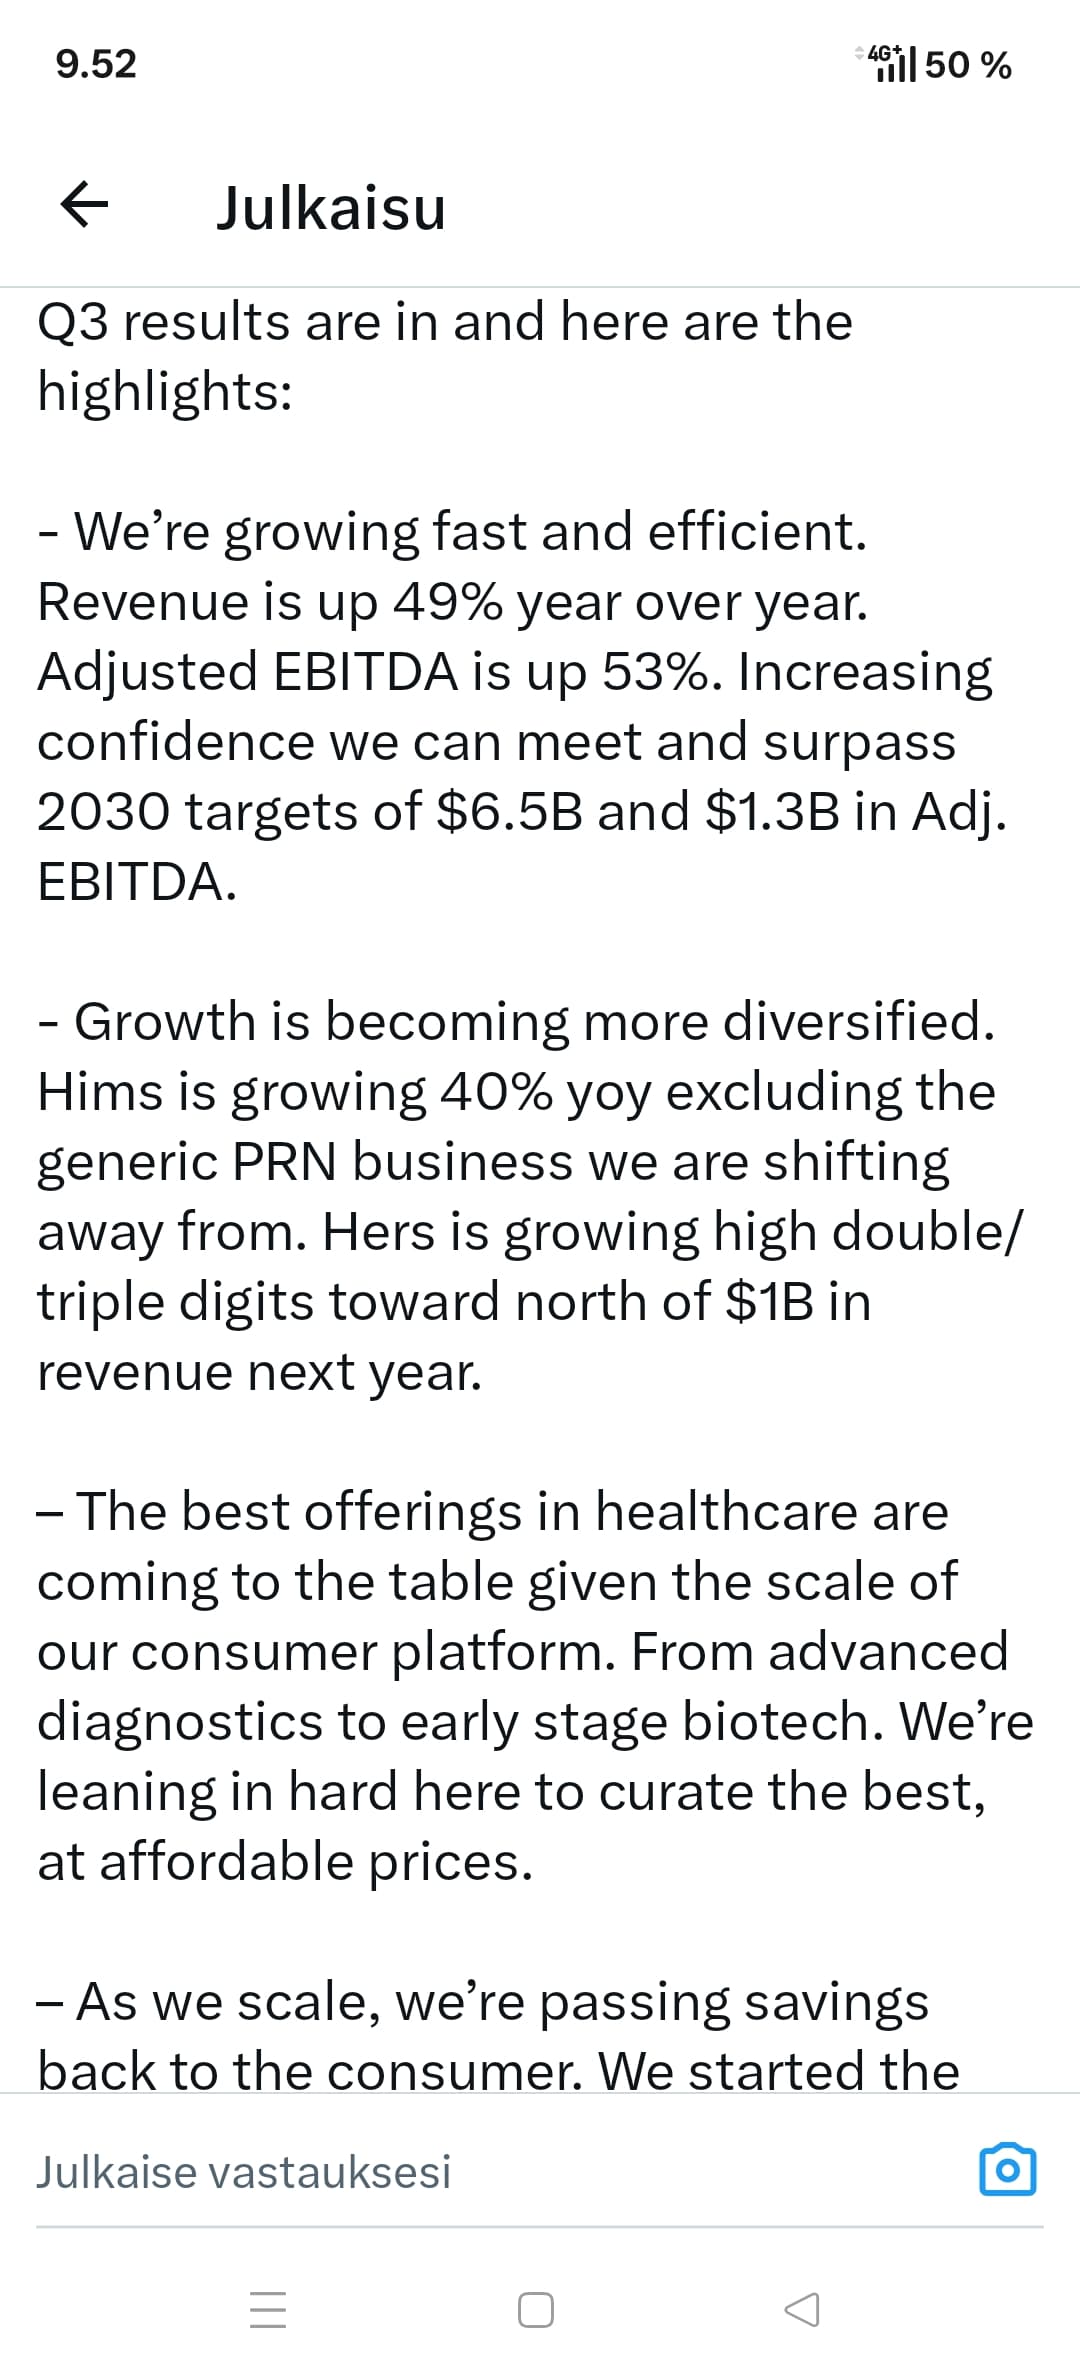
Dudumin mietteitä. Testo/menopause tulisi olemaan ensivuonna kasvun pääajuri. Kasvainvälinen kasvu myös tapetilla.
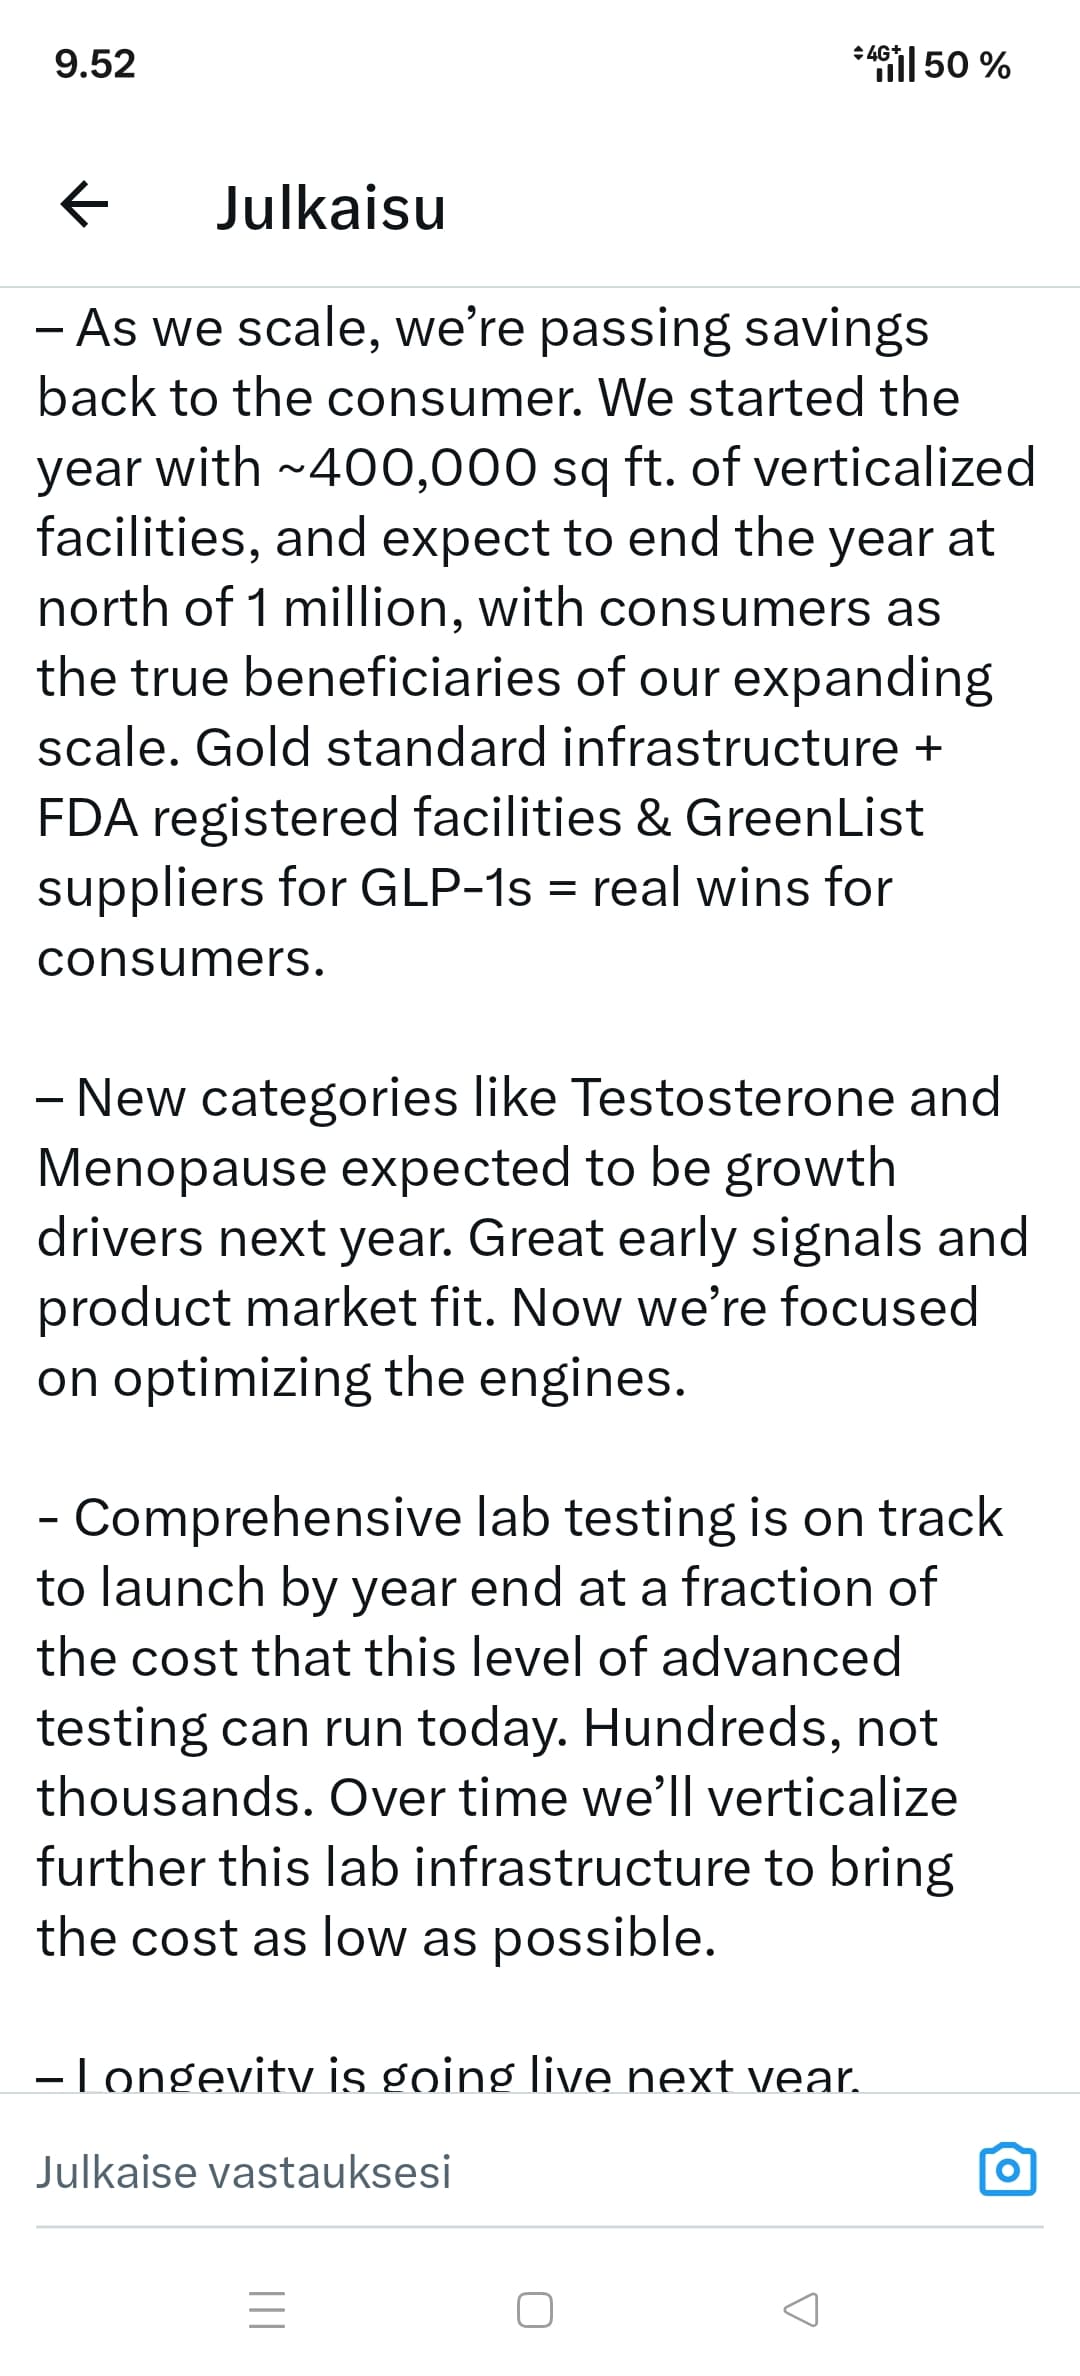

5 tykkäystä
Tämän mukaan tilaajamäärä nousi?
https://x.com/patientinvestt/status/1985454244309176737/photo/1
Jatkossa Medicare ja Medicaid vakuutusohjelmat korvaavat Lilyn ja Novon lihavuuslääkkeitä siten, että kuluttajalle jää 50 dollarin omavastuu kuukaudessa.
Valtava määrä kysyntää lisää lihavuuslääkkeiden osalta tulossa.
Mutta, miten Himsin yhteistyö ko. vakuutusohjelmien osalta? Oliko niin, että tähän saakka ei ole vielä yhteistyötä tehty? Nyt olisi ehkä painetta.
4 tykkäystä
Paine lienee Himsin puolella, kun nyt kuluttajien ei tarvitse ostaa halvempaa compounderia vaan saavat halvalla “oikeaa” lääkettä?
4 tykkäystä
Himsin “persnoidut” GLP-1:t eivät ole FDA:n hyväksymiä, joten eivät käsittääkseni edes voi kuulua Medicaren tai Medicaidin piiriin.
FDA:han on itse asiassa juuri varoitellut näiden Himsin ja muiden valmistajien knockoffien käytöstä, koska niiden turvallisuutta tai tehokkuutta ei ole verifioitu. Hankala siis nähdä, että Hims ainakaan noita personoituja painonhallintalääkkeitään saisi mitenkään ohjelmien piiriin.
7 tykkäystä