Foorumilla on jo ollut puhetta kyseisestä yrityksestä muutamassakin eri ketjussa, joten eiköhän pistetä myös oma ketju osakkeelle pystyyn.
Kyseessä on siis Hacksaw, Tukholmassa listattu online-uhkapeliyhtiö, joka keskittyy erityisesti slottien B2B-kehitykseen. Yrityksen suurin tulovirta muodostuu tällä hetkellä itse kehittämistään peleistä, mutta yrityksen mukaan tulevaisuudessa yksi mahdollisista tukijaloista on heidän RNG-alustansa (OpenRGS) kautta kumppani yritysten kehittämät pelit, joiden tuloista Hacksaw saa siivun itselleen.
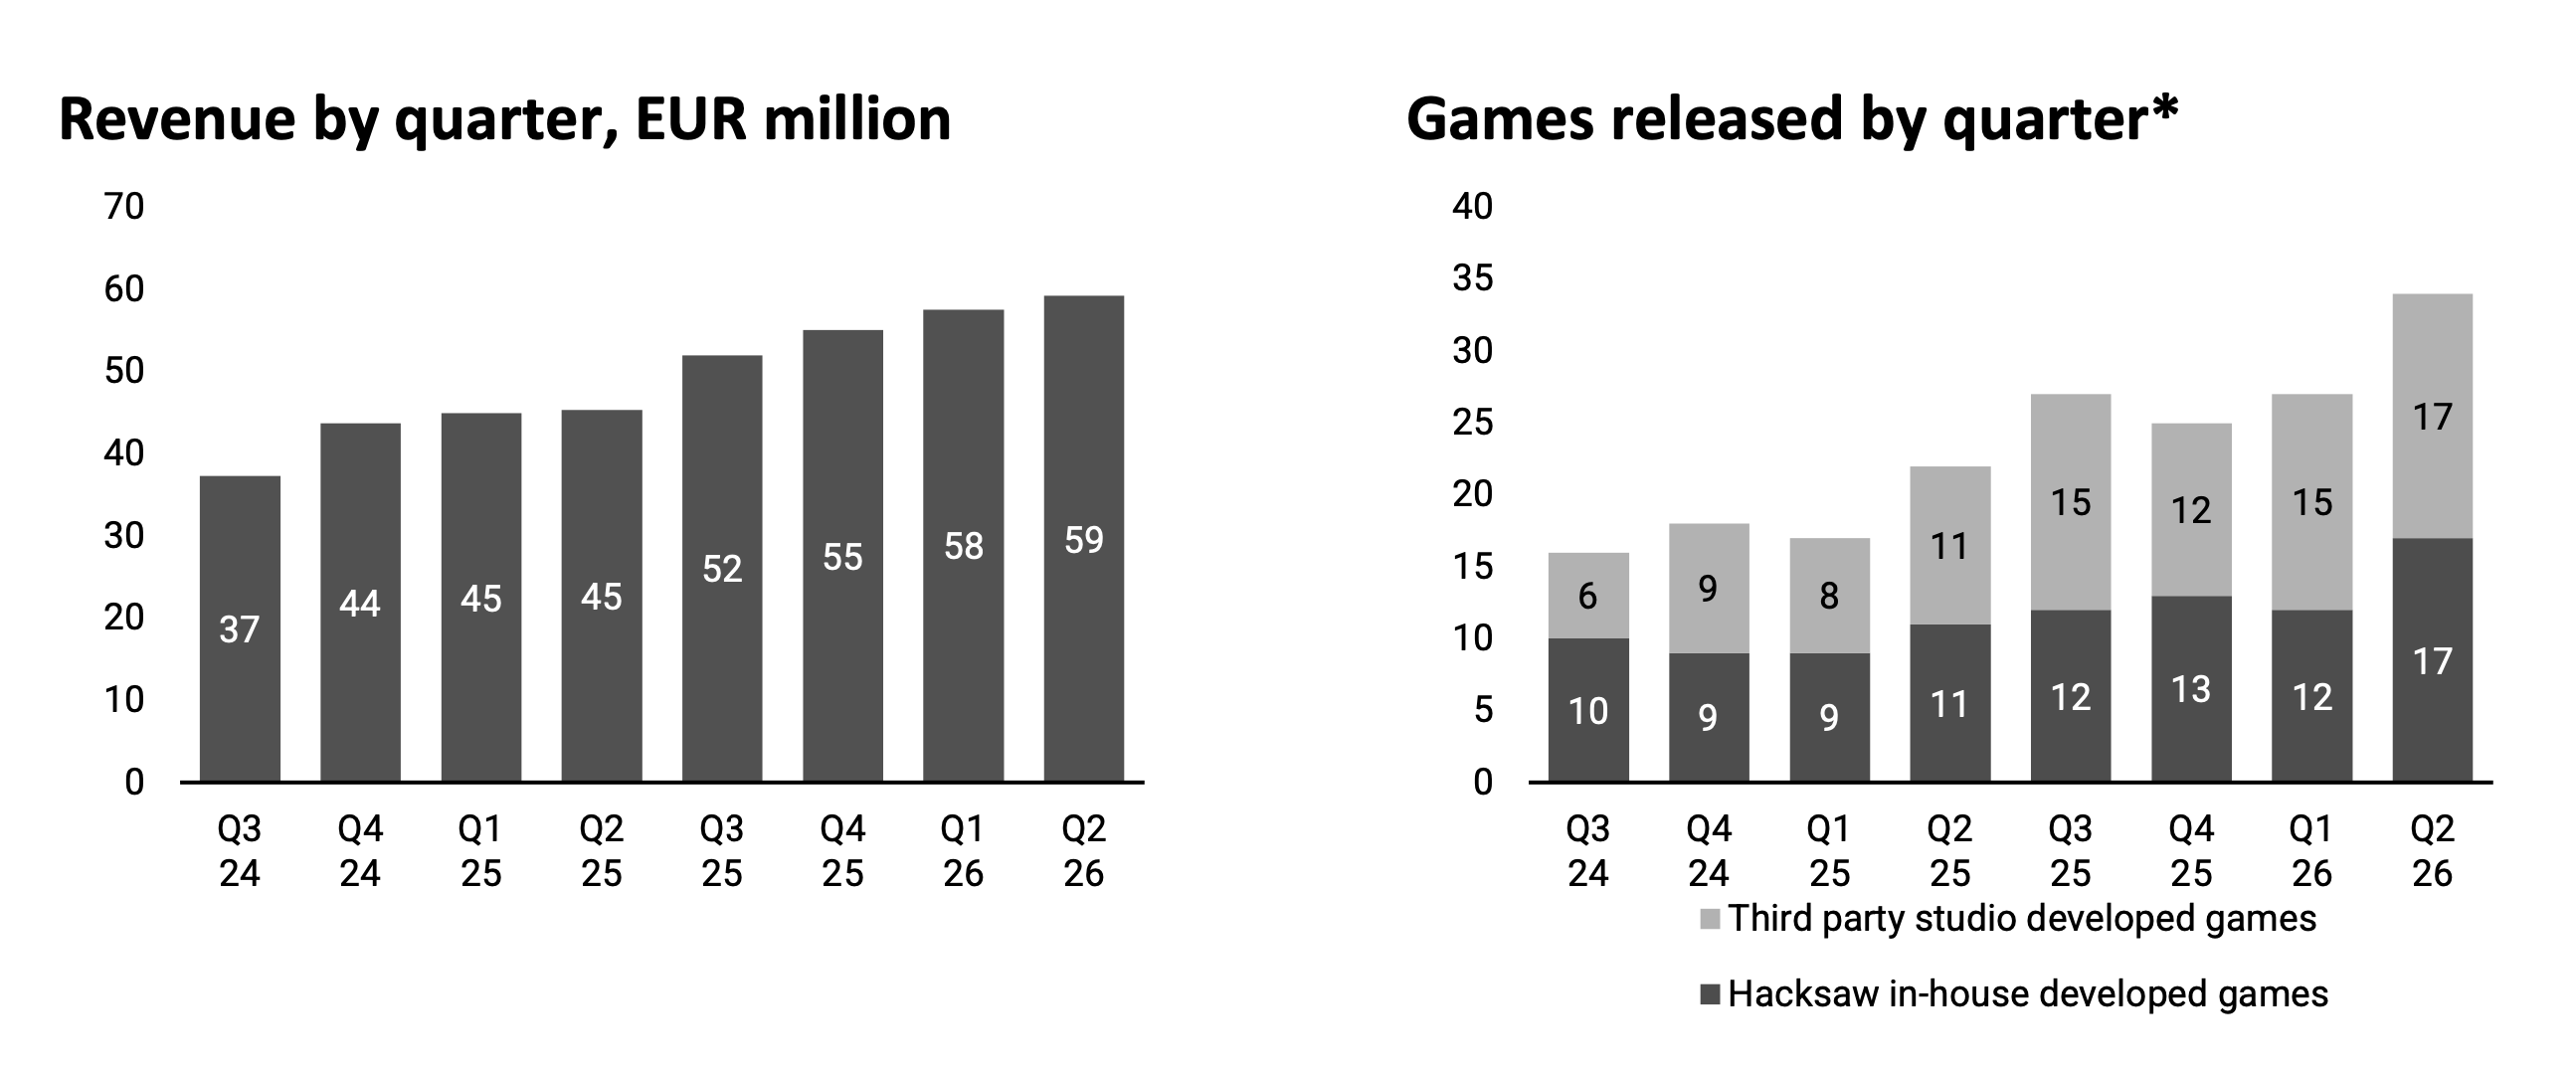
Hacksawin tavoite tällä hetkellä on julkaista 5 + 5 peliä kuukaudessa, eli 5 oman studion ja 5 RNG-alustan kautta julkaistua kumppaneiden peliä.
Yritys listautui noin 1,5 vuotta sitten, kesällä 2025. Silloin kasvu oli hyvinkin lupaavaa, ja vielä tällä hetkellä yrityksen pitkän aikavälin tavoite on ”kasvaa >30 % vuodessa”. Tämän päiväinen tulosvaroitus on kuitenkin runsaasti heikompi: Q3/26-tulos kasvoi ”vain” 11–12 % vuoden takaisesta. Onkin mielenkiintoista nähdä, päästäänkö takaisin 30 %:n tavoitteeseen vai hyytyykö kasvu. Toinen yrityksen ilmoittama tavoite on EBIT-% >80, johon ollaan päästy ja q3 negarissa se on ilmoitettu olevan 83%.
Koko iGaming-sektorin ennustetaan kasvavan melko reippaasti tulevaisuudessa, mikä helpottaa myös Hacksawin työtä.
Loppuun vielä mainintana, että yritys eroaa foorumilla tutusta Evolutionista olemalla huomattavasti pienempi (Hacksawin markkina-arvo noin 1,5 miljardia euroa tämän päivän kurssilaskun jälkeen ja Evolutionin noin 13–14 miljardia euroa) sekä Hacksawin keskittyessä vain slotteihin, kun taas Evolution panostaa enemmän live-peleihin.
Redeye on yhä optimistinen: (tosin huomautan, että Hacksaw käsittääkseni ostaa analyysit Redeyeltä, joten…)
Redeye expects growth to remain at 15-25 percent over the next two to three quarters, before subsequently recovering toward the company’s target of 30 percent from the second half of 2027.
Lisäksi itse katselin tulitikkuaskilaskelmalla, että 12kk:n rullaava tulos tekee nykykurssilla P/E:ksi vain 8-9 haarukkaa. Aivan kuin firmalle odotettaisiin törmäystä tiiliseinään.
Rahapeliala on vaikea, etenkin hehkutettu reguloitu markkina tuppaa yleensä tykkäämään verottamaan rahapelejä lisää. Meno voi olla välillä euforista ja välillä sitten otetaan isosti turpaan.
Lisäksi Brasilian kieltolaki iskee kai Hacksawiin kohtuullisen isosti, eikä laillisten pelien paluusta (tai kuuluvatko Hacksawin pelit niihin) ole takuuta.
Toimari yrittää tehdä damage controlia:
"“Growth in the third quarter of 2026 was more moderate than during our recent history. At the same time, we continue to expand our customer base through new signings and focus on extending our reach into additional markets with our existing customers. Our commercial momentum remains strong, and our development team is well positioned to continue delivering the quality content we are known for. We look forward to discussing the quarter in more detail in connection with our interim report that is expected to be published on 3 November 2026,” says Ana Vrabic Verdir, Group CEO at Hacksaw AB.”
Halpahan tämä on kertoimia katsomalla, mutta ymmärrän silti pettymyksen. Kasvun hidastuminen tuli pahasti puun takaa. q2 puhelussa ei ollut mitään indikaatiota siitä, että business ei kulje ihan entiseen malliin. Pudotus on aika merkittävä.
Pari poimintaa Q2 puhelusta (21.7.26)
Martin Arnell
Analyst
0:14:06
Okay. Thank you. If we look in Q3 now, where we are, you had this significant jump of revenue between Q2, Q3 last year of EUR 7 million, your comps are turning a bit tougher here. Do you still expect that the growth trend that you’re on here could continue in Q3, or is it fair to assume all else equal that we’re going to see growth slowing down a little bit in the Q3?
Mikael Rahm
Group CFO
0:14:41
We don’t really guide per quarter. I would say that our view is that the long-term our ambition is to grow by 30% or more. That’s still very relevant. As we’ve said before.
Hjalmar Ahlberg
Analyst
0:19:51
All right. Maybe a follow-up on Martin’s question. Don’t know if you can comment any further, but looking at the seasonality, maybe in H2 this year compared to last year, is there any difference there? Is that something you can comment on?
Mikael Rahm
Group CFO
0:20:05
It’s so hard to estimate seasonality. I expected Q1 to be a bit softer than it came in really strong. Overall in the industry, we see that the second half is higher than the first half, especially Q4.
Itsellä HACK ollut pitkään isoin omistus ja päädyin myymään Brasilia huhuihin (kerrankin hyvä ajoitus..) joten tullut seurattua tarkasti ja useampi scraper kerää dataa isoilta asiakkailta.
Itseäni pelotti tuo Q3 tulos sen takia, että Stakella (isoin asiakas, 13% vaihdosta 2025) hävittiin selvästi markkinaosuutta nyt kesän jälkeen kun uusi provider Valkyrie tuli turbovaihteella markkinalle isoimpien striimaajien boostaamana ja saavutti tosi nopeasti melkein Hacksawn pelaajamäärät, eli siis söi markkinaosuutta.
Positiivista on, että uusia ovia avataan koko ajan , mutta jossain kohtaa ne loppuvat ja pitää alkaa kasvattamaan markkinaosuutta olemassa olevilla asiakkailla.
Itse palaan omistajaksi jos Brasilian kielto kumotaan (ei todennäköistä tällä hetkellä, puhutaan pelkästä urheiluvedonlyönnin sallimisesta) tai hinta laskee liian houkuttelevaksi
Voitko jakaa dataa/linkit tänne? Itse mietin Brassien bannin jälkeen, että olisiko nyt aika laittaa Evo ja Hack laitaan. En laittanut, kun on kuitenkin “vain yksi” markkina ja TAM kasvaa siitä huolimatta. Hacksawn myynti ei ton Brassibannin takia sakannut, mutta olisiko Valkyrie selittävä tekijä? Tai en tiedä onko sakkaaminen oikea termi, kun se kuitenkin kasvoi hyvin, mutta kasvu hieman hidastui.
En ole koskaan edes kuullut Valkyriestä ja googlauksella se pyörii Staken enginen kautta yksinoikeudella. Varmastikin siellä jotkut influensserit painaa leikkirahaa nimenomaan sen peleihin ja sitä kautta vie oikeita pelaajia sen pariin, mutta tällä tuskin on sen laajempaa vaikutusta.
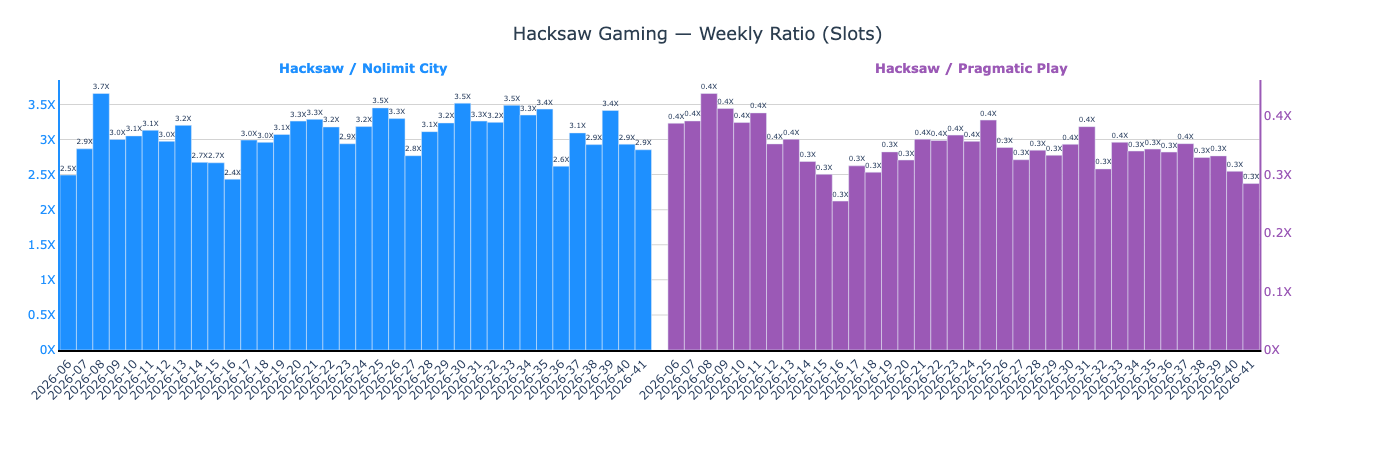
Data perustuu siihen mitä stake ilmoittaa (oletetusti krypto-operaattorit liioittelevat lukuja) niin olen keskittynyt seuraamaan enemmän suhdelukuja isoimpiin kilpailijoihin NLC ja Pragmatic. Aloitettu alkuvuonna niin ei ole vertailukautta.
Ei suurempia havaintoja pelaajamäärien kehityksessä suhteessa NLC, Pragmatic, heiluu molempiin suuntiin. Ensi vuonna kun vertailudataa viime vuodesta niin on hyödyllisempää katsoa.
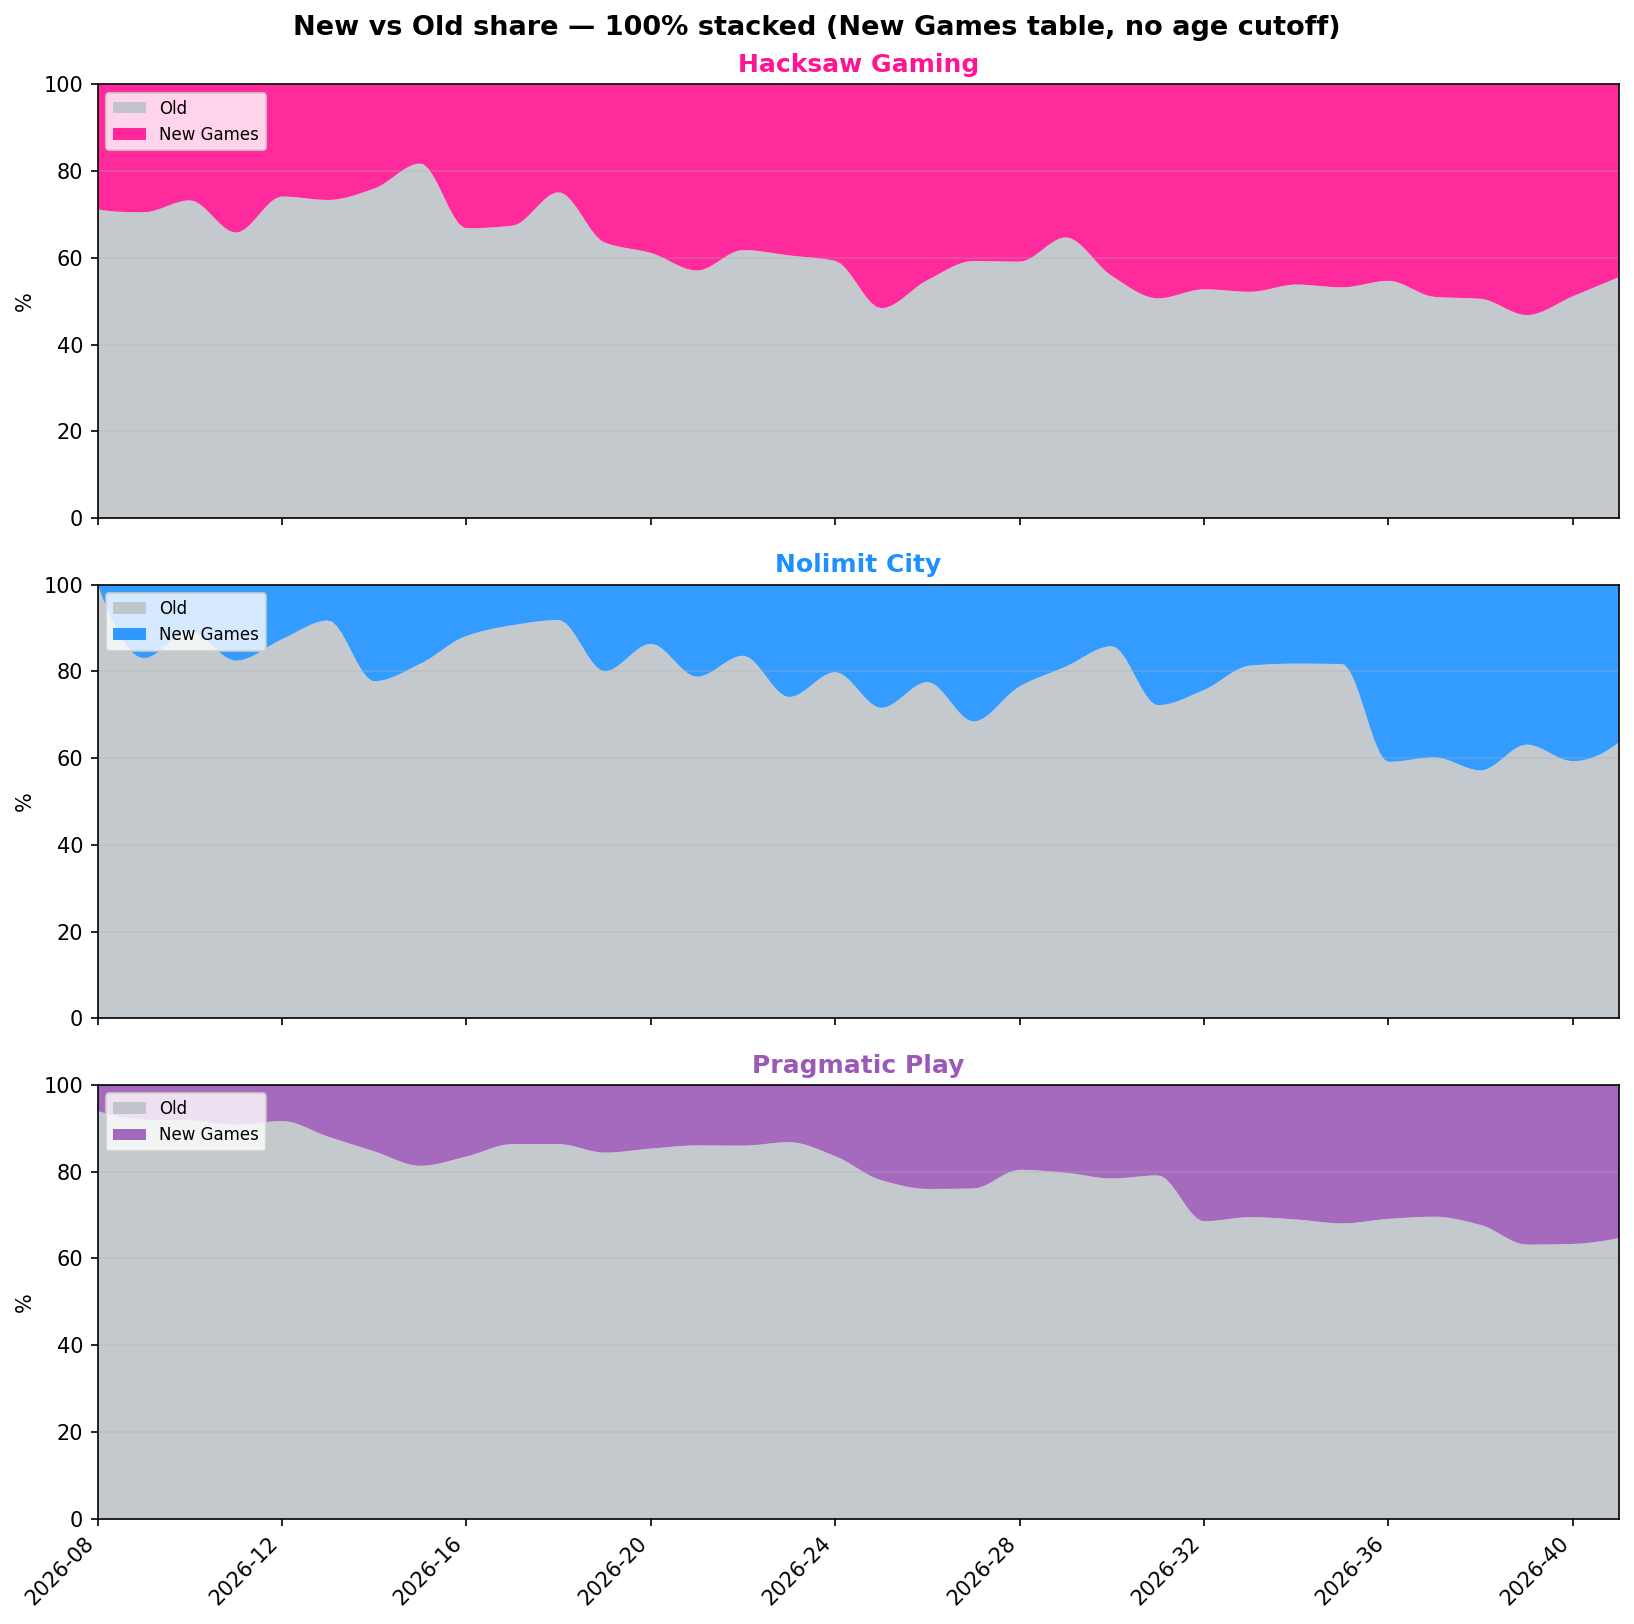
Uusien pelien merkitys Hacksaw:lle selvästi isompi suhteessa NLC/Pragmatic. Hacksaw puskee pelejä todella paljon enemmän ulos kuin NLC. Pragmatic ja Hacksaw strategia tuupata volyymia ulos kun NLC keskittyy enemmän laatuun.
Joo, puhtaasti Stakeen liittyvä. Aika epäeettinen case että striimaajat omistavat itse osuuden Valkyriesta ja sitten hypettävät sitä leikkirahalla, mutta tuntuu saavan ainakin pelaajia tuolla tavalla..
Avasin itse pienen position Hacksawiin nyt negarin jälkeen. Kuten täällä on mainittu, niin arvostus on todella maltillisella tasolla, liukuva 12kk PE 8-9 välillä ja osinkotuotto 8 % paikkeilla, vaikka firma on kasvanut kovaan tahtiin ja on velaton.
Jos Evolution on jonkinlainen verrokki, niin Hacksawn arvostus on edullisemmalla tasolla, vaikka Evo ei ole kasvanut viimeiseen pariin vuoteen. Mitä Hacksawn kasvu on jatkossa, niin on ainakin itselle mysteeri, mutta negarin jälkeinen reaktio tuntuu ylimitoitetulta, vaikka kasvu olisikin paljon maltillisempaa kuin 30 % vuodessa. Kannattavuus on aika äärimmillään, niin tulosparannukset on kasvun eri muotojen varassa jatkossa.
Omaa kokemusta Hacksawn tuotteista mulla ei ole, mutta Sijoitustiedon puolella JR, joka on hyvin perillä toimialasta, kommentoi, että pelit on graafisesti tyylikkäitä, laadukkaita ja tunnistettavia, mutta mitään erityistä vallihautaa Hacksawlla ei ole. Yllä olikin jo vähän avattu, mutta kilpailutilanteesta kuulisin mielellään täällä lisää. Tämä lienee yksi isoimmista riskeistä Hacksawn kohdalla.
Toimiala taitaa olla vieroksuttu, mikä myös selittää arvostustasoa osittain. En nopeasti löytänyt mistään miten Hacksawn liikevaihto jakautuu säädeltyjen ja harmaiden markkinoiden välille. Onko sitä sanottu missään? Vaikka ala kasvaa, niin regulaatiot eri puolilla maailmaa hankaloittavat sen arviointia.
Toimarikin oli vaihdettu jossain kohtaa ja johdon sitoutuminen on myös tarkemmin itsellä selvittämättä. Entä voiko Hacksaw olla potentiaalinen ostokohde kokonsa ja arvostuksen puolesta? Myös omien osakkeiden ostoja näkisin mieluummin osingonjaon sijaan.
"Hacksaw Group Launches B2B Prediction Markets Platform, Expanding Technology and Distribution Ecosystem
Prediction markets allow participants to trade on the likelihood of future events and outcomes across a wide range of categories"
Tämän myötä hacksaw laajentaa B2B toimintaansa tarjoamalla uuden alustan vedonlyöntiin nykyisille kumppaneilleen entisten slottien lisäksi. Ei ollut mitään mainintaa yritykseen kohdistuvista summista, mutta saman uutisen mukaan “Bernstein estimates that annual prediction market trading volumes could reach approximately $1 trillion by 2030 as adoption expands across new use cases and geographies.”
Jäädään odottamaan seuraavia tuloksia miteni homma lähtee liikkeelle ja niissä olisi maininta kehityksestä. Uskoisin, että Hacksawin nykyisen jo valmiiksi laajan jakeluverkoston kautta tuonkin alustan saa nopeasti levitettyä ympäri maailmaa. (En tiedä miten lisenssit vaikuttavat levitykseen, joten mielellään kuulisin muitakin arvioita!)
Tätä olen myös miettinyt. Hacksaw julkaisee pelejä hirveää tahtia. Osa on itse tehtyjä ja osa kumppaneiden tekemiä. Onko niillä jokin kilpailuetu? Onko OpenRGS:stä hyötyä asiakkaalle? En itse pelaa, joten noiden laadusta en osaa sanoa mitään. Oletan myös, että kasinoille tarjottavat pelit pitää jollain tapaa auditoida/todentaa, että ne toimivat kuten paikallinen regulaatio määrää? Pyysin Chatgpt:ltä markkina-analyysiä ja arviota Hacksawn toiminnasta. Hallusinointi alla:
"Hacksawin todelliset kilpailuedut Arvioin Hacksawilla olevan kolme merkittävää etua.
Ensimmäinen on erittäin tehokas tuotekehitys. Yhtiön moderni pelialusta tukee pelien kehittämistä ja jakelua pienillä lisäkustannuksilla. Q2/2026 aikana se julkaisi 17 omaa peliä ja 17 kumppanistudioiden kehittämää peliä.
*Toinen on OpenRGS-alusta. Muut studiot voivat kehittää pelejä Hacksawin teknologian päälle ja hyödyntää sen kaupallista jakeluverkostoa. Tämä kasvattaa tarjontaa ilman, että Hacksawin tarvitsee itse kehittää kaikkia pelejä. Q2:n lopussa alustalla oli 11 kumppanistudiota. *
*Kolmas on jo saavutettu jakeluverkosto. Hacksaw ilmoittaa pelejään olevan lähes 3 000 operaattoribrändin tarjonnassa yli 40 paikallisesti lisensoidulla markkinalla. Uudelle kilpailijalle näin laajan verkoston rakentaminen voi viedä vuosia. *
*Hacksawin kilpailuetua tukee myös näyttö yksittäisten hittipelien syntymisestä: sen Marlin Masters OG oli eGaming Monitorin elokuun 2026 aineistossa näkyvin edeltävien kolmen kuukauden aikana julkaistu uusi kasinopeli. *
Arvioni Hacksawista: OpenRGS on liiketoimintamallin lupaavin osa pitkällä aikavälillä. Jos Hacksawista kehittyy muiden studioiden keskeinen kehitys- ja jakelualusta, sen kilpailuetu voi muuttua selvästi pysyvämmäksi kuin pelkästään omaan pelituotantoon perustuva etu. Toisaalta tuore Q3-ennakkotieto on muistutus siitä, ettei erinomainen jakelu eikä korkea julkaisutahti takaa uusien pelien menestystä."
Maanantain negarissa minua eniten pelottaa se, että QoQ liikevaihto LASKI, vaikka edellisessä tulospuhelussa toimari sanoi, että H2 on yleensä parempi kuin H1. Tämä on (löytämieni lukujen perusteella) ensimmäinen kerta, kun Hacksawn liikevaihto on laskenut, eikä negari avannut syitä tarkemmin. Tiedotteessa oli perinteiset meriselitykset kuten pehmeä markkina ja kausivaihtelut " The revenue growth moderated during the period, reflecting softer market conditions and game performance that was lower than during Hacksaw’s recently reported periods. The nature of being in the content business means that Hacksaw’s performance will vary over different periods.".
Jos liikevaihtoa ei saada takaisin kasvu-uralle, niin sitten nykykertoimet ovat ansaittuja. Onhan tämä tällaisenaankin hyvä bondi-osake, kun tekee todella kovaa tuottoa ja maksaa isoa osinkoa. Mieluummin kuitenkin omistaisin compounderia. En tiedä onko johdolla yhtiökokouksen mandaatti ostaa omia osakkeita, mutta jos on, niin nyt olisi hyvä paikka.
Edit: on valtuutus ostaa omia 10% saakka. Nyt vaan ostot käyntiin pikavauhtia.
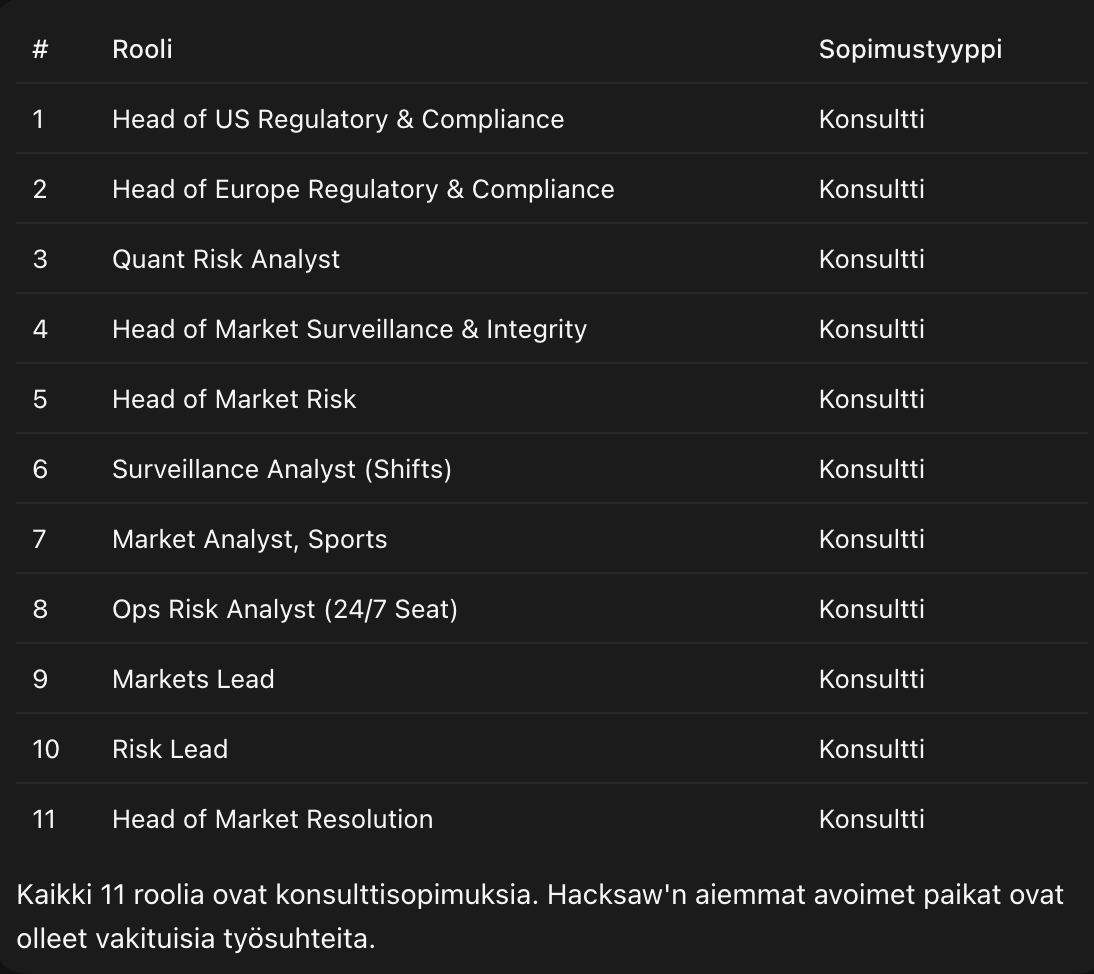
Siellä avattiin myös 11 uutta työpositiota (pelkkiä konsulttisopimuksia) tähän liittyen, eli lähetään ihan kunnolla. Mielenkiintonen avaus, en osaa ollenkaan arvioida potentiaalia
@Aloittelija ennustemarkkinoille suuntaaminen mielenkiintoinen uutinen. Ennustemarkkinat on selvästi nosteessa vaikkakin tässäkin hommassa regulaatio on monin paikoin epäselvää ja monissa maissa toiminta on todettu laittomaksi. Mutta onhan uudelle kasvavalle toimialalle laajentaminen kuluja kasvattamatta positiivinen uutinen.
Tutkin vähän lisää yhtiötä ja alla poimintoja, joita ei ole taidettu täällä mainita.
Redeyellä on toimarin videohaastattelu syyskuulta, siitä poiminnat:
Hacksawlla low single digits market share
Omien ostot riippuu yhtiön käteistilanteesta ja kurssitasosta, no nyt olisi paikka
Sijoittaa alan start-upeihin, Hacksawlle pieniä rahoja, startupeille merkittäviä
Regulaatiota ei nähdä riskinä vaan mahdollisuutena, tästä jäi vahva pöhinän maku suuhun. Pointti oli, että ovat koko ajan valmiudessa uusien markkinoiden auetessa.
Riskejä hajautettu sillä ettei mikään yksittäinen markkina ole yli 10% liikevaihdosta
Redeyen kirjoituksista riskejä
Pelikehityksen skaalautuvuus ja menestys ei ole taattua
Kannattavuuden lasku riskinä
Sirpaloitunut ala, jolla on paljon niin pieniä kuin suuriakin kilpailijoita
Regulaatioriskit olemassa, mutta tätä ei ole sen tarkemmin avattu missään
Redeyen kirjoituksista ja yhtiön Q2 raportista ja 2025 vuosikertomuksesta jäi muuten mieleen
Perustajat ovat edelleen isoja omistajia ja toinen vieläkin mukana tuotekehityksessä
Hallitus ja johto omistavat 8%. Tämä kylläkin henkilöityy Frédéric Herziin, jolla on lähes 7% omistus. Nykyisellä toimarilla vain 38 000 osaketta 2025 vuosikertomuksen mukaan
41 markkinaa (Q2 40 + Alberta sen jälkeen), 150+ asiakasta, suurin peli 14% liikevaihdosta
2025 10 suurinta asiakasta 44% liikevaihdosta
Eurooppa 55%, Aasia 22%, Amerikat 20%
Eihän @Odetus mainitsema Q2 puhelu anna kauhean hyvää kuvaa johdosta. Muutenkin vähän samat fiilikset, että ammutaan pelejä ulos haulikolla ja katsotaan mitkä lähtee lentoon. Luulisi, että laatu korvaisi määrän, mutta enhän mä noista mitään tiedä ja yhtiön sisällä tiedetään. On koko keississä kysymysmerkkejä, suurimpana kasvun jatkuminen, mutta kyllä hinnoittelusta tulee vähän fiilis että onko tässä nyt jotain mitä en tajua.
Vai että laajentavat ennustemarkkinoille? Tuohan on peiteltyä vedonlyöntiä ja regulaatioriski valtava. Jenkeissä ala on voidellut Trumpin kaverit ja ovat saaneet viime aikoihin asti laajentua. Vedonlyöntifirmat ja isot liigat (nfl, nba, ym.) ovat käyneet vastaiskuun ja saaneet oikeudessa voittoja. Nyt asiaa ollaan viemässä korkeimpaan oikeuteen asti.
Voiko joku selittää miten “prediction markets” eroaa esim Betfairin vetopörssistä, jossa talo ottaa komission vain välistä? Onko kyse siitä, että voi lyödä vetoa mistä vaan asiasta, ilman että sitä on reguloitu? Betfairilla on kuitenkin urheilut, big brotherit, politiikat ja ties mitkä.
edit: herra isä minkä näköinen sivusto betfair on nykyisin. Olen siellä itse pelannut joskus 20 vuotta sitten ja miten voi sivusto näyttää vielä sitäkin huonommalta. Ei ihme että nämä Polymarketit vieneet markkinat.
En ole asiantuntija, mutta suunnilleen noin. Jostain syystä ala on ollut Trumpin hallinnon suojelussa. Liekö syynä se, että noi toimii usein kryptoilla ja suvulla isot sijoitukset niissä?
Joo itsekkin hieman makustellut tuota, niin vaikea nähdä aitoa potentiaalia tossa. Ennustemarkkina vaatii isoa volyymia että se toimii ja siellä on jo pilvin pimein operaattoreja (Kalsi, Polymarket, Draftkings yms..) puhumattakaan tosta Odetuksen mainitsemasta regulaatioriskistä..
Varmaan samasta syystä kaikki työilmoitukset tohon liittyen on konsulttipohjasia niin voi saman tien leikata kaiken pois jos homma kusahtaa.
Kyseessähän ei ole suora vetojen tarjoaminen yksityishenkilöille, vaan alustan tarjoaminen kasino-operaattoreille. Business to business, ei business to customer.
Tämä nimenomaan luo sitä skaalautuvuutta kun sama alusta lähtee kerralla kaikille hacksawin asiakkaille. Numeroita joudutaan vielä odottamaan, mutta tässähän saadaan kilpailua edellä mainituille yrityksille ilman suuria jatko panostuksia.
Lisättäköön vielä, että tuo alusta toimii maailmanlaajuisesti eikä pelkästään Jenkeissä.
Näin se on. Niin ne rng ja slotitkin ovat b2b liiketoimintaa. Tämä ennustemarkkina on eri regulaation piirissä/osittain reguloimatonta, joka lisää siihen liittyviä riskejä. Sen takia olen itse skeptinen tuon suhteen. Käy helposti kuten Evolla, että harmailta markkinoilta tulee hyvää kasvua, kunnes se katoaakin alta.