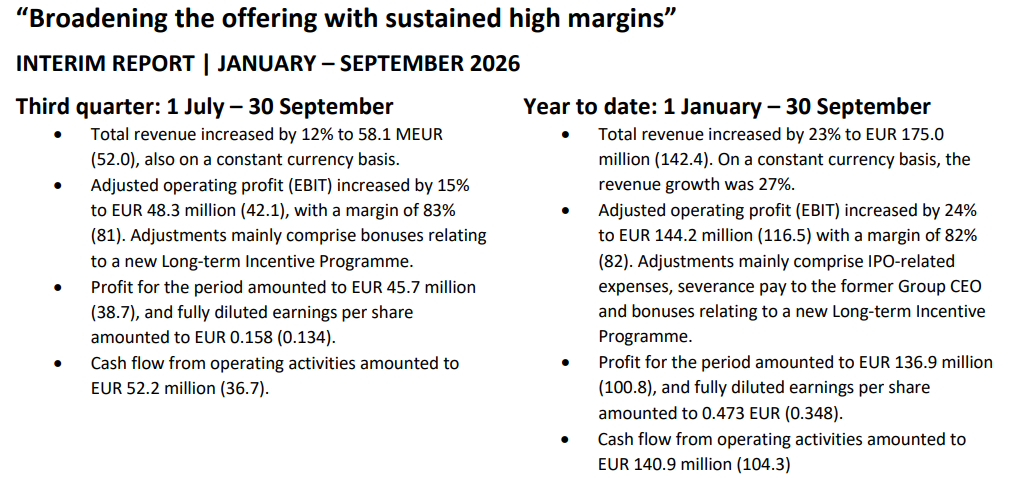
Sitähän se tarkoittaa. Ajattelin ensin, että kurssireaktio on aivan ylimitoitettu, koska negarissa kirjoitettiin kasvun vain hidastuvan, mutta siinä jätettiin sanomatta, että liikevaihto laski QoQ. Ehkä liiketoiminta on oikeasti kausiluontoista, mutta negarissa ennustetaan huonoja aikoja ainakin 9 kk eteenpäin? Ja edellisessä puhelussa H2 sanottiin olevan yleensä parempi kuin H1. Ts. syy on kilpailu, eikä kausivaihtelu?
Second quarter: 1 April – 30 June
“Total revenue increased by 31% to EUR 59.3 million (45.4). On a constant currency basis, the revenue growth was 33%.
Adjusted operating profit (EBIT) increased by 31% to EUR 48.4 million (37.1), with a margin of 82% (82). Adjustments mainly comprise IPO-related expenses and severance pay to the former Group CEO.
Profit for the period amounted to EUR 45.7 million (32.0), and fully diluted earnings per share amounted to EUR 0.158 (0.111).
Cash flow from operating activities amounted to EUR 43.1 million (26.9).”
Q3 2026 negarista:
“Total revenue for the period is expected to be approximately EUR 57.5 million to EUR 58.5 million (Q3 2025: EUR 52.0 million), an increase of approximately 11 to 12 percent compared to the corresponding period in 2025. The adjusted operating profit (EBIT) for Q3 is expected to be approximately EUR 48 to 49 million (Q3 2025: EUR 42.1 million), with an adjusted operating margin (EBIT margin) of approximately 83 percent (Q3 2025: 81 percent)”
Hacksaw aloittaa 20 miljoonan euron omien osto-ohjelman, jonka se toteuttaa seuraavan 3 kk aikana. Tällä hetkellä ulkona olevia osakkeita on 289 195 987 kappaletta, ja nykykurssilla tuo 20 miljoonaa euroa olisi ~3.7 miljoonaa osaketta.
Ripeällä aikataululla aikoo tuon toteuttaa, mutta mikäs siinä kun kurssi on alhainen!
Liikevaihdon kasvuhan ei tosiaan päätä huimannut +12 %, mutta on se silti kaksinumeroista. Jos Q4 tulos on saman suuntainen niin vapaan kassavirran tuotto on 13 % luokkaa tältä vuodelta tällä kurssilla. P/E 8 pinnassa. En tiedä onko sitten kallis vai halpa 12 % kasvulla esimerkiksi. Veikkaan nousupäivää, toki melkein 10 % on jo pohjilta tultu.
Yksi syy karhuiluun on tässä Q-o-Q liikevaihdon lasku huolimatta pelien julkaisutahdista. Jos jää väliaikaiseksi, niin halpaa on. Toisaalta tuskin johto olisi antanut negaria yhden kvartaalin takia.
Q3 raportin jälkeen omat ajatukset ovat hiukan karhuuntuneet. Brassit meni kiinni lokakuun alussa ja muistaakseni maan osuus Hacksawn liikevaihdosta oli 8 % 2025 ja oletettavasti samaa luokkaa myös sen jälkeen. Lisäksi toimari myönsi kommenteissaan, että vaikka pelattujen kierrosten määrä kasvoi 19%, niin pelien tuottama liikevaihto laski vuodentakaisesta. Alkuvuonna tehdyt strategiamuutokset eivät toimineet ja palataan takaisin vanhaan suuntaan, mutta tässä menee kuukausia ja sillä aikaa kasvu sakkaa. Omien ostot on ehdottomasti positiivista, vaikka puhutaan melko pienistä määristä.
Kuuntelin myös Q3 puhelun töiden ohella eli jotain saatto mennä ohi tai ymmärtää väärin. Alkuun toimari vetosi alan pehmeän markkinakehityksen osasyynä kasvun hidastumiseen, mutta CFO taisi myöntää myöhemmin, että pääosin syy oli kuitenkin Hacksawn suorituskyky. Uudet pelit ei ole olleet niin tuottoisia ja strategiamuutos ei ole toiminut. Analyytikoiden kysymysten aikaan hirveää kiemurtelua Q4 odotuksista, eikä tj myöskään sanonut suoraan kuinka kauan odottavat vaikeuksien jatkuvan, vaan kaikki riippuu siitä miten pelaajat ottavat muutokset vastaan. Omia ostettuja osakkeita ei tulla mitätöimään, vaan käytetään mihin niitä olikaan tiedotettu käytettävän. Ennustemarkkinoista kuittasivat vain, että yrittävät myös jenkkeihin saada luvat. En ole montaakaan puhelua elämässäni kuunnellut, mutta oli kyllä melkosta jargonia monilta osin.
Yllättävän neutraali reaktio kurssiin, mutta arvostus on jo valmiiksi edullinen/pessimistinen. Ehkä nyt raportoidut haasteet vahvistavat sitä, että pelejä tehdessä on keskitytty enemmän määrään kuin laatuun. Ravistelin hihasta ja Q4 voisi odottaa jotain 55-60 m€ liikevaihtoa ja 43-47 m€ nettotulosta, ottaen huomioon Brasilian tippumisen ja muut yllä mainitut asiat. Tämän jälkeen viimeiset 5-6 kvartaalia olisi poljettu suunnilleen paikallaan. Toisaalta Redeye ennustaa 62 m€ liikevaihtoa ja 47 m€ nettotulosta, ja ne varmasti ovat mua pätevämpiä.
Hacksaw ei tietääkseni ole maakohtaista liikevaihtoa ikinä kertonut, mutta 2025 vuosikertomuksessa “Americas” on aika tarkkaan 20 % liikevaihdosta. Pidän tuota arviotasi aika korkeana, mutta mahdollisuuksien rajoissa.
Twitterin uhkapeliasiantuntijat ovat tosin olleet sitä mieltä, että Brasilian vaikutus Hacksawiin on maltillinen, sillä uhkapelien pelaamiseen kokonaisuutena tuo kielto tuskin vaikuttaa kauhean paljoa ja Hacksaw on yhtä läsnä myös harmailla markkinoilla. Puhelussa toimari sanoi “not a big market for us, not material revenue impact”.
Mitä tulee kiemurteluun niin tuo on mielestäni aika yleistä, typerät analyytikot hakevat sisäpiiritietoa ohjeistuksen muodossa, vaikka yritys on päättänyt sitä olla tarjoamatta. Kurssi kyllä ottaisi varmasti lisäosumaa, jos Q4:ssä liikevaihto olisi matalampi kuin Q3:ssa.
Yritin löytää tuohon Brasilian osuuteen lähdettä, mutta en siinä onnistunut. Eli vaikuttaisi, että muistan asian väärin. 2025 vuosikertomuksesta löysin, että Etelä-Amerikan osuus oli kuitenkin 78,8 % koko Amerikan liikevaihdosta (31,9 m€ vs. 40,5 m€). En nyt tähän hätään ehdi kaivaa missä kaikissa maissa Hacksaw on Etelä-Amerikassa, mutta noiden lukujen perusteella voi tehdä arvauksia Brasilian osuudesta liikevaihtoon.
Harmaiden markkinoiden osuus on myös kysymysmerkki ja hyvä nosto, joten voi olla että arvioni Q4:sta on melko pessimistinen.
Analyytikoilta tuli mun mielestä hyviä kysymyksiä eikä kaikki ollut ohjeistuksen kalastelua. Mutta ymmärrän kyllä, että jargon on pörssiyhtiöiden toimareiden haastatteluissa yhtä vahvasti läsnä kuin urheilijoiden vastaavissa. Kaikesta huolimatta vastaukset olisi mun mielestä voinut olla vähän vakuuttavampia tai edes jämäkämpiä.