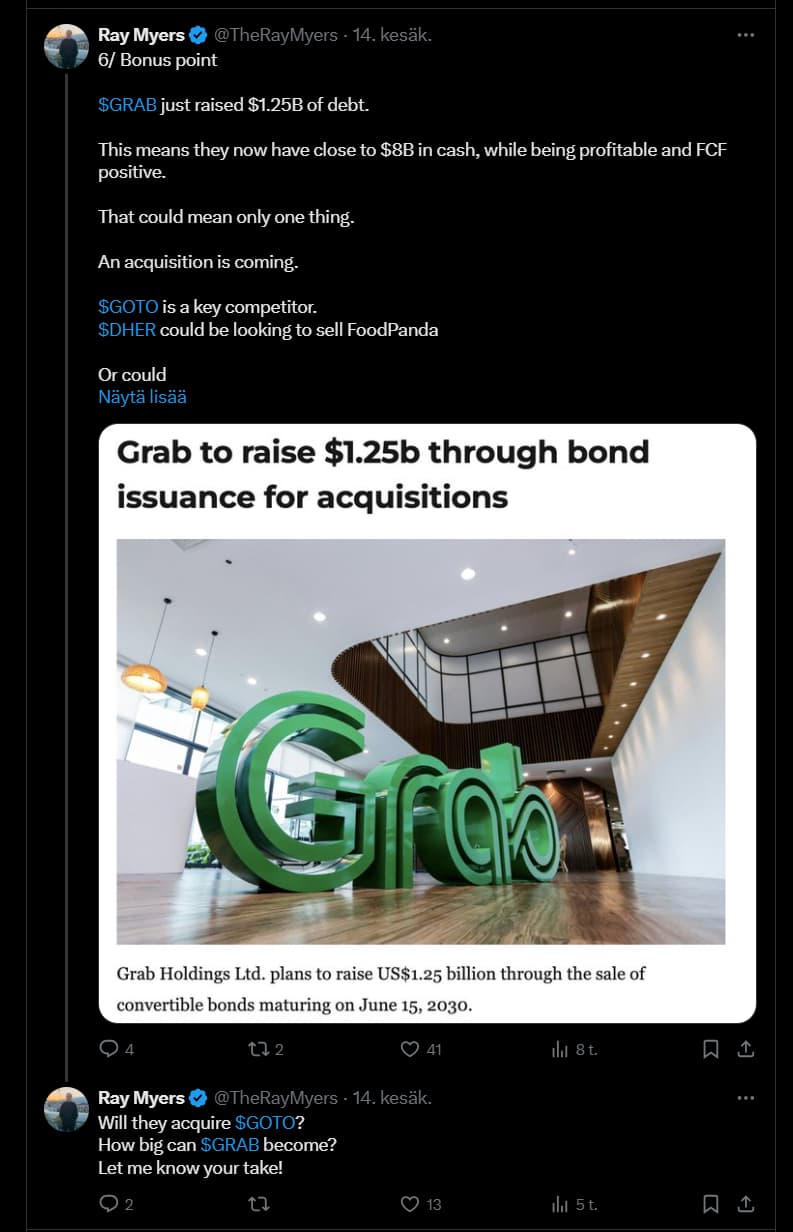
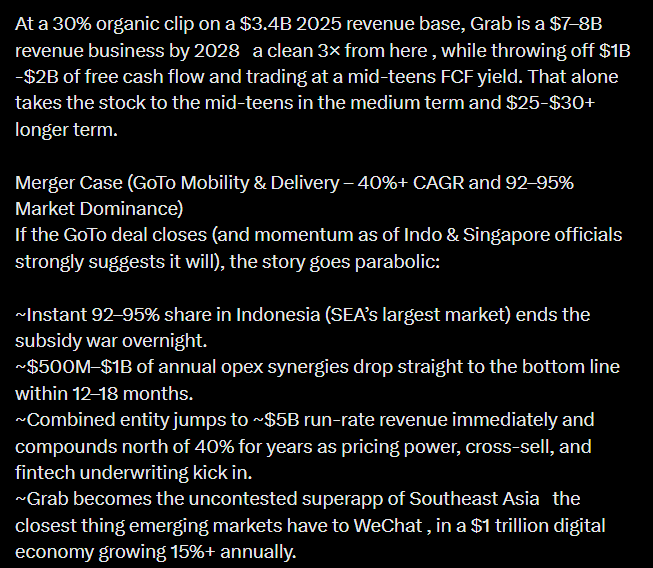
Grab förhandlar om ett lån på 2 miljarder dollar för att köpa indonesiska GoTo Group.
Det så kallade brygglånet skulle ha en löptid på 12 månader, men förhandlingarna är fortfarande i ett tidigt skede. Detta förvärv kan vara en av Sydostasiens mest betydande teknikaffärer.
Nedan finns en artikel som diskuterar att Grab nu har en kassa på 7,5 miljarder dollar och vad de tänker göra med den. En relativt lång och omfattande text, men inte särskilt svår att förstå… även om jag fortfarande kan missförstå något.
Enligt artikeln kan företaget vara på väg att göra stora drag, t.ex. genom att köpa upp konkurrenter eller expandera i Sydostasien. Texten diskuterar särskilt en möjlig jätteaffär med indonesiska GoTo samt andra potentiella förvärvsobjekt.
Texten går även igenom alternativ inom matleverans- och fintech-området samt risker, såsom utmaningar med reglering och integration.
En ganska intressant översikt över vad Grab kan tänkas använda sin kassa till. Jag kan själv inte bedöma hur realistiska och/eller förnuftiga idéerna i texten är. I mina ögon verkade det vara en ganska klok text.
I tråden berättas det att det håller på att utvecklas till en superapp i Sydostasien, som erbjuder taxi-, mat-, dagligvaru- och försäkringstjänster samt finansiella lösningar.
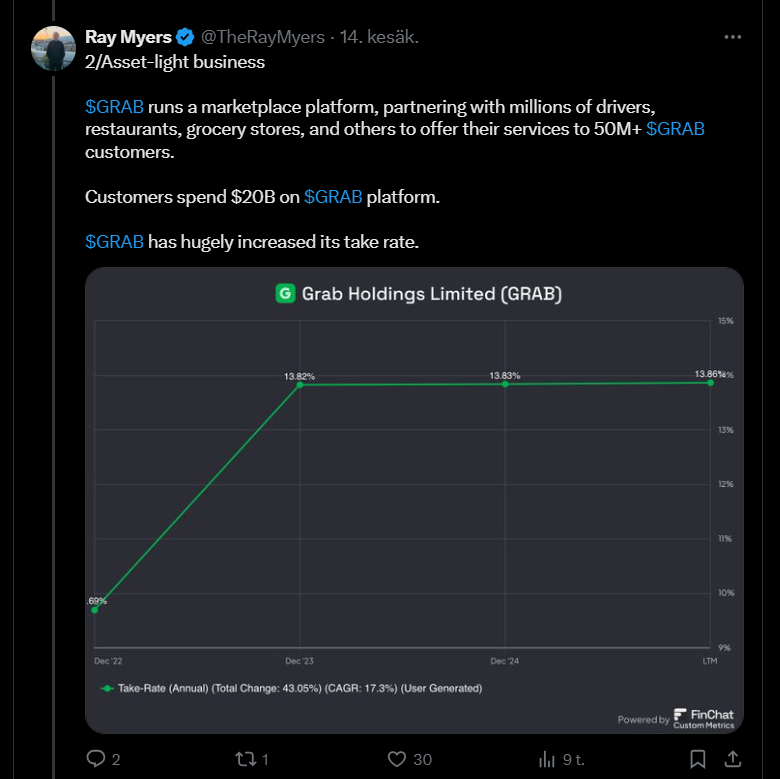
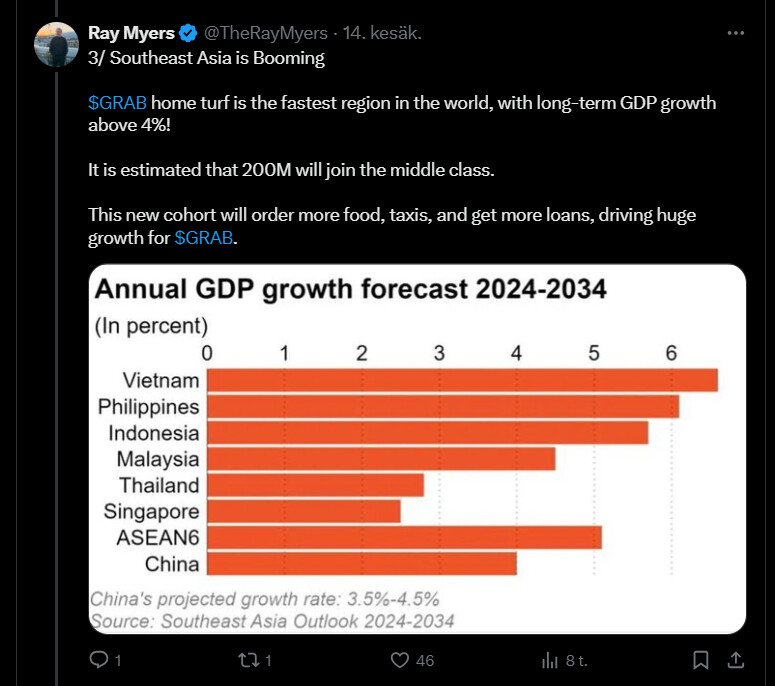
Företaget arbetar med en lätt modell i samarbete med miljontals partners. Plattformen omsätter 20 miljarder dollar årligen. Företagets så kallade “region” växer snabbt, och medelklassen expanderar, vilket ökar efterfrågan.
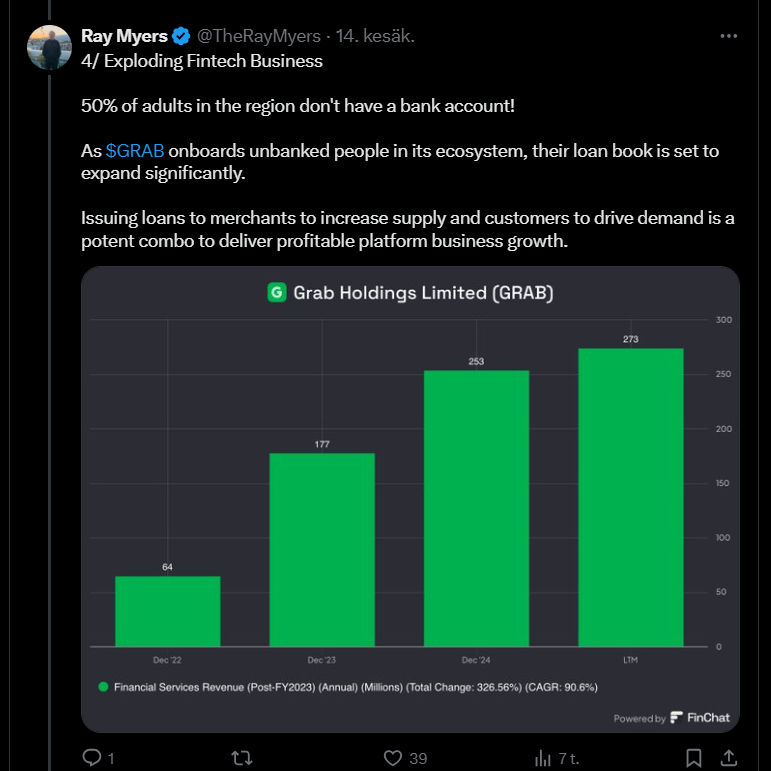
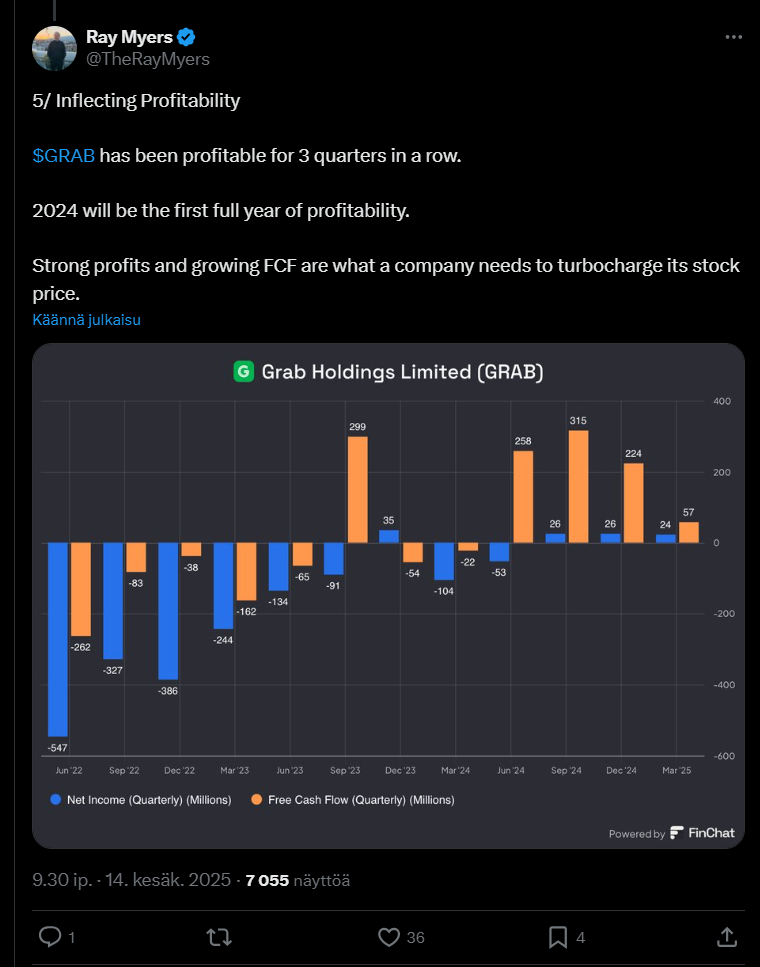
Grab utnyttjar också den stora obankade befolkningen genom att erbjuda lån och betaltjänster, dessutom har företaget varit lönsamt tre kvartal i rad.
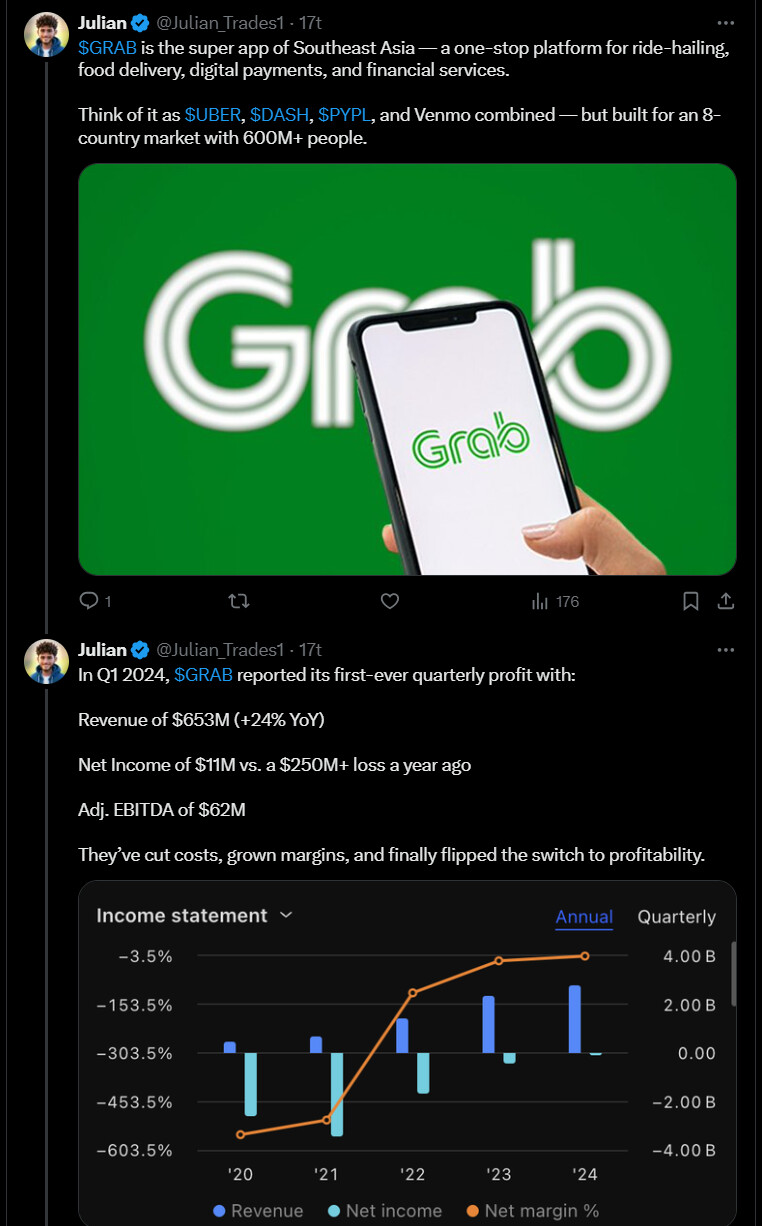
Nedan finns en tråd om Grab, till stor del bekant grundläggande information och sedan twittrarens egna åsikter. Tråden berättar bland annat hur företaget just har blivit lönsamt, växer snabbt och verkar på enorma, växande marknader.
Twittraren ser uppenbarligen det som en undervärderad långsiktig investering.
WeRide Secures Strategic Equity Investment from Grab, Partners to Deploy Robotaxis and Autonomous Shuttles in Southeast Asia
… The investment is part of a strategic partnership between both companies to accelerate the deployment and commercialisation of Level 4 Robotaxis and shuttles in Southeast Asia, and reflects a shared vision to seamlessly integrate WeRide’s autonomous vehicles (AVs) into Grab’s network to enhance service and safety levels.
…
Grab’s investment is expected to be completed by the first half of 2026, subject to customary closing conditions and WeRide’s preferred timing. It supports WeRide’s growth strategy to expand its commercial AV fleet in Southeast Asia and advance AI-driven mobility.
Detta har redan överenskommits tidigare i mars -25
This expanded partnership builds on a Memorandum of Understanding signed in March 2025, where WeRide and Grab committed to exploring the technical feasibility, commercial viability, and job creation potential of AVs in the region.
Här finns det redan en del diskussion om Grab, men jag länkar ändå min pitch om företaget. Den går inte särskilt djupt, men jag tycker att det är en ganska bra första inblick om det känns som att företaget inte riktigt öppnar sig.
Innehållet var mycket intressant att lyssna på gällande kartornas realtidsegenskaper och hur GRAB har utvecklat sin egen hårdvara för bud så att Asiens föränderliga kartdata och information kan förmedlas till alla (nästan i realtid), bl.a. lokal nederbörd och dess intensitet kan fås från bilarnas vindrutetorkares hastighet. Rekommenderas att lyssna på.
Som en anekdotisk observation är Grabs konkurrenter, den gula Be och den turkosa Vinfast eltaxi, starkt närvarande åtminstone i Saigon och i en annan vietnamesisk stad, vilket förstås delvis beror på stark branding. Av Grabs branding återstår främst bara mörkgröna mopedhjälmar som inte riktigt sticker ut i stadsbilden. För bara några år sedan använde Grabs förare också företagets västar, precis som Be:s förare gör idag.
Grab har alltså absolut ingen monopolställning nu och förmodligen inte heller i framtiden. Åtminstone vietnameserna verkar vara ivriga att konkurrensutsätta tjänster för att spara en liten slant. Nåja, även undertecknad finländsk lantis har gjort sig skyldig till det ett par gånger…
En twittrare lyfter fram hur Uber har lyckats vända sin verksamhet från en enorm förlust (över 8 miljarder dollar) till en enorm vinst (kanske närmare 9 miljarder i år).
Han tror att Grab kommer att göra samma trick härnäst, eftersom dess EBITDA är på väg (eller åtminstone ser ut att vara) rejält på plus under de kommande åren. Åtminstone har Grab varit och är för närvarande trovärdigt, så varför skulle det inte lyckas med samma sak som Uber, och ännu bättre…
Grab Rapporterar resultat för tredje kvartalet 2025
Intäkterna ökade med 22% jämfört med föregående år (YoY), eller 17% på konstant valutabasis, till 873 miljoner dollar under tredje kvartalet 2025, drivet av tillväxt inom våra segment On-Demand och Finansiella tjänster.
On-Demand GMV ökade med 24% YoY, eller 20% YoY på konstant valutabasis till 5,8 miljarder dollar, underbyggt av stark YoY-tillväxt i On-Demand MTU:er och det totala antalet On-Demand-transaktioner med 16% respektive 27%, samt en YoY-ökning av On-Demand GMV per MTU på konstant valutabasis.
De totala incitamenten uppgick till 585 miljoner dollar under kvartalet. On-Demand-incitamenten som andel av On-Demand GMV ökade med 21 baspunkter YoY men förblev oförändrade kvartal över kvartal (QoQ) på 10,1% då vi fortsätter att driva adoptionen av våra produkterbjudanden inom Mobilitet och Leveranser.
Rörelseresultatet under tredje kvartalet var 27 miljoner dollar, en förbättring med 65 miljoner dollar YoY, främst drivet av ökade intäkter, förbättringar i justerade EBITDA-marginaler och disciplinerad kostnadshantering.
Periodens resultat var 17 miljoner dollar, en förbättring med 2 miljoner dollar YoY, främst på grund av positivt rörelseresultat och lägre inkomstskattekostnader, delvis motverkat av lägre finansiella nettointäkter för perioden.
Justerad EBITDA var 136 miljoner dollar för kvartalet, en förbättring med 46 miljoner dollar YoY från 90 miljoner dollar under föregående år, då vi ökade On-Demand GMV och intäkter, samtidigt som vi förbättrade lönsamheten på en Segment Justerad EBITDA-basis.
Regionala företagskostnader2 för kvartalet var 95 miljoner dollar, en ökning jämfört med 88 miljoner dollar under föregående år och 92 miljoner dollar under andra kvartalet 2025, men förbättrades YoY och QoQ som en procentandel av intäkterna då vi ökade verksamhetens operativa hävstång.
Bruttokassalikviditet3 uppgick till 7,4 miljarder dollar vid slutet av tredje kvartalet, jämfört med 7,6 miljarder dollar vid slutet av föregående kvartal och 6,1 miljarder dollar under föregående år. Nettokassalikviditet4 var 5,3 miljarder dollar vid slutet av tredje kvartalet, jämfört med 5,7 miljarder dollar vid slutet av föregående kvartal.
Netto kassaflöde från löpande verksamhet var 127 miljoner dollar under tredje kvartalet 2025, ett ökat utflöde på 464 miljoner dollar YoY, med högre kassaflöden ut från kundinsättningar i bankverksamheten och högre kassaflöden ut relaterade till våra utlåningsverksamheter, vilket delvis motverkades av bättre rörelseresultat. Justerat fritt kassaflöde var 203 miljoner dollar under kvartalet, en förbättring med 54 miljoner dollar YoY, och 283 miljoner dollar på rullande 12-månadersbasis, en förbättring med 185 miljoner dollar YoY. Förbättringar i justerat fritt kassaflöde drevs av ökad lönsamhet och starkare fokus på rörelsekapitalhantering.
Redigering: Enligt min åsikt är detta en positiv fortsättning för Grab, marknaden förväntade sig mer och eftermarknaden är -6%. Anledningen till detta är förmodligen att kassaflödet är negativt och det totala kassaflödet försämrades, men är detta helt förväntat med tanke på tillväxten?
Ganska bra siffror enligt mig. Man måste ha tålamod med detta, saker händer inte på ett ögonblick. Svårt att bedöma när saker och ting börjar hända så att det verkligen syns. På längre sikt gillar jag detta också på grund av den regionala diversifieringen och avsikten är att köpa upp till en 5% vikt. Jag har ännu inte fått känslan att detta redan nu är ett ”måste-ha” och jag sålde en gång min initiala position för att jaga bättre avkastningspotential och återvände igår ifall siffrorna skulle visa sig vara betydligt över prognoserna.
Det som oroar mig mest är storleken på kassan, vilket har diskuterats tidigare i kommentarerna och artiklarna ovan, med GoTo nämnt som exempel. Jag förstår inte riktigt varför de inte köper tillbaka sina egna aktier om det är så lätt att få in pengar.
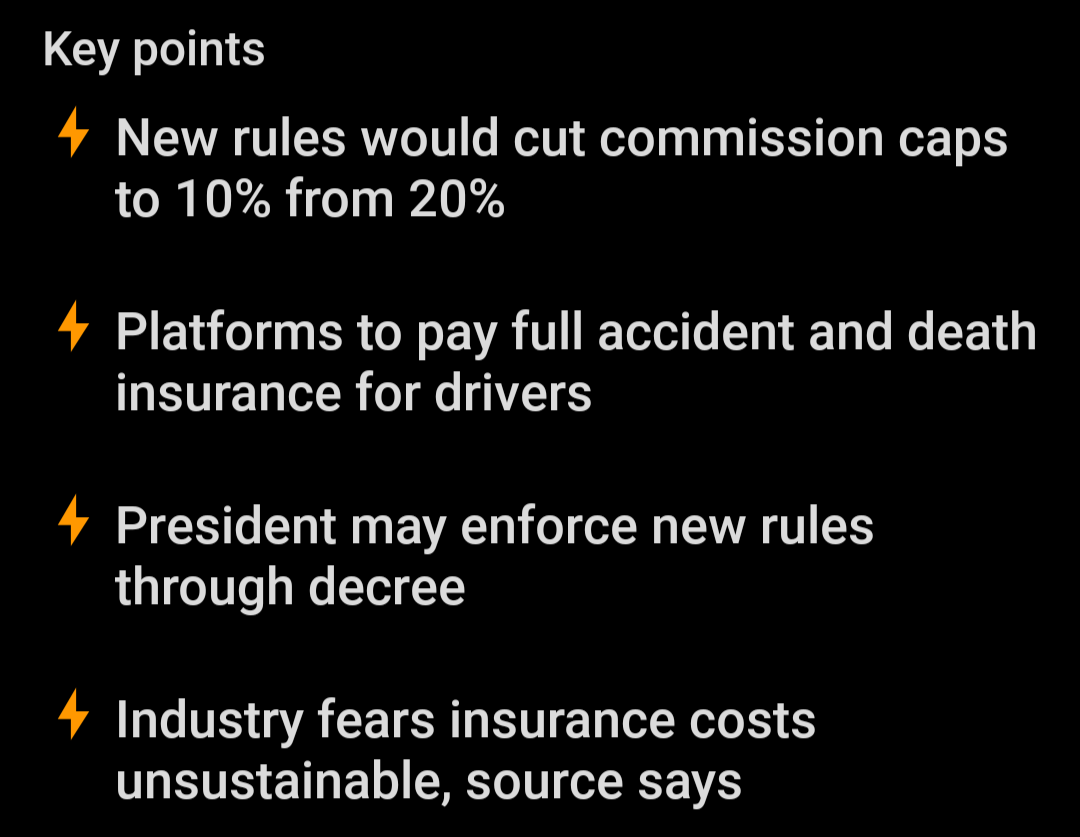
I tweeten nedan står det att Indonesiens president Prabowo pressar Grab och Goto att säkra matbudens och förarnas jobb samt att stoppa priskrigen.
Presidentens mål är hemlandets bästa och stabilare marknader. I tweeten dras slutsatsen att detta skulle kunna förbättra Grabs lönsamhet. Konkurrenten Goto har fortfarande kämpat med sin olönsamma tillväxt.
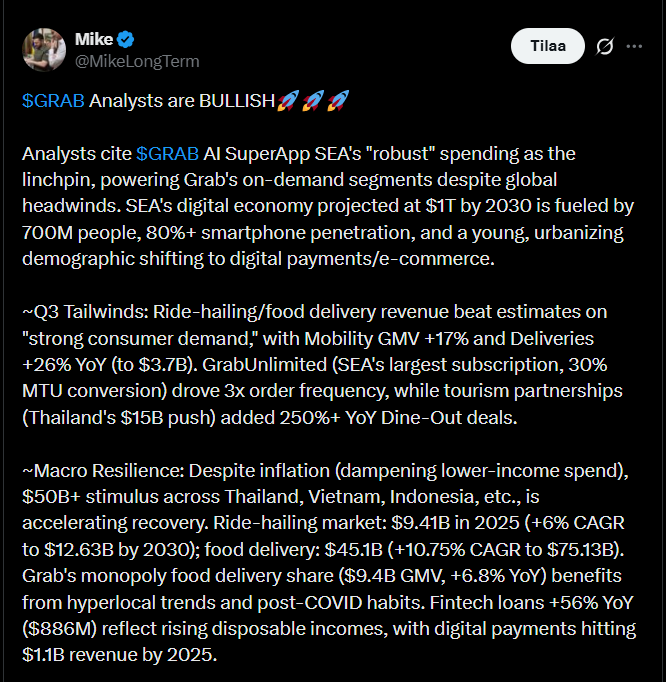
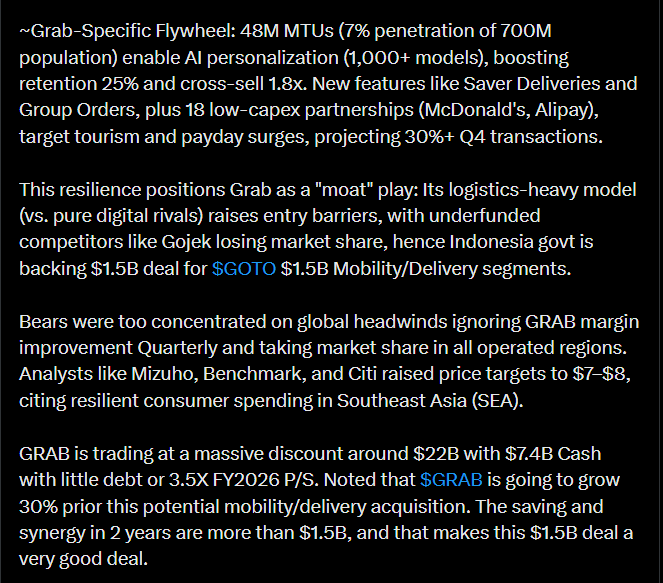
Enligt tweeten nedan fortsätter Grab i Sydostasien med en stabil tillväxttakt; användningen av åk- och mattjänster har ökat, och digitala betalningar har stigit. Regionens unga, snabbt uppkopplade befolkning upprätthåller konsumtionen, och efterfrågan stöds även av att vardagstjänster finns i samma app.
Tweeten nämner också att Q3:s starka siffror och återhämtningen inom turismen stärkte utsikterna. På marknaden betraktas Grab fortfarande som en strukturellt stark aktör, vars marknadsposition och lönsamhet förbättras stadigt, även om makromiljön runt omkring förblir föränderlig.
Hälsningar från Vietnam! Är på en tre veckors resa och Grab har använts flitigt både för skjutsar och matleveranser. Man ser lite av konkurrenternas försök, särskilt i mindre städer (under en halv miljon invånare). Nästa vecka är det sedan Thailandsdelen som står på tur. Jag äger inte den aktuella aktien. I Hua Hin, Thailand just nu, syns inga av Grabs konkurrenter egentligen. I hotellets minibuss till stranden presenterade någon fransman en app med orden “billigare än tuk tuk”. Jag jämförde en resa på cirka 220 km Hua Hin-Bangkok, det blir ungefär samma som med en vanlig taxi.
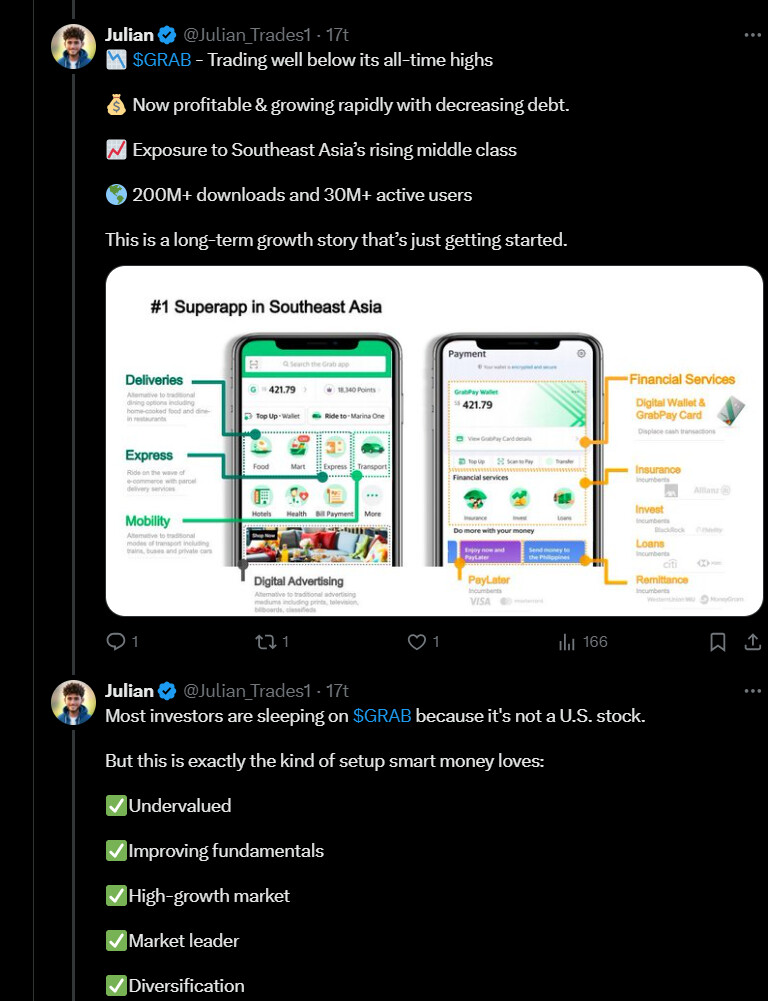
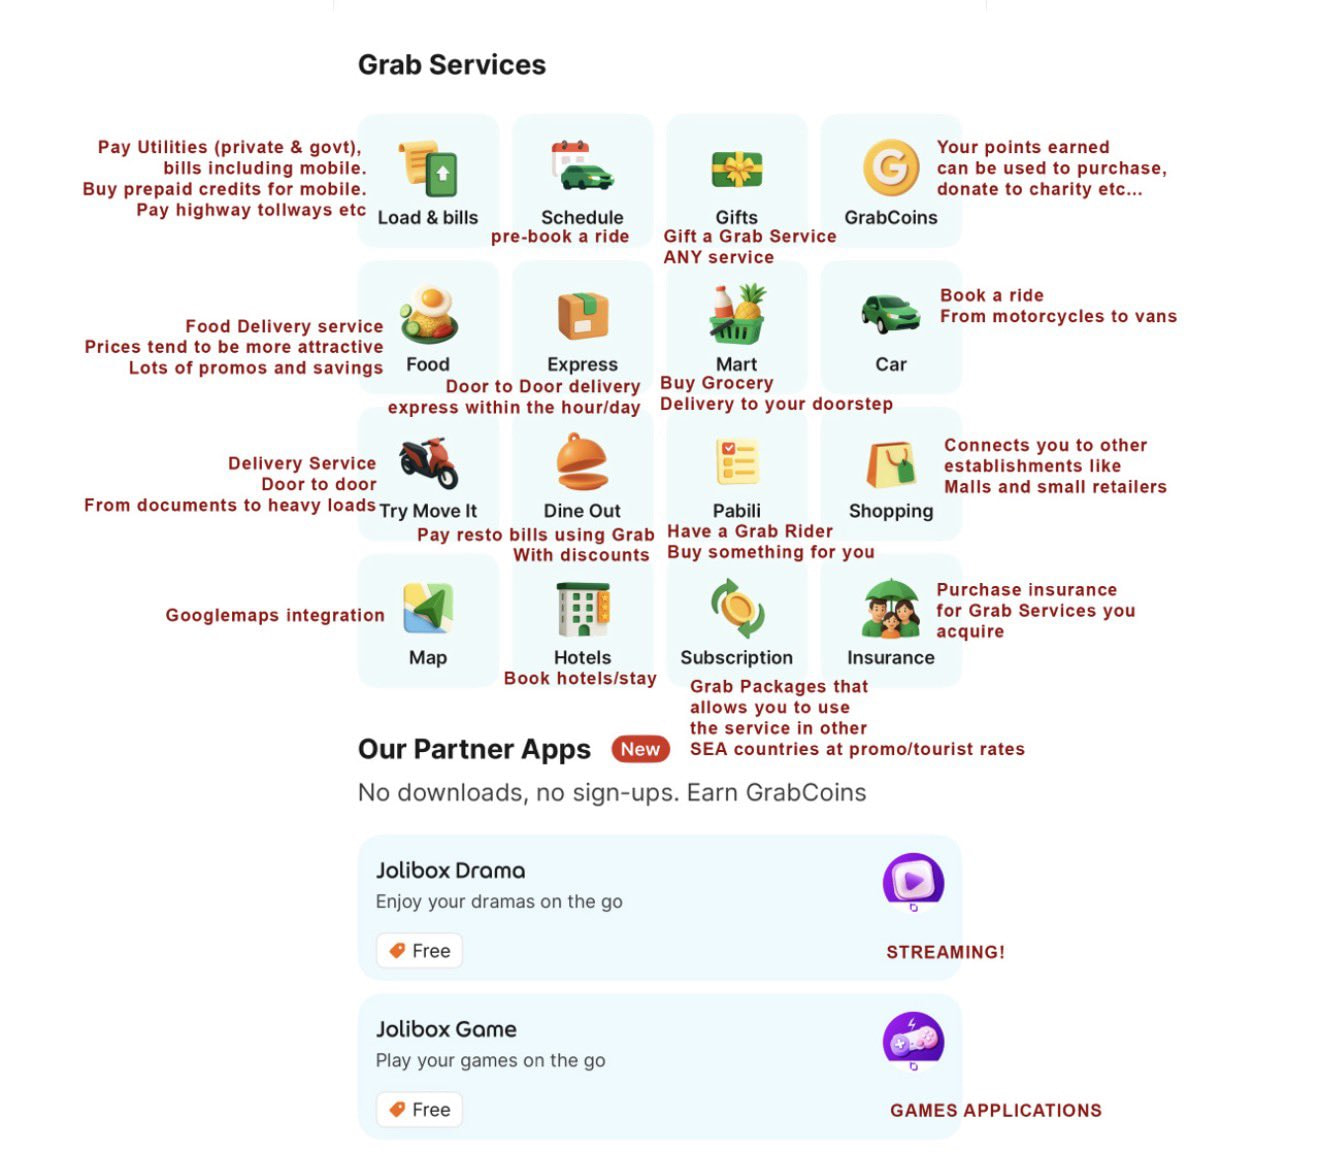
Enligt tweeten underskattar marknaden Grab eftersom den bara ses som en mat- och skjutsapp, trots att den är en så kallad ”superapp” i Sydostasien, men det är kanske lätt hänt även för oss som följer bolaget att man glömmer bort dess mångsidighet.
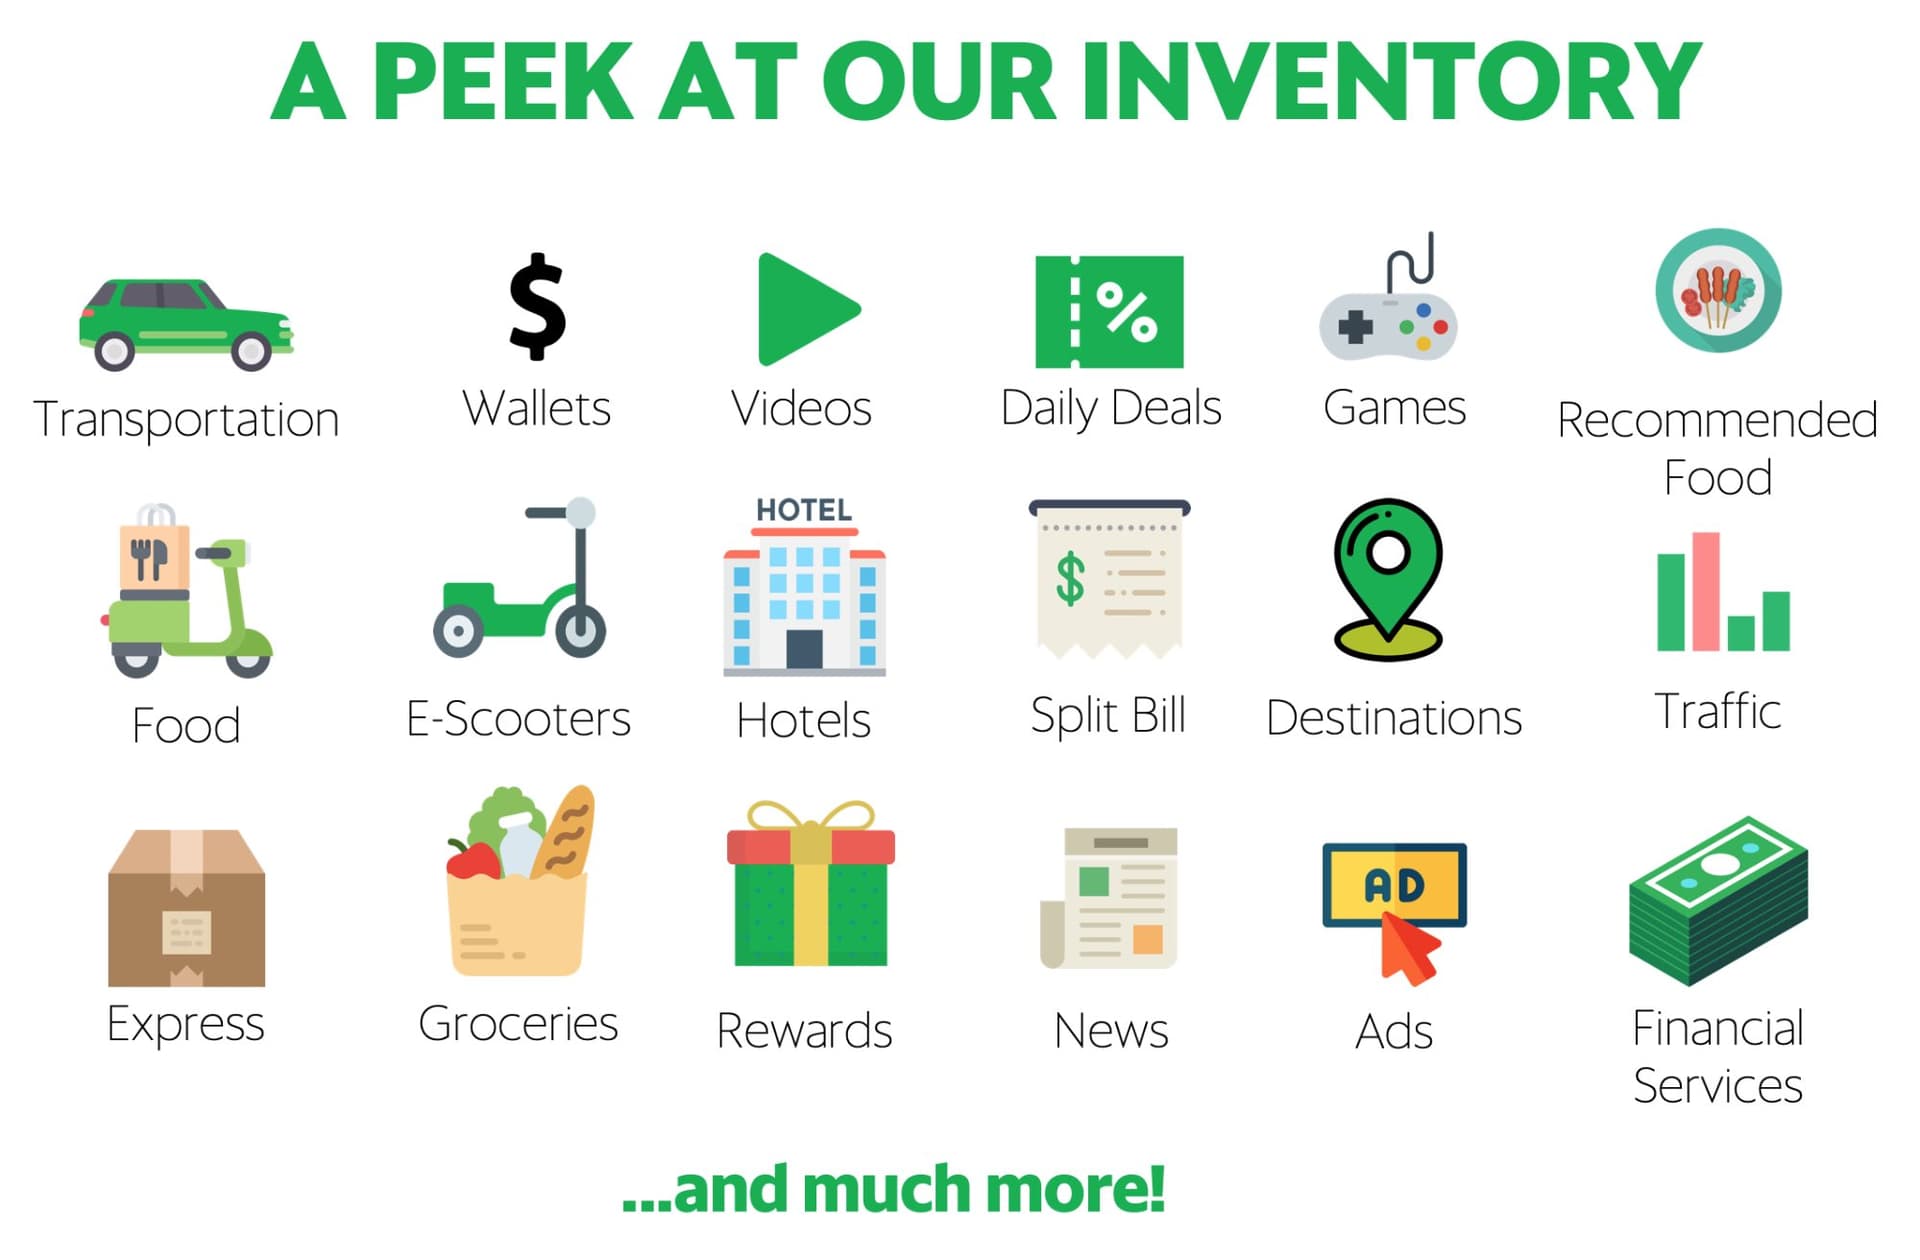
Bilden i tweeten visar väl denna redan nämnda mångsidighet hos Grab. Bolaget erbjuder faktiskt även betalning av räkningar, shopping och leveranser, försäkringar, hotell och utöver dessa även exempelvis partnerappar, det vill säga appar som fungerar via Grabs app.
Detta omfattande så kallade ”ekosystem” kan göra bolaget mer värdefullt än vad som allmänt antas, så huvudpoängen i tweeten är väl att aktien kan vara felvärderad.
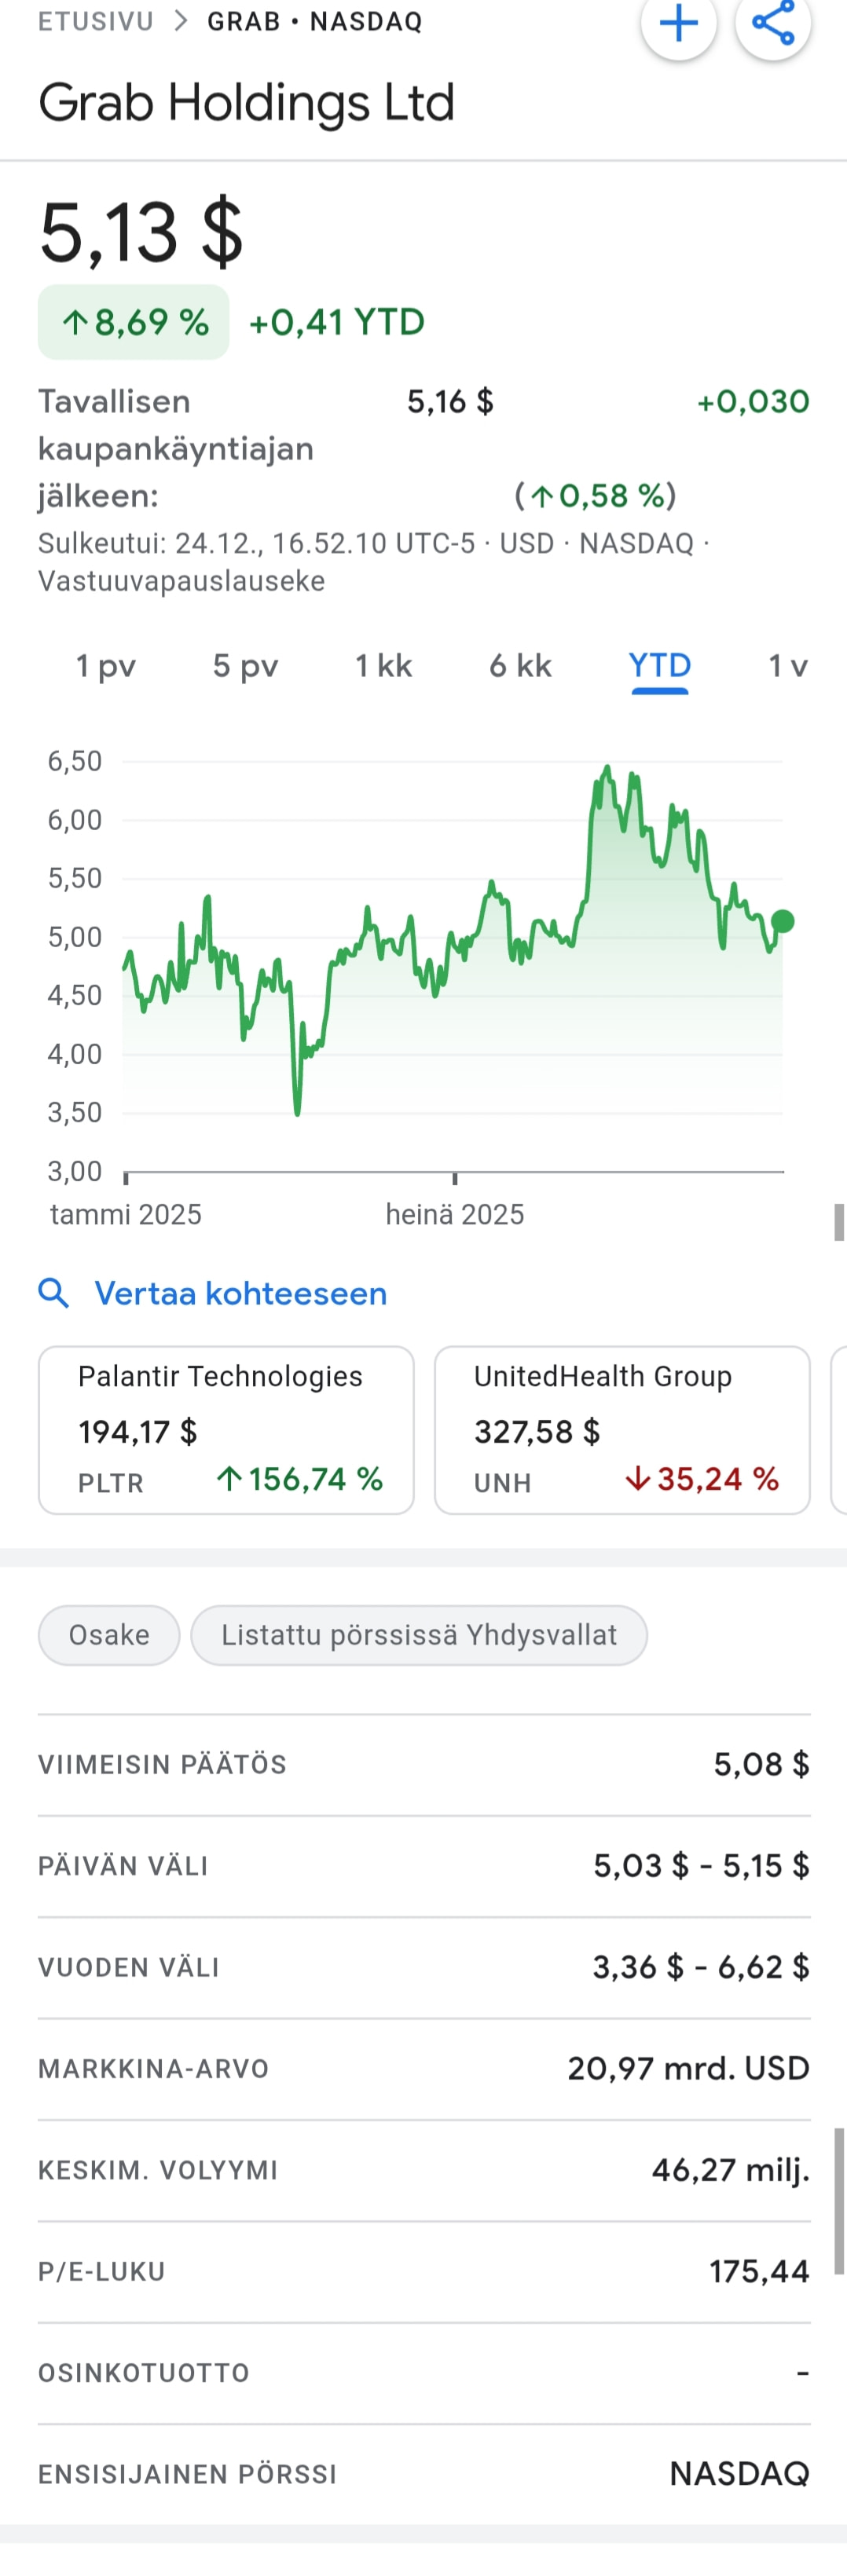
Intressant faktiskt. Jag har använt appen på resor tidigare och den har fungerat helt okej. Det gick dock inte att beställa mopedtaxi i Filippinerna. AI:n uppgav att forward P/E ligger på cirka 50–60. Lutningen för omsättning och EBITDA får vara ganska brant mot nordost för att man ska investera i det här skedet.
Grab har drivit tillväxt på bekostnad av lönsamhet under lång tid. Under det senaste året har bolaget legat på ett litet plus varje kvartal. P/E är i detta fall inte det bästa måttet för värdering. Det gäller snarare för mer mogna bolag. Grab är också på väg dit efter tillräckligt många tillväxtår, när tillväxtinvesteringarna minskas så att mer blir kvar på sista raden att dela ut.
Här finns mer omfattande läsning om Grab för övrigt:
Relaterat till det tidigare, skribentens kommentar:
2025 markerade också det första året där Grab har varit lönsamt i varje kvartal. Från att ha bränt upp till 1 miljard dollar per kvartal till att nu vända till vinst har det inte varit en lätt resa. Vi befinner oss nu i ett scenario där Grab försöker balansera tillväxt med lönsamhet. För mig som investerare är det en idealisk situation. Det innebär att Grab kan välja att vrida på kranen för lönsamhet när som helst, vilket kommer att leda till en otrolig vinsttillväxt och efterföljande omvärderingar.
Jag lägger till en punkt som lätt underskattas från ett europeiskt perspektiv: Grabs verksamhetsområde har cirka 700 miljoner människor, och uppskattningsvis saknar ytterligare ~150 miljoner internetanslutning. Denna ”offline → online”-övergång är fortfarande en stor tillväxtmotor.
Baserat på min egen reseerfarenhet i Sydostasien är telefonen ett viktigt vardagsverktyg för många, och man blir lika beroende av mobilanvändning som i väst. Nya digitala tjänster anammas snabbt när de underlättar livet. När miljontals människor lyfter sig ur fattigdom mot medelklassen blir telefon + internet ofta en del av den första ”basutrustningen” – och Grab gynnas eftersom varumärket är välkänt och nätverkseffekten sänker tröskeln för att testa (vännerna använder det redan).
Grab gynnas också indirekt av turismen, och regionen har några av världens mest populära turistländer som Thailand och Indonesien. Var och en kan göra sin egen bedömning av om turismvolymen i regionen kommer att mattas av i framtiden (exklusive chocker som pandemin). Själv tvivlar jag på det.
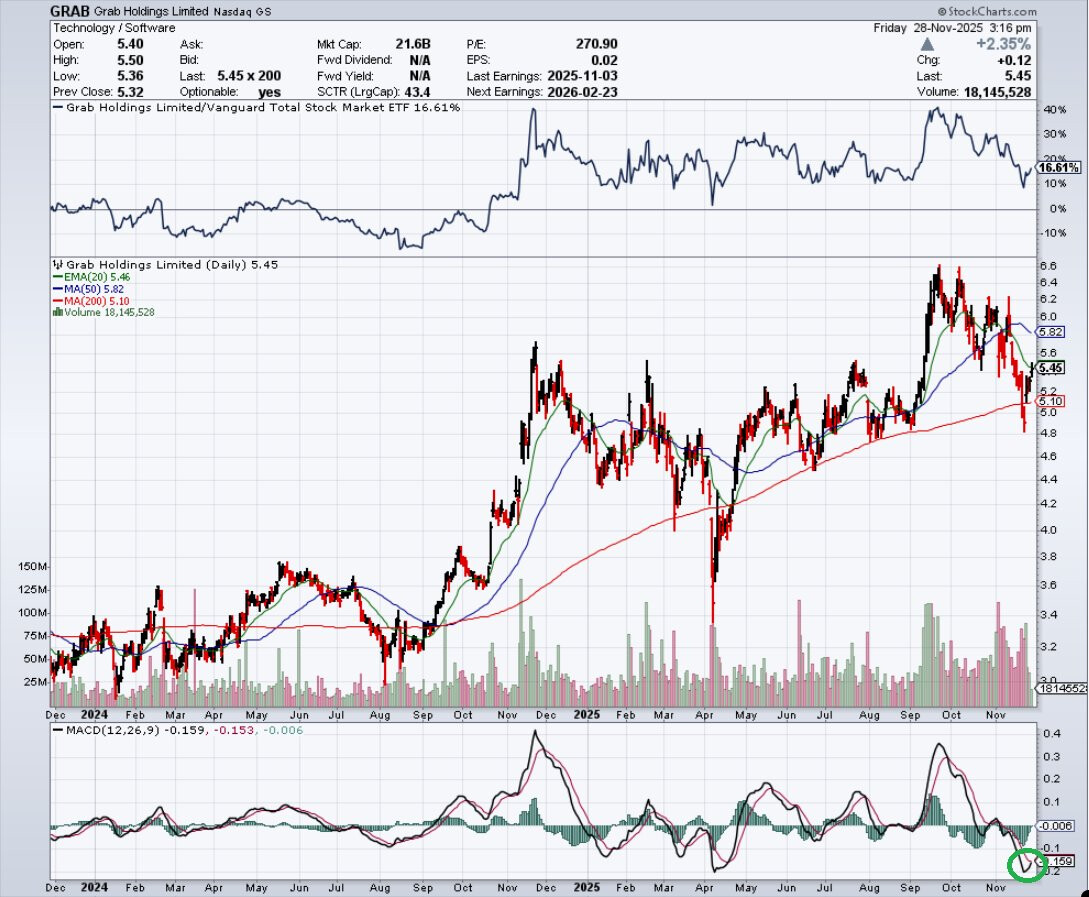
Det finns ändå tydliga risker kopplade till ett bull-case: regleringar och konkurrens kan pressa take rate och marginaler. Detta syns i aktiekursen för tillfället. Å andra sidan ger Grabs starka nettokassa handlingsutrymme för både eventuella företagsaffärer och hantering av konkurrenssituationen. Det finns risker, men jag anser att det finns asymmetriskt fler katalysatorer för att bull-caset ska lyckas. Intressant att följa åt vilket håll storyn vänder 2026–2027.