Fodelia - Fødevarebranchens banebryder

Værdipapirmarkedsforeningens Corporate Governance-kodeks forbyder ikke egentlig bestyrelsesmedlemskab for personer, der er afhængige af selskaber, men begrænser dog deres antal.

“Et flertal af bestyrelsens medlemmer skal være uafhængige af selskabet. Mindst to af bestyrelsens medlemmer, der er uafhængige af selskabet, skal også være uafhængige af selskabets betydelige aktionærer.”

I Fodelias tilfælde er dette krav opfyldt, da 4/6 af bestyrelsens medlemmer er uafhængige af selskabet og dets største aktionærer.

Tilføjelse: dette er altså kun en generel kommentar, hvis nogen overvejer sagen.

9 Synes om

Hvis en økonomidirektørs job er at forstå penge, virker det mærkeligt, at selskab x anser det for et kvalifikationskriterium for at udføre arbejdet at eje selskab x.

Hvis økonomidirektøren var klar over, at en afgående direktør kan reducere sin beholdning, og at aktiehandlen vil sænke kursen sammen med de svage resultater, hvorfor ville han så ikke sælge aktien?

Tanken om, at det drejer sig om en kujon, der ikke tør eje, er lige så spekulativ som tanken om, at det drejer sig om en opportunist, der forbereder sig på at købe billigere.

Jeg kender ikke Fodelia-sagen i detaljer, men generelt kunne man betragte dem, der har solgt højere oppe, som kloge eller heldige, hvorfor skulle det gøre økonomidirektøren til en kujon eller en idiot og ikke tværtimod.

Red. Jeg siger altså ikke, at det ville skade troværdigheden at eje selskabet.

7 Synes om

Oversigt april-juni 2025

  • Omsætningen i rapporteringsperioden var 13,5 millioner euro (13,5), en vækst på 0,1 %. Sammenligneligheden blev påvirket af forretningsområder solgt i 2024.

  • Omsætningen for de forretningsområder, der fortsætter i koncernen efter virksomhedshandlen, voksede med 10,4 %. Omsætningen for de fortsættende forretningsområder var 13,5 millioner euro (12,3 millioner euro) i april-juni. Feelia’s omsætning voksede med 15,0 %, Oikia’s fortsættende forretningsområders omsætning faldt med 2,7 %.

  • Driftsresultatet før afskrivninger (EBITDA) i rapporteringsperioden var 0,8 millioner euro (2,3) og 5,9 % af omsætningen (17,3).

  • Det justerede driftsresultat før afskrivninger (EBITDA) i rapporteringsperioden var 1,0 millioner euro (1,0) og 7,2 % af omsætningen (7,5).

  • Driftsresultatet (EBITA) for forretningsområderne var 0,4 millioner euro (1,8) og 2,6 % af omsætningen (13,4).

  • Det justerede driftsresultat (EBITA) for forretningsområderne var 0,5 millioner euro (0,6) og 3,9 % af omsætningen (4,5).

  • Driftsresultatet (EBIT) i rapporteringsperioden var 0,3 millioner euro (-0,7) og 2,1 % af omsætningen (-5,5).

  • Det justerede driftsresultat (EBIT) i rapporteringsperioden var 0,5 millioner euro (0,5) og 3,4 % af omsætningen (3,7).

Vejledning for 2025 (offentliggjort 31.7.2025)

Fodelia-koncernens omsætning forventes i 2025 at være omkring 54-59 millioner euro. Driftsresultatmarginen (justeret) forventes at være på niveau med sidste år eller lidt under.

11 Synes om

Her er Pauls hurtige kommentarer. :slight_smile:

Fodelia rapporterede i dag sin Q2-kvartalsrapport, som blev forudgået af selskabets resultatadvarsel den 31. juli. Feelias omsætning og resultat var en anelse bedre end vores forventninger, men Oikias fald til tab pressede koncernens tal til at være lidt svagere end vores forventninger.

6 Synes om

Pauli interviewede Fodelias administrerende direktør @RiikkaWulff omkring Q2. :slight_smile:

Emner:

00:00 Introduktion
00:14 Et mere udfordrende kvartal end normalt
01:40 Oikias resultat forværredes betydeligt
03:14 Udfordringer inden for private label-produktion
05:04 Udsigter for Oikias webshop
07:30 Nedjustering af guidance
10:26 Investeringer i organisationsudvikling

9 Synes om

Og endnu mere detaljerede analyser

Oikias ændrede konkurrencemiljø har sænket koncernens resultatforventninger for de kommende år. I Feelia fortsætter det langsigtede, profitable vækstarbejde dog og muliggør tocifret vækst på koncernniveau i flere år. Det kortsigtede værdiansættelsesbillede er stramt. Vi betragter indeværende år delvist som et genopbygningsår og forventer, at en genoprettet rentabilitet vil understøtte aktiekursen i de kommende år. Som følge af kursstigningen sænker vi anbefalingen til ‘tilføj’ (tidl. ‘køb’) og hæver kursmålet til 6,2 euro pr. aktie (tidl. 6,0 €).

8 Synes om

OP sænker kursmålet fra 8,10 € til 6,50 €, efter at have nedjusteret deres prognoser markant. Efter et betydeligt kursfald fastholder de dog deres KØB-anbefaling.

Med deres ord: “Oikias indtjeningsevne forventes at forbedres, men segmentets blødhed vejer ikke lige så tungt i selskabets værdiansættelse som spørgsmålstegnene omkring Feelias vækst.”

Kursmålet er baseret på en pengestrømsmodel.

12 Synes om

Administrerende direktør på indkøb, 10k€+

Fodelia Oyj - Ledelsens transaktioner - Inderes

18 Synes om

Nogen sælger igen i stor stil. 17k til salg til en pris af 5,30e. Mon det er Jukka Ojala, som tidligere havde reduceret 40k. Handlen er så lille, at det nemt sænker kursen, hvis nogen ønsker at sælge lidt mere. Det virker selvfølgelig på samme måde i den anden retning.

3 Synes om

LYNCHEILYÄ PYHÄNNÄLLÄ VOL 2

Efter det hektiske LapWall-besøg var det Feelia-fabrikkens tur.

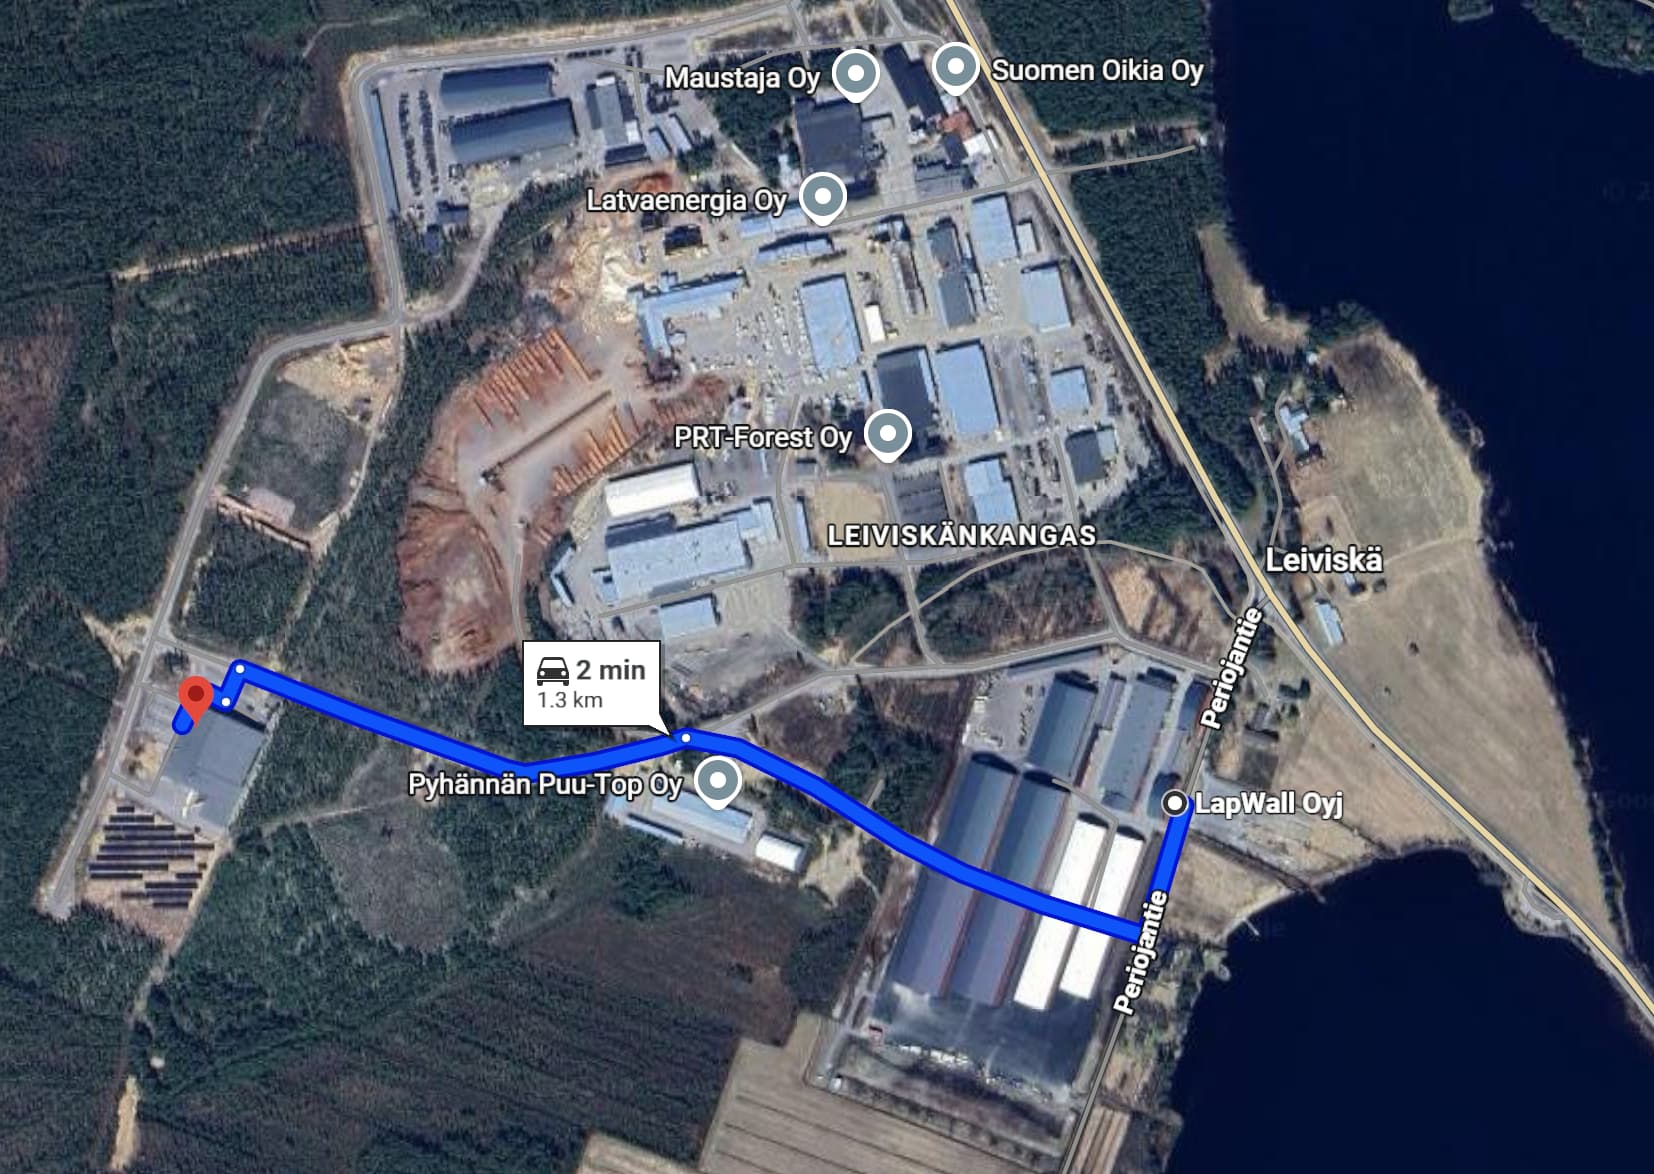
Jeg havde aftalt frokostmøde med administrerende direktør Riikka Wulff kl. 12. Pyhännäs kompakte størrelse fremgår nok af, at selvom jeg forlod LapWall-fabrikken kl. 11.58, kom jeg kun et par minutter for sent til dette møde.
image
IMG20250820125515

For en “lyncheilijä” (investor der besøger virksomheder) som værdsætter reelle udbytter, er et fødevarevirksomhed som denne yderst behagelig.
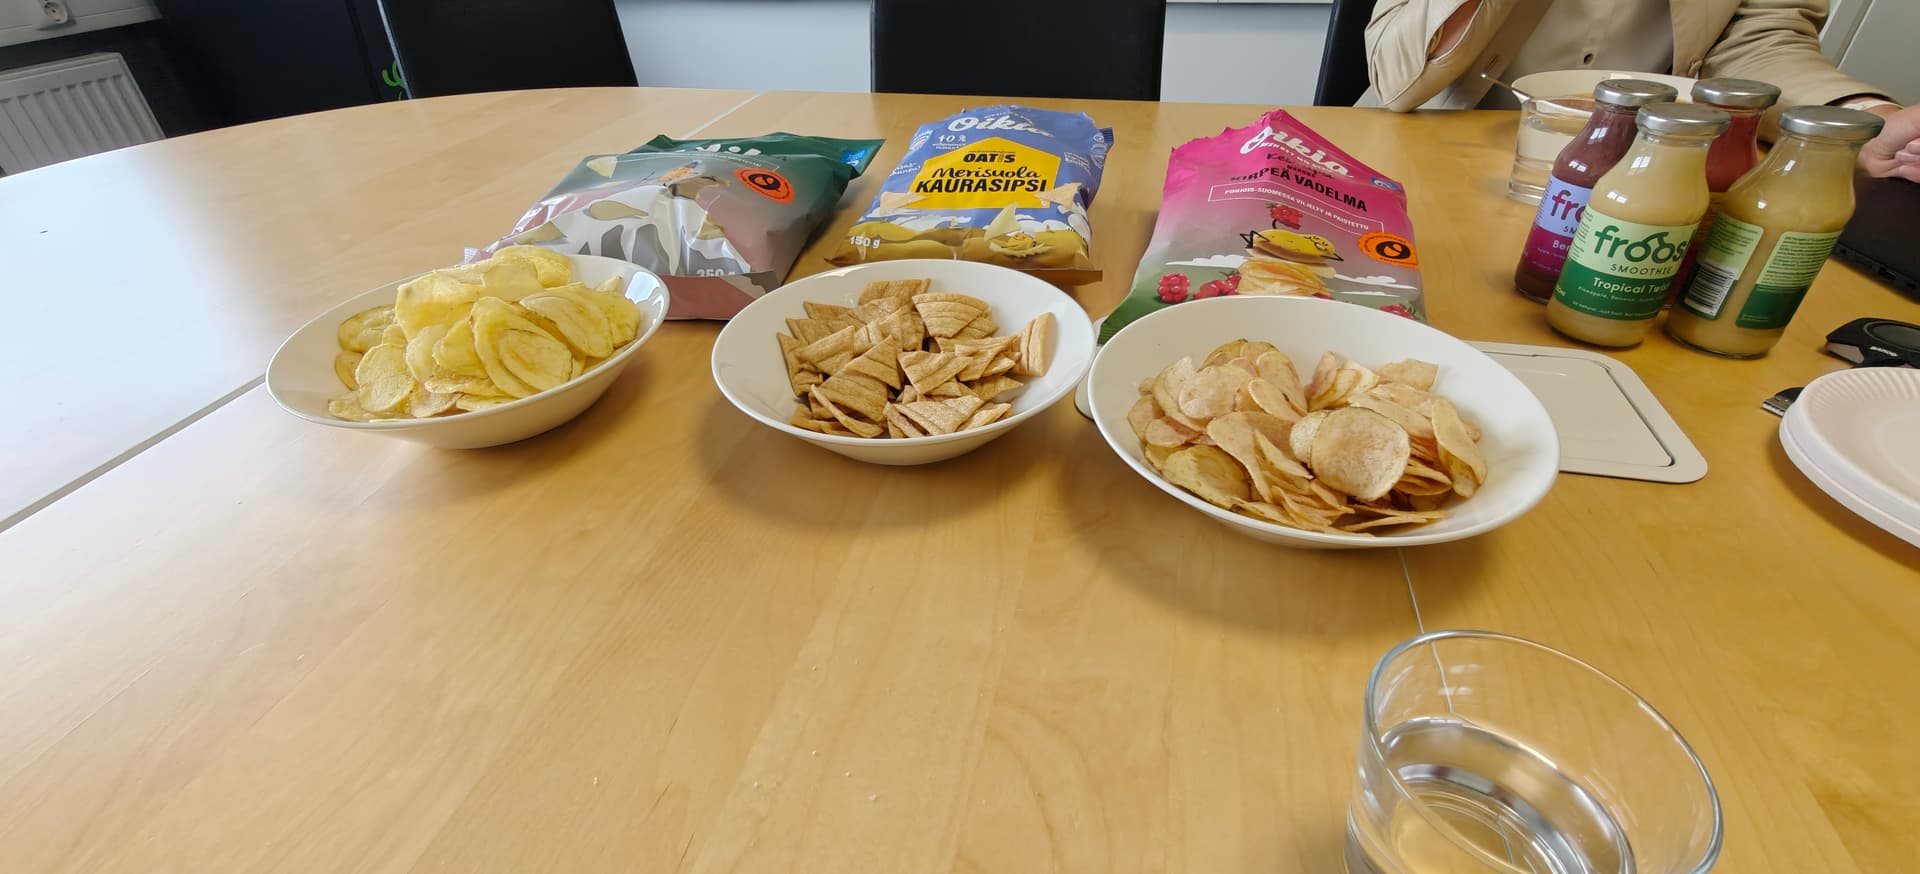
Til frokost var der gedeost-spinat-tomat-suppe,
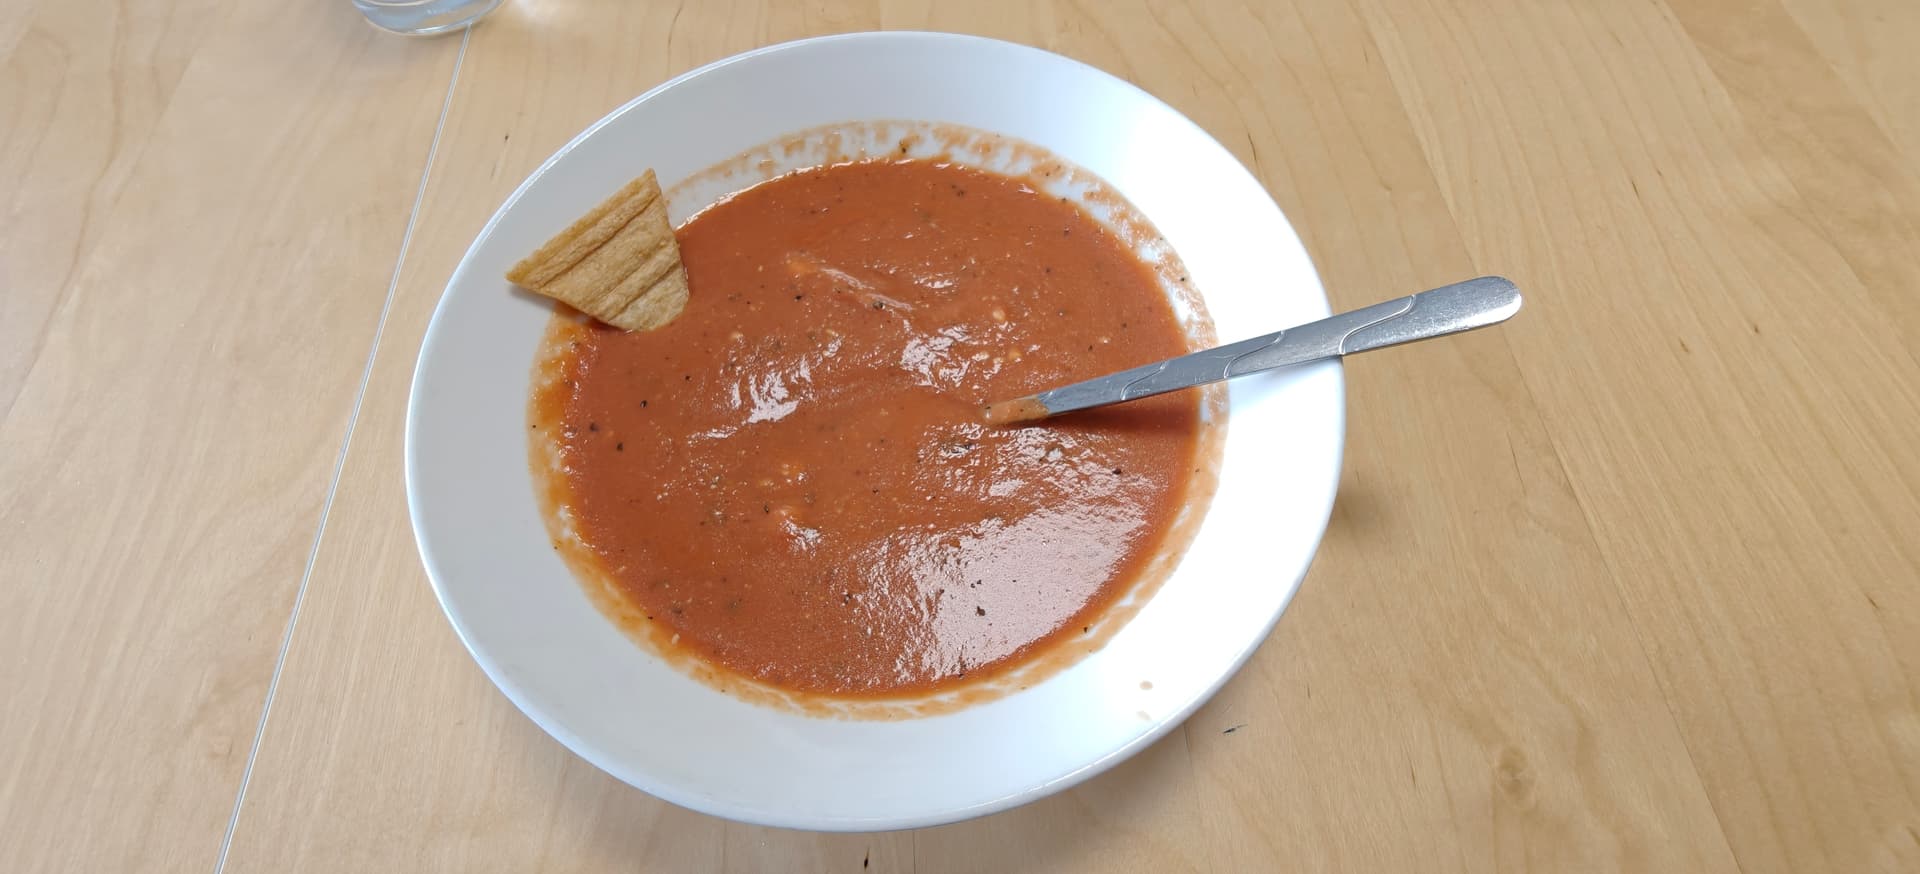
IMG20250820122319
som fungerede fint med Oikias havreknækbrød.
IMG20250820122323
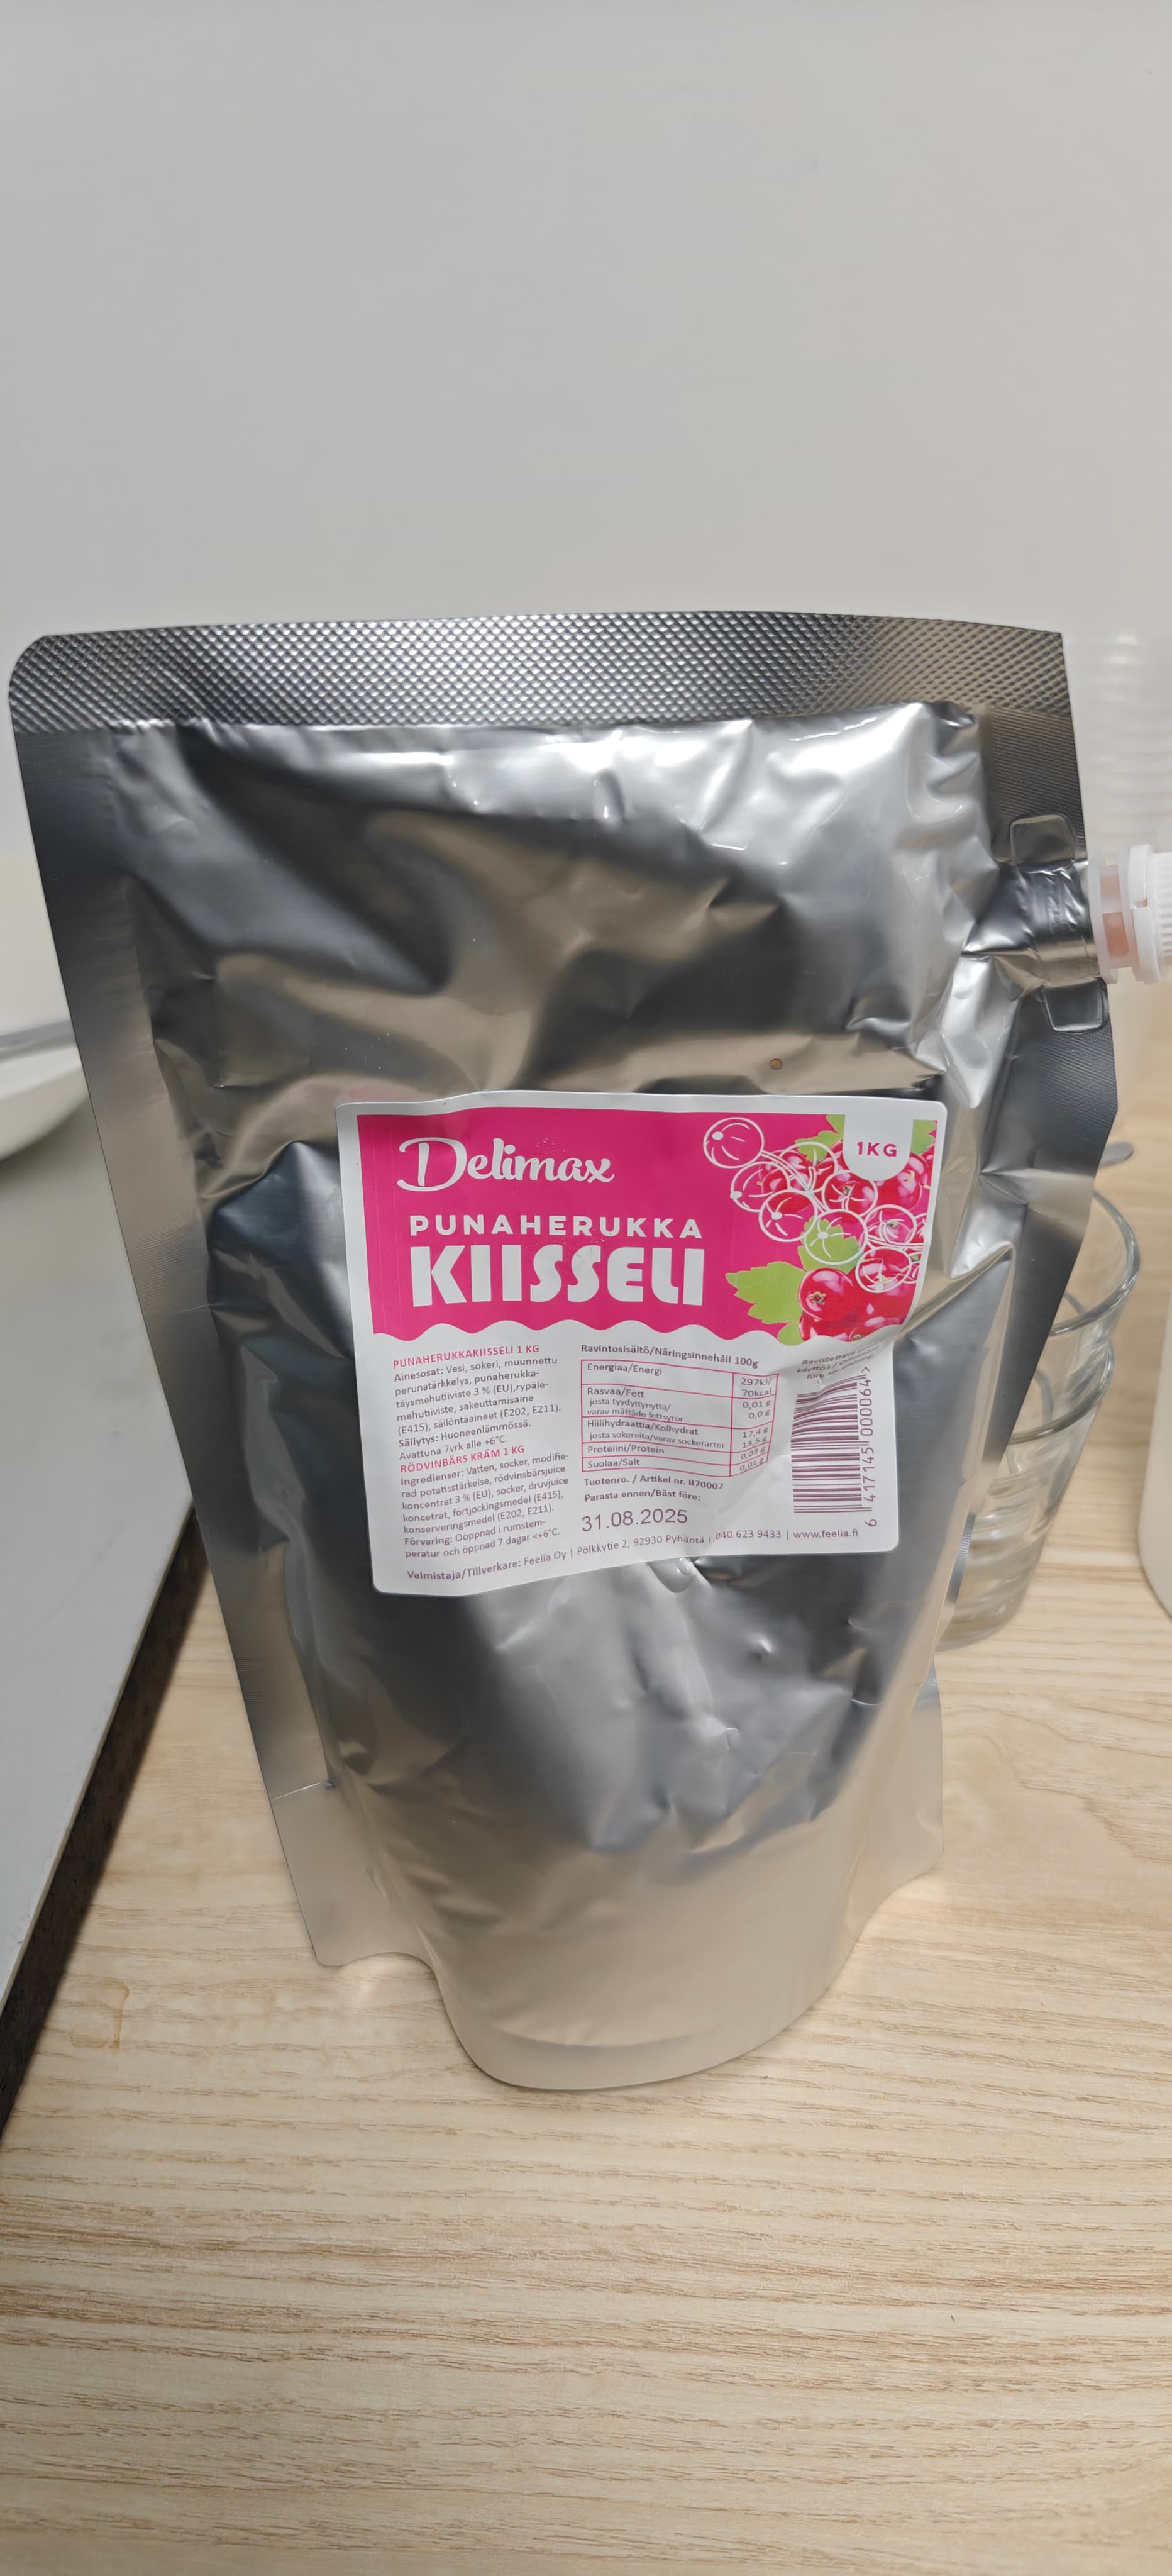
Til dessert var der Marjavasus rød ribs-grød.
IMG20250820124536

På dette sted var det forbudt at fotografere produktionslokalerne, så denne rapport vil ikke indeholde en lignende billedkavalkade som den fra LapWall. Den administrerende direktør indrømmede dog, at et sådant forbud måske ikke er så nødvendigt, men vi besluttede at respektere reglen. Jeg fik dog et glimt af produktionslokalerne fra kontorets vindue, hvorfra de åbnede sig godt. Samtidig var en vedligeholdelsesmedarbejder til stede, som kunne fortælle om bl.a. autoklavemetoden, som også var tydelig at se.

Jeg havde selv overvejet denne autoklaves funktionalitet for forskellige madtyper. Jeg havde troet, at den passede bedst til supper og pastaretter, men den er åbenbart meget alsidig. Det ville være godt at have vand i maden, da det fungerer som en god varmeleder i processen. Derfor fungerer f.eks. pizza åbenbart ikke og havde smagt som “svineøre” under test.

Organisationsændring i fokus

Frokostsamtalen fokuserede meget på den administrative organisationsændring, hvor den gamle holdingselskabsmodel med fire administrerende direktører er blevet ændret til en model med én administrerende direktør. Samtidig er Marjavasus forretning blevet en del af Feelias forretning. Både organisatorisk og fysisk ved at flytte produktionen fra Kuopio til Pyhäntä. Dette skete tilsyneladende i begyndelsen af året, og tingene er gradvist begyndt at rulle.

Jeg nævnte også Pyhännäs placering, især med hensyn til arbejdskraft. I øjeblikket søger virksomheden en produktionschef, og der er angiveligt kommet mange ansøgninger, så det ser ikke ud til at være et problem. Derudover har de en ledig stilling som kommerciel direktør.

Wulff er oprindeligt fra Kuopio, men har dog ikke de samme bånd til Pyhäntä, som mange virksomheder i området har. Vi overvejede, at midt i en sådan ændring kan det være en god ting at komme udefra og måske kunne handle mere objektivt. Hun har erfaring med lignende ændringer og vækst fra sit tidligere arbejde, så hun virker som en passende person til dette.

Det lød lidt som om, at organisationen var blevet overhalet af væksten, og nu skal man stoppe op et øjeblik for at få den i orden, så man igen kan fortsætte væksten. Hun troede, at de administrative ændringer ville være på plads inden jul.

Forretning

Jeg spurgte ikke så meget om Oikia, da det blev behandlet ret meget i Indes resultatinterview. Generelt spurgte jeg om råvarepriserne, og oksekød forårsager angiveligt problemer i øjeblikket. Det kan tilsyneladende ikke fås i Finland og skal importeres fra EU, hvilket så kræver særlige tilladelser. Jeg forstod det sådan, at virksomheden kan spille med dette med forskellige produkter og erstatte oksekød med svinekød, kylling eller plantebaserede løsninger.

Generelt diskuterede vi Feelias potentiale, især i den offentlige sektor. De har allerede modtaget ordrer fra sektoren, men primært fra private aktører. Forhandlinger med offentlige instanser er lange, og politik påvirker. På den anden side overvejede vi, at det er værd at satse på og investere i dette salgsarbejde, da en kontrakt så vil give kontinuerlig omsætning i lang tid.

Lobbying kan også betale sig. Lige før mig havde Kokoomus (Samlingspartiet) parlamentsmedlem Juha Hänninen besøgt fabrikken. Det sjove ved situationen er, at han var gået direkte fra Feelia til LapWall, altså krydsede vi veje!

Denne rapport blev lidt kort, da Wulff skulle til personalemøde, og jeg har måske også lidt mangelfuld information om virksomheden.
Men reelle udbytter blev samlet op, og dem er det rart at gumle på i områdets smukke natur.
IMG_20250820_160119
IMG20250819130124

Disclaimer også her, at teksten er min egen fortolkning, som kan være forkert på grund af min mangelfuldhed.

Ps. Til sidst kunne man også sige, at en sådan “lyncheily” (virksomhedsbesøg) af to virksomheder på én dag er en kognitivt ret krævende opgave. I hvert fald for mig.

96 Synes om

Tak for dette. Det var interessant at læse og også se på billederne, hvordan den virksomhed, jeg ejer, ser ud :wink: Tilsyneladende også nye produkter, eller i hvert fald har jeg ikke set de smagsvarianter på butikshylderne. Det kom også som en overraskelse, at LapWall (jeg ejer ikke) er fra samme sted og endda så tæt på.

Den slags rapporter er gode, mere af dem! Og mon ikke virksomhedens kurs også vil stige igen, når tiden går, og elendigheden og fattigdommen i Finland, i kommunerne og i velfærdsområderne fortsætter, og der søges besparelser.

9 Synes om

Hvad, hvad… var dette her allerede? Vestlige Nyland velfærdsområde køber madservice fra Fodbar til områderne Raasepori, Hanko og Inkoo. Den forventede værdi af indkøbet for en beregnet fireårsperiode er 13.000.000 euro (moms 0 %). Compass, Palmia og Vireko tabte alle, og Fodbar vandt med en klar margin. Ja, dette Fodbar-koncept fungerer tydeligvis, så snart velfærdsområderne begynder at udbyde. Link til beslutningen https://luhva-d10julk.oncloudos.com/vhp/2025144037.PDF. Fodelia kunne praktisere en lidt mere aktiv informationsstrategi, dette er også en flot sejr.

41 Synes om

Det skal læses grundigt igennem, et godt dokument til at gennemgå Fodelias styrker fra en offentlig indkøbers perspektiv. Godt fund :+1:

Hvad angår kommunikation, er jeg ikke helt sikker på, om firmaet selv bør råbe op om det endnu :thinking:

“Indkøbsaftalen opstår ikke med denne \nindkøbsbeslutning, men først ved underskrivelsen af en skriftlig \naftale, der indgås senere.”

9 Synes om

“Indkøbsbeslutningen kan tidligst iværksættes 14 dage
efter, at kandidaten eller tilbudsgiveren har modtaget eller
antages at have modtaget beslutningen og klagevejledningen.”

Referatets dato 14.8. Det ser altså ud til, at der stadig er klagefrist tilbage.

2 Synes om

Og her er en sammenligningstabel, https://luhva-d10julk.oncloudos.com/vhp/2025144037.144928.PDF pris 80 %, kvalitet 20 %. Fodbar fik fuld score på begge, så en fejlfri præstation. Det forventes, at den tabende trio igen vil klage til markedsdomstolen, og en retskraftig afgørelse kan forventes om mindst et år, og den egentlige aftale kan ikke underskrives i lang tid endnu. Men, men… mad skal også leveres under markedsdomstolens behandling, og i jagten på besparelser kan LUHVA meget vel indgå en midlertidig aftale med Fodbar, ligesom Omahäme gjorde. Jeg tror, at hovedkontorerne hos Palmia, Compass og Attendos Vireko klør sig i hovedet over hvad de skal gøre med Fodbar :slight_smile:

15 Synes om

Endnu en god aftale for Fodbar. Omsætningen vokser markant, og det er rimeligt at antage, at Fodbars resultat også vil fortsætte i en stærkt positiv retning fremover. Dette giver håb om, at egenkapitalen vil fortsætte i en positiv retning i et accelereret tempo, og at der fra dette joint venture også vil kunne bogføres et resultat direkte til Fodelia. For Feelia vil dette give gode resultater, så snart leverancerne begynder.

Fodbars omsætning i 2023 var 7,5 mio. € og i 2024 8,4 mio. €. For dette år er der allerede som nye aftaler mindst Oma Hämes 10 mio. € årlige aftale (startede i foråret som midlertidig på grund af en klage), og fra denne Vestnylands velfærdsområdes aftale ville der komme ca. 3,25 mio. € i årlig omsætning. Så der er en rigtig god omsætningsvækst på vej. Og året er stadig ikke slut, der er plads og tid til nye aftaler…

13 Synes om

Mærkeligt at kursen ikke har reageret overhovedet. Har folk ikke vidst det? Tak fordi du delte dette her. Og jo, ankefristen er stadig tilbage, og der er ikke sat underskrifter endnu. Alligevel. Jeg undrer mig meget.

5 Synes om

Sådanne ting er nok ikke kendt af folk, hvis/når det ikke er en sag, der er direkte meddelt/skal meddeles af selskabet. Derfor er “forumaktivitet” en god ting, da det bringer disse sager uden for selskabsmeddelelserne til investorernes kendskab.

Hvad angår kursens reaktion, er dette i det store billede stadig en relativt lille aftale for Fodelia. Hvis man antager, at denne aftale direkte kunne give Feelia en omsætningsstigning på omkring 300 t€ om året, er det kun omkring en halv procent af Fodelias forventede omsætning i år. Det resultat, der opnås fra denne aftale til Fodbar, vil naturligvis tilføje sin egen del, og gennem dette vil Fodbars egenkapital vende til et plus, hvilket også vil bidrage til Fodelias resultat i de kommende år.

Det mest positive her er dog efter min mening, at Fodbar beviseligt er stærk i disse udbud. Det vil sige, at konceptet tydeligvis er konkurrencedygtigt, og konkurrenter, der har været i branchen i lang tid, må nøjes med de øvrige medaljeplaceringer. Disse udbud vil fortsat blive arrangeret over hele Finland, og hvis/når de vindes med en god procentdel, vil de uundgåeligt akkumulere sig på bundlinjen.

16 Synes om

Så ville omkring 7% af kontraktens pris være selve maden, eller hvordan beregnede du det? Er det i tråd med tidligere aftaler, eller hvorfra kom du frem til det?

Disse konkurrenters omsætning i Finland er groft sagt 100/300/1000 mio. €, dvs. 10-100 gange Fodbars omsætning. Hvis de ønsker at reducere/fjerne Fodbars konkurrencefordel, bør de enten implementere Feelias koncept eller endda købe hele Fodelia ud, hvorved de ville få voldgraven helt for sig selv. Begge er gode muligheder set fra Fodelias aktionærs synspunkt :slight_smile:

5 Synes om