Hvad mon dit indlægs “disse” henviser til? Hvis det henviser til PE-aktivklassen generelt, så kan jeg forsikre dig om, at verdens største institutioner investerer i disse. Hvis du derimod mener (continuation-)fonde, der sælges til detailinvestorer, så ja, institutioner ville ikke røre dem, og netop af de grunde, der blev nævnt i podcasten.
3 Synes om
Jeg forstod og mente disse fonde, som investerer i fonde. De foretager altså ikke direkte investeringer.
Det er sandt, at der i PE-sektoren primært er institutionelle investorer, men jeg tror ikke, at dette gælder for det, der nu pakkes til private.
1 Synes om
Ja, selv mindre institutioner investerer i disse Fund of Funds-fonde, men det er andre FoF-fonde end dem, der sælges til detailkunder.
I PE-investeringer er valg af forvalter så vigtigt + der er så stor spredning i afkastet fra individuelle fonde, at det selv for en mellemstor institution giver mening at opnå en god diversificering blandt topforvaltere via en FoF-struktur frem for at fylde sin egen allokering op med én forvalter, som de anser for at være den bedste, de kan få adgang til med deres egen ticket size.
4 Synes om
Det var forresten en god & nyttig podcast. Private equity er mystisk, ikke gennemsigtigt, og der er masser af smigrende marketingtale. Her fik man en realistisk gennemlysning og statusopdatering. Det minder meget om ejendomsfonde og unoterede…
7 Synes om
Her er igen en artikel i KL om formueforvaltningsbranchen. Kendte ting for dem, der følger branchen, men opsummeret er artiklens centrale temaer:
-
arv er en central vækstdriver i Finland
-
branchen er rigtig god (høje marginer, binder ikke kapital, høj adgangsbarriere til branchen osv.)
-
konsolidering vil også blive set fremover
10 Synes om
Jeg fik endelig udgivet en tekst om åbne ejendomsfonde, som har været under udarbejdelse i længere tid. Problemerne i åbne ejendomsfonde fortsætter, og i oktober er det to år siden, den første fond udskød indløsninger. Tidligere talte jeg selv om sektorens problemer som en tømmermænd, men jeg synes, vi så småt kan begynde at bruge ordet krise. I denne artikel forsøgte jeg at fremhæve fondenes centrale problemer og især løsninger på dem. Efter min mening er åbne ejendomsfonde stadig et godt produkt for private investorer, så længe de er implementeret korrekt. De nuværende fonde har
32 Synes om
Hat af for Saul, igen. Virkelig god tekst, tak for den, den bør sendes direkte til lovgiverne 
Hvad synes du/I, kunne en lukket ejendomsfond under visse betingelser gøres tilgængelig for småinvestorer (i hvert fald fra et lovgivningsmæssigt perspektiv)? Altså en ægte lukket alternativ investeringsfond, da lovgivningen i øjeblikket praktisk talt ville kræve en investeringsformue på 0,5 mio. € og status som professionel investor samt en minimumstegning på 100.000 €.
Ville det ikke være yderst ligestillende, hvis småinvestorer også under visse betingelser kunne investere i lukkede strukturer med mindre minimumsforpligtelser? Min nuværende opfattelse er, at institutionelle investorer og velhavende investorer får adgang til bedre strukturer med betydeligt lavere omkostningsniveauer inden for ejendomme, PE (Private Equity) og andre aktivklasser. I visse tilfælde får småinvestorer slet ikke adgang til visse aktivklasser.. Edit: og hvis de gør, er det ekstremt dyrt og på meget dårlige vilkår (f.eks. en åben ejendomsfond).
3 Synes om
Det ville dog være interessant at få disse fonde børsnoteret, som Vilen nævnte i en bisætning. Det ville øge likviditeten og i det hele taget investorernes sikkerhed og synlighed. Jeg spekulerer på, om dette også kunne tiltrække flere almindelige mennesker til aktiemarkedet, når de velkendte fonde flyttede dertil. Hvorfor har den nuværende model overhovedet udviklet sig i Finland og modellen med børsnoterede ejendomsselskaber i Sverige?
2 Synes om
Absolut! Obligatorisk aftenlæsning også for udbydere af fonde?
Det ville også være rart at få de traditionelle medier til at lave en (kvalitets)udgivelse baseret på teksten/interviewet om, hvad der er galt, og hvordan tingene kunne rettes op.. Sagen berører dog en ret stor gruppe detailinvestorer i Finland, så man skulle tro, at finansmedierne (ja, jeg ved det..) ville være interesserede i at sparke lidt til dækkene.
3 Synes om
Godt skrevet, faktisk. Jeg blev mest af alt ved med at tænke på, at den endelige beslutningsmyndighed og ansvaret for vurderingerne ville ligge hos ejendomsvurderingsmændene. Jeg er ikke uenig i, at det burde være sådan, men ifølge den nuværende regulering (dvs. EU-direktivet) medfører en udliciteret værdiansættelse et så stort ansvar, at ingen vurderingsmand ønsker/kan bære det. Eller også er prisen for ejendomsvurderingen noget helt andet end i dag. Selvfølgelig var pointen med indlægget i øvrigt, at reguleringen burde ændres, men i denne del er det altså ikke engang i Folketingets hænder, i modsætning til f.eks. ejendomsfondloven, hvorfra udbyttebetalingsforpligtelsen efter min forståelse kommer.
Og på grund af omkostningerne ville jeg heller ikke som udgangspunkt forpligte til at få lavet flere parallelle vurderinger. I stedet ville obligatorisk rotation være meget velkomment, mange fondsforvaltere gør det vist allerede i dag, men bestemt ikke alle.
1 Synes om
Og mere om lukkede fonde.
En væsentlig egenskab ved en lukket fond er, at investeringen først kaldes ind, når pengene skal arbejde. Det betyder, at investoren på den ene side skal forberede sig på fremtidige capital calls, og på den anden side skal fonden også kunne stole på, at pengene kommer ind inden for ca. 10 bankdage, når de kaldes – ingen af delene holder efter min mening vand. Hvis hele investeringen blev betalt med det samme, ville afkastet være dårligt, fordi en stor del af kapitalen ville ligge på kontoen, måske i årevis, før den kunne bringes i arbejde. Man kunne selvfølgelig have en feederfund-lignende struktur, hvor pengene blev kaldt ind med det samme og holdt likvide i starten, men så ville det ikke længere rigtig være en lukket fond (i hvert fald ikke i den forstand, som en professionel investor ville se det), men netop tæt på de nuværende åbne fonde.
Derudover ville beskatningen også være vanskelig for private investorer, og man kunne risikere at skulle betale skat, selv når der ikke var kommet nogen pengestrøm til investoren. I hvert fald hvis vi taler om en indenlandsk kommanditselskabsstruktur (fordi kommanditselskabets resultat beskattes som selskabsdeltagernes indkomst), som de fleste lukkede indenlandske fonde er. Man kunne selvfølgelig ved at ændre lovene måske få en specialinvesteringsfondsform til at fungere, men der ville nok også være sine egne udfordringer der.
Jeg ville ikke investere. Og jeg ville heller ikke på nogen måde muliggøre det for andre end professionelle investorer. Og det er usandsynligt, at et fornuftigt og ansvarligt fondsforvaltningsselskab ville begynde at tilbyde noget sådant til den berømte bedstemor fra Pihtipudas – det kunne nemlig kun ende dårligt, eller også ville strukturen igen være så dyr og besværlig, at det ikke gav nogen mening.
3 Synes om
Efter at have leget med dette problem i mit hoved engang, kom jeg til den samme konklusion, selvom man vel nok kunne låse et investeringstilsagn i en feederfond, selvom de blev indkaldt med det samme ved underskrivelsen af investeringstilsagnet (?)
Dette skattespørgsmål er i sig selv ikke kun et hypotetisk problem for små investorer. Hele kommanditselskabsstrukturens skattemæssige behandling som investeringsprodukt ville kræve ændringer og præcisering. Nu føles det som om, at skattemyndighederne har deres egen fortolkning af beskatningen af private investorer, som der handles efter, men i princippet ville loven give mulighed for en meget strengere beskatning af private investorer i lukkede fonde. På den anden side er beskatningen af fonde, private investorer og holdingselskaber forskellig for alle (hvilket er et fuldstændig latterligt udgangspunkt). Det ville altså bredere set trænge til præcisering og forenkling.
Dette er måske den største risiko efter min mening, hver investor skaber en del arbejde i en lukket fond, hvilket gør det let at forstå, hvorfor omkostningerne ved selv åbne fonde er ret høje.
Det er bare ærgerligt for en fattig som mig, at strategierne og afkastene i lukkede strukturer er meget mere attraktive, så den lille investor bliver igen efterladt på sidelinjen.
Helt sikkert, men så ville den endelige investor i hvert fald ikke få fuld gavn af en lukket struktur, hvis pengene alligevel skulle sættes ind på fondens konto med det samme, når investeringen foretages.
1 Synes om
Hvis det lyder for godt, så undgå det, altså den skjulte bombe i det. Hvad den bombe er, spørg dem, der har investeret deres penge i ejendomsinvesteringer, eller for eksempel Nordeas Mermaid-investorer, som købte fonde, der havde investeret i internationalt betroede og velvurderede obligationer anbefalet af vurderingsfirmaer, indtil det viste sig, at de internationale kreditvurderingsbureauers synspunkt var helt forkert, og at det ikke var værd at give over 100 % gæld til de fallerede amerikanere, selvom værdien af boliger altid stiger i al evighed. Gør den ikke? 
Juurikki investerer ikke i fonde og slet ikke i gældsbelånte finansielle instrumenter, hvilket de finske bolig-/ejendomsfonde ser ud til at være.
Det er så dejligt at vide, at man ejer en bestemt lille del af et firma, som det er tilfældet med direkte aktieinvesteringer, og ikke noget, der er udtænkt af professionelle pengeudvindere.
Finanssektoren tjener penge på folks dumhed. Juurikki er selv delvist skyldig, da han ejer finanssektorfirmaer, der skaber gode resultater. Banken vinder altid.
Så vidt vides er magten i Finland stadig i det mindste tilsyneladende hos det demokratisk valgte parlament. Hvad nu hvis alle derivater og fonde blev forbudt ved lov? EU: det går ikke, nej.
Alligevel bør populariteten af direkte aktieejerskab aktivt øges, før vi ender i et fuldstændig forudsigeligt stort børskrak. Det vil blive forårsaget af AI-jai og dens forgænger, automatiseret børshandel, samt selvfølgelig den negative spiral forårsaget af for stor fondseje (= automatisk tvangssalg ifølge reglerne).
Dette kollaps er teknisk set et tusindedel sekund væk på børsen, men hvem bekymrer sig.
5 Synes om
Verdens måske mest kendte PE-kritiker har gjort en meget interessant observation om PE-evergreens:
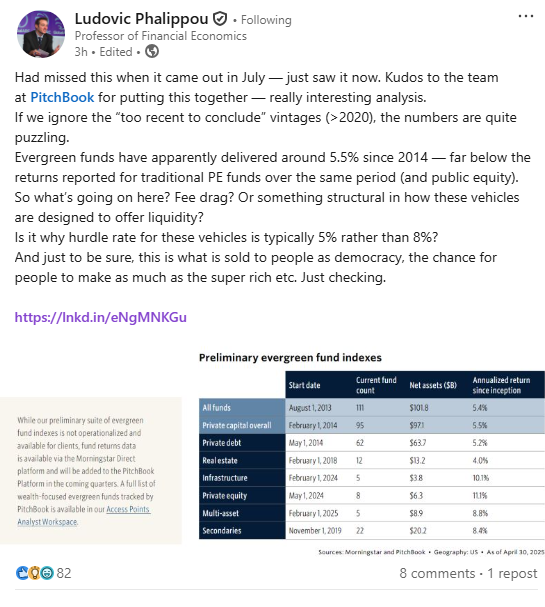
Kort sagt er afkastet fra evergreens blevet meget magert og langt fra de niveauer, som PE’er har produceret med deres lukkede strukturer. Dette er efter min mening ingen overraskelse, for PE-markedet er selvfølgelig ikke et El Dorado, hvor hvert produkt genererer voldsom alpha i forhold til S&P500 uanset omkostninger osv.
Link til LinkedIn-opslaget: Had missed this when it came out in July — just saw it now. Kudos to the team at PitchBook for putting this together — really interesting analysis. If we ignore the “too recent to conclude” vintages… | Ludovic Phalippou 22 | Kommentit
Link til PitchBook-dataen nedenfor: https://pitchbook.com/news/reports/q2-2025-pitchbook-analyst-note-the-return-of-evergreen-funds
17 Synes om
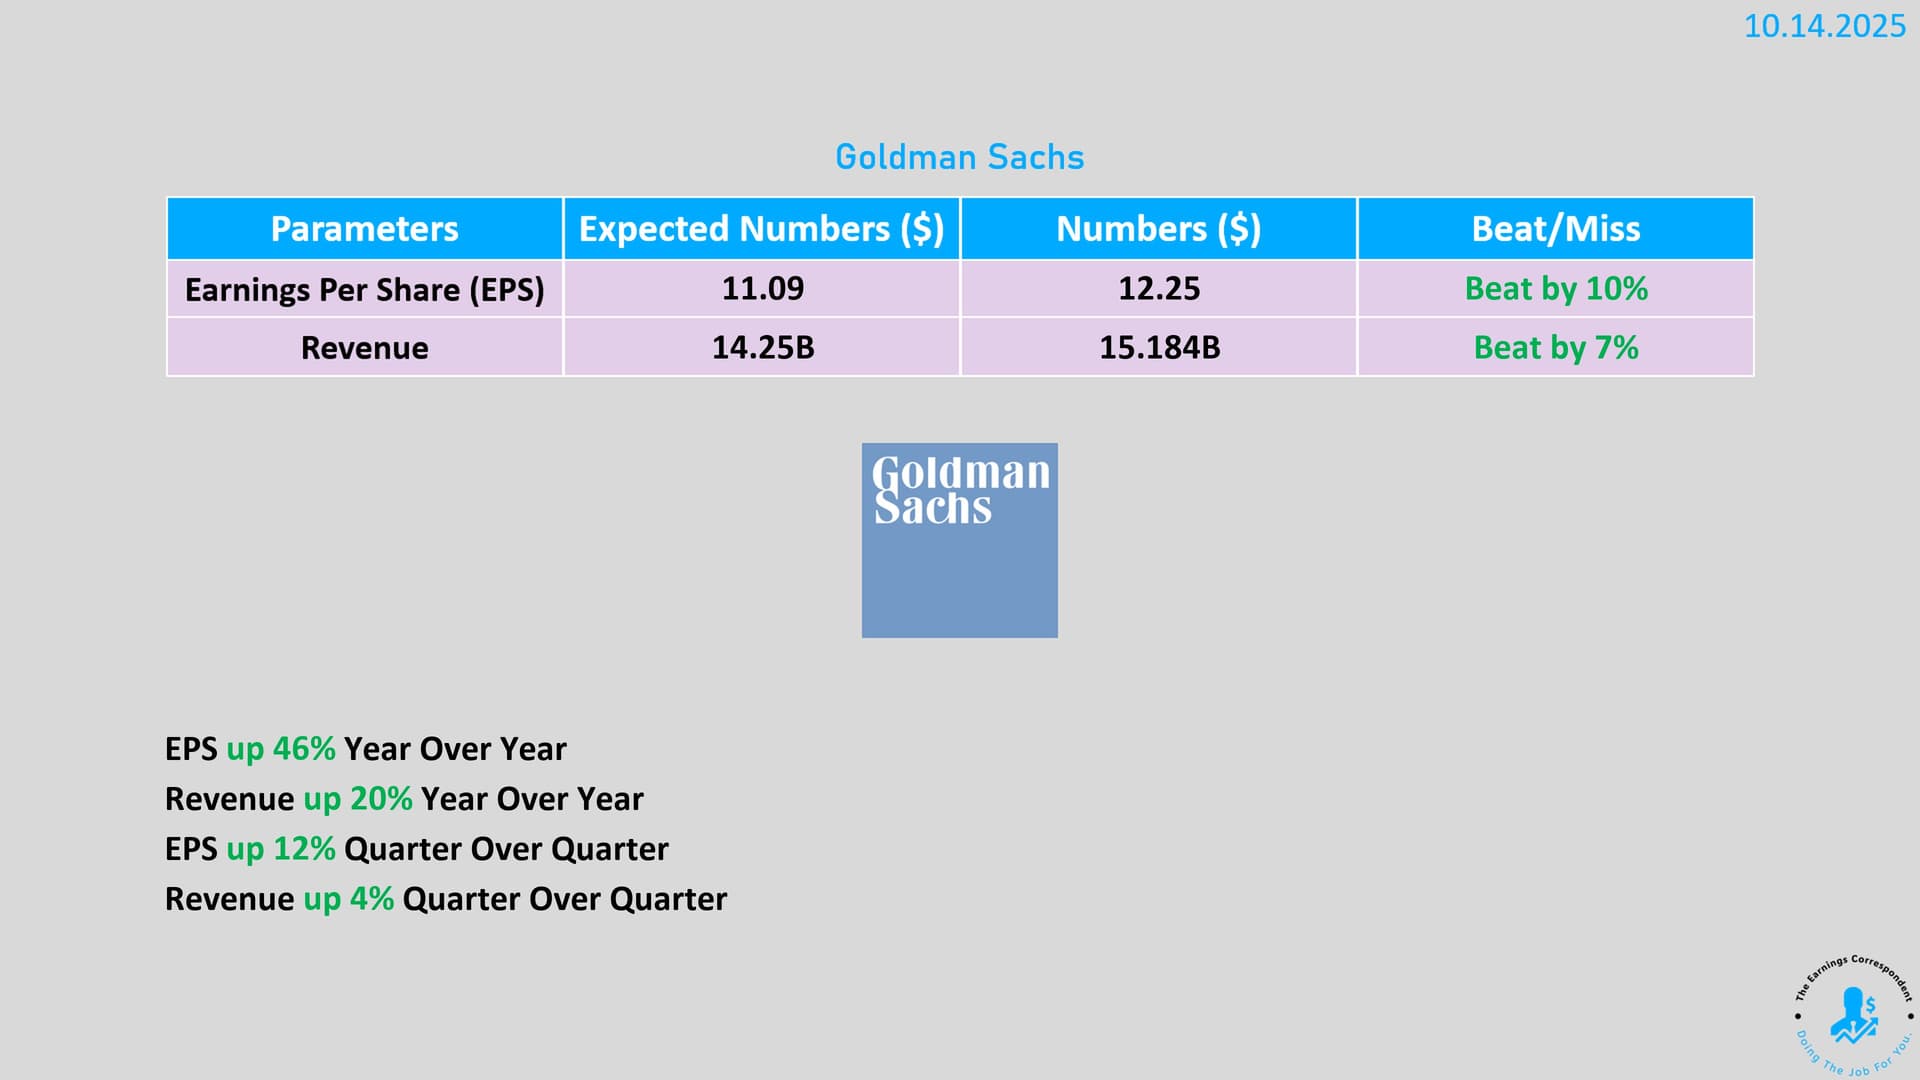
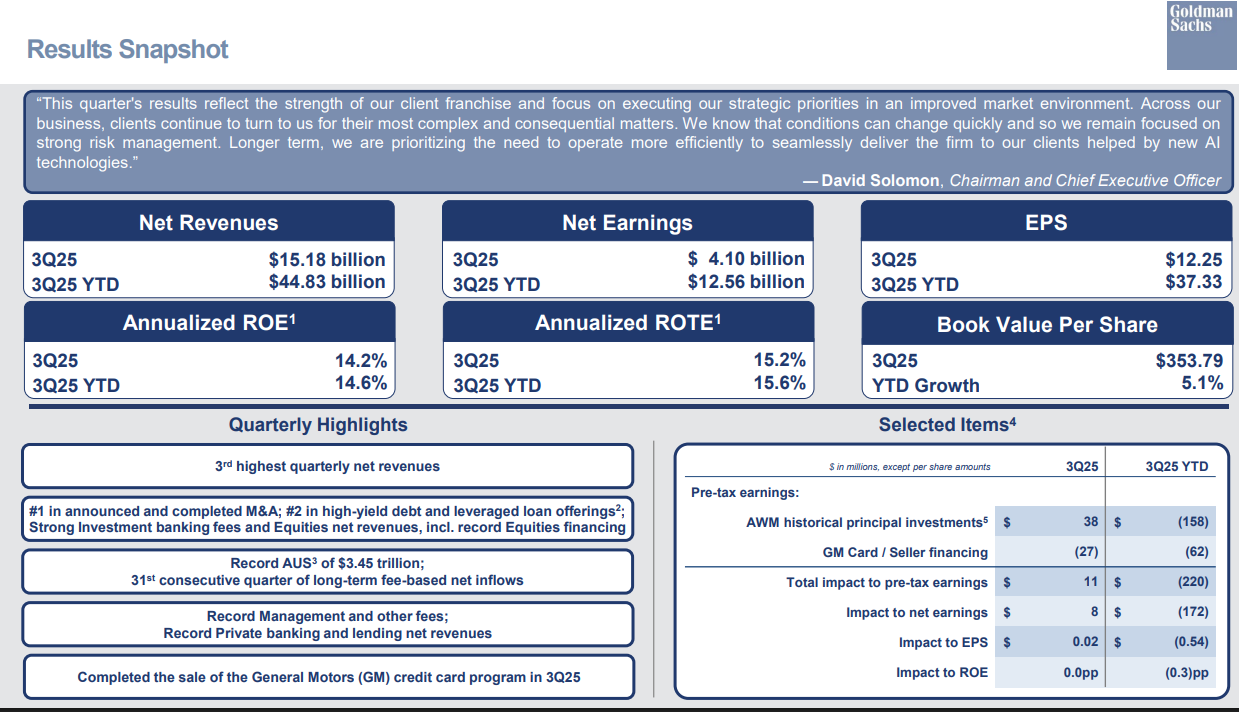
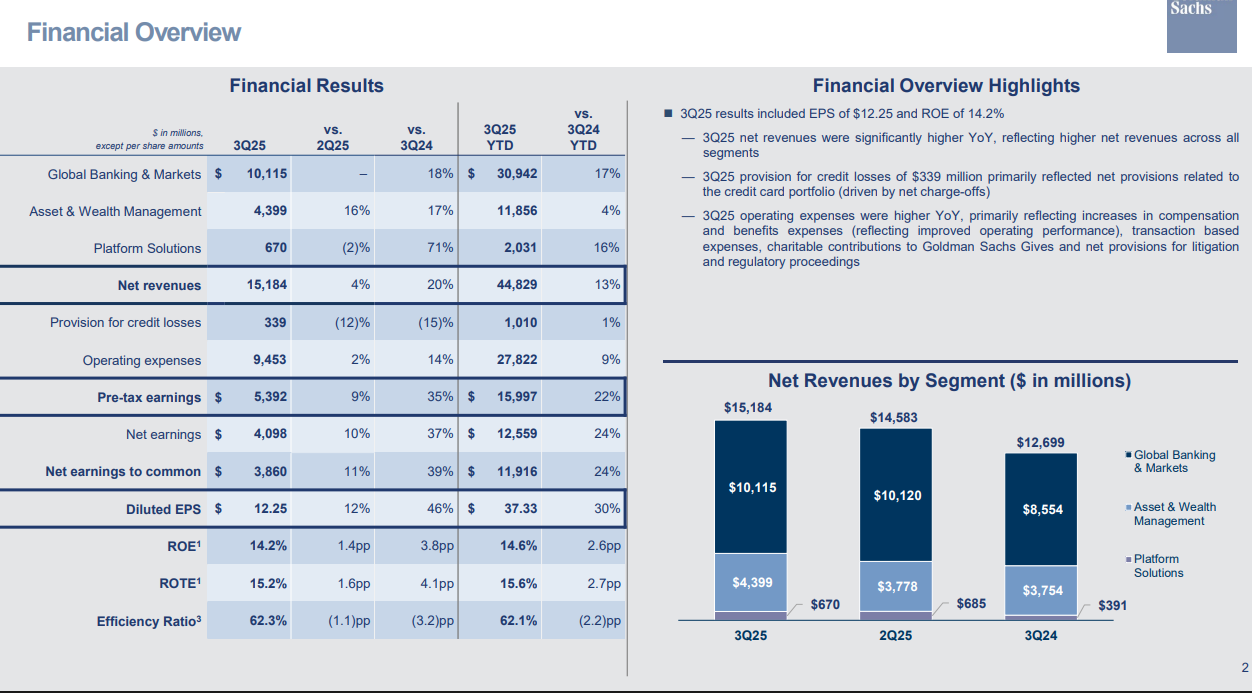
Goldman Sachs leverede et stærkt tredje kvartal, hvor resultat og omsætning overgik forventningerne. Bankens rentabilitet forblev god, men egenkapitalforrentningen steg til et højere niveau end tidligere.
CEO David Solomon understregede kundernes tillid og desuden virksomhedens fokus på effektivitet og risikostyring. Han fremhævede også kunstig intelligens’ rolle i at forbedre fremtidige tjenester; JPM Morgan har ikke talt så meget om det.  .
https://x.com/earnings_guy/status/1978059637371867483
Selskabets egne materialer
Nå, jeg er i hvert fald den næstmest kendte af @Pohjolan_Eka’s kritikere så.
5 Synes om
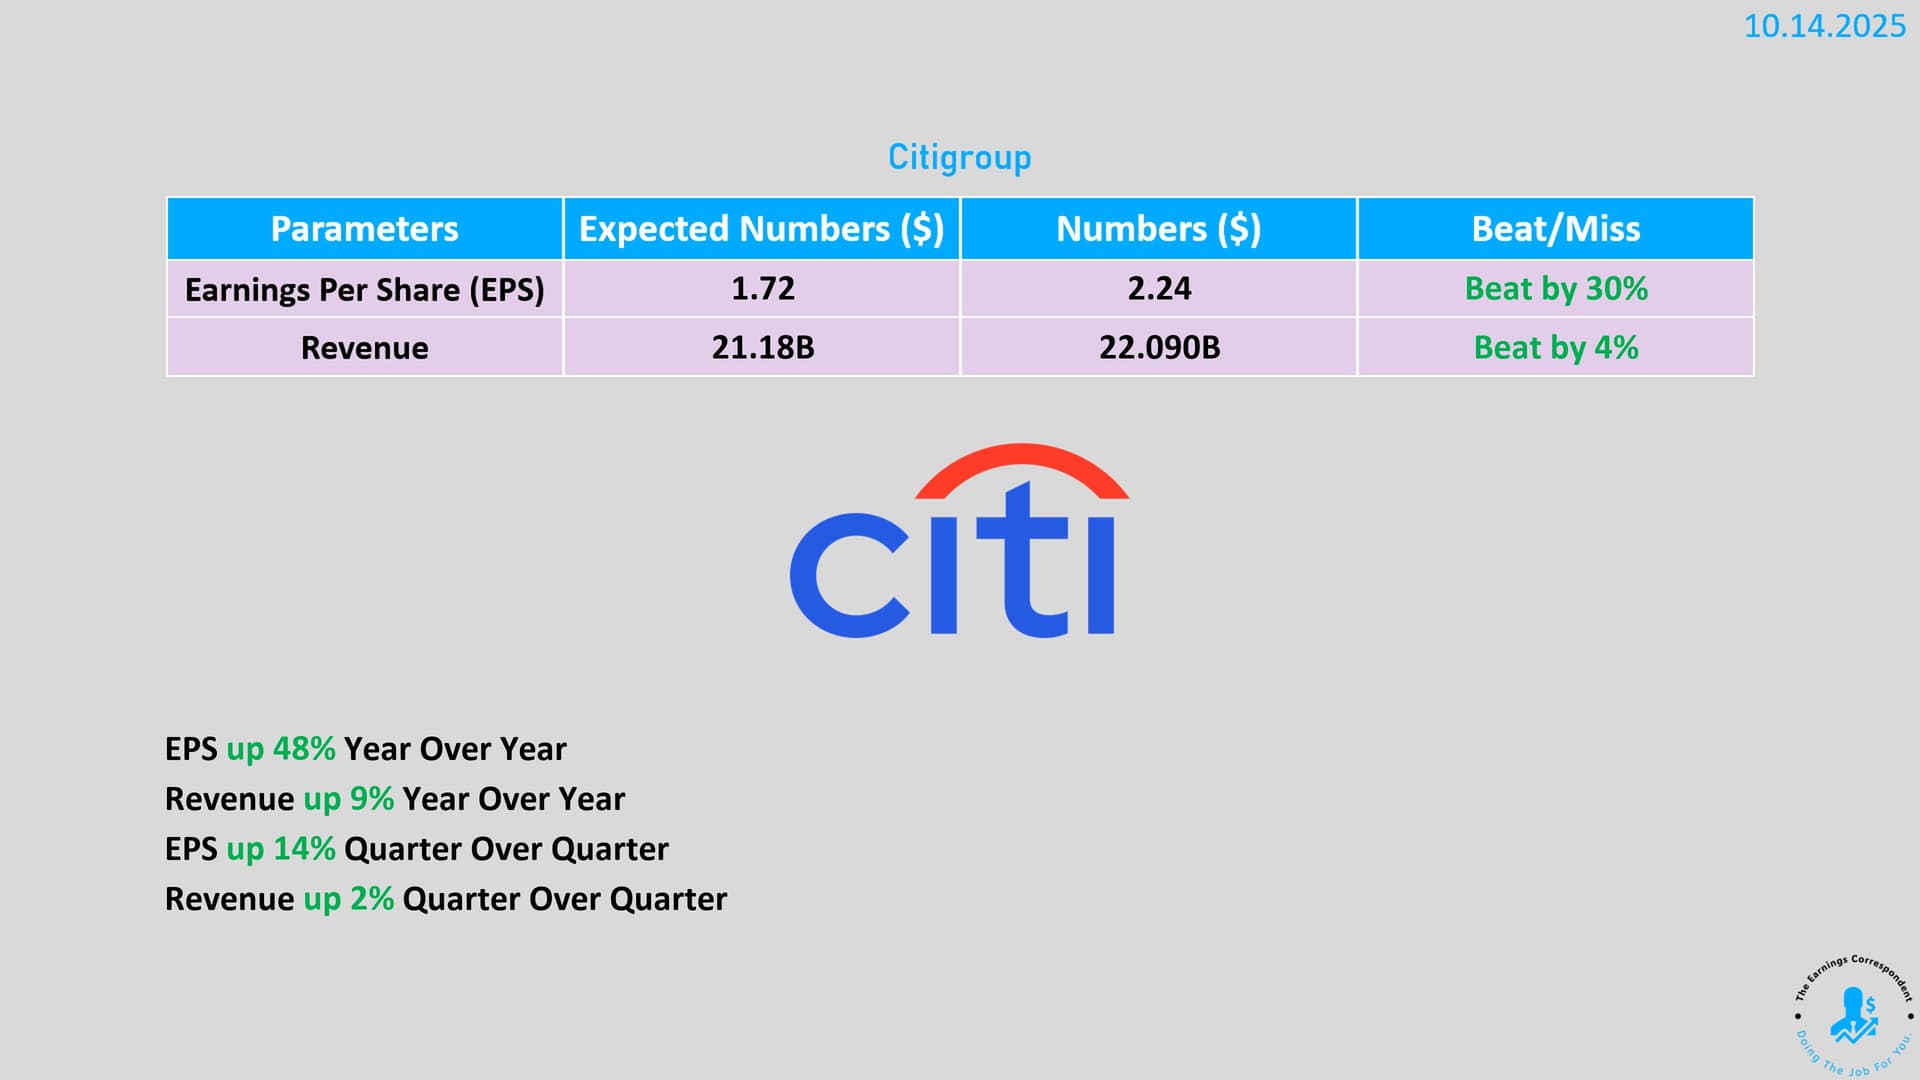
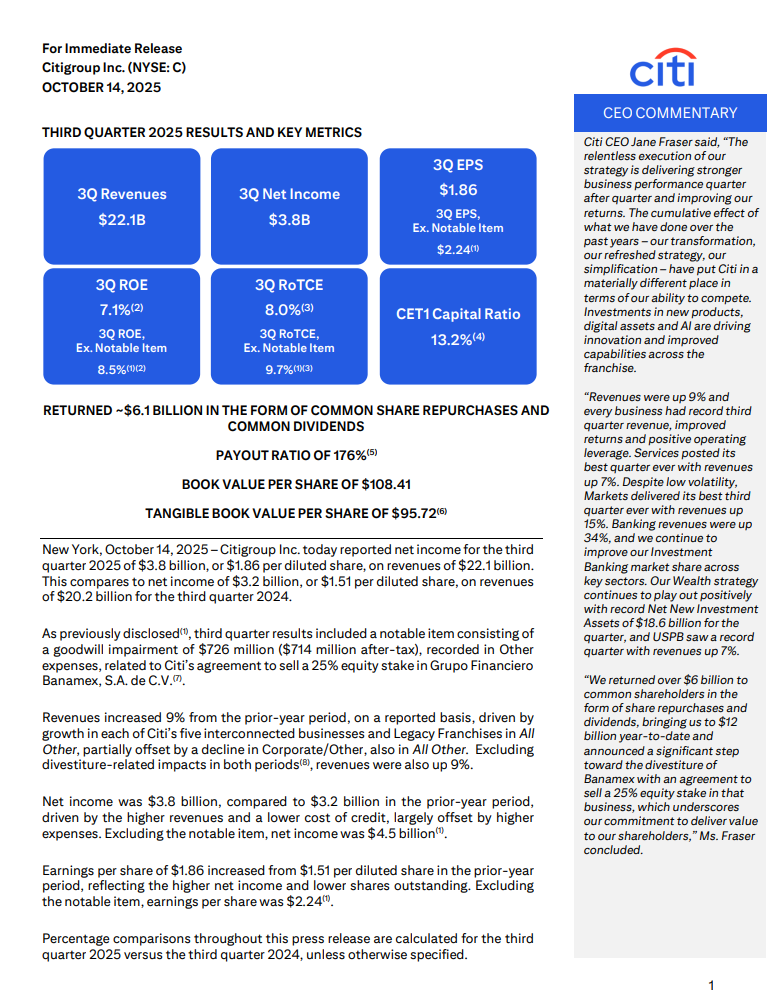
Citigroup leverede et resultat, der overgik markedets forventninger på næsten alle parametre.
Bankens omsætning og resultat voksede, og især handels- og renteindtægterne styrkedes.
Hensættelser til tab på udlån blev reduceret, og omkostningerne forblev under kontrol, hvilket bidrog til resultatet.
https://x.com/earnings_guy/status/1978068794607112309
Selskabets egne materialer

3 Synes om
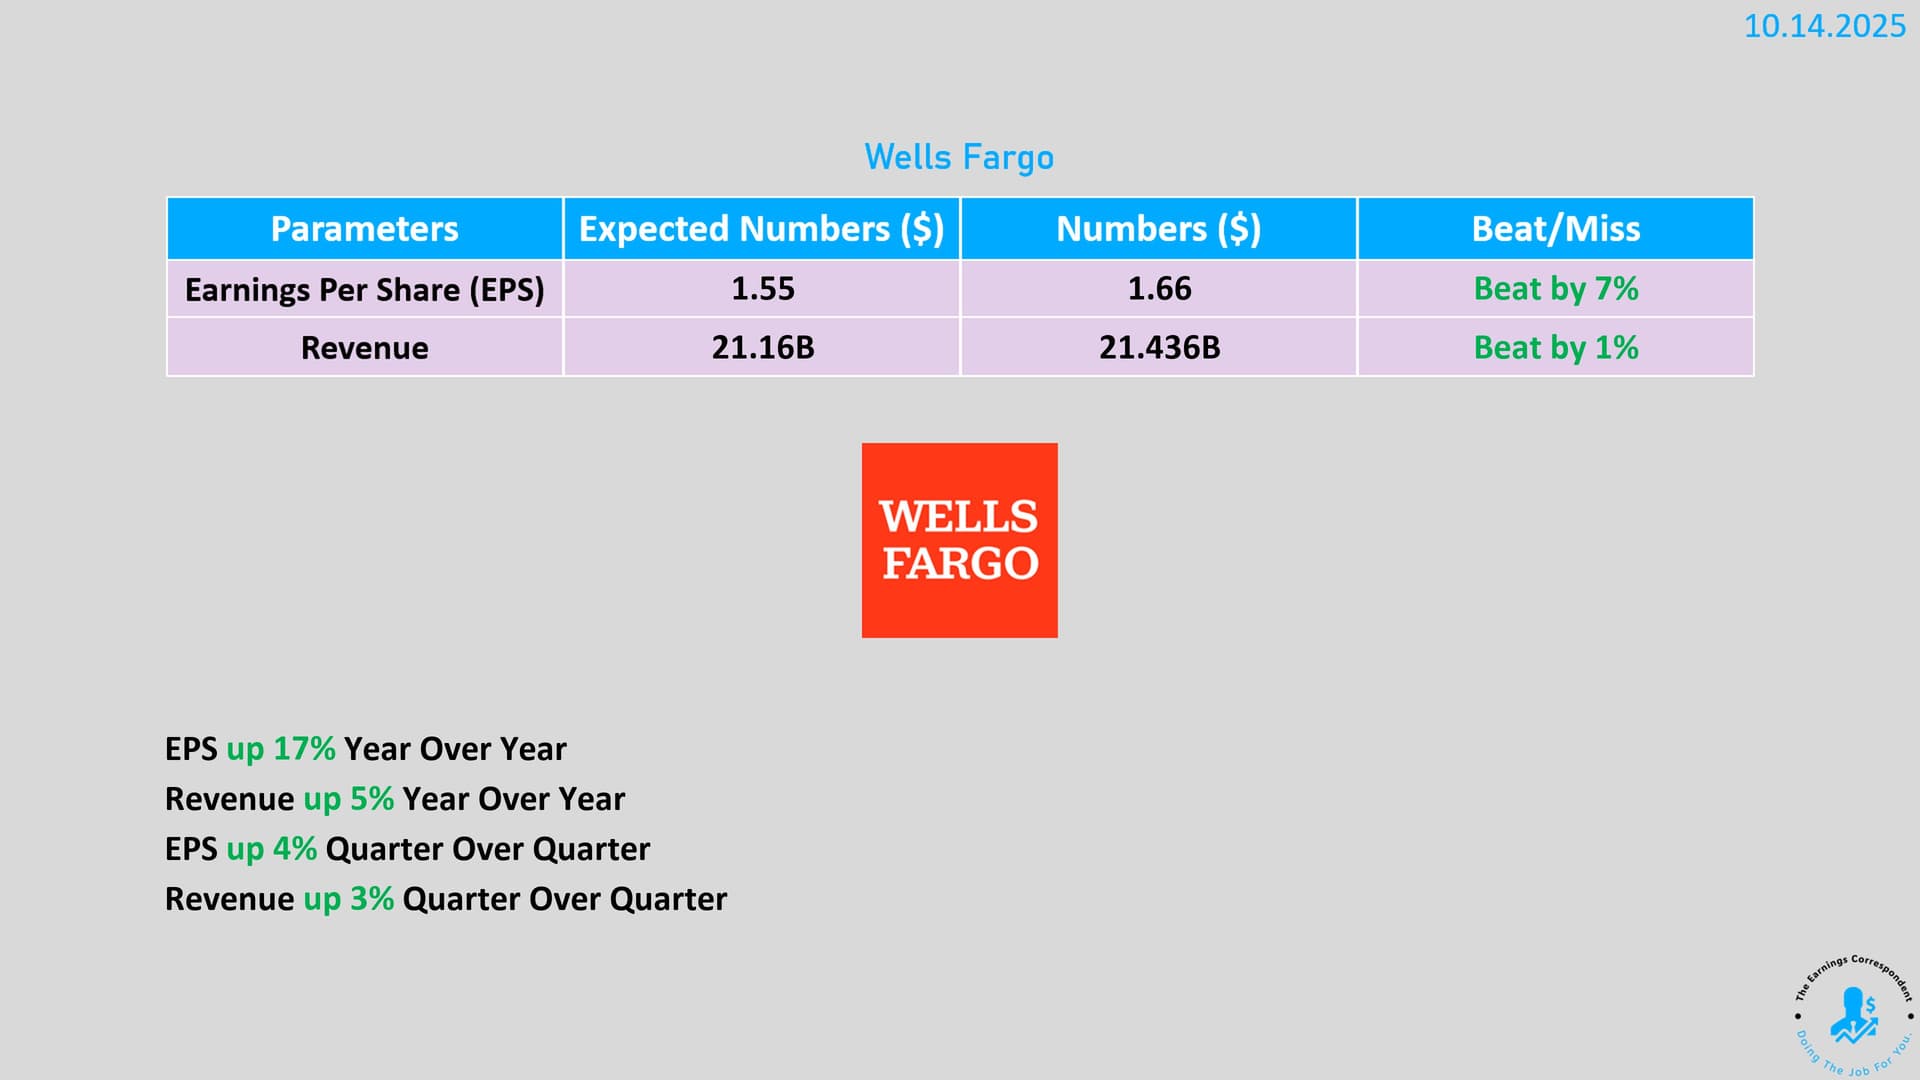
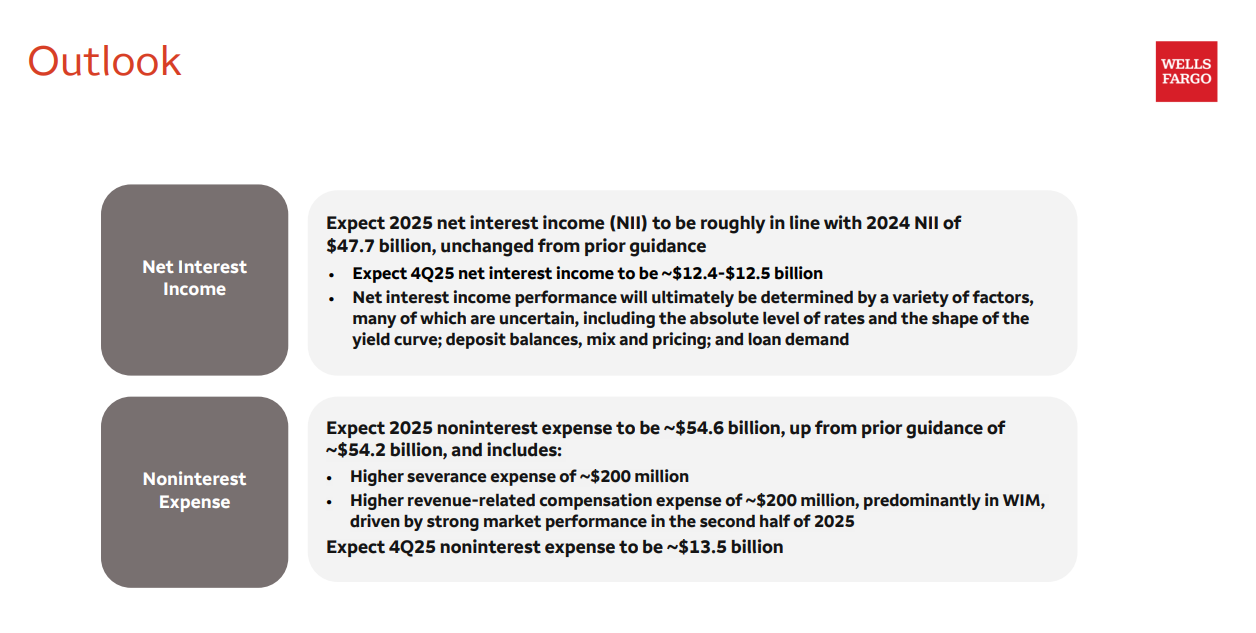
Wells Fargos resultat var stærkt; bankens overskud voksede, og omsætningen steg bredt på tværs af forskellige forretningsområder. Boliglån og investeringstjenester klarede sig godt, derudover øgede banken sin balance og returnerede betydelig kapital til sine ejere i form af udbytte  og også aktietilbagekøb.
Administrerende direktør Charlie Scharf udtrykte optimisme med hensyn til fremtiden. Ifølge ham er økonomien stadig stærk, kundernes finansielle situation er god, og kortforbrug samt låneefterspørgsel er i god vækst.
https://x.com/earnings_guy/status/1978045815785451729
Virksomhedens egne materialer
4 Synes om
I dag i Kauppalehti en virkelig interessant artikel om pensionsselskabernes investeringer og forholdet til den indenlandske formueforvaltningssektor:
Da artiklen er lang, er det svært at give individuelle citater. Hovedpointen er nok, at indenlandske forvaltere er godt repræsenteret hos pensionsselskaberne, især hvad angår alternative produkter. Journalisten udfordrer også pensionsselskaberne i artiklen med spørgsmålet om, hvorfor de har en boligfond i porteføljen, der er beregnet til den almindelige borger, når de har adgang til bedre lukkede strukturer.
22 Synes om
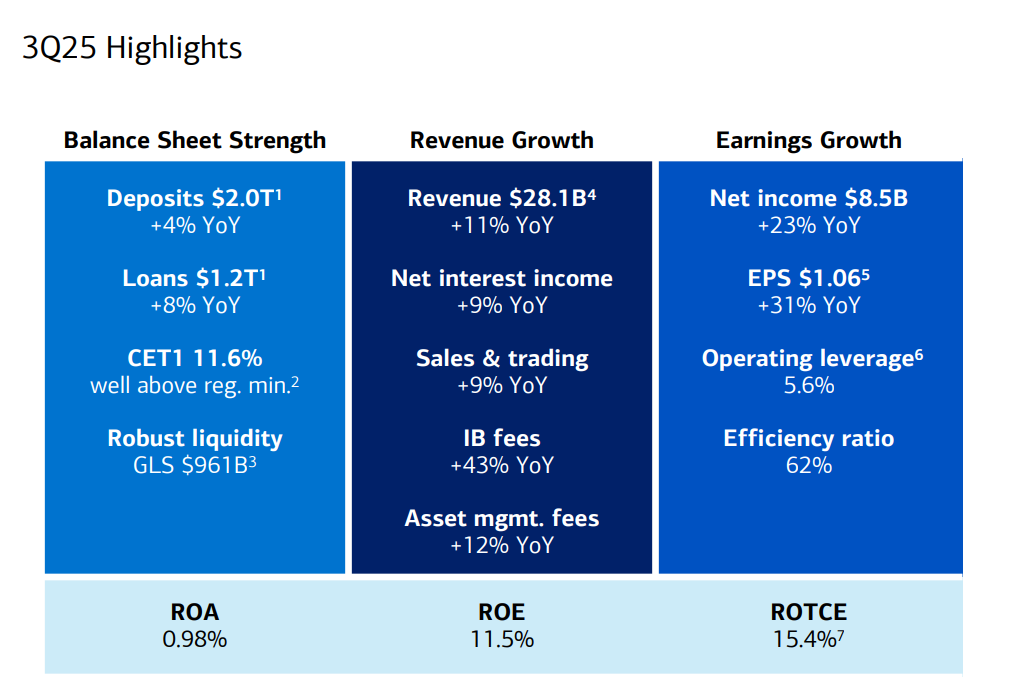
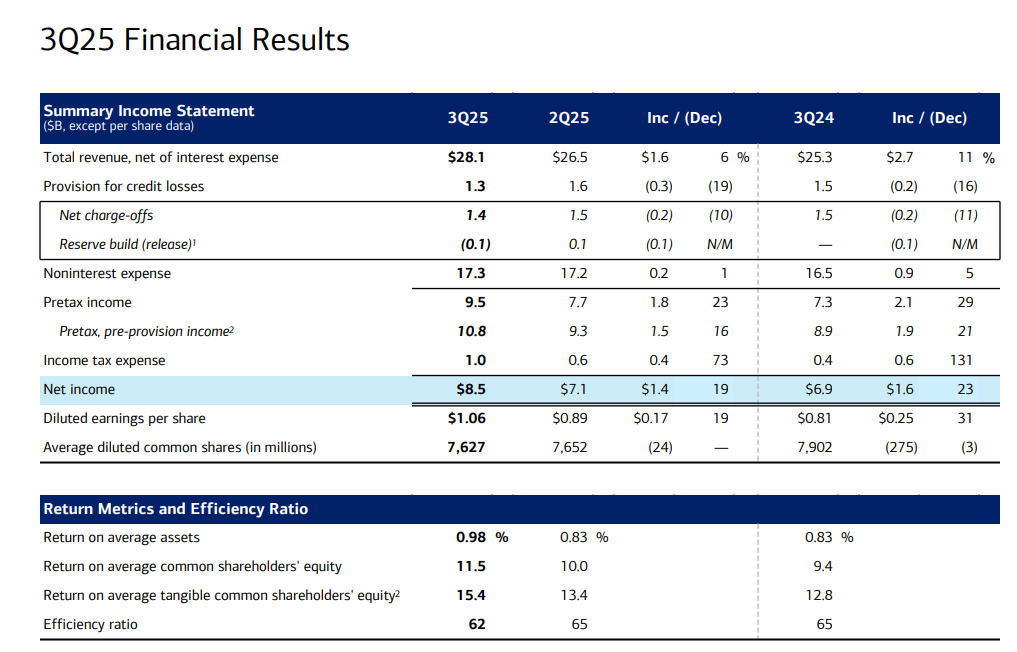
Bank of America leverede et stærkt resultat. Omsætning og overskud voksede markant, især inden for forbruger- og formueforvaltning. Kreditnedskrivninger faldt, og banken nød godt af højere renter samt livlig handel. Virksomhedens ledelse understregede, at investeringer i teknologi og kunder bar frugt, og banken var desuden i stand til både at øge låneporteføljen og udlodde betydelige overskud til sine ejere.
Samlet set var udviklingen stabil og resultatet stærkt.
https://x.com/earnings_guy/status/1978411495907094941
Virksomhedens egne materialer
5 Synes om