Evlin nettomerkinnät olivat kesäkuussa +20 MEUR, mikä on vaatimaton taso suhteessa yhtiön viime vuosien erittäin vahvaan kehitykseen. Viimeisen 12 kk:n osalta nettomerkinnät ovat kuitenkin hurjalla noin 1,6 miljardin tasolla, joskin on huomioitava, että uusmyynti on viime kuukausina jäänyt varsin vaimeaksi. Lisäksi huomautamme, että merkittävä osa viimeisen 12 kk:n nettomerkinnöistä selittyy uusilla Enhanced Index -tuotteilla, joihin yhtiö on siirtänyt omaisuudenhoidosta ETF:ssä ollutta varallisuutta. Näin ollen kyseessä ei ole uutta pääomaa, mutta omien Enhanced-tuotteiden palkkiotaso on kuitenkin merkittävästi ETF:iä parempi, ja näin ollen tällä on ollut selkeä positiivinen vaikutus palkkiokertymään.
5 tykkäystä
**Evli Oyj:n puolivuosikatsaus 1–6/2026
VAKAATA KASVUA ENSIMMÄISELLÄ VUOSIPUOLISKOLLA**
Kauden kohokohdat
- Nettoliikevaihdon ja liikevoiton kasvu jatkui – nousun taustalla olivat kasvaneet rahastojen hallinnointipalkkiot sekä alkuvuoden poikkeuksellisen korkeat tuottosidonnaiset palkkiot.
- Hallinnoitavien asiakasvarojen määrä nousi uuteen ennätykseen 22,6 miljardiin euroon.
- Evli sai merkittävää tunnustusta osaamisestaan, kun yksityissijoittajat arvioivat Evlin Suomen parhaaksi varainhoitajaksi SFR Private Wealth 2026 -tutkimuksessa. Lisäksi yhteisösijoittajat valitsivat Evlin jälleen Suomen parhaaksi yhteisövarainhoitajaksi Kantar Prosperan vuosittaisessa asiakastutkimuksessa.
Tuloskehitys tammi-kesäkuu 2026(vertailukohtana 1–6/2025)
- Nettoliikevaihto oli 65,2 miljoonaa euroa (55,2 milj. euroa).
- Liikevoitto oli 29,9 miljoonaa euroa (22,5 milj. euroa).
- Varainhoito- ja sijoittaja-asiakkaat -segmentin liiketulos kasvoi 30,9 miljoonaan euroon (20,0 milj. euroa).
- Neuvonanto- ja yritysasiakkaat -segmentin liiketulos laski -0,5 miljoonaan euroon (1,3 milj. euroa).
- Hallinnoitavat varat olivat kesäkuun lopussa nettomääräisesti 22,6 miljardia euroa (19,7 mrd. euroa) sisältäen osakkuusyhtiöiden hallinnoimat varat. Ilman osakkuusyhtiöitä hallinnoitavat varat olivat 19,9 miljardia euroa (17,2 mrd. euroa). Oman pääoman tuotto oli 30,7 prosenttia (24,2 %).
- Toistuvien tuottojen suhde operatiivisiin kustannuksiin oli 134 prosenttia (132 %).
- Laimennettu osakekohtainen tulos oli 0,75 euroa (0,60 euroa).
Tuloskehitys huhti-kesäkuu 2026(vertailukohtana 4–6/2025)
- Nettoliikevaihto oli 30,4 miljoonaa euroa (27,5 milj. euroa).
- Liikevoitto oli 13,8 miljoonaa euroa (11,1 milj. euroa).
- Laimennettu osakekohtainen tulos oli 0,36 euroa (0,33 euroa).
11 tykkäystä
Evlin konsernitason numerot osui täysin ennusteisiin:
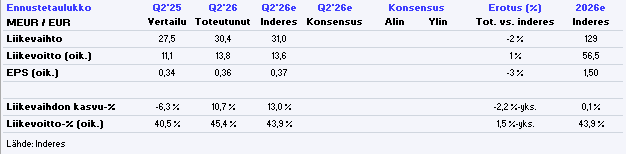
Pinnan alla kehitys oli kuitenkin napsun odotuksia parempaa, kun Investointipankilla meni odotuksia heikommin ja Varainhoito kompensoi tämän (Varainhoito arvokkaampaa liiketoimintaa). Varainhoidossa kulut olivat Q2’25 tasolla, mikä on erinomainen suoritus Q1-kulupettymyksen jälkeen. Varainhoidon rahastojen suhteelliset palkkiot olivat Q1 tapaan normaalilla tasolla H2’25 oudon dyykkauksen seurauksena. Uusmyynti oli vähän pehmeä ja se oli raportin harvoja kauneusvirheitä. All in all tosi vahva raportti, ja ei tule johtamaan isoihin muutoksiin täällä päässä. 
36 tykkäystä
Ruoholahden osuuskunnan ahkera työläinen Sauli on tehnyt uuden yhtiöraportin Evlistä 
Evlin Q2-raportti sujui pitkälti odotuksiemme mukaisesti ja yhtiö jatkoi vakuuttavaa kehitystään. Olemme nostaneet ennusteitamme hieman ylöspäin ja lähivuosien tuloskasvunäkymä säilyy vahvana. Osake on nykytuloksella oikein hinnoiteltu, mutta tuloskasvun ja osingon tarjoama tuotto-odotus säilyy kuitenkin edelleen houkuttelevana. Tarkistamme tavoitehintamme 27,0 euroon (aik. 26e) ja toistamme lisää-suosituksen.
Rapsasta lainattua:
Ohjeistus toistettiin, loppuvuonna vastassa kovat vertailuluvut
Evli toisti odotetusti kuluvan vuoden ohjeistuksensa, jonka mukaan yhtiö arvioi liiketuloksen olevan selvästi positiivinen. Kuten olemme aiemmin todenneet, ohjeistuksen informaatioarvo on alhainen, ja yhtiö tulee todennäköisesti tarkentamaan sitä loppuvuoden edetessä. Yhtiön johto huomautti, että loppuvuoden vertailtavuutta rasittavat viime vuoden toisella vuosipuoliskolla kirjatut poikkeuksellisen suuret tuottosidonnaiset palkkiot. Tuottopalkkioiden laskun johdosta tulos ei parane enää H2:lla, mutta vastaavasti odotamme tuloksen mixin paranevan selvästi Evlin mittakaavassa 2025 poikkeuksellisen heikolta tasolta.
11 tykkäystä
Heinäkuun rahastoraportin mukaan Evlin nettomerkinnät +62,4M, josta osakkeet +26M ja korot +33,7M.
7 tykkäystä
Laitetaan vielä linkkiä ja Saulin yhtiön osuus yllä olleeseen viestiin lisäyksenä. 
Evlin myynti oli heinäkuussa 60 MEUR. Taso on rauhoittunut selvästi vuodenvaihteen molemmin puolisesta hurjasta myynnistä, kun yhtiö lanseerasi uudet indeksituotteensa joihin se siirsi merkittäviä pääomia talon ulkopuolisista ETF:stä. Viimeisen 12kk myynti on edelleen hurjalla yli 1,5 miljardin tasolla. Huhti-heinäkuussa nähty keskimäärin noin 40 MEUR:n kk-myyntitaso on Evlille vaatimaton ja yhtiön pitäisi pystyä selvästi tätä parempaan myyntiin.
5 tykkäystä
Laitan yhden nollapostauksen ketjuun, toivottavasti ei haittaa.
Itse havahduin tänään siihen, että Evlin tulospuhelu on kuunneltavissa Quartr-sovelluksen kautta.
Itseä on jo hetken aikaa häirinnyt tuo Evlin vanhanaikainen tapa pitää tulospuhelut ”suljetussa” videotapaamisena. Tulospuhelu ei siis oikeasti ole suljettu, mutta vaatii ennakkoilmoittautumisen, sekä itse puhelu ei lopulta tule Inderesin muuten loistavaan palveluun 
Jollain konstilla se kuitenkin julkaistaan Quartr:ssa, mikä on tosi hieno juttu. Ehkä se julkaistaan jossain muuallakin - en tiedä.
Mutta itselleni tämä tuli uutena tietona. Toivottavasti tästä tiedosta on hyötyä muillekin 

11 tykkäystä
Kotimaisten rahastojen uusmyynnissä vedettiin happea elokuussa - Inderes
Evlin myynti oli heinäkuussa -40 MEUR pakkasella. Tämä selittyy käytännössä täysin rahamarkkinarahastosta tehdyillä lunastuksilla ja tästä oikaistuna myynti oli noin 30 MEUR plussalla.
Hieman enemmän purettuna auki Evlille tilanne oli kuitenkin ihan ok, sillä
Osakerahastot +104,8M
Korkorahastot -152,6M (josta Likvidi -76,65M)
3 tykkäystä
Tässä vielä koko Evlin osuus yllä linkistä edellisestä viestistä:
.
Evlin myynti oli heinäkuussa -40 MEUR pakkasella. Tämä selittyy käytännössä täysin rahamarkkinarahastosta tehdyillä lunastuksilla ja tästä oikaistuna myynti oli noin 30 MEUR plussalla. Evlin 12kk uusmyynti on edelleen hurjalla lähes 1,5 miljardin tasolla, mutta tämä selittyy pitkälti viime vuonna lanseeratuilla omilla indeksituotteilla joihin se siirsi merkittäviä pääomia talon ulkopuolisista ETF:stä. Kuluvan vuoden nettomyynti on vain 270 MEUR, mikä on Evlille vaatimaton taso. Yhtiön pitäisikin pystyä selvästi tätä parempaan, sillä nykyinen markkinatilanne on Evlin kannalta erinomainen.
1 tykkäys
Varainhoitoyhtiö Evli laajentaa toimintaansa Norjaan. Laajentuminen on osa yhtiön pitkäjänteistä kasvustrategiaa, jonka tavoitteena on kasvattaa yhtiön roolia rahastojen tarjoajana Pohjoismaissa ja laajemmin Euroopassa.
Evli on avannut sivuliikkeen Norjaan, Osloon. Laajentumisen strategisena tavoitteena on kasvattaa yhtiön kansainvälistä toimintaa ja läsnäoloa Pohjoismaissa. Evli näkee potentiaalia erityisesti korkotuotteilleen Norjan markkinoilla. Uuden Norjan avauksen lisäksi Evliltä löytyy toimipisteitä Suomesta ja sidonnaisasiamiehenä toimiva tytäryhtiö Ruotsista.
Vahvaa osaamista Norjan toimipisteen johdossa
Evlin toimintaa Norjassa on nimitetty luotsaamaan Robin Mattsson. Mattssonilla on yli kymmenen vuoden kokemus Norjan markkinoilta, ja hän on työskennellyt varainhoidon parissa esimerkiksi ABG Alternativesilla, Swiss Life Asset Managersilla ja Ness, Risan & Partnersilla. Mattssonin johdolla Evli vahvistaa läsnäoloaan Norjassa ja vakiinnuttaa asemaansa sijoitusratkaisujen tarjoajana institutionaalisille ja ammattimaisille sijoittajille.
Evli tarjoaa myös Norjassa laajan valikoiman aktiivisesti hoidettuja rahastoja ja sijoitusratkaisuja korko-, osake- ja systemaattisten strategioiden sekä vaihtoehtoisten sijoitusten alueella.
19 tykkäystä
Riskit Norjaan laajentumisessa varmaankin aika mitättömät, ja varallisuuttahan Norjassa tunnetusti riittää. Positiivinen uutinen siis ehdottomasti.
7 tykkäystä
Tässä on Salen kommentit siitä, miten Evil “menee” Norjaan.
Evli kertoi keskiviikkona avaavansa sivuliikkeen Norjan Osloon tavoitteenaan kiihdyttää kansainvälistä myyntiään. Askel oli odotettu, sillä yhtiö kertoi jo Q2-raporttinsa yhteydessä selvittävänsä Norjan toimiston avaamista. Suhtaudumme yhtiön kansainvälistymispanostuksiin erittäin myönteisesti ja mieluusti näkisimme yhtiön painavan kaasua tällä rintamalla nykyistä enemmän, sillä näytöt kansainvälisestä myynnistä ovat vahvat. Uutisella ei ole vaikutusta ennusteisiimme, sillä odotamme jo nykyisellään kansainvälisen myynnin tukevan yhtiön kasvua lähivuosina merkittävästi.
5 tykkäystä