Jeg prøvede at finde kommentarer og indlæg om CTT Systems på forummet, men fandt ingen. Det er absolut en interessant virksomhed, der fortjener sin egen tråd.
CTT System AB i korte træk:
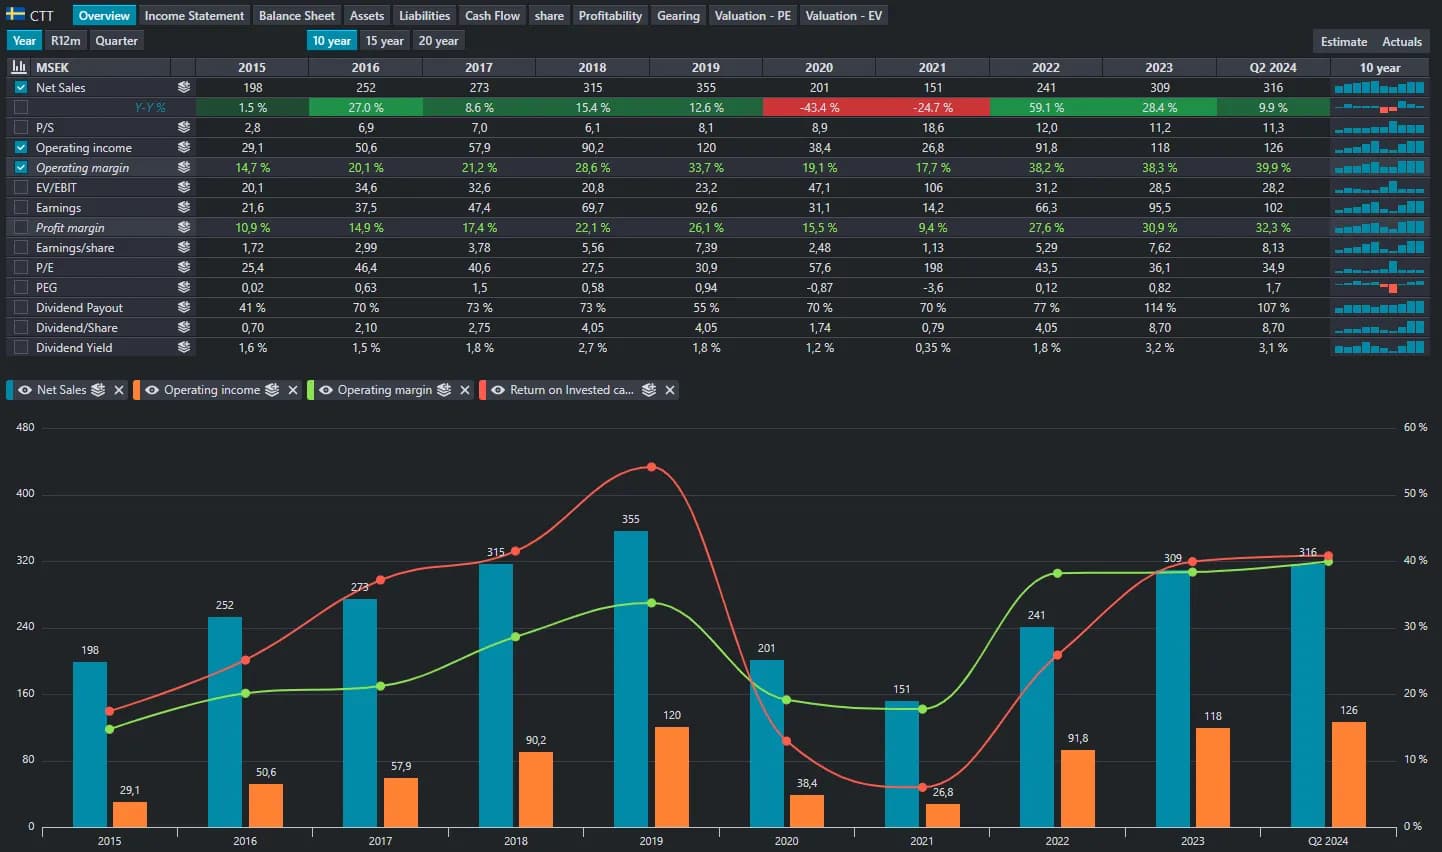
CTT Systems AB (CTT) er en globalt førende producent, designer og leverandør af aktive fugtstyringsprodukter til fly, der stræber efter at løse flyenes fugtstyringsparadoks. CTT’s produkter er tilgængelige til både linjeinstallationer (line-fit) og eftermonteringer (retrofit) i kommercielle fly samt i udstyr til private jetfly. Virksomhedens hovedkvarter ligger i Nyköping, Sverige, og havde ved udgangen af 2023 80 ansatte. CTT Systems’ markedsværdi er i øjeblikket 3.583 millioner svenske kroner (316 millioner euro), og virksomheden har en nettokasposition. I 2023 var CTT’s omsætning 309 millioner kroner, og virksomheden opnåede et driftsresultat (EBIT) på 118 millioner kroner, hvilket svarer til en EBIT-margin på 38 %.
Historisk økonomisk udvikling:
CTT oplevede stærk økonomisk vækst i årene 2015–2019, men COVID-19-pandemien afbrød denne udvikling. Omsætningen voksede imponerende drevet af salg af systemer og et hurtigt voksende eftermarkedssalg. I takt med at eftermarkedssalgets andel steg, blev CTT’s lønsomhed også forbedret. Nu er CTT klar til at vende tilbage til den samme vækstkurve, som de var på før pandemien.
Investeringscasen i korte træk:
CTT Systems tilbyder en attraktiv investeringsmulighed, da det er den eneste leverandør af luftfugtere til store bredbugede flyprogrammer som Airbus A350, Boeing 787 og Boeing 777X. Med genopretningen af produktionsmængderne og opstarten af 777X-produktionen i 2025, er CTT fremragende positioneret til en langvarig vækstkurve. Virksomhedens eftermarkedssegment med høj avance og tilbagevendende omsætning fungerer efter “razorblade-modellen”, hvilket sikrer lønsomhed og stabile pengestrømme i takt med, at den installerede base udvides. Virksomheden opererer med en kapitallet forretningsmodel og har en stærk balance, inklusive en nettokasposition. CTT tilbyder også beskyttelse mod kursfald, da det kan tiltrække interesse som opkøbsmål blandt aktører i luftfartsindustrien eller kapitalfonde (private equity), hvis værdiansættelsen falder væsentligt under den reelle værdi.
Interessante egenskaber:
- Monopolistisk forretningsnatur
- Attraktive vækstudsigter i årevis fremover, understøttet af de vigtigste flyprogrammers (B787, B777x og A350) stigende produktionsmængder, stigning i antallet af systemer pr. fly i takt med øget penetration, voksende forretning inden for private jetfly og et stærkt voksende eftermarked
- Meget høj lønsomhed takket være det attraktive eftermarkedssalg, som følger “razorblade-modellen”
- Den voksende andel af eftermarkedet, som er af tilbagevendende karakter, øger forretningens forudsigelighed på lang sigt
- Kapitallet forretningsmodel – fokus på montering og produktudvikling
- Drift i en branche med høje adgangsbarrierer
- Stærk balance – nettokasposition
- Beskyttelse mod kursfald – hvis CTT’s værdiansættelse falder markant, kan det blive et meget attraktivt opkøbsmål for enten en strategisk aktør i luftfartsindustrien eller en kapitalfond
- Dygtig og engageret ledelse og personale – bestyrelsesformanden ejer 13,4 % af selskabet, og den administrerende direktør ejer ca. 0,5 %. Derudover har CTT en overskudsdelingsfond, der hvert år tildeler alle fuldtidsansatte en lige andel af virksomhedens økonomiske succes.
Jeg har også skrevet en længere analyse af CTT. Den kan findes her: https://substack.com/home/post/p-148315513?source=queue&autoPlay=false