Snart kan man vel være glad for, hvis Compass’ kurs overhovedet er tocifret nogensinde. Det har været et så voldsomt fald, at kursens støtteniveau øjensynligt ligger omkring nul
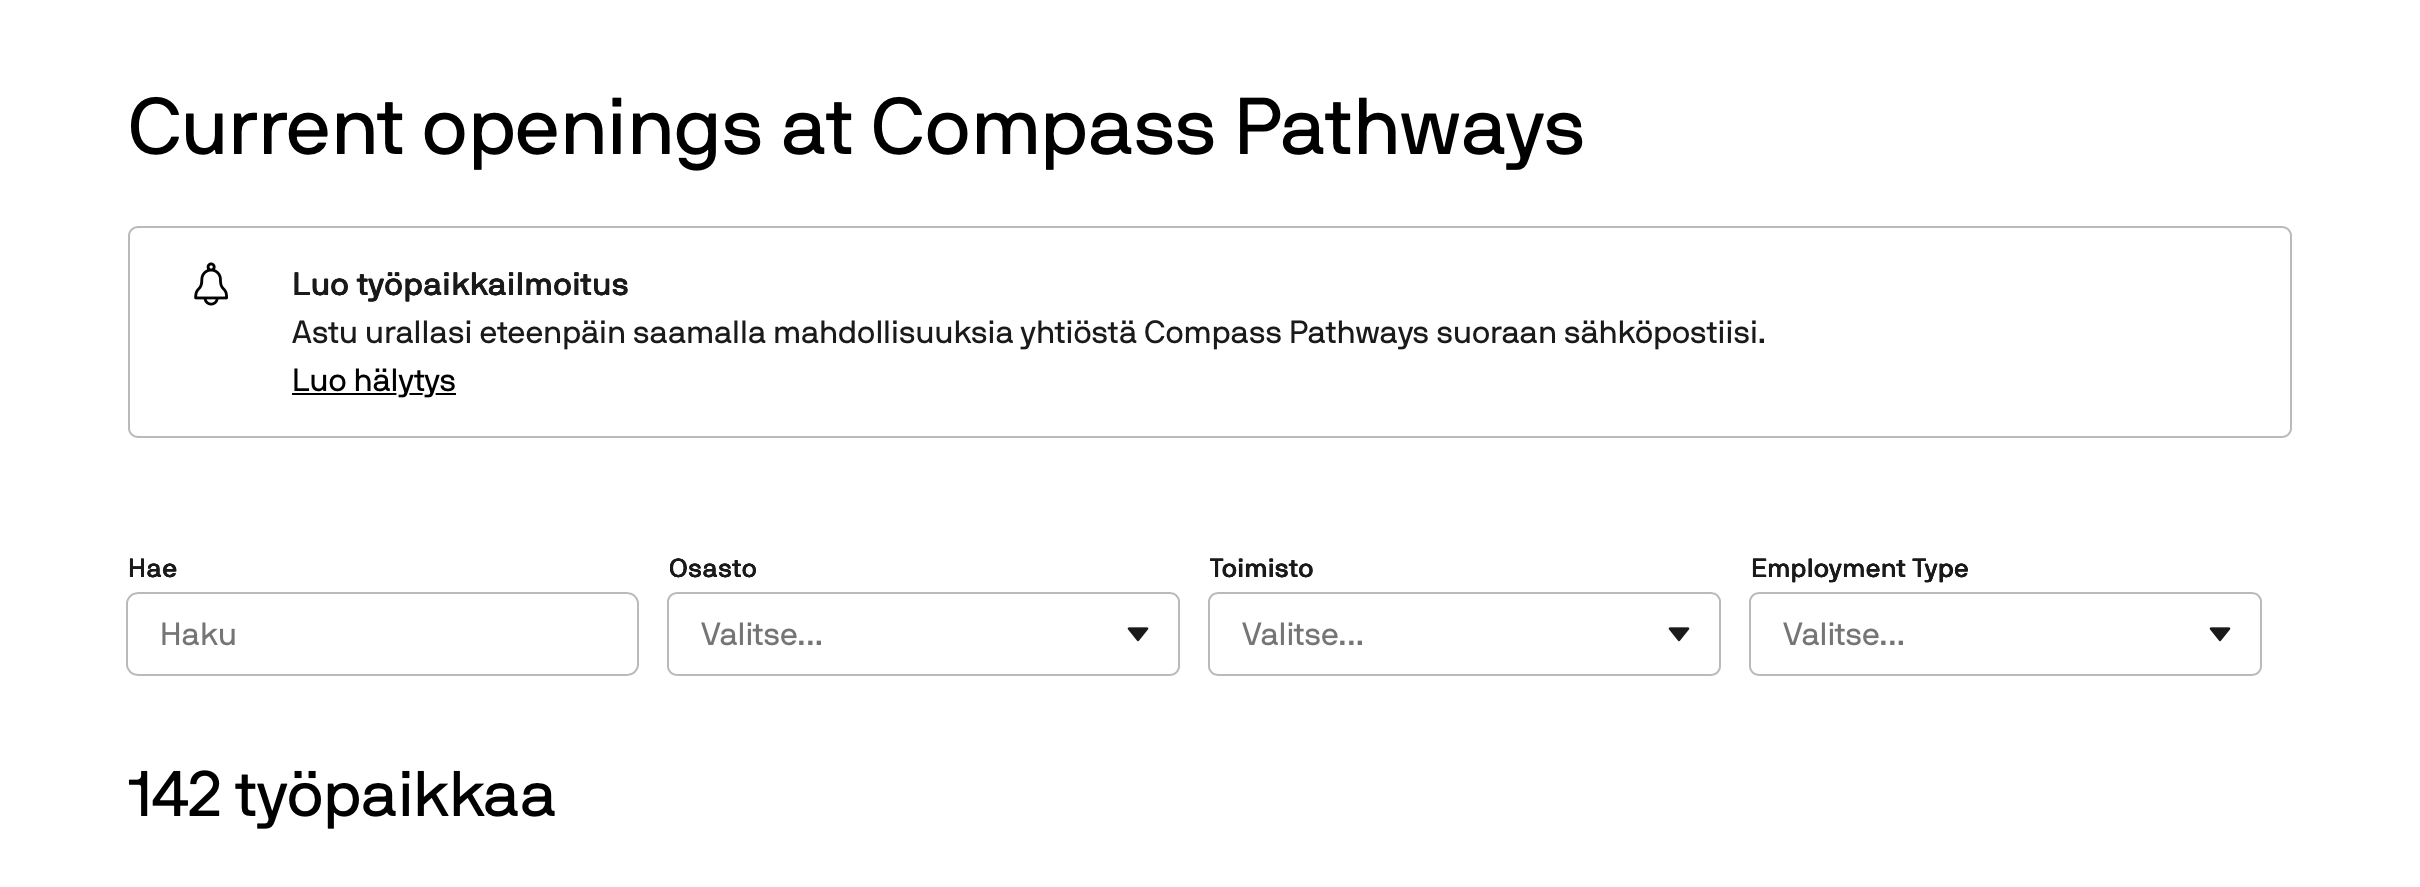
Virksomheden har for resten 142 jobopslag ude, så man er i fuld gang med for alvor at opbygge organisationen, så den kan understøtte det fremtidige salg:
Jeg forstår mig ikke på teknisk analyse, men jeg tror bestemt på, at den typiske handelsmekanik ofte afspejler sig i prisdannelsen, og man kan sikkert tit bruge det til at lave kvalificerede gæt på den fremtidige kursudvikling.
Faktum for Compass er dog, at den sidste brik i NDA’en indsendes i dette kvartal. Personligt tror jeg (jeg redegjorde sandsynligvis for begrundelsen ovenfor), at det sker i denne måned og måske endda i næste uge. Min opfattelse af CNP-voucheren er også, at måltiden på 1-2 måneder til FDA’s afgørelse starter fra det tidspunkt, ansøgningen indsendes. Resultaterne er præcis de samme, som da kursen for et øjeblik siden lå på $15,87, og selvom en FDA-godkendelse aldrig er sikker, ser jeg ingen grund til at tvivle på, at Compass har særdeles gode forudsætninger for at opnå FDA-godkendelse. Så efter min mening er det praktisk talt umuligt, at kursen pludselig skulle glide helt ned i bittesmå tal. Investorerne vil indse, hvor stram tidslinjen er, når pressemeddelelsen om indsendelsen af den sidste del af NDA’en kommer, og hvad kan kursen så andet end at begynde at rette sig? I dag gik det faktisk ret godt, da XBI faldt 3,4 % og CMPS kun få tiendedele af en procent – bevares, en stejl nedtur ligger jo allerede bag os.
Heller ikke jeg forstår, hvorfor selskabets kurs har en tendens til at opføre sig på denne måde. Det samme mønster har gentaget sig adskillige gange i løbet af det seneste års tid eller to: efter en top falder den omkring 30 %, hvorefter den også stiger stejlt igen til samme toppe eller højere. En anden interessant ting er, at kursen i næsten hver session stiger en smule i starten, hvorefter den dumpes virkelig stejlt, og meget ofte er man en time inde i handlen flere procent i minus, før den begynder at komme sig lidt igen. Selv har jeg altid forsøgt at sidde på hænderne i en time efter åbningsklokken (opening bell), før jeg køber
Tilsyneladende er det dog ikke helt sådan: 1-2 måneders uret begynder at tikke fra NDA-“filing” hos FDA, hvilket ifølge AI burde ske inden for 2-3 uger efter indsendelsen af ansøgningen (NDA). Så meget desto større grund til, at der snart bør komme en PR om indsendelsen af NDA’en…
Når man ser på den brede skare af psykedelika-virksomheder i denne sammenhæng, har de alle nejet mere eller mindre i den seneste tid – på nær Atai Beckley. Min egen fortolkning er, at pengene i den nuværende verdenssituation søger mod mindre risikable instrumenter. På den anden side giver dette gode købsmuligheder, hvis man tror på et gennembrud for psykedelika.
Selv øgede jeg i Compass. Lad os se, hvordan det går over de kommende måneder.
Meget rigtigt købte Eli Lilly AtaiBeckley ud af billedet, hvis kursgrafen stadig kan ses et sted. Ja, og på samme måde har det vigtigste XBI-indeks korrigeret godt 10 % fra toppen. Vi krydser fingre, det burde i hvert fald ikke blive kedeligt i de kommende måneder, hvis man følger og ejer Compass og sektoren!
Psychedelic Alphas seneste Bulletin deler samme opfattelse af comp360’s fremtidige prissætning, som det jeg selv overvejede her for noget tid siden:
”We have long expected Compass to base its pricing on Spravato’s annualised price, and company leadership has now confirmed as much.
Compass says the annualised price of Spravato sits at around $50-65,000, and that it will price its psilocybin product on a per-dose basis. It will base that per-dose price on an assumption of 3 doses per year (it assumes patients will receive 2-4 doses per year, and three is the middle of that range). As such, the price of a dose of Compass’ psilocybin may sit in the range of $17-22,000”
Jeg undrer mig stadig over, om man virkelig kan tage det samme for et psykedelisk lægemiddel baseret på et semi-generisk stof som for en lille personbil per dosis? I den virkelige verden forhandles der selvfølgelig som regel en pæn rabat i forhold til listepriserne, men prisen for den behandling lyder godt nok temmelig voldsom, når der oveni også kommer personale- og ejendomsomkostninger. Hvis der reelt kan skabes salg til den pris, så er denne aktie jo en ren guldgrube.
Spravato bliver i hvert fald solgt til en tilsvarende pris (sikkert inklusive den rabat, du nævnte), og det sælger rigtig godt, og salget vokser hurtigt. Der findes dog ikke noget andet generisk psilocybin, der er godkendt til TRD-indikationen, hvis comp360 bliver godkendt, og heller ikke andre FDA-godkendte lægemidler. Det er jo ikke selve lægemiddelmolekylet, der koster i disse tilfælde, men de investeringer, der er foretaget i forskning og kommercialisering. Og hvis man tænker på de øvrige behandlingsomkostninger, så er de, trods varigheden af en enkelt dosering, jo langt lavere med comp360 end med Spravato (26-52 besøg om året). Så hvorfor skulle man ikke kunne opnå det i den indledende fase, hvis Spravato kan? Konkurrence er så en anden sag, når den opstår, og i hvilket omfang der vil være priskonkurrence, og i hvor høj grad præparaterne vil forsøge at differentiere sig på andre måder.
Usonas uklart definerede trussel kan selvfølgelig også spille en væsentlig rolle i hele dette billede.
Selskabets kommercielle direktør har næppe grebet det helt ud af den blå luft – de har også tidligere meldt ud, at prissætningen sandsynligvis ville basere sig på Spravatos prissætning, men vi har bare ikke hørt konkrete tal før nu.
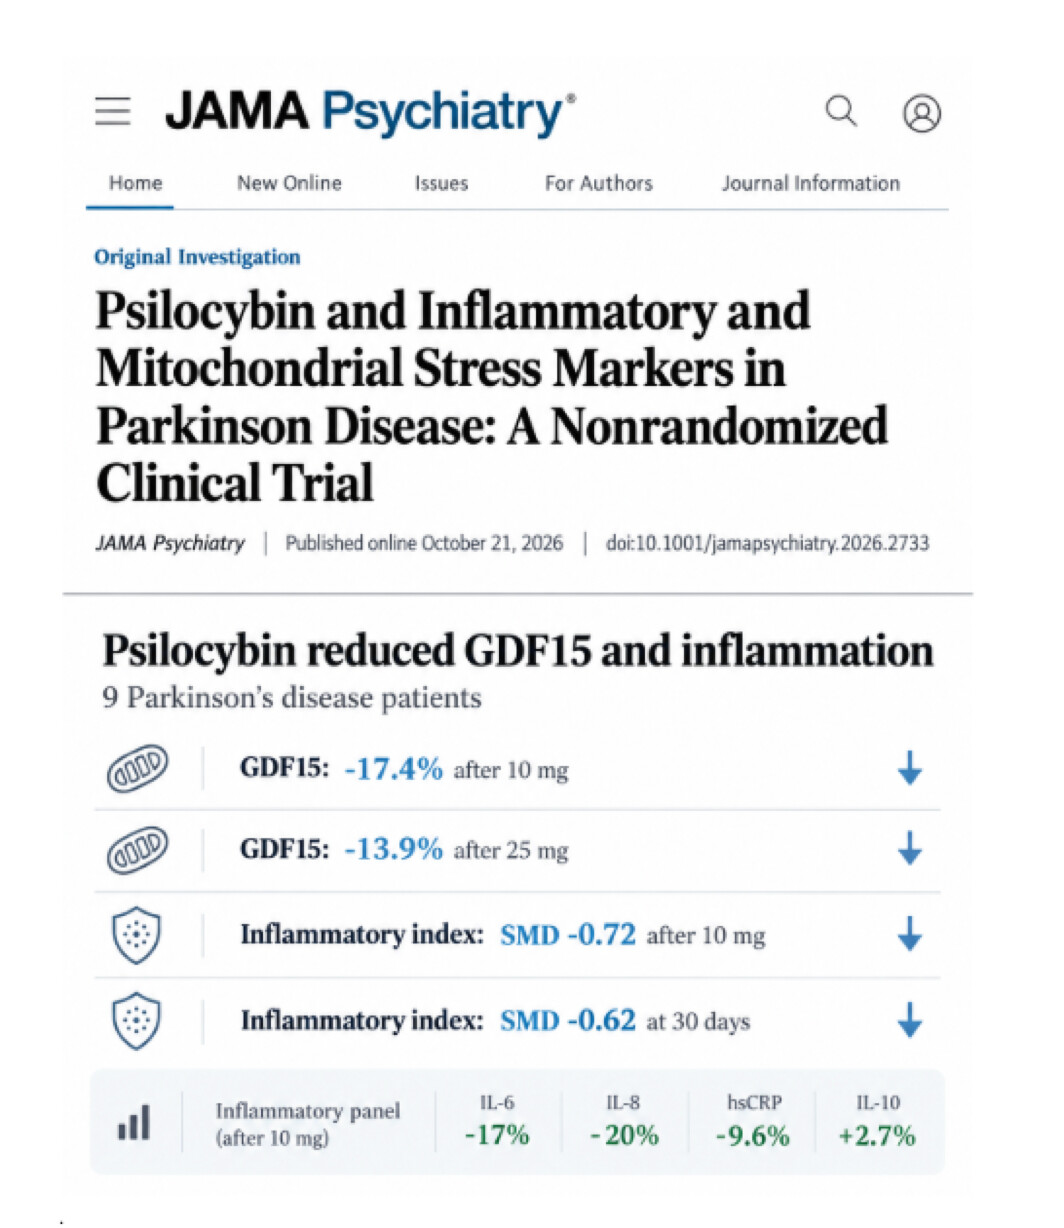
Lille stikprøvestørrelse, problemer med blinding og kun én dosis. Der blev ikke rigtigt fundet noget overraskende, men derimod replikeret tidligere resultater.
Compass burde annoncere indsendelsen af FDA-ansøgningen en af de allernærmeste dage. Svært at vurdere, om kursen orker at rette sig på pos. nyheder, eller om vi bevæger os mod encifrede kursniveauer trukket ned af det øvrige marked.
BOSTON, 21. oktober 2026 – Institute for Clinical and Economic Review (ICER) meddelte i dag, at de vil vurdere den komparative kliniske effekt og værdi af syntetisk psilocybin (COMPASS Pathways) til behandlingsresistent depression. Behandlingen omtales også som COMP360.
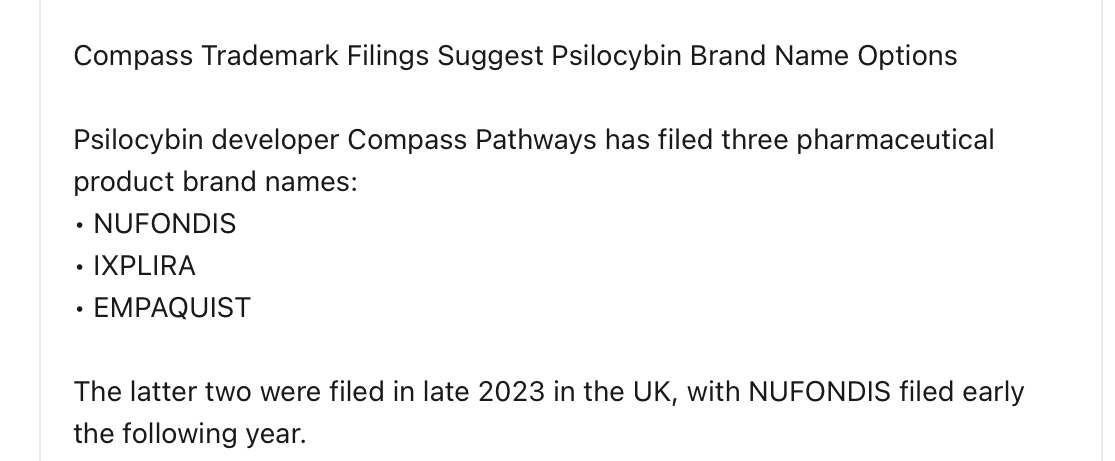
Psychedelic Alpha fandt tre varemærkeansøgninger, der peger mod et muligt fremtidigt COMP360-brandnavn. Normalt indsendes der jo flere af disse ansøgninger for det tilfælde, at FDA afviser en af dem.
En kort forsideartikel fra Politico om, hvor positivt Trump-administrationen og republikanerne forholder sig til hurtigt at gøre psykedelika tilgængelige til behandling af veteraner:
Politico bringer emnet godt frem i bevidstheden igen, og overskriften er ret opsigtsvækkende.
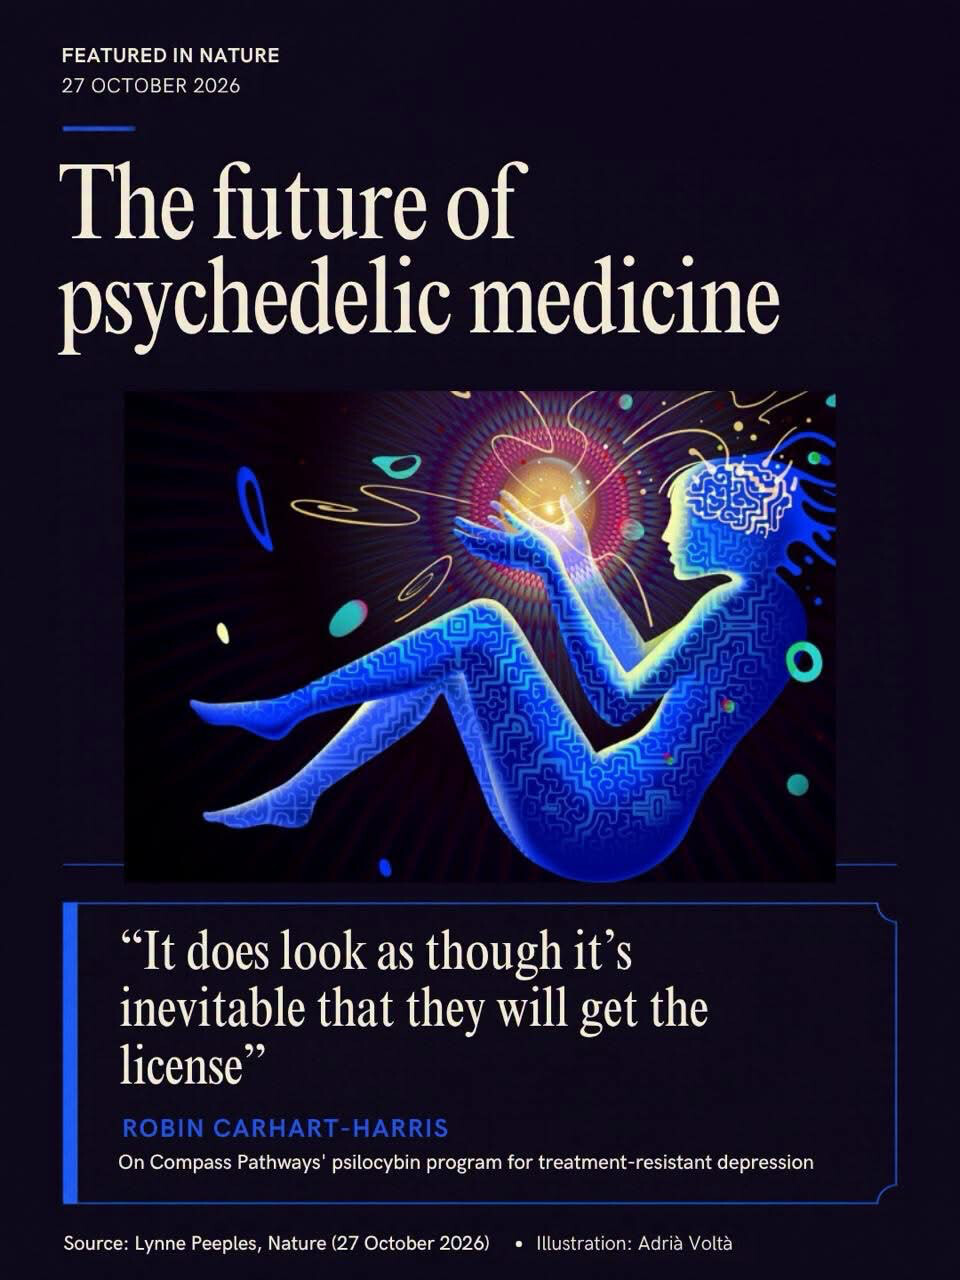
I forhold til hypen har sådan noget her også floreret meget på de sociale medier de seneste dage:
Dette er en videnskabelig artikel publiceret om Eli Lilly/ATAI’s fase 2b, altså ikke om psilocybin, men det validerer igen sektoren over for psykiatere/fagfolk:
I Psychedelic Alphas ”wrap up” for den foregående uge fra i går var der en lidt kryptisk sætning vedrørende Usona:
” we expect FDA to weigh in on psychedelics in short order. That is likely to include Usona Institute’spsilocybin for major depressive disorder, which we understand is quite far along in the process. More to come.”
PA’s Josh Hardman har gode forbindelser til aktørerne i sektoren, og rygter, der holder stik, har som regel kunnet opsnappes hos PA. Hvad der så helt præcist er på vej… Jeg ville nu næppe tro, at det er en godkendelse inden midtvejsvalget i løbet af i dag eller i morgen… Resilients MDMA-terapi er jo ligeledes blevet genindsendt til vurdering hos FDA…
Selv forventer jeg en melding fra Compass senest i morgen tidlig (i forbindelse med kvartalsregnskabet) om indsendelsen af den sidste NDA-brik til FDA (men jeg forventede det nu også senest ved udgangen af oktober, så jeg har allerede taget fejl én gang )
Hvis nogen andre har en dårlig dag, kan jeg forsikre om, at min er værre. Jeg overvejede endda midlertidigt at sælge hele positionen, indtil støvet har lagt sig, da den var 2-3 procent i minus i starten af sessionen…
Av. Det må man sige, effektive markeder igen. Kapitulation på høj volumen i eftermiddags, mon der røg nogle gearede positioner.
Situationen spidser til. Markedet forventer tydeligvis, at psykedeliske terapier vil blive godkendt, og nu er en konkurrent foran. På den anden side går Usona og CMPS efter forskellige målgrupper. Mon man begyndte at frygte, at der er problemer med Compass’ ansøgning, siden konkurrenten kom først? Eller er det bare lidt tvivlsomme nyheder og ”if you panic, panic first”.
Du skal ikke være for sikker; for første gang røg denne her overvægtede satan også i minus for mig. Man havde sgu ikke troet tilbage i november og oven på de positive NDA-nyheder, at dette år med denne fart ville ende som et minusår trods alt det vilde ræs og optur. Der var stillet skarpt ind på en stor stigning mod slutningen af året


 )
