Compass Pathways - Magiske svampe helbreder også investorens depression

Analytikeren tror ikke på en bølge af fusioner og opkøb (M&A) inden for psykedeliske midler, hvilket ville efterlade et større behov for et hype-drevet opsving.

Compass og MindMed (tidligere Definium) blev dog nævnt som de mest sandsynlige opkøbsemner, hvis der skulle dukke købere op.

3 Synes om

Hvad angår den artikel. Johnson & Johnsons Spravato er jo ikke et psykedelikum, så J&J kunne sagtens finde på at gå på indkøb. På samme måde er methylone, som Otsuka har opkøbt, i stil med MDMA, så Otsuka vil sikkert anskaffe sig et psykedelikum. Jeg mener, der sidder en person fra Otsuka i bestyrelsen hos Compass.
Det betyder, at ud af Big Pharma (BP) er det indtil videre kun AbbVie og Lilly, der har psykedelika.

4 Synes om

Q2 fra Compass. Intet nyt under solen:

https://ir.compasspathways.com/financials/sec-filings/sec-filings-details/default.aspx?FilingId=19665551

Likvid beholdning på 433,3 mio. USD. Det store rapporterede underskud skyldes ændringer i værdien af warrants, hvilket ikke har nogen pengestrømseffekt.

7 Synes om

Det har føltes rart at det igen er begyndt at vende mod nordøst.
2-3 måneder til indsendelse af den sidste ansøgning om markedsføringstilladelse? 3-5 måneder til FDA-godkendelse?
Lori Engelbert, CCO, talte positivt om udsigterne for kommercialisering. Hun har angiveligt ikke i sine markedsundersøgelser mødt så stærk en iver hos psykiatere for at komme i gang med at udskrive recepter på det kommende lægemiddel, og forskere har efter sigende givet udtryk for den samme følelse. Dette skyldes TRD-indikationen, hvor der ikke findes andre lægemidler end Spravato (og folk er nødt til at rende på klinikker alt for ofte for at få det). Take with a grain of salt, men hvis alt det, som Steve Levine, Lori og CEO Kabir Nath for nylig har sagt om udsigterne for kommercialisering holder stik, kunne starten endda blive flyvende.

5 Synes om

Og pumpningen fortsætter, nu hvor de er kommet i gang med stigningen:

### Compass Pathways samarbejder med U.S. Department of Veterans Affairs om et undersøgende studie af psilocybin

https://ir.compasspathways.com/News--Events-/news/news-details/2026/Compass-Pathways-Working-with-U-S--Department-of-Veterans-Affairs-for-Investigational-Study-of-Psilocybin/default.aspx

6 Synes om

Dette er måske interessant fra Neuronetics’ earnings Q&A, spørgsmål ét – jeg har ikke læst længere i regnskabet endnu. Der er tale om det firma, der ejer Greenbrook, den største kæde der administrerer Spravato. Greenbrook er en af Compass’ samarbejdspartnere:

” Q: Når I læner jer op ad serviceudbuddet for nye psykedeliske stoffer, der kommer på markedet, hvor mange rum er der typisk til rådighed pr. Greenbrook-lokation, og kan vi forvente, at I begynder at åbne flere faciliteter eller udvide de eksisterende, efterhånden som I bliver mere cash-genererende?

A: Dan Reuvers (CEO): Der er betydeligt råderum for at forbedre kapaciteten på vores eksisterende lokationer, hvor op mod 40 % af kapaciteten stadig ikke udnyttes. At få fyldt de stole er en topprioritet. Rum, der bruges til Spravato, kan let konverteres til at administrere psykedeliske stoffer som COMP360. Vi bruger AI til planlægning for at optimere, hvordan vi leverer forskellige behandlinger (TMS, Spravato og længerevarende psykedeliske forløb). Når vi nærmer os fuld kapacitet, er udvidelse af vores fodaftryk eller åbning af flere lokationer en del af vores køreplan, men det umiddelbare fokus er på at udnytte den eksisterende, uudnyttede kapacitet.”

Så med denne indstilling, og hvis det samme gør sig gældende for andre Spravato-klinikker, kan COMP360 så få en flyvende start?

3 Synes om

6 Synes om

Big Pharma, i hvert fald J&J og Otsuka, er begyndt at købe Google-annoncer på en måde, hvor man, hvis man indtaster “comp360” eller forskellige søgeord relateret til psykedelika/depression som søgeord, ser de første resultater f.eks. reklamere i overskriften uden at nævne navnet Spravato, men til en side om Spravato eller til en side, der reklamerer for Otsukas antidepressiv (Rexulti). (Kilde: Psychedelic Alpha).
Disse virksomheder følger altså markedet nøje, og det viser også, at patientdrevet efterspørgsel har betydning ud over blot at overbevise lægerne. De følger sikkert også med i, hvor mange søgninger der er. Hvis der var markant patientdrevet interesse, kunne det så være interessant at eje et asset?
Det gik i øvrigt først op for mig nu, at CEO Kabir Nath før sit nuværende job var direktør hos Otsuka, bl.a. landechef for Nordamerika. Jeg har jo allerede nævnt, at Otsuka har deltaget i en tidligere finansieringsrunde for Compass, og siden da har der siddet en fra Otsuka i bestyrelsen – det var altså sådan, Kabir blev CEO.

5 Synes om

Flere doser = mere effekt = flere penge til Compass:

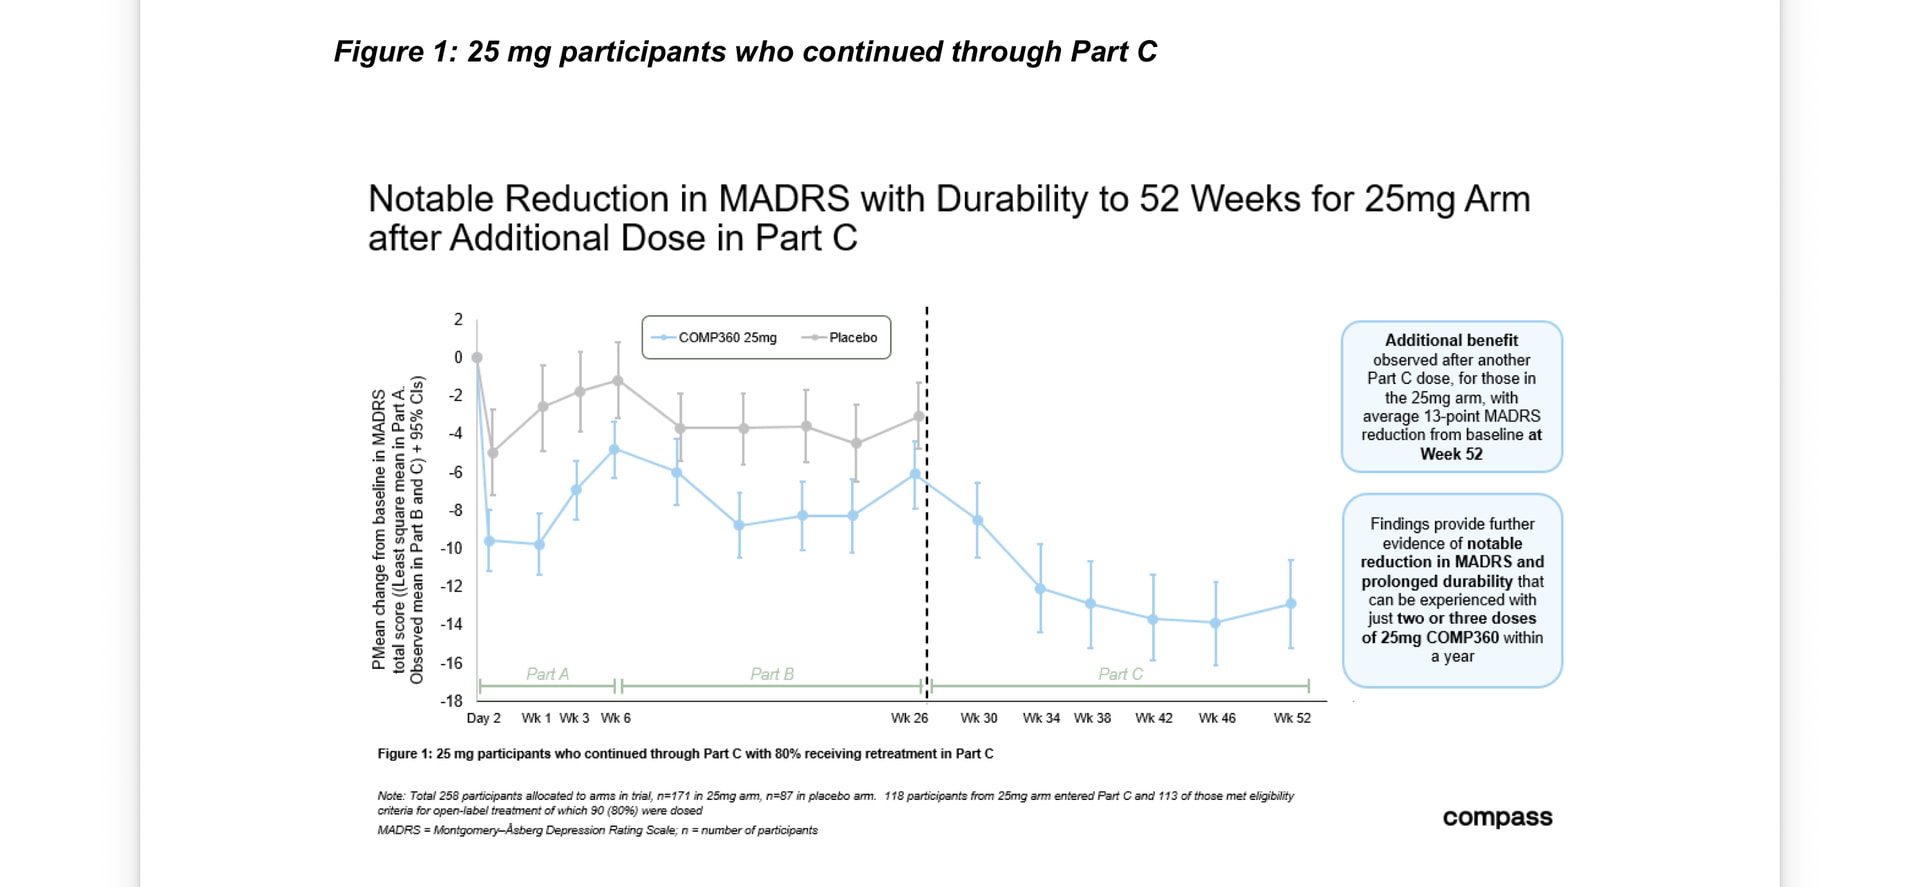
Compass Pathways’ nye 52-ugers toplinje open-label-data fra fase 3-forsøget COMP005 viser yderligere fordel ved endnu en COMP360-dosis i del C, hvilket udvider holdbarheden ud til 1 år

• Betydelig yderligere fordel observeret med en yderligere reduktion i MADRS1-scoren, hvilket fører til en gennemsnitlig reduktion på 13 point fra baseline ved uge 52, hvor holdbarheden er udvidet til 1 år for deltagere, der blev randomiseret til 25 mg-armen og fik en yderligere dosis

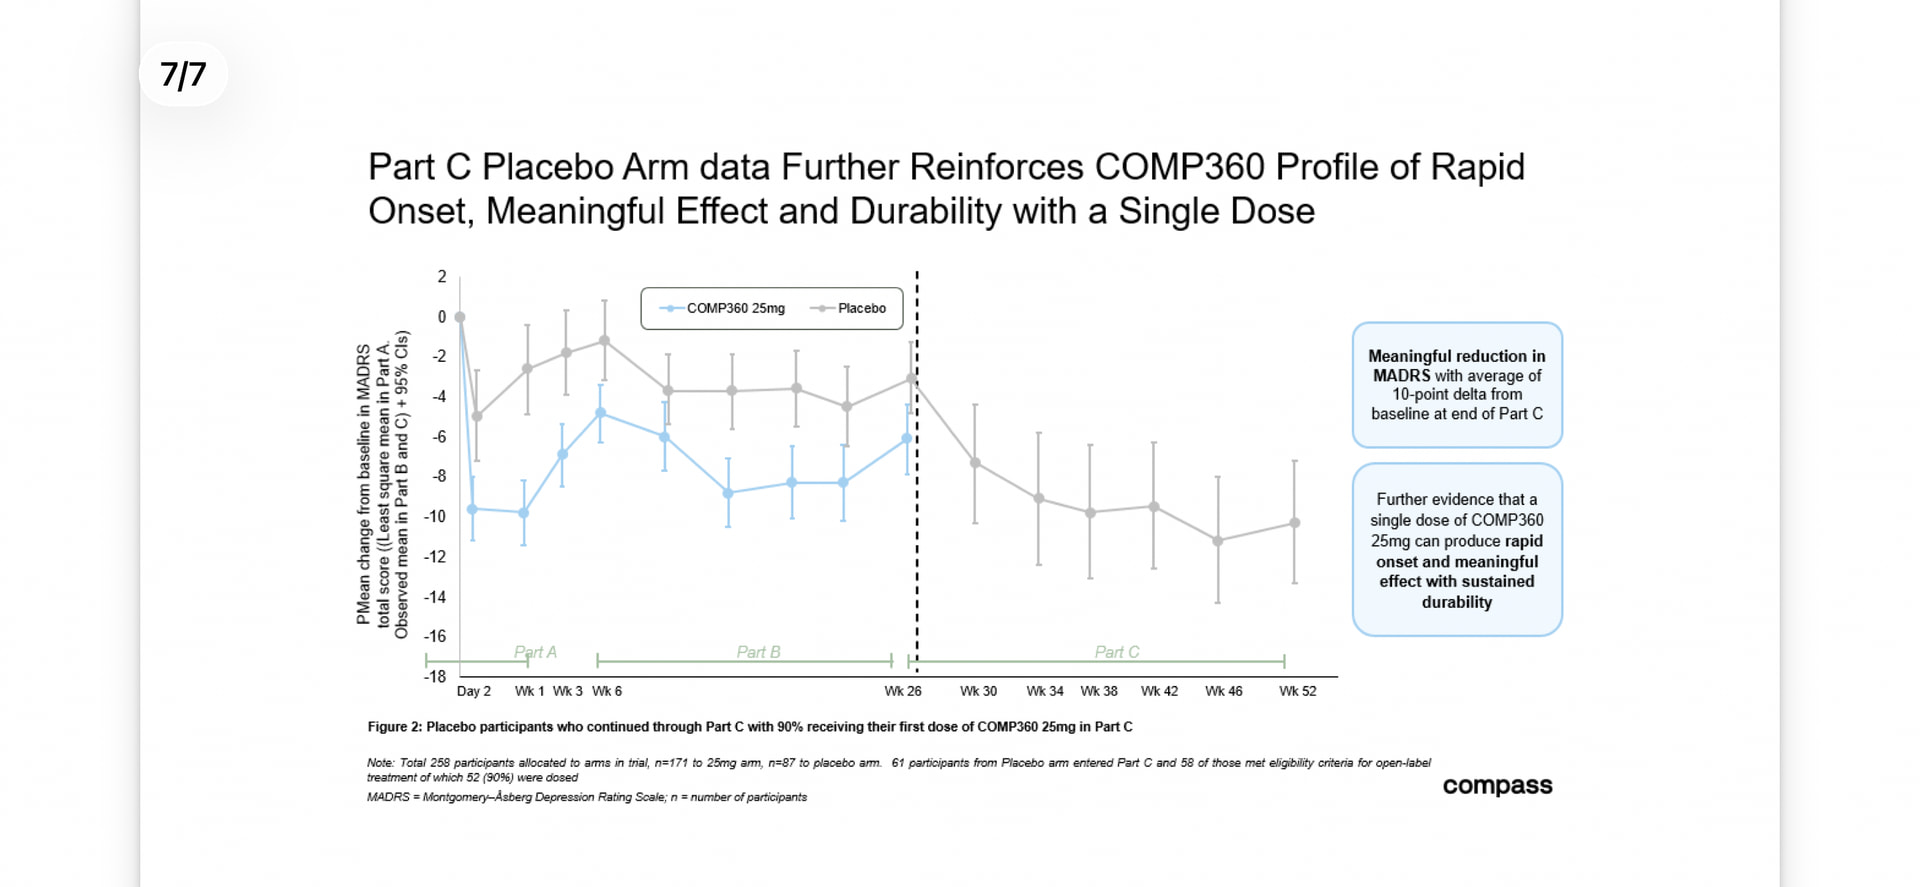
• For deltagere randomiseret til placebogruppen, der fik den første dosis af COMP360 25 mg i open-label del C, forstærker data yderligere, at en enkelt 25 mg-dosis kan producere hurtig indsættelse, meningsfuld effekt og holdbarhed

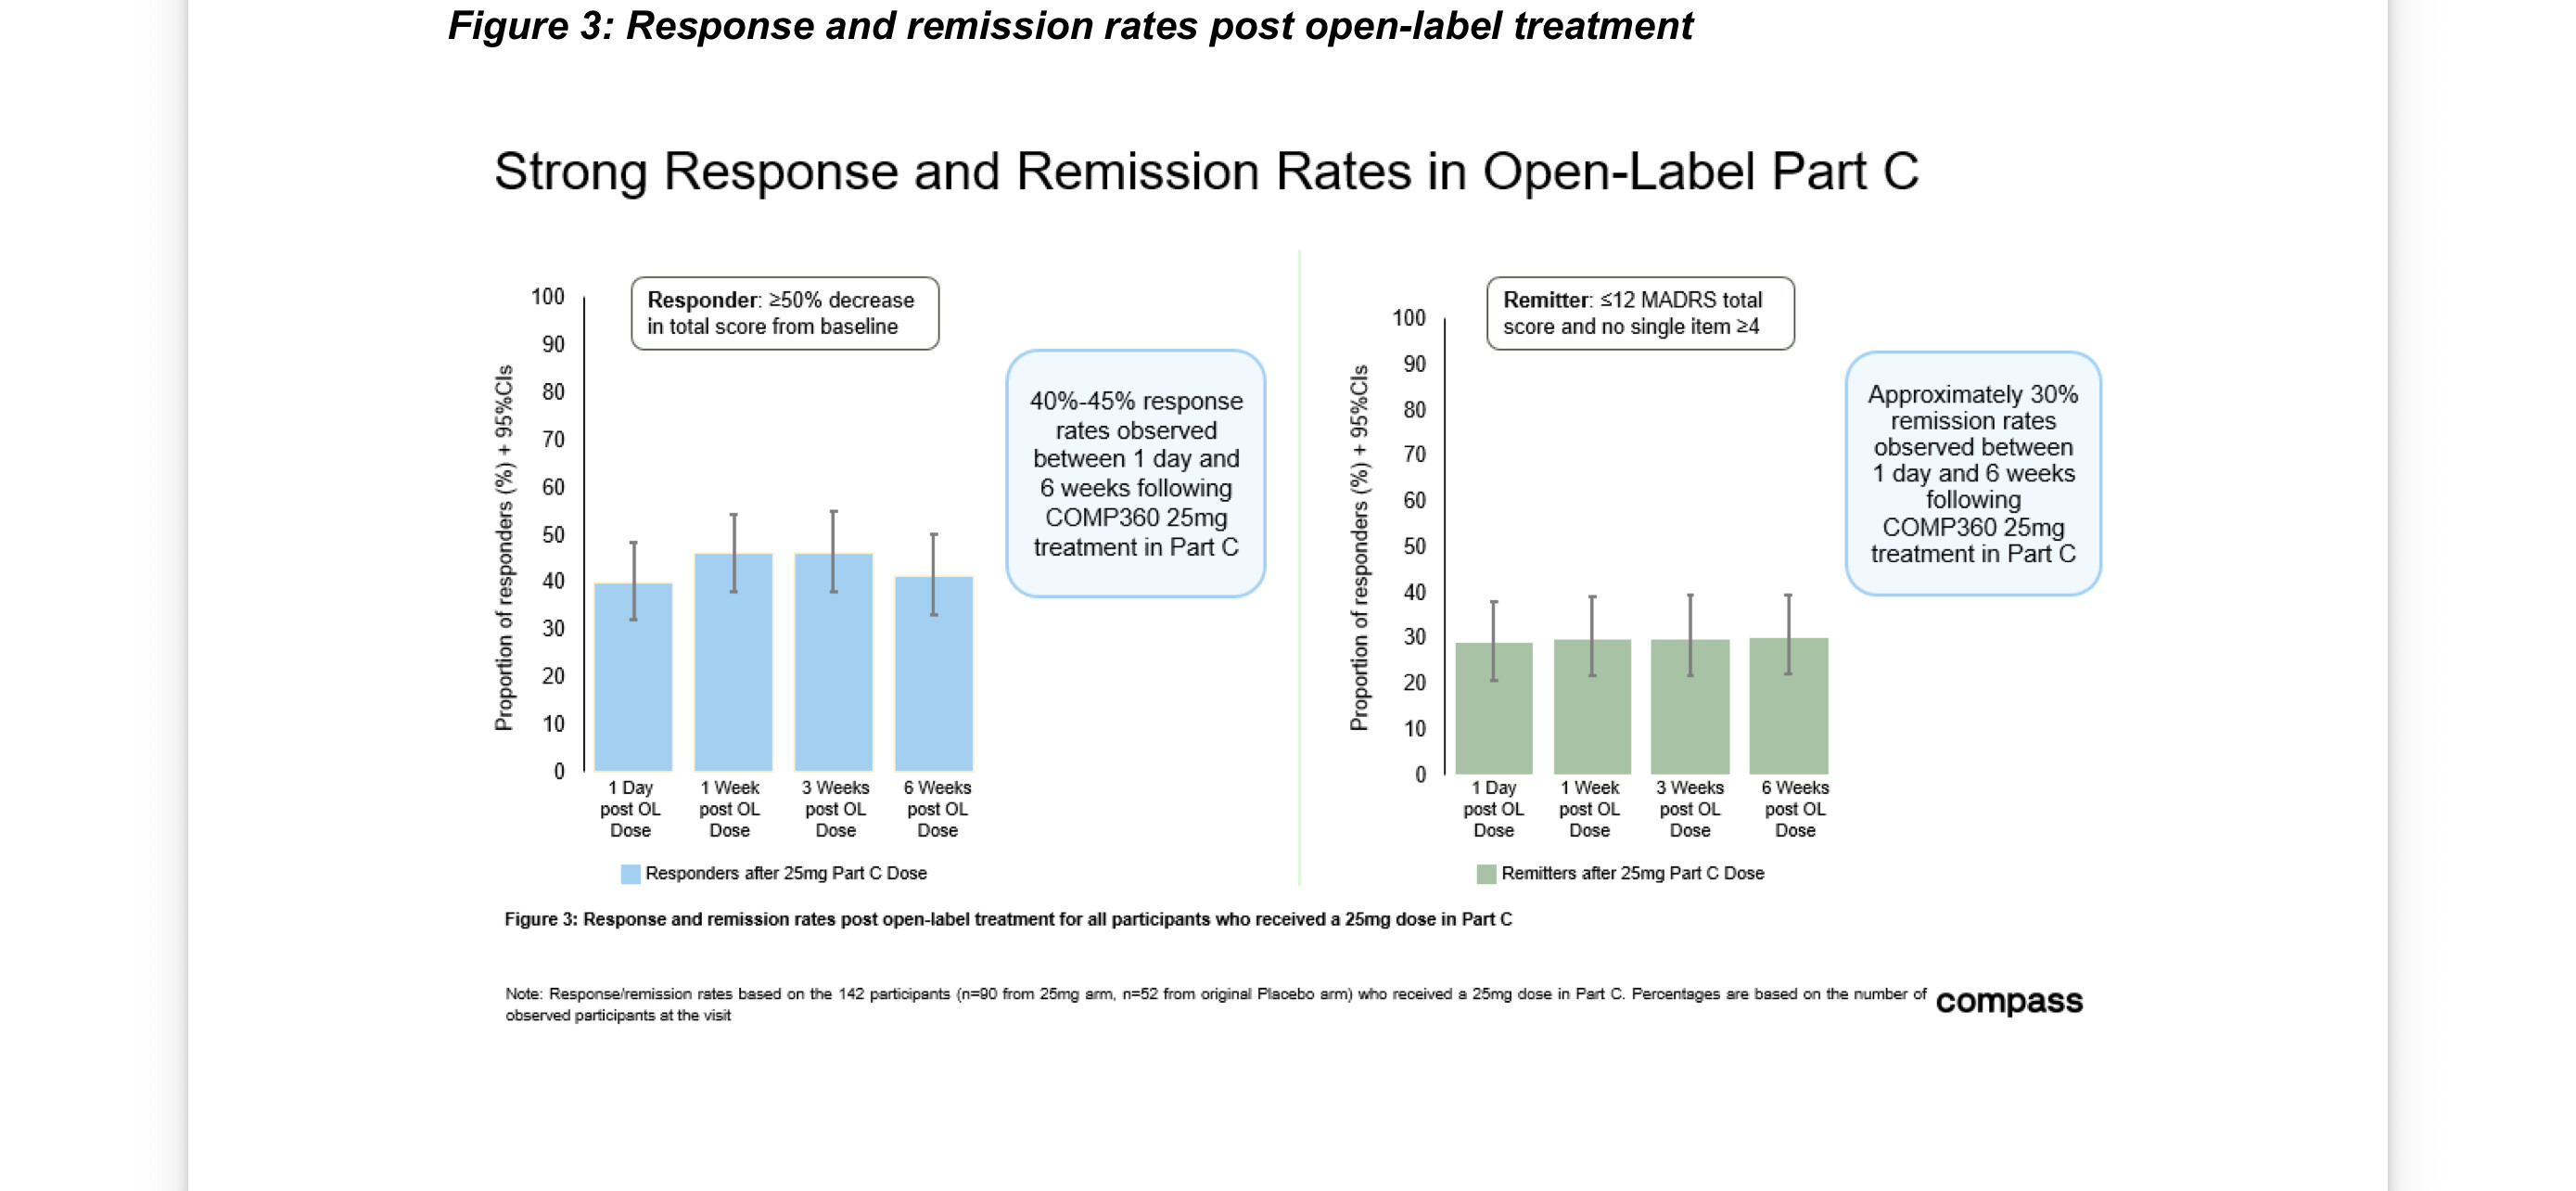
• For alle deltagere i del C, der fik en open-label 25 mg-dosis, blev der observeret stærke respons- og remissionsrater med 40%-45% respondere2 og ca. 30% i remission3 på tværs af alle tidspunkter 6 uger efter del C-dosen

• Disse 1-års data understøtter yderligere overbevisningen om, at COMP360, hvis det godkendes, kan etablere en ny standard for pleje inden for TRD, der kan ændre liv for patienter - og bevæge sig væk fra daglig eller hyppig administration og mod en mulighed, der kan give holdbar fordel med blot et par behandlinger om året

• Sikkerhedsprofilen for COMP360 i del C er i overensstemmelse med del A og B. COMP360 fortsætter med at demonstrere en generelt veltolereret og sikker profil uden nye sikkerhedsfund

• Løbende NDA-indsendelse og -gennemgang er i gang, og den endelige indsendelse er på sporet til at blive fuldført i Q4

• Forventer fortsat kommerciel lancering i første halvdel af 2027

4 Synes om

Ja, men med en ret sjælden dosering er der vist effekt i op til et år (i part C 26-52 uger dog open-label) – afhængigt af patienten 1-3 doseringer OM ÅRET. Og særlig opmærksomhed på det faktum, at Compass’ fase 3-studie har inkluderet meget kroniske TRD-patienter (treatment-resistant depression), versus andre selskabers MDD-patienter (major depressive disorder), men også mere kroniske end GH Researchs og atai’s TRD-patienter.

Jeg er ikke sikker på, hvor stor merværdi open-label-data giver i FDA’s vurdering? Men i forhandlinger med betalere må man dog antage, at dokumentation for langtidseffekten af sjældne doser har betydning. Og sikkert også over for FDA kan et langvarigt fald i MADRS (Montgomery-Åsberg Depression Rating Scale) i en svær patientpopulation, hvor varigheden af den nuværende depressive episode i gennemsnit allerede har været lang, delvist afhjælpe problemet med functional unblinding. Det vil sige, at i en kronisk patientpopulation bør placebovirksomheden alligevel ikke vare et år.

2 Synes om

Ja, FDA har jo tidligere bragt holdbarhedspåstande op i disse sammenhænge, men i forhold til det fik man ret begrænset yderligere støtte til godkendelsesprocessen her. Vejledningen om tidsplanen blev gentaget, og der var ingen ændringer i sikkerhedsprofilen, hvilket også må betragtes som positivt.

Ikke desto mindre er det efter min mening især den økonomiske side og forretningsmodellens levedygtighed, som investorerne har stresset over, hvilket der nu er kommet yderligere bekræftelse på. Et par doser i løbet af året er en rigtig god aftale sammenlignet med brugen af ketamin hver uge.

4 Synes om

Nå ja, HHS udnævnte jo i øvrigt i går Usonas tidligere CMO, Mike Davis, til at lede det FDA-kontor, der har ansvaret for lægemiddelgodkendelser. Mike har faktisk allerede passet jobbet midlertidigt i et stykke tid (siden Makary stoppede). Ifølge tidligere oplysninger fra Psychedelic Alpha skulle han være en fin fyr, så branchen bør ikke opleve nogen risiko for, at han vil forsøge at påvirke tingene til fordel for sin tidligere arbejdsplads, Usona. Men det tilfører FDA ekspertise netop hvad angår psykedeliske stoffer, hvilket sikkert er en god ting, for hvis ekspertisen mangler, er der vel en større risiko for, at\nF.eks. en mulig AdCom kunne bestå af eksperter, som alligevel ikke kender til psykedeliske stoffers særlige kendetegn…\nhttps://www.hhs.gov/press-room/hhs-announces-key-fda-leadership-selections.html

4 Synes om

Link til gårsdagens fireside chat på Cantor Global Healthcare Conference, jeg syntes, den var værd at lytte til.

https://sqps.onstreamsecure.com/origin/enliven/players/EnlivenPlayer.html?customerId=22&eventId=38636397

2 Synes om

FDA’s vigtigste personer, dvs. den (nye) direktør for afdelingen med ansvar for lægemiddelgodkendelser (se ovenfor, dvs. dr. Davis) og direktøren for psykiatridivisionen Farchione, udgav en artikel i New England Journal of Medicine,

” FDA’s New Framework for Psychedelic Drugs”

https://www.nejm.org/doi/full/10.1056/NEJMsb2609286

Psychedelic Alpha udgav også en analyse om emnet (sandsynligvis bag en betalingsmur igen)

Jeg kunne heller ikke åbne NEJM-artiklen på grund af betalingsmuren, men tilsyneladende er der ikke så meget decideret “nyt” for dem, der følger området. Ifølge PA er artiklens vigtigste værdi måske “signalet” om, at FDA er forpligtet til at bringe denne lægemiddelgruppe på markedet hurtigt på grund af “mental sundhed-krisen”, og at det derfor f.eks. kan være fint at afklare ting som optimal doseringshyppighed, først når lægemidlet er på markedet. FDA sætter ikke barren højere end forventet.

4 Synes om

Compass Pathways har også nævnt dette i PTSD fase 2, så et gunstigt reguleringsmiljø kunne give selskabet endnu et ”blockbuster”-lægemiddel ud over behandlingen af svær depression:

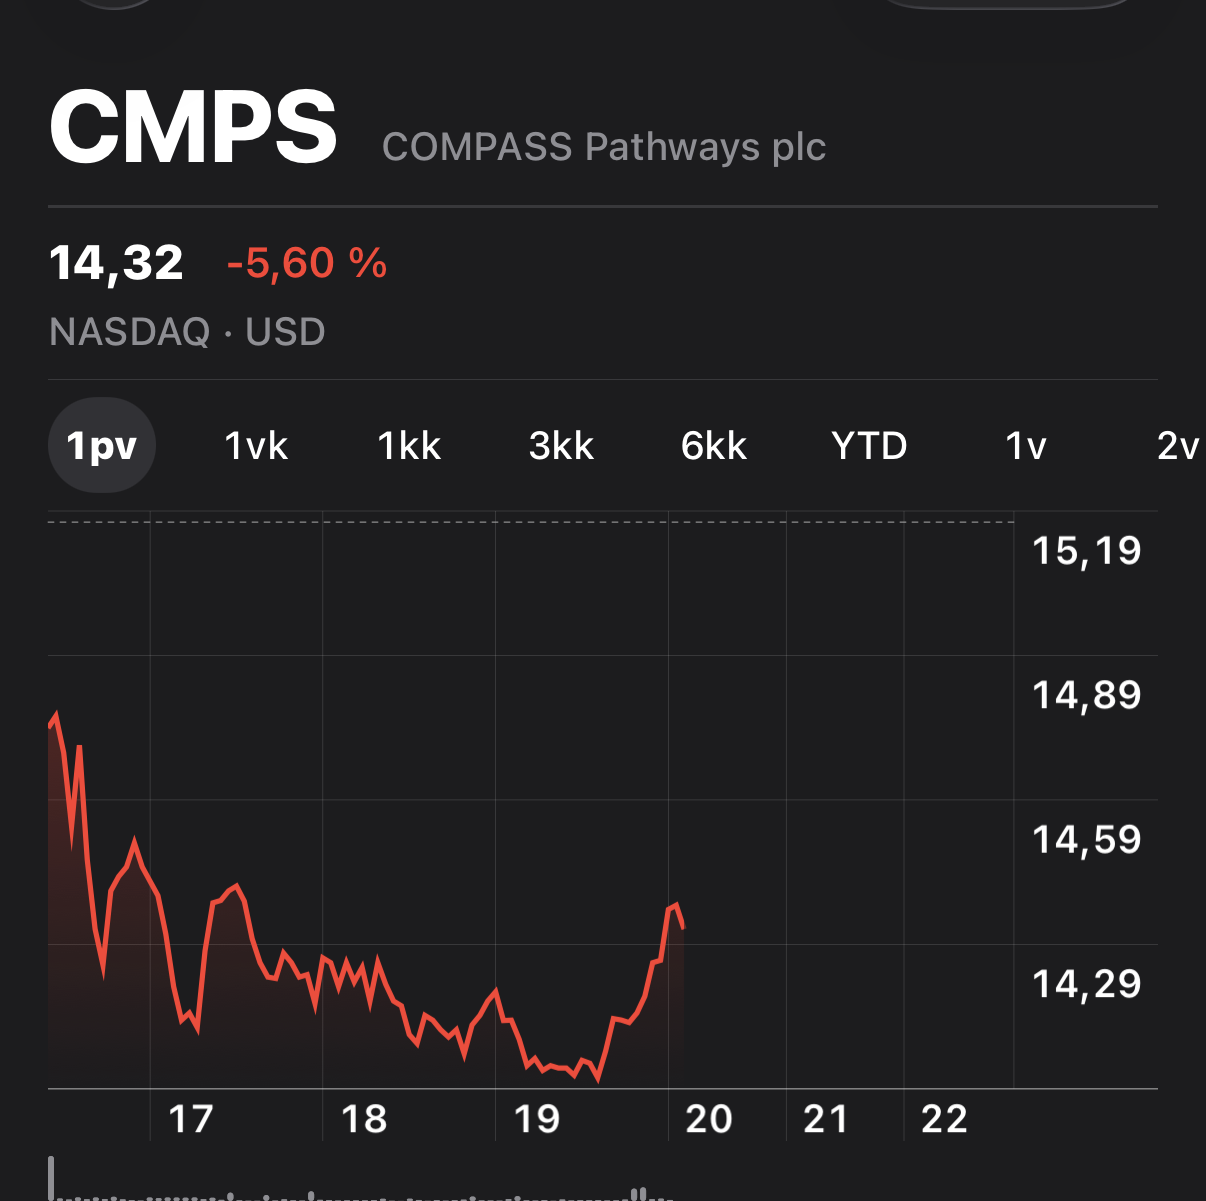
Hvad angår aktiekursen, er dette den mærkeligste aktie, jeg er stødt på. Hver gang der kommer gode nyheder, falder den drastisk dagen efter. Det blev også nævnt på Shroomstocks, at det sker hver evigt eneste gang, og sådan bør det jo ikke fungere. Hvor er hypen? Hvor er Lamboen? Næste måned skulle der komme en FDA-ansøgning (FDA-submission) og om et par måneder en beslutning om lægemiddelgodkendelsen.

4 Synes om

Det er godt nok frustrerende, hvordan kursusudviklingen opfører sig. Men i det store billede har den dog sneget sig opad, selvom begejstringen altid ender i skuffelse :joy:
Måske – forhåbentlig – venter der en belønning til sidst?

Redigering: I næste uge om mandagen er der den endelige public hearing hos FDA vedrørende denne psykedelikavejledning. Udgivelsen af NEJM-artiklen nu hænger sikkert sammen med det. Det må forventes, at emnet vil være i fokus i næste uge. Derudover har Compass så vidt jeg husker tre fireside chats eller lignende med bankfolk i næste uge og en mere ugen efter. Måske varmer det her op mod meddelelsen om indlevering af den endelige brik til NDA’en forhåbentlig i oktober, og når man tager CNPV i betragtning, burde man jo ikke behøve at undvære nyheder ret længe.

4 Synes om

Dette er den mest mærkværdige aktiekurs, jeg nogensinde er stødt på. Hver gang der kommer gode nyheder, falder den drastisk dagen efter. På Shroomstocks blev det også nævnt, at det sker hver eneste gang, og sådan burde det jo ikke fungere. Hvor er hypen? Hvor er Lamboen? Næste måned burde der komme en FDA-ansøgning (FDA-submission) og om et par måneder en beslutning om lægemiddelgodkendelse.

Der falder mindst to ting ind.
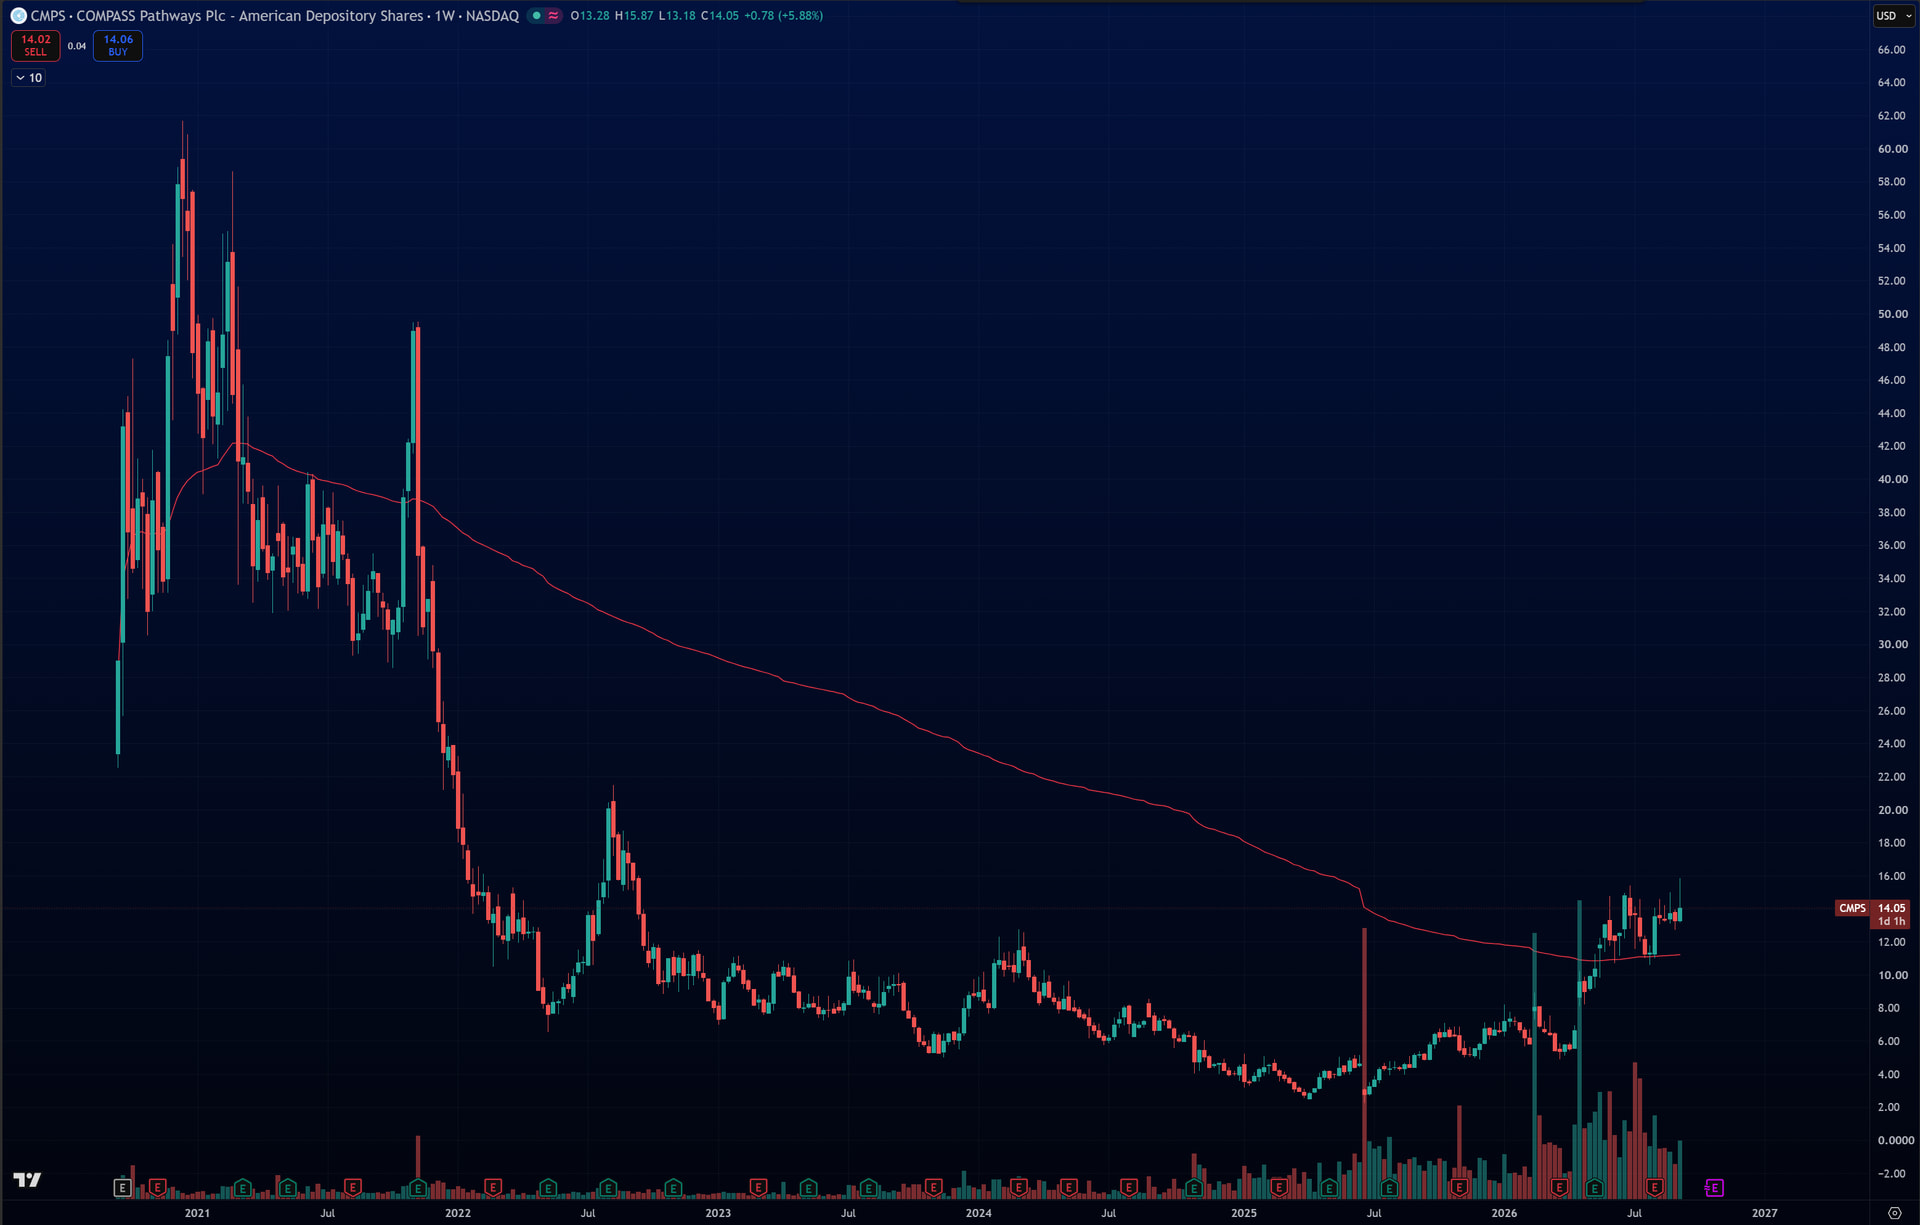
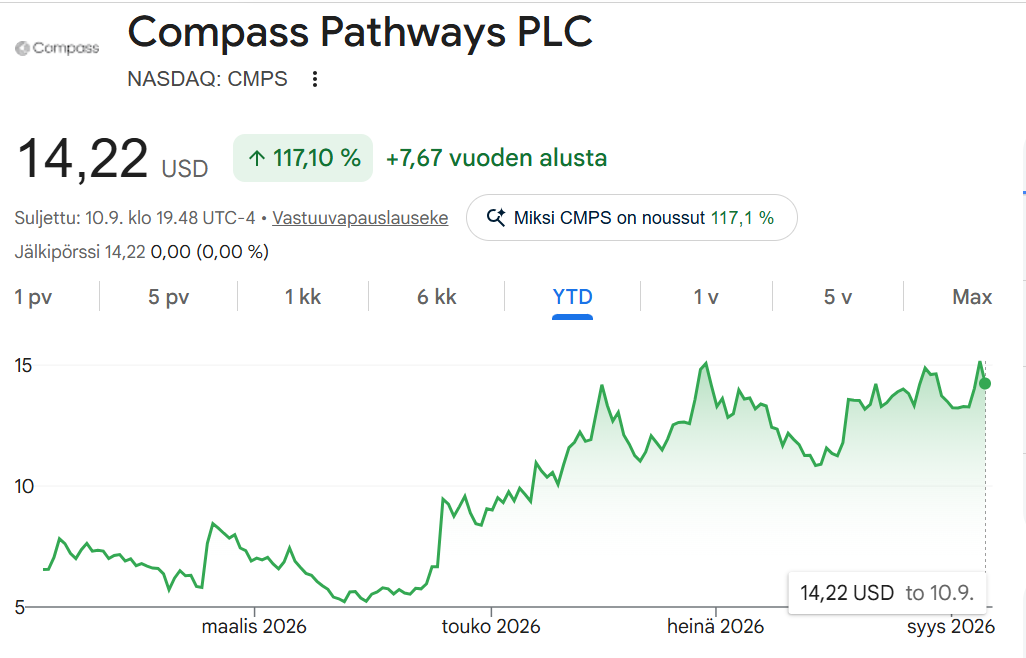
I dag blev der handlet til en pris på knap 14 dollars. CMPS har dog omkring 2021 ligget i over et år på 40, ja endda 60 dollars. Derefter har den sivet længe i bunden. Hvis man kigger på dens volumenvægtede gennemsnitspris (VWAP, den røde linje på billedet), kan man se, at kursen har kravlet under den i lang tid, og en stor del af dem, der købte til en høj pris, har været “bag holders” (fanget med tabende aktier).

Aktien har en ret lav handelsaktivitet, et gennemsnit på 2,68M over de sidste 30 dage, og 2026 er dog den mest omsatte periode for den aktie. Hvis en eller flere store investorer/institutioner har været på købssiden til de høje priser i aktiens tidlige dage, har de været under vandet i lang tid, og når aktien stiger, ønsker de at reducere risikoen ved altid at sælge, når der er likviditet til stede, dvs. når nyhederne inspirerer købere til at købe.

Det andet, der falder mig ind, er simpelthen, at denne aktie med en relativt moderat float på 136M bliver handlet på nyhedsdage. Bevægelserne er af en ret god størrelse, ofte 4-9%, og det er nok til at få denne seddel på tradernes scannere. Det forstærker altså begge retninger, både de gode nyheders momentum opad og gevinsthjemtagningen senest dagen efter nedad. Mit eget gæt er også, at nyhederne lækkes, så et passende “insider”-segment køber lidt før nyhederne og sælger med gevinst ind i den likviditet, der kommer fra spidset.

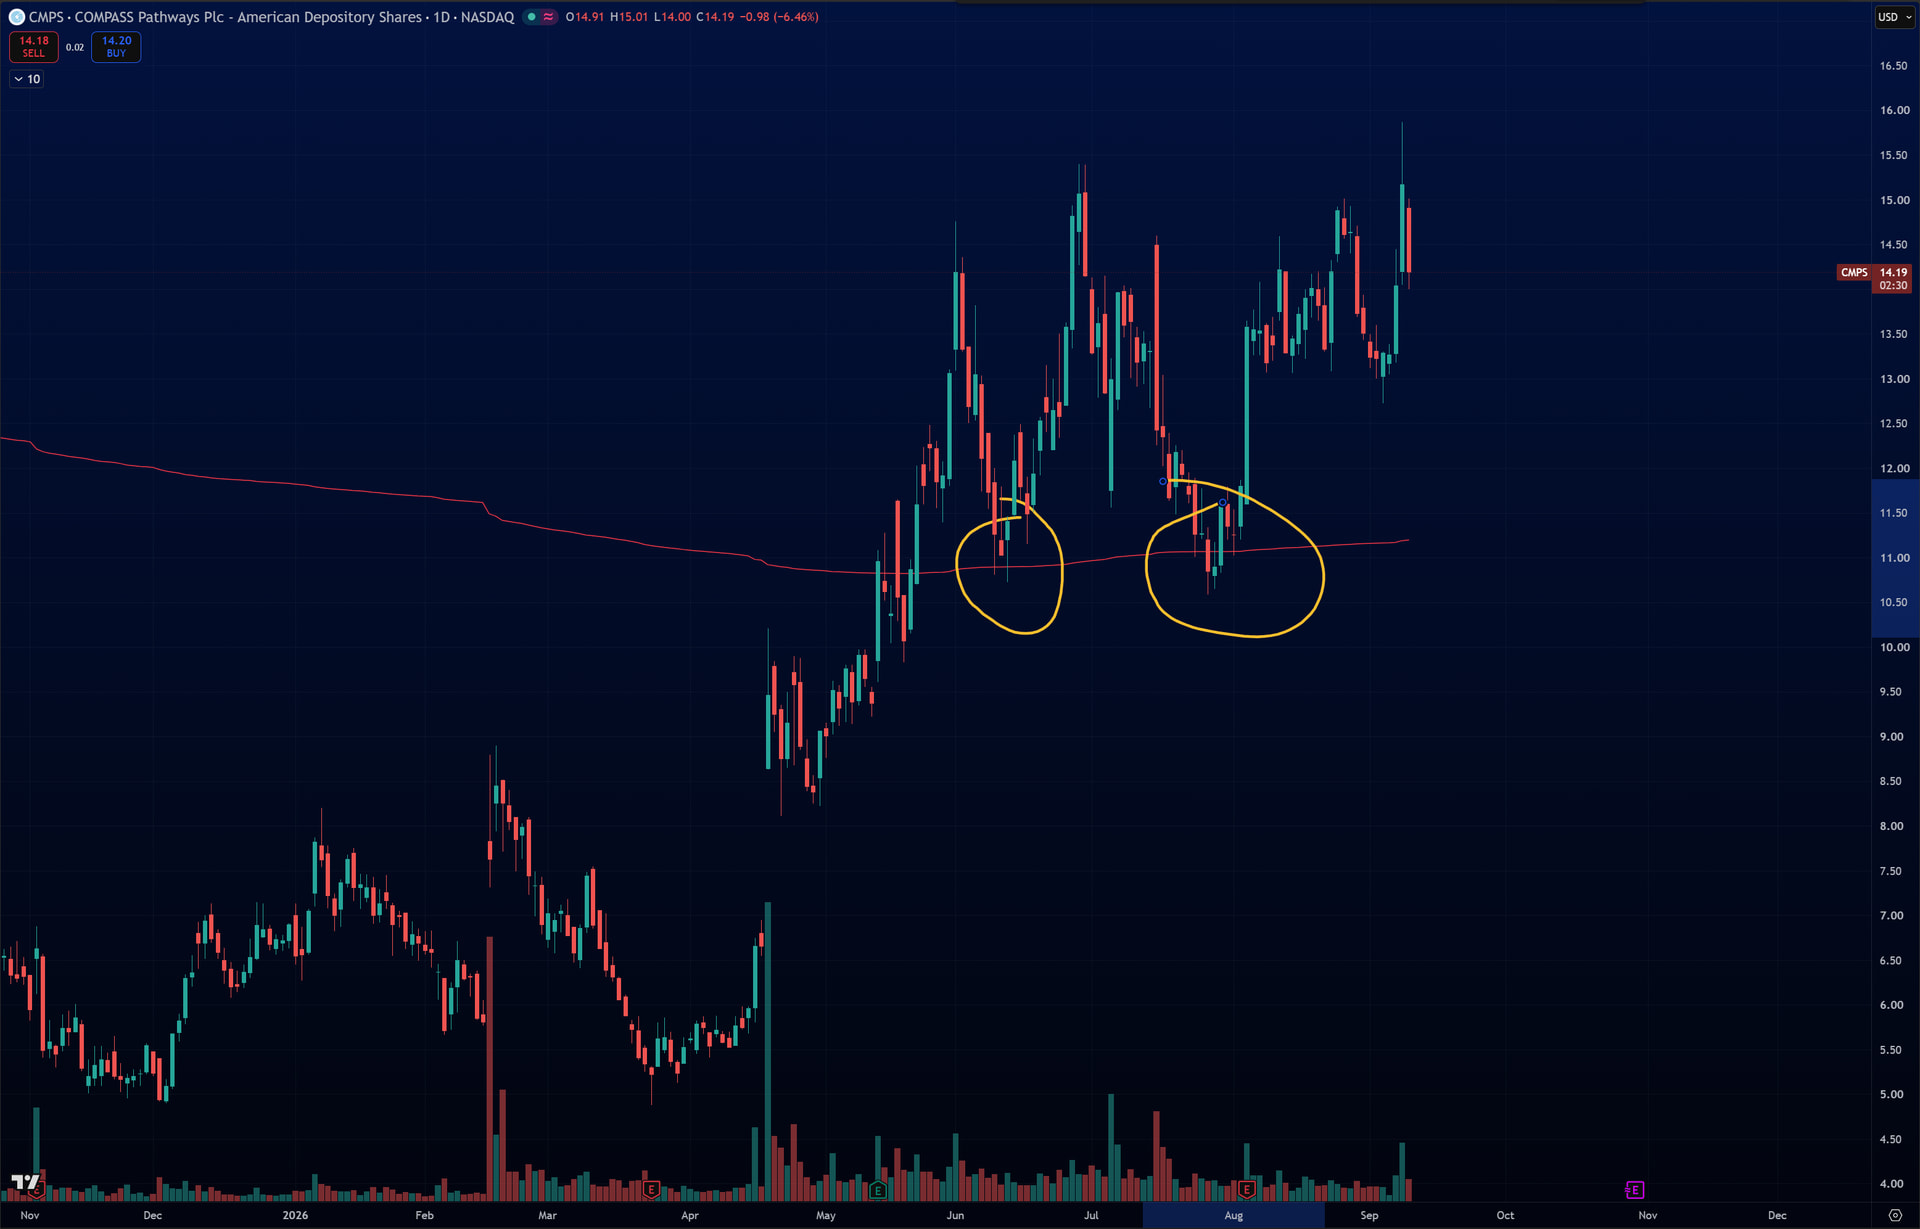
Aktien svinger meget. Der er mange forskellige aktører med, og der er også en lang periode med sidetrinsmarked bag sig. Man behøver ikke bekymre sig om dem. Lad os zoome lidt ind, hvor man kan se, hvordan prisbevægelsen endelig kom pænt over VWAP-prisen og testede prisen to gange. De ca. 11$ viste altså, at investorerne er af den holdning, at det stadig kan betale sig at eje denne og endda købe mere. En enorm lang periode med sidetrinsmarked og en stor del af omsætningen er altså foregået under den pris, og nu kan endnu flere ånde lettede op, når aktierne lyser grønt i porteføljen.

Aktien var sluppet væk fra mig tidligere, da jeg ikke fulgte den tæt nok, men fra omkring 11$-niveauet turde en sent ankommet som mig også hoppe med på vognen. Jeg kigger ind i tråden her af og til for at læse Compass-nyhederne fra jer, og mange tak også for ATAI-tippet, det gav nogle fine hurtige gevinster :smiling_face_with_three_hearts:

8 Synes om

Tak for deltagelsen! Det er fantastisk at få perspektiver på teknisk analyse forklaret med sund fornuft. Du ser vist skoven for bare træer :blush: – håber, du vil skrive dine egne synspunkter her i fremtiden også.
Dette er efter min mening en utrolig interessant case, og jeg er personligt interesseret i selve substansen (både på det personlige og det professionelle plan). Lægemiddeludviklingsprojektet er langt fremme, og jeg synes, risikoniveauet er meget tåleligt – selvom den første tanke for mange sikkert ikke er lav risiko, når man taler om det potentielt første godkendte psykedeliske lægemiddel :joy:.

Efter den lange periode med stilstand er det nu nogle spændende tider, hvor der har været begivenheder i et stykke tid og især vil være det hyppigt herfra, så det ikke er muligt at få sådan nogle års kedelighed igen. Og så tilføjer de politiske medvind og stemningen generelt i USA, som i øjeblikket er ret… interessant, sit helt eget interessante krydderi. Men heldigvis ser det ud til, at medvinden nu rammer på det mest kritiske tidspunkt for virksomheden.

Så er der efter min mening en realistisk mulighed for et ordentligt hype som en yderligere asymmetrisk faktor, hvis nyhedsdækningen omkring godkendelsen intensiveres, og virksomheden skulle vække de store massers interesse. Der er jo selvfølgelig en vis hype nu også, men næppe en ret stor del af investorerne har hørt om Compass, endsige overvejet at købe. Der kunne helt sikkert være mange gange flere nye potentielle investorer.

Hvis aktiekursen skulle skyde i vejret i en sådan situation, tror jeg, at teknisk analyse kunne tilføje en vis merværdi til at træffe en potentiel salgsbeslutning?

Derudover er der snakken om virksomhedsopkøb – det ville være den nemme måde at realisere investeringen til kontanter på, hvis det skulle ske.

Jeg flyttede selv alle midlerne fra salget af ATAI til Compass under det seneste dyk. Det ramte ikke helt bunden, men det er da helt ok.

7 Synes om

Åh, se der, pludselig er Tontsa der!

Hvis det er i orden, vil jeg udfordre den bagholding-teori en smule. I slutningen af 2021 var der 42 millioner aktier i omløb, mens der på grund af udvanding (dilution) nu er 138,5 millioner i omløb. Selvom vi antager, at alle disse 42 millioner aktier er tabsgivende holdings, er 2/3 af aktierne altså stadig kommet med til lavere priser end de nuværende. Aktiemængdens svulmen øger naturligvis også volumen for 2026. Jeg ville derfor ikke tillægge aktiekursen før 2022 voldsomt stor vægt, da der jo er gået så mange år siden da, at rygraden er nået at knække flere gange.

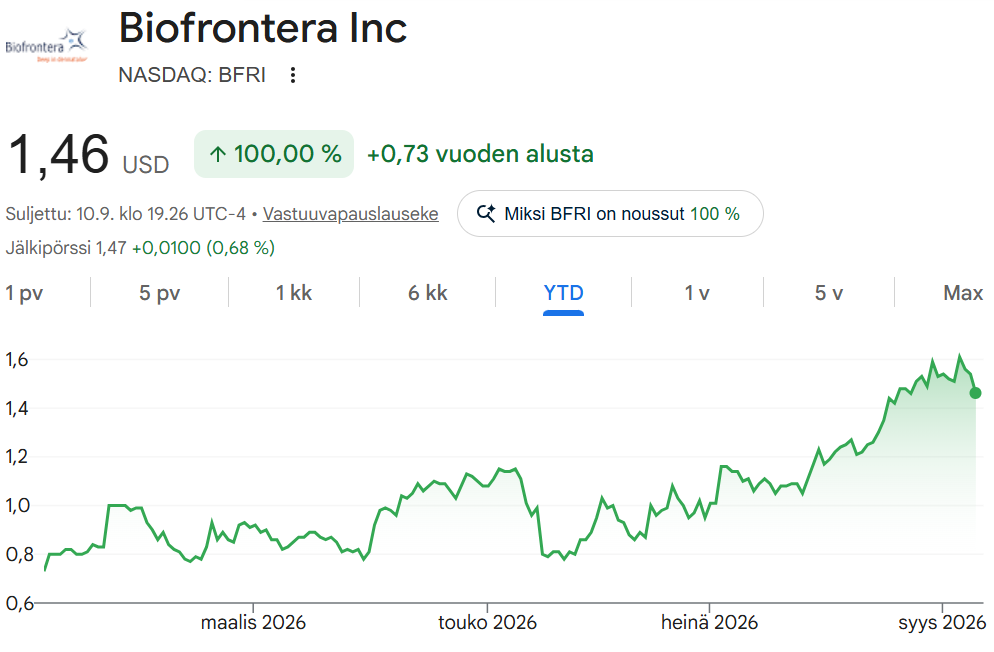
Selve “buy the rumor, sell the news”-dynamikken er ikke usædvanlig for disse biotek-aktier, og likviditetsdage giver insti’erne mulighed for at trække sig ud, men at genkende mønstrene i sin egen hjerne gør, at man forventer en kraftigere stigning før nyhederne, hvilket Compass ikke ser ud til at levere. Jeg kommer umiddelbart til at tænke på en anden virksomhed, jeg følger, hvor graferne følger disse principper meget smukkere:

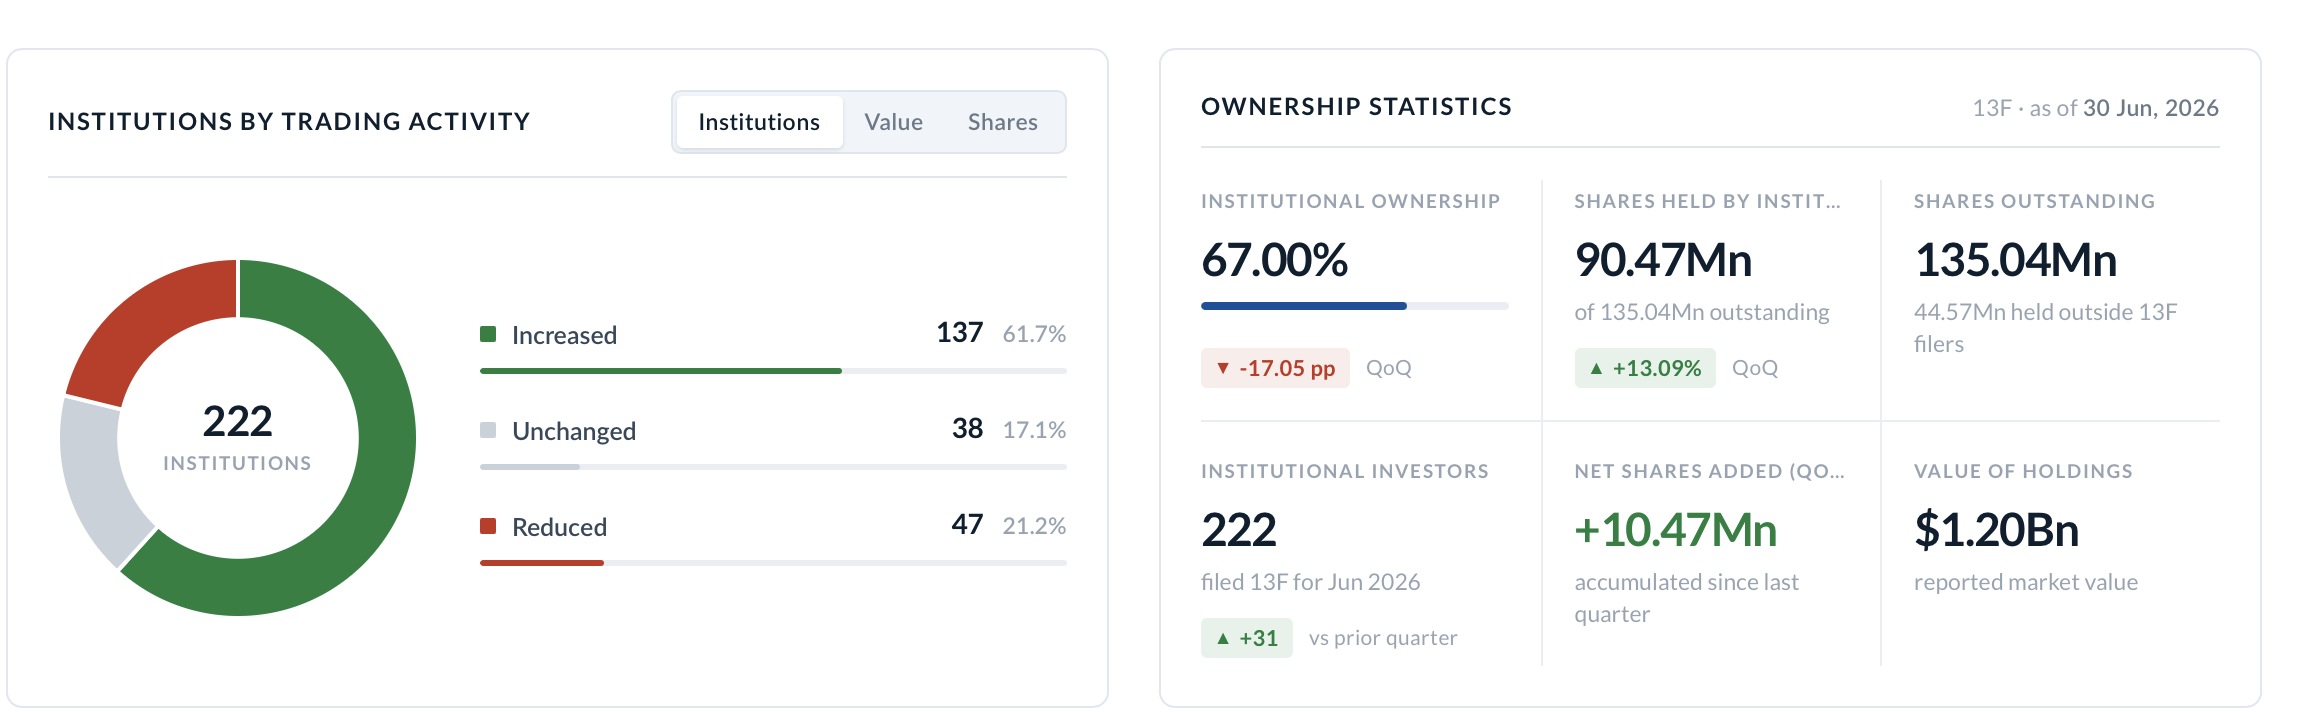
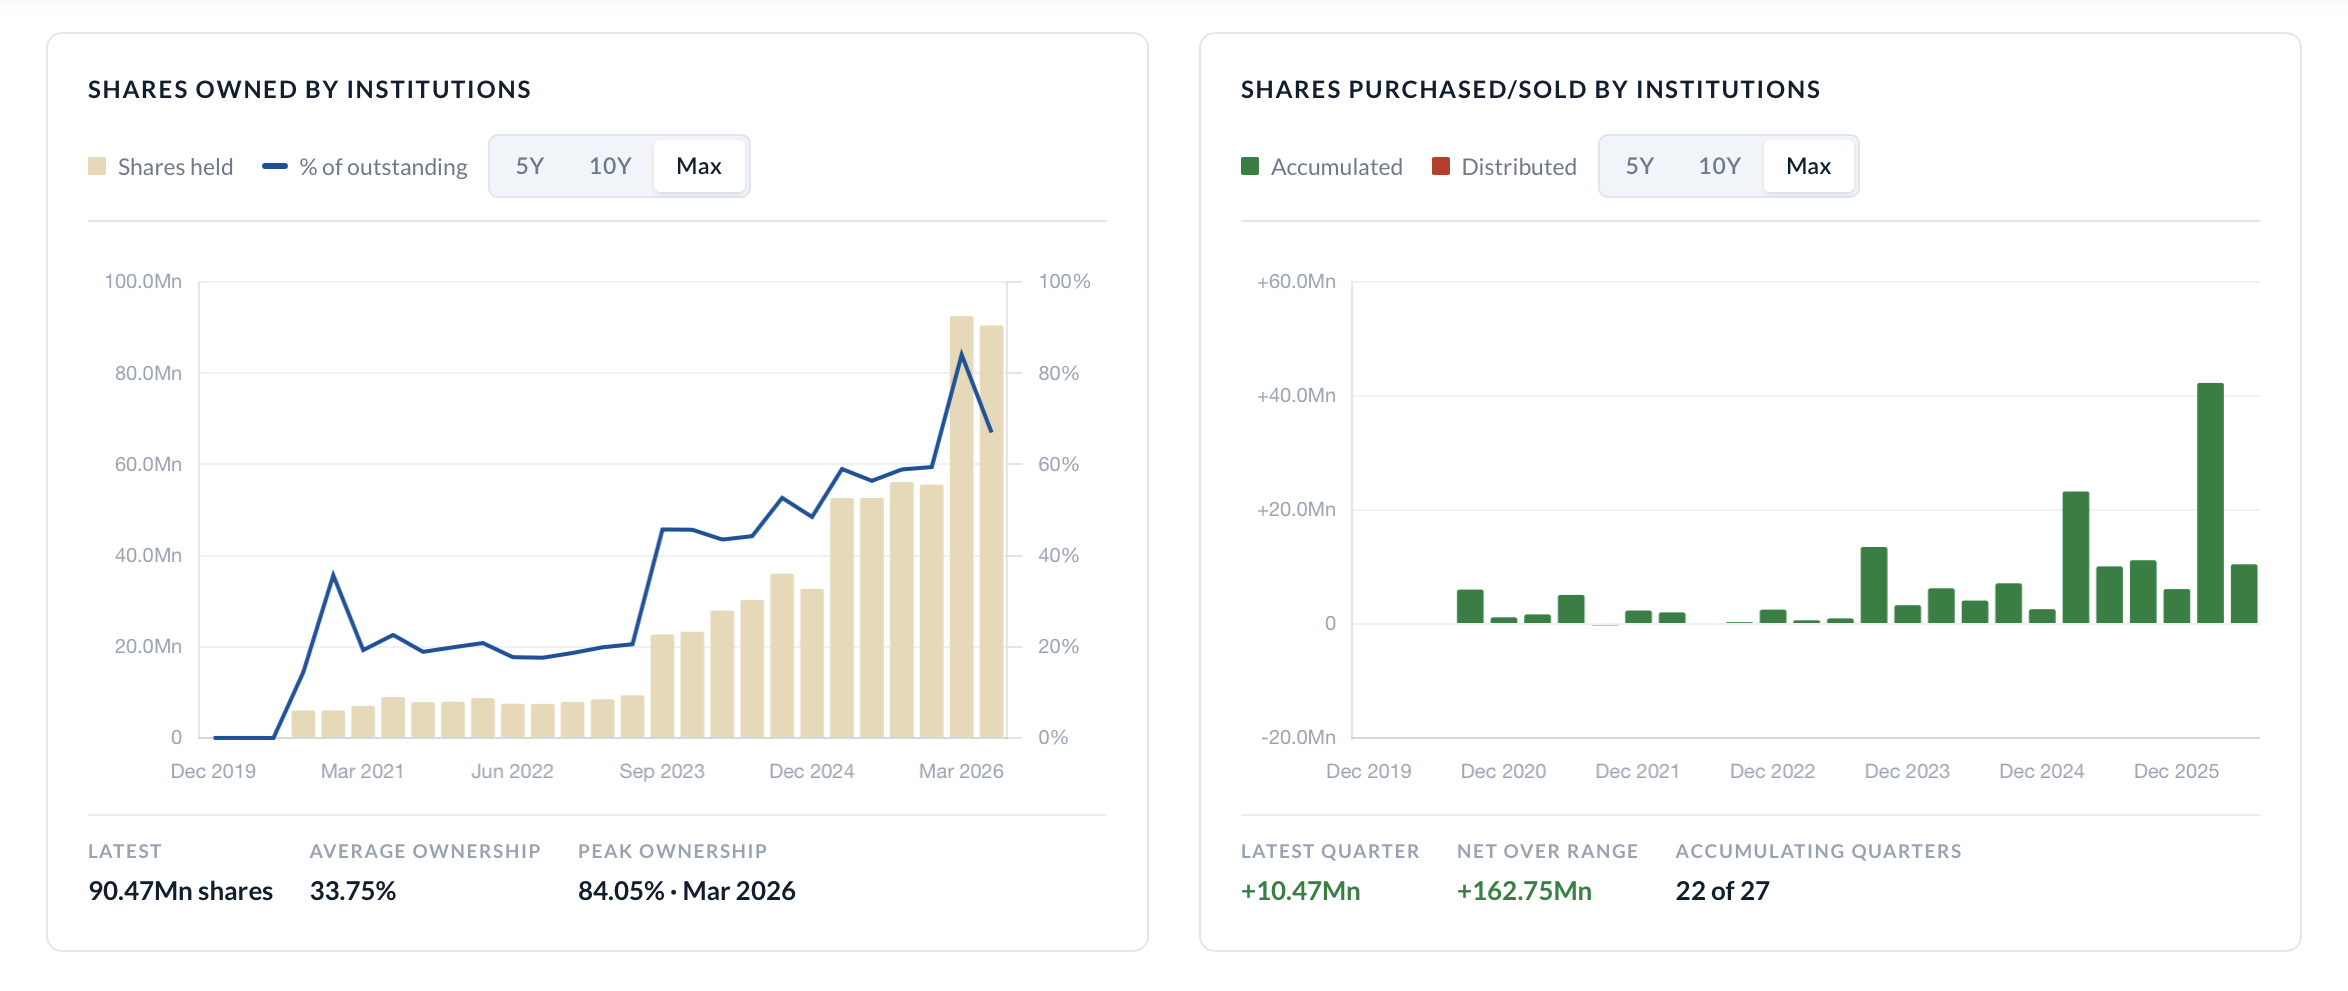
Compass ser ikke ud til at kunne lave den slags langvarige stigning før en nyhed, selvom der kun er måneder til en nyhedsdag, der er afgørende for virksomhedens skæbne. Insti’erne er kommet med til gennemsnitligt en usædvanlig god pris og øger som hovedregel deres ejerandel:


COMP360 kan dog blive den første godkendte depressionsbehandling baseret på et klassisk psykedelikum og dermed den første repræsentant for en helt ny psykedelisk lægemiddelklasse i moderne psykiatri, så jeg finder det mærkværdigt, at virksomheden i hvert fald indtil videre ikke ser ud til at være tydeligere på detailinvestorernes (retail) radar.

På WSB prøver man af og til at få sat et pump i gang, og virksomheden har Trumps sjældne Commissioner’s National Priority Voucher, så synligheden er usædvanlig god for en lille biofarma som denne. Alligevel føles det som om, at retail hopper meget hurtigere på andre sektorer. Jeg føler frustration over, hvor elendig en momentum-/hypeinvestor jeg er, når jeg ikke forstår, hvordan de store masser tænker eller handler :face_with_spiral_eyes:

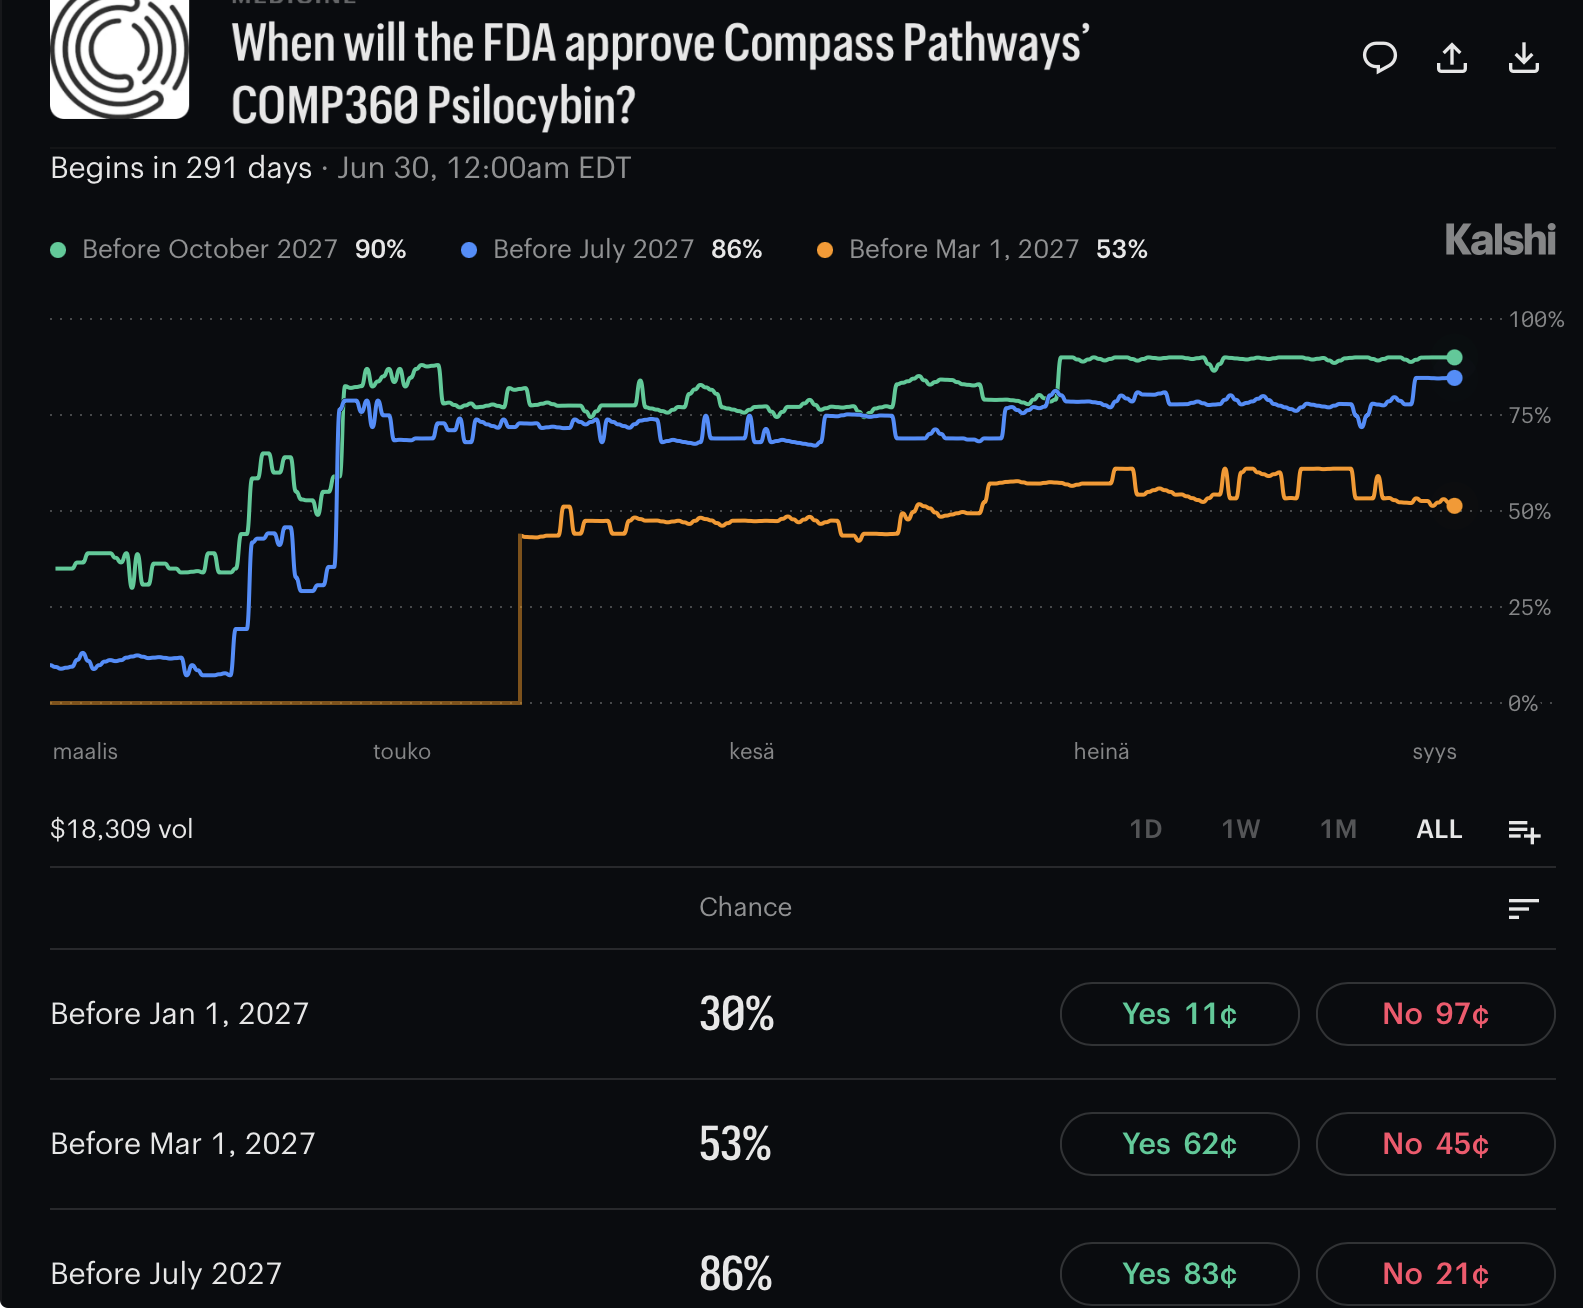
Lidt morsomt ville det sandsynligvis være bedre at rette en lille pengesum mod et væddemålsmarked med lav volumen i stedet for en direkte investering. Virksomheden har meddelt, at alle nødvendige oplysninger i forbindelse med studiet er samlet, og CNPV med rolling submission gør det naturligvis sandsynligt, at lægemidlet opnår godkendelse allerede i løbet af dette år. Alligevel tilbyder Kalshi 30 % chance inden udgangen af året og 53 % inden begyndelsen af marts.

6 Synes om

[quote="Pohjolan_Eka, post:143, topic:75716"]\nCompass ei tunnut osaavan tehdä tuollaista pitkäkestoista ennen uutista tapahtuvaa nousua, vaikka yrityksen kohtalon kannalta ratkaisevaan uutispäivään on enää kuukausia. Instikat ovat päässeet mukaan keskimäärin poikkeuksellisen hyvällä hinnalla ja pääsääntöisesti lisäävät omistustaan:\n[/quote]\n\nEka, ser disse to ikke ret ens ud:\n\n

\n\n\n[quote="Pohjolan_Eka, post:143, topic:75716"]\nHieman huvittavasti suoran sijoituksen sijaan kannattaisi todennäköisemmin suunnata pienellä rahasummalla pienen volyymin vedonlyöntimarkkinoille. Firma on tiedottanut, että kaikki tarvittavat tiedot tutkimukseen liittyen ovat kasassa ja CNPV rolling submissionilla tietenkin tekee todennäköiseksi, että lääke saa hyväksynnän jo tämän vuoden aikana. Silti Kalshissa tarjotaan 30 % mahiksia vuoden loppuun mennessä ja 53 % maaliskuun alkuun mennessä.\n[/quote]\nDet ville være interessant generelt til at hedge den slags binære begivenheder, men der er vist noget skattemæssigt at ordne, hvis man er i USA.

5 Synes om