Tuolla puhutaan tuotantovolyymeista, jotka ovat kymmenissä tuhansissa tonneissa. Eli näiden hiilinanoputkien laatu ja käyttötarkoitus täytyy olla hyvin eri kuin Canatun tapauksessa. Toimialoissa mainittiin mm. akkumateriaalit ja taitaa meidänkin seurannan aloitus -raportissa olla mainintaa, että akkuihin voi mennä tonnikaupalla hiilinanoputkia, mutta silloin puhutaan täysin eri liiketoiminnasta. Canatun tapauksessa puhutaan noin kilosta tai kahdesta, mitä hiilinanoputkia vuodessa tuotetaan.
ChatGPT kertoi tähän liittyen seuraavaa:
Carbon nanotube (CNT)
“Carbon nanotube” on yleisnimitys kaikille hiilestä koostuville nanotubeille.
Ne ovat onttoja, yhden tai useamman kerroksen sylinterimäisiä rakenteita, jotka koostuvat hiiliatomien muodostamasta kuusikulmaverkosta (kuten grafeenissa).
CNT:t jaetaan esimerkiksi:
SWCNT = single-walled carbon nanotube
MWCNT = multi-walled carbon nanotube
Graphene nanotube
Termin käyttö riippuu kirjoittajasta, mutta useimmiten sillä tarkoitetaan:
yhden grafeenikerroksen rullaamalla muodostettua nanotubea
→ eli käytännössä SWCNT:n ideaali muoto.
Markkinoinnissa termiä “graphene nanotube” käytetään joskus vakuuttavamman kuuloisena nimenä SWCNT:lle, mutta tieteellisesti:
Suhde
Kaikki graphene nanotubet ovat carbon nanotubeja
Mutta kaikki carbon nanotubet eivät ole graphene nanotubeja (esim. MWCNT:t)
“During this week I’ve got to know the ins and outs of the Canatu CNT technology and saw first-hand the immense amount of effort and skill that is put into it.”
Pääsisinköhän minäkin käymään viikon TET:ssä? Tai joku sieltä etelästä päin Laittakaa lapsenne tettiin sijoittajat!
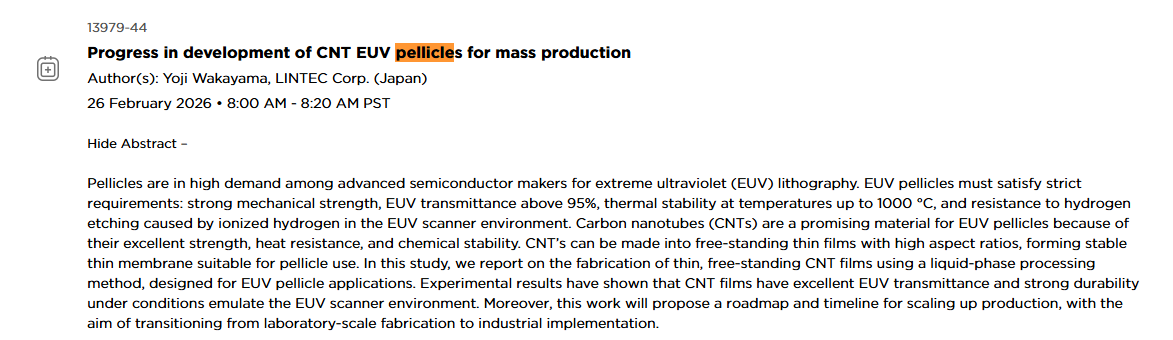
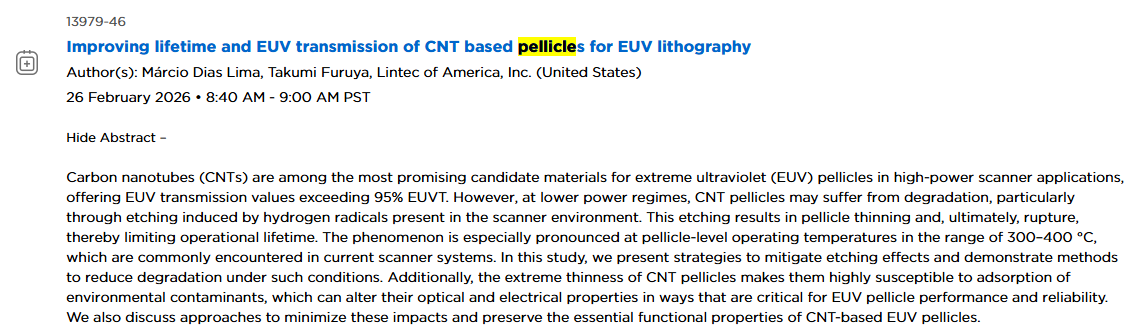
Kilpailukenttä. Nostavatko Beryllium-pohjaiset pelliclet päätään? LIsätietoa tulossa helmikuussa
Antakaa joku mulle äkkiä jotain copea. Ainakin omiin silmiin näyttää siltä, että nämä uudet beryllium pellikkelit voivat TUHOTA Canatun. Se on NIIN ohi….
Tämäntyylisiä huuteluita voisi yrittää perustella hieman paremmin. Miksi tilanne näyttää mielestäsi siltä, että Beryllium olisi voittava valinta? Ainakin omaan silmään vaikuttaisi vielä siltä, että tämän Berylliumin osalta ollaan vielä vahvasti tutkimuspöydällä ja massatuotantoon skaalattavat sovellukset eivät ole vielä näköpiirissä. Ja ei ainakaan suoraan vaikuttaisi siltä, että Beryllium olisi parempi materiaali pellicleihin vs. hiilinanoputket. Nuissa Berylliumiin liittyvissä tutkimuksissa on saavutettu EUV-läpäisyvyyden suhteen yli 90 % tuloksia prototyypeillä, kun Canatun kalvoilla päästään yli 97 %:iin. Beryllium-tutkimuksissa mainittiin tällä hetkellä haasteeksi kalvojen kestävyys prototyyppien osalta. Canatun tapauksessa ensimmäiset asiakkaat ovat jo oikeassa elämässä käynnistelemässä pelliclejen massatuotantoa.
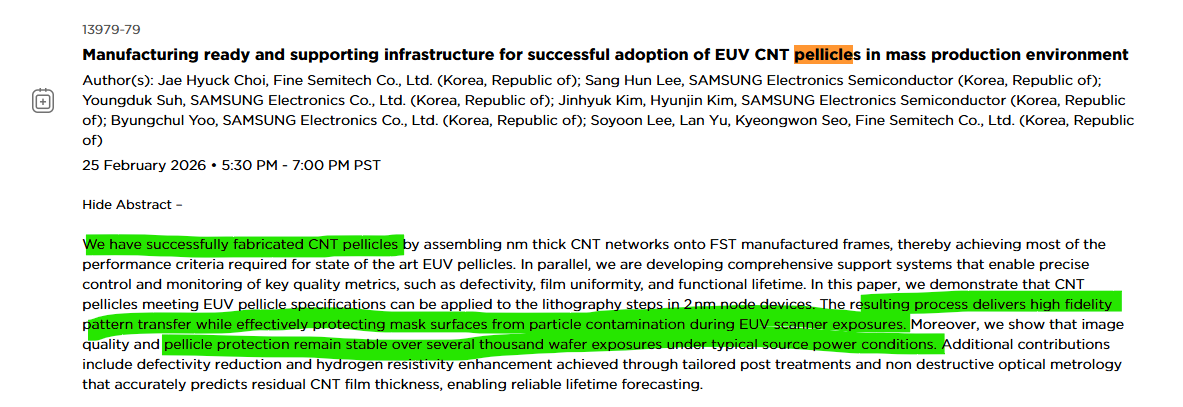
Samsung: “olemme onnistuneesti valmistaneet CNT pelliclejä FST:n kanssa 2nm tekniikalla”. En tiedä onko Samsungin puolelta vielä vastaavaa kommenttia nähty kirjallisena missään?
edit. Samsung on raportoinut, että 2nm tekniikassa on päästy 60% yeldiin. Olen amatööri, mutta käsittääkseni 60% on tärkeä ‘threshold’ kaupallisen tuotannon kannalta (voin olla väärässäkin, mutta tämä oli mainittu JUkanin twiitissä alla)
One of the bright spots in Samsung’s latest disclosure is the chip yield improvement. The company is reporting between 50 and 60 percent yields for its 2 nm production, a significant jump from earlier estimates of about 30 percent
The proving ground is already set. Samsung has decided to equip next year’s Galaxy S26 series with its in-house application processor (AP), the “Exynos 2600.” Exynos is an in-house chip for which the non-memory (System LSI·Foundry) division handles everything from design to production, and the foundry division will manufacture it using the 2nm process. Depending on how successful Exynos is, the competitiveness of Samsung’s foundry business will be determined.
An industry official said, “It appears that Samsung has begun to communicate its 2nm competitiveness to the market. It may be difficult to say that the improvement was dramatic, but it does indicate that continuous performance enhancements are underway,” adding, “In particular, since the Exynos 2600 adopting the 2nm process will fully enter the market next year, Samsung’s 2nm competitiveness will be proven by whether Exynos succeeds or not.”
Johtopäätöksenä voisi olla, että Canatun pellicleillä on mahdollisuus debytoida Samsungin 2nm tuotannossa v. 2026. Näitä olisi menossa siis ainakin Galaxy S26:n.. Tai sitten ei, mistäpä näitä enää tietää.
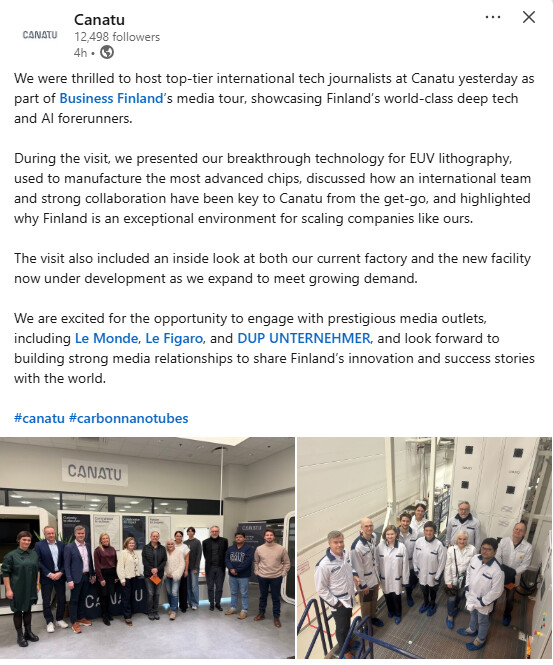
Lähipäivinä voi tulla näkyvyyttä mediassa Le Monde, Figaro… Tai sitten ei. Mistäpä näitä enää tietää. Ei kuitenkaan vedä vertoja KL:n ‘näillä osakkeilla on eniten nousuvaraa’ artikkeleille.
Vuoden alusta on tiputeltu reilu 30%. Hinnassa on ilmeisesti vieläkin kovasti odotuksia lupaavasta tulevaisuudesta. H1 näytti pienen särön kasvussa mutta minusta vuoden aikana on projekti edennyt hyvin. No aika näyttää miten tämä h2 todella meni.
Videon 5:30 kohdalla TJ mainitsi, että molemmat reaktoriasiakkaat on Aasiasta eli tämä vahvistaa mielestäni aika varmasti, että FST:n lisäksi toinen asiakas on TSMC. FST mainitaan nimellä tämän perään.
BofA:n mukaan High-NA-EUV-teknologian käyttöönotto etenee, vaikka kaikki ongelmat eivät ole vielä täysin ratkenneet. Pankki arvioi volyymitilausten alkavan vuosien 2026 lopussa tai 2027 alussa, ja liikevaihdon realisoituvan pääosin vasta vuosina 2028–2029, jolloin High-NA:sta muodostuu uusi, monivuotinen kasvuajuri ASML:lle.
Tätä on nyt ihan mielenkiintoista seurata nähdäänkö mahdollisesti Canatun pelliclejä ‘tavallisissa’ NA-laitteissa ennen High NA:ta (esim. TSMC 1.4nm node 2028). Lisäksi on mielenkiintoista nähdä missä määrin High NA:ssa Canatua nähtäisiin.
Suositus tälle Youtube-videolle, jossa kerrotaan havainnollisesti prosessorien ja sähköteknisten piirien maailmasta, niiden viime vuosien kehityskaaresta ja tulevaisuudesta. Videon tekijällä Anastasilla (Anastasiia Nosova) on kertomansa mukaan taustaa piirisuunnittelijana, ja esim. Imecissä (huippututkimuskeskus Belgiassa) haastateltu tutkija on seurannut hänen kanavaansa. High-NA EUV:takin videolla tuodaan esille ASML:n lisäksi; ASML:n vermeet käyvät ilmeisesti Imecissä testiajoissa ennen asiakkaille toimitusta. Tuota otsikon 0,2 nm piiriä en kyllä videolta bongannut (0,2 nm taitaa olla suurin piirtein yhden atomin leveys), mutta muuten oli melkoista infotykitystä tämä.
Miten sopisi Canatulle esiintyminen tuolla Youtube-kanavalla, jolla noin 400k tilaajaa? Uskoisin, että Canatun tekemiset kiinnostaisivat tekijää ja tilaajia aiheena, ja voisi kiinnostus yhtiöön kasvaa melkoisesti. Kempower sai muutama vuosi sitten melkoisesti tunnettuutta norjalaisen sähköauto-youtubisti Björn Nylandin kautta. @mari.makkonen
Kuulostaa hyvältä tämä Espooseen tuleva Kvanttinova-rakennus (investoinnit noin puoli miljardia euroa), hyödyttää varmasti Canatuakin. Esim. potentiaalisia työntekijöitä koulutetaan ja tulee pääkaupunkiseudulle.
Tämä on erinomainen uutinen, vaikka Canatu ei itse ko. systeemissä olisikaan osakkaana. On vaikea olla yksinäinen toimija - tai yksi harvoista - alalla, joka kehittyy nopeasti ja tarvitsee uusia osaajia. Itse kun ei voi kouluttaa kaikkia perusteista lähtien. Kvanttinova auttaa luomaan tarvittavaa ekosysteemiä, jossa saman alan asiantuntijoita kehittyy ja kasvaa eri firmoissa ja työntekijät väliin vaihtavat työnantajaa ja lopputuloksena syntyy uusia ideoita ja tuotteita, joita ei yksittäisessä yrityksessä koskaan syntyisi. Lisäksi ammattitaitoista työvoimaa on sitten saatavana, kun pitää laajentua. Tai ainakin helpommin saatavana, kuin olisi ilman keskittymää.
Piilaakso on menestynyt juurikin sen vuoksi, että sinne on keskittynyt saman alan osaajia pienelle alueelle. Tehdään sama Espooseen.
Ostimme edistyneitä hiilinanoputkia valmistavaa Canatua uutena yhtiönä Mallisalkkuun. Syyskuussa 2024 tapahtuneen SPAC-listautumisen jälkeen Canatu on joutunut potkimaan kovia kasvutavoitteitaan eteenpäin, ja osake on ollut tänä vuonna paineessa. Mielestämme yhtiön pitkän aikavälin potentiaali on yhä ennallaan, ja puolijohdesektorilla kysyntä yhtiön hiilinanoputkista valmistetuille EUV pellicle -kalvoille on lähivuosina kiihtymässä. Yhtiön arvostus (2025e-2026e EV/S 14x-7x) vaatii tulevina vuosina voimakasta kasvua, mutta näemme yhtiöllä realistisen polun moninkertaistaa liikevaihtonsa seuraavan 5 vuoden aikana. Tämän toteutuessa myös osake tarjoilisi näkemyksemme mukaan nykytasoilta erinomaisen tuoton. Huomattavasti keskimääräistä korkeamman riskitason vuoksi otimme yhtiön Mallisalkkuun pienemmällä 3,5 %:n painolla. Kaupan myötä Mallisalkun käteispaino laski reiluun 13 %:iin.
Kyllähän Canatu on ihan hyvä kandidaatti kymmenkertaistujaksi 10 vuoden sihdillä, kun siellä on muitakin aihioita kuin puolijohdeteollisuuden pellikkelit ja yrityksen pelikenttä on globaali.
Hei ihan oikeasti, tuo 10X vaatisi yli 3.5 miljardin markkina-arvoa. Jos katsot esim Canatu omia arvioita markkinan kokoluokasta, on aivan käsittämätöntä olettaa tuollainen arvonnousu.
Jotain 2-3X tästä itse olettaisin parhaassa skenaariossa.
Teknologia on kyllä hyvä, sitä en kiistä. Mutta markkina vaikuttaisi olevan vielä suhteellisen pieni. Ja kymmenessä vuodessa varmasti tulee kilpailevia teknologioita.
Keskityt nyt arviossasi puolijohdesektoriin. Kymmenessä vuodessa muutkin alut saattavat saada tuulta alleen. Jokin niistä jopa hypeä. Ja 3,5 miljardin markkina-arvo vastaisi silloin 175-350 miljoonan liikevaihtoa. Nythän tavoitellaan jo 100 miljoonaa muutamassa vuodessa.
En kyllä itse ainakaan arvottaisi esimerkiksi medical device yritystä P/S kympillä tai automotive OEM. Voit ottaa verrokiksi vaikka Siemens Healthineersin minkä P/S on noin 2, tai DENSON (jossain yhteistyössä Canatun kanssa) minkä P/S on 0.5.
Osakettahan ei tulisi muutenkaan arvottaa P/S arvolla vaan tulevaisuuden kassavirran perusteella.
Jos oletetaan Canatulle vaikka 300M€ liikevaihto ja 100 M€ tulos (mikä itsessään olisi jo todella kova), vaatisi 3 miljardin markkina-arvo kasvuprosentiksi vielä 10 vuoden kuluttuakin luokkaa 20%.
 Carbon nanotube (CNT)
 Suhde
 Laittakaa lapsenne tettiin sijoittajat!