Kustannusvaikutus on siis 1,5 % koko asunnon hinnassa ja korkokulut nousevat 1,5 %. Kuitenkin jos tarkastellaan asunnon hintaa, ei ole mielekästä tarkastella vain sen tuottamia kuluja kun mietitään kokonaisvaikutusta, kyllähän se asuntolaina lyhentääkin pitää ja siksi tarkasteltava koko velatonta hintaa, ja kaikkia kustannuksia, tällöin kokonaisvaikutus tosiaan tuon 1.5 %.
Isoimpana riskinähän tässä on se että merkittävä määrä markkinatoimijoita ottaisi tällaiset ehdotukset tosissaan ja jäisivät seuraamaan tilannetta, odottaen että kohtahan ne verot poistetaan niin sitten voi tehdä kauppaa.
Itseni on vaikea ymmärtää kuinka toimitusjohtaja voi olla noin rohkea, että markkinoiden vaikeimpana aikana tuhoaa kysyntää puhumalla pehmoisia.
Toki tässä on mahdollisuus leikkiä maailman isointa tietäjää jos ensin romahdutetaan markkinat luomalla odotus asiasta X ja kun asia X toteutuu ja purkaa markkinaodottelijat niin voi rehvastella että minähän sanoin.
Ja mitä tuohon kustannusvaikutukseen tulee, niin varainsiirtovero lisää kustannuksia 1,5% olettaen että kysyntä on täysin epäelastista, eikä hintatasolla ole vaikutusta transaktiomääriin.
Jos tällaisen oletuksen menee tekemään, niin sitten ei myöskään pitäisi yrittää perustella varainsiirtoveron poistoa kaupan vauhdittamiseksi.
Varainsiirtoveron uudistuksella on toki positiivisetkin puolensa. Yleinen varainsiirtoveron alennus on positiivinen asia. Lisäksi kertaluonteinen verovapaus sai aikaan se, että monella ensiasunnon tavoitteet kasvoivat, kun haluttiin kerralla löytää se loppuelämän unelmien koti. Toki tuohon liittyi merkittävällä tavalla takavuosien korkotaso ja löyhä lainanantopolitiikka.
Mitä asuntolainan korkovähennykseen tulee, niin kuten jo vuosikymmeniä on puhuttu, se valuu asuntojen ostohintoihin. Ja se juuri puoltaa tuon edun poistamista. Toivottavasti sitä ei enää koskaan palauteta edes väliaikaisesti käyttöön.
Olen eri mieltä ja yritän parhaani mukaan perustella miksi tämä olisi yksi niistä harvoista tukimuodoista, joiden palauttamista itse kannattaisin.
Suomen väestö vanhenee ja huoltosuhde tulee ennusteiden valossa ~2040 olemaan kestämätön. Nykyiset Alle 30 - 40 vuotiaat ovat tässä taakan kantajina, kun yhä suurempi osuus BKT:sta valuu vanhusten hoitoon, ikäihmisten terveyspalveluihin ja eläkkeisiin. Omistusasunnon korkovähennys olisi kohdistettu helpotus nimenomaan nuoremmalle väestölle, joka tarvitsee esimerkiksi perheenlisäyksen myötä isomman kodin tai sen ensimmäisen oman kodin, jossa lähteä perhettä kestävällä pohjalla perustamaan. Vanhempi väestö on jo asuntonsa, ainakin keskimäärin, maksanut.
Tällä tuella taklattaisiin siis potentiaalisesti kahta ongelmaa: Syntyvyys ja perheen perustaminen sekä ostovoiman lisääntyminen nuoremmassa väestössä, jossa koko Suomen tulevaisuus on.
Tämän voisi tehdä jopa portaistetusti ja sitoa perheen perustamiseen: 1 lapsi 40% vähennys, ja 2 lasta 100% (tämä vain esimerkki, voisi olla hyvä rakentaa insentiivi myös 3 lapselle). Tuo vähennys voisi olla voimassa kunnes lapset tulevat esimerkiksi ~teini-ikään.
Miksi rajata tämä etuus omistusasujiin? Eikö olisi parempi tehdä vastaavan tyyppinen etuus esimerkiksi tuloverotukseen, jolloin se koskisi kaikkia perheen perustajia? Prosenttiyksikkö alennusta per lapsi tms.
(itsehän olen sitä mieltä, että rahallinen tuki lasten hankintaan ei auta juuri mitään, syyt alhaiseen syntyvyyteen ovat muualla, mutta se ei ole tämän ketjun aihe)
Mikä tahansa keino jolla parannettaisiin nuoremman väestön asemaa ja ostovoimaa olisi mielestäni oikeansuuntaista eli tulevaisuusmyönteistä politiikkaa Sama trendi syntyvyydessä näkyy kaikkialla kehittyneissä länsimaissa ja siitä on keskusteltu paljonkin täällä foorumilla. Taloudelliset syyt ja epävarmuus ovat yksi palanen tässä monimutkaisessa yhtälössä. Tuskin kukaan tietää varmasti voiko tätä trendiä enää kääntää, mutta tuskinpa tällaisilla lapsiperheiden ostovoimaa ja taloudellista turvaa lisäävillä hankkeilla ainakaan käänteinen vaikutus olisi
Ehdottamasti näin ja tämän pohjalta kritisoinkin kovasti ensimmäisen asunnon vs-veroa. Asia ei ole niin, että “jossain vaiheessa se ensimmäinen asunto on kuitenkin ostettava”. Kun pääsen seuraamaan läheltä 25-35 -vuotiaita, niin monelle parempi vaihtoehto on vuokralla asuminen hamaan tappiin asti. Ilmapiiri on muuttunut tässä ikäluokassa selvästi viimeisen 15 vuoden aikana.
Jos hallitus tekee tällaisia päätöksiä, niin se vie nuorten massaa entistä kauemmaksi oman ostosta. Juuri eilen oli uutisissa ennätysheikosta talousluottamuksesta juttua. Ei nuoret ajattele, että nyt olisi se paras hetki ostaa, vaan sitä, että hinnat laskevat koko ajan ja uutiset maailmalta luovat jatkuvaa synkkyyttä. Vain ne ostavat oman, joilla menee keskivertoa paremmin ja joilla on vahva ajatus aina ollut oman ostamisesta.
Eiköhän meidän pitäisi siirtyä pikemminkin yksinkertaisempaa verotukseen kuin ehdottamaasi suuntaan, ja keskittyä yleisen veroasteen alentamiseen. Siksi toisekseen, lastenteko itsessään ei ole mikään yhteiskunnallisesti hyödyllinen asia. Se on, että niitä lapsista kasvattaa yhteiskuntakelpoisia kunnon kansalaisia.
Palaten ketjun aiheeseen, asuntolainan korkovähennykset ovat tulonsiirto asuntovelattomilta asuntovelallisille, ja tutkimusten mukaan hyöty valuu hintoihin. Onneksi tuosta älyttömyydestä päästiin eroon.
Vähemmän verotukia - ja ylipäätään tukia - ja kevyempää verotusta, kiitos.
Tästä verotukien poistamisesta olen täysin samaa mieltä, mutta eipä niistä taida olla enää muuta jäljelläkään kuin yhtiölainalyhennysten verovähennyskelpoisuus. Idean isäksi itsensä nimittänyt Metsolakin on tajunnut niiden haitallisuuden.
Asuntojen hinnat kehittyvät aika pitkälti maksukyvyn kehityksen mukana. Asunnonostajan maksukykyä on viime vuosikymmeninä tukenut paitsi kohonnut ansiotaso, mutta vielä suuremmassa määrin laina-aikojen pidentyminen ja korkojen lasku. Laina-aikojen pidentyminen yhdistettynä nollakorkoihin kiihdytti asuntojen reaalihintojen nousua. Kirsikkana kakunpäälle tuli yhtiölainoitettuja “sijoituskämppiä” ostaneet “sijoittajat”, jotka kuumensi markkinat tulikuumaksi.
Asuntokaupan transaktiokustannukset eivät rajoitu ainoastaan varainsiirtoveroon ja se on itse asiassa pieni osa kuluista. Asuntojen myyminen/ostaminen ei voi koskaan tulla yhtä vaivattomaksi/halvaksi kuin osakkeen myyminen pörssissä, eikä sille ole tarvettakaan.
Asunnon ja auton osto on monelle tavikselle kaksi elämän suurinta hankintaa, joiden vaikutukset seuraa pisimmillään vuosikymmeniä. Omien pitkäaikaisten havaintojen pohjalta uskaltaisin kuitenkin väittää, että suurella osalla ihmisistä käsitys rahasta tai prosenteista hämärtyy näiden hankinnoista päätettäessä. Siitä kauppahinnasta voisi useimmissa tapauksissa nipistää varainsiirtoveron osuuden tuplatenkin, jos olisi järki mukana asuntoa ostaessa.
Pankit sentään ovat onneksi asettuneet jarrupolkimelle, kun ostajien käsitys omasta maksukyvystä ja kohteen lainoituskelpoisuudesta on hukassa.
Kuvassa tosiaan asuntoaloitusten kuukausittainen indeksi, jossa 2020 on indeksin perusvuosi. Käytännössä viim. 10 vuoden rakentaminen tuossa kuvattuna.
Tässä vielä määritelmä mihin tuo perustuu: Uudisrakentamisen volyymi-indeksi kuvaa tarkasteluperiodille kohdistuvan uudisrakentamisen kiinteähintaista arvoa suhteessa perusvuoden arvoon. Volyymi-indeksissä rakennustuotanto hinnoitellaan indeksin perusvuoden hinnoin. Indeksin perusvuoden keskimääräistä arvoa merkitään pisteluvulla 100.
Lähde: Tilastokeskus
Melkoisen pahalta näyttää, aika näyttää milloin tämä alkaa vaikuttamaan hintoihin kun huipullakaan asuntoaloitukset eivät käsittääkseni riittäneet kattamaan muuttoliikkeen volyymia kasvukeskuksissa.
Kuinka olet tähän käsitykseen päätynyt? Kasvukeskuksiin ja etenkin pääkaupunkiseudulle rakennettiin huippuvuosina aivan liikaa asuntoja ja siitä aiheutunutta krapulaa sulatellaan edelleen.
Avaatko tätä ajatusta? Eli siis mielestästi esim. vuosina 2020 -22 ei rakennettu tarpeeksi?
Eikö tuo ole ristiriidassa sen kanssa, että edelleen (nihkeistä myyntivuosista huolimatta) asuntoja on kymmeniä tuhansia myymättä. Ja on niitä myös kasvukeskuksissa.
Tuo ylläoleva indeksi on vähän epämääräinen, joten laitetaan tähän vielä uudet ennusteet kpl-määrissäkin.
Ja koko ajan on syytä muistaa se, että 20 000 uutta asuntoa joka vuosi voi riittää aivan hyvin, kun maahanmuuttomääriä tarkastelee pintaa syvemmältä eikä esimerkiksi monista tänne joka vuosi kymmeniä tuhansia ukrainalaisia sotapakolaisia…
Sodan alkuun asti rakennettiin vielä koko Suomessa, jopa syvästi muuttotappiollisissa pikkukaupungeissa, nyt enään suurimmissa kasvukeskuksissa. Hyvin riittää tämän kansan tarpeisiin tuokin rakentamisen volyymi jos mihinkään muualle kuin viiteen suurimpaan kaupunkiin ei rakenneta mitään.
Tämä oli oikeastaan ajatuksena tuossa, rakennettiin kyllä, muttei oikeisiin paikkoihin, vaan kaikenmaailman tuppukyliinkin bygattiin uudaria toisensa perään.
Muistin väärin, keskiarvo ei ollut tuon laittamasi kuvaajankin mukaan riittävä, huippuvuosina toki.
Missä saatika kenellä on “kymmeniä tuhansia myymättömiä asuntoja”? Vuodelta 2024 löydän ylen artikkelin jossa puhutaan 3 284 myymättömästä valmiista asunnosta, omassa seurannassa isommat rakennusliikkeet (n10 kpl), joilla myymättä tällä hetkellä max pari tuhatta valmista asuntoa.
Riittää toki jos koko maata tarkastellaan, eihän normaali nettomaahanmuutto ole ollut kuin sen 15-20t ihmistä vuodessa. Jos kuitenkin yhtään ottaa huomioon asumisen keskittymistä kasvukeskuksiin sekä sisäisen- että maahanmuuttoliikkeen osalta ja sen, että aiempi rakentaminen on keskittynyt nimenomaan pienempiin asuntoihin, joille ei kauheasti taida kysyntää olla niin kyllä, määrällisesti on toki rakennettu, mutta väärää tuotetta tai väärään paikkaan. Laukaalle rakennetut yksiöt ei lämmitä Helsinkiin pyrkiviä ihmisiä.
Vielä tähän tarkennuksena. Mä asun Nihdissä johon piti tulla vähiten tuettuja asuntoja kaikista uusista alueista. Eka taloyhtiö valmistui 2024 alussa ja korttelin muut taloyhtiöt saman vuoden aikana. Tässä korttelissa on vapaarahoitteisia taloyhtiöitä (2kpl), 1 hitas ja 1 vuokra (ehkä vapaarahoitteinen). Oliskohan näiden aloitukset ollut 2022, eli ennen totaalista jäätymistä.
Tuon jälkeen tänne on valmistunut 1 hitas taloyhtiö, yksi valmistuu syksyllä ja yksi aluillaan. HEKA’n vuokra taloyhtiö valmistuu syksyllä.
Kaupungilla oli kartta jossa näkyi aikatauluja rakentamisesta, käytännössä kaikista vapaarakenteisista hävisi rakennuttajat, eli ilmeisesti vetäytyivät. Alue on mitä loistavin, ja tontteja olisi ilmeisesti saatavilla, kukaan muu kuin kaupunki ei vaan rakenna. Yllättyisin jos rakentaisivat muuallekaan.
Tuohon päälle toki sitten vielä rivarit, omakotitalot yms.
Ei varmasti, mutta kuinka paljon luulet että Laukaalle rakennetaan tai on edes rakennettu viime vuosina? Voit olla varma, että kynnys on aivan huikea rakentaa mihinkään, missä ei ostajat jo ole Niemen auton kanssa pihassa odottamassa. Siksihän nyt aloitusmäärät onkin olleet aiempiin vuosiin verrattuna matalia. Periferiassa ei ole tarvetta ja kasvukeskuksissa on jo ylitarjontaa.
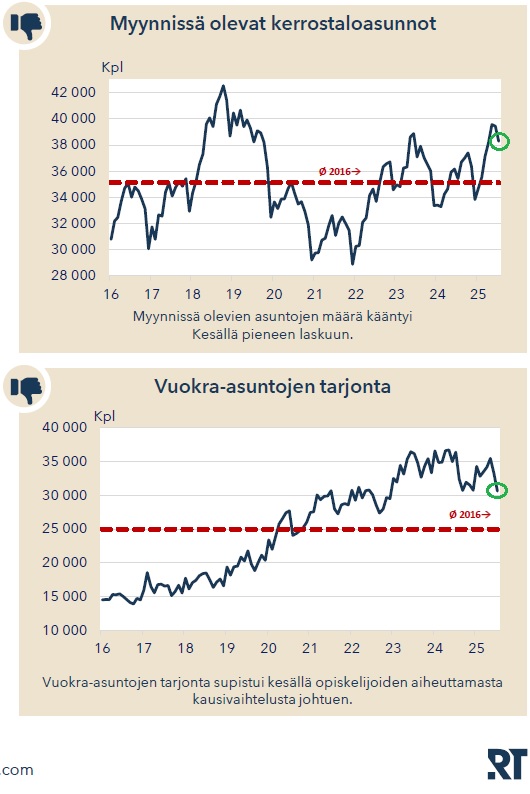
Lähtökohta on kuitenkin se että Etuovessa (tai muualla) myytävät vanhat asunnot ovat jonkun asuttamia tai olleet jonkun asuttamia, jolloin tuossa kuvaajassa kyse ei ole uudesta tarjonnasta. Johonkin kuitenkin asuntonsa myyvä henkilö yleensä muuttaa? Yllättävän moni siis itseasiassa tuossa tilastossa olevista muuttaa ns. ristiin toistensa kanssa, minkä takia tuo tilasto on aika harhaanjohtava, lisäksi tuosta täytyisi korjata vuokratut sijoittajien myymät asunnot pois ja varmaankin jotta päästäisiin todellisiin lukuihin kiinni niin kasvukeskukset ja muuttotappiokunnat eritellä eri graafeihin.
Yllättävän paljon, on tullut aika paljon vastaan rakennushankkeita vastaaviin tuppukyliin tuossa 2014-2022 aikana, eikä näistä kaikki tosiaan ole kysyntään mennyt vaan sijoittajat sitten ostaneet takalaitaa, kun rakennusliike ei jostain kumman syystä ole saanut kaupattua 5 000 €/M2 asuntoja jumalan selän takana.
Eikö RT sitä paitsi ole yksi tahoista, jotka nimenomaan toitottavat ettei tänne rakenneta tarpeeksi? Eivätkö siis osaa lukea omia graafejaan vai tulkitsevatko asioita hiukan kuvia pidemmälle?
 Sama trendi syntyvyydessä näkyy kaikkialla kehittyneissä länsimaissa ja siitä on keskusteltu paljonkin täällä foorumilla. Taloudelliset syyt ja epävarmuus ovat yksi palanen tässä monimutkaisessa yhtälössä. Tuskin kukaan tietää varmasti voiko tätä trendiä enää kääntää, mutta tuskinpa tällaisilla lapsiperheiden ostovoimaa ja taloudellista turvaa lisäävillä hankkeilla ainakaan käänteinen vaikutus olisi