Ajattelin vetää all in. Nyt kun hetken vetänyt claudella geminin ja chatgpt jälkeen niin tämä on pelottava. Voisin maksaa 5x enemmän kuin nykyinen ultra . Tää tulee tekee keskinkertaisista ihmistä työttömiä
14 tykkäystä
Anthropicin kilpailuedut S-1 esitteestä, järjestyksessä:
-Missio ja fokus
-Osaaminen ja kulttuuri
-Tutkimustyö
-Lähestysmistapa laskentatehon käyttöön
-Yritystason strategia.
Otsikkotasolla nämä ovat hyvin abstrakteja kokonaisuuksia. Käsi pystyyn, kuka tunnistaa kestäviä kilpailuetuja?
Nämä kaikki avataan ja perustellaan
tarkemmin S-1 esitteen sivulta 186 alkaen.
Joka tapauksessa kaikki kilpailuedut kytkeytyvät siihen, että Anthropicilla on erityisen pätevää porukkaa töissä. Henkilöstön pysyvyys on myös yksi keskeisimmistä riskeistä.
Jatketaan vielä, että vaikkei kestäviä kilpailuetuja ole, voi olla että tulevaisuudessa jokin Frontier AI yhtiöistä saavuttaa kokonsa myötä hyvin kestävän kilpailuedun, markkinasta tulee ehkä duopoli. Anthropic on tietysti selkeä ehdokas yhdeksi voittajista.
6 tykkäystä
Jos tuota S-1 esitteen jargon-luetteloa kuitenkin perkaa sijoittajan ja ROIC-lasien läpi, sieltä nousee esiin yksi kestävä, aito vallihauta, jota ei suoraan lue noissa ranskalaisissa viivoissa, B2b puolen vaihtokustannus.
Pelkkä “paras tiimi” tai “huippututkimus” ei ole koskaan kestävä kilpailuetu, koska kuten mainitsit, aivot voivat kävellä ovesta ulos kilpailijalle (tai perustaa uuden kilpailijan).
6 tykkäystä
Samaa olen aistinut. Anthropic suuntautuu yrityskenttään kun taas OpenAI vaikuttaa olevan enemmän kuluttajalähtöinen. Historiallisesti bisnespuolella työkalujen pysyvyys on tahmeaa, kuluttaja on palveluita vaihtaessaan notkeampi.
3 tykkäystä
Howard Marks esittää monta kysymystä AI:sta, mutta antaa vain vähän vastauksia.
Yhdestä päätelmästä olen ainakin täysin samaa mieltä: kaikkien AI-liitännäisten yhtiöiden joukosta juuri AI-mallien kehittäjät (Frontier labs) sisältävät kaikista eniten tulevaisuuden epävarmuustekijöitä. Tästä syystä niitä tulisi hinnoitella maltillisemmin.
Tässähän on tiettyä analogia biotechiin. Isot investoinnit, sisäänrakennettu epävarmuus(koulutusajokin voi epäonnistua), mahdolliset valtavat tuotot. Biotechiä pidetään spesialisti-tradena, tikkaa heittävän apinan kannattaa valita joku muu taulu, sillä keskimäärin biotechissä taitaa vain hävitä rahaa. AI:sta saattaa kehittyä samanlainen niche.
11 tykkäystä
Hyvä toki huomioida, että “rökäletappio” on tässä tapauksessa täysin kirjanpidollista. Liiketoimintahan on jo voitollista, tuloslaskelman rökäletappio johtuu yhtiön arvostuksen noususta.
Ei sillä, en itsekään tähän ole ainakaan mitään merkittävää summaa laittamassa. Oma perustelu on tuloslaskelman sijaan siinä, että tuntuu täysin mahdottomalta arvioida markkinan tulevaa kehitystä. Anthropic on tällä hetkellä kukkulan kuningas monella mittarilla, mutta kenttä muuttuu niin nopeasti että huomenna se voi olla joku toinen.
6 tykkäystä
Anthropic IPO: ketjun kasvuinnostus on perusteltua, mutta hinta ratkaisee
Ketjussa on mielestäni nostettu oikein esiin Anthropic, PBCin vahvin kilpailuetu: Claude on painottunut yritysasiakkaisiin ja kriittisiin työnkulkuihin. Jos Claude juurtuu ohjelmistokehitykseen, data-analyysiin ja tietoturvaan, asiakkaiden vaihtokustannukset voivat nousta merkittäviksi. Miten kapasiteetti riittää?
Monessa AI “älykkyysvertailuissa” Claude on ollut aivan kärjessä, jotan kilpailuetua on edelleen olemassa muihin verrattuna. Moni työkseen koodaava käyttää Claudea ja pitävät sitä hyvänä, kylläkin olen kuullut että hinnoittelu aiheuttaa “mietintää” - toki on olemassa sellaisia “yhdistelmä käyttäjiä” eli tehdään monella tekoälyllä rinnakkain ja tarkistetaan myös ristiin. Säilyykö kilpailuetu ja kuin pitkään?
Toinen puoli on raskas tappiollisuus ja laskentakapasiteetin hinta. Liikevaihdon nopea kasvu ei yksin riitä, jos jokainen uusi asiakas vaatii valtavasti kallista laskentaa eikä hinnoitteluvoima säily.
Ketjussa käsiteltyyn pre-IPO-ratkaisuun suhtaudun samalla tavalla kuin useampi kirjoittaja: strukturoitu velkakirja ei ole sama asia kuin suora Anthropic-osake. Kulujen lisäksi mukana voi olla liikkeeseenlaskijariski ja vaikeasti hahmotettava tuoton laskentatapa. Nordnetin IPO on tässä mielessä selkeämpi, koska tarjolla ovat varsinaiset A-sarjan osakkeet.
Nordnetin merkintä päättyy 18.11. klo 15.00. Arvioitu hinta on 70–78 USD, mutta enimmäishinta on 120 USD. Oma hintarajani olisi:
- 70–72 USD: osallistun pienellä summalla
- 73–75 USD: vielä hyväksyttävä
- 76–78 USD: vain spekulatiivinen
- yli 78 USD: todennäköisesti väliin
- 120 USD: ehdoton ei.
Listautumispäivänä +20–40 % nousu on mahdollinen, jos kysyntä on voimakasta ja allokaatio pieni. Yhtä lailla −15…−30 % lasku on mahdollinen, jos markkina alkaa kyseenalaistaa arvostusta.
Merkitsisin itse korkeintaan 4–5 osaketta AOT:lle. Se on riittävän pieni positio osallistuakseen mahdolliseen IPO-nousuun, mutta tappio pysyy hallittavana. Jos osake avautuu yli 100 dollarissa, en ostaisi lisää ja harkitsisin osan myyntiä.
Ketjussa mainitut Alphabet Inc., Amazon.com, Inc. ja NVIDIA Corporation ovat hajautetumpia tapoja hyötyä Anthropicin kasvusta, mutta eivät puhtaita Anthropic-sijoituksia.
Oma yhteenvetoni: kasvu voi olla aidosti poikkeuksellista, mutta ylimerkintä ei poista arvostusriskiä. Tässä kannattaa erottaa loistava yhtiö ja hyvä ostohinta toisistaan.
6 tykkäystä
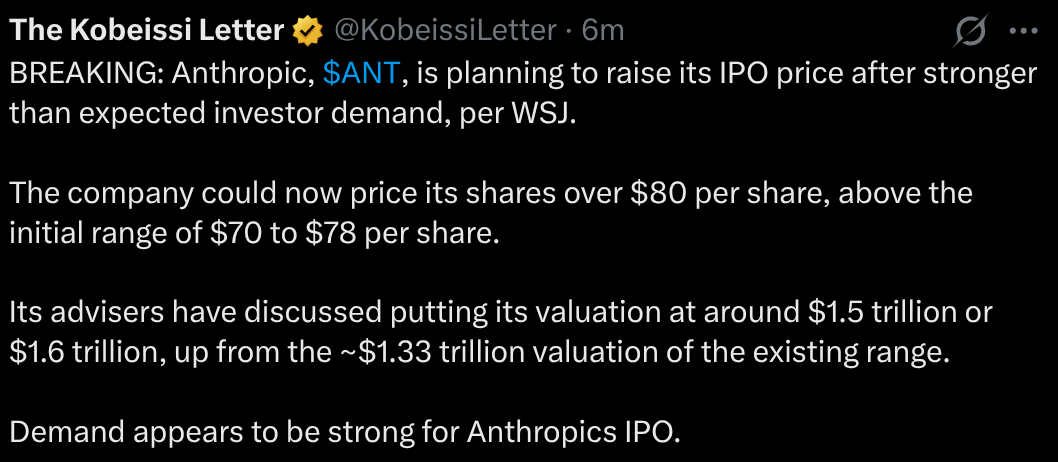
Ei tarvitse enää pitkään jännittää tätäkään kaupankäynnin aloitusta. Tässä Juntusen blogikirjoitus kohteesta sijoituskohteena:
Minä tyydyn tällä erää Alphabet, Amazon ym. altistuksiin Anthropicille, eli enemmän epäsuoriin omistuksiin. Ja eiköhän tämä nouse pian myös ETF-puolelle mukaan.
8 tykkäystä
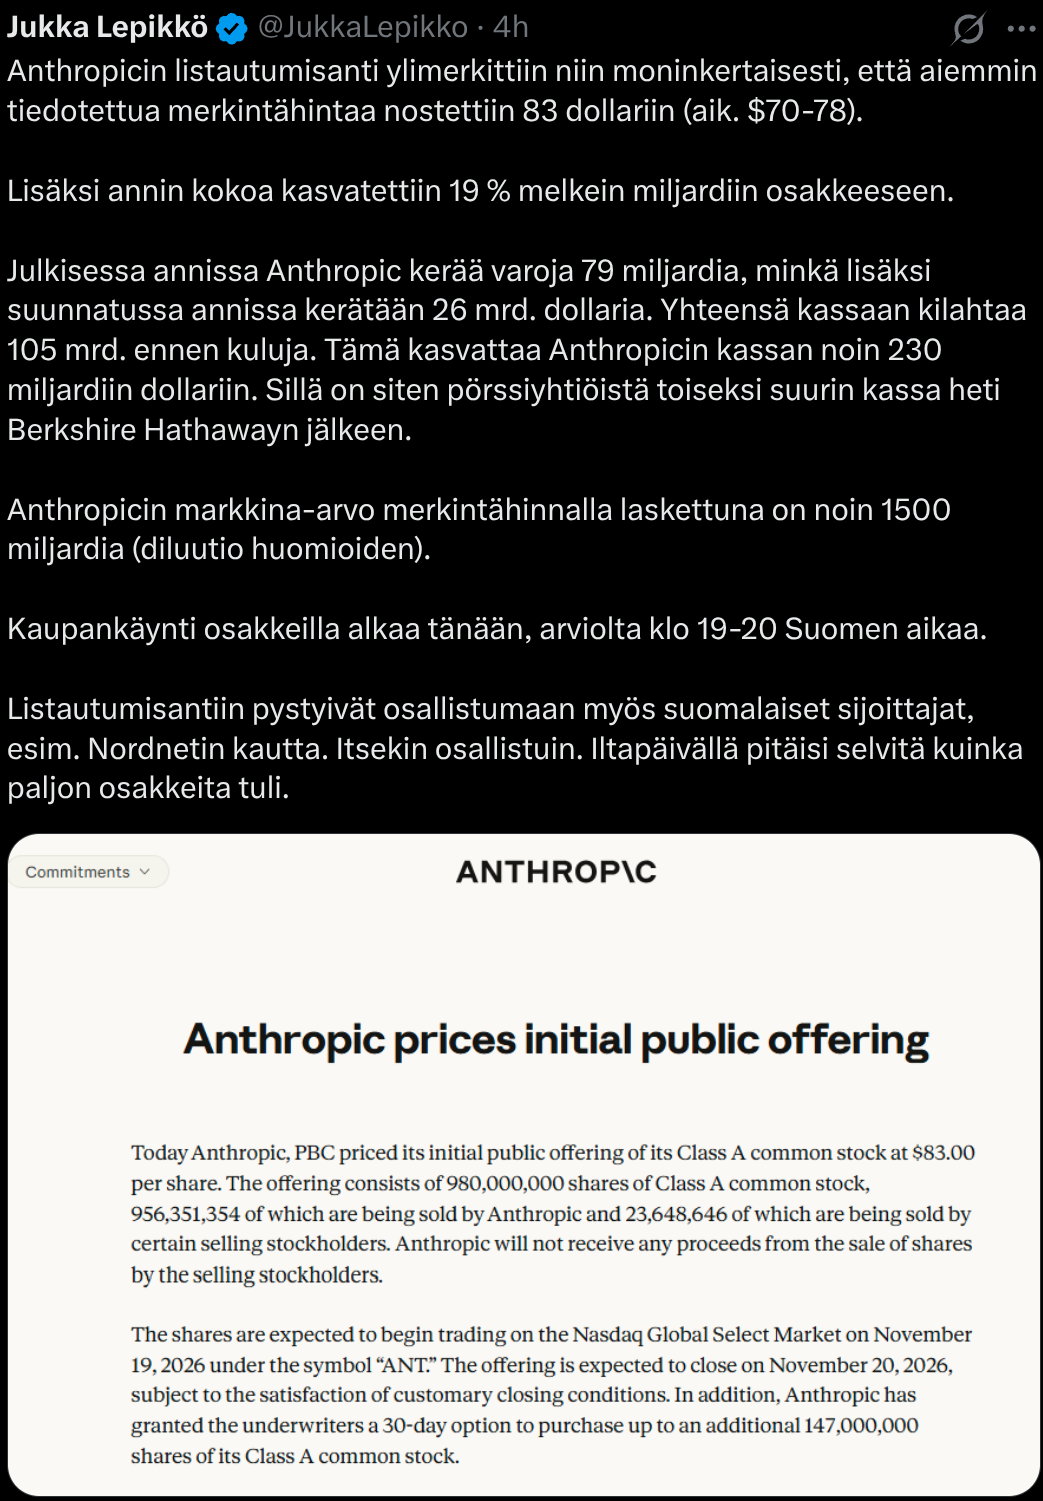
Niin, oliko se lopulta niin, että ANTin IPO-hinnaksi muodostui 83$.
Ketjuun aiemmin linkattu ”johtopäätös” vaikutti tekoälyttömyyden kirjoitukselta, mutta mä ymmärsin tuon Nordnetin esitteen niin, että Euroopassa tuosta IPO merkinnästä varataan tililtä 120$ mutta lopulta sit allokaation selvitessä, Euroopan ja USAn asukkaille kaikille nuo osakkeet maksaisi sen saman 83 dollars.
Ehkä ymmärsin väärin, teen sitä usein. Nyt tota Nordnetin IPO-sivua ei saa tietty enää auki. Eikö kaupankäynti ala tänään? Itse en merkinnyt.
3 tykkäystä
IPO-hinnaksi tuli lopulta 83 dollaria ja sain itse n. 10 % merkitsemistäni lapuista.
6 tykkäystä
Nordnetin tilin tapahtumissa näkyy osto Anthropic osake 5 kpl hintaan a 83$.
8 tykkäystä
Itsellä tuli myös 5kpl, puolet siitä mitä halusin merkata. Allokaatioperusteet eivät selvinneet NN lähettämästä merkinnänvahvistusviestistä. Ilmeisesti 5kpl on jokin minimi..?
Mitä mieltä Anthropicistä vaikka 3 vuoden tähtäimellä?
- Hype-osake. Pysyn poissa.
- Kiinnostaa. En omista, mutta seuraan tarkasti.
- Ostin ja harkitsen ostavani lisää.
0
äänestäjää
Joo, olisi pitänyt merkata 10x enemmän jos olisi rohkeutta riittänyt, nyt tuli sen verran pieni määrä, että myyn pois ja ostan sitten myöhemmin alennusmyynnistä isomman siivun.
1 tykkäys
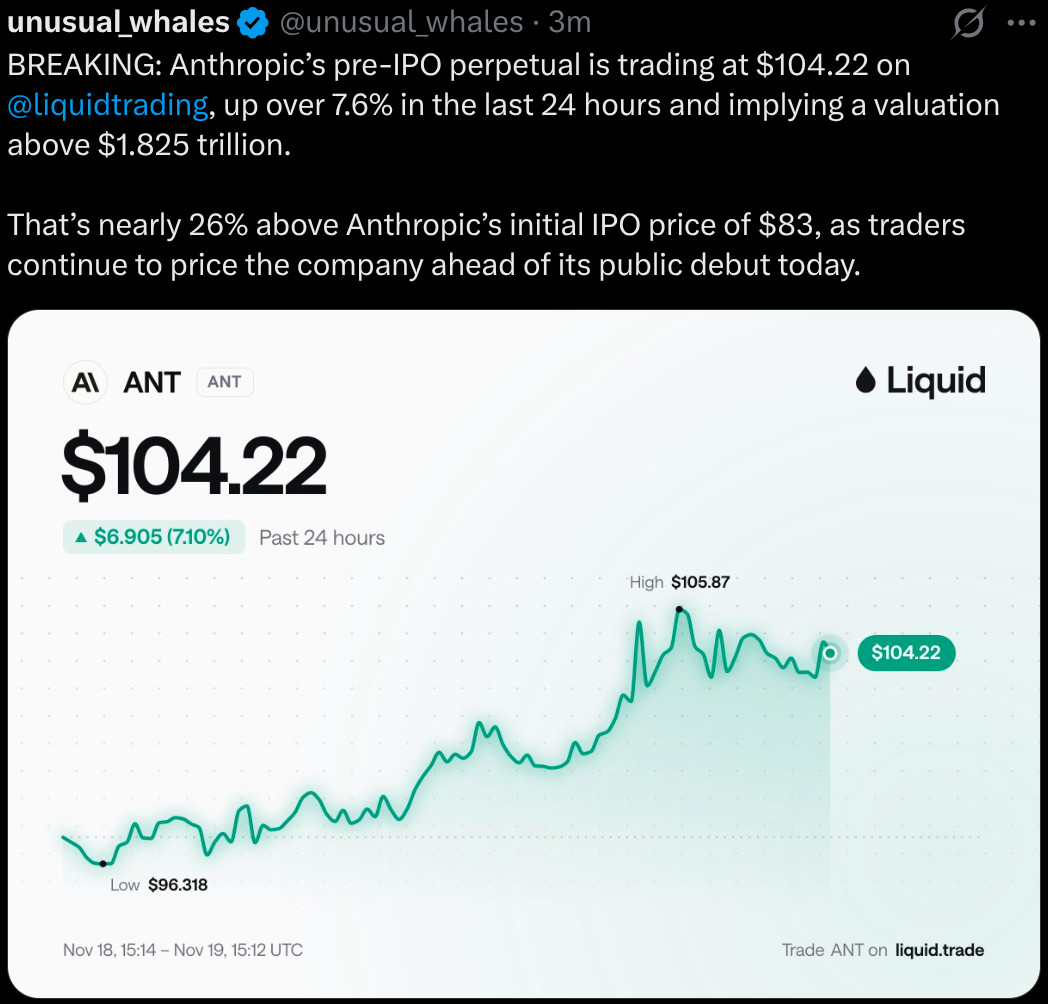
Avasi kurssiin $111.50 eli +34%.
Kysyntää riittää ainakin vähän aikaa, koska niin moni jäi ilman. Indeksirahastojen on käytännössä pakko ostaa, koska valuaatio on ~$2tn.
Toki joskus, mutta ei mikään indeksi ota suoraan listalle. Kaikilla on erinäkösiä odotusaikoja noin viikosta vuoteen
7 tykkäystä
Suuri osa indekseistä Nasdaqia lukuunottamatta ottavat firmojen painot indekseihin free floatin perusteella, ei markkina-arvon. Nopean googlauksen perusteella Anthropicin free float on tällä hetkellä vain 5% osakekannasta.
Nasdaqilla oli spacex listautumisen aikana jokin keikautus jolla se pääsi indeksiin isommalla painolla kuin mitä free floatin puolesta olisi voinut odottaa.
Eli sitten kun/jos indekseihin otetaan (rebalansointi yleensä kerran kvartaalissa) ei ostopaine ole niin suuri kuin markkina-arvo antaisi olettaa.
6 tykkäystä