11. KALE-POSSU
Klog og beskeden… empatisk og fordomsfri – af disse ting er denne gris også gjort. Kales tekster læses som bekendt med stor interesse, uanset om emnet så er investering, politik eller skak.
Kales indlæg er velskrevne, humoristiske og indsigtsfulde. Han respekteres af de førnævnte grunde, men også fordi han besidder en sådan dyb hjertedannelse, som de færreste har. Efter min mening har verden desperat brug for den slags mennesker.
Efter mine egne tanker at dømme er Kale en betænksom og langsigtet investor, som ikke blander sine følelser synderligt ind i det, når han udvælger aktier, og derfor hverken fomor eller fjumrer rundt. Han ser vist langt ind i fremtiden, samtidig med at han nyder nutiden – det er i hvert fald den fornemmelse, jeg får, når jeg læser hans tanker og tekster. Hvordan skal man sige det hele… et flot og godt menneske.

1. Fortæl med tredive ord, hvem du er.
Jeg er en familiemand født i slutningen af 80’erne, der er aktiv på arbejdsmarkedet.
2. Fortæl tre ting, som forummet ikke ved om dig.
- Jeg har boet i Norge på grund af arbejde. De har en særpræget kultur på visse punkter; de spiser for eksempel ikke varm mad til frokost, men alle fra skoleelever til statsministeren har en madkasse med et par madder og et stykke frugt. Dagens eneste varme måltid spises efter arbejdsdagen. Jeg faldt ikke til, jeg ville have rigtig mad til frokost.
- Kale er en forkortelse af mit mellemnavn.
- Grisetemaet er en tilfældighed. Min storebror Yhä musa soi valgte Gurli Gris som profilbillede i sommeren '21, formentlig fordi hans barn var fan af det dengang. Jeg vidste stort set intet om serien. Sidenhen begyndte vores barn også at følge med i den, og i dag har vi ret mange merchandise-produkter. Min kone købte blandt andet et sæt med snesevis af Gurli-klistermærker, og barnet klistrede dem op forskellige steder. Så holdt jeg en præsentation på arbejdet, og på et tidspunkt blev der bemærket fra salen, at jeg havde en flot gris på ryggen. Jeg trak på smilebåndet, men afslørede ikke min identitet. (Nu er barnet ved at skifte fra Gurli over til det – efter min smag – alt for tempofyldte Paw Patrol. Kale-hund bliver jeg dog ikke, det er helt sikkert.)
3. Hvilke interesser og hobbyer har du? Du må ikke nævne noget, der har med investering at gøre.
Som teenager læste jeg meget faglitteratur og skønlitteratur. Inden for faglitteraturen gjorde Max Jakobsons Pelon ja toivon aika fra 2001 det største indtryk, og inden for skønlitteraturen W.G. Sebalds Austerlitz, der udkom samme år. (Sebald døde senere samme år i en bilulykke.)
Som ung voksen spillede jeg skak i turneringer, fulgte topskakturneringer og læste om skakkens historie, især om alle verdensmestrene og VM-matcherne. Jeg dyrkede en smule svømning og badminton som motion, fulgte med i sport (især ishockey og fodbold) og rejste en del i Europa.
I løbet af de sidste tre år er alle de førnævnte ting trådt ret meget i baggrunden – mest ærgerligt er det med min egen motion, hvor jeg burde tage mig sammen. Tilbage står det at følge med i og analysere verdensbegivenheder og især politik, hvilket har hængt ved siden ungdommen. Denne hobby holder næppe pause.
4. Hvordan ser en almindelig hverdag ud for dig?
Ganske almindelig: Jeg vågner som regel efter klokken syv, morgenkaos, derefter arbejde fysisk eller i remote-mode, og indimellem tjekker jeg, hvad der er sket i nyhederne.
5. Hvordan vil du kort beskrive dig selv som investor?
Jeg anskuer investering sådan, at jeg ejer små bidder af virksomheder og forhåbentlig gradvist bliver mere velstående sammen med dem over år og årtier. Jeg handler meget lidt og gambler ikke med aktier. I Finland investerer jeg direkte i aktier, i udlandet overvejende gennem indeksfonde, selvom jeg tidligere også har haft et par direkte aktieinvesteringer i USA og Sverige.
På aktiemarkedet kan man klare sig godt med mange forskellige strategier. Denne stil er blevet formet over det seneste drygt årti efter diverse faser, og den passer bedst til netop mig.
6. Kunne du kort fortælle, hvordan din investeringshistorik ser ud?
Jeg er så heldig, at mine forældre købte nogle aktier til mig, da jeg var barn, selvom den slags vist ikke var særlig udbredt dengang. Så da jeg blev myndig, havde jeg allerede en form for aktieportefølje. Jeg kom i gang med selv at foretage de første, helt små handler. Der var næppe megen begrundelse bag dem, mest mavefornemmelse. Jeg begyndte dog ikke at sælge ud af porteføljen, men respekterede, at mine forældre havde sammensat den.
I de følgende år fulgte jeg stort set ikke med i børsen og holdt bare fast i min portefølje; af og til kunne jeg slumpe til en handel. I efteråret 2012 blev jeg mere interesseret, da jeg for første gang havde flere penge tilovers, og storebror proklamerede, at det efter hans mening var et ganske glimrende tidspunkt at købe aktier på. På det tidspunkt læste jeg Saario og et par andre investeringsbøger, Buffetts tekster og Anders Oldenburgs Phoebus-blogarkiv. For første gang lavede jeg investeringer, hvor der rent faktisk lå egne begrundelser bag – den første var Fortum til lidt under 14 euro. (I skrivende stund 15,97 euro, hurra!) Den følgende sommer tog jeg indeksfonde på de amerikanske, europæiske og asiatiske markeder med ombord, og min egen stil begyndte stille og roligt at tage form.
7. Hvad er de to største beholdninger i din portefølje? Hvad er det mest hypede “bumtsibum”-papir i porteføljen?
Porteføljens to største direkte aktieposter er Sampo og Konecranes, som jeg købte pæne mængder af i foråret 2020. De har klaret sig fremragende, og virksomhederne er af høj kvalitet. Det mest “bumtsibum”-agtige er det førnævnte Fortum. Helt det cirkus havde jeg ikke forestillet mig for ti år siden.
8. Hvor mange handler har du lavet i år? Hvad er dit seneste køb, og hvorfor købte du det?
Jeg har foretaget fem handler i år. Alle er relativt små opkøb, som dog tilsammen har reduceret min kontantbeholdning til investeringer med 40 %. Købene har fordelt sig på fire selskaber. I starten af året købte jeg Tietoevry, i sommeren Stockmann, og for et par måneder siden supplerede jeg op i Konecranes og Tietoevry og købte Kamux. Kamux er altså det nyeste opkøb. Jeg kan forstå, hvad selskabet laver, det virker som en ganske sund og veldrevet virksomhed med en synlig hovedaktionær, og det ser ud til at være prissat med temmelig pessimistiske forventninger i øjeblikket.
9. Hvad er de vigtigste kriterier, når du udvælger aktier til porteføljen? Hvilke ting lægger du mere vægt på ved aktieudvælgelse end andre generelt set?
Det første kriterium er, at jeg skal forstå virksomhedens forretningsmodel. Jeg kan godt lide at eje gode selskaber. Konkurrencefordele, en stærk balance, god ledelse og virksomhedskultur er et plus, men jeg kan godt gå på kompromis med visse kriterier. Jeg ønsker ikke at købe selv et fantastisk selskab for enhver pris, men sigter efter situationer, hvor det af en eller anden grund midlertidigt er gået af mode. Måske har det forbigående problemer eller opfattes bare som en grim ælling. Nogle sjældne gange tømmer udenlandske investorer ud i aktier fra perifere markeder over en bred kam – det er interessante situationer. Det skete jo senest i marts 2020.
Før jeg trykker på købsknappen, stopper jeg lige op og overvejer, om jeg ville købe, hvis denne virksomhed var unoteret, og der nu var et sjældent vindue til at købe en meget illikvid bid af den til denne værdiansættelse. Svaret skal som minimum være et forsigtigt ja.
10. Hvad er dine største svagheder og styrker som investor?
Svagheder:
- Jeg går ikke synderligt grundigt i dybden med virksomhederne; det bliver ofte lidt overfladisk. Jeg har simpelthen ikke den nødvendige gejst til at granske selskabernes materiale grundigt og køre tal gennem diverse værdiansættelsesmodeller. Jeg ville ikke du som analytiker.
- Jeg kan falde i værdifælder: En tilsyneladende lav værdiansættelse frister, men senere viser det sig, at markedet havde forudset en anæmisk vækst eller en direkte hensygnende forretning. Der er sikkert den slags risiko i nogle af mine nyeste opkøb.
- Jeg er utrolig langsom til at reagere, hvis lorten er ved at ramme ventilatoren i en virksomhed, jeg ejer. Det er ikke sikkert, jeg reagerer overhovedet. Et godt eksempel er Nokian Tyres i slutningen af sidste vinter. Dette hænger sammen med min holdning til mine investeringer, som var de unoterede. Det er et tveægget sværd: Ofte er det godt, at jeg ikke lader mig skræmme af det mindste, men nogle gange kommer der så delvise nedskrivninger, når de dårlige varsler rent faktisk bliver til virkelighed.
Styrker:
Jeg har læst en del om børsens historie og på den baggrund reflekteret over børsens psykologiske side. Jeg har forsøgt at leve mig ind i tidligere tiders investorers situation og overveje, hvordan mit eget hoved ville have klaret diverse vanskelige situationer. Jeg mener, at jeg kan fastholde en ret høj aktievægt i markedet, selv i et potentielt fremtidigt, virkelig skræmmende bjørnemarked med de medfølgende dommedagsnarrativer. Omvendt er jeg i bobler immun over for pludselig at begynde at spekulere med høj risiko. Jeg er altså altid med i markedet, styrer risici og holder mig til min egen stil, hvorved jeg på lang sigt kan håbe på renters rente-effekten.
Opsummering: Min investorprofil med dens styrker og svagheder ligger meget vel tættere på en indeksinvestor med nerver af stål end en passioneret, aktiv stockpicker. Jeg kan dog godt lide at eje nogle finske selskaber direkte. Resultaterne her har stort set fulgt Helsingfors’ afkastindeks, selvom jeg naturligvis ikke har forsøgt at tracke indekset.
11. Fortæl med tredive ord per virksomhed, hvad du mener om dem lige nu?
Fortum: Børsen bryder sig ikke om statsejede selskaber – tilsyneladende med god grund. Væk med eldistributionsnettene, der sikrede et godt risikojusteret afkast, og ind med Uniper med ufattelig risikostyring. Sikkert billig endnu en gang rent sum-of-the-parts-mæssigt, men den kultur…
Harvia: Har aldrig ejet aktien, men jeg har stor respekt for den. Den absolutte elite blandt de seneste års børsnoteringer. Kursen dykkede på et år fra mani til depression, men er nu prellet opad. Gode fundamentale forhold i bunden. Hvem mon erstatter Pajuharju?
Nokian Tyres: Kvalitetsselskabet havde for en gangs skyld accelereret til fuld fart på Nokias motorvej under ledelse af en kompetent direktør, da en sort svane bragede lige igennem forruden. Min porteføljes værste fiasko med et tab på -42 %. Nogle gange bliver skrækscenarierne til virkelighed.
12. Du forstår, hvad der sker ude i verden, og kender også til makroforhold. Kan du så udnytte – eller udnytter du – din makroviden i dine investeringer? Forsøger du at time markedet?
Jeg satser ikke stort på makrovæddemål. Lynchs kommentar om, at der er tabt flere penge på at forudse krak end i selve krakkene, er rammende. Inden for et mindre spænd kan jeg justere aktieandelen, hvis jeg ser mange tegn på, at der er noget usædvanligt under opsejling. I starten af 2021 så jeg så store advarselstegn i USA, at jeg solgte min indeksfond, der investerer der. Det var første og hidtil eneste gang, jeg har solgt en indeksfond. Jeg tog et makrostandpunkt, men ikke drastisk i forhold til hele porteføljens størrelse. (Og jeg har ikke købt tilbage!)
13. Hvad er dine vigtigste kilder til information om investering, og hvorfor er de så vigtige for dig? Nævn mindst fire.
I løbet af de seneste par år har dette forum uden tvivl været en af de vigtigste. Jeg læser også Inderes’ analytikeres kommentarer, men kursmålene lader jeg ligge, da jeg interesserer mig for virksomhedernes reelle værdi. På Twitter er der af og til interessante tråde; for eksempel er Heikki Keskiväli og Mikko Mäkinen gode. Nogle gange sender min storebror mig gode tråde på WhatsApp fra amerikanere, jeg ikke kender. Oldenburgs blog læser jeg altid. Jeg læser investeringsstof mindst ugentligt – i hvert fald Pyysings blog og en hurtig scanning af debatterne. Jeg læser også Kauppalehti, selvom det i årevis har været svært for mig at udstå deres clickbait-overskrifter. I HS Visio er der af og til interessante børsartikler. Til sidst kunne jeg kaste lidt glans over det og sige, at jeg nu også læser Wall Street Journal, men det hænger ikke sammen med investering, snarere med min besættelse af at følge, hvordan Fox Corps konservative aviser dækker republikanerne og i særdeleshed Trumps positioner.
14. Hvad er hovedårsagerne til, at du investerer? Har du for eksempel mål i euro eller drømme om økonomisk frihed?
Jeg investerer i aktiemarkedet, fordi Mister Market på meget lang sigt slår Mister Bond – medmindre der indtræffer en reel katastrofe, som udsletter det lokale aktiemarked (som Rusland i 1917). Jeg betragter Finland som et stabilt land langt ud i fremtiden, men jeg ønsker alligevel også geografisk spredning. På hjemmebanen tænker jeg også lidt på underholdningsværdien og forsøger at angribe aktivt og kontrolleret med direkte aktier. På udebane lægger jeg mig med mine indeksfonde i en passiv 1-4-trap og skraber kynisk point sammen til tabellen.
Mit absolutte grundmål er at forsvare min kapital mod inflation, men derudover sigter jeg selvfølgelig efter i gennemsnit et par procents realafkast. Jeg har ingen præcise mål i euro. Jeg forsøger ikke at tvinge et bestemt afkast ud af markedet; den slags giver ofte bagslag.
15. Hvis du var tvunget til at vælge fire forumbrugere til at forvalte din portefølje i et årti, hvem ville du så vælge og hvorfor?
Der er masser af dygtige investorer på forummet, som jeg kunne vælge, og som ville klare opgaven bedre end mig, men jeg ville alligevel ikke gå med til fire porteføljeforvaltere. Det ville være for mange – det ville ende i en ren spejderlejr. Tre forvaltere er det maksimale. Jeg ville derfor vælge Pohjolan Eka, Juippi og Mauri. Der ville kun blive handlet ved fuld enighed. Eka og Juippi er excentriske enerer, som går deres egne veje, hvilket er et godt træk for en aktieinvestor. Mauri ville gå i dybden med vækstselskaber, men skulle så pitche sine bedste ideer i en ‘løvens hule’, hvor kun de absolutte perler slap igennem de andres nåleøje. Mauris opgave ville også være at forsøge at sikre, at Eka og Juippi ikke koncentrerede min portefølje for voldsomt.
I det usandsynlige scenarie, at trioen var villig til at fungere som forvaltere af en sådan modelportefølje med rigtige grise-penge mod et lille fast honorar og et mere klækkeligt resultathonorar betalt af Inderes, ville vi samles i Ruoholahti for at aftale detaljerne. I amerikanske retssale er det ofte forbudt at filme, men der sidder en tegner og skitserer begivenhederne med blyant. Til vores forhandlinger ville fotografering heller ikke være tilladt, men Alokas ville være til stede for at tegne memes over seancen.
Jeg ville indledningsvis påpege, at en forvalters potentiale og ansvar efter min mening kun kan forløses fuldt ud, hvis vedkommende har skin in the game. Jeg ville derfor kræve, at en betydelig del af trioens egne formuer også var bundet i modelporteføljen. Vi ville forhandle om, hvilke beløb alle ville være tilfredse med. Til sidst ville vi måske være klar til at skrive under, men i sidste øjeblik ville jeg igen tænke: “For pokker da, om et år er porteføljen jo alligevel koncentreret i tre virksomheder.” Ja, de er sandsynligvis fremragende cases, men alligevel. Måske er en sådan konservatisme en af mine svagheder; jeg er jo ingen ung Munger. Jeg ville foreslå en form for diversificeringsregler, for eksempel at den største post højst må udgøre 25 %, og de fem største tilsammen højst 75 % af porteføljen. Elefantbøssen ville skyde den form for blødsødenhed ned med det samme. Det ville vise sig, at enhver begrænsning – uanset om det handlede om diversificering, sektorer, geografi eller Gud forbyde det, ESG – ville dræbe deres passion for projektet.
Ville vi nå frem til en aftale i sidste ende? – Det forbliver en gåde. Næppe.
16. Hvad får dig til at være aktiv på Inderes’ forum?
Her er alsidige debatter af høj kvalitet, ikke bare om investering, men om alt muligt andet, krydret med en passende mængde humor. Hvis jeg vil vide mere om makro, læser jeg Børsernes retning. Hvis jeg vil vide, hvad der sker i krigen, går jeg ind i Aggressionstråden, som normalt er et skridt foran de finske medier. Hvis jeg er stresset, går jeg ind og griner i Memetråden. Og selvfølgelig: Hvis jeg vil vide mere om en bestemt virksomhed, går jeg til tråden for det selskab, hvor analytikeren måske også deltager. (I visse af trådene for mine søvnige værdiaktier er der dog ret stille. Det kunne man selvfølgelig selv gøre noget ved.)
Ud over at lære noget nyt er det rart at se, hvordan det går med de mange velkendte brugernavne, og hvad de går og tænker over for tiden.
17. Hvad kunne du ønske dig, at forumbrugerne reflekterede mere over inden for investering og hvorfor? Er der et område, der er blevet lidt overset?
Investeringsomkostninger er ikke det mest fascinerende emne, men man kunne godt holde bedre øje med det. Alle burde vide præcis, hvor store handelsomkostninger de har haft de seneste 12 måneder, både i absolutte tal og procentuelt i forhold til porteføljens størrelse. Hver gang man laver en handel, er det sikkert, at der flyttes penge fra ens egen lomme over i mæglerens lomme. Handler man meget, er man straks bagud i forhold til indekset. Man kan sagtens være en meget aktiv stockpicker med stærke holdninger, hvis portefølje afviger markant fra indekset, og alligevel handle sjældent. Konstant finjustering af porteføljen kan endda være et tegn på egen usikkerhed.
Naturligvis skal aktieavanceskat også regnes med i de samlede omkostninger, men det tales der dog mere om. Det kan betale sig at udskyde realiseringen af porteføljens “skattegæld”, hvis det er muligt. På en aktiesparekonto sker dette jo helt automatisk.
Især når man handler med små virksomheder, hører spreads også til de lumkse “omkostninger”.
18. Du virker som en fyr, der har tålmodighed og styr på sagerne i øverste etage. Har du nogle råd til, hvordan man bedre kan styre sine følelser i et kusetus_markkinat (fup-marked)?
Dette års fup-marked bør tages som en god stresstest for ens egen portefølje og psyke. Faldende formueværdier påvirker naturligvis alles humør, men hvis det begynder at smitte af på resten af tilværelsen – arbejde, parforhold, søvn – løber man sandsynligvis en for stor risiko i forhold til sit temperament, og det var først et bjørnemarked, der afslørede det. Måske er porteføljen alligevel en kende for koncentreret i forhold til ens personlighed, eller måske er der for megen gæld? Er man tvunget til straks at realisere porteføljen, hvis der opstår uventede økonomiske problemer? Er der virksomheder i porteføljen, som man knap nok selv har sat sig ind i, men blot har købt på en pludselig indskydelse, fordi man fulgte strømmen? Andre står ikke til regnskab for deres senere handlinger, og så sidder man tilbage i forvirring med sit mystiske ejerskab. Taler af erfaring.
Enhver må finde den måde at agere på markedet på, som passer til vedkommende selv. Stilen bør basere sig på børsens realiteter samt en objektiv analyse af egne styrker og svagheder, tidsforbrug, temperament og den overordnede økonomiske situation. Risikoniveauet bør afstemmes, så man ikke af økonomiske eller psykologiske årsager bliver fejet af banen lige netop dér, hvor aktierne byder på en solid risikopræmie. Lejlighedsvis voldsom volatilitet er en integreret del af aktiemarkederne, og hvis man trods ihærdige forsøg bare slet ikke kan kapere det, er der altid mulighed for at skifte over til fuldautomatisk indeksinvestering og aldrig mere tjekke børskurserne.
Hvis man ønsker at være aktivt med, vil der uundgåeligt opstå fejl undervejs, som man i bagklogskabens lys bør identificere og reflektere over årsagerne til. Charlie Munger har udtalt, at hvis en investor ikke lærer af sine fejl, er vedkommende som en etbenet mand i en røvsparkekonkurrence.
19. Hvad burde Alokas reflektere over, når han konstant eller i hvert fald ofte dummer sig med sine investeringer?
Jeg synes, du har et godt udgangspunkt for at udvikle dig til en succesfuld aktieinvestor. Du har en passion for investering, du reflekterer over dine fejl, og du ønsker hele tiden at forbedre dig. Så vidt jeg husker, har du en bolig uden for investeringerne med næsten eller slet ingen gæld, hvilket giver en god økonomisk rygdækning og den rette ro til at modstå porteføljens udsving. Sidste års lette famlen rundt med en vis amerikansk brintvirksomhed hører fortiden til. I år har du sat dig bedre ind i selskaberne og har turdet præsentere velovervejede synspunkter i virksomhedstrådene.
Ps. Lad være med at forfremme dig selv fra Alokas (rekrut) til højere militære grader, selvom din viden efterhånden som minimum er på fenrik-niveau. Väinö Linna beholdt Rokka som korporal gennem hele krigen, fordi det var en del af karakteren. Måske bliver Alokas med årene et af de mest kendte personlige brands på den finske investeringsscene?
20. Hvad vil du især gerne takke forumbrugerne for?
I år har det overrasket mig, hvor god stemningen har været, selvom manges porteføljer har taget voldsomme tæsk. Der har været masser af humor og moralsk opbakning. Der er slået rødder for en fornuftig kultur på forummet, som størstedelen af skribenterne værner om. Derudover skal der lyde en tak til alle bidragyderne på de forskellige områder for deres uselviske arbejde og til spøgefuglene for at sprede glæde i hverdagen.
Tak for svarene, min gris!
Fra “helt almindelige”, kloge og gode mennesker og deres tanker kan man hente varig læring til sit liv eller for den sags skyld til sin investeringspraksis.
Når man læser Kales tekster, finder sindet ro, og man kommer i godt humør. Det kan betale sig at sprede det gode omkring sig, det kan man kun vinde ved…
Rigtig god weekend til alle! 


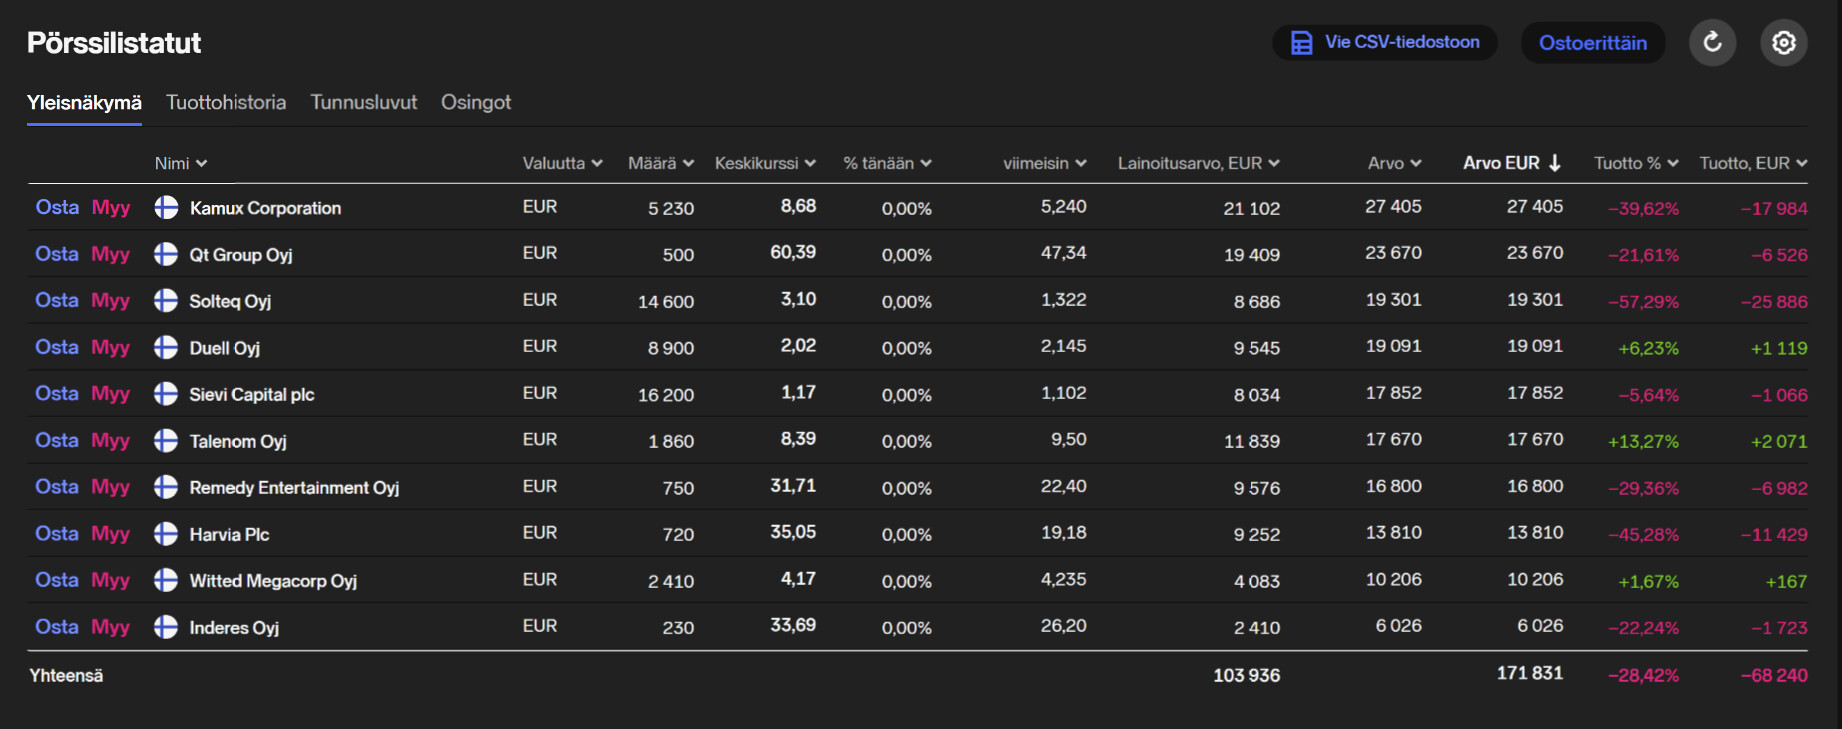
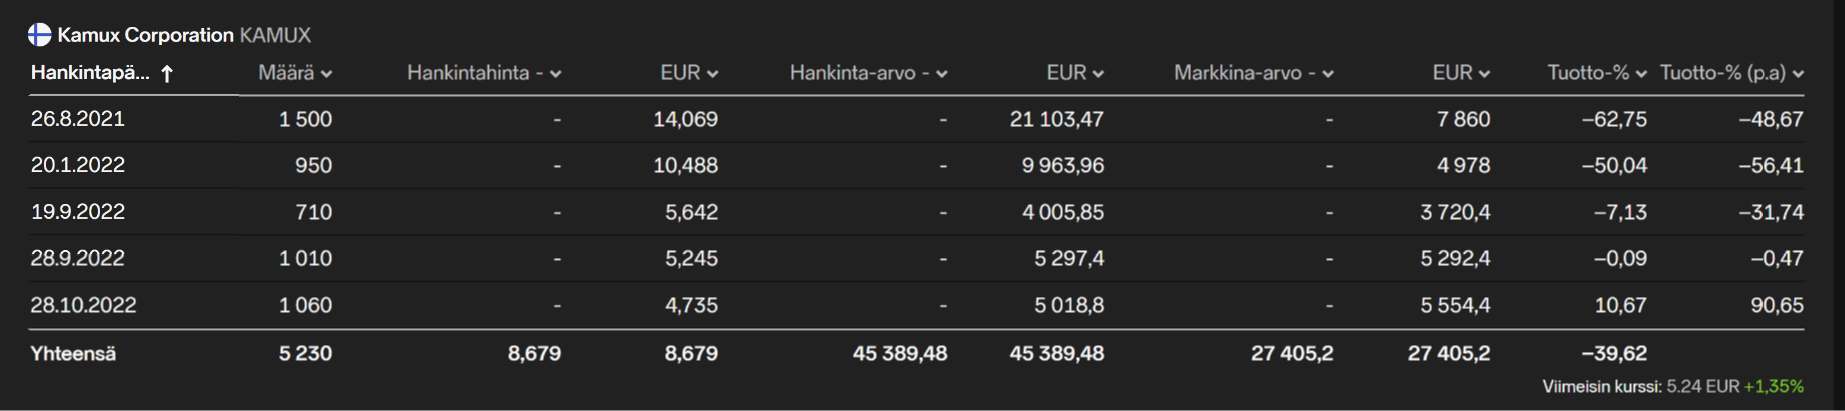


 ). Størstedelen af disse nye satsninger bliver ikke til noget, eller også må man vente på dem i årevis, som med Rapala. Jeg sælger ret sjældent aktier, primært hvis jeg opdager, at jeg har begået en fejl i min oprindelige vurdering, eller hvis jeg anser aktien for at være markant overvurderet.

 ), købte jeg aktier for mine første lønninger. Fra da af satte jeg altid en del af sommerjoblønnen i aktiemarkedet, selvom en del naturligvis også gik til et sjovt studieliv, som det jo skal. Da det hele ramlede under finanskrisen, havde jeg nået at lære så meget på egen hånd og på handelshøjskolen, at jeg forstod at smide alle de penge ind, som jeg overhovedet kunne skrabe sammen.

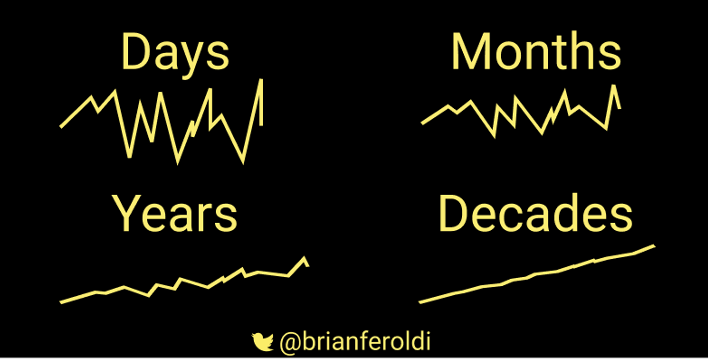
 ).


 “And then one day you find, ten years have got behind you, no one told you when to run, you missed the starting gun.”