Alokas interviewer

115. Elias Luhtaniemi (@Elias_L )

På trods af sin unge alder har Elias nået at udrette alverdens ting, og derudover virker han som en virkelig klog og analytisk investor, der efter min mening har en grundig og systematisk logisk tilgang til at sætte sig ind i selskaber. Som ung forælder og snart færdiguddannet kandidat formår han stadig, udover at investere, at nå alt muligt andet… man fatter det ikke. Elias synes at værdsætte analytisk sans, fakta og logik, hvilket tilsyneladende styrer hans investeringsstrategi; han er bestemt ikke en mavefornemmelses-type.

Hans indlæg/tweet-tråde byder på dybdegående indsigter i small cap-selskaber med veltillavet information og nye, gode samt velbegrundede perspektiver. Man læser altid Elias’ indlæg med stor interesse, uanset om det handler om mere ukendte selskaber eller de mest velkendte. Han forstår at fremhæve de mest væsentlige pointer – både de gode og de dårlige ting – og vigtigst af alt med fornuftige begrundelser.

Elias er (også) et godt eksempel på, at hvis man mestrer det grundlæggende, kan man tilegne sig og bearbejde viden mere alsidigt og selvstændigt. Derved undgår man også alt for meget FOMO eller forhastede handlinger i sine investeringer – det handler om viden og fornuft først. :slight_smile:

1. Fortæl med halvtreds ord, hvem du er.

Jeg er Elias Luhtaniemi, 24 år gammel, far til to og gift med én kone. Til december næste år bliver jeg færdig som cand.merc. fra Aalto-universitetet med regnskab som hovedfag. I år har jeg arbejdet 8 måneder som aktieanalytikertrainee, og det er en af de muligheder, jeg kunne tænke mig at arbejde med efter studiet. Vi bor i Espoo.

2. Nævn tre ting, som de færreste i offentligheden ved om dig.

  • Jeg har været halvdøv ever since 2000.
  • Min kone er svensk, men har talt finsk som hjemmesprog.
  • Engang på en biltur fra Tampere mod syd spurgte min kommende forlover, hvad jeg helst ville have som “aktivitet” til min polterabend, hvis jeg helt selv kunne vælge. Jeg svarede, at jeg gerne ville snakke med en oplyst investor eller en “investeringsguru” el.lign. – jeg husker ikke det præcise ordvalg. Min ven spurgte så Sauli Vilén, og af en eller anden mærkelig grund sagde han ja. Så inden polterabenden fik jeg muligheden, og vi snakkede i to timer på FaceTime om investering. :smiley: Nevöfoget

(ping @Sauli_Vilen, pingede for at du ser, du er blevet nævnt)

3. Hvilke interesser og hobbyer har du ud over investering?

Jeg løber målrettet og spiller golf. Derudover har vores familie sejlet hele livet, og det er stadig en fast del af sommerferien.

4. Hvordan ser en helt almindelig hverdag ud for dig?

Nu hvor jeg har haft et efterår med studier, starter morgenerne typisk mellem 6.30 og 8.30 afhængigt af, hvornår vores toårige søn vækker os med sin morgenserenade. Så afleverer jeg ham i vuggestue mellem 8.00 og 10.00, hvorefter jeg kører til universitetet eller hjem igen for at studere. Jeg forsøger at passe studiet således, at karaktererne er tålelige (fra 7-tallet og opad, sigter mod ca. et 7-tal), hvorefter jeg maksimerer min “arbejdsdag” med at researche og analysere selskaber, bygge og udvikle Excel-modeller samt forberede eventuelle tråde. Knægten hentes i institutionen mellem 14 og 16 afhængigt af dagens gøremål. Eftermiddagene går med hygge med familien, en løbetur 2-3 gange om ugen, venner, min bror og hans familie eller hos mine forældre. Sønnen bliver puttet ved ottetiden, hvorefter jeg sjældent laver noget fornuftigt, inden jeg går i seng mellem 22 og 23.

Fra januar til august arbejdede jeg som aktieanalytikertrainee; dengang hoppede jeg direkte ud af sengen og ind i toget og var på arbejde omkring 7.00-7.30, snuppede en kop kaffe og morgenmad på kontoret og sad derefter og nørdede i 8-9 timer.

5. Hvilken type investor er du?

Jeg har aldrig investeret en eneste euro i OMXH25-selskaber eller fonde. (Godt nok rykkede Qt derop, dengang jeg ejede den). Lige nu har jeg 10 selskaber i porteføljen, og det er nogenlunde det niveau, jeg sigter efter. Jeg investerer kun i selskaber, hvor jeg forstår logikken bag balancen og pengestrømmene, samt hvor jeg forstår branchens og forretningens vigtigste spilleregler – hvilket jo også hænger sammen med balancen.

Jeg har altså ikke nogen storslået investeringsfilosofi bag det, jeg gør, men én ting, der altid gælder, er, at jeg investerer – og altid har investeret – i small cap-selskaber. Jeg laver en dybdegående analyse, så jeg ved, hvad jeg kan forvente af selskabet, og jeg har den der følelse af sikkerhed og forståelse for selskabets drift, fremtid og værdiansættelse.

For mig har investering altid været et spil, hvor jeg gerne vil være så god som overhovedet muligt og skabe det højest mulige afkast ud fra den risiko, jeg tager. For mig startede investering aldrig ud fra et ønske om at blive rig eller sikre fremtiden, men af ren interesse for selskaber, forretningsmodeller og selve spillet i det at investere. Muligheden for at finde en god investering og få et højt afkast har selvfølgelig altid tiltalt mig, men selve missionen med investering har ikke været den rolige formueopbygning (f.eks. indeksfondsinvestering).

6. Hvordan ser din investeringshistorik ud?

Jeg ved egentlig ikke, hvor min interesse for investering startede. Derhjemme har vi aldrig talt om investering eller fonde osv., men virksomheder, forretningsudvikling, virksomhedskultur mv. bliver der talt om i familien stort set hver gang, vi er samlet. Mellem mine brødre og mig tales der også lidt for tit om den slags. Vi taler altså meget om “operationelle” ting, men der er ingen andre i familien, der bedriver enkeltaktieudvælgelse.

2014/2015, investeringsfrøet sås: I samfundsfag havde vi en investeringskonkurrence, hvor man skulle vælge aktier, og vinderen var den med det bedste afkast. Jeg kendte ikke noget til selskaberne, men min storebror gik på handelshøjskolen, så jeg spurgte ham, og han foreslog Comptel. Jeg købte Comptel og vandt. Det var nok her, interessen for investering startede.

2017: Mit første aktiekøb. Som 17-årig, da jeg i den tidlige vinter var startet på arbejde i K-supermarket, foretog jeg min første aktieinvestering, og det var Silmäasema. Jeg vidste stadig ingenting om noget som helst, men jeg ville gerne eje en aktie, og Silmäasema blev tilfældigvis børsnoteret netop da.

2018: Jeg opdager Inderes. Jeg stødte på Inderes i sommeren 2018, da jeg vendte hjem til Finland fra USA, hvor jeg havde været udvekslingselev. Derefter begyndte jeg aktivt at studere investering, primært ved at udspørge min storebror om værdiansættelsesmultipler og poster i resultatopgørelsen. Google var også en stor hjælp, da jeg “studerede” multipler. Jeg husker ikke aktiekøbene fra 2018 i detaljer, da kontoen dengang var hos Nordea, og i dag er jeg ikke kunde hos dem.

I maj 2019 startede den egentlige investering og stock picking hos Nordnet. Det første aktiekøb ser ud til at have været Suomen Hoivatilat Oy – det var ikke mit eget valg; min far foreslog det vist nok. I 2019 købte jeg også Incap (det var min storebrors forslag, ikke mit eget valg), som er mit længst holdte aktieejerskab, og jeg ejer det stadig. Derudover kom Kamux til i 2019. Jeg købte ikke vildt mange aktier af den simple og naturlige årsag, at jeg ingen penge havde.

I november 2019 begyndte jeg at investere min daværende kæreste, nuværende kones, penge (da jeg ikke selv havde alverden), og der forsøgte jeg at lave langsigtede, “velbegrundede” aktievalg. Under coronadippet røg bl.a. Kamux, Qt, Revenio ind i porteføljen, og senere i 2021 kom bl.a. Efecte, Rapala, Sievi Capital, Wulff, Avidly, Tecnotree.

I 2022 købte jeg HelloFresh, Aallon Group, Harvia og North Media. Harvia solgte jeg ret hurtigt ved 19 € og 21 €, da jeg ikke selv havde lavet en grundig analyse og bare var løbet med flokken på denne folkeaktie, og jeg ville prøve at være smartere i spillet og finde mit eget case. :smiley: Hvad angår salgene på billedet, er det værd at bemærke, at salgene i Aallon Group, Wulff, HelloFresh, Incap og North Media i virkeligheden ikke var salg; jeg flyttede blot alle aktierne til en anden portefølje i marts 2023.

Jeg begyndte først for alvor at have evnerne til at lave nogenlunde velbegrundede aktievalg i 2. halvår af 2022 eller starten af 2023 – alt forinden har mere eller mindre været dumhed, uerfarenhed og tilfældigheder.

I takt med at evnerne inden for stock picking voksede, opstod min nuværende investeringsstil også: et lille antal selskaber (ca. 10 stk.), udelukkende small caps, hvis brancher og forretningsmæssige potentiale jeg forstår. Ens investeringsstil udvikler sig hver dag, og den bliver helt sikkert anderledes i fremtiden. Men jeg tror på, at hovedvægten altid vil ligge i small cap-universet.

7. Hvordan ser din portefølje ud? Hvis du var tvunget til at beholde to aktier i porteføljen i mindst fem år, hvilke ville det så være og hvorfor?

Jeg ejer 10 selskaber i øjeblikket, hvoraf de 5 største udgør 72 % af porteføljen. 7,7 % er kontanter, og alle selskaber er “nøje” analyseret – eller i hvert fald er der brugt tid på dem, hvilket jo ikke nødvendigvis siger noget om kvaliteten.

HelloFresh er steget fra 15 % i juli til omkring 33 %, og jeg overvejer pt., om det er blevet for meget.

NoHo Partners udgør ca. 12 % af porteføljen. Den købte jeg op i maj og juli 2023 og har suppleret her i december. Jeg holder nøje øje med gældsudviklingen, og om selskabet forvandler sig til et mere uklart holdingselskab. Jeg tror, at næste år kan blive ganske fornuftigt for selskabet, når renteudgifterne falder og den finansielle stilling bliver mere gennemskuelig. Der er også potentiale i BBS, men jeg tror ikke engang, markedet skænker det den store opmærksomhed.

Som den tredje kan jeg nævne (Incap + Note) – jeg betragter dem lidt som én samlet investering, selvom det er to forskellige selskaber.

To aktier til HODL?

Måske ville jeg stadig satse på HelloFresh, fordi jeg tror på, at det er et kvalitetsselskab. Med tryk på tror, for det har det rent talmæssigt ikke været de seneste 3 år, og der er ingen grund til at tro det ud fra en overfladisk betragtning. Jeg er heller ikke selv 100 % sikker på, at selskabet ikke blot er en rabatmaskine, som i virkeligheden aldrig kan levere en rigtig god margin uden et væsentligt omsætningsfald.

Incap: Her satser vi på, at den største kunde ikke laver numre, at Incap igen laver et godt opkøb, og at markedet begynder at vokse med de sædvanlige 7 % om året.

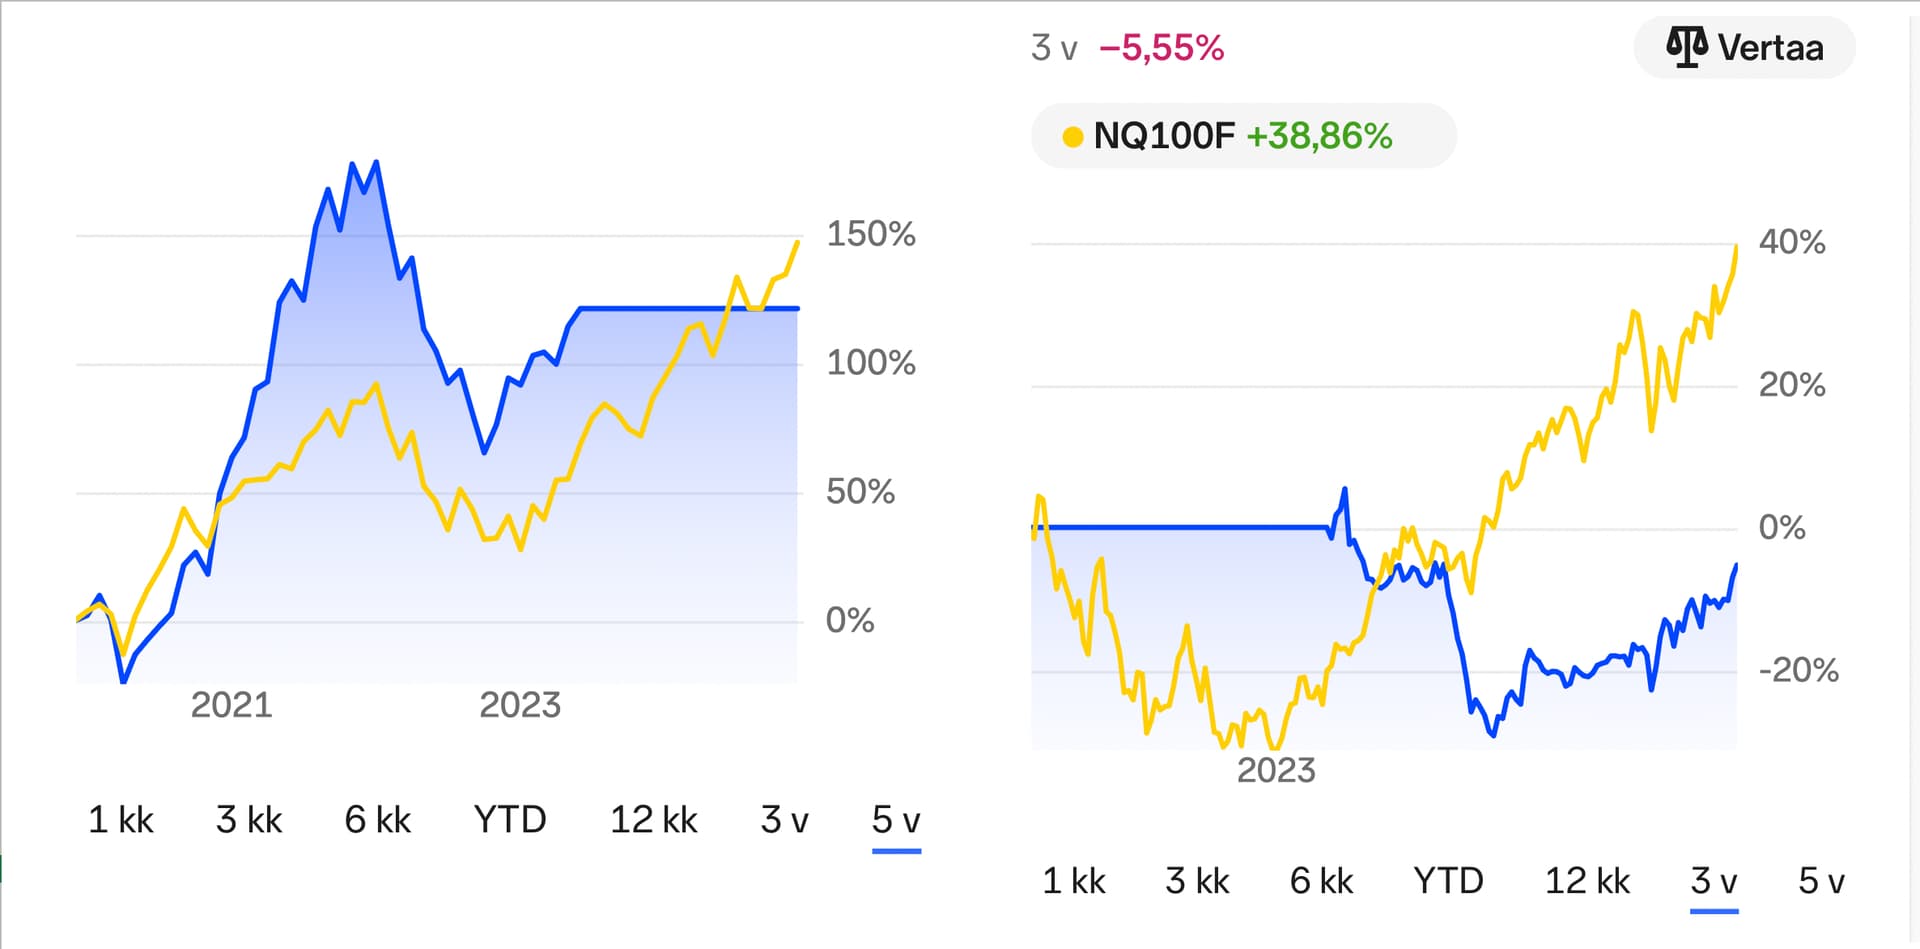
Porteføljeafkast: Inden jeg flyttede porteføljen til en anden konto, var afkastet 121 % fra 09/2019 til 03/2023, og efter flytningen har afkastet fra 03/2023 til 12/2024 været -5,55 %. YTD for 2024 ligger på 22,3 %.
8. Hvilke to aktier solgte du senest ud af porteføljen? Hvad var begrundelsen for salgene?

Fondia

Fondia i oktober efter Q3 – dette skulle have været en case, der vendte tilbage til fornuftig vækst og derigennem fik løftet lønsomheden til et tilfredsstillende niveau, men væksten virker til at sidde fuldstændig fast på bunden, og lønsomheden er derfor svag.

På en måde var/er Fondia “Small Cap Value”, og en meget klog person på mit arbejde sagde sidste år, at small cap value er en værdifælde, hvis selskaberne forbliver små. Den trigger, jeg havde ventet på (tilbagevenden til vækst), udeblev, og derfor gad jeg simpelthen ikke vente længere.

Aallon Group – Dette er også lidt en small cap value, som ikke rigtig vokser, og derved bliver værdiansættelsen heller ikke for alvor forløst. Jeg kan ellers godt lide selskabet og deres simple “byggeklods”-opkøbsstrategi helt uden unødige dikkedarer.

9. Hvordan ser din normale proces for aktieudvælgelse ud trin for trin?

Jeg støder hele tiden på selskaber, eller de er konstant foran øjnene på mig, og nogle gange fanger et selskab min interesse af en eller anden grund, hvorefter researchprocessen starter.

Jeg starter altid med at se på værdiansættelsen og overvejer, om der kunne være et godt afkast at hente, og om det overhovedet er værd at kigge videre på. Jeg ser på EV/Sales og EV/EBIT og holder dem op imod EBIT-marginpotentialet samt væksten. Det giver hurtigt et fingerpeg om værdiansættelsen. Jeg kigger også på balancen, gælden og pengestrømsprofilen. Pengestrømsprofilen kan man så sammenholde med nutidens værdiansættelsesmultipler.

Derefter kigger jeg på historikken og bygger en model i Excel, hvor jeg indsamler historiske data og forsøger at finde årsagerne til den økonomiske udvikling via direktørens kommentarer, regnskabskald osv. Jeg vil på en måde bare lære selskabets kommunikation, ledelsens “say-to-do-ratio” og historik at kende, og herudfra kan man lære noget om fremtiden og det potentielle fremtidige vækst- og lønsomhedsniveau.

10. Fortæl med halvtreds ord, hvad du mener om nedenstående som investeringscases?

  • Incap

EMS-selskaber har en forholdsvis svag position i værdikæden, og prisen er mere eller mindre givet på forhånd. Selskaberne skal hele tiden effektivisere driften for at opretholde en god lønsomhed. Incap har en dokumenteret god opskrift på dette med fremragende omkostningsdisciplin og decentraliseret beslutningstagning ud til de enkelte forretningssegmenter, så de hurtigt kan tilpasse sig kundernes behov.

  • North Media

Selskabet er spændende at følge, selv hvis man aldrig ville investere i det. Det er sjældent, man støder på et nordisk selskab, hvis likvide midler svarer nogenlunde til markedsværdien, som ikke er en cyklisk forretning, og som handler til omkring 2x EBIT med stærke pengestrømme. Til næste år burde SDR-integrationen være på plads, og opkøbet burde begynde at kaste resultater af sig.

  • Puuilo

God ledelse og den helt rette kultur til denne type forretning. Ingen spild eller fine fornemmelser – der holdes snor i alle omkostninger. Et skarpt fokus på deres kundesegment kombineret med imponerende L4L-væksthistorik. Konceptet skal bare kopieres, så længe der er plads i markedet, hvorefter de kan overgå til at være en udbyttemaskine eller finde nye vækstdrivere. Det afspejles også i værdiansættelsen.

  • Tokmanni

Jeg ved egentlig ikke ret meget om Tokmanni. Det var en stærk case fra 2018 og frem, men efter corona har det været mere udfordrende. Jeg ved ikke helt, hvad Tokmanni gerne vil være; det er lidt som et supermarked, men man finder også alt muligt isenkram. Efter min mening mangler de det klare fokus, som Puuilo har.

11. Hvad er de fem vigtigste nøgletal for værdiansættelse for dig? Begrund dine valg.

EV/EBIT, EV/Sales, P/E og til dels EV/FCFF og P/FCFE. EV-baserede multipler er dem, jeg bruger til min indledende vurdering af prisfastsættelsen. Pengestrømsmultiplerne er til dels med, fordi jeg ikke nødvendigvis beregner dem direkte, men jeg ser på den normaliserede cash conversion, balancens størrelse og effektivitet samt hvordan multiplerne fra resultatopgørelsen afspejler sig heri. Pengestrømsprofilen (og væksten, selvfølgelig) retfærdiggør – eller retfærdiggør ikke – visse multipler. Multipler i sig selv skaber ikke megen værdi alene; man er nødt til at spejle dem mod selskabets livsfase, markedet og branchen, før man kan konkludere, om noget er dyrt eller billigt.

12. Hvad har været din største enkeltstående fejl inden for investering, og hvad lærte du af den?

Dem er der rigtig mange af. I denne tekst har jeg gennemgået mine køb og salg, men det gælder alt sammen for den portefølje, som er baseret på fundamentalanalyse og grundig udvælgelse. I en anden portefølje har jeg dummet mig alt det, jeg ville, helt bevidst om, at jeg hellere må lave disse fejl nu som fattig studerende og lære lektien billigt. Fejlene skal jo laves på et eller andet tidspunkt. Lad mig nævne den absolut dummeste og mest pinlige af dem:

Powerband Solutions. Jeg købte selskabet, da jeg stødte på det på Twitter, hvorefter jeg undersøgte forretningsmodellen og hørte interviews med CEO’en på YouTube. Jeg kunne ikke engang finde en ordentlig balance eller pengestrømsopgørelse i regnskabet, og ledelsen havde uhyrlige aktieaflønningsprogrammer. Jeg tænkte bare, at det her var en vild penny stock, der ville eksplodere. Selskabet er vist gået konkurs sidenhen. Den fejl kostede omkring 900 €.

13. Hvis du kun måtte besøge fem hjemmesider i forbindelse med dine investeringer, hvilke ville du så vælge og hvorfor? X må ikke nævnes.

Jeg ved ikke, om jeg overhovedet kan finde på fem, men alle selskabernes egne IR-sider, Inderes, TIKR og TradingView.

IR-sider: Her finder man alt, så det er en selvfølge.

Inderes: Jeg har uden overdrivelse besøgt Inderes’ hjemmeside stort set hver dag siden 2019. Og jeg tjekker stadig Inderes dagligt som en af de allerførste ting om morgenen.

TIKR: Det er en fremragende side med selskabernes værdiansættelse, resultat, balance, pengestrømme og stort set alt, hvad man behøver at vide for at følge den økonomiske udvikling.

TradingView: Jeg kan godt lide at kaste et blik på, hvor aktien ligger i forhold til glidende gennemsnit osv. Jeg tjekker af og til mine egne selskaber for at se, hvordan de ser ud, og hvis jeg kigger på et nyt selskab, tjekker jeg som regel også lige det tekniske billede.

14. Hvis du skulle vælge tre forumbrugere og tre Inderes-folk til at forvalte din portefølje, hvem ville du så vælge og hvorfor?

Verneri, Juha, Olli Koponen – Pohjolan Eka, Timontti, Salkku-Mauri.

Verneri ville finde alle de relevante, illikvide finske og svenske small- og micro-caps til min portefølje. Verneri lader til at holde sig til sit eget territorium uden at løbe med flokken. Juha er en erfaren analytiker, og jeg kan ærlig talt ikke finde en eneste grund til ikke at vælge ham. Jeg tror, han kan gennemskue selskaberne, og han falder ikke for tomme salgsfloskler. Nogen er jo nødt til at tage de opportunistiske trades, og så vidt jeg forstår, mestrer Olli også den disciplin :smiley:

Timontti laver utroligt dybdegående analyser og går langt videre end bare at gennemgå selskabet. Han forstår at finde attraktive cases i Norden. Pohjolan Eka er realist og er stensikkert i stand til at finde de vinderaktier, som ingen andre kigger på. Salkku-Mauri laver også grundig fundamentalanalyse, og jeg har fuld tillid til hans evner til at spotte gode cases.

(ping @Verneri_Pulkkinen, @Juha_Kinnunen, @Olli_Koponen, @Pohjolan_Eka, @timontti og @Mauri – jeg har pinget jer, da I blev nævnt! Hilsen Alokas :slight_smile: )

15. Hvad giver Inderes-forummet dig, som du ikke kan få andre steder?

På forummet får man information, som ikke findes andre steder. Rygter og nyheder dukker lynhurtigt op herinde, fordi der er en hel hær af brugere, som konstant følger med i alt, hvad der sker. Man ville aldrig selv kunne opsnappe nær så meget information nær så hurtigt på egen hånd.

16. Hvordan styrer du dine følelser, så du f.eks. ikke rammes af FOMO? Har du læst bøger eller sat dig ind i investorpsykologi?

Jeg har hverken læst eller studeret det. I min “fjolletastiske” eksperimentportefølje er jeg af og til faldet i FOMO-fælden og har handlet indeks med gearing, men jeg har formentlig ikke haft FOMO over noget siden oktober 2022, hvor jeg sidst tog en trade med Nordnets gearede indeksprodukter. I dag er jeg investor, og jeg giver ikke mig selv lov til at trade, da jeg hverken har tid til det eller kunne styre følelserne i det. Jeg er investor, jeg investerer baseret på fundamentalanalyse, og jeg holder selskaberne (HODL), så længe min investeringstese holder stik. Hvis jeg føler, jeg kender selskabet og har tillid til det, orker jeg ikke at stresse over kursfald (f.eks. faldt Incap med -72 %, og jeg foretog mig absolut intet; jeg købte ikke engang i dippet, og det endte heldigvis godt denne gang, omend der var en god portion held involveret).

17. Hvad ville nutidens Elias sige til den Elias, der lige var begyndt at investere?

Selvom det er godt at lave fejl, mens man er ung og ikke har mange penge, behøver man altså ikke lave så mange af dem. For eksempel trading med gearede produkter. Der røg nok adskillige tusinde euro tabt på den konto.

18. Hvorfor investerer du? Har du specifikke mål i form af beløb eller procenter?

Selvfølgelig vil jeg gerne skabe det højest mulige afkast over så lang en tidshorisont som muligt. Det her er min vigtigste hobby og et spil, jeg elsker at spille. Det har altid været udgangspunktet for mine investeringer. Det er tilfældigvis noget af det mest interessante, jeg overhovedet kan beskæftige mig med. Jeg har ingen faste beløbsmål, men jeg tilfører løbende flere penge til porteføljen – dog uden at være neurotisk omkring opsparing eller spare op blot for opsparingens skyld. Jeg tror på, at formuens vækst er et biprodukt af denne passion, og det er jo kun en fordel.

19. Hvordan kan Alokas lære bedre at forstå værdiansættelsesniveauer, så det reelt kan bruges i aktieudvælgelsen?

Jeg har omkring 5-6 års aktiv læring bag mig inden for aktieinvestering, og hvis man med de meritter i bagagen gider lytte, vil jeg gerne dele et par tanker:

Personligt synes jeg, det er afgørende at forstå selskabets potentielle lønsomhedsniveau, når det når en moden fase, samt dets vækstmuligheder. Derudover skal man kunne identificere – eller i det mindste kvalificeret gætte på – hvor i sin livscyklus selskabet befinder sig lige nu; det indikerer nemlig, hvilken værdiansættelse der kan accepteres. Man skal også vurdere, hvor markedet befinder sig i sin cyklus. At købe lønsomhed og vækst på toppen af en konjunktur med medvind fra markedet er ikke nødvendigvis en god idé, selvom multiplerne ser lavere ud end konkurrenternes.

Når man gør benarbejdet for at undersøge det potentielle niveau for selskabets modne fase, markedets og selskabets livscyklus, samt hvordan det afspejles i værdiansættelsen, kan man derefter foretage kvalificerede vurderinger af, om prisen er høj eller lav.

20. Hvad vil du gerne takke det finske investormiljø for?

Inderes burde næsten tildeles en pris for fremme af mental sundhed. En megatrend i den vestlige verden er voksende ensomhed, og jeg tror, at investering krydret med Inderes-fællesskabet kan give mange mennesker en enorm følelse af mening og samhørighed. Mennesket er et flokdyr, der har brug for fællesskaber, og et investorfællesskab kan være et fantastisk et af slagsen.


Tusind tak for de fremragende svar, Elias!

Elias har gjort sit grundarbejde ordentligt, dygtiggjort sig løbende og frem for alt arbejdet hårdt – han er også klog nok til at forholde sig nøgternt til tingene uden at lade følelserne løbe af med sig. Med en faktabaseret og rolig tilgang, god selvrefleksion og en brændende lyst til at lære kan han nå lige så langt, det skal være – og han har jo i sandhed allerede opnået utroligt meget i sit liv. :slight_smile:

Elias har 952 følgere – alt for få! Hvis du interesserer dig for investering og særligt stock picking, bør du helt sikkert følge Elias:

Mange tak og rigtig god weekend! :slight_smile:
62 Synes om

116. Ilkka6

Ilkka er en af kvalitetsskribenterne på vores forum, som yder et vigtigt bidrag til denne platforms vigtigste indhold, nemlig investeringsdebatten. Han er altid saglig, begrunder altid sine synspunkter og slynger bestemt ikke om sig med “tynde bemærkninger”. Et stort plus er også, at han er dygtig til at skrive og formulerer sine tekster rigtig godt. :slight_smile:

Ilkka er især blevet kendt for sin fremragende serie af virksomhedspræsentationer, hvor han har præsenteret snesevis af finske virksomheder, som i hvert fald endnu ikke er børsnoterede. Disse virksomhedspræsentationer er i al deres høje kvalitet og unikke form blevet utroligt populære. Her er et link til det første indlæg i serien af virksomhedspræsentationer:

Ilkka er ikke bare en kvalitetsskribent, men en skaber af unikt og indholdsrigt investeringsmateriale, som har bidraget med masser af spændende viden til vores forums investorer samt glæde med sine memer. :slight_smile:


1. Fortæl med halvtreds ord, hvem du er.

Jeg er Ilkka (tallet i mit brugernavn er tilfældigt), nørd og privatinvestor fra Helsinki. I øjeblikket lever jeg af mine investeringer; tidligere har jeg arbejdet med specialistopgaver i IT-branchen, og nu er jeg i gang med mine egne projekter.

2. Fortæl tre ting, som de færreste i offentligheden ved om dig.

Jeg er tilhænger af open source og åbent indhold. Jeg kan f.eks. godt lide Linux, og det har været det eneste styresystem på mine egne computere i over 20 år. Tidligere har jeg også været meget aktiv i udviklingen og vedligeholdelsen af den engelske Wikipedia – det er jeg for så vidt stadig, men i mindre omfang. :nerd_face:

Som fan af Hongkong har jeg besøgt byen flere gange. Interessen opstod gennem hongkongkinesiske kung-fu- og krimifilm, som jeg i årenes løb formentlig har set et trecifret antal af. Myndighedernes tiltag mod ytringsfriheden i de seneste år ærgrer mig unægteligt. :slightly_frowning_face:

Jeg kan lide mange slags musik, lige fra synthwave til opera og prog-rock. For tiden er mit absolutte yndlingsband The Midnight. Til musiklytning – og til glæde for mine naboer – har jeg som en del af stereanlægget i min lejlighedsstue bygget to usædvanligt kraftige, aktive subwoofere, og jeg planlægger at bygge nye fronthøjttalere. :smiley:

3. Hvilke interesser og hobbyer har du ud over investering?

Jeg kan godt lide computerspil; i Minecraft har jeg og en gruppe venner f.eks. spillet i den samme fælles survival multiplayer-verden i over 11 år. Derudover holder jeg især af rollespil samt action-adventure- og adventurespil, men jeg har favoritter inden for mange andre spilgenrer.

Friluftsliv og natur hører også til mine favoritter, især havet og stjernehimlen.

Derudover kan jeg godt lide sci-fi og fantasy, byer og arkitektur/byggeri samt historie, gør-det-selv-projekter og musik.

4. Hvordan ser en almindelig hverdag ud for dig?

Jeg har tidligere arbejdet med IT-specialistopgaver, men for godt et par år siden trængte jeg til forandring, så jeg skiftede over til mine egne projekter – dem fortæller jeg måske mere om på et senere tidspunkt. Af den grund har jeg i øjeblikket egentlig ikke almindelige hverdage eller særlig faste rutiner. For at få tingene fra hånden laver jeg “sprints” til mig selv, dvs. to-do-lister for f.eks. en uge, to uger eller en måned.

5. Hvilken type investor er du?

Som udgangspunkt er min stil “køb og behold”, men en gang imellem laver jeg også mere kortsigtet handel.

Jeg tænker over investeringsmuligheder ud fra forskellige rammer og temaer. Én ramme er f.eks., at jeg kigger på og kategoriserer, hvad jeg selv bruger mine penge på, og så vidt muligt forsøger jeg at finde investeringscases, der på en eller anden måde matcher mit eget forbrugsmønster. Derudover tænker jeg over temaer og trends, og hvordan tingene vil ændre sig i fremtiden – men også hvordan de ikke vil ændre sig. Jeg forsøger også at overveje afledte effekter af overlappende udviklinger, for i bedste fald kan man der finde særligt stærke renters rente-effekter.

Temaer, megatrends osv. er dog ikke i sig selv en tilstrækkelig grund til at investere: Man kan forudsige en overordnet udvikling helt korrekt, men hvis man ikke finder de rigtige virksomheder med reelle konkurrencefordele, slår investeringen fejl.

Jeg fokuserer ikke på en enkelt bestemt stil, men har eller har haft vækstræketter, kvalitetsvirksomheder, udbytteselskaber, cykliske aktier, M&A-compoundere osv. i porteføljen. En del af selskaberne fungerer også som afdækning (hedges).

6. Hvordan ser din investeringshistorik ud?

Jeg har været interesseret i økonomiske forhold i hvert fald siden min tidlige voksenalder, og interessen er blevet hjulpet på vej af, at jeg kommer fra en iværksætterfamilie. Jeg begyndte dog først at investere i starten af det foregående årti, da der begyndte at være “overskydende” penge tilbage af indkomsten. Jeg startede straks med direkte aktieinvesteringer, og den første aktie var vist Nordea. Ganske hurtigt tog jeg også udenlandske aktier ind. Jeg hævede gradvist opsparingsraten, og den endte med at blive ganske høj. Gennem årene har der været en hel del forskellige værdipapirer igennem porteføljen, og rejsen har budt på både succeser og tab (turska), men heldigvis markant flere og større succeser end fejl – herunder også en 10-bagger.

Jeg anskuer investering lidt som at skabe en konstant medvind; selvom jeg tilstræber at investere langsigtet, har jeg egentlig aldrig tænkt, at målet med investering kun ligger i en fjern fremtid. Snarere tværtimod: hver investeret euro forbedrer min økonomiske situation med det samme, selvom det potentielle afkast naturligvis først realiseres i fremtiden.

7. Hvordan ser din portefølje ud? Hvilke tre aktier i din portefølje har du størst tillid til, og hvorfor?

Porteføljen er bestemt større end gennemsnittet, men ikke specielt stor i betragtning af, at jeg lever af dens afkast. Indholdsmæssigt er den ret veldiversificeret med lige nu 40 selskaber, men vægtningen varierer kraftigt. Forskellige temaer er på en eller anden måde repræsenteret, f.eks. digitalisering, vedvarende energi, urbanisering, fødevarer og finans. Selskaberne er fra Finland, resten af Europa samt Nordamerika.

Lad os fremhæve de tre største:

  1. Accenture er et globalt konsulent- og IT-serviceselskab. Udvikling af IT-systemer er en evighedsproces, og eftersom “Aksu” har størstedelen af verdens største virksomheder og offentlige organisationer som kunder, har de fremragende indsigt i, hvad kunderne efterspørger. Med denne viden kan de tilpasse deres eget udbud i den rigtige retning, og virksomheden er ikke afhængig af en enkelt teknologis succes. Resultat, pengestrømme og balance er stærke, og overskydende kapital returneres til aktionærerne i form af voksende udbytter og aktietilbagekøb.

  2. Alphabets største og mest indbringende del er søgemaskinen Google. Jeg ser dog et væsentligt større potentiale end i dag i YouTube (hvor jeg selv er betalende kunde), cloud-tjenester samt AI- og kvanteprojekter osv. Ud over de sædvanlige risici er der især regulatoriske risici, men værdiansættelsen virker ganske moderat.

  3. Jeg lægger mønter i Keskos kasse næsten dagligt, så det er også rart at eje aktien. Hvad angår dagligvarehandelen, skiller Kesko sig efter min mening positivt ud, selvom jeg også regelmæssigt handler hos konkurrenterne. Byggemarkeder og teknisk handel lider under konjunkturerne, men jeg tror på, at situationen vil forbedre sig. Over tid forventer jeg stigende indtjening og overskudsudlodning.

8. Hvilke to aktier har du senest købt til din portefølje? Begrund dine køb.

Normalt åbner jeg nye positioner i et ret lille omfang og udbygger dem eventuelt gradvist spredt over tid. Canatu og Kalmar er de seneste nye linjer i porteføljen, men positionerne er små, og jeg har ikke besluttet, om jeg vil øge dem.

Ved Canatu er det naturligvis teknologiens potentiale, der tiltrækker, om end virksomheden samt konkurrence- og kundelandskabet måske er for svære at gennemskue. Ved Kalmar er det mulighederne inden for elektrificering af godshåndteringsmaskiner, der virker interessante, men jeg skal stadig analysere og overveje det nærmere – for som aktieplukker kan det trods alt ikke betale sig at eje alt det, der kunne være rart at eje, hvis man vil undgå, at porteføljen spreder sig i for mange retninger.

9. Hvordan ser din proces for aktieudvælgelse normalt ud, trin for trin?

I baggrunden ligger en løbende proces med at lære selskaber at kende. På min mest omfattende liste har jeg i øjeblikket omkring 2.600 virksomheder fra hele verden klassificeret, herunder unoterede selskaber. Dels tilføjer jeg løbende nye selskaber til denne liste, dels afgrænser jeg mindre grupper til nærmere analyse, og nogle gange dukker der noget interessant op. Idéer kan dog dukke op fra teoretisk set hvor som helst. Jeg prøver også at se, hvad analytikere og andre investorer mener om virksomhederne, og derigennem opdager man ofte ting, man selv havde overset.

10. Hvordan ser din salgsproces for aktier normalt ud, trin for trin?

Jeg foretrækker at eje virksomheder så længe som muligt, men hvis tingene udvikler sig i den forkerte retning, eller jeg af andre årsager skifter mening, sælger jeg aktierne. Jeg kan også finde på at bytte en idé, der føles svagere, ud med en, der virker bedre. Hvis en position bliver for stor, kan jeg finde på at trimme den.

11. Hvordan følger du de virksomheder, du allerede har i porteføljen?

På et varierende niveau afhængigt af virksomhedens karakter og situation: For manges vedkommende følger jeg aktivt meddelelser, nyheder og debatter, og dertil hører naturligvis en del “Lynch-metode” (Peter Lynch), dvs. at vurdere produkter og tjenester som en rigtig kunde. Der er dog også virksomheder, som jeg følger mere overfladisk og lejlighedsvist.

12. Du har præsenteret os for finske unoterede selskaber i forummets kaffestue. Hvis du var tvunget til at vælge tre af dem til børsen, hvilke ville du så vælge og hvorfor?

Lad os vælge de enkelte virksomheder af forskellige årsager:

  1. Helsinki Børs kunne godt bruge flere vækstselskaber inden for teknologisektoren, så et af dem – f.eks. Aiven.
  2. Børsen giver virksomheder en finansieringskanal til vækst samt øget synlighed. Finlands turistbranche rummer helt sikkert langt større potentiale end i dag, så Lapland Hotels & Safaris.
  3. Det er rart at kunne eje en virksomhed, hvis produkter eller tjenester man selv benytter, så Fazer.

13. Hvad er dine tre bedste egenskaber som investor? Og nævn én ting, du især gerne vil forbedre ved din investeringspraksis, og hvorfor?

Jeg er nysgerrig, kan lide at lære nye ting og overvejer både muligheder og risici. Jeg er også ret rolig, overdriver ikke risici og træffer normalt ikke store beslutninger i hastværk.

Blandt udviklingspunkterne – som der er mange af – vil jeg nævne, at jeg gerne ville udvikle endnu bedre værktøjer til eget brug; ved hjælp af f.eks. AI kunne jeg måske fremskynde analysen og screeningen af diverse kvalitative faktorer.

14. Du er virkelig sparsommelig. Hvad er dine månedlige udgifter i øjeblikket? Vil du ikke give dine tre bedste sparetip til forummets brugere, tak.

Jeg er ret sparsommelig. Mine faste “obligatoriske” minimumsudgifter ligger i øjeblikket på omkring 400-500 € om måneden, men mine reelle, faktiske udgifter er cirka det dobbelte af det, fordi jeg bruger penge på alt muligt ekstra sjovt. Det lave beløb skyldes først og fremmest de store linjer i min livssituation: en gældfri ejerlejlighed i en boligforening, hvor der i øjeblikket ikke opkræves fællesudgifter, samt fraværet af en bil. Derudover er det lettere at spare på andre ting, når man har mere fritid.

De fleste af de bedste ting i livet er gratis eller i det mindste meget billige, såsom at tilbringe tid med familie og venner, computerspil, uddannelse/studier, selv at lave god mad, friluftsliv osv.

Hvis man vil spare penge, kan det betale sig at gøre det klart for sig selv, hvad man bruger penge på, og hvad man ønsker at bruge dem på. Næsten hver eneste brugte euro er et valg. Mit måske bedste sparetip er, at det faktisk er sjovt at finde på spareidéer!

Jeg tager forbehold for, at mine udgifter kan ændre sig når som helst; det kan jo være, at jeg pludselig får lyst til at renovere en historisk ruin eller bygge en sejlbåd.

15. Hvad er dine fem vigtigste kilder til information ved aktieudvælgelse, hvis du ikke må nævne virksomhedernes eget materiale eller Inderes?

Traditionelle finansmedier (bl.a. Bloomberg, Financial Times, finske medier osv.) samt YouTube, hvor jeg som eksempler vil fremhæve kanalen Norges Bank Investment Management, som har glimrende direktørinterviews, samt værdiansættelsesprofessor Aswath Damodaran, hvis kanal ud over generelle forelæsninger også indeholder praktiske eksempler (jeg er ikke altid enig med Damodaran, men det behøver man jo heller ikke at være). Visse ting graver jeg også frem på f.eks. Nasdaqs hjemmeside, og aktiekurser følger jeg som oftest på Google Finance.

16. Du skal overlade din portefølje til fire forummedlemmer og to fra Inderes i fem år. Hvem ville du overlade den til og hvorfor?

Der er masser af gode kandidater, men hvad med for eksempel:

@Laatuohjaus og @Jackwelshh til at sikre, at porteføljen indeholder kvalitetsselskaber og international diversificering

@Osinkoseilaaja til at minde om, at det også er rart at få udbytte

@Roope_K til at bidrage med flere tech/AI-perspektiver

@Marianne_Palmu for bl.a. makroindsigt og for den nylige sejr i porteføljekonkurrencen for analytikere

@Frans-Mikael_Rostedt til at holde øje med Accenture, komme med idéer inden for mindre selskaber, og fordi han med sit porteføljegennemgangsinterview i sidste uge fik mig til at overveje at købe mit “navneselskab” på børsen

Jeg er kræsen med hensyn til investeringsaktiver, så jeg ville på forhånd udarbejde omfattende retningslinjer for alt det, man ikke må investere i.

17. Nævn de tre bedste bøger om investering, du har læst, og begrund dit valg.

Jeg har ganske vist læst nogle bøger om investering, men lige nu kan jeg egentlig ikke komme i tanke om nogen, som jeg vil anbefale. Jeg må ud og lede efter nogle bedre!

18. Hvilke mål har du for dine investeringer?

I økonomisk forstand det samme som før, nemlig at opretholde og øge min økonomiske tryghed og medvind. Derudover lærer man gennem investering hele tiden nyt om, hvordan verden fungerer, og man kan altid dygtiggøre sig inden for disciplinen.

19. Hvordan kan en nybegynder (“Alokas”) lære at finde kvalitetsselskaber til sin portefølje, som kan modstå tidens tand?

Man kan identificere nuværende kvalitetsselskaber ud fra f.eks. nøgletal, og i forummets tråd om globale kvalitetsselskaber er der masser af stof og kandidater. Derefter bør man overveje, om den virksomhed, der har vakt ens interesse, fortsat udvikler sin forretning langsigtet, og om der også er grobund for succes i fremtiden – er der plads til at vokse, og er konkurrencefordelene holdbare? Kvalitetsselskaber ser som regel altid dyre ud, men de “vokser ind i deres værdiansættelse” over tid og ofte overraskende hurtigt – og omvendt ser de så ud til fortsat at være dyre hele tiden. Tidsmæssig spredning kan ofte være en fordel, også når det gælder disse selskaber.

20. Hvad vil du især gerne takke Inderes og forummedlemmerne for?

Analytikerne og community-teamet gør et fantastisk stykke arbejde til gavn for investorerne, og tech-teamet udvikler platformen ved at lytte til brugerne. På forummet får man spændende informationer og synspunkter, og debatkulturen er næsten altid hyggelig, venlig og opmuntrende. Takken går først og fremmest til debattørerne, men moderatorerne spiller bestemt også en vigtig rolle! :slightly_smiling_face:


Mange tak til Ilkka for de flotte svar! :pray:

Fra disse interviews kan man, hvis man vil, hente rigtig mange værktøjer og stof til eftertanke til sin egen investeringsvirksomhed. :slight_smile:

Jeg sætter stor pris på skribenter som Ilkka, der tilfører investorerne en masse merværdi og oprigtigt lægger tid og kræfter i forummet. Med sin stil bidrager han både til en frugtbar og indholdsrig debat samt til en god atmosfære.

Tusind tak og god weekend til alle investorer! :slight_smile:

85 Synes om

For at vende tilbage til Ilkka:

Her er de meget omtalte virksomhedspræsentationer af Ilkka, i rækkefølge og med links. :slight_smile:

  1. Paulig
  2. KWH-yhtymä
  3. Cityvarasto
  4. Iceye
  5. Luja-yhtiöt
  6. St1
  7. Hostaway
  8. Vitabalans
  9. Algol-konserni
  10. Mantsinen Group
  11. Bluefors
  12. Veho
  13. Avant Tecno
  14. Lindström
  15. LähiTapiola
  16. Forcit
  17. Otava
  18. Vexve
  19. Etola-yhtiöt
  20. Framery
  21. Roschier
  22. Versowood
  23. Aiven
  24. Raumaster
  25. Wihuri
  26. Lapland Hotels & Safaris
  27. Planmeca
  28. GRK
  29. Wiklöf Holding
  30. Fazer
  31. Kumera
  32. Sini-konserni
  33. Kuusakoski
  34. Purso Group
  35. Hereditas
  36. Berner
  37. Snellman
  38. SOL-konserni (emoyhtiö Solemo Oy)
  39. Reaktor
  40. Broman
  41. Elomatic
  42. Woikoski
  43. Veisto
  44. Tapojärvi
  45. Eriksson Capital
  46. Polttimo Group
  47. MSK Group
  48. Rani Plast

Det gode bør “reklameres for”. :point_up_2:

Hav en afslappet søndag! :slight_smile:

20 Synes om

På fredag denne uge er det tid til at interviewe en fyr, der har skrevet på Forummet og været med i Inderespodden. Han har et virkelig alsidigt CV og en god forståelse for investering, så han havde god grund til at ‘ende op’ med at blive interviewet af mig. :slight_smile:

God uge til alle!

8 Synes om

117. Timo Huhtamäki

Timo er en usædvanlig alsidig og meriteret professionel inden for økonomi og bæredygtig udvikling, hvis indsigt og ekspertise spænder fra cirkulær økonomi til investering. Han forener en analytisk tankegang, stærke formidlingsevner og en evne til at fremhæve både de overordnede linjer og detaljerne – egenskaber man bl.a. bemærker, når man læser hans forumindlæg. Hans karriere er et bevis på, hvordan strategisk tænkning og målrettet arbejde kan åbne døre, ikke blot i erhvervslivet, men også inden for samfundsdebat og -påvirkning.

Timos arbejdsroller varierer fra opgaver som EU-klimaambassadør til økonomisk opinionsdanner, og han er desuden dygtig til at dykke ned i investering – netop derfor inviterede jeg ham til dette interview. Hans indlæg byder altid på nye perspektiver og velbegrundede analyser af selskaber – uanset om der er tale om en velkendt eller en helt ny case. Timos tilgang er rolig og faktabaseret, hvilket afspejler sig i hans evne til at træffe beslutninger uden unødig støj eller frygt for at gå glip af noget (FOMO).

Når man lytter til Timo og læser hans tekster, opdager man hurtigt, at han fokuserer på konkrete løsninger. Denne evne til at kombinere store visioner med praktiske idéer gør Timo til en helt enestående person.


1. Fortæl med halvtreds ord, hvem du er.

Jeg er en 40-årig iværksætter og investor. Til daglig leder jeg Emmy Clothing Company, som jeg er medejer af, og som er Nordens største markedsplads for brugt mærketøj. Tidligere har jeg været marketingdirektør hos Raisio, Biolan og Harvia Oyj samt en del af ledelsen i Tori.fi. Jeg blev kåret som årets bæredygtige influencer i november sidste år – efter sigende primært fordi jeg har talt for at forene økonomisk succes med miljømæssig bæredygtighed gennem cirkulær økonomi. Jeg er også klimaambassadør udpeget af Europa-Kommissionen.

2. Nævn tre ting, som de færreste i offentligheden ved om dig.

  1. Jeg er ghostwriter for en række samfunds- og erhvervsaktører, der ønsker at kommunikere med gennemslagskraft og indsigt. Det startede for omkring 8 år siden, da en børsnoteret CEO i al stilfærdighed bad om hjælp til sine opslag på sociale medier, fordi han ikke turde spørge sit eget kommunikationsteam. Han blev hurtigt ganske synlig på de sociale medier, og gennem ham kom der et par opgaver mere til. Siden da har jeg også skrevet pressemeddelelser for de samme virksomheder.
  2. Min første uddannelse er fra Forsvarsakademiet på panserlinjen. Det har været interessant at følge eskaleringen af hybridkrigen, som har udspillet sig fuldstændig efter lærebogen. Hele forestillingen er desværre ikke set endnu.
  3. Som pensionist har jeg tænkt mig at købe en lejlighed i Berlin. Det må vise sig, om man til den tid kan komme dertil med tog.

3. Hvilke interesser og hobbyer har du ud over investering?

Jeg går i fitnesscenter 3 gange om ugen og prøver at læse meget. Jeg har forsøgt at indrette mit arbejdsliv, så jeg får lov at beskæftige mig med ting, jeg brænder for, hvorved den indre motivation i arbejdet forbliver stærk. Jeg adskiller derfor sjældent arbejde eller SoMe-aktiviteter fra mine øvrige interesser. Investering er en hobby, men jeg tænder ikke på decideret investeringslitteratur; de bedste resultater er kommet fra investeringer inden for min egen circle of competence. Grundlaget for disse er blevet opbygget ved at fordybe mig i noget helt andet end finansbøger, såsom samfundsforandringer, klima, detailhandel, markedsføring eller cirkulær økonomi.

4. Hvordan ser en almindelig hverdag ud for dig?

Jeg vågner kl. 06.30 og spiser havregryn med bær og nødder. Næsten hver morgen laver jeg et opslag på sociale medier, som bliver til over morgenmaden. På den måde sikrer man, at ens kommunikative kapital forrentes med renters rente over tid.

Dagsjobbet som CEO er et erhverv som opinionsdanner, så ud over faste ugentlige møder deltager jeg i de vigtigste projekter og driver især ting fremad vedrørende kunderelationer, partnerskaber og synlighed i Emmy, sideløbende med en aktiv kontakt til investorerne. Der er aftenmøder eller optrædener ved arrangementer 2–3 dage om ugen, og et par gange om måneden er der bestyrelsesmøde – henholdsvis i Emmy og i Pispala Clothing Oy.

5. Du har haft og har en utroligt alsidig og spændende karriere. Vil du fortælle lidt om den? 😊

Cirkulær økonomi har været en rød tråd gennem hele min karriere. Interessen blev vakt under 90’ernes krisebarndom, hvor vi gik meget på loppemarkeder. I 2010 blev jeg ansat som marketingdirektør for Biolan, hvor jeg fordybede mig i cirkulær økonomi som forretningsmodel, og gradvist voksede en rolle som meningsdanner på området frem. Jeg ser mig selv som havende det ene ben solidt plantet i forretningsverdenen og det andet i samfundsdebatten. Jeg var marketingdirektør i 9 år, derefter en del af ledelsen i Tori.fi, og i 2021 tiltrådte jeg som administrerende direktør for Emmy.

Jeg betragter det som meget værdifuldt at have erfaring fra koncerndirektionen i to børsnoterede selskaber, en familievirksomhed, en business angel-ejet virksomhed samt et selskab med kapitalfonden CapMan som hovedaktionær. Det har åbnet mine øjne for, hvor enormt stor betydning ejerne har. Jeg har desuden været utrolig heldig med mine chefer; mine ledere har givet mig mulighed for at udvikle mig og opmuntret mig til at udvise mod.

5. Hvilken type investor er du?

Tre ting falder mig ind:

  1. De første skridt inden for investering lærte mig, hvor vanskeligt det er at forudsige vinderne. Fokus på langsigtet indeksinvestering har været en af mine bedste beslutninger. Jeg undgår til det yderste at afbryde renters rente-effekten. Da min tidshorisont er lang, er aktieandelen i min portefølje højere end hvad godt er ifølge traditionelle råd. Jeg har blandt andet et investeringslån mod en veldiversificeret portefølje.
  2. Jeg betragter tålmodighed og en stærk mave som min konkurrencefordel. Mange investorer jagter hurtige gevinster, hvilket åbner muligheder for dem, der har tålmodighedsmusklerne i orden og kan udholde den langsomme, kedelige compound-effekt. Jeg tror på, at pengenes psykologi også i fremtiden vil veksle mellem frygt og grådighed. Mindst én gang i årtiet sker der noget fuldstændig uforudsigeligt i verden, som skaber gyldne købsmuligheder.
  3. Det, jeg har måttet gruble allermest over, er konsekvenserne af klimaforandringerne. Uden en markant systemisk forandring rækker materialerne simpelthen ikke til alle om nogle få årtier. Biodiversiteten forarmes i et sådant tempo, at vi uundgåeligt havner i alvorlige problemer, hvis indsatsens gennemslagskraft ikke forbedres drastisk. Dette stiller det nuværende økonomiske system over for en massiv omstillingsudfordring, som uundgåeligt vil afspejle sig på aktiemarkederne, når 140 billioner af den globale investeringskapital af ren nødvendighed tvinges over i den grønne omstilling. Bæredygtighedens betydning er efter min mening større, end vi endnu kan forestille os. Vi vil komme til at se mange “grønne hjælpepakker” i alle verdensdele i takt med, at konsekvenserne af klimaforandringerne for alvor rammer.

6. Hvordan ser din investeringshistorik ud?

Jeg begyndte i sin tid mine aktiekøb i Janakkalan Osuuspankki. Dengang fremhævede investeringsrådgiveren bl.a. Stockmann, Finnair og Nokia, som angiveligt var “stabile værdiaktier”. Jeg investerede ikke i en eneste af dem, men købte i stedet OP-aktier, dengang banken stadig var børsnoteret. Det lærte mig, at samtidens “værdiaktier” sjældent er det i fremtiden, og at det er utroligt svært at udpege vinderne. Derfor fokuserer jeg i min aktive investering udelukkende på selskaber og brancher, som jeg for alvor formår at følge tæt, og resten klares via indeksfonde.

7. Hvordan er din portefølje skruet sammen? Hvis du skulle beholde tre aktier i din portefølje i ti år, hvilke ville du så vælge og hvorfor?

I dag er en betydelig del af mine investeringer placeret i de virksomheder, jeg er medejer af; den næststørste del ligger i en bredt diversificeret aktieportefølje med en tidshorisont på årtier, og cirka 1/5 er placeret i udvalgte small cap-aktier, hvor jeg har en stærk personlig investeringstese.

Til en 10-årig portefølje ville jeg vælge Investor AB, CapMan og NoHo Partners.

Investor tilbyder global diversificering med rabat samt adgang til Wallenberg-familiens enorme netværk. Porteføljen tæller desuden ca. 1/3 unoterede selskaber samt højkvalitets-kapitalfonden EQT. Porteføljeselskaberne foretager aktive aktietilbagekøb, har stærke data- og AI-kompetencer, og vækstdriverne er sekulære.

CapMan har flyttet fokus fra traditionelle Buyout-investeringer mod mere stabile forretningsområder med mere langsigtet AUM, såsom ejendomme, infrastruktur og naturkapitalfonde. Pensionskassers og andre institutionelle investorers allokering mod unoterede aktiver er stigende, og branchens konsolidering vil i takt med øgede regulatoriske krav utvivlsomt bevæge sig mod større enheder. CapMan har fokus på bæredygtige investeringer, og balancen rummer unoterede investeringer svarende til op mod 50 % af den nuværende markedsværdi, så sideløbende med driftsafkastet får man en solid unoteret portefølje med i købet.

NoHo Partners er efter min mening i gang med det, detailhandlen gjorde for årtier siden. Vi har kun set begyndelsen af kædedannelsen inden for restaurationsbranchen, og M&A-potentialet er enormt. Jo større koncernen bliver, desto bedre mulighed er der for at samle råvareindkøb samt opex- og capex-anskaffelser og derved skabe lønsom vækst. I bedste fald kan NoHo blive Europas svar på “restauranternes Kesko”, så længe tempoet fastholdes.

8. Hvordan ser din aktieudvælgelsesproces normalt ud trin for trin?

Jeg følger aktier inden for mit eget kompetenceområde og køber op, når værdiansættelsen bliver attraktiv. Jeg har ikke nogen egentlig screeningsproces, hvor jeg filtrerer et stort antal selskaber på nøgletal; i stedet følger jeg et udvalg af selskaber, som jeg næsten alle har en form for personlig erfaring med. Fælles for dem er også en realistisk M&A-option, som kan materialisere sig når som helst – og opkøbstilbud har da også skabt pæne afkast i porteføljen. Jeg køber stort set altid, når markedet som helhed falder kraftigt tilbage, og favoritaktien trækkes med ned i dybet.

9. Hvordan ser din fondsudvælgelsesproces normalt ud trin for trin?

Hvad angår fonde, investerer jeg udelukkende i indeksfonde, hvori der skydes et fast mindre beløb hver måned. Da investeringsforeninger ikke betaler skat af udbytter, opnår man med lave omkostninger over tid den bedst tænkelige renters rente-effekt.

10. Hvordan indtænker du bæredygtighedsaspekter i dine egne investeringer? Hvordan kan en almindelig privatinvestor handle mere bæredygtigt i sine valg?

Det er svært at give en patentløsning på dette; det handler om at kunne gennemskue forretningsmodeller, der bygger en mere bæredygtig fremtid. Min holdning er, at selve forretningsmodellen skal være bæredygtig i sin kerne – dvs. at den grundlæggende idé i virksomheden skal være, at produkt- eller serviceudbuddet giver kunderne et reelt bæredygtigt alternativ i markedet. Forretninger, der er afhængige af stadigt voksende mængder af materialeforbrug, forbrugernes overforbrugsvaner, animalsk fødevareproduktion, lange transportafstande eller lønsomhed baseret på billig produktion i det globale syd, er under særligt skærpet opsyn. Jeg er overbevist om, at disse forretningsmodeller før eller siden når vejs ende. De reelt bæredygtige aktører fungerer meget ofte som disruptors i netop disse problematiske brancher, så dem bør man holde øje med, hvis man interesserer sig for bæredygtig investering.

11. Hvilke muligheder giver den cirkulære økonomi investorer nu og i fremtiden? Hvordan kan man allerede i dag vurdere selskaber ud fra et cirkulært perspektiv?

Cirkulær økonomi er en stærk sekulær trend, som uundgåeligt vil vokse. Virksomhedernes parathed til cirkulær økonomi varierer meget, og vinderne findes ofte i de afledte led. Når f.eks. EU’s digitale produktpas træder i kraft, vil vinderne være virksomheder, som allerede i dag har robuste, langtidsholdbare og genanvendelige produkter, og som har opbygget velfungerende økosystemer til at forlænge produkternes levetid. Cirkulær økonomi skaber også ny infrastruktur, såsom returlogistik og specialiserede ERP-systemer. Den cirkulære økonomi og dataøkonomien er tæt sammenvævede, så aktører med adgang til store datamængder har et forspring. Derfor er det klogt at vurdere denne parathed i alle virksomheder, så forretningsmodellen ikke pludselig bliver disruptet af den cirkulære omstilling.

12. Kan Emmy blive børsnoteret en dag? 😊

I øjeblikket er det ikke aktuelt. Markedet for brugte varer er på vej mod en æra af servicebaserede forretningsmodeller, og denne rejse er først lige begyndt. Især inden for tøj understøttes denne udvikling ikke blot af hastigt tiltagende regulering, men også af en markant strukturændring i forbrugermønstrene, hvor stadigt flere starter deres købsrejse blandt second hand-produkter. Second hand-markedet for tøj udgør endnu kun omkring 2 % af det samlede tøjmarked, så vækstpotentialet er enormt. Personligt tror jeg, at vi omkring Emmy vil se en transformation af forretningsmodeller, hvor ét eksempel er vores såkaldte CircuRetail-innovation, hvor vi datadrevet sorterer og leverer udvalgte varer fordelt på størrelser, farver og brands til tre stormagasiner i Sokos-kæden. Æraen for systemiske innovationer i detailhandlen er efter min mening kun lige begyndt. I fremtiden kan der naturligvis opstå en fase, hvor en børsnotering er en oplagt mulighed for at finansiere det næste store vækstspring, men pt. har vores ejere ingen planer herom.

13. Fortæl med halvtreds ord, hvad du mener om nedenstående som investeringscases?

- CapMan

Se svaret ovenfor.

- Inderes

Inderes tiltaler mig meget, fordi de med en frisk og positiv tilgang har rusket op i en branche, der længe var konservativ og decideret støvet. Jeg sætter pris på Inderes’ unikke kombination af synergiskabende forretningsområder, som man ikke finder magen til andre steder. Jeg kan også godt lide menneskene og kulturen. Af og til har jeg overvejet, om den mest værdiskabende vækststrategi ville være at udrulle deres IR-produkter (generalforsamlingssoftware, IR-begivenheder som en service) internationalt. At opbygge et tilsvarende økosystem som det finske i udlandet kan blive en langstrakt proces, men man kunne måske opkøbe europæiske bureauer, der afholder IR-events, implementere Inderes’ software på tværs og skabe et fælleseuropæisk IR-powerhouse med en unik blanding af software og service? Kunne man udvide væksten i Finland mod medievirksomhed, når antallet af børsnoterede selskaber som B2B-kunder er begrænset – mon Alma Media ville sælge magasinet Arvopaperi til Inderes?

- NoHo

Se svaret ovenfor.

- Ålandsbanken

Ålandsbanken er tydeligt positioneret som en kapitalforvaltnings- og relationsbank med en stærk impact-vinkel. Kendskabet til det nordiske aktiemarked er efter min mening højt, kunderne virker yderst tilfredse, og medarbejderstaben er bemærkelsesværdigt loyal, hvilket vidner om en stærk virksomhedskultur. Der tales overraskende lidt om selskabet som investeringscase, og analytikerne forbigår det ofte, selvom ÅB er en betydelig formueforvalter, og en stor del af resultatet fra kapitalforvaltning og private banking stammer fra Sverige. Jeg har ofte tænkt, at Ålandsbanken har en fantastisk mulighed for at øge sin markedsandel inden for formuepleje også i det finske fastland, men det kræver, at de aktiverer deres kommunikation og tør markere sig mere markant på de sociale medier.

14. Du har prøvet mange ting og haft mange kasketter på. Hvilken af dine roller/stillinger har lært dig mest som investor?

Uden tvivl arbejdet i vækstvirksomheder.

15. Hvis vi ser på resten af dette årti fra nu af, hvilke sektorer finder du så særligt interessante for investorer og hvorfor?

De sekulære trends er dem, der mest sikkert vil materialisere sig.

16. Burde Ålandsbanken ikke optages til dækning hos Inderes? (Du har trods alt 56 indlæg i selskabstråden og har nævnt, at de ikke er kommet under dækning!)

Jeg er stensikker på, at det ville give ÅB flere kunder inden for private banking og kapitalforvaltning, hvis de fik mulighed for at udfolde deres historie gennem Inderes. Likviditeten i aktien er pt. meget beskeden, så måske kan ÅB ikke umiddelbart få øje på den store fordel ved en dækning, men jeg vurderer, at de afledte fordele er langt de vigtigste.

17. Du synes at have en usædvanlig bred almendannelse for en investor. Hvilken rolle spiller god almendannelse efter din mening inden for investering?

Jeg er overbevist om, at en væsentlig del af merafkastet (alfa) inden for investering skabes netop gennem en dybdegående forståelse af en given branche eller strukturel udvikling.

18. Hvilke mål har du med dine investeringer? Hvordan har du konkret haft gavn af den velstand, investeringerne har skabt?

At påbegynde langsigtet investering i tyverne garanterer i praksis, at man som 40-årig befinder sig i en arbejdsmæssig situation, hvor man kan sige op når som helst, hvis man har lyst. Den slags – rent ud sagt – “fuck you money” giver sjælero og giver mulighed for at arbejde med det, hvor den indre motivation er i top. Investering er desuden enormt lærerigt, især når man til daglig beskæftiger sig med strategisk ledelse og selskabsfinansiering.

19. Hvordan kan man som helt almindelig privatinvestor lære at investere mere “miljøvenligt”?

Som investor kan man betragte miljøspørgsmål ud fra tre grundelementer: materialer, energi og knowhow. Svaret på materialeforbrug er cirkulær økonomi; på energifronten er det vedvarende energi og energieffektivisering; og med knowhow muliggøres smartere forretningsmodeller, hvor delingsøkonomien er et glimrende eksempel. Alle investeringscases kan gøres grønnere ved at transformere forretningsmodellen inden for disse delområder, så driften holder sig inden for planetens bæreevne. Derfor bør man anskue enhver investeringsbeslutning holistisk med de grønne briller på og overveje, om virksomhedens kerneforretning reelt bidrager til en ressourceeffektiv verden, der respekterer miljøets grænser.

20. Hvad vil du gerne takke Inderes og forummet for?

Når man ønsker at ændre noget, er det afgørende først at vække interesse og skabe debat. Gennem dialog flyttes menneskers tankegang først, hvilket i sidste ende udmønter sig i handling. Inderes og forumdeltagerne har i den grad styrket befolkningens engagement i investering og skabt reel velstand i Finland.


Tusind tak for de indsigtsfulde svar, Timo! :slight_smile:

Mange har sikkert bemærket, at Timppa kan findes på forummet under @Timo_Huhtamaki. Hans indlæg og svar er altid en sand fornøjelse at læse.

Jeg deler til fulde (også) denne tanke fra Timppa:
Når man ønsker at ændre noget, er det afgørende først at vække interesse og skabe debat. Gennem dialog flyttes menneskers tankegang først, hvilket i sidste ende udmønter sig i handling. Inderes og forumdeltagerne har i den grad styrket befolkningens engagement i investering og skabt reel velstand i Finland.

Jeg har bemærket, at stadig flere selskabstråde er blevet aktive, og der er kommet nye, skarpe debattører til – fantastisk udvikling. Jeg vil også gerne takke alle skribenter og læsere for den gode stemning og de kvalificerede diskussioner her på forummet, selvom markedet de seneste par år har budt på en del bitre piller for mange af os. :slight_smile:

Tak for denne gang og god weekend!

77 Synes om

Timo blev i øvrigt interviewet af @Marianne_Palmu sidste år. :slight_smile:

11 Synes om

På fredag denne uge er det tid til at interviewe en fyr, der især er kendt fra X, og som har kvalitetsindlæg og tweets om investeringer. Hans indlæg/tweets handler ofte om virksomheder eller specifikke brancher. :slight_smile: Skriftsproget på X er engelsk og andre steder finsk. :slight_smile:

Han har bl.a. behandlet godt virksomheder i forbrugersektoren, forskellige small caps og nogle gange også større virksomheder.

Jeg ser frem til hans svar.

God mandag til alle! :slight_smile:

11 Synes om

118. Pentti Jokinen

Det er mig en stor fornøjelse at have interviewet Pentti Jokinen, som er kendt fra Sijoitustieto & X. Han er en alsidig og passioneret investor, der især er kendt for sine analytiske og dybdegående indlæg om investering. Penttis tekster kombinerer velovervejet analytisk sans med evnen til at bringe nye perspektiver på banen – hvad enten det drejer sig om selskaber i forbrugersektoren, små vækstselskaber eller om at afkode markedssentimentet.

Hans flid og nysgerrighed afspejles tydeligt i den måde, han behandler nye tendenser på ud fra både fundamentale forhold og markedsbevægelser osv. Penttis rolige og faktabaserede tilgang gør hans analyser af høj kvalitet og skaber reel merværdi for investorer. :slight_smile:

Folk som ham er præcis dem, hvis tanker man gerne vil læse ved siden af analytikernes kommentarer. Gennemarbejdede og faktabaserede tekster med nye synsvinkler er utroligt værdifulde for investorer, og derfor anbefaler jeg varmt at læse indlæg fra Pentti og andre som ham – naturligvis som et supplement til (og ikke i stedet for :wink:) det “obligatoriske” Inderes-materiale.
1. Fortæl med halvtreds ord, hvem du er.

Jeg er en familiefar sidst i trediverne, civilingeniør, iværksætter og investor fra Helsinki. Jeg har haft og har stadig alverdens interesser gennem livet. Jeg er en nysgerrig type med en tendens til at fordybe mig fuldstændigt i ting, der fanger min interesse. Jeg drømmer om store fisk.

2. Fortæl tre ting, som forummet ikke ved om dig.

Hvis jeg kun måtte vælge én fødevare at spise resten af mit liv, ville det være pistacienødder. Her skal der naturligvis tages højde for både smag og næringsværdi.

Jeg er en grejnørd under bedring. Jeg elsker gear og grej og kan i det uendelige sammenligne og nørde alverdens udstyr, primært relateret til mine hobbyer. Jeg forsøger som regel at købe brugt, men det ender med, at jeg køber og sælger for meget grej. Heldigvis går det den rigtige vej – måske er jeg efterhånden ved at have nok fluestænger osv. til et helt liv.

Og så er der en investeringsrelateret historie fra sidste år: Jason Hirschmann (@eighttrack180), som nyder stor respekt blandt small-cap-investorer og har et helt vildt langsigtet track record, kontaktede mig vedrørende Theon. På det tidspunkt var jeg den eneste, der talte om dette græske forsvarsindustriselskab på Twitter, og han var interesseret i at lære selskabet bedre at kende. Vi talte om Theon over en Zoom-samtale i en lille times tid. Han behøver næppe længere at ringe til tilfældige Twitter-konti som min for pengenes skyld. Men passionen for selve sagen – at grave dybt i virksomheder og analysere dem – skinnede igennem i dette korte møde. En inspirerende fyr.

3. Hvilke interesser og hobbyer har du? Du må ikke nævne noget, der relaterer sig til investering.

Min største passion og mest langvarige hobby er fluefiskeri. Siden min ungdom har det ført mig rundt i Finland og resten af verden på jagt efter forskellige fiskevande. Om sommeren bliver der stadig brugt adskillige søvnløse nætter på ørreder i de midtfinske strømfald. Og mindst en uge tilbringes i telt i vildmarken mod nord. Samt på havet efter gedder, når forårsisen smelter og under efterårsstormene.

Generelt har sport også altid spillet en stor rolle i mit liv i mange forskellige former. Blandt de vigtigste kan nævnes klatring, som jeg dyrkede ret seriøst i næsten et årti. Både fluefiskeriet og klatringen har som sidegevinst givet mig et stærkt bånd til naturen og friluftslivet.

I dag er min primære sportsgren brasiliansk jiu-jitsu.

BJJ er en gulvkampsport, der minder om brydning. Jeg har dyrket det i cirka seks år nu, omkring fire gange om ugen. Jeg har også konkurreret en smule, så det er til en vis grad målrettet. Men jeg føler stadig, at jeg kun lige er begyndt på rejsen udi at lære grappling.

Der er altså visse ligheder med investering: uendelige veje, hvor man på den ene side hele tiden ser lige akkurat nok fremgang til at holde motivationen oppe, men samtidig indser, hvor lidt man egentlig forstår. Uanset hvad er BJJ en vanedannende sport, som gør godt for både krop og sind.

4. Kan du beskrive, hvordan du er som investor?

Hvis jeg skulle vælge ét ord til at beskrive mig selv, må det være alsidig.

Jeg er helt sikkert ikke den bedste til at analysere regnskabsmæssige detaljer i dybden, og omvendt kan jeg slet ikke trade mine idéer med den effektivitet, som mange andre mestrer.

Men jeg er rimelig god til begge dele. Altså både til at forstå virksomhedens fundamentale forhold og til at sætte dem ind i markedets kontekst. Hvis man groft deler værdiskabelsen i markedet op i disse “yderpunkter”:

Hvis du formår at værdisætte en virksomhed såkaldt perfekt, kan du i store træk være ligeglad med markedsbevægelser, vækst, sektorer og sentiment og tjene penge udelukkende på at købe selskaber under din egen værdiansættelse. Nogle mestrer det, men de færreste.

Omvendt, hvis du forstår at læse og spille markedet ekstremt godt, behøver du måske ikke engang at vide, hvad selskabet laver, og du kan stadig trade profitabelt med fokus på teknisk analyse og andre tegn på ubalancer mellem udbud og efterspørgsel i markedet. Nogle mestrer det, men de færreste.

Det er tankevækkende, hvor få der overhovedet anerkender eksistensen af begge yderpunkter.

Under alle omstændigheder fokuserer jeg selv klart mest på det første, nemlig at undersøge fundamentale data og værdisætte virksomheder. Det vil sige, at jeg læser rapporter, pløjer mig igennem tal og researcher selskabet og dets produkter.

Men jeg bruger en del scenarietænkning i forhold til markedet i mine investeringsbeslutninger, en smule teknisk analyse og forsøger generelt at forstå markedets forventninger til selskabet så præcist som muligt. Altså også en traders værktøjer.

I dag er jeg mere en form for contrarian-investor; jeg er tiltrukket af ting og markeder, som ikke er på mode. Dem bruger jeg min tid på at undersøge. Men jeg har så meget respekt for markedet, at jeg som regel først hopper på købersiden, når markedet har givet et signal om, at der er en forandring i sigte, og vi ikke længere er i frit fald eller træder vande. Jeg køber altså aldrig “nye bunde” – trends er et alt for stærkt (og irrationelt) fænomen i markedet. Denne regel har jeg dog (også) brudt.

Jeg orker at grave i selskaber dag ud og dag ind. Det betyder, at jeg i løbet af et år skimmer rigtig mange virksomheder igennem. Uundgåeligt dukker der med jævne mellemrum en række interessante cases op.

Jeg forsøger at identificere de få mest afgørende faktorer for virksomhedens succes og fokusere på dem. Hvad enten det er et stærkt voksende marked, en klar konkurrencefordel eller noget helt tredje.

Jeg tror ikke på, at den tid, man bruger på at analysere og modellere et enkelt selskab, korrelerer uendeligt med investeringssucces – især når man tager alternativomkostningen i betragtning, dvs. at undersøge andre selskaber. Analysen skal selvfølgelig laves ordentligt. Men jeg laver for eksempel meget sjældent komplette DCF-modeller. En gang imellem laver jeg et groft estimat for bedre at forstå forretningsmodellen/enhedsøkonomien, men stort set aldrig som led i værdiansættelsen. Hvis multipler ikke rækker til værdiansættelsen, bevæger man sig efter min mening hurtigt ind i en “præcisionsillusion”.

Og som en anden vinkel kan det nævnes, at jeg også ofte skifter mening. “Strong opinions, loosely held”, eller hvordan ordsproget nu lyder. Måske ville jeg svare helt anderledes på dette interview til næste år. Det er vel på en måde en styrke, at jeg ikke er låst fast i en bestemt identitet eller idé. Men omvendt er der heller ikke opstået nogen udpræget entydig investoridentitet eller noget skarpt fokus gennem en lang investeringskarriere.

5. Vil du fortælle lidt om din investeringshistorik?

Investering kom ind i billedet i en ret ung alder, da min far var en ivrig investor, så emnet var ofte oppe derhjemme. Han sparede også op for mig i det små, primært i investeringsforeninger, men også med enkelte aktievalg.

Da jeg som myndig selv begyndte at administrere mine opsparinger, kan jeg huske, at jeg længe undrede mig over, hvordan i alverden denne her Kesko-aktie engang (i 90’erne) kunne have kostet så lidt og nu kostede så meget. De præcise kurser husker jeg ikke, og mark blev jo vekslet til euro undervejs. Men det var en klokkeklar multibagger, og det var nok dér, gnisten blev tændt. Undersøgelser viser jo også, at vores første stærke investeringsoplevelser præger vores fremtidige tilgang til investering markant.

Dengang hang jeg lidt ud på Kauppalehtis forum, og omkring de tyve fik jeg læst Seppo Saario og den slags for første gang. Interessen voksede i kølvandet på finanskrisen, hvilket rent heldigt faldt på et rigtig godt tidspunkt. Især i betragtning af, at mit eget fokus allerede dengang lå uden for Finland, primært i USA.

Det var overhovedet ikke baseret på dybdegående makroanalyse eller noget som helst andet rationelt – det føltes bare på en måde mere håndgribeligt at investere i velkendte brands som Apple og Nike, hvis produkter jeg selv brugte og beundrede. Sammenlignet med for eksempel Metso, som jeg rent mavefornemmelsesmæssigt intet forstod af. Det handlede helt sikkert mere om held end om forstand.

Et godt eksempel på held var, da jeg købte en temmelig betydelig position i Tesla (i forhold til min egen portefølje) i 2012–2013. Og jeg solgte ud under “going private”-episoden i 2018. På salgstidspunktet var jeg begyndt at forstå mere af værdiansættelse. Så i min store visdom konkluderede jeg naturligvis, at den var afsindigt dyr. Tja, “little did he know” og så videre – jeg har slet ikke orket at regne ud, hvad den position ville være værd i dag.

Der har selvfølgelig også været mange decideret dårlige investeringer undervejs. Jeg har også øvet mig en del på trading gennem årene med temmelig beskedne resultater. Altså aldrig decideret daytrading, men lidt mere langsigtede swing trades. Man lærer dog altid noget af det, og jeg følger stadig visse strategier.

Af en eller anden grund har det dog altid faldet mig naturligt at trække stikket ret hurtigt på mislykkede investeringer, så jeg har undgået massive enkelttab. Denne “forsigtighed” har omvendt ført til unødvendig handel og resulteret i de her cases, hvor jeg har solgt alt for tidligt. Jeg kunne godt have taget mere risiko, når min overbevisning var stærk.

Ligesom for mange andre skiftede min investeringsrejse gear under corona. For mit eget vedkommende faldt det sammen med et jobskifte omkring samme tidspunkt, og jeg besluttede at tage investering mere seriøst – både hvad angår læring, men selvfølgelig også med konkrete økonomiske mål, da jeg efterhånden havde opbygget en pæn portefølje.

I de seneste år har contrarian-tænkeren i mig for alvor meldt sig, og interessen er langsomt glidet mere over mod mindre selskaber. For det første føles det væsentligt lettere at analysere dem som privatinvestor med begrænsede ressourcer. Og for det andet virker konkurrencen her i øjeblikket temmelig lav. De flestes fokus ligger et helt andet sted.

Ser man på resultaterne, har min historik været ganske fin; indeksene (S&P 500) er blevet slået over hele perioden. Også sidste år; selvom min vægtning primært ligger i små europæiske selskaber, var 2024 et godt år resultatmæssigt.

Eller hvordan man nu vælger at prissætte den brugte tid – i forhold til det havde indeksinvestering helt sikkert været mere effektivt. Men uanset hvor denne “investeringsrejse” præcist fører hen, har den givet masser af læring og vil helt sikkert også give indhold i tilværelsen fremover.

6. Hvordan ser din aktieudvælgelsesproces ud trin for trin?

1. Udsortering af idéer er en stor og vigtig del af min proces.

Hermed mener jeg den del af processen, hvor jeg af forskellige årsager ender med at tilføje en aktie til mine observationslister. Jeg bruger sjældent egentlige screenere, da jeg ikke synes, jeg finder gode aktier gennem dem. Men via X, nyheder eller spændende brancher dukker der stort set dagligt nye aktier op, som på et eller andet plan er interessante, og dem tilføjer jeg til mine lister. Twitter-fællesskabet er særligt vigtigt her; der dukker hele tiden nye, spændende navne op.

På mine lister i TradingView har jeg efterhånden et par tusinde tickere (alene antallet af lister nærmer sig et par hundrede). Altså en solid database af navne, som på en eller anden måde har vakt min interesse, eller hvor jeg har samlet navne inden for en bestemt branche/land/tema osv.

Jeg løber disse lister igennem på et eller andet niveau hver dag. Hvis jeg for eksempel læser en interessant nyhed, tjekker jeg, om der findes relaterede selskaber på mine lister.

Og for de selskaber, jeg følger tættere, læser jeg nyheder hver dag – især hvis aktiekursen indikerer, at der sker noget.

2. Hurtig analyse af idéerne.

Hvis jeg ikke har en klar forhåndsforståelse af selskabet, er mit første trin meget kort. Jeg kaster et blik på basisoplysningerne, basistallene fra de seneste år, lidt om analytikernes forventninger og værdiansættelsesmultiplerne. Jeg bruger selv TIKR.com til dette, men der findes et hav af tjenester, hvor man hurtigt kan tjekke disse ting. Jeg ser også altid på chartet for at få en fornemmelse af, hvordan tingene er gået for nylig i forhold til markedets forventninger. Det tager vel 1–2 minutter i alt.

Dette hurtige kig er nok i rundt regnet 99 % af tilfældene. Der opstår simpelthen ikke den der særlige mavefornemmelse. Det er svært præcist at sige, hvor den fornemmelse stammer fra. Fornemmelsen af, at der måske er noget galt i prissætningen. Eller at her kan ligge et vækstpotentiale, som endnu ikke er opdaget.

Indimellem modtager jeg dog et så godt pitch fra nogen, at jeg straks vil undersøge det nærmere.

3. Grundigere analyse af idéen. Hvis et selskab slipper igennem det første hurtige filter, begynder det mere dybdegående analysearbejde.

Det tager som regel tid og omfatter læsning af materiale, simple Excel-modeller over tallene og det at skrive. En god måde at lære et selskab at kende på er at skrive om det på X – det tvinger én til at koge det ned til det væsentligste. Eller i et længere format som på Sijoitustieto, hvor man for alvor folder tankerne ud. Men selv hvis man ikke publicerer noget, hjælper det at skrive for sig selv med at skabe klarhed i tankerne.

Det er meget forskelligt fra case til case, hvor længe denne proces varer, før jeg beslutter mig for at købe. Nogle gange et år, andre gange en time. Det afhænger helt af situationen, og om markedet tilfældigvis giver en god købsmulighed. Det kræver typisk en periode med observation for at forstå, hvad markedet egentlig allerede forventer af selskabet. Det er ikke altid ligetil at definere og kræver måske, at man ser en regnskabsreaktion eller lignende.

Og der er naturligvis altid flere selskaber under tættere analyse sideløbende, som jeg arbejder på lidt efter lidt.

7. Hvilke tre typer af selskabernes eget materiale (f.eks. meddelelser, årsrapporter osv.) er de vigtigste for dig, når du udvælger aktier? Begrund dine valg.

På det seneste har jeg kigget meget på børsnoteringer fra de seneste år, og for disse nyere selskabers vedkommende er mit absolutte favoritdokument børsprospektet (prospectus). Det er et fremragende dokument, hvor selskaberne som regel gennemgår alt lige fra konkurrencesituationen til markedet. Det rummer dybdegående information om både forretningsdriften og regnskabstallene. Ofte langt bedre end i kvartalsrapporter eller endda årsrapporter.

For selskaber, der har været børsnoteret længe, er prospektet naturligvis ikke længere relevant, og her er standard kvartalsrapporter og årsrapporter nok de mest essentielle. For de selskaber, jeg har i porteføljen, læser jeg stort set alt, lige fra selskabsmeddelelser og frem. Jeg tilmelder mig e-mailnotifikationer på selskabets IR-side, så jeg ikke misser noget.

8. Hvordan følger du med i forskellige brancher i forhold til dine investeringer? Hvis du finder et interessant selskab, hvordan griber du så analysen af branchen an, og hvor vigtigt mener du, det er at kende selskabets branche?

Med disse nye AI-værktøjer kan man lynhurtigt sætte sig ind i forskellige brancher. Man kan simpelthen bede Perplexity eller ChatGPT om at redegøre for branchen og konkurrencesituationen.

At kende branchen er naturligvis overordnet set yderst vigtigt og relevant for investering. Mange brancher bevæger sig ofte i høj grad synkront, i hvert fald på mellemlangt sigt. Det er altså afgørende at forstå, om der er med- eller modvind i den branche, ens selskab opererer i.

Og som nævnt har jeg opdelt lister i TradingView efter brancher, hvor jeg følger nyhedsstrømmen for de brancher, jeg overvåger.

9. Hvad er dine vigtigste informationskilder, når du researcher udenlandske selskaber, hvis vi ser bort fra selskabernes egne rapporter?

For forbrugerselskaber er de forskellige sociale medier, Reddit, Google Trends osv. helt essentielle kilder, hvor man som regel kan finde masser af information om virksomhederne og deres produkter.

Og som nævnt ovenfor gør jeg i dag også stor brug af “kunstig intelligens”, dvs. disse nye tjenester, som klarer informationssøgning bedre end Google.

Et andet værktøj, jeg bruger meget, er NotebookLM, som er Googles værktøj til at gennemgå dokumenter. Hvis man uploader førnævnte prospekter – som ofte er på flere hundrede sider – og beder det om at opsummere væsentlige punkter eller stiller spørgsmål til det, bliver gennemgangen markant mere effektiv.

10. Fortæl med halvtreds ord pr. selskab, hvad du mener om dem:

- Amer Sports

På Sijoitustieto kan man finde en forholdsvis frisk artikel, jeg har skrevet om Amer. Porteføljen tæller to ekstremt stærke brands (Arc’teryx og Salomon), som har drevet forretningen fremad med gode udsigter. Kursen er steget kraftigt på det seneste, så den er ikke længere specielt billig, som den var lige efter børsnoteringen. Bag Amer Sports står kinesiske ejere og ledelse, og forretningsudviklingen har været stærkest i Kina, så der er en vis “Kina-risiko”. Omvendt ledes brandene lokalt, så jeg betragter det ikke entydigt som en kinesisk virksomhed.

- Lululemon

Et stærkt brand, der skabte et kæmpe marked ud af en lille niche (yogabukser). Stærke nøgletal og på alle måder en kvalitetstestet virksomhed. Aktien har længe været temmelig dyr, og i de seneste år er der dukket et par relevante konkurrenter op, hvorfor kursen har svinget en del. Performance er på trods af konkurrencen på ingen måde kollapset, selvom markedet måske har frygtet det. Lige nu er den ikke specielt billig efter et kraftigt opsving fra den seneste bund.

- LVMH

Ligeledes et veldrevet kvalitetsselskab over hele linjen. Inden for forbrugsvarer er brandet alt, og LVMH’s enorme portefølje rummer mange forskellige brands, hvilket dog efter min mening gør analysen svær.

Rimeligt prissat i øjeblikket. Jeg forstår fuldt ud luksusbrands’ appel som investering; de har en enorm prissætningsmagt og en stærk position. Men vækstudsigterne er så svage, at jeg selv har holdt mig fra luksussektoren på det seneste. En stor del af de seneste års vækst kom fra Kina, og de fleste vækstforventninger var bundet op derpå. Situationen kan forbedres, hvis Kina sætter gang i stimuli. Om Indien f.eks. kan udfylde Kinas tomrum i fremtiden, må tiden vise, men markedet bliver helt sikkert sværere de kommende år, end det har været de seneste ti år. De lave multipler kan altså også snyde.

- Zalando

En af pionererne inden for e-handel med fast fashion. Det gik stærkt under coronaboomet, da nethandlen bragede frem, og turen ned har været endnu hårdere under post-corona-tømmermændene. Selskabet er blevet ramt af et fald i den generelle efterspørgsel samtidigt med en kraftigt øget konkurrence fra bl.a. Shein og Temu – altså kinesiske, endnu billigere/hurtigere platforme for ragelse og mode.

På den positive side er branchen i Europa konsolideret de seneste år. Men nethandel med billigt tøj er ingen nem forretning. Jeg ville passe på med at bruge simple multipler til at værdiansætte Zalando, da tallene har svinget utroligt meget de seneste år.

Det minder lidt om en turn-around-case; temmelig billig, hvis de får tingene til at køre. De langsigtede vækstudsigter er meget svære for mig at gennemskue – det handler mest om eksekvering, og jeg kender ikke selskabet godt nok til at vurdere det nærmere.

11. Hvordan inddrager du makroøkonomiske nyheder og data i dine investeringer? Eller bruger du det overhovedet?

Jeg følger ivrigt med i makro – det er i hvert fald en hobby for mig. Det er dog sjældent, at jeg træffer konkrete investeringsbeslutninger baseret på et makrosyn, selvom det er sket. Men det makroøkonomiske billede og især markedssentimentet definerer i højere grad den ramme, jeg investerer inden for. Det er altså principielt vigtigt at følge med i, men man skal passe på med ikke at fortabe sig i ekstreme narrativer, og man bør ikke trade på udfaldet af Fed-møder.

Men lige nu giver det for eksempel efter min mening mere mening at analysere små europæiske frem for store amerikanske virksomheder, fordi konsensus er så fastlåst på, at Europa aldrig bliver til noget, USA er uovervindeligt, og Mag7 vil dominere til evig tid. Alles fokus er rettet mod USA og kunstig intelligens.

Markedet er dog i sin natur et cyklisk og maniodepressivt væsen, som gentagne gange overdriver selv korrekte teser.

I Europa kan man finde små virksomheder af god kvalitet til yderst rimelige priser. Og som stock picker behøver du kun at have ret i det enkelte selskab.

12. Hvad ville nutidens Pentti sige til den unge Pentti, der lige var begyndt at investere?

Sikkert noget dumt som at lede efter obskure small-cap-aktier i Italien frem for at investere i Apple, som alle kender. Og det var jo gået helt galt.

Men helt ærligt, så ville jeg nok understrege den psykologiske side, som for eksempel at have tillid til sig selv. Som ung har man trods alt råd og tid til at løbe en større risiko; min grundlæggende natur har i forhold til investering altid været ret forsigtig.

En anden pointe ville være: begynd at skrive på Twitter/blog med det samme. Jeg begyndte først for alvor at dele mine investeringstanker omkring 2019, og jeg har måttet sande, at det absolut er det bedste læringsværktøj. Det tvinger én til at strukturere sine tanker og gå i dybden med tingene. Derudover har det været en fantastisk måde at lære ligesindede investorer at kende på, og jeg har lært utroligt meget af dem.

13. Hvis du skulle vælge fem personer til at forvalte din portefølje i fem år, hvem ville du så vælge og hvorfor?

Fra Finland ville jeg vælge to velkendte superstjerner fra vores “FinTwit”-miljø, nemlig Mikko Mäkinen og Heikki Keskiväli. De har lidt forskellige investeringsstile og -vinkler, men begge er ekstremt kompetente investorer.

Fra den internationale scene ville Stanley Druckenmiller supplere dem godt; han kunne bidrage med makrosyn og måske den form for risikovillighed, som mange års erfaring giver. Og lad os tage Edward Thorp med til at håndtere porteføljestyring og den kvantitative del – han virker i det hele taget som en ret skarp fyr.

Og som et wild card den svenske trader Kristjan Kullamägi, der for nogle år siden åbent tradede store summer på YouTube. Hans opgave ville være at udnytte bobler og andre af markedets dårskaber til at hente afkast. Det mestrer han beviseligt. Og jeg gætter på, at bobler og andet “irrationelt vanvid” er et holdbart fænomen i en æra med sociale medier og informationsmæthed. Med væsentligt kortere og voldsommere cyklusser end tidligere. Som vi har set det i de seneste år.

(biing @Heikki_Keskivali og @Mikko_Makinen, jeg pinger jer lige, så I ser det, hilsen Rekrutten)

14. Hvordan styrer du dine følelser i investering, så du f.eks. ikke rammes af FOMO?

Følelseshåndtering er helt sikkert en af de sværeste discipliner inden for investering.

Følelsesmæssigt er jeg bedre til at tackle tab og f.eks. sælge med tab. Jeg bruger sjældent meget tid på at ærgre mig over tab.

Men udfordringerne opstår netop ved f.eks. FOMO. Og indimellem er det svært at holde fast i sin strategi, så man kommer til at træffe forhastede beslutninger, som ofte er “idéer”, der falder helt uden for ens egen strategi. Den slags er sjældent gode.

Hurtige beslutninger slår ofte mere eller mindre fejl, fordi der på det tidspunkt typisk har udspillet sig noget “dramatisk”, og beslutningerne bliver truffet med følelserne. Regler hjælper. Konkrete planer for, hvad jeg har tænkt mig at gøre, og hvorfor.

Men sport er dog for mig det vigtigste redskab til at få afløb for følelser og holde hovedet koldt. Uanset om tingene går helt skævt, eller der sker uventede ting på markederne med en stor følelsesmæssig storm til følge, så kræver det bare et par timer på brydemåtten, og jeg er som et nyt menneske.

15. Hvilke mål har du med dine investeringer? Hvordan har du nydt den velstand, investeringerne har skabt?

Målet er på den ene eller anden måde at gøre investering til en karriere og en livslang læringsrejse. Der er ingen faste økonomiske talmæssige mål.

Der er selvfølgelig opbygget en vis formue, men på ingen måde så markant, at decideret overforbrug eller nydelse er aktuelt. Formue giver selvfølgelig tryghed, og man behøver ikke bekymre sig om de basale ting, men jeg forsøger at leve forholdsvis sparsommeligt og holde min basale levestandard moderat uanset formueudviklingen.

16. Hvordan kan Rekrutten lære at følge bedre med i de brancher, hans selskaber opererer i?

Først og fremmest er hele dette “Rekrutten interviewer”-koncept fantastisk. Og alt det andet offentlige indhold, du laver, er et ekstremt godt eksempel på, hvordan man bedst lærer at investere: gennem handling og videndeling. Så jeg er ikke et sekund i tvivl om, at du vil udvikle dig hurtigt som investor.

Efter min mening lærer man bedst brancher at kende gennem selskaberne. Saml en håndfuld relevante selskaber inden for den ønskede branche, som interesserer dig, på dine observationslister, og følg deres nyhedsstrøm. Det er dér, signalerne og den vigtige information opstår. Perplexity og andre AI-værktøjer er gode kilder til at spørge, hvem de afgørende aktører er inden for en given branche.

Finansnyheder, makrodata og “ekspertvurderinger” kan selvfølgelig være interessante, men de er mest af alt “støj”. De rummer sjældent nogen reel signalværdi.

Selv eksperternes prognoser har en minimal træfsikkerhed, og man skal altid huske at afveje dem i forhold til de forventninger, der allerede er indpriset i kurserne.

17. Hvad vil du gerne takke det finske investormiljø for?

Det bedste er, at så mange uselvisk tager sig tid til at dele tanker og idéer. Og hjælpe de mindre erfarne – at engagere sig i investormiljøet er trods alt en fremragende måde at lære investering på. Så en stor tak til mange for det!


Mange tak til Pentti! :slight_smile:

Inderes’ materiale burde efter min mening være obligatorisk for alle finske stock pickers, men jeg vil absolut også anbefale at læse tekster af Pentti og mange andre dygtige investeringsskribenter. På X findes der rigtig meget skrammel, især i dag (had, Kina/Rusland-propaganda, vold osv.), og de politiske udfald gør man klogt i at springe over, men der findes rigtig godt og brugbart investeringsmateriale derinde – sørg i hvert fald for at følge Pentti:

Pentti har skrevet fremragende indlæg på Sijoitustieto, men heldigvis er han også aktiv på X. På hans profil finder man intet politisk brok, men derimod knivskarpe analyser og betragtninger om investering.

Pentti har et fantastisk mål :slight_smile:
“Målet er på den ene eller anden måde at gøre investering til en karriere og en livslang læringsrejse. Der er ingen faste økonomiske talmæssige mål.”

Tusind tak og god weekend!

58 Synes om

Bag dette link finder du forresten Pentti’s artikler. :slight_smile:

Året 2025 er i hvert fald for mig startet på sædvanlig vis.

2018, 2019, 2020, 2021, 2022, 2023, 2024… lad os se, om 2025 bliver et år, hvor jeg kan komme i grønt for hele min investeringshistorik. :sunglasses:

God weekend til alle!

8 Synes om

I næste uge skal vi interviewe en fyr, der især jager små virksomheder, og som er analytisk og rationel. Han virker efter min mening som en usædvanligt præcis og omhyggelig investor, der ikke unødigt gætter og lader sig styre af følelser – i hvert fald ikke når det kommer til investering. Vi kan helt sikkert forvente svar af høj kvalitet. :slight_smile:

God investeringsuge til alle! :slight_smile:

10 Synes om

119. Johannes Kuusisto

Jeg har fået fornøjelsen af at interviewe den dybsindige investor Johannes Kuusisto, som blandt andet er kendt for sit store kendskab til og engagement i small cap-selskaber på børsen i Helsinki. Johannes’ tilgang til investering er omhyggelig, grundig og langsigtet – han fokuserer på virksomheder, der skaber ægte og reel værdi gennem deres drift.

Gennem Johannes’ tekster og interviews skinner en passion igennem for en dybdegående forståelse af virksomheders strategier, konkurrencefordele og vækstkvalitet. Hans analyser kombinerer et solidt faktagrundlag med skarp og fremsynet strategisk tænkning. Uanset om det handler om finske vækstcases i small cap-segmentet eller de psykologiske aspekter af investering, tilbyder Johannes sine læsere værdifuld viden og nye perspektiver.

Sådanne visionære og unikke investorer er et værdifuldt bidrag til debatten, og ved at følge med i deres tanker kan vi alle få et bredere og mere langsigtet udsyn. :slight_smile:

1. Fortæl med halvtreds ord, hvem du er.

Jeg er far til to små drenge fra Turku og arbejder med salg i en 127 år gammel familievirksomhed. Næsten al min tid går med familie og børn. I min fritid gransker jeg small cap-selskaber på børsen i Helsinki, hænger ud på sociale medier og læser bøger. I øjeblikket er min største interesse bøger om strategi og psykologi. Alle investorer/erhvervsfolk burde stifte bekendtskab med Napoleon Bonaparte.

2. Nævn tre ting, som forummet ikke ved om dig.

Mange ved, at jeg i dag kan lide at læse bøger, primært om investering og forretning, men det meste af mit liv har jeg hadet bøger og læsning. Jeg har ordblindhed, hvilket i hvert fald som barn gjorde læsning til en kamp. Jeg lærte først at nyde bøger som ung voksen.

Jeg elsker fastfood. Hvis jeg fik én superkraft, ville det være evnen til at spise junkfood uden negative konsekvenser. I 2021 spiste jeg 750 chicken wings.

Jeg har squattet 205 kg til styrkeløftkonkurrencer for juniorer. Styrketræning er sjovt, men farligt. I dag kan jeg ikke dyrke anden motion end cykling, svømning og gåture. Pas på jer selv i fitnesscentret.

3. Hvilke interesser og hobbyer har du? Du må ikke nævne noget, der relaterer sig til investering.

Jeg er et ret binært menneske, så der er ikke meget andet i mit liv end familie og arbejde. Jeg har stort set ingen andre interesser. Jeg er dog hooked på YouTube Shorts, hvor der smages og laves mad (primært BBQ, mexicansk og anden fastfood). Jeg kan også godt lide at rejse, og især i USA. Amerikanerne er et sært folkefærd på en god måde. Min drøm er en dag at bo 6 måneder i Florida. Den ultimative måde at slappe af på er vinterbadning.

4. Hvordan ser en typisk hverdag ud for dig?

Jeg vågner kl. 07.15. Jeg børster tænder og drikker tre rå æg. Jeg bryder mig ikke om morgenmad. Æg er den hurtigste og mest næringsrige morgenmad. Kl. 08.00 ankommer jeg til kontoret, hvor jeg brygger en kande kaffe, som jeg drikker inden frokost. Nutidens salgsarbejde handler mere og mere om rådgivning af kunden. Jeg hjælper med sortimentsplanlægning, prissætning, varepræsentation og bruger stadig mere tid på styring af produktdata, eksempelvis vedrørende bæredygtighedsspørgsmål. Hovedsageligt arbejder jeg i Excel. De største og tungeste Excel-opgaver laver jeg altid om morgenen. Om eftermiddagen forsøger jeg at drive diverse udviklingsprojekter fremad, f.eks. inden for produktudvikling eller prissætning, eller forbereder mig til ugens kundemøder. Jeg er hjemme kl. 16.30-17.00, hvorefter jeg hjælper med at give børnene mad og lufte dem. Kl. 20.30 puttes børnene. Derefter har jeg en times egentid, hvor jeg læser eller beskæftiger mig med investeringer. Kl. 21.30 er der tid sammen med min kone, og kl. 22.30 går jeg i seng.

5. Vil du beskrive, hvordan du er som investor?

Charlie Munger har sagt, at den bedste måde at få det, man vil have, er at gøre sig fortjent til det. Og hvordan gør man sig så fortjent til merafkast? Ved med stor tålmodighed at eje virksomheder, som gennem deres egen drift gør det godt og fortjener at blive større og mere værdifulde. Jeg tænker, at min rolle blot er at fungere som kapitalallokerer, mens den reelle værdiskabelse sker i selve virksomheden. Jeg forsøger at minimere min rolle i værdiskabelsen, i modsætning til mange andre investorer, der ser sig selv som altafgørende for værdiskabelsen. Jeg ved også, at jeg ikke er markedets klogeste mand, så jeg undgår alt, der er kompliceret eller svært. Jeg fokuserer på små finske virksomheder, fordi jeg dér ser mindst konkurrence mellem investorerne. Når jeg finder en simpel forretning til en rimelig værdiansættelse, hopper jeg med ombord. Til forskel fra mange andre investorer gør det mig ikke noget, hvis aktien bliver overvurderet, eller hvis dens vægt i porteføljen stiger til helt op mod 30 procent. Jeg tænker ikke på overvægte eller undervægte. Jeg sælger heller ikke, blot fordi den nære fremtid for en porteføljevirksomhed ikke ser rosenrød ud. At handle frem og tilbage med beholdningerne hører ikke til i en ejers playbook. Ud fra min egen familiebaggrund har jeg set, hvad tålmodigt ejerskab kan føre til på lang sigt.

6. Kan du fortælle lidt om din investeringshistorik?

Det hele startede på terrassen i sommerhuset, da jeg var omkring 11 år gammel. Min far viste mig aktiesiden i Kauppalehti og sagde, at her er der aktier – dem kan man købe og sælge. Du køber i dag, og et par måneder senere kan du sælge med gevinst. På det tidspunkt havde jeg sommerjob på et savværk som rengøringsassistent til 6 euro i timen. Ved at arbejde 40 timer om ugen tjente jeg 240 €, og nu hørte jeg, at man også kunne tjene penge uden at slide sig ihjel. Jeg var solgt. Der gik år, hvor jeg bare købte og solgte aktier i blinde. Dengang mindede investering mere om lotto end noget andet.

På et tidspunkt havde jeg læst alle de mest almindelige investeringsbøger, der var tilgængelige på biblioteket i Rauma. Der var ikke
mange. De havde alle det samme problem: De kom med tips. De manglede en grundidé eller en model, som man kunne
bygge mere langsigtet succes på. I 2014 læste jeg Mika Hyttinens fremragende bog Vaurastu kuin
Buffett
(Bliv rig som Buffett), og så var jeg solgt for anden gang. Jeg begyndte at opbygge min egen filosofi og proces oven på bogens idéer.
I 2020 lancerede jeg en small cap-strategi med fokus på små finske virksomheder. Den første
strategiperiode sluttede i julen 2024, og strategiens afkast i den periode var 5,5 % annualiseret. Nu
overvejer jeg, hvordan jeg skal videreudvikle strategien.

7. Hvordan ser din portefølje ud? Hvad er de tre største aktier i din portefølje, og hvorfor er de med?

Porteføljen består af otte små finske selskaber. Harvia med en vægt på 24 %, Relais Group med 23 % og Inderes med 13 %. Harvias og Relais’ store vægt skyldes, at jeg har ladet vinderne løbe. Alle tre fortjener at blive meget større og mere værdifulde. Inderes og Harvia er ikke blot uhørt profitable; jeg kan også godt lide tanken om at være partner med Mikael Rautanen, Matias Järnefelt og Arni Ekholm på rejsen mod succes.

ping @Mikael_Rautanen, jeg pinger dig lige, så du ser, at du er blevet nævnt, hilsen Alokas

8. Hvordan ser din proces for aktieudvælgelse ud, trin for trin?

Når en simpel forretning med lav risiko fanger mit blik eller blot dukker op i min bevidsthed, gør jeg hurtigt tre ting. Først tjekker jeg virksomhedens kapitalafkast på Inderes’ hjemmeside; hvis historiske ROIC og ROE er lave, springer jeg straks videre. Dernæst ser jeg på gælden; jeg starter ikke en analyse, hvis virksomhedens balance ikke er i orden.

Når disse ting er på plads, kigger jeg på kursudviklingen. Hvis aktien handler under eller lige er faldet under det glidende gennemsnit på 200
dage, springer jeg over. Denne rækkefølge er ikke optimal, men jeg har meget lidt
ekstratid i hverdagen, så jeg er nødt til at være yderst selektiv. Nogle vil måske undre sig over, hvordan teknisk
analyse overhovedet passer ind i en så fundamentalt baseret strategi, men svaret er enkelt: Jeg ønsker ikke at analysere
turnaround-cases eller andre problemselskaber. Kursudviklingen afslører hurtigst af alt, om selskabet
er sundt. Sund kursudvikling = sund virksomhed.

Når dette er på plads, er selve analysedelen baseret på en tjeklistemetode. Batteriet af spørgsmål indeholder
snesevis af spørgsmål/udsagn om branchen, konkurrencefordelens karakter, fornuften i virksomhedens strategi,
ledelsen, samt strukturen bag rentabilitet og vækst. For hvert punkt tildeler jeg selskabet enten 1 point eller 0 point.
Jeg har ikke en fast score, som virksomheden skal overgå, men der er visse punkter, hvor en lav
score kan føre til en direkte afvisning af investeringen.

Hvis vi pakker tjeklisten lidt ud, så tager brancheanalysen udgangspunkt i Porters Five
Forces-model. Jeg tillægger brancheanalyse stor værdi og afviser ofte en virksomhed, hvis dens branche
virker for svær ud fra et værdiskabelsesperspektiv.

Hvis kunderne har betydelig forhandlingsstyrke, eller adgangsbarriererne er lave, kasseres virksomheden ofte. Hvis
branchen ændrer sig hurtigt, eller væksten kræver store investeringer, fortsætter jeg normalt ikke analysen. Jeg tjekker også
branchens generelle ROIC, og hvor stabilt afkastet har været over tid. McKinsey har masser af data og analyser
om branchespecifikke kapitalafkast.

Når man undersøger konkurrencefordele, skal man afdække, om fordelen stammer fra produktet eller stordrift – eller i bedste fald
begge dele, som det for eksempel er tilfældet med Harvia og Inderes. Dette er naturligvis den hellige gral: Når
højere overskudsgrader end konkurrenterne kombineres med bedre effektivitet, skyder kapitalafkastet i vejret.

I vurderingen af strategien er det afgørende ikke de enkelte detaljer, men helheden: Er strategien aggressiv eller
moderat, prioriteres vækst eller lønsomhed? Og hvilken form for lønsomhed – overskudsgrader, absolut
overskud eller kapitalafkast? I dag, klogere af skade, går jeg ikke længere ombord i selskaber med en aggressiv
strategi. Det lærte jeg af sagen med Duell. Set i bakspejlet var virksomhedens strategi alt for
aggressiv, nærmest fuldstændig urealistisk. I Duell-casen tabte jeg 95 % af den investerede kapital.

Analyse af ledelse og hovedaktionærer fører sjældent til et nej alene, men det er essentielt for investeringens
succes. De færreste kan eje en virksomhed i årevis, hvis nøglepersonernes udtalelser går en på nerverne.
Jeg vil være i selskaber, hvis administrerende direktør jeg kunne strande på en øde ø sammen med. Jeg leder efter tegn på, om
ledelsen taler aktionærernes sprog, eller om de blot er i gang med at polere deres eget CV. Derudover gransker jeg
hovedaktionærerne. Jeg bliver for eksempel ikke begejstret for – og kan ikke investere i – selskaber, der har været kastebolde fra ejer til ejer.

Til sidst vurderer jeg vækstens kvalitet. Som tommelfingerregel gælder: Hvis væksten sker på konkurrenternes
bekostning, er væksten dårlig. Jo mindre konkurrenterne reagerer på væksten, desto bedre. I så fald kan en gennemtænkt
opkøbsstrategi være en velfungerende model, hvilket Aallon Group og Relais har bevist. Eller
Inderes, som skaber et helt nyt marked. Omvendt sker Kamux’ vækst næsten udelukkende
på konkurrenternes bekostning, og det har uundgåeligt kunnet ses på øget konkurrence og dermed pressede marginaler.
Til værdiansættelse foretrækker jeg scenariebaserede DCF-modeller og residualindkomstmodeller, eller helt
traditionelle multipler. Metoden er underordnet, så længe jeg har en nogenlunde idé om, hvilken
vækst og hvilket kapitalafkast man kan forvente af virksomheden.

Jeg indsamler data og information fra alle kilder, men børsprospekter er en enormt underudnyttet kilde til information. Dem anbefaler jeg varmt.

9. Hvordan følger du de virksomheder, du allerede har i porteføljen? Og har du planer på forhånd for, hvornår
du reducerer, sælger eller øger beholdningen af aktier i din portefølje?

Jeg har ingen fast maksimumgrænse for mine positioner. Jeg trimmer eller rebalancerer ikke porteføljen på nogen måde. Jeg har heller ikke noget fast krav til kontantandel. Den bedste situation er, når al kapital arbejder fornuftigt ude i målselskaberne. Jeg følger forretningens udvikling via delårsrapporter og webcasts. Jeg må indrømme, at jeg ikke læser årsrapporter fra ende til anden på grund af deres ulideligt tørre indhold. Tallene og analytikernes korte rapporter er nok for mig.

10. Du investerer gennem dit eget investeringsselskab, BSIPartners. Hvordan er det at investere via sit eget selskab? Adskiller det sig væsentligt fra at investere som privatperson? Vil du også fortælle lidt generelt om dit investeringsselskab?

At investere gennem et selskab adskiller sig efter min mening ikke synderligt fra at investere som privatperson. Der er skattemæssige forskelle, men i sin tid ville jeg oprette et investeringsselskab for at gøre min investering mere systematisk, og selskabsstrukturen hjælper mig med at tænke inden for et bestemt mentalt framework. Jeg forbliver en smule mere rationel, når jeg opfatter det som at bygge en virksomhed op. Eller også bunder det hele bare i en hemmelig lyst til at pleje mit ego.

11. Giv en kommentar på højst halvtreds ord om hver af disse aktier:

- Aallon Group

En virksomhed med ekstremt lav risiko, ledet konservativt og med mennesket i centrum. Værdiansættelsen er virkelig lav. Et af de selskaber i porteføljen med det bedste risk/reward-forhold. Deres opkøbsstrategi kører som smurt. Aktien stiger, så snart de professionelle investorer indser, at vinderen i revisions- og regnskabssektoren er Aallon Group og ikke Talenom eller Admister. Det kan tage tid.

- Harvia

Amerikanerne mestrer fastfood og læskedrikke, finnerne mestrer saunakulturen. Et af de få finske selskaber med en reel chance for at dominere sin niche globalt. Aktien er dyr. Jeg ville ikke købe nu, men jeg sælger heller ikke. Gode virksomheder har det med at overraske positivt.

- Inderes

Investorernes og børsnoterede selskabers svar på Tinder. Inderes’ og os aktionærers succes afhænger af Sverige. Inde er et platformselskab; lykkes de i Sverige, har de muligheden for at opnå en tilsvarende monopolstatus. Aktien er latterligt billig.

- Relais

Et kvalitetsselskab, der flyver under radaren. Selskabet er ikke specielt profitabelt, men det er i stand til at geninvestere næsten hele sit cash flow i forretningen med begrænset risiko. De har et ambitiøst EBITA-mål på 50 mio. frem mod 2026. Selskabet gennemfører muligvis en emission for at finansiere væksten, hvilket kan tynge værdiansættelsen.

12. De baltiske markeder er ret ukendte for mig, som de nok er for mange andre finske
investorer. Du har så vidt jeg ved sat dig ind i dem; hvordan vil du anbefale en finsk investor at gribe disse markeder an, og hvad skal man være opmærksom på, hvis man investerer i disse lande?

De baltiske markeder er det vilde vesten. Størstedelen af selskaberne er af tvivlsom kvalitet, men virksomhederne rapporterer forbavsende, ja ligefrem overraskende sobert. Alle børsnoterede selskabers rapporter kan findes på Nasdaq Baltics hjemmeside. Man skal dog huske, at rapporterne skal tages med et gran salt, da uregelmæssigheder kan forekomme. Derudover er der for næsten alle selskaber adgang til et meget omfattende datasheet fra Morningstar. Disse findes også på Nasdaq Baltics hjemmeside.

13. Hvis du skulle anbefale fem forskellige investeringsbøger, hvilke ville du så vælge og hvorfor? Mindst to af dem skal findes på finsk.

Vaurastu kuin Buffett, Mika Hyttinen. - Indgangsporten til investering i Buffett-stil.

Poor Charlie’s Almanack, Peter D. Kaufman. - Ikke kun investeringsvisdom, men gode råd og tanker om et bedre liv.

The 33 Strategies of War, Robert Greene. - Åbner investorens øjne for strategisk tænkning.

Alustatalous ja Uudet liiketoimintamallit, Johannes Koponen. - Platformsbaserede forretningsmodeller er ved at overtage verden. En letforståelig bog til at forstå fænomenet.

Trend Watching, Ron Insana. - Alt for mange fundamentalinvestorer overser den information, der ligger i selve aktiekursen.

Valuation: Measuring and Managing the Value of Companies, McKinsey & Co. - Bibelen inden for værdiansættelse. En enorm mængde interessant viden om ledelse og markeder.

14. Hvorfor sætter du ikke bare pengene i lavomkostningsindeksfonde og ETF’er? Det giver jo et fint afkast, og du slår omkring 95 procent af privatinvestorerne helt uden besvær og med minimale omkostninger.

Ray Dalio skriver nogenlunde sådan i sin bog Principles, at alle mennesker har brug for modgang og problemer. Dalio har ret: Et liv uden problemer er kedeligt og monotont. Jeg ville selvfølgelig ønske, at alle selv kunne vælge deres problemer, og at ingen behøvede at kæmpe for blot at få dækket livets basale behov. Det er tilfredsstillende at løse problemer, og det er i sidste ende den eneste måde at finde ud af, hvad ens sande potentiale er. Derfor vælger jeg 100 ud af 100 gange den mere stenede vej til velstand. Samtidig anbefaler jeg absolut alle andre udelukkende at benytte indeksinvestering.

15. Hvis du ikke måtte røre din portefølje i fem år og skulle udpege seks personer til at forvalte den, hvem ville du vælge og hvorfor?

Janne Kujala, Evli Kapitalforvaltning – lang og fremragende historik inden for aktiv porteføljepleje.
Kyösti Kakkonen – tør have en klar overbevisning. Forstår sig på ejerskab.
Sauli Vilen – en af Finlands dygtigste analytikere.
Mohnish Pabrai – universets største Buffett/Munger-discipel. Solidt track record.

@Sauli_Vilen jeg pinger dig lige, så du opdager, at du er blevet tagget.

16. Hvilke mål har du med din investering? Har du gjort dig tanker om, hvordan du f.eks. i fremtiden vil bruge den opsparede formue til gavn for din familie?

Jeg håber, at jeg med mit eksempel kan styrke folks tro på ejerskab og de fordele, det medfører. Konstant rotation af beholdningerne fører kun til middelmådighed, og i den sidste ende er det tålmodigt ejerskab, der giver det bedste resultat.

Mit personlige mål er at donere 1.000.000 måltider til verdens fattigste børn. Et måltid koster
0,70 €. I løbet af de seneste par år har jeg doneret omkring 2.600 måltider, så der er stadig et stykke vej til målet, og investeringerne skal lykkes, hvis jeg skal nå det.

17. Hvordan styrer du dine følelser undervejs i investeringsprocessen? Har du et godt råd til os mere følelsesladede privatinvestorer?

Jeg styrer mine følelser dårligt. Jeg er slet ikke så rationel, som jeg måske giver udtryk for. Hvis man bare vil forbedre sin rationalitet en smule, må man acceptere, at mennesket er alt andet end rationelt. Faktisk er folk, der anser sig selv for fuldstændig rationelle, ofte de mindst rationelle. Så acceptér irrationaliteten. Hverken analyser eller DCF-modeller gør nogen rationelle. Følelser kan ikke kontrolleres med tankens kraft. Følelser styres ved at styre de ydre omstændigheder, som fungerer som stimuli for hjernen.

Sørg altså for at have styr på basis: motionér, sov og spis ordentligt. Vær sammen med venner. Et andet effektivt værktøj er refleksion.
Med refleksion mener jeg det at mærke efter i sit eget mentale klima. Når man bare til en vis grad er bevidst om sin egen
mentale tilstand, kan man vurdere, i hvilken retning ens tanker hælder. Hvis den seneste tid har budt på mange skuffelser, er tankerne farvet i en negativ retning, og så videre.

18. Bør Alokas overveje at investere gennem sit eget selskab? Til baggrundsinformation: investeringsformuen er ca. 150.000 euro, og Alokas arbejder konstant, holder en høj opsparingsrate og lægger mange kræfter i investering.

Det kan ikke betale sig. Omkostningerne og den tid, der går med administration, vil blot stige. Hvis jeg skulle starte med at investere i dag, ville jeg gøre det som privatperson.

19. Hvad vil du især gerne takke det finske investorfællesskab for?

For det helt afsindigt omfattende, velskrevne og fuldstændig gratis indhold, som folk utrætteligt producerer til glæde for hinanden. Hvis der er et land, der har brug for et velfungerende investormiljø, så er det det kapitalfattige Finland.


Mange tak til Johannes! :slight_smile:

Jeg værdsætter mange ting ved Johannes, men i særdeleshed det friske og anderledes perspektiv, han bringer til bordet i mange sammenhænge. Som investor evner han at holde fast i de fundamentale principper på den rigtige måde, uden dog at låse sig fast i dogmer.

Johannes er en langsigtet herre på en forbilledlig facon, hvilket passer fortrinligt til dette maratonløb. :slight_smile:

Sørg for at følge ham her:

Tak for denne gang og god weekend!

60 Synes om

Denne uges fredag, altså i morgen, skal en person interviewes, som har en kvalitetsblog og en X-konto. Hans mål er bl.a. at undervise i økonomisk tænkning og hjælpe andre med at tage kontrol over deres økonomi. Han har også et ambitiøst mål for at opbygge sin formue, men jeg tror, denne kloge fyr vil nå disse vilde mål. :slight_smile:

God fortsættelse på regnskabssæsonen til alle!

6 Synes om

120. Taloudellinen Ajattelu

Bag pseudonymet “Taloudellinen Ajattelu” (Økonomisk Tænkning) skriver en person, der er dedikeret til personlig økonomistyring og personlig udvikling. Han er en målrettet og fornuftig fyr med en passende portion tålmodighed – præcis det, der normalt kræves af investorer.

I sine indlæg og interviews deler han ærligt og oprigtigt sin egen investeringsrejse samt sit livs erfaringer, fejl og succeser. Hans tilgang kombinerer en praktisk vinkel med strategisk indsigt – uanset om det handler om opsparing, investeringsstrategier eller de psykologiske aspekter af økonomisk tænkning.

På en inspirerende måde minder han læserne om, at det at tage kontrol over sin egen økonomi ikke kræver komplicerede systemer, men klare mål og systematiske beslutninger. Hans historie er et inspirerende eksempel på, hvordan udholdenhed og fokus kan ændre hele ens livsretning og skabe en meningsfuld, positiv forandring. :slight_smile:

1. Fortæl med halvtreds ord, hvem du er.

Jeg er en mand på 36 år og uddannet civilingeniør. Jeg er interesseret i personlig udvikling, især i økonomisk forstand. Jeg skriver en blog om privatøkonomi på taloudellinenajattelu.fi, hvor jeg følger min personlige rejse mod at blive millionær og alt det, der sker, og som jeg lærer undervejs. Mit mål er at blive millionær, inden jeg fylder 40, og jeg har indrettet mit liv, så dette mål er muligt.

2. Nævn tre ting, som kun få i offentligheden ved om dig.

Jeg skriver min blog under et pseudonym, så der er naturligvis mange ting, som de færreste ved om mig. Her er et par ting, som jeg delte, da jeg startede bloggen for flere år siden. Da jeg afsluttede mine studier på universitetet, var jeg fuldstændig flad. Jeg var kun i stand til at købe min første bil til arbejdet, fordi min far støttede den med tusind euro. Få måneder senere havde jeg allerede åbnet en investeringskonto og kastet mig over en ny og spændende hobby: stock-picking. Mine første investeringer var naturligvis Nokia og Nordea. Det årlige afkast i mine første investeringsår var rædselsvækkende.

3. Hvilke interesser og hobbyer har du ud over investering?

Jeg er ret doven anlagt, hvad angår hobbyer, og jeg forsøger at undgå at binde mig til ekstra rutiner, som ikke på en eller anden måde relaterer sig til mit mål om at blive millionær. Derfor er mine hobbyer ting, der kan gøres sporadisk, uden at man har dårlig samvittighed, hvis der opstår en lang pause. Lige nu går det meste af tiden med et travlt arbejde og et 5 måneder gammelt barn, og de få overskydende timer hist og her er gået med PlayStation. Jeg har hele mit liv spillet (japanske) rollespil på diverse konsoller, og denne hobby trives stadig i bedste velgående.

4. Hvordan ser en almindelig hverdag ud for dig?

Jeg vågner en time til halvanden før dagens første aftale, som typisk er et arbejdsmøde, men sommetider også en pendlertur. Jeg foretrækker at spise morgenmad i ro og mag, mens jeg browser på X og læser nyheder. Arbejdsdagene går som regel med møder fra ni til fem, og det trækker nemt ud til klokken seks. Derefter begynder familielivet og de daglige gøremål, for eksempel madlavning eller snerydning. Om aftenen er der, afhængigt af situationen, måske en time til egne sysler, såsom at læse en bog eller spille PlayStation. Derefter er det sengetid.

5. Hvilken type investor er du?

Tidligere var jeg en aktiv stock-picker, men jeg har måttet erkende, at jeg kun er gennemsnitlig til det, og den tid, der blev brugt på enkeltaktier, har derfor været svær at retfærdiggøre. Nu fokuserer jeg mere på at tjene flere penge og investere langsigtet i fonde. Den tid, der er frigjort fra aktieanalyser, bruger jeg på familielivet og andre interesser. Herved giver jeg afkald på et potentielt merafkast, men samtidig er mit risikoniveau faldet. Jeg er principielt ikke bange for volatilitet, men jeg har også bemærket, at en relativt stabil stigning i investeringerne passer mig bedre end voldsomme udsving.

6. Hvordan ser din investeringshistorik ud?

Jeg startede med stock-picking i finske folkeaktier og troede naturligvis på snakken om, at udbytter er altafgørende. Derfor investerede jeg hovedsageligt i finske udbytteaktier. I takt med at jeg kiggede dybere på investering, indså jeg, at jeg burde fokusere mere på forrentning af kapitalen og de langsigtede vækstudsigter. Det startede en overgang mod at udvælge kvalitetsselskaber inden for small cap. Mine enkeltaktier stammer stadig fra denne tid, og de er udvalgt ud fra tanken om, at tiden er investorens ven, når de selskaber, jeg ejer, langsomt øger omsætningen og dermed bundlinjen. For cirka fem år siden besluttede jeg at sprede risikoen ved at starte en opsparing i fonde, og i dag er jeg i høj grad gået over til at være fondsinvestor, hvad angår ny kapitalallokering. Jeg har også hodlet bitcoin siden 2018, hvor jeg satte mig mere grundigt ind i det. Tidsrammen taget i betragtning har mit afkast fra bitcoin været meget moderat, men dog pænt i plus. Det bedste resultat ville have været opnået ved helt at lade være med at handle frem og tilbage og blot holde fast i beholdningen.

7. Hvordan ser din aktie- og fondsportefølje ud, og hvad er dine største positioner?

Det dagsaktuelle tal varierer, men i øjeblikket har min fondsportefølje en værdi på cirka 280.000 euro, hvoraf 45 % er ETF’er (USA, globale aktier, Emerging Markets, Europa) og resten er direkte aktiepositioner. Den største aktieposition er Harvia, og Qt følger som en flot toer. Derudover har jeg investeret 50.000 euro i Sifter Fund, som fokuserer på kvalitetsaktier. Jeg blev begejstret for denne aktivt forvaltede fond, fordi de gør præcis det, jeg burde gøre som stock-picker, men hvor tid, ressourcer og energi simpelthen ikke rækker.

8. Hvordan ser din proces for aktieudvælgelse typisk ud, trin for trin?

På det seneste har jeg primært investeret i fonde, men hvis jeg foretager direkte aktiekøb, vil jeg som udgangspunkt gerne købe virksomheder, der har masser af startbane til at vokse profitabelt, og hvor forrentningen af kapitalen er høj. Desuden skal værdiansættelsen være attraktiv i forhold til potentialet, og ledelsen og bestyrelsen skal være overbevisende. Ejerstrukturen tjekker jeg lige akkurat nok til at sikre, at der ikke er væsentlige risici, såsom statsligt ejerskab. Jeg laver altså ingen komplicerede Excel-modeller eller massive sammenligningstabeller med forskellige nøgletal. Det er måske også grunden til, at mine afkast har været middelmådige; processen har ikke været stringent nok.

9. Hvordan ser din proces for fondsudvælgelse typisk ud, trin for trin?

Jeg har automatiseret hele min fondsinvestering. Et fast beløb overføres på en fastsat dag fra min konto til investeringskontoen, hvorfra det automatisk placeres i fonde på en bestemt dag i måneden. Jeg har valgt fonde med en bred geografisk spredning, men med primært fokus på USA. Jeg tror på USA’s fortsatte succes som økonomisk region, fordi størstedelen af de mest succesfulde teknologiselskaber findes der, og den politiske proces har vist evne til fornyelse, som det nylige valg af Trump til præsident viser. Dette skaber på lang sigt robusthed over for forandringer i verden.

10. Hvad består din formue af, og hvordan er den fordelt? (f.eks. bolig 30 procent, aktier 20 procent osv.)

Min nettoformue er fordelt på børsnoterede aktier, fonde, en investeringslejlighed, bitcoin, egen bolig, en bil og diverse andre småting. På aktiemarkedet er der cirka 280.000 euro, i fonde 50.000 euro, den gældfrie del af investeringslejligheden udgør ca. 50.000 euro, i bitcoin ca. 40.000 euro, i egen bolig 50.000 euro, i bilen 45.000 euro og diverse løsøre ca. 35.000 euro. Alt i alt altså over en halv million euro. En præcis opgørelse og det aktuelle tal findes på min blog, som jeg opdaterer fast én gang om måneden.

11. Hvad tænker du i øjeblikket om Bitcoin som investeringsobjekt?

Bitcoin fungerer fint som en diversificering i investeringsporteføljen, men de vilde dage er forbi. Man skal altså ikke forvente, at de historiske afkast vender tilbage. Risikomæssigt kan jeg sagtens se scenarier, hvor bitcoin falder til nul eller krakker fuldstændig, men jeg kan ikke sige, hvordan den risiko reelt skulle udløses. På samme måde er det meget vanskeligt at vurdere, hvor meget potentiale der er opad i kursen. Historisk set har krak været gode tidspunkter at købe op på. Måske bliver det næste krak endnu en god mulighed for at supplere op.

12. Hvad er dine vigtigste kilder til information om investering? Nævn mindst fem, og begrund dine valg.

Jeg har efterhånden etableret et fast sæt kilder, som jeg primært følger. På X følger jeg en bred vifte af investorer og makroøkonomer, og det er en fremragende kilde til nyheder og analyser. På YouTube er Traders’ Club et fantastisk overblik over de makroøkonomiske udsigter. Inderes er en glimrende kilde til selskabsspecifikke nyheder og analyser, og derfra kan man også hente selskabernes egne kvartalsrapporter, som jeg følger tæt. Da jeg selv arbejder som økonomidirektør (CFO), er det interessant at lytte til, hvordan kolleger håndterer emner i webcasts. Jeg nyder også at følge dynamikken mellem den administrerende direktør og økonomidirektøren i de udsendelser og forestille mig selv i økonomidirektørens sko.

13. Hvordan styrer du dine følelser i investering og generelt i styringen af din privatøkonomi? Følelsesmæssige årsager (f.eks. FOMO) fører jo ofte til store økonomiske fejlvurderinger.

Jeg er på ingen måde immun over for følelser, når det gælder investering og privatøkonomi, men jeg har bevidst forsøgt at arbejde med denne side og få kontrol over den. Inden for investering købte jeg for eksempel Tecnotree midt i boble-rusen i 2021, hvilket viste sig at være en rigtig dårlig investering. Man kan også argumentere for, at mit køb af en Tesla i det mindste delvist var en følelsesmæssig beslutning, for man kunne sagtens have fået en udmærket bil billigere. Desuden bor vi i et hus, der er for stort til vores behov, som vi forelskede os i ved første øjekast. Følelser er enormt svære at fjerne fuldstændigt fra ligningen, når det handler om penge. Jeg forsøger at styre mit forbrug ved at lægge et årligt budget, hvor jeg i forbindelse med udarbejdelsen overvejer, hvad jeg reelt har brug for, og hvad der er væsentligt. Det hjælper med at skære unødvendige køb fra, men jeg bemærker alligevel hvert år, at jeg køber noget, som ikke var budgetteret. Inden for investering er jeg i stigende grad gået over til månedlig opsparing, hvilket er en enorm hjælp i forhold til følelserne, da denne opsparing er fuldautomatisk. Lidt ironisk kan man sige: Jo mindre tid og energi jeg bruger på at tænke over penge og investering, desto færre muligheder giver jeg følelserne for at blande sig i spillet.

14. Du har et mål om en nettoformue på en million euro, inden du fylder 40. Vil du fortælle mere om det?

Jeg besluttede for år tilbage, at jeg ville være millionær. Det lød og føltes spændende. Jeg mærkede efter og konstaterede: Det er det, jeg vil. Jeg tænkte, at det ville være fantastisk at blive millionær, inden jeg fylder 40, så jeg stadig har tid til at nyde formuen. Tidsrammen virkede også passende udfordrende, men samtidig realistisk nok til, at jeg med mine egne handlinger kunne nå at påvirke slutresultatet. Derfra tog det fart. Efter den første tid konstaterede jeg, at situationen ikke udviklede sig, som jeg gerne ville have det, og jeg tænkte, at jeg måske ved at skrive mine tanker ned offentligt kunne skabe klarhed og få tingene ind på rette spor. Skrivningen fungerede bedre, end jeg turde håbe på. Jeg fik orden i tankerne og et krystalklart fokus. Jeg traf bedre investeringsbeslutninger og gjorde især store fremskridt i karrieren. Jeg fik holdt omkostningerne i skak. Jeg fik følgere og ligesindede bloggere, som jeg kunne drøfte målet med. Målet har ændret hele mit liv, for det at nå en million på så kort tid er så krævende, at hele livet må indrettes omkring det. Ændringerne har udelukkende været positive; jeg vågner nu hver morgen fuld af begejstring og energi og nyder livet. Hvis der opstår udfordringer i mit liv, forsøger jeg nu at løse dem hurtigt og definitivt, så de ikke forstyrrer min gode energi.

15. Du har opnået økonomisk balance og kan nu investere regelmæssigt. Hvordan har studietidens knaphed og skødesløshed med penge formet dit forhold til penge og investering i dag?

I studietiden var økonomien virkelig stram. Hver eneste euro skulle overvejes grundigt, før den blev brugt. Da jeg trådte ind på arbejdsmarkedet, hang den store omkostningsbevidsthed ved. Efterhånden som mine indtægter steg, hævede jeg ikke mit forbrug, men investerede i stedet den ekstra indkomst og tænkte, at jeg ville købe alle ekstra fornøjelser for afkastet af mine investeringer. Den mentalitet har jeg stadig, om end i en lidt anden form. Mine udgifter er ganske vist steget markant i årenes løb, men i stedet for det absolutte udgiftsniveau holder jeg øje med opsparingsraten, som jeg gerne vil fastholde over 50 %. I dag tænker jeg ikke længere, at jeg udelukkende vil leve af afkastet fra mine investeringer, da jeg oprigtigt holder af mit arbejdsliv, og mit fokus ligger på at sikre, at jeg også vil nyde det fremover. I praksis betyder det, at der skal være tilstrækkelig udfordring i mit arbejde, og at det skal være sjovt at gå på arbejde. Hvis jeg ikke kan le og smile på mit job, vil jeg før eller siden formentlig stemme med fødderne.

16. På din blog understreger du betydningen af økonomisk tænkning. Hvad mener du er den største hindring, der forhindrer folk i at udvikle deres egen økonomiske tænkning, og hvordan tror du, at du kan påvirke det gennem dine tekster?

Jo mere jeg har tænkt over det, desto mere er jeg nået frem til den konklusion, at den eneste hindring er vores vaner. Hvis man er vant til at gøre tingene på en bestemt måde, kan det være enormt svært – og for nogle næsten umuligt – at ændre på det. Hvis man er vant til at bruge hele sin løn måned efter måned, kan tanken om at spare op virke uoverkommelig. Hvis man er vant til at spare op, men ikke investere, kan investering virke som en uoverkommelig tanke. Hvis man er vant til at kontrollere sit forbrug, spare op og investere regelmæssigt, kan tanken om at brænde hele lønnen af måned efter måned virke helt utænkelig. Jeg håber, at jeg med mine indlæg kan guide mine læsere til at spare mere op og investere mere, og give dem et levende eksempel på, at man også kan leve og handle på denne måde.

17. Hvordan ville du med to hundrede ord forklare en almindelig lønmodtager, der i øjeblikket ikke har overskud til opsparing, fordi pengene bare forsvinder til højre og venstre, hvordan man kommer i gang med at spare op og styre sin økonomi?

Opsparing og investering er ikke teknisk svært og kræver ingen særlige forudsætninger. Det absolut vigtigste foregår inde i dit eget hoved. Hvis du beslutter dig for, at du vil spare op, vil investere, vil opbygge formue, så følger handlingerne med. Uden denne vilje sker der absolut intet. Tag derfor beslutningen om at tage kontrollen over din økonomi og gøre noget ved det. Hvad er det så, du skal gøre? Start med at kortlægge dine faste og variable månedlige udgifter. Hvad går pengene til? Denne viden er uundværlig, for at du kan forstå, hvilke valg du er nødt til at træffe for at opbygge en opsparing. Det giver dig også mulighed for at finde spareområder, der slet ikke forringer din livskvalitet. Måske har du et abonnement løbende, du helt havde glemt? Måske kan forsikringerne genforhandles? Måske kan du vælge et billigere alternativ? Omkostningsstyring er det vigtigste. Det næstvigtigste er at øge dine indtægter, uden at forbruget stiger tilsvarende. Al ekstra indkomst går altså direkte til opsparing. Dette er en smertefri måde at hæve opsparingsraten på, da du ikke skal give afkald på noget. Du skal blot sørge for ikke at skrue op for udgifterne. I sin kerne er det basale ikke mere kompliceret end som så. Hvis målet derefter er reelt at opbygge formue, bør du sætte dig bredere ind i investering. De timer, der bruges på at lære om det, tjener sig tifoldigt ind igen. Hold din investering enkel; inden for investering giver kompleksitet nemlig ikke højere afkast. Selv foretrækker jeg månedlig opsparing i lavomkostningsfonde med bred spredning.

18. Hvordan har du allerede helt konkret nydt godt af den formue, investering har skabt?

Jeg nyder det hver eneste dag. Vi bor i et stort stenhus lige ned til en sø, og jeg kører i en Tesla, der er betalt kontant. Ingen af delene ville have været på tale, hvis vi havde måttet geare vores økonomi til bristepunktet. Desuden giver formuen en ro i sjælen og en vifte af muligheder, som det er svært at sætte et prisskilt på. Helt enkelt føles det bare godt, og det gør livet lysere. Jeg føler også, at jeg er en mere behagelig person over for mine omgivelser, fordi jeg stræber efter at sprede ubetinget positivitet. Hvorfor skulle jeg ikke gøre det? Jeg er heldig, privilegeret, og det koster ikke noget.

19. Har du et råd til en nybegynder om, hvordan man udarbejder en konkret plan og sætter sig et mål mod en million euro?

Overvej først, hvor hurtigt du ønsker at nå målet. På en længere tidshorisont får renters rente-effekten lov til at virke længere og stærkere. På en kort tidshorisont er du nødt til at satse mere på stram omkostningsstyring og øgede indtægter. Gør dig klart, hvad du er villig til at forpligte dig til, og indret dit liv derefter. Hvis du vil være millionær hurtigt, skal du være parat til at forme hele din tilværelse omkring det mål. Vælger du en længere tidshorisont, bør du fokusere på at opbygge en fast rutine med et månedligt opsparingsprogram og vælge investeringer med lav risiko, men en god forventet afkastprofil. Gør du de grundlæggende ting rigtigt og holder fast, når du virkelig langt.

20. Hvad vil du gerne takke det finske investorsamfund for?

Det finske investorsamfund er fantastisk. Investering samler fremadskuende, skarpe og ambitiøse mennesker. Det er en inspirerende og stærk referencegruppe for alle, der drømmer om at skabe sig en formue. Jeg er selv et produkt af dette fællesskab. Da jeg blev færdig på universitetet, ejede jeg intet og manglede et mål i livet. Det finske investorsamfund greb mig og hjalp mig til at opbygge formue. Tak til jer alle for det!


Mange tak for svarene! :blush:

Man kan ofte nå ret vilde resultater ved blot at klø flittigt på, og som Taloudellinen ajattelu så fint formulerede det: ”Gør du de grundlæggende ting rigtigt og holder fast, når du virkelig langt.”

Jeg kan varmt anbefale at følge ham på X:

Jeg kan mindst lige så varmt anbefale at følge hans blog og hjemmeside:

Tak til alle, og rigtig god weekend! :slight_smile:

EDIT: Nå da, han findes også her på forummet: @Taloudellinen_Ajatte

63 Synes om

Denne fredag udgiver jeg ikke et investorinterview. :slight_smile:

Hvis svarene tilfældigvis kommer ind fra et sted i dag eller i morgen, vil jeg selvfølgelig udgive det derefter.

Senest næste fredag udgiver jeg interviewet. :slight_smile:

Tak og god læse- og diskussionstid til alle, der beskæftiger sig med investeringsrelaterede emner!


REDIGERING:

Jeg fremhæver dette interview her på grund af dagens største nyhed:

https://keskustelut.inderes.fi/t/alokas-haastattelee/35425/146?u=sijoittaja-alokas

12 Synes om

Næste fredag skal jeg interviewe en fyr, som jeg synes laver ekstremt høj kvalitet og niveau inden for investerings- og økonomirelateret materiale… et niveau, man ikke kan undgå at værdsætte. Måske kunne man dele flere af hans skriverier her på Forummet… :thinking: Jeg ser med stor interesse frem til, hvordan han besvarer mine spørgsmål.
Og der kommer også bl.a. en repræsentant fra et OMX25-selskab. :slight_smile:

Hyggelige og rolige læse- og diskussionsstunder med investeringsrelaterede emner!

10 Synes om

I den nærmeste fremtid kommer der også et interview med en repræsentant for et andet OMX25-selskab. :slight_smile: Spørgsmål er også sendt til andre, såsom bl.a. en analytiker og nogle investorer.

Og dette fredagsinterview kommer som sædvanligt engang omkring frokosttid.

En dejlig rolig dag til alle og tak til de flittige skribenter af investeringsartikler! :pray: :slightly_smiling_face:

4 Synes om

121. Markku Kurtti

Markku Kurtti er en investor udstyret med en ingeniørs præcision og en dyb forståelse for finansiering, som kombinerer datadrevet analyse med strategisk investering. Hans investeringsrejse har bevæget sig fra it-boblens vilde fest og efterfølgende kollaps til en systematisk opbygget, relativt diversificeret portefølje.

Markku er en særdeles analytisk og grundig fyr, som altid bakker sine indlæg op med reel viden, solide argumenter og forskning. Hans synspunkter er baseret på dybdegående research, og han deler sine indsigter på sin investeringsblog Outcast Beta. Denne blog af høj kvalitet byder på databaserede perspektiver, som udfordrer traditionelle investeringsmønstre en smule.

Som investor er han realistisk og analytisk konsekvent i sin risikobevidsthed – en investor formet af sine erfaringer, der stræber efter at forstå investeringsverdenens dybe strukturer og deres indflydelse på det langsigtede afkast.

Der burde være flere fornuftige mennesker som Markku fremme i dette miljø. :slight_smile:

1. Fortæl med halvtreds ord, hvem du er.

Jeg er civilingeniør i elektroteknik og har tilbragt min karriere med udvikling af dataoverførselskredsløb til mobiltelefoner, hvor jeg oplevede både Nokias fantastiske optur til toppen og faldet tilbage blandt de dødelige. Jeg er også far til to børn i indskolingsalderen. Lige siden barndommen har jeg holdt af at forstå ting ved hjælp af matematik, hvilket først ledte mig mod ingeniørstudiet og senere også mod investeringsverdenen.

2. Nævn tre ting, som kun få i offentligheden ved om dig.

Det er lykkedes mig at realisere et fald på over 90 % i min aktieportefølje i kølvandet på it-boblen, jeg har sat amerikanske aktier – som var højt værdisat i forhold til resten af verden – i en markant undervægt over den seneste 10-årige periode, og jeg ejer kun aktier direkte i ét enkelt selskab: Berkshire Hathaway Inc.

3. Hvilke interesser og hobbyer har du ud over investering?
Som ung spillede jeg aktivt volleyball, som jeg her på mine ældre dage er begyndt at dyrke igen. Jeg kan lide at stå på ski, forsøger at komme i fitnesscentret med svingende succes og deltager i børnenes fritidsaktiviteter som chauffør og hjælpetræner.

4. Hvordan ser en almindelig hverdag ud for dig?

Om morgenen vækker og bespiser vi børnene, hvorefter turen går mod arbejde. Pendlervejen er på godt en kilometer, så turen klares bekvemt på cykel om sommeren og til fods om vinteren. Efter arbejde står programmet ofte på madlavning og primært børnenes fritidsaktiviteter. Om aftenen forsøger jeg efter bedste evne at fremme det aktuelle researchprojekt relateret til min investeringsblog Outcast Beta. Det hører også til dagens rutine at følge med i investeringsdebatter på X.

5. Hvordan er du som investor?

Som investor er jeg rimelig risikosky. Jeg har for eksempel aldrig været 100 % i aktier, men som regel et sted mellem 60 % og 90 %. Jeg besidder ikke såkaldt alfa, det vil sige et kompetencebetinget merafkast ud over markedsafkastet eller andre kendte afkastkilder. Derfor forsøger jeg i stedet at udnytte kendte afkastkilder, altså såkaldte betaer. Den vigtigste beta er det diversificerede markedsafkast. Det, at jeg ikke har alfa, betyder også, at jeg ikke har evnerne til at udvælge enkeltaktier (stock picking). Derfor udvælger jeg heller ikke aktier, men investerer i praksis udelukkende via ETF’er og fonde.

6. Hvordan ser din investeringshistorik ud?

Mine første aktieinvesteringer foretog jeg som studerende under it-aktiehypen i 1998 og 1999. Jeg forstod intet om aktier, udover at de kun kunne stige. Og de steg i den grad, og det hurtigt. Det afgørende var at deltage i enhver børsnotering og kradse hver en øre sammen, som SU-budgettet overhovedet tillod. Heldigvis var det muligt at optage studielån. Om fredagen drak vi fine importerede øl for de urealiserede gevinster og diskuterede, om det ville tage Stonesoft uger eller et helt år at mangedoble sig. Det var herlige tider; vi følte, at vi mestrede spillet, og til tider føltes det, som om hele verden lå for vores fødder. Så skete det, der ikke indgik i vores scenarieanalyse: aktierne begyndte at falde. Først var ethvert dyk en købsmulighed, men pludselig var det ikke længere tilfældet. Teknologiaktierne blev hamret i bund, og jeg solgte ydmygt formentlig lige på bunden af bjørnemarkedet. Jeg kender ikke det nøjagtige tal, men det lå omkring -90 %.

Efter festen kom tømmermændene, og jeg havde ingen appetit på aktier i lang tid. Netop disse tømmermænd var det værste ved hele episoden: I sidste ende tabte jeg ikke voldsomt mange absolutte mark eller euro i it-krakket, selvom procentsatserne var grimme, men jeg tabte masser af fremtidigt afkast, da jeg i min tømmermændstilstand var ude af stand til at købe billige aktier under bjørnemarkedet, selvom jeg allerede var kommet ud på arbejdsmarkedet og tjente friske euro.

Det lykkedes mig dog at købe min første bolig, så kapitalen lå ikke fuldstændig uvirksom hen på kontoen. Nogle år senere begyndte jeg at interessere mig for aktier igen, men denne gang besluttede jeg mig for at studere emnet, inden jeg lagde ordrer. Jeg læste et par af fagets klassikere, såsom Burton Malkiels ”A Random Walk Down Wall Street”. Jeg havde købt enkelte aktier, men besluttede at gå over til ren indeksinvestering i 2008 lige før finanskrisen. Under finanskrisen lærte jeg, at indeksinvestering heller ikke er risikofrit, da de globalt diversificerede indekser alle styrtede i gruset hånd i hånd.

Jeg blev fascineret af investering og den tilhørende teori, hvilket førte til, at jeg investerede i faktor-baserede produkter såsom ETF’er med fokus på værdiaktier (value). Dette gik dog heller ikke helt som i lærebøgerne. Value-faktoren har stort set underpræsteret i forhold til vækstaktier i hele perioden efter finanskrisen. Min interesse for investeringsteori voksede sig dog så stor, at jeg tog 21 måneders studieorlov og tog en kandidatgrad i finansiering.

7. Hvordan ser din portefølje ud? Hvordan har du gennemtænkt sammensætningen, f.eks. i forhold til diversificering?

Min portefølje består næsten udelukkende af ETF’er og indeksfonde købt i tidernes morgen. Den er altså meget veldiversificeret geografisk (om end USA stadig er undervægtet). ETF-investering er dog ikke ensbetydende med fuldstændig passiv investering. Porteføljen afviger fra den globale markedsportefølje både hvad angår geografisk vægtning og faktorvægtning, idet den for eksempel indeholder small cap-selskaber samt aktier i stilene value og momentum. Og så er der jo den ene enkeltaktie, nemlig Berkshire Hathaway, som dog også kan betragtes som en gearet, aktiv USA-fond med nul omkostninger. Jeg frygter inflation, så jeg har overvægtet energi- og mineselskaber, ejendomme (REITs) samt guldmineselskaber. For alle disses vedkommende nærmer korrelationen til det brede aktiemarked sig nul eller falder endda under nul på lang sigt (5–10 år), hvilket gør dem til fremragende diversifikatorer. Jeg har også investeret i amerikanske inflationssikrede obligationer (TIPS ETF). Endelig har jeg også en enkelt ægte aktiv fond, nemlig PYN Elite, som investerer i Vietnam. Som grænsemarked (frontier market) er Vietnams korrelation med de vestlige markeder ufuldstændig, hvilket igen giver diversificeringsfordele, og derudover virker værdiansættelsen attraktiv.

8. Hvilket selskabs aktier købte du senest til din portefølje, og hvad var begrundelsen for købet?

Jeg ejer jo vitterligt kun én enkeltaktie, BRK-B, som jeg så vidt jeg husker købte i begyndelsen af 2016. Dengang begyndte min undervægt i USA at nage mig, og det føltes mentalt lettere at hoppe med ombord hos Warren ved en dengang lav P/B end at købe et amerikansk indeks. Hvis vi ser på, hvad jeg har købt i ETF-form over de seneste par år, har det primært været små value-selskaber samt ejendomsfonde, altså REIT ETF’er. Den lave relative værdiansættelse af små value-selskaber i både Europa og USA har virket tillokkende. REIT ETF’er har jeg købt, da værdiansættelserne faldt efter rentestigningerne, og jeg ønskede mere spredning i porteføljen. REIT ETF’er har en tendens til at opføre sig som aktier på kort sigt, men som direkte ejendomsinvesteringer på lang sigt. Som langsigtet investor betragter jeg det derfor som en globalt diversificeret ejendomsinvestering – helt uden frygt for opkald fra en lejer en lørdag aften.

9. Hvordan ser din proces for aktieudvælgelse normalt ud, trin for trin?

Jeg udvælger ikke enkeltaktier, men min proces for ETF-udvælgelse starter altid med spørgsmålet: Hvad vil komplementere min nuværende portefølje bedst muligt ved enten at tilbyde øget diversificering eller et attraktivt forventet afkast? I bedste fald begge dele. Derudover forsøger jeg at overveje, studere og modellere, hvordan forskellige aktivklasser giver diversificering på lang sigt frem for på kort sigt, samt hvordan de historisk set beskytter mod de værste risici, såsom inflation.

10. Du er ingeniør og har en kandidatgrad i finansiering. Har du kunnet udnytte dine ingeniørkundskaber i dine investeringer? Giver en finansiel uddannelse en stor fordel i investeringspraksis?

I mit arbejde som ingeniør er jeg vant til at designe forskellige tests, hvis slutresultat er en stor mængde statistisk data. Dataanalyse har opbygget en vis form for intuition, som hjælper med at gennemskue fænomenerne bag dataene og fornemme, hvis der er noget, der ikke stemmer. Dette er også en fordel i investeringssammenhæng og i forhold til at forstå markederne. Studiet af finansiering hjælper med at forstå, hvordan markedet og prisfastsættelsen af værdipapirer fungerer. Og frem for alt har det hjulpet mig med at udføre forskellige tests på empiriske data og med at forstå risiko. Ingen af uddannelserne har dog givet evnen til at skabe ægte merafkast. Jeg tror på, at et reelt merafkast snarere udspringer af et medfødt talent kombineret med en passioneret dedikation og en stor arbejdsindsats end af at samle på eksamensbeviser.

11. Hvilke fire værdiansættelsesmultipler er de vigtigste for dig? Begrund dit valg.

Jeg udvælger ikke enkeltaktier og har derfor heller ikke oparbejdet et stort arsenal af værdiansættelsesmultipler, som jeg anvender. Da jeg anskuer mine investeringer oppefra og ned – altså typisk på ETF-niveau – foretrækker jeg også at tænke i mere generelle baner, når det gælder multipler. Jeg bekymrer mig ikke synderligt om, præcis hvilken specifik multipel en given value-ETF benytter, men jeg mener, det er en fordel at anvende flere forskellige værdiansættelsesmål. Diversificering er også en god ting, når det gælder signaler (såsom multipler). Udvælger man udelukkende det enkelte nøgletal, der har klaret sig bedst historisk, risikerer man at tillægge historisk tilfældighed for stor vægt i udvælgelsen af aktier. Brugen af flere værdiansættelsesmål reducerer denne risiko.

I det store billede fører alle valg baseret på værdiansættelsesmultipler til en eksponering mod value-faktoren. Noget, der kan være vigtigere end en enkelt multipel, er samtidigt at tage højde for andre faktorer – såsom sektortilhørsforhold ud over selve værdiansættelsen – hvilket gør multiplerne mere sammenlignelige på tværs af aktier. Jeg foretrækker enkle målestokke, selvom der også mellem disse kan være betydelige forskelle, som f.eks. mellem de almindeligt anvendte multipler P/B og P/E. P/B – eller rettere B/P – kan betragtes som et ”rent” værdimål, mens P/E eller indtjeningsafkastet E/P (earnings yield) er en slags kombineret målestok for både value- og rentabilitetsfaktoren (”profitabilitet til en fornuftig pris”): E/P = B/P x E/B.

12. Hvilke fem informationskilder er de vigtigste for dig inden for investering? Begrund dit valg.

Jeg kan godt lide at teste, hvordan forskellige aktivklasser eller strategier har klaret sig historisk. Derfor er de vigtigste informationskilder for mig datakilder som Kenneth Frenchs databibliotek og Robert Shillers data. Jeg holder også af at læse artikler om kvantitativ investering fra eksempelvis AQR samt medstifteren Cliff Asness’ letforståelige og ofte humoristiske tekster. Derudover finder jeg masser af interessante personligheder, debatter og artikler inden for investeringsverdenen på X, det såkaldte FinTwit (finans-Twitter).

13. Du har hjemmesiden: https://outcastbeta.com/ Kan du fortælle lidt om siden – hvorfor startede du den, og hvilken merværdi kan en investor hente der til sine egne investeringer?

Jeg har gennem mange år udført forskellige databaserede analyser vedrørende aktieinvestering. For nogle år siden begyndte jeg at skrive tråde på Twitter om mine undersøgelser. Det fungerede i et stykke tid, men Twitter-tråde var et for snævert format, og i praksis forsvandt indlæggene ud i det digitale intet få dage efter offentliggørelsen. Jeg ønskede at begynde at dokumentere mine undersøgelser mere grundigt, og derfor startede jeg bloggen. Mine blogindlæg er temmelig teoretiske, hvilket begrænser deres nytteværdi for det brede publikum. Men konklusionerne (hvis man fæster lid til dem) kan efter min mening være gavnlige for helt almindelige investorer. Mange af mine artikler omhandler risikospredning i aktieinvesteringer, og hvordan spredning i praksis er endnu vigtigere og mere gavnligt, end folk typisk går og tror.

14. Hvordan ser du udnyttelsen af systematiske risici og adfærdsmæssige faktorer i praksis ved opbygningen af en investeringsstrategi, og hvilke værktøjer vil du anbefale til vurderingen heraf?

Du hentyder sandsynligvis til udnyttelsen af forskellige faktorer i investeringer. Faktorafkast kan overordnet set forklares enten via en systematisk risiko forbundet med faktoren (hvilket fører til en risikopræmie) eller alternativt via faktorer forbundet med investormassens adfærd (for eksempel at folk har en tendens til at tro, at den seneste tids vækst i indtjeningen vil fortsætte i det uendelige, hvilket fører til, at der betales for høje priser for vækstaktier). De mest almindelige faktorer, der udnyttes, er størrelse (små mod store), værdi (billige mod dyre), momentum (stigende mod faldende) eller rentabilitet (meget rentable mod mindre rentable virksomheder). Der findes utallige faktorer, men de fleste er blot variationer over disse grundlæggende faktorer. Grundtanken er, at disse faktorer ikke korrelerer med det generelle markedsafkast, hvorfor en tilføjelse af dem til porteføljen forbedrer diversificeringen.

Faktorinvestering indebærer dog en række praktiske udfordringer. I akademiske studier benyttes såkaldte Long-Short (L/S)-porteføljer; en værdifaktor skabes for eksempel ved at købe billige selskaber og shorte (dvs. låne og sælge) dyre aktier. Hermed tilstræbes det, at faktorens afkast ikke afhænger af markedets retning, men genererer forskellen i afkastet mellem billige og dyre aktier efter handelsomkostninger. Almindelige privatinvestorer shorter imidlertid sjældent; de nøjes typisk med at købe de billige selskaber, hvorved de kun opnår omkring halvdelen af faktorens afkast. Derudover giver denne såkaldte long-only faktorinvestering slet ikke de samme diversificeringsfordele som en long-short-tilgang. I praksis er stort set alle faktor-ETF’er desuden implementeret efter en long-only-model. Almindelige investorers faktorinvestering er derfor vidt forskellig fra den faktorinvestering, der bedrives af professionelle aktører (f.eks. hedgefonde) og belyses i akademiske studier. Personligt foretrækker jeg blot at investere i disse få mest markante faktorer, og det gør jeg via ETF’er, hvilket ikke er den mest optimale metode, men afgjort den letteste. Og der er selvsagt altid en risiko for, at faktorerne i fremtiden ikke vil levere som i fortiden. Det bedste eksempel herpå er formentlig value-investering efter finanskrisen.

15. Mener du, at geometriske afkast er undervurderede blandt investorer, og hvordan vil du anbefale at anvende dem i langsigtede investeringsstrategier?

Jeg har ganske rigtigt skrevet en hel del om geometriske afkast, og hvordan anvendelsen af dem i analyser kan ændre konklusionerne omkring eksempelvis fordelene ved diversificering. I sig selv tror jeg egentlig ikke, at geometriske afkast er undervurderede blandt investorer, eftersom stort set samtlige investorer måler deres succes via gennemsnitlige geometriske afkast (CAGR). Problemet, som jeg beskriver det, handler snarere om kløften mellem den akademiske verden og praktiserende investorer. I akademisk forskning måles afkast næsten undtagelsesfrit via såkaldte aritmetiske afkast, altså et simpelt gennemsnit, hvilket i mange sammenhænge er helt berettiget og korrekt, men som i visse tilfælde kan føre til resultater, der strider imod virkeligheden i praksis.

Hvis en portefølje eksempelvis giver -50 % det første år og +50 % det næste, er det aritmetiske gennemsnitsafkast 0 %. Men målt af en praktisk investor er det geometriske gennemsnitsafkast derimod 0,5 * 1,5 = 0,75, hvilket svarer til et årligt afkast på -13,4 %. I praksis er det geometriske gennemsnit (målestokken, som den praktiske investor anvender) altid lavere end det aritmetiske gennemsnit (målestokken, som akademikerne anvender). Denne difference skyldes den såkaldte ”volatilitetsskat” (porteføljens udsving udhuler renters rente-afkastet, dvs. det geometriske gennemsnitsafkast). De bredt anerkendte fordele ved diversificering stammer fra den akademiske forskning og bygger dermed på aritmetiske afkast. Laver vi de tilsvarende beregninger med geometriske afkast, når vi frem til den konklusion, at spredning ikke blot sænker risikoen, men også forøger renters rente-afkastet. Diversificering er altså markant mere givtigt, end man generelt tror og lærer.

Man hører i øvrigt tit udsagnet om, at risiko ikke handler om volatilitet, men om permanent tab af kapital. Tja, i en verden af renters rente-afkast fører volatilitet (i form af volatilitetsskat) set over en lang tidshorisont ud fra en forventningsværdi netop til et permanent tab af kapital.

16. Du skriver unægtelig meget investeringsindhold af høj kvalitet. Hvor gavnligt mener du, det er for investeringsprocessen og ens egen læring, at man skriver tingene ned?

For mit eget vedkommende har jeg bemærket, at det at skrive et blogindlæg fremmer læringen utrolig meget. En stor del af mine blogindlæg udspringer af emner, som jeg ikke vidste synderligt meget om, da jeg gik i gang med teksten, men jeg satte mig grundigt ind i stoffet og dokumenterede samtidig læringsprocessen og resultaterne på bloggen. Når man formulerer noget på skrift, som andre skal læse, er man tvunget til at opnå en langt dybere forståelse, end man ellers ville have ofret energi på. Næsten hver gang sker der det, at idet jeg begynder at skrive, opdager jeg, at jeg alligevel ikke har fattet sagens kerne. Så må man tilbage til tegnebrættet og lave mere research. Mine tekster er derfor i udgangspunktet værktøjer til min egen læring. Af samme grund kan de også virke en kende for detaljerede for en stor del af læserne.

17. Hvordan styrer du dine følelser i investeringerne, for eksempel så du undgår at lide af FOMO osv.?

Jeg oplever, at opbygningen af erfaring og viden er en stor hjælp til at styre følelserne i investeringssammenhæng. I kraft af mit temperament tror jeg, at jeg er bedre til at kontrollere mine følelser end mange andre investorer, men immun er jeg bestemt ikke. Jeg kan sagtens huske et par søvnløse nætter under finanskrisen, og FOMO har bestemt også sneget sig ind på mig til tider. I dag bestræber jeg mig på at træffe investeringsbeslutninger baseret på data, jeg har læst, og på mine egne analyser. Det hjælper for eksempel mod FOMO. Når man har sin egen ramme at læne sig op ad – såsom værdiansættelser og hvad dataene fortæller – er det måske lettere at modstå de rammer, følelserne forsøger at opstille.

18. Hvorfor investerer du? Har du specifikke mål i euro eller procent for dine investeringer?

Jeg har ingen præcise mål sat i euro eller procenter. Jeg investerer til både onde og gode dage. Mit mål er ikke at lade mig pensionere ved en bestemt alder, men snarere den frihed og optionsværdi, formue giver – altså muligheden for frit at kunne vælge, hvad man vil med sit liv. Jeg har allerede gjort brug af denne frihed ved for eksempel at tage 21 måneders studieorlov. Det er betydeligt lettere at træffe en sådan beslutning, når man ikke er fuldstændig afhængig af en fast lønindtægt. Mit udgangspunkt er ikke nødvendigvis at opnå total økonomisk uafhængighed, men en støt voksende uafhængighed og frihed vil jeg have.

19. Hvis du skulle udvælge to artikler fra dit website til Rekrutten, som vedkommende kunne have gavn af i sine investeringer og/eller sin tankegang, hvilke ville du så vælge og hvorfor?

Jeg ville vælge artiklerne A voting machine or a weighing machine? og How much skill a concentrated stock picker needs to beat a diversified benchmark?

Pointen med den første artikel er at påvise, hvordan aktiemarkedets funktion som en stemmemaskine (’voting machine’) også er dominerende over meget lange investeringshorisonter. Udsving i værdiansættelserne forklarer altså langt størstedelen af afkastsvingningerne, selv over perioder på ti eller flere årtier. Det betyder ikke, at fundamentale faktorer er ligegyldige. Fundamentet er yderst vigtigt, da det i sidste ende fastlægger afkastets forventningsværdi, men tilfældighedens indflydelse forsvinder ikke, uanset hvor meget vi forlænger investeringshorisonten.

Den anden artikel søger at demonstrere, hvordan volatilitetsskatten udhuler det forventede geometriske afkast i en dårligt diversificeret portefølje, og hvordan afkastet fra forskellige investeringsstile historisk har afveget fra hinanden. Det betyder, at man ved at diversificere kan opnå højere afkast. En investor med ringe diversificering starter med et handicap i forhold til et bredt indeks og har brug for exceptionelle evner eller rent held blot for at nå i mål på niveau med indekset. Det er således fuldt ud muligt, at du besidder ægte evner inden for aktieudvælgelse (alfa), men at du med en koncentreret portefølje alligevel taber til markedsafkastet, fordi volatilitetsskatten udhuler dine gevinster, eller fordi din investeringsstils afkast underpræsterer i forhold til markedet som helhed.

20. Hvad vil du gerne takke det finske investeringsfællesskab for?

I Finland findes der masser af spændende og værdifuldt indhold samt gode diskussioner om investering. Ligesom det ses globalt, har vi også i Finland et yderst kompetent finans-Twitter. Jeg har fulgt debatformerne helt tilbage fra it-boblens tid og den legendariske AP Areena. I dag bæres faklen videre af platforme som Inderes og Sijoitustieto. Især udbuddet af finsksprogede investerings-podcasts og YouTube-kanaler byder på masser af kvalitetsmateriale. En stor tak til alle, som bidrager til debatten og producerer indhold til gavn for os investorer. Mange tak til Investerings-Rekrutten for dette interview.


Mange tak for de fremragende svar, Markku!

Her var der i sandhed tale om en interviewperson, der skilte sig ud på fornem vis, og hvis blog det i den grad kan anbefales at følge:

Virkelig indhold i særklasse.

Og man bør naturligvis også følge Markku på X.

Markku Kurtti er efter min mening en af dem, man simpelthen bør følge, fordi han formidler anderledes og værdifuld viden på et så højt fagligt og indholdsrigt niveau. :slight_smile:

God weekend!

64 Synes om

Tak for dette interview til Alokas, det var på tide at få Markku med i tråden :smile:

8 Synes om

Tak! :slight_smile:

Det var allerede tidligere en sikker sag, at jeg ville bede Markku om at blive interviewet en dag. Han producerer fantastiske tekster, og de indeholder ting, der helt sikkert vil give meget glæde og gavn til dem, der er interesserede i investeringsøkonomi, og selvom nogle af de emner, der behandles, kan virke vanskelige, så er det værd at læse dem, for selv en mere almindelig person som mig kan få god information og stof til eftertanke derfra. :slight_smile:

Markkus tekster er blevet delt her på Forummet, og hvis man tagger ham og spørger om noget, så svarer han. :slight_smile: Jeg håber, vi støder på Markku, måske i en podcast eller et andet format, og endda på finsk, for engelsk er pokkers udfordrende for mig, men heldigvis hjælper forskellige oversættere, når det er nødvendigt (=meget ofte).


I de kommende uger er det repræsentanter for børsnoterede selskaber, en analytiker og en trader, der står for tur. :slight_smile:

Hav en god tid med investeringssnak og en dejlig weekend! :slight_smile:

P.S. Tak for regnskabssæsonen 2024/Q4:
image

Lindex -5,5 i øjeblikket. Den næstmest positive regnskabsudgiver indtil videre med hensyn til kursreaktion. :cowboy_hat_face:

9 Synes om

Denne uges fredag er det en vens tur, som kan satse (med succes), investere og desuden lave analyser af virksomheder. :slight_smile:

Jeg så et interview/podcast, hvor han var gæst, og blev endnu mere overbevist om hans evner. Jeg havde allerede tidligere beundret hans analyser, som i en kompakt pakke indeholder meget information i en interessant form. :blush:

God fortsættelse på ugen til alle! :slight_smile:

P.S.

Tak Q4! :point_down:

image

12 Synes om