140. Arimatti Alhanko, DEL 1/2
Arimatti er en erfaren og internationalt orienteret investor, som forener usædvanlig god analytisk præcision med en bredere, helhedsorienteret forståelse af aktiemarkedet og selskaber. Han har en sjælden passion for tal og Excel-ark, men han lader sig dog ikke begrænse af blot at stirre sig blind på tallene – han forstår at betragte investeringscasede på en helhedsorienteret og analytisk måde.
Arimattis indlæg læses meget grundigt, og man hører og bemærker ofte, at folk i de finske investeringskredse meget gerne følger hans tanker og kommentarer… og hvorfor sikkert også mange i udlandet. 
Der er så mange grunde til, hvorfor jeg gerne ville have ham til at stille op til et interview, men hans ekspertise, viden og holdning spillede en helt afgørende rolle for, hvorfor jeg netop ville interviewe ham. Og efter at have snakket privat med Arimatti kan jeg sige, at han er en usædvanlig behagelig herre.
1. Fortæl på 50 ord, hvem du er.
Jeg er 39 år og far til tre, bosat i Esbo. Min kone er fra Skåne, ikke svensker. Jeg er fuldstændig tosset med investering og sport. Jeg startede med at investere for 26 år siden, og som 6-årig begyndte jeg at skrive ski-, sjipping-, svømme- og tennisresultater ned i ethæfte. Jeg elsker tal og Excel, men kan også godt lide at være social.
2. Nævn tre ting, som de færreste – i hvert fald i ”investeringsscenen” – ved om dig.
- Nogle gange undrer jeg mig over, hvordan jeg ender i sådanne situationer i livet. I juni skal jeg møde Hassan i Lund. Min kones ven kender ham, og han havde spurgt, om jeg ville være interesseret i at læse svenskesprogede nyheder op på hans kanal. Jeg er finne, ikke engang finlandssvensker.
- Hvis jeg tager i supermarkedet i bil, parkerer jeg så langt væk fra indgangen som muligt på parkeringspladsen. Måske skyldes det delvist, at jeg i et søvnlaboratorium i Luxembourg fik konstateret ‘restless legs’-syndrom (levottomat jalat syndrooma). Virkelig lange flyveture er det pure helvede, et gang-sæde et must. Nå, men jeg har ellers aldrig forstået, hvorfor man skal parkere bilen i et lille hul lige foran døren, hvis der er 20 pladser fuldstændig ledige lidt længere væk. Hvis man er gangbesværet, er sagen naturligvis en anden.
- Mange har kaldt mig diplomatisk og høflig. Min mor troede længe, at jeg ville blive diplomat. Jeg har aldrig skændtes derhjemme. Jeg forstår ikke folk, der stikker en i ryggen. Jeg er altid kommet ud af det med alle kolleger. Måske skyldes det, at min farbrors bror Erkki Alhanko gjorde en lang karriere som diplomat i Colombia. Hvad angår høflighed, så kan jeg bare ikke gå igennem en dør først, hvis nogen er i nærheden. Jeg gemmer mig hellere bag døren for at få lov til at holde den åben. Det fik herrerne også at mærke i London.
3. Hvilke interesser og hobbyer har du ud over at investere?
Sport og at overvære sport har altid ligget mit hjerte nært. Jeg har fulgt mere eller mindre alle sportsgrene, siden jeg var lille. Som barn gik somrene med at sidde klistret til skærmen for at følge atletik, fodbold, svømning, tennis, Tour de France og snooker. Jeg savner bjergættedagskampene mellem Lance og Ullrich (selvom de begge ganske vist røg i dopingfælden senere). Om vinteren sled jeg så til gengæld sofaen op med langrend, skiskydning, kombineret, skihopp og alpin skiløb. Mellemtiderne for Myllylä og Smirnov på 50-kilometeren for mænd er at finde i heftet. Sikke tider dengang Eurosport stadig var gratis  Jeg dyrkede dog ikke selv anden sport end tennis. Min mor var enlig forsørger for tre børn, og vi havde ikke råd til sport og heller ikke nogen bil. Min farbrors bror betalte for mine tennistimer. Stor tak til ham.
Jeg kan også lide at læse meget og generelt lære nye ting. Jeg tror på, at Munger levede, til han blev 99 år, netop fordi han konstant ønskede at lære nye ting og holdt hjernen i gang hele tiden. Det samme gælder for den 94-årige Buffet. Mine yndlingsbøger inden for forskellige livsområder er:
- Investering – Peter Lynch: One Up on Wall Street
- Investering & liv – Morgan Housel: Same as Ever
- Verdens udvikling – Steven Pinker: Enlightenment Now
- Træning og velvære – Aki Hintsa: Voittamisen anatomia (Sejrens anatomi)
- Kost og sundhed – Darin Olien: Superlife
Hintsa fik mig til at gå og Darin til at spise sundere.
Den seneste bog jeg har læst?
Alexander Stubb & Karo Hämäläinen. Jeg købte den i Helsinki-Vantaa Lufthavn den 31. maj og slugte den næsten i ét stræk – på flyet og i Berlin den 31. maj–1. juni. Et lærerigt og underholdende værk, som udstråler en enorm energi. Bogen satte mig simpelthen i godt humør. Så godt, at jeg straks efter læsningen hoppede på løbebåndet i 40 minutter – selvom jeg dog ikke helt nåede op på Haile Gebrselassies løbebåndstempo på 24 km/t. Alex, hvis du ser dette: Skal vi tage en times løbetur? 
4. Hvordan ser en almindelig hverdagsaften ud for dig?
Mine børn er det mest effektive sovemiddel, jeg kender. Jeg læser enten Gurli Gris (Pipsa Possua), Alfons Åberg (Mikko Mallikas) eller en kogebog for min datter og falder i søvn sammen med hende, når jeg slukker lyset. Eller hvis jeg putter drengene, gør en 32-siders Anders And-tegneserie underværker. Jeg sover som regel 3x 1,5 timers søvncyklusser og vågner ofte kl. 02-03. Jeg har kæmpet med min søvn hele mit liv, men 4,5 time ser ud til at være nok. Meget sjældent tager jeg en lur på 30 minutter, før børnene vågner. Det ville være dejligt bare en sjælden gang at kunne sove i 3 timer i træk. Engang sov jeg i en måned kun 1-2 timer pr. nat og gik rundt som en zombie på skolens gange. Ikke god stil. Matthew Walkers bog om søvn er deprimerende læsning for en person, som ikke kan finde ud af at sove. Måske har søvnmanglen gjort, at jeg ikke kan huske nogen detaljer fra ferier sydpå, selvom mine venner kan. Til gengæld kan jeg huske alle ting vedrørende virksomheder. Måske hænger det bare sammen med mine interesser?Her jeg altså normalt op kl. 02–03. Jeg starter min morgen med Ehrmanns kvark, som jeg blander en håndfuld nødder og Fazer Alku havregrødser i. Nogle gange også en banan. Om vinteren tænder jeg for TV’et og ser genudsendelser på Yle Areena eller SVT Play af langrend eller skiskydning, som jeg ikke har haft tid til at se. Lydstyrken er lav, fordi alle andre sover. Om sommeren læser jeg en bog og kigger på markedsnyheder. Før i tiden havde jeg Bloomberg og startede dagen der. Nu kan det være Wall Street Journal, Financial Times eller CNBC Markets. Jeg besøger også Inderes-forummet og X. Hvis nogle interessante virksomheder har aflagt rapport efter USA’ers lukketid, læser jeg rapporterne igennem. Jeg går dog ikke op på værelset til computeren og putter ikke tal ind i Excel for ikke at vække børnene. Jeg bliver nedenunder.
Hvis det er drengene, der er på vagt, sover de næsten altid uden at vågne indtil om morgenen. I så fald kan jeg gå en kort tur kl. 05–06 eller tage i Fitness 24 Seven og lave en træning på 30–45 minutter. Om sommeren kan man fange mig på golfbanen kl. 05. Hvis det er min 2-årige datter, der er på vagt, kan jeg ikke rigtig gå ud, selvom min kone er hjemme.
Om morgenen kommer børnene så i børnehave og skole, og derefter går jeg ovenpå for at udfylde Excels og lytte til webcasts. Ca. kl. 10–10.30 en halvt times gåtur, frokost kl. 12 og endnu en gåtur omkring kl. 14. Jeg når sjældent at kigge på virksomheder efter kl. 15.40, når jeg har hentet børnene fra børnehaven. Min ældste søn dyrker flere sportsgrene, og jeg er normalt den, der kører ham til træning. Jeg tager også de to yngste med, og det et velkendt syn til den ældste søns floorballtræning, at lillebror sidder med floorballhjelm på kanten af banen, og lillesøster skubber en dukkevogn. Om aftenen er der så alminduelle aftenrutiner, og jeg falder i søvn igen sammen med børnene. Sådan ser en almindelig hverdagsdag ud for mig, når jeg ikke har et dagsjob eller et kontor at tage hen til.
5. Hvordan er du som investor?
Som mange på Inderes-forummet måske har bemærket, elsker jeg tal og Excels. Jeg kender mange porteføljeforvaltere, som læser analyser, slet ikke putter virksomhedernes tal ind i Excel og foretager investeringer baseret på analyser og opsamlet erfaring. Jeg er dog ikke selv i stand til at investere i nogen virksomhed, før jeg har gennemgået dens tal for en årrække. Jeg vil f.eks. gerne forstå, hvorfor det frie cash flow dykkede i 2018. Uden tallene kan jeg ikke se det store billede.
Jeg vil sige, at dette er både en styrke og en svaghed. En styrke, fordi når jeg har virksomhedens historiske tal i Excel, forstår jeg sandsynligvis virksomhedens drift dybere end gennemsnitsinvestoren. Jeg er også i stand til at følge virksomhedens udvikling bedre. Det er også en fordel, når jeg taler med virksomhedens ledelse. Jeg har ret ofte fået at vide af virksomhedens ledelse, at jeg kender virksomheden næsten bedre end dem selv.
På den anden side tager det meget længere tid at undersøge virksomheder. Hvis processen var hurtigere, ville jeg nå at sætte mig ind i flere virksomheder, og der ville være flere investeringsmuligheder. Før i tiden byggede jeg en DCF for hver virksomhed, men det er i sidste ende ret spild af tid. Dog ændrer ændring af en enkelt parameter virksomhedens DCF-værdi ekstremt meget. Nogle gange er det dog meget sjovt at se, hvilke forskellige parametre der bruges til at nå frem til virksomhedens nuværende værdi.
Jeg følger primært nordiske virksomheder, men også globale kvalitetsselskaber. Med et kvalitetsselskab menes en virksomhed, der har kunnet bevise en lønsom vækst i et stykke tid og har en ekstremt stærk markedsposition, der beskytter mod konkurrence. I så fald har afkastet af kapital holdt sig på et godt niveau i lang tid. Buffett taler om economic moats (økonomiske voldgrave), som kan bestå af patenter/brands (f.eks. Cokis), stordriftsfordele (f.eks. Compass Group/Sodexo), at produktet er svært at skifte ud med et andet (f.eks. Transdigm) eller blot netværkseffekter (f.eks. Amazon). I punkt syv har jeg nævnt et par eksempler. Jeg ville aldrig være i stand til at investere i f.eks. Outokumpu, da dens resultat svinger hid og did, og hvert andet år er resultatet negativt. Måske sat lidt på spidsen.
6. Hvordan er din investeringshistorie?
Puh, det var et bredt spørgsmål. Jeg vil forsøge at holde svaret så kort som muligt
Jeg foretog min første investering for 26 år siden. Jeg var 13 år gammel og vaskede op på den græske restaurant Rhodos. Faktisk tjente jeg også nogle gange og væltede en gang ved et uheld tomatsuppe ud på en kundes hvide skjorte. Jeg var stadig så ung, at jeg gik i chok og bare gik ud i køkkenet. Jeg har mange gange ærgeret mig over, at jeg ikke undskyldte over for kunden. Hvis den pågældende kunde nogensinde tilfældigvis læser dette: undskyld
Under alle omstændigheder købte jeg Kesko-aktier for mine sommerjobpenge. Min bedstefar var Kesko-købmand. Jeg havde ingen investeringsfilosofi og puttede bestemt ikke tal ind i Excel, men dette skete udelukkende på grund af min bedstefar. Siden jeg var 13 år, har jeg arbejdet hvert år og investeret en del af de penge. Opvask, McDonald’s, ABC’s weeknattevagter, løft af malingspande hos Tikkurila, opgaver som tennistræner. Jeg vil aldrig glemme den oplevelse, da jeg var alene i aftenvagten på Hertonæs’ Mælk i køkkenet, mens et par andre udeblev. Hvert sekund skulle optimeres Man har prøvet lidt af hvert. Delvis skyldtes det helt sikkert, at vi som små altid havde det stramt økonomisk. Så vidt jeg husker, betalte jeg også husleje til min mor, men jeg kan ikke huske i hvilken alder og hvor ofte.Finanskrisen kom. Jeg studerede til civilingeniør, men finansbranchen og investering interesserede mig mere og mere. Værdien af min portefølje faldt hurtigt, og jeg ville bedre forstå, hvad der bevæger værdien af mine beholdninger. Jeg husker 2009 rigtig godt, og det føltes aldrig som om, at markedets bund blev nået i marts 2009. Jeg tænkte i hvert fald selv, at nå, nu kommer der bare et lille hop opad, og så fortsætter det nedad igen. Investorsentimentet var dystert. Jeg brugte masser af tid på Kauppalehtis forum og læste hvert eneste indlæg fra Prudent Bear. Jeg vil for evigt huske tråden “UPM en god investering til ti”. Hvis jeg havde handlet under finanskrisen som Prudent Bear, ville afkastet have været meget bedre Jeg foretog også mange rigtig dumme investeringer. Et eller andet sted faldt jeg over International Stem Cell Corporation, og på et øjeblik fløj kursen i vejret, indtil den faldt igen. Jeg brændte også fingrene på China Sky One Medical. Jeg forstod jo faktisk ikke engang, hvad disse virksomheder lavede 
Efter finanskrisen blev jeg civilingeniør, arbejdede som energikonsulent og fortsatte med en HA/cand.merc.-uddannelse. Udbytteinvestering interesserede mig mere og mere. Jeg brugte rigtig meget tid på https://www.dividendgrowthinvestor.com/ og købte de samme virksomheder som denne fyr. Virksomheder, der havde øget deres udbytte i lang tid. I porteføljen fandt man McD, Coca-Cola, Pepsi, Chubb, Becton, Medtronic, ADP og så videre. Jeg satte mig ind i disse virksomheder til en vis grad, men slet ikke så godt, som jeg sætter mig ind i virksomheder i dag.
I 2013 kom jeg til London for at trade. Hovedsageligt Tysklands 5-årige (Bobl) og 10-årige (Bund), men jeg holdt også øje med Schatz, Gilt og US 10-year. Om sommeren 2013 boede jeg i New York med min nuværende kone, og vi overvejede, hvad vi skulle gøre fremover. Vi havde begge en stærk international baggrund, og vi holdt muligheden åbne. Jeg sendte ansøgninger til forskellige lande. Til sidst blev jeg accepteret til et traderprogram i London, og min kone tog til Sverige for at arbejde.
I et par år fløj vi på skift i weekenderne. Trading var meget anderledes end det, jeg havde lavet med min egen portefølje, og de et par år var en ret vild tid. Firmaets partner sad ved siden af og råbte med et rødt ansigt, når der ind imellem kom dårlige dage. Ind imellem stak han hovedet ned i papirkurven. Fyren var i fyrrerne, men så meget ældre ud. Der var kommet penge på kontoen, men arbejdet havde også krævet sin pris. Vinduerne på trading floor måtte ikke åbnes, for at intet alvorligt skulle ske… Vores positioner var normalt maks. 5-10 minutter, og dagene var meget stressende. Makronyheder kom ud af højtalerne, og US Non-Farm Payrolls-tallene blev man vant til. Med denne stil havde partnerne tjent masser af penge før finanskrisen, men algoer snuppede en større og større del hele tiden. Vores trading var altså fuldstændig manuel. Jeg var der et par år og opnåede faktisk et positivt resultat hver eneste måned, men jobbet føltes bestemt ikke som noget, jeg ville kunne holde til i længden. Jeg vil aldrig glemme den største trader, som allerede tre gange i praksis havde mistet hele sin formue. Han havde så store positioner, at han alene bevægede hele Schatz-markedet. Han var i øvrigt en ubehagelig type, der altid pissede på gulvet på toilettet. Hilste ikke på nogen. Men han tjente penge til partnerne.
Derfra skiftede jeg til Nordea Markets i Stockholm som analytiker. Jeg skulle ikke flyve mere. Den sidste runde af ansøgningssamtaler foregik på svensk på en café, og jeg havde lært nogle spørgsmål udenad. Svarene var korte. Jeg kunne ikke rigtig svensk, og kommunikationen med min kone foregik 100 % på engelsk. Nå, efter mange runder fik jeg dog pladsen.
Starten var hård, da alle andre var svenskere. Forskellige accenter. Ved frokostbordet var jeg ret stille. Jeg besluttede sammen med min kone at forsøge at skifte sprog derhjemme til svensk, og det lykkedes os. Jeg arbejdede bare vanvittigt mange timer. Morgenmad blev tilbudt gratis, hvis man mødte på kontoret inden kl. 7.30. Man kunne få aftensmad, hvis man blev siddende efter kl. 19.30. De fleste weekender gik med at være på kontoret, når jeg lavede præsentationer til de mere erfarne typer, tog mine egne virksomheder under observation og var med i IPO’er. Min junior-kollega arbejdede 13 weekender i træk uden pause. I efteråret 2017 arbejdede jeg 85-100 timer om ugen. Om morgenen tog jeg på arbejde, før min kone vågnede, og kom hjem, når min kone skulle til at sove. Ind imellem med det første morgentog, fordi Lundin-familiens virksomheder også var børsnoterede på den anden side af Atlanten, og regnskaberne kom ud efter det amerikanske markeds lukning.
Da jeg i forvejen sov lidt, kørte aktier og tal rundt i hovedet på mig hele natten. Ind imellem var jeg udmattet. Jeg endte også på hospitalet, da jeg sad i sofaen med min kone, og pludselig begyndte mit hjerte at slå over hele kroppen. Man kunne rent faktisk se det gennem skjorten, når det slog nederst, så øverst. Venstre og højre. Det var da lidt skræmmende, mens jeg undrede mig over, hvad det gik ud på. Jeg tog et par dages pause. God mad, hvile og træning. Det kommer man langt med. Jeg har haft det problem siden jeg var lille, at jeg gør alt 100 %. Måske lidt for meget. Jeg gik i skole, selvom jeg havde 39 i feber. Jeg tog bare en Ipren om morgenen. Det skete dog en gang, at min mor ringede til skolens rektor og sagde, at min søn har høj feber, og han skal sendes hjem. Det var jo pinligt. Og heller ikke fair over for andre, at jeg smitter. Jeg ville bare ikke gå glip af noget. Takket være børnene er mit liv dog i dag i meget bedre balance.
Nu er svaret allerede så langt, at ingen gider at læse det her. Derefter har jeg lavet porteføljeforvaltning og analysearbejde, været i et family office og lavet private equity-investeringer, og mange kender helt sikkert også historien om Coeus. Gennem årene er der sket mange ting, og man er hver gang en erfaring rigtigere. Nogle beslutninger kunne man have truffet anderledes i livet, men det nytter ikke noget at spekulere over det. Man kan ikke ændre historien. Fremtiden afgør det.
**7. Hvordan ser din portefølje ud? Hvis du skulle skrue op for andelen af en aktie i to af dine porteføljer til 20 procent (pr. selskab), og du skulle holde dem i fem år, hvilke ville du vælge, og hvorfor?**Min portefølje består af direkte aktieinvesteringer og ETF’er. Porteføljen indeholder nordiske virksomheder, men også amerikanske virksomheder. Hvad angår ETF’er, så er de basale iShares MSCI World, Europa osv. Nordnets superfonde – eller hvad de nu kaldes i dag – er også fine.
Et svært spørgsmål. Måske Booking Holdings og Mastercard.
Disse tal bør efter hvad jeg husker stamme fra (baseret på gamle elevator pitches ) online rejsemarkedet, der har en størrelse på omkring 640 milliarder dollars. Booking er den dominerende leder på markedet, som, bortset fra coronaårene, længe er vokset med over 5 % om året. Booking.com besøges af omkring 550 millioner mennesker om måneden – tre gange så mange som Tripadvisor. Værdiansættelsen er noget i retning af 20x EV/EBIT, og da pengestrømskonverteringen er god, er EV/FCF omtrent den samme. Det betyder altså et pengestrømsafkast på 5 % plus vækst oveni. Det er svært at se, at nogen skulle have overtaget virksomhedens markedspositioner om fem år. Måske er det i det nuværende makromiljø også positivt, at kun 13 % af Bookings omsætning kommer fra USA, mens det tilsvarende tal for Expedia vist nok ligger på omkring 70 %.
Hvis Booking er den førende spiller på online rejsemarkedet, så deler Mastercard langt hen ad vejen betalingsmarkedet med Visa. Så vidt jeg husker, blev omkring 60 % af alle betalinger i 2016 stadig foretaget med kontanter, hvis man ikke medregner Kina. I 2021 var det tal faldet til 45 procent. Dette tal falder stadig med et par procentpoint om året, men alligevel stiger mængden af kontanter. Elektroniske betalinger vokser bare hurtigere. For Mastercards vedkommende er det også positivt, at løsningerne i deres value-added services-segment vokser hurtigere end kerneforretningen. Cyber & Intelligence, Data og andre. Det frie pengestrømsafkast er i dag vist kun på et niveau omkring 3 %, hvilket er lavt efter min smag, men væksten burde groft sagt være 10 % om året. Jeg ser ingen grund til, at Mastercard og Visa ikke stadig deler markedet om fem år.
8. Hvordan følger du de virksomheder, du allerede har i din portefølje?
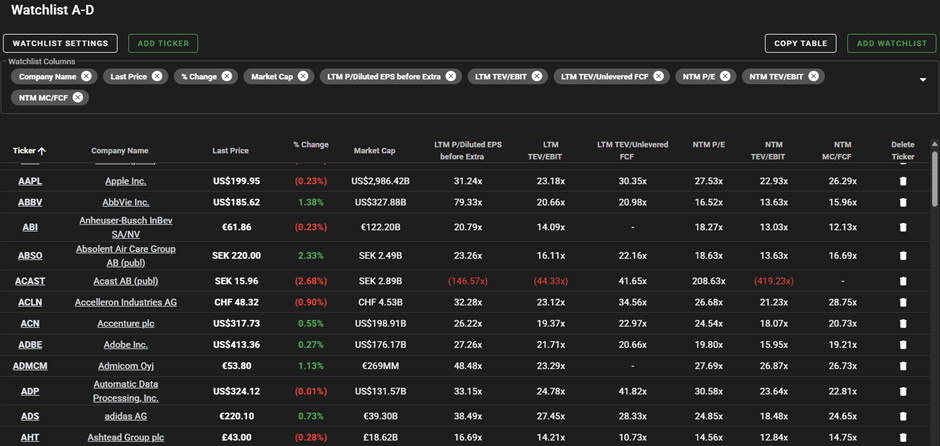
Jeg forsøger at svare kortere på dette. I forbindelse med delårsrapporterne læser jeg rapporten, opdaterer Excel, lytter til webcastet og skriver de vigtigste kommentarer ned. Tidligere havde jeg adgang til alle de store drenges analyser som Morgan Stanley, Goldman Sachs, UBS, Kepler osv., og dengang kom jeg også til at læse deres analyser. Derudover fulgte jeg virksomheds- og branchens nyhedsstrøm tættere på Bloomberg. Hvis jeg kommer i tanke om nogle spørgsmål, forsøger jeg at kontakte virksomrelsen. Men ret ofte har jeg i tilfælde af store globale virksomheder kun adgang til IR, og ærligt talt er der intet udbytte af de samtaler. Ind imellem taler jeg naturligvis også med andre ejere om virksomhederne. På TIKR kan man finde en masse overvågningslister. Nedenfor er et eksempel:
9. Hvordan ser din aktieplukningsproces normalt ud skridt for skridt?
Før jeg fik Bloomberg til rådighed, havde jeg bygget Excel-arkene således, at blot et skift af tickeren bragde den historiske data for den ønskede virksomheid frem på få sekunder. Eller tja, al data kan ikke findes på Bloomberg, men de vigtigste poster i resultatopgørelsen, balancen og pengestrømsopgørelsen. Efter min mening hjalp dette ret meget med screeningen, og jeg fravalgte med glæde virksomheder, hvis resultat har svinget kraftigt gennem årene. Når jeg læste om en virksomhed, fik jeg hurtigt hele historiske data frem og kunne danne mig et indtryk ud fra tallene næsten med det samme. I dag er denne proces langsommere.
I øjeblikket, hvis en virksomhed virker interessant, starter jeg med at læse den seneste delårsrapport og årsrapport. Hvis interessen holder ved, downloader jeg alle de gamle rapporter til computeren og begynder at indtaste tallene i Excel. Jeg bruger for eksempel TIKR, hvor der er masser af historiske data, men man får altså et helt andet indtryk af virksomheden, når man læser, hvilke komponenter væksten består af, og hvilke segmenter der vokser hurtigst, og hvorfor. Hvis jeg for eksempel kiggede på Ferraris tal udelukkende via Bloomberg eller TIKR, ville jeg ikke få et ordentligt indtryk af, om væksten kommer gennem volumen eller en stigning i gennemsnitsprisen.
Når de historiske tal er indtastet i Excel, går jeg webcasts igennem. Jeg lytter ikke selv til gamle webcasts i dette tilfælde, men fremskynder processen og læser transkripterne på TIKR. Det tager måske en tredjedel af den tid, der ville blive brugt på et webcast. Samtidig skriver jeg de vigtigste kommentarer ned i Word. Når man har læst for eksempel de sidste 10 års rapporter om en virksomhed og læst transkripterne, får man et rigtig godt indtryk og forstår, hvad der er sket historisk, og hvordan virksomheden har udviklet sig til det, den er i dag. Hvis jeg har spørgsmål, sender jeg en besked til virksomheden. Hvis virksomheden har peers, indtaster jeg peer-gruppens/konkurrenternes tal i Excel på samme måde. For eksempel i tilfældet med Lindex følger jeg også andre tøjfirmaer, opdaterer deres tal og lytter til ledelsens kommentarer. Hvis branchen er sværere at forstå, som det for eksempel var tilfældet med Arcam-caset, fløj jeg til Tyskland og tilbragte en uge der. Jeg talte med branchefolk, kunder og konkurrenter. Det er jo trods alt ikke raketvidenskab
10. Fortæl med 200 ord, hvad STOCKBRAIN247 (https://stockbrain247.com/) er?
Et godt spørgsmål. Jeg er ikke engang sikker på, at jeg selv ved det!
Jeg satte siden op med tanken om, at der helt sikkert er investorer derude, som ikke har adgang til de store drenges aktieforskning, men som er interesserede i virksomheders historiske tal. Målet er således at hjælpe brugerne med at forstå virksomhedernes forretning dybere og træffe bedre investeringsbeslutninger. Jeg tænkte, at mange investorer ikke gider at læse lange PDF’er, så jeg besluttede mig for at lave videoanalyser af virksomhederne og opsummere historierne på sociale mediekanaler. Det langsigtet mål er, at man på min hjemmeside kan finde korte PDF-filer og Excel-modeller vedrørende snesevis af virksomheder. Jeg har i øvrigt lavet al redigering selv (eller tja, det kan man nok se ) Jeg studerede redigeringsting i februar-marts i sikkert over 100 timer. Endnu en ny ting, som jeg ikke vidste noget om før.
På det seneste har jeg dog sat ind på at øge antallet af følgere på X. Derudover er jeg i niende runde af en ansøgningsproces, hvilket har taget en masse tid og energi. Tænk på, at jeg engang var med helt inde i syvende runde hos MIT Endowment, indtil CIO Seth Alexander traf en negativ beslutning 11. Du har arbejdet i flere europæiske finansielle centre som London, Zürich og Luxembourg. Hvordan har årene tilbragt i udlandet formet din måde at tænke på investering på?
Fremragende spørgsmål. For det første ville jeg ikke udelukke en eneste oplevelse. I årenes løb har jeg mødt masser af mennesker fra forskellige kulturer og opbygget et dejligt netværk, især i Centraleuropa. Min tidligere chefen spurgte mig sidst om at komme til Zürich, men det er bare ærgerligt, at bankens forretning lukkede.
Den nok vigtigste læring om investering har været, at jeg ved mange forskellige lejligheder har mødt internationale investorer, som har udvidet mit perspektiv på, hvor mange fantastiske virksomheder der egentlig findes derude i verden. Helsinki-børsen er trods alt ret lille i global målestok, og man skal virkelig gøre sig umage for at finde selskaber, der er ægte ledere inden for deres felt og har formået at internationalisere sig. Den slags virksomheder findes, men der er ikke ret mange af dem.
Det er også fuldt ud forståeligt, når man f.eks. sammenligner Europa og USA. Europa er et stort marked, men der tales mange sprog, kulturerne varierer, og lovgivningen er fragmenteret mellem de forskellige lande. Når man derimod bliver en førende aktør i USA, er man sandsynligvis allerede en betydelig virksomhed med en solid historik for a rentabel drift.
12. Hvad har været den mest værdifulde læring, du har fået ved at arbejde i udlandet – hvad angår enten mennesker, markeder eller investeringskultur?
Helt klart menneskerne. Det har været fantastisk at lære folk fra forskellige lande og kulturer at kende gennem årene – og endnu bedre er det, at mange er blevet gode bekendte og venner over hele verden. Det er jo ret fedt, når man f.eks. kan kigge forbi Luxembourg og bo gratis hos en ven. Hehe.
13. Fortæl om disse selskaber som investeringsobjekter inden for 100 ord:
- EQ
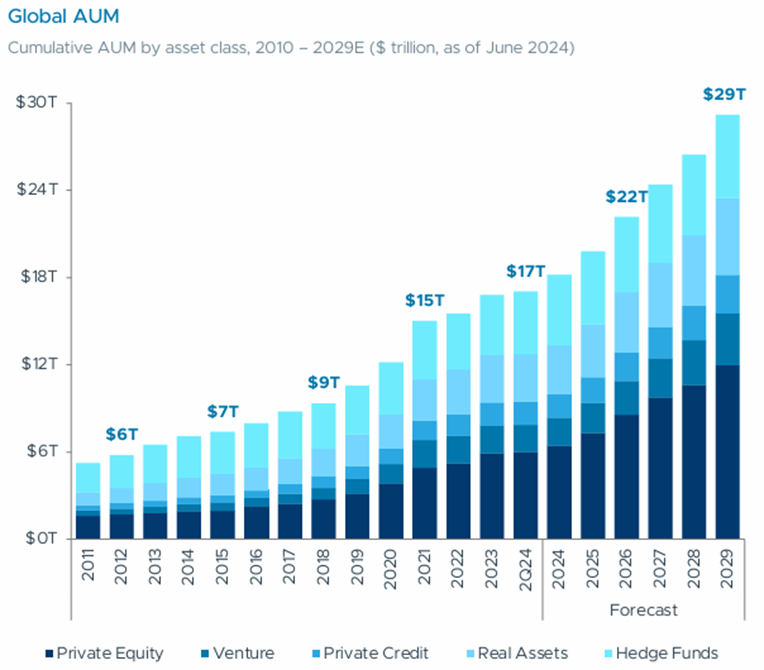
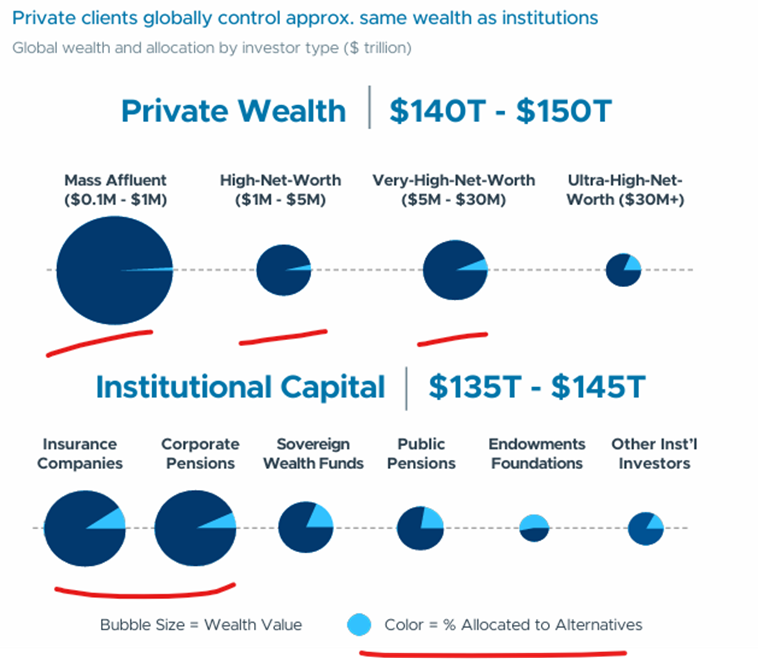
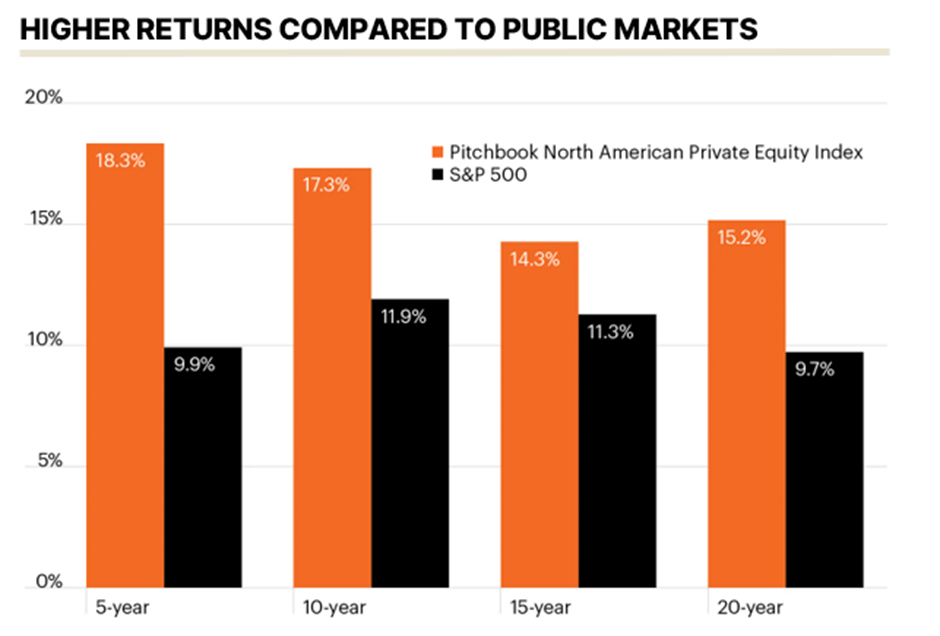
- Branchen er interessant. Jeg indsætter tre grafer herunder. Jeg tror på, at væksten i alternative aktivklasser vil fortsætte i lang tid, og at investorernes allokering til alternative aktivklasser vil stige. F.eks. viser Private Equity vs. public markets nogle fine afkastkurver. EQ er blot en af de virksomheder, der opererer i branchen, og de finske ejendomsfonde har en lidt for stor vægt. I juni vil jeg lære mere om alternativer på konferencen i Berlin: https://informaconnect.com/superreturn-international/
- Forretningsmodellen er interessant. Virksomheder i branchen har typisk en fremragende pengestrømskonvertering (cash conversion).
- En aktiebeholdning på over 10 millioner betyder, at ledelsens og aktionærernes interesser er sammenfaldende. Meget, meget sjældent overvejer jeg engang at eje en virksomhed, hvis ledelsesmedlemmer ikke ejer aktier i selskabet, eller hvis deres ejerandel er begrænset.
- Ferrari
Et ikonisk brand, der holder sine produktionsmængder på et lavt niveau og samtidig nyder godt af en stærk prissætningsevne. F.eks. meddelte Ferrari umiddelbart efter toldbeslutningerne prisstigninger på 10 procent på det amerikanske marked – hvilket andre børsnoterede bilproducenter ikke var i stand til at gøre. Multiplerne for mange andre bilproducenter er lave af en god grund (lav egenkapitalforrentning, ingen prissætningsevne). Ud over at average revenue per car (gennemsnitlig indtægt pr. bil) stiger på lang sigt, tror jeg på, at mængderne vil stige. I øjeblikket sælger Ferrari omkring 14.000 biler globalt om året, og der ville være efterspørgsel på mere. Det er jo ingenting. Et salg på 20.000 biler ville næppe svække brandets eksklusivitet.
- Gofore
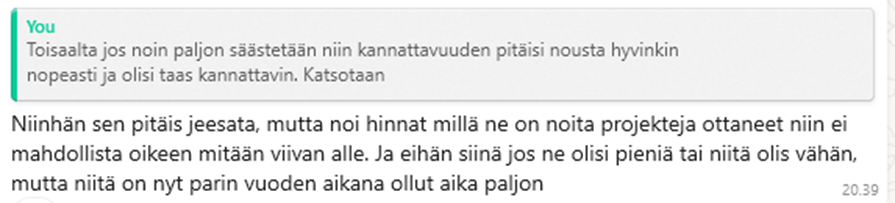
Det store spørgsmål fra hele it-servicemarkedets perspektiv er, om branchens virksomheder reelt har bæredygtige konkurrencefordele? EBITA-marginen faldt pludseligt til et enkeltcifret tal i Q1 2025. På den anden side, selvom omsætningen falder med de der ca. 4 % om måneden YoY (årsbasis), burde driftsresultatet (EBIT) holdes på et godt niveau med omkostningsbesparelser på 6,4 millioner. Pengestrømskonverteringen har det med at være god i alle disse selskaber, præcis som i kapitalforvaltningssektoren. Dog har en ven af mig, der arbejder i branchen, kommenteret på prisniveauet for Gofore-projekter – og det lyder, i hvert fald fra mit eget perspektiv, bekymrende. Se nedenfor.
- Revenio
Du burde spørge Kinnunen Kvalitetsvirksomhed med stærke konkurrencefordele. Jeg ville dog gerne se en stærkere organisk vækst. I 2023 var vi kun på et par procent og sidste år på seks procent. I Q1 2025 var vi på 12 %, og Jounis kommentarer var meget positive. Leverancerne af den nye MAIA-version understøtter væksten. Det er svært at se en anden virksomhed æde Revenios markedsandele over de næste 3-5 år.
14. Hvad er det hyggeligste ved at investere? Nævn tre ting og begrund dit valg.
- At forstå verdens udvikling
Investering kræver en konstant interesse for verdens begivenheder, økonomi, politik og den teknologiske udvikling. Det tvinger en til at se det store billede: hvordan forskellige lande udvikler sig, hvilken retning megatrends eller digitalisering bevæger sig i, og hvordan disse påvirker forskellige brancher. Det er jo ret tilfredsstillende at bemærke, hvordan ens egen forståelse af verden konstant vokser. Dette er nok den vigtigste årsag for mig selv.
- Det når man rejser rundt i verden og kender virksomhedens historie til punkt og prikke
Efter min mening er det en særlig fed følelse, når man rejser til et nyt land og ser et brands virksomhed, hvis baggrund man kender ud og ind. F.eks. når man ser genkendelige produkter i butikkerne, hvad enten det er LVMH, Gucci-tasker eller MMCs hamburgere, og man kender virksomhedens forretningsmodel, historie og fremtidsudsigter – det tilføjer en helt ny dybde til rejsen.
- Aha-oplevelsen, når man finder et særligt attraktivt investeringsobjektVed investering er en af de bedste følelser det øjeblik, hvor man finder en undervurderet eller på anden måde særligt lovende investeringscase, som endnu ikke er blevet opdaget bredt. Dem støder man sjældent på, men når man gør, kan man dæleme dårligt sidde stille i stolen Jeg husker, da jeg besøgte BPC Instruments’ kontor i Lund, og selskabet overhovedet ikke havde nogle institutionelle ejere endnu, og stifterne ejede næsten hele selskabet. Et helt utroligt produkt, en voksende branche og marginer, der tydeligt var på vej op. Sådanne “aha”-oplevelser kan opstå gennem egen research og indsigt eller fra et tip fra en investeringsbekendt. Research skal man dog altid selv udføre til sidst.\n\n15. Hvad er de tre vigtigste grunde til, at du bruger Inderes-forummet?\n\n1. Der findes ikke et tilsvarende investeringsfællesskab andre steder i verden. Det er næsten utroligt, at et så højt niveau, aktivt og oplyst investeringsfællesskab er opstået i et så lille land som Finland. Stemningen på forummet er dialogsøgende, analytisk og OFTE gensidigt respektfuld, hvilket muliggør en meningsfuld og konstruktiv interaktion.\n2. Masser af dygtige folk og masser af knowhow fra forskellige sektorer. Verneri har mange gange nævnt (senest til CMD), at Inderes konkurrerer om folks fritid med f.eks. Netflix. Sådan er det jo. Men når man læser indlæggene på forummet, får man ofte en god følelse og lærer samtidig nye ting.\n3. Win-win for alle parter. Viden bevæger sig i begge retninger. Du deler viden med andre, og andre deler viden med dig. Dette skaber en ægte konstruktiv atmosfære, hvor alle vinder. Det motiverer til at dele observationer og tanker, fordi man ved, at de kan være til gavn for andre – og samtidig får man selv nye perspektiver, som man ellers måske ikke ville have tænkt over. Omvendt er det ærgerligt, at selv de mindste finske selskaber efterhånden er så kendte for så mange investorer
