121. Markku Kurtti
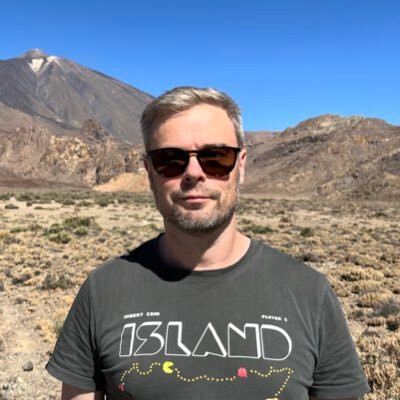
Markku Kurtti er en investor udstyret med en ingeniørs præcision og en dyb forståelse for finansiering, som kombinerer datadrevet analyse med strategisk investering. Hans investeringsrejse har bevæget sig fra it-boblens vilde fest og efterfølgende kollaps til en systematisk opbygget, relativt diversificeret portefølje.
Markku er en særdeles analytisk og grundig fyr, som altid bakker sine indlæg op med reel viden, solide argumenter og forskning. Hans synspunkter er baseret på dybdegående research, og han deler sine indsigter på sin investeringsblog Outcast Beta. Denne blog af høj kvalitet byder på databaserede perspektiver, som udfordrer traditionelle investeringsmønstre en smule.
Som investor er han realistisk og analytisk konsekvent i sin risikobevidsthed – en investor formet af sine erfaringer, der stræber efter at forstå investeringsverdenens dybe strukturer og deres indflydelse på det langsigtede afkast.
Der burde være flere fornuftige mennesker som Markku fremme i dette miljø. 
1. Fortæl med halvtreds ord, hvem du er.
Jeg er civilingeniør i elektroteknik og har tilbragt min karriere med udvikling af dataoverførselskredsløb til mobiltelefoner, hvor jeg oplevede både Nokias fantastiske optur til toppen og faldet tilbage blandt de dødelige. Jeg er også far til to børn i indskolingsalderen. Lige siden barndommen har jeg holdt af at forstå ting ved hjælp af matematik, hvilket først ledte mig mod ingeniørstudiet og senere også mod investeringsverdenen.
2. Nævn tre ting, som kun få i offentligheden ved om dig.
Det er lykkedes mig at realisere et fald på over 90 % i min aktieportefølje i kølvandet på it-boblen, jeg har sat amerikanske aktier – som var højt værdisat i forhold til resten af verden – i en markant undervægt over den seneste 10-årige periode, og jeg ejer kun aktier direkte i ét enkelt selskab: Berkshire Hathaway Inc.
3. Hvilke interesser og hobbyer har du ud over investering?
Som ung spillede jeg aktivt volleyball, som jeg her på mine ældre dage er begyndt at dyrke igen. Jeg kan lide at stå på ski, forsøger at komme i fitnesscentret med svingende succes og deltager i børnenes fritidsaktiviteter som chauffør og hjælpetræner.
4. Hvordan ser en almindelig hverdag ud for dig?
Om morgenen vækker og bespiser vi børnene, hvorefter turen går mod arbejde. Pendlervejen er på godt en kilometer, så turen klares bekvemt på cykel om sommeren og til fods om vinteren. Efter arbejde står programmet ofte på madlavning og primært børnenes fritidsaktiviteter. Om aftenen forsøger jeg efter bedste evne at fremme det aktuelle researchprojekt relateret til min investeringsblog Outcast Beta. Det hører også til dagens rutine at følge med i investeringsdebatter på X.
5. Hvordan er du som investor?
Som investor er jeg rimelig risikosky. Jeg har for eksempel aldrig været 100 % i aktier, men som regel et sted mellem 60 % og 90 %. Jeg besidder ikke såkaldt alfa, det vil sige et kompetencebetinget merafkast ud over markedsafkastet eller andre kendte afkastkilder. Derfor forsøger jeg i stedet at udnytte kendte afkastkilder, altså såkaldte betaer. Den vigtigste beta er det diversificerede markedsafkast. Det, at jeg ikke har alfa, betyder også, at jeg ikke har evnerne til at udvælge enkeltaktier (stock picking). Derfor udvælger jeg heller ikke aktier, men investerer i praksis udelukkende via ETF’er og fonde.
6. Hvordan ser din investeringshistorik ud?
Mine første aktieinvesteringer foretog jeg som studerende under it-aktiehypen i 1998 og 1999. Jeg forstod intet om aktier, udover at de kun kunne stige. Og de steg i den grad, og det hurtigt. Det afgørende var at deltage i enhver børsnotering og kradse hver en øre sammen, som SU-budgettet overhovedet tillod. Heldigvis var det muligt at optage studielån. Om fredagen drak vi fine importerede øl for de urealiserede gevinster og diskuterede, om det ville tage Stonesoft uger eller et helt år at mangedoble sig. Det var herlige tider; vi følte, at vi mestrede spillet, og til tider føltes det, som om hele verden lå for vores fødder. Så skete det, der ikke indgik i vores scenarieanalyse: aktierne begyndte at falde. Først var ethvert dyk en købsmulighed, men pludselig var det ikke længere tilfældet. Teknologiaktierne blev hamret i bund, og jeg solgte ydmygt formentlig lige på bunden af bjørnemarkedet. Jeg kender ikke det nøjagtige tal, men det lå omkring -90 %.
Efter festen kom tømmermændene, og jeg havde ingen appetit på aktier i lang tid. Netop disse tømmermænd var det værste ved hele episoden: I sidste ende tabte jeg ikke voldsomt mange absolutte mark eller euro i it-krakket, selvom procentsatserne var grimme, men jeg tabte masser af fremtidigt afkast, da jeg i min tømmermændstilstand var ude af stand til at købe billige aktier under bjørnemarkedet, selvom jeg allerede var kommet ud på arbejdsmarkedet og tjente friske euro.
Det lykkedes mig dog at købe min første bolig, så kapitalen lå ikke fuldstændig uvirksom hen på kontoen. Nogle år senere begyndte jeg at interessere mig for aktier igen, men denne gang besluttede jeg mig for at studere emnet, inden jeg lagde ordrer. Jeg læste et par af fagets klassikere, såsom Burton Malkiels ”A Random Walk Down Wall Street”. Jeg havde købt enkelte aktier, men besluttede at gå over til ren indeksinvestering i 2008 lige før finanskrisen. Under finanskrisen lærte jeg, at indeksinvestering heller ikke er risikofrit, da de globalt diversificerede indekser alle styrtede i gruset hånd i hånd.
Jeg blev fascineret af investering og den tilhørende teori, hvilket førte til, at jeg investerede i faktor-baserede produkter såsom ETF’er med fokus på værdiaktier (value). Dette gik dog heller ikke helt som i lærebøgerne. Value-faktoren har stort set underpræsteret i forhold til vækstaktier i hele perioden efter finanskrisen. Min interesse for investeringsteori voksede sig dog så stor, at jeg tog 21 måneders studieorlov og tog en kandidatgrad i finansiering.
7. Hvordan ser din portefølje ud? Hvordan har du gennemtænkt sammensætningen, f.eks. i forhold til diversificering?
Min portefølje består næsten udelukkende af ETF’er og indeksfonde købt i tidernes morgen. Den er altså meget veldiversificeret geografisk (om end USA stadig er undervægtet). ETF-investering er dog ikke ensbetydende med fuldstændig passiv investering. Porteføljen afviger fra den globale markedsportefølje både hvad angår geografisk vægtning og faktorvægtning, idet den for eksempel indeholder small cap-selskaber samt aktier i stilene value og momentum. Og så er der jo den ene enkeltaktie, nemlig Berkshire Hathaway, som dog også kan betragtes som en gearet, aktiv USA-fond med nul omkostninger. Jeg frygter inflation, så jeg har overvægtet energi- og mineselskaber, ejendomme (REITs) samt guldmineselskaber. For alle disses vedkommende nærmer korrelationen til det brede aktiemarked sig nul eller falder endda under nul på lang sigt (5–10 år), hvilket gør dem til fremragende diversifikatorer. Jeg har også investeret i amerikanske inflationssikrede obligationer (TIPS ETF). Endelig har jeg også en enkelt ægte aktiv fond, nemlig PYN Elite, som investerer i Vietnam. Som grænsemarked (frontier market) er Vietnams korrelation med de vestlige markeder ufuldstændig, hvilket igen giver diversificeringsfordele, og derudover virker værdiansættelsen attraktiv.
8. Hvilket selskabs aktier købte du senest til din portefølje, og hvad var begrundelsen for købet?
Jeg ejer jo vitterligt kun én enkeltaktie, BRK-B, som jeg så vidt jeg husker købte i begyndelsen af 2016. Dengang begyndte min undervægt i USA at nage mig, og det føltes mentalt lettere at hoppe med ombord hos Warren ved en dengang lav P/B end at købe et amerikansk indeks. Hvis vi ser på, hvad jeg har købt i ETF-form over de seneste par år, har det primært været små value-selskaber samt ejendomsfonde, altså REIT ETF’er. Den lave relative værdiansættelse af små value-selskaber i både Europa og USA har virket tillokkende. REIT ETF’er har jeg købt, da værdiansættelserne faldt efter rentestigningerne, og jeg ønskede mere spredning i porteføljen. REIT ETF’er har en tendens til at opføre sig som aktier på kort sigt, men som direkte ejendomsinvesteringer på lang sigt. Som langsigtet investor betragter jeg det derfor som en globalt diversificeret ejendomsinvestering – helt uden frygt for opkald fra en lejer en lørdag aften.
9. Hvordan ser din proces for aktieudvælgelse normalt ud, trin for trin?
Jeg udvælger ikke enkeltaktier, men min proces for ETF-udvælgelse starter altid med spørgsmålet: Hvad vil komplementere min nuværende portefølje bedst muligt ved enten at tilbyde øget diversificering eller et attraktivt forventet afkast? I bedste fald begge dele. Derudover forsøger jeg at overveje, studere og modellere, hvordan forskellige aktivklasser giver diversificering på lang sigt frem for på kort sigt, samt hvordan de historisk set beskytter mod de værste risici, såsom inflation.
10. Du er ingeniør og har en kandidatgrad i finansiering. Har du kunnet udnytte dine ingeniørkundskaber i dine investeringer? Giver en finansiel uddannelse en stor fordel i investeringspraksis?
I mit arbejde som ingeniør er jeg vant til at designe forskellige tests, hvis slutresultat er en stor mængde statistisk data. Dataanalyse har opbygget en vis form for intuition, som hjælper med at gennemskue fænomenerne bag dataene og fornemme, hvis der er noget, der ikke stemmer. Dette er også en fordel i investeringssammenhæng og i forhold til at forstå markederne. Studiet af finansiering hjælper med at forstå, hvordan markedet og prisfastsættelsen af værdipapirer fungerer. Og frem for alt har det hjulpet mig med at udføre forskellige tests på empiriske data og med at forstå risiko. Ingen af uddannelserne har dog givet evnen til at skabe ægte merafkast. Jeg tror på, at et reelt merafkast snarere udspringer af et medfødt talent kombineret med en passioneret dedikation og en stor arbejdsindsats end af at samle på eksamensbeviser.
11. Hvilke fire værdiansættelsesmultipler er de vigtigste for dig? Begrund dit valg.
Jeg udvælger ikke enkeltaktier og har derfor heller ikke oparbejdet et stort arsenal af værdiansættelsesmultipler, som jeg anvender. Da jeg anskuer mine investeringer oppefra og ned – altså typisk på ETF-niveau – foretrækker jeg også at tænke i mere generelle baner, når det gælder multipler. Jeg bekymrer mig ikke synderligt om, præcis hvilken specifik multipel en given value-ETF benytter, men jeg mener, det er en fordel at anvende flere forskellige værdiansættelsesmål. Diversificering er også en god ting, når det gælder signaler (såsom multipler). Udvælger man udelukkende det enkelte nøgletal, der har klaret sig bedst historisk, risikerer man at tillægge historisk tilfældighed for stor vægt i udvælgelsen af aktier. Brugen af flere værdiansættelsesmål reducerer denne risiko.
I det store billede fører alle valg baseret på værdiansættelsesmultipler til en eksponering mod value-faktoren. Noget, der kan være vigtigere end en enkelt multipel, er samtidigt at tage højde for andre faktorer – såsom sektortilhørsforhold ud over selve værdiansættelsen – hvilket gør multiplerne mere sammenlignelige på tværs af aktier. Jeg foretrækker enkle målestokke, selvom der også mellem disse kan være betydelige forskelle, som f.eks. mellem de almindeligt anvendte multipler P/B og P/E. P/B – eller rettere B/P – kan betragtes som et ”rent” værdimål, mens P/E eller indtjeningsafkastet E/P (earnings yield) er en slags kombineret målestok for både value- og rentabilitetsfaktoren (”profitabilitet til en fornuftig pris”): E/P = B/P x E/B.
12. Hvilke fem informationskilder er de vigtigste for dig inden for investering? Begrund dit valg.
Jeg kan godt lide at teste, hvordan forskellige aktivklasser eller strategier har klaret sig historisk. Derfor er de vigtigste informationskilder for mig datakilder som Kenneth Frenchs databibliotek og Robert Shillers data. Jeg holder også af at læse artikler om kvantitativ investering fra eksempelvis AQR samt medstifteren Cliff Asness’ letforståelige og ofte humoristiske tekster. Derudover finder jeg masser af interessante personligheder, debatter og artikler inden for investeringsverdenen på X, det såkaldte FinTwit (finans-Twitter).
13. Du har hjemmesiden: https://outcastbeta.com/ Kan du fortælle lidt om siden – hvorfor startede du den, og hvilken merværdi kan en investor hente der til sine egne investeringer?
Jeg har gennem mange år udført forskellige databaserede analyser vedrørende aktieinvestering. For nogle år siden begyndte jeg at skrive tråde på Twitter om mine undersøgelser. Det fungerede i et stykke tid, men Twitter-tråde var et for snævert format, og i praksis forsvandt indlæggene ud i det digitale intet få dage efter offentliggørelsen. Jeg ønskede at begynde at dokumentere mine undersøgelser mere grundigt, og derfor startede jeg bloggen. Mine blogindlæg er temmelig teoretiske, hvilket begrænser deres nytteværdi for det brede publikum. Men konklusionerne (hvis man fæster lid til dem) kan efter min mening være gavnlige for helt almindelige investorer. Mange af mine artikler omhandler risikospredning i aktieinvesteringer, og hvordan spredning i praksis er endnu vigtigere og mere gavnligt, end folk typisk går og tror.
14. Hvordan ser du udnyttelsen af systematiske risici og adfærdsmæssige faktorer i praksis ved opbygningen af en investeringsstrategi, og hvilke værktøjer vil du anbefale til vurderingen heraf?
Du hentyder sandsynligvis til udnyttelsen af forskellige faktorer i investeringer. Faktorafkast kan overordnet set forklares enten via en systematisk risiko forbundet med faktoren (hvilket fører til en risikopræmie) eller alternativt via faktorer forbundet med investormassens adfærd (for eksempel at folk har en tendens til at tro, at den seneste tids vækst i indtjeningen vil fortsætte i det uendelige, hvilket fører til, at der betales for høje priser for vækstaktier). De mest almindelige faktorer, der udnyttes, er størrelse (små mod store), værdi (billige mod dyre), momentum (stigende mod faldende) eller rentabilitet (meget rentable mod mindre rentable virksomheder). Der findes utallige faktorer, men de fleste er blot variationer over disse grundlæggende faktorer. Grundtanken er, at disse faktorer ikke korrelerer med det generelle markedsafkast, hvorfor en tilføjelse af dem til porteføljen forbedrer diversificeringen.
Faktorinvestering indebærer dog en række praktiske udfordringer. I akademiske studier benyttes såkaldte Long-Short (L/S)-porteføljer; en værdifaktor skabes for eksempel ved at købe billige selskaber og shorte (dvs. låne og sælge) dyre aktier. Hermed tilstræbes det, at faktorens afkast ikke afhænger af markedets retning, men genererer forskellen i afkastet mellem billige og dyre aktier efter handelsomkostninger. Almindelige privatinvestorer shorter imidlertid sjældent; de nøjes typisk med at købe de billige selskaber, hvorved de kun opnår omkring halvdelen af faktorens afkast. Derudover giver denne såkaldte long-only faktorinvestering slet ikke de samme diversificeringsfordele som en long-short-tilgang. I praksis er stort set alle faktor-ETF’er desuden implementeret efter en long-only-model. Almindelige investorers faktorinvestering er derfor vidt forskellig fra den faktorinvestering, der bedrives af professionelle aktører (f.eks. hedgefonde) og belyses i akademiske studier. Personligt foretrækker jeg blot at investere i disse få mest markante faktorer, og det gør jeg via ETF’er, hvilket ikke er den mest optimale metode, men afgjort den letteste. Og der er selvsagt altid en risiko for, at faktorerne i fremtiden ikke vil levere som i fortiden. Det bedste eksempel herpå er formentlig value-investering efter finanskrisen.
15. Mener du, at geometriske afkast er undervurderede blandt investorer, og hvordan vil du anbefale at anvende dem i langsigtede investeringsstrategier?
Jeg har ganske rigtigt skrevet en hel del om geometriske afkast, og hvordan anvendelsen af dem i analyser kan ændre konklusionerne omkring eksempelvis fordelene ved diversificering. I sig selv tror jeg egentlig ikke, at geometriske afkast er undervurderede blandt investorer, eftersom stort set samtlige investorer måler deres succes via gennemsnitlige geometriske afkast (CAGR). Problemet, som jeg beskriver det, handler snarere om kløften mellem den akademiske verden og praktiserende investorer. I akademisk forskning måles afkast næsten undtagelsesfrit via såkaldte aritmetiske afkast, altså et simpelt gennemsnit, hvilket i mange sammenhænge er helt berettiget og korrekt, men som i visse tilfælde kan føre til resultater, der strider imod virkeligheden i praksis.
Hvis en portefølje eksempelvis giver -50 % det første år og +50 % det næste, er det aritmetiske gennemsnitsafkast 0 %. Men målt af en praktisk investor er det geometriske gennemsnitsafkast derimod 0,5 * 1,5 = 0,75, hvilket svarer til et årligt afkast på -13,4 %. I praksis er det geometriske gennemsnit (målestokken, som den praktiske investor anvender) altid lavere end det aritmetiske gennemsnit (målestokken, som akademikerne anvender). Denne difference skyldes den såkaldte ”volatilitetsskat” (porteføljens udsving udhuler renters rente-afkastet, dvs. det geometriske gennemsnitsafkast). De bredt anerkendte fordele ved diversificering stammer fra den akademiske forskning og bygger dermed på aritmetiske afkast. Laver vi de tilsvarende beregninger med geometriske afkast, når vi frem til den konklusion, at spredning ikke blot sænker risikoen, men også forøger renters rente-afkastet. Diversificering er altså markant mere givtigt, end man generelt tror og lærer.
Man hører i øvrigt tit udsagnet om, at risiko ikke handler om volatilitet, men om permanent tab af kapital. Tja, i en verden af renters rente-afkast fører volatilitet (i form af volatilitetsskat) set over en lang tidshorisont ud fra en forventningsværdi netop til et permanent tab af kapital.
16. Du skriver unægtelig meget investeringsindhold af høj kvalitet. Hvor gavnligt mener du, det er for investeringsprocessen og ens egen læring, at man skriver tingene ned?
For mit eget vedkommende har jeg bemærket, at det at skrive et blogindlæg fremmer læringen utrolig meget. En stor del af mine blogindlæg udspringer af emner, som jeg ikke vidste synderligt meget om, da jeg gik i gang med teksten, men jeg satte mig grundigt ind i stoffet og dokumenterede samtidig læringsprocessen og resultaterne på bloggen. Når man formulerer noget på skrift, som andre skal læse, er man tvunget til at opnå en langt dybere forståelse, end man ellers ville have ofret energi på. Næsten hver gang sker der det, at idet jeg begynder at skrive, opdager jeg, at jeg alligevel ikke har fattet sagens kerne. Så må man tilbage til tegnebrættet og lave mere research. Mine tekster er derfor i udgangspunktet værktøjer til min egen læring. Af samme grund kan de også virke en kende for detaljerede for en stor del af læserne.
17. Hvordan styrer du dine følelser i investeringerne, for eksempel så du undgår at lide af FOMO osv.?
Jeg oplever, at opbygningen af erfaring og viden er en stor hjælp til at styre følelserne i investeringssammenhæng. I kraft af mit temperament tror jeg, at jeg er bedre til at kontrollere mine følelser end mange andre investorer, men immun er jeg bestemt ikke. Jeg kan sagtens huske et par søvnløse nætter under finanskrisen, og FOMO har bestemt også sneget sig ind på mig til tider. I dag bestræber jeg mig på at træffe investeringsbeslutninger baseret på data, jeg har læst, og på mine egne analyser. Det hjælper for eksempel mod FOMO. Når man har sin egen ramme at læne sig op ad – såsom værdiansættelser og hvad dataene fortæller – er det måske lettere at modstå de rammer, følelserne forsøger at opstille.
18. Hvorfor investerer du? Har du specifikke mål i euro eller procent for dine investeringer?
Jeg har ingen præcise mål sat i euro eller procenter. Jeg investerer til både onde og gode dage. Mit mål er ikke at lade mig pensionere ved en bestemt alder, men snarere den frihed og optionsværdi, formue giver – altså muligheden for frit at kunne vælge, hvad man vil med sit liv. Jeg har allerede gjort brug af denne frihed ved for eksempel at tage 21 måneders studieorlov. Det er betydeligt lettere at træffe en sådan beslutning, når man ikke er fuldstændig afhængig af en fast lønindtægt. Mit udgangspunkt er ikke nødvendigvis at opnå total økonomisk uafhængighed, men en støt voksende uafhængighed og frihed vil jeg have.
19. Hvis du skulle udvælge to artikler fra dit website til Rekrutten, som vedkommende kunne have gavn af i sine investeringer og/eller sin tankegang, hvilke ville du så vælge og hvorfor?
Jeg ville vælge artiklerne A voting machine or a weighing machine? og How much skill a concentrated stock picker needs to beat a diversified benchmark?
Pointen med den første artikel er at påvise, hvordan aktiemarkedets funktion som en stemmemaskine (’voting machine’) også er dominerende over meget lange investeringshorisonter. Udsving i værdiansættelserne forklarer altså langt størstedelen af afkastsvingningerne, selv over perioder på ti eller flere årtier. Det betyder ikke, at fundamentale faktorer er ligegyldige. Fundamentet er yderst vigtigt, da det i sidste ende fastlægger afkastets forventningsværdi, men tilfældighedens indflydelse forsvinder ikke, uanset hvor meget vi forlænger investeringshorisonten.
Den anden artikel søger at demonstrere, hvordan volatilitetsskatten udhuler det forventede geometriske afkast i en dårligt diversificeret portefølje, og hvordan afkastet fra forskellige investeringsstile historisk har afveget fra hinanden. Det betyder, at man ved at diversificere kan opnå højere afkast. En investor med ringe diversificering starter med et handicap i forhold til et bredt indeks og har brug for exceptionelle evner eller rent held blot for at nå i mål på niveau med indekset. Det er således fuldt ud muligt, at du besidder ægte evner inden for aktieudvælgelse (alfa), men at du med en koncentreret portefølje alligevel taber til markedsafkastet, fordi volatilitetsskatten udhuler dine gevinster, eller fordi din investeringsstils afkast underpræsterer i forhold til markedet som helhed.
20. Hvad vil du gerne takke det finske investeringsfællesskab for?
I Finland findes der masser af spændende og værdifuldt indhold samt gode diskussioner om investering. Ligesom det ses globalt, har vi også i Finland et yderst kompetent finans-Twitter. Jeg har fulgt debatformerne helt tilbage fra it-boblens tid og den legendariske AP Areena. I dag bæres faklen videre af platforme som Inderes og Sijoitustieto. Især udbuddet af finsksprogede investerings-podcasts og YouTube-kanaler byder på masser af kvalitetsmateriale. En stor tak til alle, som bidrager til debatten og producerer indhold til gavn for os investorer. Mange tak til Investerings-Rekrutten for dette interview.
Mange tak for de fremragende svar, Markku!
Her var der i sandhed tale om en interviewperson, der skilte sig ud på fornem vis, og hvis blog det i den grad kan anbefales at følge:
Virkelig indhold i særklasse.
Og man bør naturligvis også følge Markku på X.
Markku Kurtti er efter min mening en af dem, man simpelthen bør følge, fordi han formidler anderledes og værdifuld viden på et så højt fagligt og indholdsrigt niveau.
God weekend!