70. Arttu Heikura
Analytiker Heikura kjenner de selskapene han følger usedvanlig godt, og det samme gjelder for bransjene de opererer i. Han har en evne til å legge merke til de essensielle tingene som påvirker et selskap, og i tillegg virker det som han har en egen evne til å sette sammen de forskjellige brikkene for å se helheten. Å se helheten er overraskende utfordrende, noe jeg merker når jeg tenker på meg selv og leser tankene til ulike investorer: Vi investorer har en tendens til å fokusere altfor mye på detaljer og/eller bare visse ting.
Analytikere flest trekkes nok generelt mot å følge selskaper som “passer” for dem, og jeg tror det har gått litt på samme måte for Arttu. Som en slags Lynch-tilhenger og en person som virker jordnær, passer Arttu perfekt som analytiker for handelsbedriftene han følger.
Arttu er imidlertid en nokså fersk analytiker i dette selskapet, og det er hovedsakelig derfor han har føltes litt fjern for meg, så det var kjempegøy å spørre ham hva slags type og investor han er.
Jeg kunne ikke ha valgt et mindre bilde. 
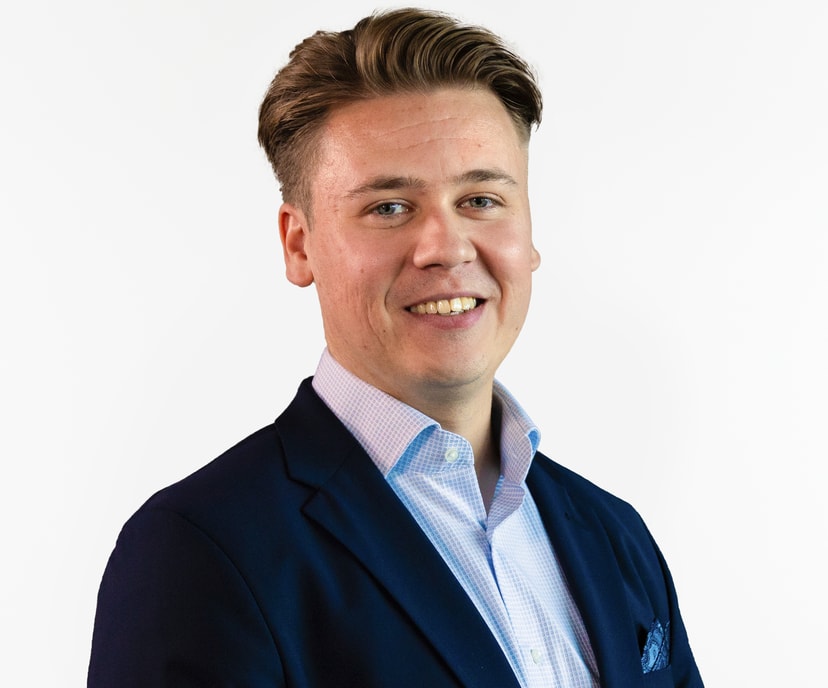
1. Fortell med tretti ord hvem du er.
29-årig fyr som har studert økonomi og er interessert i aksjeinvesteringer. Jeg kommer fra provinsen og bor for tiden i Helsingfors med min kone og to hunder. Fritiden bruker jeg på å se på fotografering, være sammen med venner og familie, samt å holde formen ved like gjennom uformell trening.
2. Fortell tre ting som forummedlemmene ikke vet om deg.
- Vi bygger en enebolig for tiden, noe som har økt mengde grå hår betraktelig.
- Da jeg gikk på videregående, jobbet jeg i fiskedisken på Citymarket i et anderhalvt års tid. Dette ga meg et godt innblikk i dagligvarehandelens gressrotvirksomhet.
- I 2019 var jeg fremdeles av den oppfatning at jeg skulle bli dr.oecon. Denne tanken har imidlertid blitt skrotet til fordel for det mye mer behagelige og konkrete analytikerarbeidet.
3. Hvilke interesser og hobbyer har du? Du har ikke lov til å nevne noe som er knyttet til investering.
Da jeg var yngre, spilte jeg ishockey og fotografering. Innflytelsen fra disse har vart helt til i dag, og jeg er en nokså aktiv sofakasuist. Når det gjelder sofakasuist-aspektet, har yndlingslagene mine hatt en ganske mollstemt suksess de siste årene, og det hender ofte at jeg legger meg “sint” på søndagskvelder. I tillegg prøver jeg å utvikle meg selv ved å lese bøker og holde formen ved like gjennom tennis, jogging og tilfeldig styrketrening. Jeg liker ikke å lage hverdagsmat, men jeg liker å tilberede såkalt skikkelig mat, f.eks. i helgene. I tillegg tar lufting av hunder og stell med dem alltid en del av dagen. Jeg prøver å se venner og familie i helgene.
4. Hvordan er en vanlig hverdagen din?
Jeg våkner om morgenen i 7-8-tiden. Jeg tar med hundene ut og gjør morgentingene, og deretter leser jeg nyhetene som har kommet i løpet av natten/morgen. Hvis selskapene jeg følger har kommet med meldinger, skriver jeg en kommentar om dem til “aamari” (morgenrapporten). Etter dette jobber jeg litt hjemmefra, før jeg ofte setter kursen mot kontoret. Dette mønsteret gjentar seg uavhengig av dag.
Vanlige dager går med til å sette seg inn i selskapene jeg følger, noe som i praksis betyr å oppdatere omfattende rapporter, møte ledelsen og lete etter informasjon. Å lage en omfattende rapport er faktisk en kjempegod måte å bli kjent med et nytt selskap på. Jeg anbefaler alle investorer å enten lese en omfattende rapport eller lage en tilsvarende “rapport” (f.eks. med punktlister).
Resultatdagen blir ofte helliget til å skrive kommentarer og gå gjennom resultatet.
Jeg trener ofte i helgene, så kveldene fylles av gjøremål i hverdagen. Jeg kan finne på å jobbe litt før jeg legger meg, dersom jeg har ting som henger igjen.
5. Kan du fortelle om din arbeidshistorikk?
Jeg startet karrieren min da jeg var 13 år ved å male gjerder i en uke. Siden den gang har jeg hatt sommerjobber der jeg har kjørt plentraktor, deltatt på dugnader for arrangementer og jobbet på f.eks. Konecranes-fabrikken. Da jeg gikk på videregående, jobbet jeg 1,5 år i fiskedisken på Citymarket, noe som ga et godt bilde av den operative hverdagen i dagligvarehandelen.
Under studiene gjorde jeg dataanalyserelatert arbeid som krevde ferdigheter i f.eks. koding og statistikk. Jeg gikk over til aksjeanalyse i Evli sommeren 2021 og byttet til Inderes høsten 2023. Jeg har sjelden brukt metodene jeg lærte på statsvitenskapelig på jobben, men det å studere økonomi har definitivt vært til nytte for å forstå det store bildet i økonomien.
6. Hvordan vil du beskrive deg selv som investor?
I studietiden var jeg svært risikosøkende (uvitende), i dag er jeg nokså beregnende og litt konservativ. Jeg liker ikke turnaround-selskaper og investerer sjelden i selskaper som ikke går med overskudd. Jeg foretrekker selskaper med en bevist forretningsmodell som tjener penger og vokser. Jeg nærmer meg vanligvis selskaper med kvalitet i høysetet, og i en idealमैंने situasjon tidfester jeg kjøp til perioder med markedsforstyrrelser (siden kvalitet sjelden er billig). I det siste har jeg begynt å finkjemme utenlandske selskaper, ettersom vi ikke er underlagt oppdragsbegrensninger på disse.
**7. Kan du fortelle om din investeringshistorikk?**Min far havde engang købt nogle M-real-aktier (nu kendte som Metsä Board) til mig fra finanskrisens bund, og jeg fik lov til at overvære deres værdidannelse i min ungdom. Det var vist den gnist, der startede aktieinvesteringen. I min studietid lærte jeg om investering, og taktikken var at investere halvdelen af opsparingen i aktier og halvdelen i fonde. Det første selskab, jeg købte, var vist Nokia, F-Secure eller UPM, og der er kun ét af dem tilbage i min portefølje. Med de mængder var det ret dybt at foretage direkte investeringer, men jeg føler, at man lærer bedst ved at gøre det. Senere begyndte jeg at studere finansmarkederne og aktieinvesteringer. Jobbet som analytiker gav et enormt skridt i forståelsen, men jeg tror, der stadig er meget at lære her.
8. Hvilken nytte har du af dit arbejde som analytiker med tanke på investeringsvirksomheden? Og er der nogle ulemper i forhold til at investere, fordi du er analytiker?
Analytikerjobbet har givet en masse ekstra forståelse for analysen af et investeringsobjekt. Derudover har vi adgang til datakilder, som koster flere tusinde euro om måneden. Dette giver i sig selv ikke professionelle en informationsmæssig fordel, men det gør det f.eks. lettere at finkæmme investeringsuniverset. Møder med ledelsen er altid nyttige, men jeg tror, at den største fordel kommer fra kollegerne og Inderes-fællesskabet. En kollega ved i udgangspunktet altid mere om det selskab, han dækker, end mig, og man kan spørge ham om yderligere oplysninger om selskabets situation, hvis det er nødvendigt. Fra fællesskabet får jeg god feedback og også værdifulde oplysninger (f.eks. om nyheder, der måske går min næse forbi).
Ulempen er restriktionerne for handel, da disse nogle gange på grund af kortfristet svaghed kan forhindre køb af et kvalitetsselskab med et godt langsigtet potentiale. På den anden side kan man ofte få et sådan selskab billigere ved at udføre handlen, når restriktionerne tillader det.
9. Hvordan ser din portefølje ud i øjeblikket? Hvilke tre aktier stoler du mest på, og hvorfor?
De største beholdninger omfatter: Qt, Harvia, UPM, Musti, Revenio, Admicom og Evli. I bunden er der så nogle eksperimenter eller linjer, der er forblevet mislykkede 
Jeg stoler mest på følgende:
- Qt: har bevist produktets funktionalitet og forretningsmodel. Kompetent ledelse, og der ser ud til at være efterspørgsel efter produktet også i fremtiden. Kunderne er store internationale virksomheder, hvilket viser, at teknologien fungerer.
- Evli: jeg arbejdede hos Evli og kender værdien af kerneforretningerne og evnerne hos de personer, der træffer beslutninger der. Der bliver knoklet hårdt for kunderne hos Evli, hvilket også afspejles i adskillige førstepriser inden for institutionel kapitalforvaltning. Huset har nogle af Helsingfors’ bedste porteføljeforvaltere og meget vigtige selskaber og institutioner som kunder inden for kapitalforvaltning. Evli er i den størrelsesorden, at de største IT-opgraderinger er foretaget, og deres omkostninger skaleres nu med gearing, i takt med at salget vokser.
- Jeg indsætter Musti her (selvom de seneste situationer har rokket ved min tro på selskabet): Efter min mening viser Mustis vækst i markedsandele, hvor et kvalitetsselskab det er. Musti har et velfungerende koncept, som i praksis er skræddersyet som en one-stop-shop-tjeneste for kæledyrsforældre. Prissætningen af tjenesterne er efter min mening lykkes rigtig godt: f.eks. koster klipning af hundens negle tyve kroner, men tærsklen for at bruge det er meget lav, når den ene af hundene ikke lader sine negle klippe :D. Fødevarer giver defensivitet, og der opnås rigtig gode avancer på “forbrugsgoder”.
10. Hvordan tænker du over spredningen af din portefølje, eller tænker du over det overhovedet?
Jeg må indrømme, at jeg ikke har tænkt så meget over det, men taktikken har været at købe og glemme. I de senere år, hvor vægten af visse meget værdiansatte selskaber er steget ret højt, kan porteføljens daglige afkastudsving være ret voldsomme. Jeg vil fremover nok overveje en form for rebalancering, hvilket dog er svært med de nuværende restriktioner. I øjeblikket er alt bundet op i aktier og indeksfonde, men i fremtiden ville jeg gerne eje private equity, f.eks. via nogle fonde.
11. Hvordan ser din aktieplukningsproces ud skridt for skridt?
Det afhænger lidt af selskabet. Ofte læser jeg enten en analyse lavet af en anden eller de seneste årsrapporter/delårsrapporter. Hvis jeg køber et stabilt, modent selskab, laver jeg sjældent nogen modellering af dette, men kigger på konsensusniveauet på de nøgletal, der beskriver kvaliteten, værdiansættelsesniveauet og prøver at danne mig et indtryk af, hvordan fremtiden kan se ud. Hvis jeg lærer et helt nyt, lidt yngre selskab at kende, så prøver jeg at lave en skrabet model, sætte konsensusprognoserne ved siden af og ofte lave disse “bear” dvs. et mere konservativt skøn. Fra den skrabede model kan jeg så forudsige nogle nøgletal, der er vigtige for mig, og kvalitative måltal (kapitalafkast, god rentabilitet, skaleringspotentiale, fortsat vækst, ledelsens track osv.) og samtidig selskabets værdiansættelsesniveau. Hvis værdiansættelsen virker moderat, kan jeg åbne den første position og lære selskabet endnu bedre at kende derefter. Turnaround-selskaber eller billige, men ufordelagtige selskaber ender sjældent i porteføljen.
12. Fortæl med ellers halvtreds ord per selskab, hvad du mener om disse aktier:* Kesko: En kvalitativ, veldrevet virksomhed. Selvom der ikke er udsigt til ændringer i strategien, fornemmer jeg, at fokuset i Rauhalas æra flytter sig mere markant over mod byggemarkedet (RT-kauppa). Dagligvaremarkedets (PT-kauppa) nærmeste fremtid virker svær, men hvis man skal tro virksomhedens egne ord, bør de nye hypermarkeder være en væsentlig hjælp til at hente de tabte markedsandele ind igen. Det kræver dog efter min mening en forbedring af prisopfattelsen, for med denne tendens vil S-gruppens forspring blot vokse.
- NoHo: Et interessant ”holding”-selskab med fokus på restaurationsmarkedet. Ledelsen har en klar ekspertise inden for kapitalallokering og operationelle evner (omkostninger vs. salgsvolumen). Man har også fundet en fungerende opskrift i Skandinavien. Et væsentligt emne for interesse og en værdidriver for aktien gemmer sig i BBS, da NoHo på et tidspunkt vil udspinde dette. Dette bunder ud i vellykkede virksomhedsopkøb og skalering af koncepter i Centraleuropa (+ F&B i Finland).
- Puuilo: Lavprisforretningernes vækstraket og en kvalitativ virksomhed. Der er fortsat vækstpotentiale i Finland, og jeg ser internationalisering som en option. Det er lykkedes at udvikle et koncept, der tiltrækker finske forbrugere, og som ser ud til at slå de nærmeste konkurrenter. En rentabilitet i tinderne af handelsbranchen skyldes ledelsens og personalets omkostningsbevidsthed. Der er en vis grad af stigningspotentiale i rentabiliteten som følge af en vellykket udvidelse af private label-sortimentet. Jo større virksomheden vokser sig, jo mere fremtrædende en position indtager omkostningsbevidstheden.
- Tokmanni: Markedets (Finland + Sverige) største lavprisforhandler og en frontløber i Finland. I Rautiainens æra er det lykkedes at øge kundeloyaliteten, hvilket kan ses på det genoplivede vækst- og rentabilitetsniveau. Internationalisering bringer et nyt pust til Tokmannis historie. Dollarstore virker som en god brik i Tokmannis palet, og der er sandsynligvis et betydeligt vækstpotentiale i Sverige og Danmark. Som en væsentlig ting skal Tokmanni lykkes med at indfri synergierne og forbedre Dollarstores rentabilitetsprofil.
13. Hvordan er du endt med at følge netop denne type “handels”-virksomheder (Kesko, Puuilo, Tokmanni, Verkkis)? Om jeg ikke husker feil, har du sagt, at du har læst og fulgt Peter Lynch, og du har dyrket “lynch’ing” i dine investeringer – hvordan har du praktiserede dette i dit arbejde som analytiker?
Ved et tilfælde fulgte jeg Verkkokauppa.com og Marimekko hos Evli, hvilket gav mig et vist kendskab til forbrugersektoren. Hvis jeg forstod det ret, var dette til en vis nytte, da jeg søgte hos Inderes.
Forbruger- og handelssektoren er interessant på grund af dens tilgængelighed. Man kan observere og se ting med det blotte øje. Det mest interessante ved detailhandel er, at man sjældent kan skille sig ud på produkterne, men at konkurrencefordelene skal findes et andet sted med koncepterne i spidsen.
I mine egne investeringer gælder et Lynch-citat nok bedst for Musti Derudover spørger jeg ofte min kone om forbrugerperspektivet (ligesom Lynch gjorde), hvilket hjælper med at bringe perspektiv ind i min egen tankegang.
Min kone handler for eksempel hyppigere i butikker og Marimekko-forretninger og har større kendskab til modeverdenen (hvilket hjalp i min tid hos Evli). I dag besøger vi ofte lavprisbutikker, og jeg forsøger dér at lægge mærke til koncepterne og til en vis grad kundeaktiviteten, hvilket dog i de enkelte butikker ikke giver et realistisk billede. Ofte finder man Tokmanni, Puuilo og Rusta liggende side om side i samme klynge, hvilket giver gode lynch’ing-synergier. Jeg forsøger også at udnytte venner/bekendte, der måske arbejder i relevante brancher.
14. Du var hos Evli i 5 år, heraf et par år som analytiker – hvordan adskiller analystearbejdet hos henholdsvis Evli og Inderes sig fra hinanden?
Evli er en fantastisk virksomhed fuld af professionelle. Den største forskel på analysevirksomheden udspringer nok af størrelsen. Inderes har næsten 200 virksomheder under dækning, og hos Evli var der 20-30. Derudover er aktieanalyse en af Inderes’ kerneforretninger, hvorimod analyseteamet hos Evli var et eje i medejerskab (eller ikke-kerneforretning). Selve analyserne adskiller sig ikke væsentligt, men hos Inderes har man mere at gøre med private investorer, hvor det hos Evli var mere vægtet mod institutioner.
15. Du skal udlåne din portefølje i fem år til to personer fra Inderes, som ikke er analytikere, to analytikere og to forummedlemmer – hvem ville du vælge, og hvorfor?
Verneri og jeg har talt en del om investering, primært i form af handelsvirksomheder, og jeg ved, at Vepu er en meget passioneret aktieinvesterer og økonomiforsker. Som den anden vil jeg nævne Miika Purola, som måske ville bringe en helt out-of-the-box tankegang til investering ved hjælp af matematik/AI.
Af analytikerne kunne jeg vælge hvem som helst, men nu nævner jeg Sauli og Rauli (det rimer godt). Begge er erfarne folk og forstår det store billede bedre end jeg.
På forummet er jeg stødt på flere brugernavne, hvoraf nogle skiller sig ud ved deres aktivitet. Jeg ville overlade en del af porteføljen til JuhaR’s pleje, og den anden halvdel overlader jeg til Alokas. Jeg har en følelse af, at dem begge kender Heseels virksomheder godt og bruger meget tid på aktieinvestering.
(redigeret: pings: @JuhaR, @Sauli_Vilen, @Rauli_Juva, @Miika_Purola og @Verneri_Pulkkinen)
16. Hvilken hjælp og nytte får du fra Forum med henblik på dit arbejde som analytiker?
Man får gode idéer, nyheder og nogle gange støtte til synspunkter fra forummet. I lavpriskædetrådene har Vanerihands og NukkeNukuttaja været meget aktive. Jeg kan huske, at jeg engang fulgte Vaisala og læste nogle gode teknologirelaterede ting på forummet, f.eks. fra Contrafun.
(pingede jer, så I opdager det: @Contrafun, @Vanerihands og @NukkeNukuttaja mvh. alokas)
17. Hvis du ved et tryk på en knap kunne lære/indprente forummedlemmerne én ting relateret til analyser, hvad ville det så være, og hvorfor?
Analyserne er forsøgt gjort lette at forstå. Forhåbentlig er det lykkedes. Det kræver jo en vis kendskab til selskabet og viden om aktieinvestering at læse analysen.
Men til det tip: Brug analysen som en støtte i jeres egen investeringsproces, og spejl den mod jeres egen investeringsstrategi.
18. Har du nogle konkrete investeringsrelaterede mål, f.eks. i form af euro- eller procentmål?
Jeg har tænkt over det en gang imellem, når noget lignende er dukket op på Twitter. Jeg har ikke rigtig nogen deciderede mål lige nu, men jeg kunne prøve det om et års tid. Lige nu går stort set alle ekstra indtægter til et husprojekt. Jeg sparer op i aktier, fordi jeg finder det fascinerende. Samtidig prøver jeg at sikre en rimelig levestandard som pensionist.
19. Hvordan kunne Alokas blive en god “lyncher” (tilhenger af Peter Lynchs principper)?
Hvis du endnu ikke har læst Lynchs bøger, så start med dem. Hvis det er muligt at prøve, observere osv. et interessant selskabs produkter eller tjenester, så gør det. Spørg også til råds hos folk, der ved noget om selskabet eller dets produkter.
Måske som nogle lidt mindre kendte Lynch-læresætninger kan man også fremhæve det at prøve upopulære brancher og spille imod Wall Street (dvs. de institutionelle investorer i Finland). Slå til mod små, men voksende selskaber tidligt, og køb kvalitetsselskaber i et bjørnemarked, når institutionerne sælger ud af dem.
20. Hvem vil du gerne takke specielt på forummet?
Mange tak for den gode dialog og udveksling af holdninger. Et aktivt fællesskab er også med til at opretholde kvaliteten af selve analysen, da vi får at vide, hvis der er tvivlsomme synspunkter.
Tak til Arttu for fremragende svar! 
Arttu er en aktiv fyr på forummet, og han har også bragt ting ind i selskabstrådene, som helt sikkert gavner investorerne. Jeg har bemærket, hvordan kvaliteten af en selskabstråd forbedres og bliver aktiveret på en god måde, når analytikerne er aktive i dem, og derudover bringer det Inderes tættere på fællesskabet.
I hvert fald ville jeg selv få brug for den slags fornuftige og helhedsorienterede tilgang til selskaber, som Arttu har. Han er god til at strukturere de indsamlede oplysninger med gode kommentarer, og ud fra de materialer, han producerer, har jeg bemærket, at han formår at identificere, hvad der reelt er væsentligt, og hvad der er mindre væsentligt.
Man skulle bare selv kunne holde følelserne i ro og betragte tingene mere bredt i stedet for at gøre tingene unødigt svære ved at hænge fast i gamle, små teser, når tingene ændrer sig.
Det var vist det, ha en god weekend! 