Tämä Jussin tärkeä ja kohteliaasti esitetty kysymys on edelleen auki.
Mietityttää myös, mitä tietoa viime kuussa suunnattuun antiin osallistuneille on liikevaihdon kehityksestä silloin annettu. Luultavasti heillä ei ole ollut tietoa romahduksesta, koska sen antaminenhan olisi ollut sisäpiirintiedon antamista, ja tuskin he silloin olisivat merkintää sillä hinnalla tehneetkään. Toisaalta jos tietoa ei ole annettu, merkitsijåt saattavat kyllä kokea itsensä nyt petetyiksi, koska on kai jollakulla täytynyt olla tieto liikevaihdon heikosta kehityksestä kesäkuun loppupuolella.
Kolmas vaihtoehto on se, että merkitsijät eivät ylipäänsä pidä liikevaihdon heikkoa kehitystä H1/26:lla kovin merkittävänä asiana. Mutta silloin he kaiketi ymmärtävät firman tilanteesta jotakin sellaista jota markkina ei ymmärrä.
Hallituksen puhiksen miljoona euroa annissa sijoitettuna puhuisi tämän puolesta. Toinen vaihthoehto on tietysti että ko. lisäsijoituksen motiivi on ns. uponneen kustannuksen harha.
Totta kai sisäpiiri ymmärtää yhtiön tilannetta paljon paremmin kuin markkinat. Tämä korostuu entisestään tällaisissa First North -listan nakkikioskeissa, joissa näkyvyys on erityisen heikkoa. Me saadaan 2 kertaa vuodessa luvut ja toimintakertomus, joka on lähinnä ympäripyöreää jargonia, sekä inderesin 15 minuutin toimarin haastattelu. Sen takia minusta on erityisen tärkeää seurata mitä sisäpiiri tekee, eikä niinkään mitä sisäpiiri sanoo.
Onko maailmanluokan toimijalla ja patologian mullistavalla firmalla tällainen liikevaihto ja kasvu tai nyt jäätävä pudotus 750 tEuroon puolessa vuodessa? Markkinan pitäisi ollan ihan eri luokkaa, kun tolla liikevaihdolla palkkaa jo 3-4 patologia. Nyt sit haetaan uusia myyntihenkilöitä, kun sitä olisi pitänyt tehdä jo vuosia. Kauppa ei vaan käy ja tilauskantakin vaatimaton muutama miljoona. Mitä tällainen organisaatio tarvitsee ko. henkilökuntaa suhteessa liikevaihtoon. Pakko olla tyhjäkäyntiä ja paljon. Kuitenkin palkkoihin palaa antirahat hetkessä ja leikkurin pitäisi heilua eri mallilla. Mikään vastaava start up ei maksa tällaisia liksoja johdolle. Pelkästään toimarin pitäs pystyy myymään ko. liikevaihto tai sit on paljon kauppaa hiluilla. Hallituksen vastuulla on omistaja-arvon luonti ja miten tää case on nyt menny IPO:sta lähtien?
Aiforia ja Euroopan investointipankki ovat allekirjoittaneet 20 miljoonan euron venture debt -rahoitussopimuksen
Aiforia Technologies Oyj, Yhtiötiedote, 31.7.2026 klo 18.00
Aiforia ja Euroopan investointipankki ovat allekirjoittaneet 20 miljoonan euron venture debt -rahoitussopimuksen
Aiforia Technologies Oyj (“Aiforia”) ja Euroopan investointipankki (“EIP”) ovat tänään allekirjoittaneet sitovan enintään 20 miljoonan euron venture debt -rahoitussopimuksen. Aiforia tiedotti 15.6.2026 sopineensa EIP:n kanssa sitomattoman alustavan term sheet -ehtoasiakirjan enintään 20 miljoonan euron venture debt -rahoitusjärjestelystä. Rahoituksen pääehdot ovat linjassa aiemmin tiedotettujen ehtojen kanssa. Lisäksi rahoituksen venture debt -luonteen vuoksi rahoitussopimuksen ehdot sisältävät tiettyjä ei-taloudellisia kovenantteja ja muita tällaisille rahoituksille tavanomaisia vaatimuksia, jotka liittyvät esimerkiksi toimitusjohtajan tai Aiforian hallituksen puheenjohtajan vaihtumiseen ilman EIB:n kirjallista ennakkosuostumusta, mikä kuvastaa EIB:n luottamusta Aiforian nykyiseen johtoryhmään.
Rahoitus jakautuu kolmeen lainaerään. Ensimmäinen lainaerä on 5 miljoonaa euroa, toinen 7 miljoonaa euroa ja kolmas 8 miljoonaa euroa. Kunkin lainaerän nostaminen edellyttää rahoitussopimuksessa määriteltyjen liikevaihto- ja muiden välitavoitteiden saavuttamista sovittujen saatavuusaikojen puitteissa, jotka kaikki ovat 36 kuukauden sisällä sitovan rahoitussopimuksen allekirjoittamisesta. Kunkin lainaerän laina-aika on seitsemän vuotta nostamisesta ja siihen sisältyy kolmen vuoden lyhennysvapaa, jonka jälkeen lainaa lyhennetään.
Rahoitussopimuksen mukaisesti Aiforia ja EIP ovat myös sopineet synteettisestä warranttijärjestelystä, jonka ehdot vastaavat 15.6.2026 tiedotettua. Synteettiset warrantit myönnetään kunkin lainaerän nostamisen yhteydessä, eikä järjestely aiheuta välitöntä osakkeiden laimentumista Aiforian nykyisille osakkeenomistajille.
Aiforia suunnittelee käyttävänsä rahoitusta nykyisiin ja uusiin kuva-analyysiratkaisuihin liittyvien tuotekehityshankkeidensa vauhdittamiseen sekä kaupallisen toimintansa kiihdyttämiseen.
”Maanosamme tekee töitä säilyttääkseen kilpailukykynsä, ja meidän on tuettava yrityksiä, jotka mahdollistavat sen”, sanoi EIP:n varapuheenjohtaja Karl Nehammer. ”Euroopan on pystyttävä kehittämään paras teknologia omavaraisesti – aina terveydenhuollosta digitaaliseen life science -alaan – jotta voimme suojella ja hoitaa kansalaisiamme. Aiforian kehittämät ratkaisut vahvistavat Euroopan kilpailukykyä ja antavat samalla innovatiiviselle EU-yritykselle mahdollisuuden menestyä maailmanlaajuisesti.”
“On hienoa, että neuvottelut ovat johtaneet sitovan rahoitussopimuksen allekirjoittamiseen. EIP venture debt -rahoitus vahvistaa Aiforian rahoitusasemaa ja tukee strategiamme toteuttamista. Rahoituksen avulla voimme kiihdyttää tuotekehitystä, kasvattaa kaupallista toimintaamme kansainvälisesti ja edistää tavoitettamme parantaa potilaiden saamaa hoitoa tekoälyyn perustuvien kuva-analyysiratkaisujen avulla”, sanoo Aiforian toimitusjohtaja Jukka Tapaninen.
Nyt on rahoitus ”turvattu” nyt on yhtiön aika lunastaa lupauksia. Enää ei hyväksytä pelkästää sopimuksia isoilta sairaala-alueilta. Jäädään odottamaan H2 kehitystä ja selkeää viestintää mitä sopimukset oikeasti tarkoittaa. Miten liikevaihtoa syntyy ja onko 100 % myös kassaan saapuvaa eikä mitään ikuisia myyntisaamisia.
Keskipitkät tavoitteet, joiden vahvistettiin olevan voimassa, kertovat mitä tämän oikeasti pitäisi tarkoittaa.
Kassavirtahuolesi osalta tilanne taitaa olla toisin päin, eli joudutaan kirjaamaan asiakassopimuksiin perustuvia velkoja kun on laskutettu muttei asiaks vielä kuluttanut palvelua. 2025 näitä oli liki miljoonalla eurolla.
Osarissa toivottavasti avataan enemmän tätä yhtiön kirjaustapaa, nyt esim. H1 ilmeisesti laskutettiin enemmän kuin liikevaihdoksi kirjattiin.
Lisäksi tutkimus vs. kliininen liiketoiminta jako lienee ennallaan raportoinnissa.
Aiforian saama ehdollinen lainajärjestely antaa mukavasti ison selkänojan
EU haluaa pärjätä USA:n kanssa kilpailussa talousalueiden välillä:
”EIB Vice-President Karl Nehammer also highlighted the importance of European innovation in healthcare: “The solutions developed by Aiforia strengthen Europe’s competitiveness, while giving an innovative EU company the opportunity to succeed on the global stage.””
Oliko äsken tehty ”välianti” ns. rahoituksenvarmistusanti, joka oli EU-lainan ehto oman rahoituksen osoittamiseksi, että jos muutkin luottavat firmaan, niin uskallamme mekin? Kiitos Tenkanen & Co
Selkänoja on kuitenkin vähän hiostava, koska siinä on ehtona liikevaihtotavoitteet erien maksamiseksi. Kaikenmaailman DCF-malleihin sillä on kuitenkin vaikutuksensa, jos rahoitus/liudentumisriskit pienenevät.
Aiforia painaa kaasua, mikä on sopimuksenkin vuoksi oikea tavoite juuri nyt ”CEO, Jukka Tapaninen: "This financing strengthens Aiforia’s financial position and supports the implementation of our strategy. With this financing, we can accelerate product development, expand our commercial operations internationally.”
Eli rahalla tehdään lisää kilpailukykyisiä malleja, hyväksytetään niitä ja markkinoidaan niitä:
Kaasua:
We are currently hiring for three stellar roles:
United Kingdom (UK): Spearhead our growth within the NHS Trusts and private laboratories during a massive digital transformation window. LinkedIn
Nordics Region: Conquer the North! We are looking for a powerhouse who can be based anywhere in the Nordic countries (Sweden, Denmark, Norway, Finland, or Iceland). LinkedIn
DACH Region: Turn up the heat in Germany, Austria, and Switzerland! For example, Bavaria, a hotbed for medical technology and AI, would be a perfect match for this location. LinkedIn
Firman myynnin ajankohta ei nykyarvostuksella liene oikea.
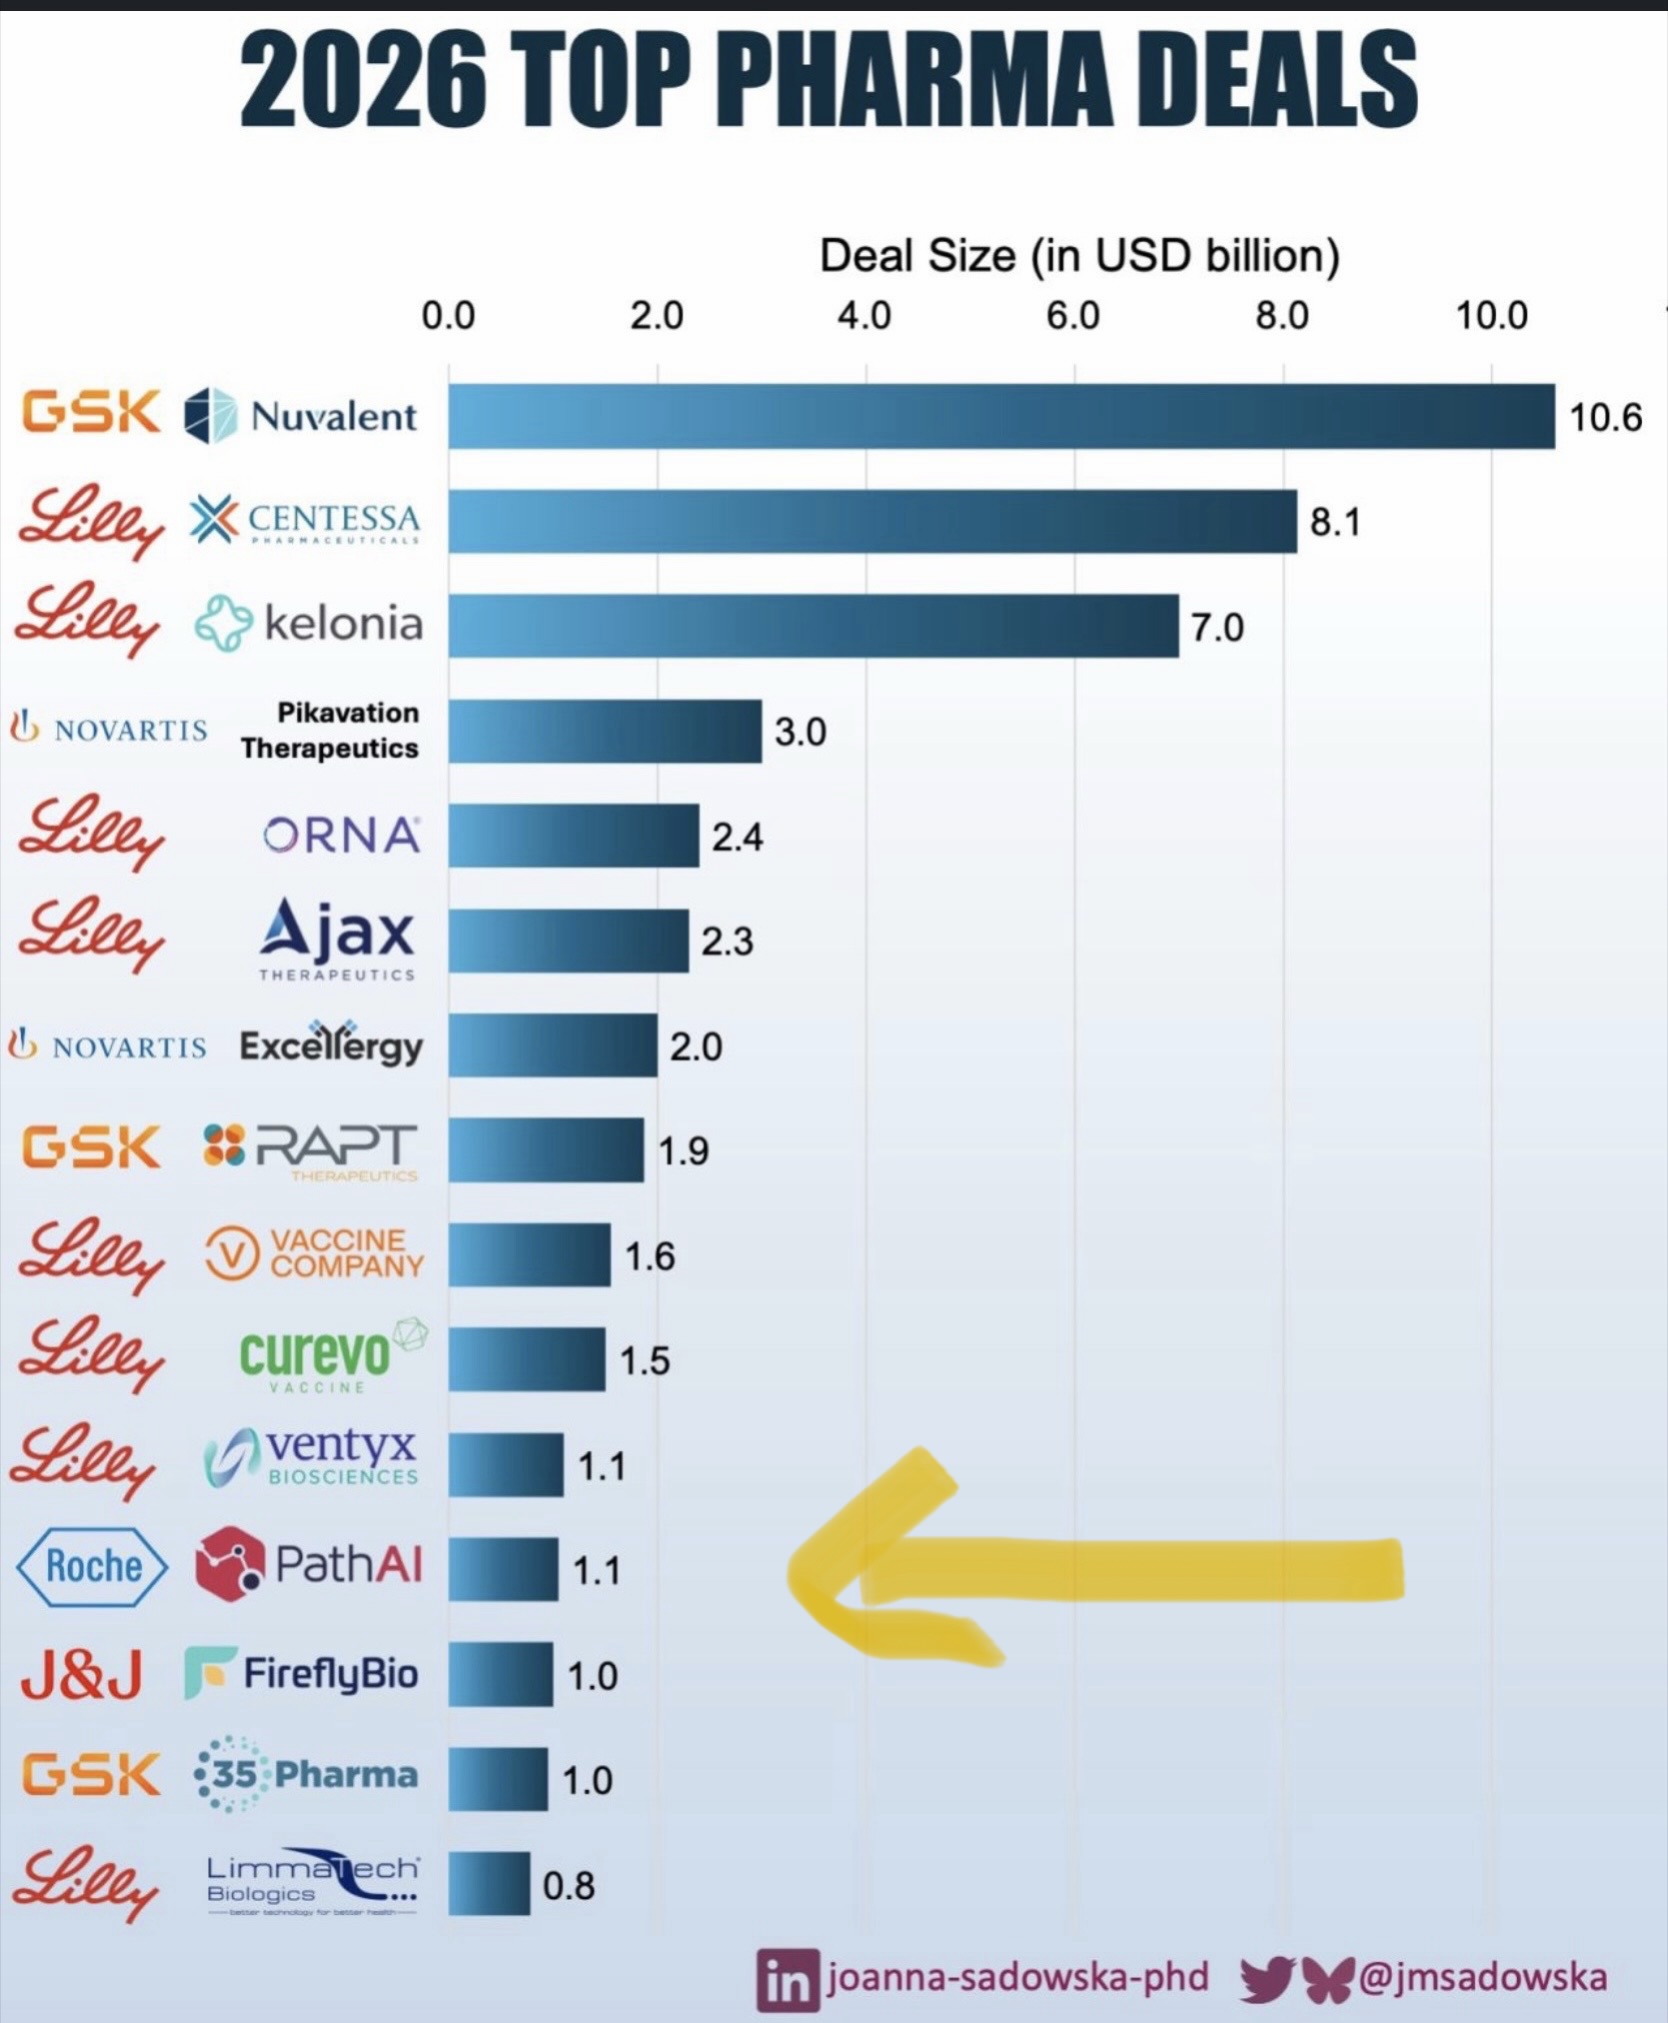
Missä liikutaan diilien koossa? Yksi taulukko, jossa big pharman ostoksia 2026 tähän asti:
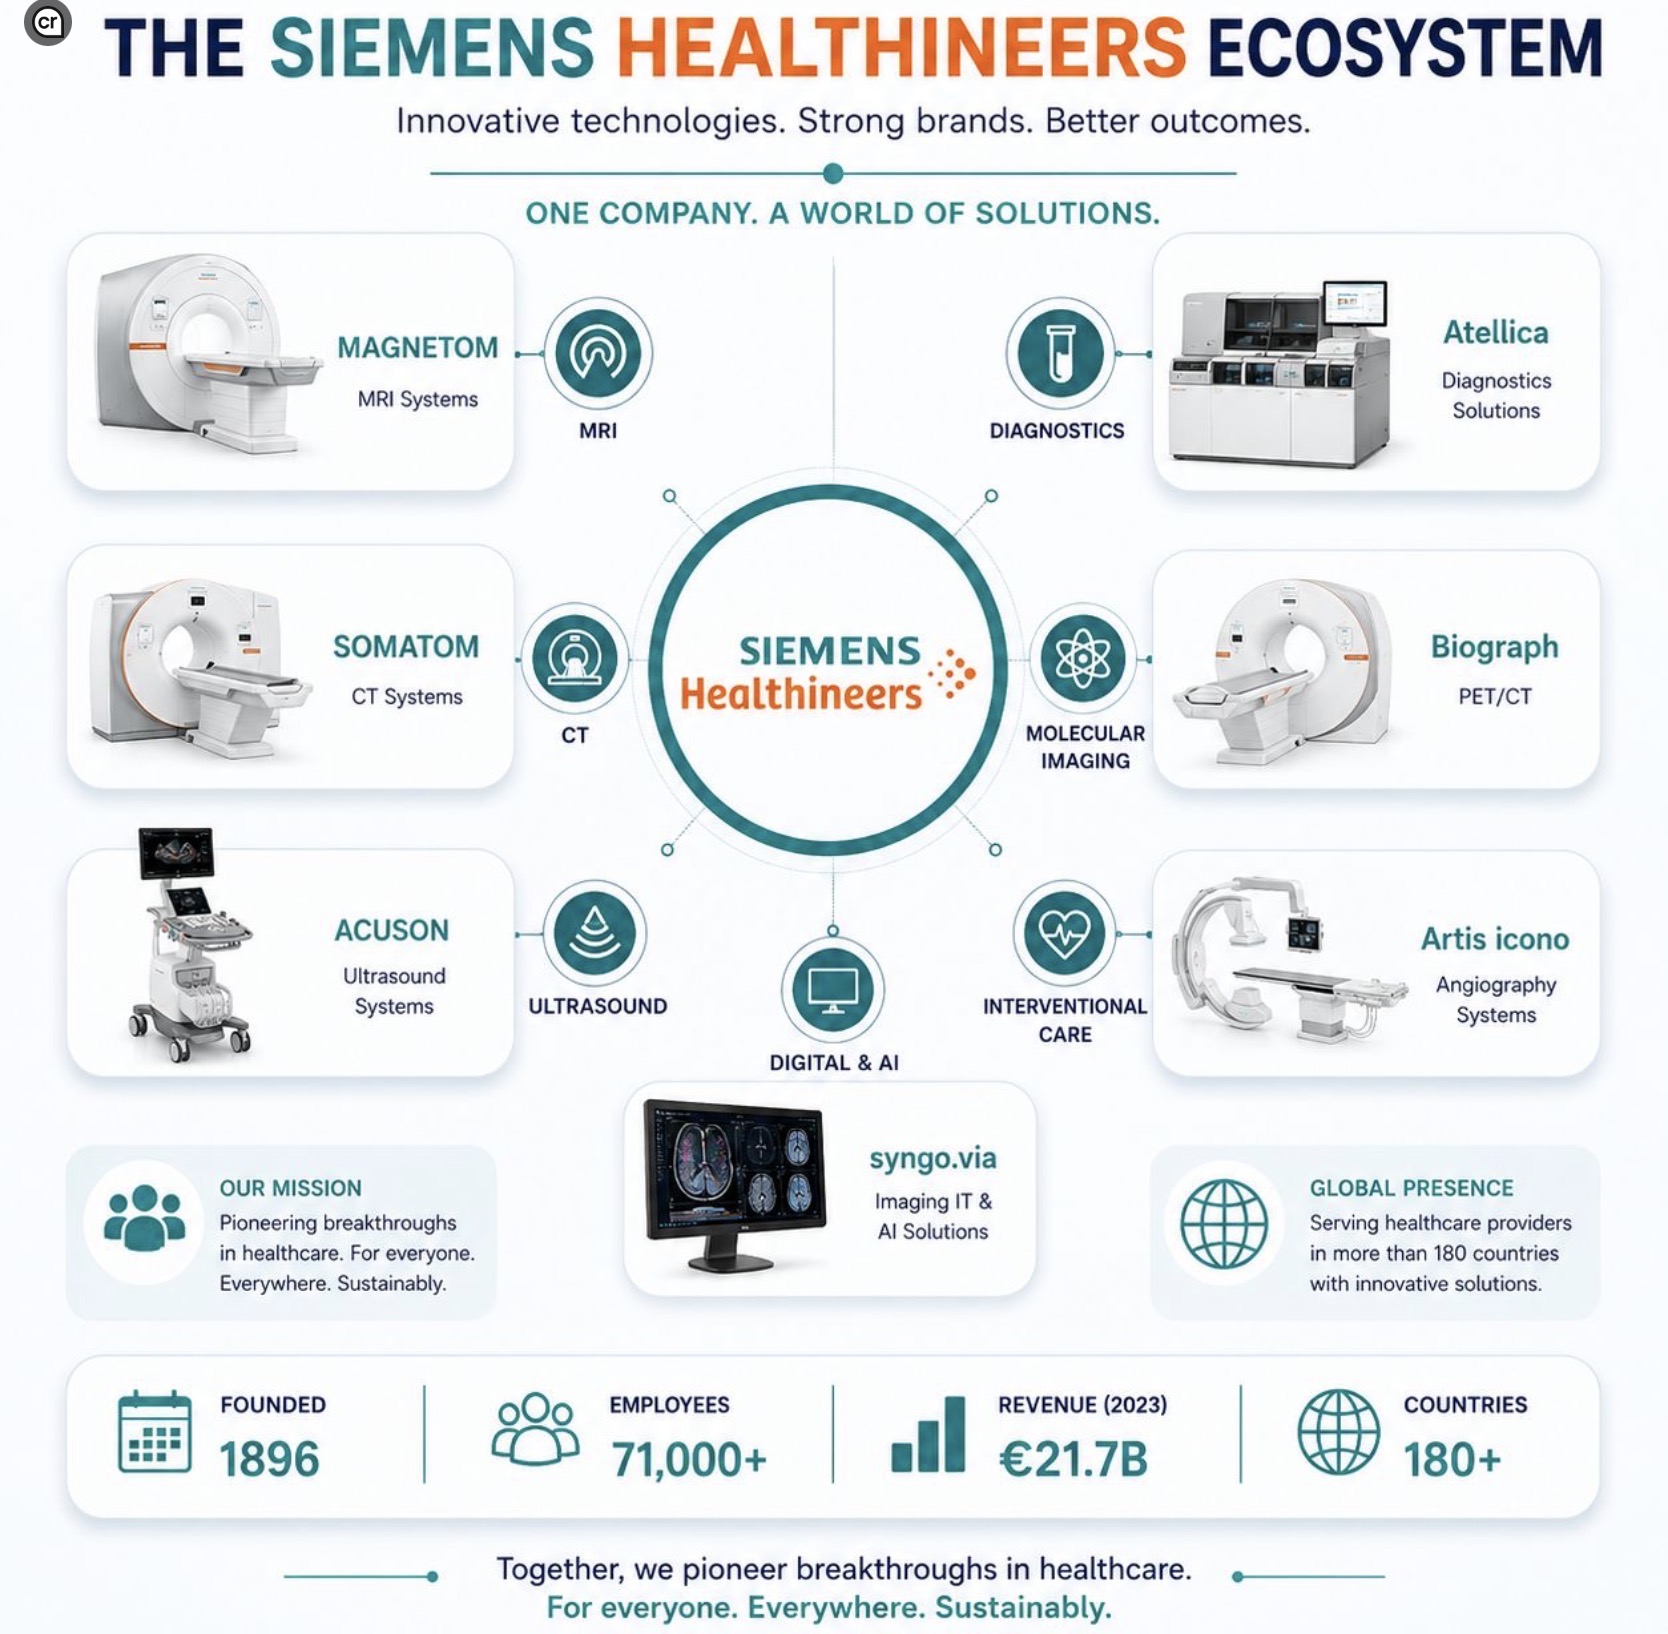
Healthineers yhteistyöstä odotetaan konkretiaa. Se olisi ehkä sellainen körmy, joka on eurooppalainen ja jota voisi joskus kiinnostaa lisätä palettiaan:
Näkeeköhän mistään noita etappeja mihin lainat on sidottu? Luulisi ettei muutamassa miljoonassa junnaava liikevaihto laukaise mitään lainansaannin ehtoja. Vähä huolettaa myös 20m€ lainan takaisinmaksu vaikkakin alkuun on kolmen vuoden lyhennysvapaa. Uusia malleja on kuitenkin vielä tehtävä ja päivitettävä kokoajan vanhoja, joten jääkö kassavirrasta rahaa molempiin? Warranteille jos poksahdetaan maksukyvyttömyydessä niin meno on taas kerran kylmää ja sitä tuskin tulee Tenkanen & Co pelastamaan.
En ole ihan varma, mitä tällä meinaat? Mutta ainakin sopimus on allekirjoitettu tulosvaroituksen JÄLKEEN, ja luulisi, että virstanpylväät on realistisia, eihän koko hommassa olisi muuten mitään ideaa.
Rahaa tullaan jatkossakin keräämään, koska oma pääoma ei muuten säily positiivisena seuraavaa kolmea vuotta. Oma pääoma voisi olla H1 jälkeen suunnilleen samalla tasolla kuin tilinpäätöksessä eli 17 miljoonaa.
Vuosittainen tappio on suunnilleen 12 miljoonaa ja jos se säilyy samalla tasolla seuraavat kolme vuotta niin tappioita kertyisi 36 miljoonaa. Tappioita varten pitäisi kerätä omistajilta vähintään 19 miljoonaa, että oma pääoma päätyisi nollan tienoille.
Meinaan sitä mitä tuossa kirjoitin, eli näkeeköhän mistään sopimukseen kirjattuja liikevaihdon tavoitteita, että lainan saa nostettua. Uskon itse, että ensimmäisen erän saa nostettua varmasti, mutta tuo 8m€ luulisi vaativan jo reiluhkoa liikevaihdon kasvua kerta summa on tällä hetkellä n. 20% yrityksen arvosta Ja mitä realistisiin virstanpylväisiin tulee, niin onhnan nämä asiakkaiden käyttöönotot olleet jäätävän hitaita joten en yllättyisi yhtään jos sama meno jatkuu. Olihan tavoitteena 100m€ liikevaihtokin 2030 mennessä ja kassavirtapositiivisuus 2027.
Nyt kun uskoa löytyy EU:sta, niin miten julkiset sairaalat saadaan nopeuttamaan käyttöönottoa? Siinäpä Aiforialle pähkinä purtavaksi, joka ei ole helppo. Ei riitä, että tuote/palvelu on hyvä, mutta sen pitää myös vakuuttaa käyttäjät. Joukossa osa on vanhoja jääriä, joiden usko uuteen on kaikkea muuta kuin optimistinen. Osa porukkaa omaksuu uudet tavat nopeammin, samoin kuin yksityiset sairaalat, joissa tehokkuus tuo lisää viivan alle.
Siksipä Aiforian pitkän aikavälin tavoitteet ovat hyvinkin perusteltuja.
Antti & Antti Co on antanut kommenttinsa, kun Aiforia on allekirjoittanut 20 miljoonan euron venture debt -rahoitussopimuksen, missä ei ollut mitään yllättävää, mut nyt se on varmistunut.
Aiforia tiedotti perjantaina allekirjoittaneensa sitovan 20 MEUR:n venture debt -rahoitussopimuksen Euroopan investointipankin (EIP) kanssa. Sopimuksen solmiminen oli odotettua, sillä yhtiö kertoi alustavasta ehtoasiakirjasta jo kesäkuussa (ks. Inderes-kommentti). Pidämme lopullisen sopimuksen syntymistä positiivisena, sillä se poistaa lyhyen aikavälin rahoitukseen liittyvää epävarmuutta, vaikka lainaerien nostaminen edellyttääkin yhtiöltä vahvaa myynnillistä onnistumista. Rahoitus on linjassa aiemmin arvioimamme Aiforian rahoitustarpeen kanssa, joten uutinen ei vaikuta näkemykseemme osakkeesta. Päivitämme tarkentuneet rahoitustiedot malliimme viimeistään H1-raportin yhteydessä, joka julkaistaan 28.8.
Rajun tulosvaroituksen jälkeen en pitänyt mitenkään varmana että EIP aiesopimus edelleen menisi maaliin. Sikäli minulle positiivinen uutinen tuo perjantainen.
Toki näin. Mutta se on syytä pitää mielessä, että tuo nyt linjattu pitkän aikavälin rahoitusratkaisu on hitsattu kiinni Aiforian suotuisaan kehitykseen, jota siis edellytetään. Ymmärtääkseni mikäli bisnis takkuaa ja tahmailee tuloksen aikaansaamisen osalta - tästähän on ollut kokemusta Aiforian osalta - niin rahoitusta ei tipu vaikka olisi kuinka lupaavia sopimuksia firman mappi pullollaan.


 United Kingdom (UK): Spearhead our growth within the NHS Trusts and private laboratories during a massive digital transformation window.

 Nordics Region: Conquer the North! We are looking for a powerhouse who can be based anywhere in the Nordic countries (Sweden, Denmark, Norway, Finland, or Iceland).
 DACH Region: Turn up the heat in Germany, Austria, and Switzerland! For example, Bavaria, a hotbed for medical technology and AI, would be a perfect match for this location.
 Ja mitä realistisiin virstanpylväisiin tulee, niin onhnan nämä asiakkaiden käyttöönotot olleet jäätävän hitaita joten en yllättyisi yhtään jos sama meno jatkuu. Olihan tavoitteena 100m€ liikevaihtokin 2030 mennessä ja kassavirtapositiivisuus 2027.
