AI-flaskehalse i værdikæden: Fra chips til strøm og infra

Jeg har også selv udvalgt et par stykker af disse til porteføljen som kerneselskaber. Der er jo et hav af selskaber, så man kan alligevel ikke nå dem alle :grin: .

Jeg har været interesseret i HV-kabler (højspænding), så i porteføljen har jeg NKT og Prysmian. Disse er ikke rene AI-valg, da der er brug for HV-kabler til absolut alt, hvor der overføres højspændingsstrøm – altså f.eks. når der bygges ny energiproduktion og transmissionsnet. Af disse er Prysmian markant større og mere diversificeret, dvs. at de ud over de større kabler også har telekabler, fiberoptiske kabler m.m. Prysmians kvartalsregnskab kommer da også på torsdag.

Derudover har jeg også været interesseret i MV-området (mellemspænding), dvs. selskaber der fremstiller MV-koblingsanlæg inklusive adskillere, afbrydere og lignende. Disse selskaber opererer overalt, hvor der er brug for transformatorstationer, men befinder sig ikke på transformerstationens HV-side, men derimod i separate MV/LV-bygninger eller i såkaldte E-houses, som udfører bygningens funktioner i containerformat. Disse E-houses ser man ofte ved lidt mindre anlæg, som f.eks. i forbindelse med et solcelleanlæg, mens større projekter som f.eks. datacentre eller større kraftværker snarere har en separat bygning. Oprindeligt blev jeg på et tidspunkt interesseret i selskabet Powell Industries, men dets forretning er vokset ret langsomt, samtidig med at værdiansættelsen stak helt af under AI-hypen. Den kan dog blive mere interessant, hvis og når der kommer mere ny kapacitet til. Men nu er der en konkurrerende og lynhurtigt voksende virksomhed, som især opererer inden for datacentre, som jeg for nylig fik øjnene op for, ved navn Forgent Power Solutions. Værdiansættelsesmultiplerne er høje, men det er væksten sandelig også.

Derudover valgte jeg blandt de største spillere – ABB, Siemens, Eaton, Schneider osv. – at tage Schneider ind i porteføljen.

En anden sektor, som for alvor er ved at tage fart, er batterilagring, dvs. BESS. Her har jeg valgt en mere risikabel case, Fluence Energy, som der i øvrigt findes en ret omfattende analyse af i selskabets egen tråd.
5 Synes om

Tak for beskeden, rigtig fint med et bredere perspektiv og nye selskaber.

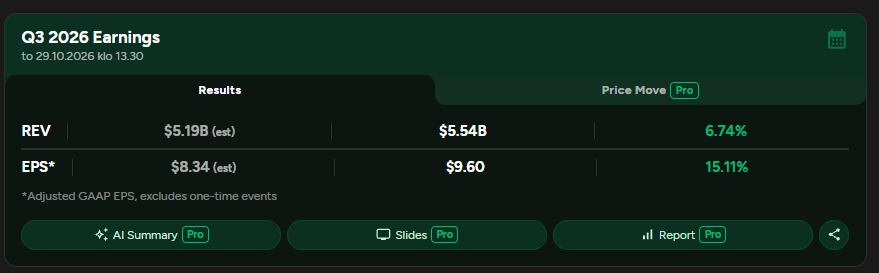
Selv var jeg mest interesseret i Comfort Systems, Quanta Services og den netop nævnte Prysmian fra hele den pulje, samt EMCOR, der giver en lidt lavere “beta”-eksponering. Hele listen er selvfølgelig interessant, og jeg tager de aktier, du nævnte, med på overvågningslisten. Min egen research i denne kurv af selskaber har været ret mangelfuld på grund af tidsmangel, og 3/4 ser ud til at aflægge regnskab i morgen (Comfort Systems har allerede rapporteret en god vækst på +53,7% og især stærk vækst i teknologidelen på +59% YoY). For en del af selskaberne på listen udgør datacentre og AI indtil videre kun en lille del af helheden, og hovedfokus ligger andre steder.

Værdiansættelserne er faldet pænt siden i sommer for de fleste selskabers vedkommende, og nu hvor hele kurven er blevet udråbt som en flaskehals af flere andre AI-selskaber, er dette usædvanligt interessant som trade eller investering med en 1-5 års tidshorisont.

Jeg er også sikker på, at vi vil se den samme “flaskehals”-omtale fra adskillige andre selskaber i løbet af Q3, og hvis det sker, kan markedet belønne det med kraftige bevægelser – forhåbentlig opad. Kvartalsregnskaber og enkelte kvartaler er altid lidt af et lotteri, så derfor går jeg nu ind i dem med god spredning, og det primære mål er at finpudse modellen for næste år. Jeg er dog yderst tilfreds med hvert af mine valg, og samlet set giver de præcis den brede diversificering, jeg ønskede, så positionerne ikke overlapper hinanden direkte.

EDIT: Vil lige tilføje til sidst, at baseret på 5-6 analyser af earnings calls er flaskehalsen for 2027+ flyttet/ved at flytte sig over til ovennævnte kurv samt advanced packaging (bl.a. Amkor) og optik. Derudover er manglen på kvalificeret arbejdskraft en flaskehals, og stigende lønomkostninger presser selskabernes omkostningsstruktur op (bl.a. hos flere af ovenstående selskaber). De næste EC’er vil give mere data som grundlag for den samlede analyse.

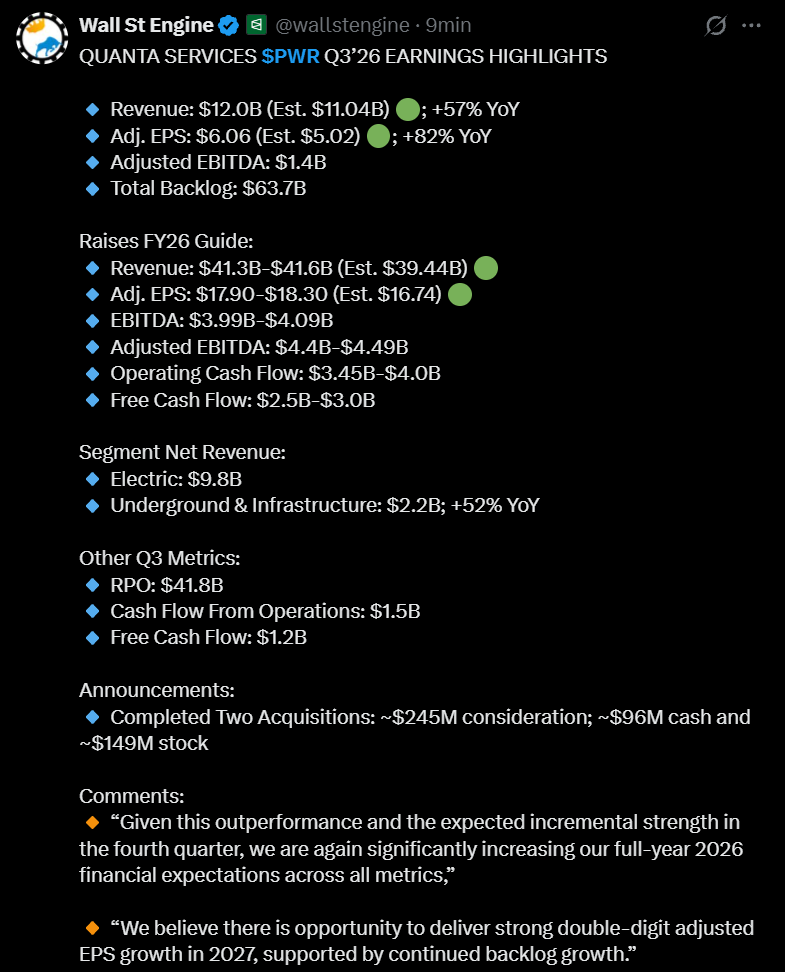
EDIT2 29.9.: PWR, dvs. Quanta Services, leverede netop et regnskab og en guidance over forventning. Derudover er Prysmians earnings call også blevet hørt, og ledelsen var i rigtig godt humør på opkaldet – og det med god grund. God vækst og gode udsigter.

EDIT3 29.9.: EMCOR Group voksede også pænt. Alle ugens tidlige køb overgik forventningerne, nogle endda markant. Ni uafhængige selskaber fra forskellige trin i AI-værdikæden har nu sagt præcis det samme: at “flaskehalsen” i 2027 sandsynligvis findes i denne AI-kurv. Knaphed giver, når det er bedst, prissætningskraft.

EDIT: 4.11.26

Demokraterne lavede lidt af et sweep, og vælgerne sendte et klart signal til Trump, hvilket er helt på sin plads. Mit eget valgspil ramte ikke helt plet, kun halvt (jeg forventede et sweep, men forventede også, at Texas mindst halvt ville forblive republikansk). Texas gik helt til demokraterne, hvilket betyder, at Talarico kom i Senatet og Hinojosa blev guvernør, så markedet sælger i dag alle Texas-relaterede datacenter-aktier ned, da den politiske risiko steg. Bl.a. FIX, EXE, PRY, PWR, CIFR, HUT og i hvert fald Tesla på sedimentsiden osv. osv. er blandt de store tabere efter valgdagen, og de har alle datacenter- eller relateret eksponering, som demokraterne som minimum kræver regulering af.

4 Synes om

Først og fremmest tak, det har været en fornøjelse at læse dine analytiske indlæg!

Jeg har også selv forsøgt at finde disse flaskehalse og samtidig undgå en total afhængighed af AI, så mine valg er en slags kompromiser. Fra din liste er min største position i Infineon, som i den grad har foden indenfor i datacentrene. Lige et par hurtige og overordnede ord om det, da min egen fod er i gips, og jeg ikke helt har overskud til at skrive en lang smøre.

Gartner udnævnte i sommeren 2026 Infineon til ”virksomheden, de andre skal slå inden for effekthalvledere til AI-datacentre”. Virksomhedens Power & Sensor Systems-enhed, som dækker datacentre, vokser med lynets hast. AI-omsætningen forventes at stige til ca. 1,6 milliarder i 2026, og prognosen for 2027 lyder på 2,5 milliarder.

Kernen i det hele er den nyere generation af halvledermaterialer, galliumnitrid (GaN) og siliciumkarbid (SiC), som muliggør en markant højere energieffektivitet, hvilket til gengæld reducerer varmeudviklingen og sparer strøm. Dette har en reel betydning, da idéen er at erstatte datacentrets fysiske nettransformer inklusive afbrydere mv. med disse effekthalvledere, hvorved effekten kan ligge i MW-klassen. Da Nvidia er ved at overgå til en 800 VDC-arkitektur, kan man nu bygge en halvlederbaseret transformer (solid-state transformer), som altså konverterer mellemspændingsvekselstrøm fra f.eks. 34 kVAC direkte til 800 VDC. Infineon har været tæt involveret i udviklingen sammen med Nvidia, og det bedste ved det hele er, at disse halvlederbaserede transformere, afbrydere, koblinger mv. nu udvikles af alle de førende virksomheder inden for elkraftteknologi samt et par disruptorer, som f.eks. Enphase. Man kan læse mere om Enphases særprægede løsning her:

https://investor.enphase.com/static-files/dde327a8-77e0-43f6-8ca6-b6ae71a72fb8

Infineon bygger selvfølgelig ikke selv ovennævnte udstyr, men leverer komponenterne – de agerer altså hakke-og-skovl-leverandør – og har aftaler med bl.a. Eaton, Siemens, ABB, Enphase osv.

Det store billede her er i sidste ende et paradigmeskifte inden for elkraftteknologi i bredere forstand. Tænk bare på distributionstransformere, ladeparker til elbiler eller produktion og især lagring af vedvarende energi, hvor forsyningsretningen skifter. Spændings- og frekvensomformning samt koblinger kan foretages hurtigt og præcist med lavere tab end med mekaniske transformere og afbrydere.

Infi har også en stor eksponering mod transportsektoren mv., så værdiansættelsesmultiplerne er relativt rimelige.

Porteføljen rummer desuden en luns Wärtsilä samt et frisk lille køb i en dykkende Kreate, som har omkring ti datacentre under opførelse i skrivende stund. Det kan anbefales at se Inderes’ interview fra i går, hvis det har interesse.

Uden for listen mener jeg, at Nokia er en overvejelse værd i kraft af deres indium-baserede komponenter. Og AI-RAN er bestemt et interessant jokerkort for fremtiden. Nokia udgør faktisk den største vægtning blandt mine aktier inden for AI-temaet lige nu.

11 Synes om

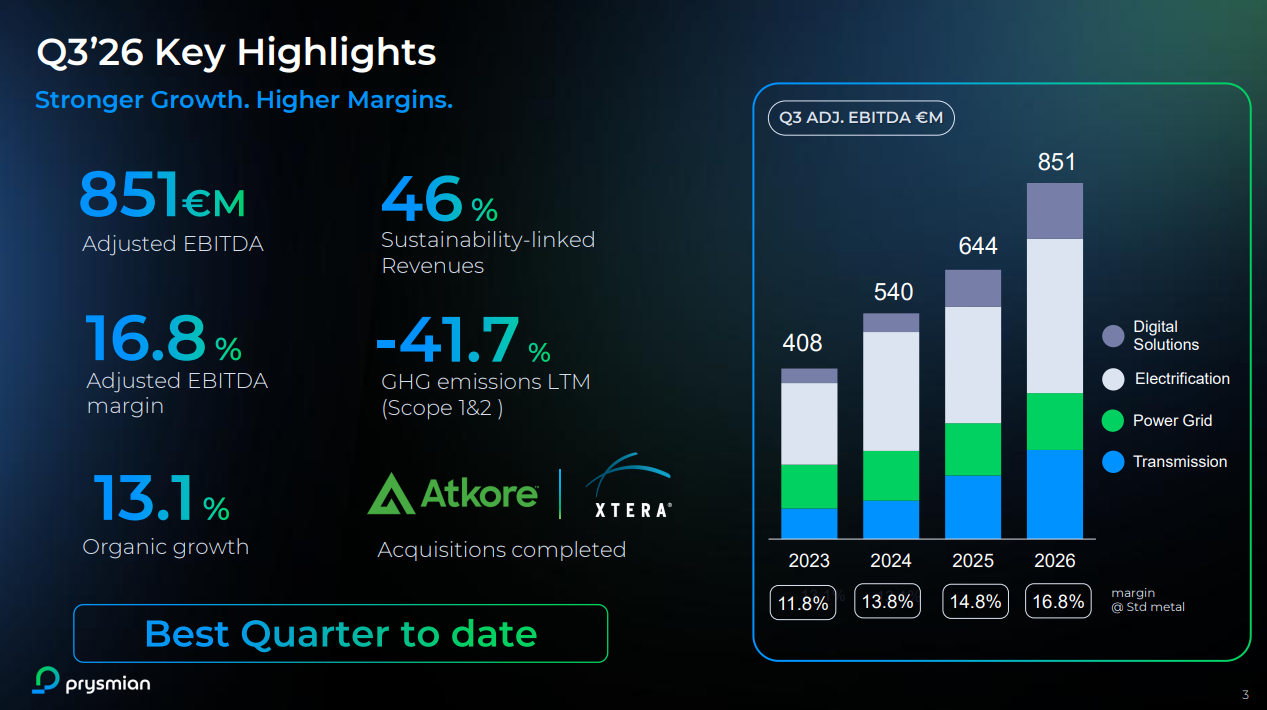
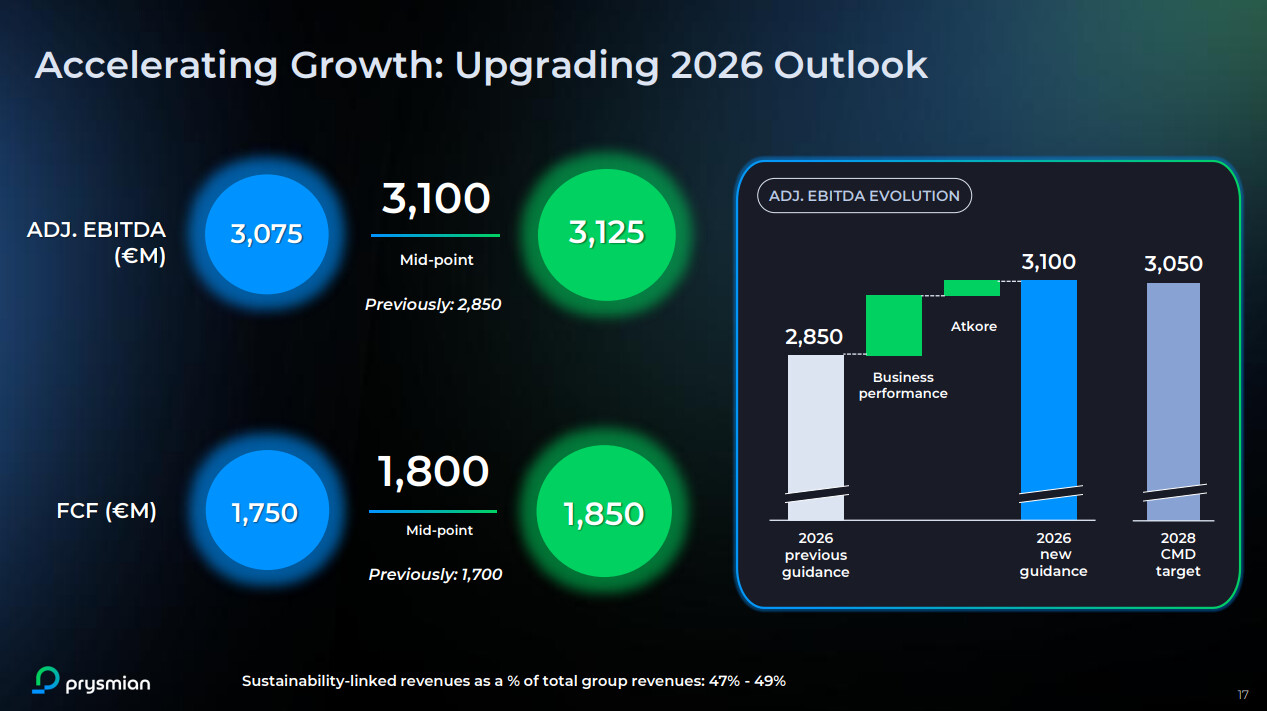
Prysmians Q3 så efter min mening ganske fornuftig ud:

Selskabets P/E var efter min mening faldet ned i den lave ende af den nyere historik omkring de 21 forud for denne Q3-rapport. Det bliver spændende at se, hvad markedet, som snart åbner, synes om rapporten.

6 Synes om

Her er lidt spekulation om flaskehalse:

Ifølge McKinsey og Gartner vil den globale datacenterkapacitet – sådan over en tommelfinger – stige fra cirka 82–104 gigawatt i 2025 til 219–290 gigawatt i 2030. Altså en vækst i størrelsesordenen ca. 140–200 GW, hvor Kinas andel i den pågældende periode måske er ca. 30 GW.

I ovenstående artikel estimeres væksten i år til 25 GW og næste år allerede til 51 GW. Nettet flyder med alverdens scenarier, men måske kunne de ca. 50 GW om året også være et realistisk bud for '28, hvorefter tempoet måske godt kunne aftage. Der er dog to yderst interessante aspekter i denne udvikling.

For det første præsenterede Nvidia netop ‘AI-containeren’ DGX POD-familien, som er et ‘præfabrikeret modul’ med kort leveringstid. Er dette et slags startskud til decentralisering af datacentre? Så ville man med en lavere tærskel kunne placere mindre beregningscentre f.eks. ved siden af vedvarende energiproduktion, helt som ø-drift baseret på strømforsyning af Bloom- eller Wärtsilä-typen, og bare generelt på steder, hvor mindre anlæg lettere kan få tilladelser og nettilslutning. Kæmpe datacentre bliver der selvfølgelig stadig brug for fremover, men måske begynder presset at lette i de kommende år.

Det andet interessante mønster er opgraderingen af datacentre, hvilket sker allerede nu, men især i '28 og fremefter.

I artiklen spekuleres der i, om flaskehalsene nu snarere ligger i byggetilladelser, energi eller komponenter. Det er formentlig lidt af det hele, men personligt hælder jeg til, at det mest sikre potentiale ligger helt inde i kernen, altså i GPU’erne, og derfor undrer Nvidias lunkne udvikling mig også en smule. Kursen steg allerede for et par år siden til 150 dollars, og nu ligger vi kun lige akkurat over 200. Selskabet er dog vokset massivt og er tungt inde overalt, uanset om vi taler om anlæg i GW-klassen, mindre modulære løsninger eller AI-RAN-samarbejde med Nokia osv. Og udskiftningen af racks kommer for alvor op i gear om bare et par år, når den nuværende installerede base på over 100 GW opgraderes i et accelererende tempo. Jeg vil tro, at guldalderen for hukommelsesproducenterne også fortsætter længe endnu, da mængden af hukommelse kun stiger i opgraderingerne.

Sådanne overvejelser gør man sig, mens benet stadig er i gips. Lad os se, om hovedet klarer op, når jeg forhåbentlig allerede i næste uge kan komme på benene og ud igen : )

10 Synes om