Markkina käyttäytyy mielestäni erittäin rationaalisesti tällä hetkellä. Viime viikon lopulla jyrkästi nousseet bond yieldit, sekä koronnosto pelot plus sodan tuomat inflaatiohuolet käänsivät useimmat huhtikuun alusta pystysuoraa nousseet AI pullonkaulaosakkeet useamman päivän korjausliikkeeseen.
Tänään erittäin moni osake on osunut nouseviin EMA9 (oranssi) tai EMA21 (violetti) tasoihin, heikoimmat osuivat jo MA50 (punainen) ja yksittäiset sekä surkeimmat tapaukset MA200 (vihreä). Osassa kyseiset liukuvat ovat kääntyneet jo laskuun. Kyseessä on erittäin normaali distribuutio ja voittojenkotiuttelu samaan aikaan, kun tapahtuu rotaatiota mm. energiaan sekä mm. paineessa olleeseen software sektoriin, sekä muihin SP500 osa-alueisiin.
Suurin yksittäinen laskija on oikeastaan koko AI treidi historian yhden vahvimman 1,5 kk nousutrendin jälkeen. Tässä kohtaa erittäin moni treidaaja seuraa, miten yksittäiset osakkeet käyttäytyvät osuessaan ja mahdollisesti läpäistyään EMA9 tai EMA21 sekä osassa nousevan MA50. Lisäksi seurataan onko, myyntivaihto nousevaa vai laskevaa. Melko monessa osakkeessa vaihto on laskevaa, mikä kertoo kyseessä olevan normaalia voittojenkotiuttelua; ostajat yksinkertaisesti väsähtivät, RS nousi liian korkeille tasoille ja tiettyjen osakkeiden arvostustasot fronttasivat jo 2027-29 vuosien kasvuajureita sekä pullonkauloja. Se ei tarkoita etteikö osakkeet voi aivan hyvin laskea EMA21 asti/läpi ja aina MA50 tukitasoille tai alemmaskin; sen verran jättimäinen nousuliike oli laajasti koko sektorilla ja liian paljon hyvää hinnoiteltiin useaan osakkeeseen.
Se mikä on kuitenkin erittäin todennäköistä, että lähivuosien pullonkaulat ovat aitoja ja samoin AI buumin useimmat ajurit. Moni sijoittaja vaan siirtää voittojaan niille AI sektoreille, jotka eivät ole vielä juosseet satoja prosentteja kuukaudessa, kuten grid sekä energia-alan firmat (ylemmässä pullonkaula chartissa kerros 11, eli Sähkö ja Voima). Osakkeiden ostotasoilla on valtava merkitys, joten huipulta ostaneet ovat aika kivuliaassa paikassa, sillä dippien ja rotaatioiden kestoa on täysin mahdoton sanoa ja positiot on heti lähtöön miinuksella. Yleensä viime hetken fomottajat ravistellaan aggressiivisesti ulos ennen seuraavia mahdollisia nousujaksoja.
Laitan alle esimerkinomaisia AI treidejä omilta listoilta. Näitä yleisimpiä liukuvia keskiarvoja seuraavat myös Charlie Mungerin kaltaiset arvosijoittajat hahmottaakseen trendien vahvuuksia.
Timeframe on Daily: EMA9 oranssi, EMA21 violetti, MA50 punainen, MA200 vihreä. Hyvä huomioida, että kyseessä ovat yleisimmät seuratut teknisen analyysin työkalut, jotka käytännössä 99% treidaajista ja reilu osa perussijoittajista vähintään vilkaisee ennen osto/myyntipäätöksen tekoa:
Semi ETF SMH. Pitkä EMA9 tuki katkesi, mikä aiheuttaa riskinhallintaa, eli stoplossien laukeamista ja myyntipainetta. EMA9 kääntyi laskevaksi, EMA21 on 524$ paikkeilla, MA50 vasta 455$ kohdalla.
Nebius eli NBIS. Yksi AI Cloudin vahvimmista ja nopeimmista kasvutarinoista testaa juuri EMA9, EMA21 on 177$ paikkeilla. D.A Davidson antoi neutraalin suosituksen ja target 250$. Firma tarvii n. 5miljardia lisää kasvurahoitusta vielä tälle vuodelle. Nousevat bond yieldit ja diluutiopelot aiheuttavat hemoilua saako firma edelleen edullista rahoitusta. Toistaiseksi on saanut. Voittojen kotiuttelua jättimäisen 1,5kk ja +155% nousun jälkeen. Kaikki liukuvat edelleen nousevia, mutta moni stoppi laukeaa, kun/jos EMA9 läpäistään/kääntyy laskuun.
AMD. Jättimäinen nousuliike takana, tänään EMA9 pieni alitus ja EMA21 sijaitsee 380$ (mm. putti avattu 1,3 miljoonaa, target 380$ ja 29.5.26 erääntyvä), jossa on myös avoimen gapin keskikohta sekä muutamia isompia putteja avattuna. Myyntivaihto on laskevaa, malliesimerkki distribuutiosta erittäin vahvan nousun jälkeen.
AAOI eli Applied Optoelectronics. Fotoniikan kuumimpia nimiä testaa juuri nousevaa EMA21 6 kuukauden ja +1000% nousun jälkeen, EMA9 on kääntymässä laskuun. Konsolidaatio hyvin on mahdollinen sekä iso trading range ja muutenkin osakkeessa on merkittävä vola ja se on myös isojen treidaajien suosikkeja. Ajurit ovat todelliset, mutta vasta loppuvuodesta 2026 sekä 2027 alkaen. Paljon hyvää on hinnoiteltu. MA50 olisi 138$ paikkeilla ja nouseva.
Markkinoiden TOP3 kuumin nimi, eli AXT Inc, joka valmistaa huipputeknologian wafereita. Nousua takana vuodessa n. +5000% ja valtava hype tulevaisuuden ajureilla. EMA9 läpäisty, EMA21 selvähkö seuraava testi. Päivän isoimpia laskijoita ja ehkä ihan syystäkin.
NOK ADR eli meidän oman Nokian jenkkiserkku. Jenkkisoake ohjaa liikettä ja kotimainen pikkuserkku yrittää seurata, Osake testaa EMA9 ja on ollut uskomattoman vahva. Optiset ajurit ovat loppuvuodessa 2026 sekä pitkälle tulevaisuuteen. Optisten hype on tarttunut osakkeeseen. Osake ei ole edes testannut EMA21 1,5kk nousun aikana ja nyt voi olla ensimmäinen kerta tulossa…? Vahvuus itsellä seurannassa. Jenkkisijoittajat ovat ostaneet paljon pitkän aikavälin calleja nousun aikana, mutta myös putteja. Hyvä treidiosake. Vuoden alusta +130% nousu korkeimpaan huippuun 15,19$.
Voisin jatkaa näitä loputtomiin ja listalla on noin 200+ enemmän tai vähemmän vastaavaa AI osaketta. Myyntipaine ei ole näissä ainakaan vielä merkittävää, vaan lähtökohtaisesti laskevaa. Mitään paniikkimyyntejä ei ole nähty, vaan näkisin enemmän näiden olevan puhdasta distribuutiota ja riskinhallintaa. Noin 5-6 viikon noususykli on myös aika normaali bull markkinassa ja sen jälkeen tarvittanee jäähdyttelyä. Lisäksi Sell in May aiheuttanee kesälomarahojen kotiutusta ja +100-1000% nousun jälkeen on ihan kiva poistaa riskiä. Seuraillaanpa miten tämä etenee, matka on vuosien mittainen. Näistä saanee melko varmasti hyviä treidejä vielä vuosia.
En ole muiden kiireiden takia ehtinyt juurikaan kuin pinta raapaista yksittäisten pullonkaulaosakkeiden tutkimusta ja yllä jakamani oma salkku on muutenkin ollut jo vahvasti positioitunut kiinnostaville AI sektoreille, joten kirjoittelen lähinnä edelliseen viestiin liittyen trendin seuraamisesta ja yksinkertaisesta teknisesta analyyista AI sektorin osakkeisiin liittyen ja miltä ne näyttävät 10 päivää edellisen viestini jälkeen samalla, kun Q1 tuloskausi on lähes saatu pakettiin.
Jos joku pitää edelleen teknisen analyysin perusteita tai itsestään selvää TA:n 101 -kurssia sekä mielestäni aikamme suurimman megatrendin vahvuuden seuraamista turhana, niin viestin voi skipata.
Kymmenen päivää sitten oikeastaan kaikki 250 oman pullonkaulalistan osaketta osui eksponentiaalisiin liukuviin keskiarvoihin EMA9 (oranssi) tai EMA21 (violetti). Jotkut trendin seuraajat käytävät hieman eri EMA pareja, kuten EMA8 ja EMA21 (Fibonacci-vaihtoehto) sekä EMA20 & EMA50 (keskipitkä aikaväli, kuukausitrendin seuraamiseen).
Itselle trendin seuraaminen on tärkeää, kuten myös instituutioiden tekemät ns. “accumulation” hankinnat, jotka kestävät päivistä kuukausiin ja jättävät chartille jäljen, josta usein ei voi erehtyä.
Oletan, että näin vahva nousu ei taitu hetkessä ilman koko AI treidiä koskevaa ulkoista negatiivista katalyyttia, vaikka osakkeet laskisivat takaisin EMA9 ja EMA21 tuntumaan nopeasti tai jopa alle. Lukuisissa osareissa nähdyt vahvat fundamentit sekä ohjeistukset ja mm. Dell:n eilen ilmoittama optimoitujen AI servereiden +757% YoY kasvun siivittämänä firmojen kasvuvauhti on osoittautunut aidoksi ja poikkeuksellisen vahvaksi.
Huippujen teko on muutenkin lähes aina pitkä prosessi, sillä harva luopuu osakkeistaa kerralla näkymien ollessa tätä luokkaa pitkälle tulevaisuuteen. Ja moni osake näyttää ettei olla lähelläkään huippuja, vaikka pidemmän aikavälin kasvua ollaan hinnoiteltu. Tätä vauhtia usea osake kasvaa kurssinousuun sisään kohtuullisessa aikataulussa. Ylilyöntejä tietysti löytyy useita, se on selvä.
Seuraavat on aika persusasiaa, mutta mielestäni seuraamisen arvoisia.
Sesonki chartti. Vilkaisen tätä edelleen joka kuukausi, koska niin tekee moni muukin isomman salkun sijoittaja. Se ei ole tietysti eksakti, mutta antaa tiettyjä vihjeitä, kuten esimerkiksi toukokuun puolen välin Sell in May dipin ja toistuvat vahvat kuukausien loput, jolloin bonusnälkäiset rahastonhoitajat laittavat yleensä “sialle huulipunaa” ja osakkeet ovat ennemmin vahvoja kuin heikkoja. Kuunvaihteen jälkeen meno on usein selkeästi laiskempaa, joten katsellaan, millainen kesäkuu saadaan, kun osarien positiivinen vaikutus on alta pois ja rahastonhoitajat sovittelevat pussihousuja ja golfkenkiä seuraavat kuukaudet elokuun lomia odotellen.
Aktiivisten rahastonhoitajien NAAIM pisteluku, joka antaa viitteitä millä vakaumuksella rahastonhoitajat ovat yleisesti sisällä US osakkeissa. Luku 100 ei ole maksimi, mutta herättää tietysti spekulaatioita mistä rahaa saadaan edelleen lapettua sisään US osakkeisiin ja AI buumiin. Nousu maaliskuun 68 → 98 tasolta kertoo, että monella rahastonhoitajalla tuli kiire AI treidiin sisään. 2026 vuoden pohja on 60. Taantumissa käydään jopa 20-3 tasoilla, korkeimmat huiput ovat olleet n. 112 paikkeilla ja esim finanssikriisissä mentiin reilusti alle 10, kun osakkeet olivat ydinjätettä.
Sitten seuraamiani chartteja (enkä osannut piilottaa lainausta, joten ne jäävät näkyviin):
SMH eli semi-ETF otti aika sentilleen edellisen viestin aikaan tuen nousevasta EMA21 ja on noussut 10 päivässä +14%. Ei hullumpi tuotto ETF:lle. Kesäkuukausien painaessa päälle jokunen myynee kuunvaihteen paikkeilla/jälkeen ja ottaa lomarahoja. Kaksi osumaa 612.50$ kertoo pienestä jäähdyttelystä.
NBIS eli oma lemppari ei saavuttanut 177-178$ vaan käväisi 182$, mikä kertoi vahvuudesta. NBIS tekee sen mitä lupaa, nosti hintojaan +29% vasta ja kasvaa suunnitelmallisesti. Pomppu tuli juuri läheltä sieltä mistä piti, eli EMA21 daily päältä. Osake nousi +27% 10 päivän aikana ja jäähdyttelee hieman virallisen 234$ “tuplahuipun” paikkeilla. Post market huippu on n. 240€ kun markkina innostui Leopold rahaston 12,4 miljoonan osakkeen ostosta 197$ hintaan.
Vahva tuleva AMD jättiläinen hyötyy monipuolisuudesta sekä inference aikakaudesta, jossa GPU/CPU suhde muuttuu selvästi pelkkien GPU:n haalimisesta lähemmäs 1:1. Oma AMD tehomylly on pyörinyt käytännössä nyt tasan vuoden lähes putkeen ja käsittelee kaiken laskentatehon mitä keksin ostaa. Se mikä on huomattavaa, että kyseinen huhtikuussa 2025 rakennettu kone (osuin vuoden abosluuttiseen pohjaan komponenteissa) maksaa tänään järjettömän +44% ENEMMÄN kuin vuosi sitten. Tällaista ei ole tainnut tapahtua juuri koskaan ja suuri osa noususta liittyy muistien merkittävään hinnan nousuun, jota koneeseen on onneksi paljon hankittuna. AMD:n teknisellä puolella saatiin EMA21 hipaisu sekä nopea EMA9 reclaim ja +33% nousu vain 10 päivässä, mikä kertoo jotain AI CPU/serveri -buumin voimakkuudesta ja hypestä.
AAOI. Näkemys, että kuumin fotoniikka treidi alkoi olla ohi, ainakin hetkellisesti ja POET ja ALUM myynti sekä AAOI:n vaihtaminen ARM:iin oli perusteltu päätös. Fotoniikka on spekulatiivisempi treidi, jossa ajurit ovat olemassa suunnilleen 2026 lopusta ja 2027 alusta, mutta massiivinen nousu ja hinnoittelu alkoi olla kuplan puolella, kuten toki monessa muussakin osakkeessa ja alasektorissa. Osake on hieman laiska ja on juuri lähellä osua nousevaan MA 50 daily, jonka oletan tarjoilevan jotain tukea. Hiipuva EMA9 alkoi olla nousujen vastus ja laskeva samalla, kun EMA21 tasaantuu, joten vaikuttaa konsolidaation alkamiselta ja rotaatiolta varmempiin ja ei niin hypetettyihin edullisempiin sektoreihin.
AXTI sama kuin AAOI, kuumin nimi osui EMA21 ja läpäisi sen, syystäkin. Vaikuttaa myös konsolidaatiolta ja fotoniikan pitää hieman kasvaa sisään näihin hinnoitteluihin. Kuten aiemmin mainitsin, niin mielestäni tämä on erittäin pitkä trendi, johon mahtunee merkittäviä jopa -30-60% laskuja useissa ylikuumenneissa nimissä sekä mahdollisia pidempiä konsolidaatiojaksoja. AXTI on laskenut tasan -30% huipusta.
NOK on ollut suht vahva ja eroaa kahdesta edellisestä hieman. NOK:iin avattiin paljon 17$ calleja, joten se oli aika selvä target, jota ei kuitenkaan ihan saavutettu (huippu 16,63$). Teknisesti hieman sellaisessa odotteluvaiheessa EMA9 tuntumassa. Myyntivaihto on pysynyt aika tasaisena kolme päivää, joten jäähdyttelyvaihe menossa. EMA21 on n. 14,00$ tuntumassa. Ciena on aika samanlainen, kuin Noksu, niin skippaan sen ja vaihdan chartin itseä enemmän kiinnostavaan ARM:iin.
Jos joku ei tykkää yhtään teknisestä analyysistä, niin olen pahoillani, koska seuraavaksi käsittelen ARM:ia pelkästään sen perusteiden kautta. Lisäksi käytän suomea ja englantia sekaisin ja kehun omaa omistustani, mikä voi olla jonkun mielestä erityisen ärsyttävää
ARM on ollut yksi parhaista osakkeistani viime aikoina ja positio on kasvanut top neljään (NBIS, AMD, ARM ja OSS). Kaksi vuotta voimaa kerännyt “accumulation konsolidaatio base” aiheutti n. 185$ tason murtuessaan massiivisen breakout liikkeen, joka tehostui vahvojen fundamenttien ja uusien julkaisujen sekä inference CPU -aikakauden ajureiden avustamana pystysuoraksi exponentiaaliseksi breakoutiksi nousevalla vaihdolla.
Kaikki liukuvat ovat jääneet kauas taakse ja osake on noussut 10 päivässä n. +75%. Pelkästään EMA9 on matkaa -15%. Merkittävä osa isosta rahasta osti ARM:ia jo POC (point of control, suurin vaihto) tuntumassa, joka on aika tasan 140$. ARM on tällä hetkellä erittäin extended ja yleensä vahvan nousun jälkeen osake pyrkii tekemään ns. mean reverision ja palaamaan lähemmäs keskiarvojaan. Analyytikot ovat nostelleet targettejaan, mikä on lisännyt nousua ja osakkeen RSI on 77 paikeilla, eli yliostetun puolella. Silti näkisin, että tulevaisuus on erittäin valoisa CPU -firmoille vuosiksi eteenpäin juuri tuon 1:1 ansiosta (GPU:CPU) .
Nebiuksen (5-6kk) ja ARM:n (2 vuotta) tapauksissa teknistä analyysia, fundamentteja sekä isojen pelureiden ostokäyttäytymistä seuraavista SEC kaavakkeista 13F, 13G, 13D löytyy viralliset tiedot ostoista. Pienellä taustatyöllä ja perushavainnoilla voi vaivattomasti löytää vastaavia patterneja fundamenttianalyysin tueksi ja olen hyvin varma, että tulemme näkemään pidempiä konsolidaatiojaksoja huippuosakkeiden nousujen väleissä tarjoten ostopaikkoja, joten niiden tunnistaminen on hyödyllistä, eikä vaadi juurikaan suurempaa perehtymistä tekniseen analyysiin. Teknistä analyysia saa vihata, jos haluaa, mutta markkinamekanismien ohittaminen ja vähättely on mielestäni tehotonta. Osakkeiden täytyy yleensä ajan kanssa kasvaa kurssinousua kiinni ja tuollaiset viikoista vuosiin konsolidaatiot ovat olleet itsellä parhaita ajankohtia sijoittaa haluttuun vahvaan osakkeeseen.
Tällaisessa megatrendi fundamentti hype yhdistelmämarkkinassa perus tekninen analyysi toimii erinomaisesti trendin määrittämiseksi ja vahvuuden seuraamiseen. Niin kauan, kun oikeastaan kaikki EMA:t on järjestyksessä ja nousevia tai enintään tasaantuvat, niin markkina on vahva tai konsolidaatiossa. Sijoittajana/treidaajana pyrin vähentämään selkeissä nousumarkkinoissa ajoittamisen yrittämistä sekä puolustuspeliä ja erityisen lyhyen näkemyksen ottamista, sillä liialla säheltämisellä sekä ajoittamisyrityksillä ei pysty mitenkään voittamaan ARM:n kaltaisia nuosupyrähdyksiä, joita on nähty laajasti koko AI sektoreilla. Taustatyöllä ja yleisellä trendiseurannalla voi kuitenkin tehostaa kiinostavimpia sektoreiden painotusta. Raha siirtyy yleensä seuraavaan vaiheeseen, kun tietty sektori kuten fotoniikka alkaa väsähtää ja palaa sinne, kun se vahvistuu esim juuri konsloidaation jälkeen.
Tulevia seuraamisen arvoisia minimegatrendejä voisivat olla esimerkiksi lähivuosien aikana robotiikka jonka alta löytyy myös laaja sekä monipuolinen alihankitaverkosto, samaan aikaan kun AI aikakauden uusia potentiaalisia Amazonin, Googlen ja Metan pikkuserkkuja syntyy ja kasvaa tälläkin hetkellä AI tehtaan eri nurkissa.
Lisään vielä millainen osittain tietoinen leveä aukko omasta AI pullonkaulasalkusta löytyy. Aukon osasyy on toki fotoniikkasijoitusten myynti ja painopisteen siirtäminen muihin ei niiden kireisiin kerroksiin.
Taulukossa näkyy kaikki AI:n liittyvät omistukset ja mihin kerrokseen ne mielestäni sijoittuvat. IONQ:ssa on lisäksi Skywater spesiaalifoundry näkökulma, joka on erityisen kiinnostava ja osasyy omistukselle. Omistajat hyväksyivät kaupan, mutta regulaattorin hyväksyntä tarvitaan edelleen. SSII on täysin spekulatiivinen miniseurantapostio ja osuus on mitätön (alle 1%, target on 10v). Myös Canatu on spekulatiivinen pienempi positio ja liipannee lähimmäksi kerrosta 1 ja 2. Lisäksi löytyy pari pienempää lyhyempiaikaista treidiä, mutta ei merkittäviä. Koko pino on täysin kytköksissä megacappien capex investointeihin, joten niin kauan kuin sieltä valuu rahaa alaspäin, niin AI treidi toiminee hyvin. Se päiviä, kun se raha alkaa hävitä on aika luikkia karkuun aika monesta firmasta.
Kaikissa muissa kerroksissa on pyritty löytämään kyseisen kerroksen top 3 firma ja se on onnistunut suht hyvin riittävän aikaisessa vaiheessa. Lähtökohtaisesti olen ollut tyytyväinen kapeahkoon hajautukseen, joskin painopisteet ovat nousujen takia epätasapainossa, kuten taulukko myös osoittaa. Valitettavasti muistifirmat ja monet muut kerrokset jäivät tyhmyyden takia ottamatta, vaikka olen seurannut mm. muistien hintoja käytännössä jo yli vuoden.
Oma kone on rakennettu chartin nuolen kohdalla, jolloin muistien hinta saavutti 2025 alimman pohjan (noin huhtikuun 14 päivä). Tuon jälkeen muistien hinta alkoi hiljalleen kiihtyä ja lopulta kääntyi pystysuoraksi nousuksi. Vielä Black Fridayn paikkeilla kirjoittelin foorumille, että kannattanee päivittää kannettava, jos on päivitystarvetta, sillä nostetut hinnat eivät vielä näkyneet silloisten jo valmistettujen kannettavien hinnoissa. Oletimme, että hinnat karkaavat ja ostimme BF tarjouksesta muistia varalle. Sen jälkeen Sandisk on noussut n. +720%. Tuo nousu missattiin myös, joten ei ole kovin helppo laji arvioida, kuinka massiiviseksi pullonkaulanousut voivat kehittyä, vaikka kuinka tarkasti seuraa tiettyä sektoria.
Soitec $SOI antoi tänään ennakkotietoja ja datakeskusliikevaihto oli odotuksia paremmassa kasvussa. Tulevaisuuden kannalta tärkein sektori, eli Edge & Cloud AI oli €65M, +46 % YoY, Photonics-SOI-myynti kaksinkertaistui vuodessa volyymivetoisesti. Myös ohjeistus oli odotuksia parempi, eli Q2’27-ohjeistus >30 % YoY ja FY27:lle Photonics-SOI-liikevaihdon yli kaksinkertaistuminen FY26:sta. Kokonaisliikevaihto oli €113M (+23 % YoY), eli Edge & Cloud AI on jo n. ~57 % koko liikevaihdosta ja yrityksen kasvupanostukset on tehty kyseiselle sektorille hyvissä ajoin. Negatiivisena puolena fotoniikan ylisuoritusta himmentää Mobile sektorin -10% YoY lasku €39M:ään ja Automotive pysyy edelleen myös vaisuna.
Capacity Reservation Agreementit useiden asiakkaiden kanssa ovat monivuotisina ja FY26-raportissa (Huom erikoinen tilikausi) näihin liittyi myös ennakkomaksuja, mikä tuo selkää backlog näkyvyyttä.
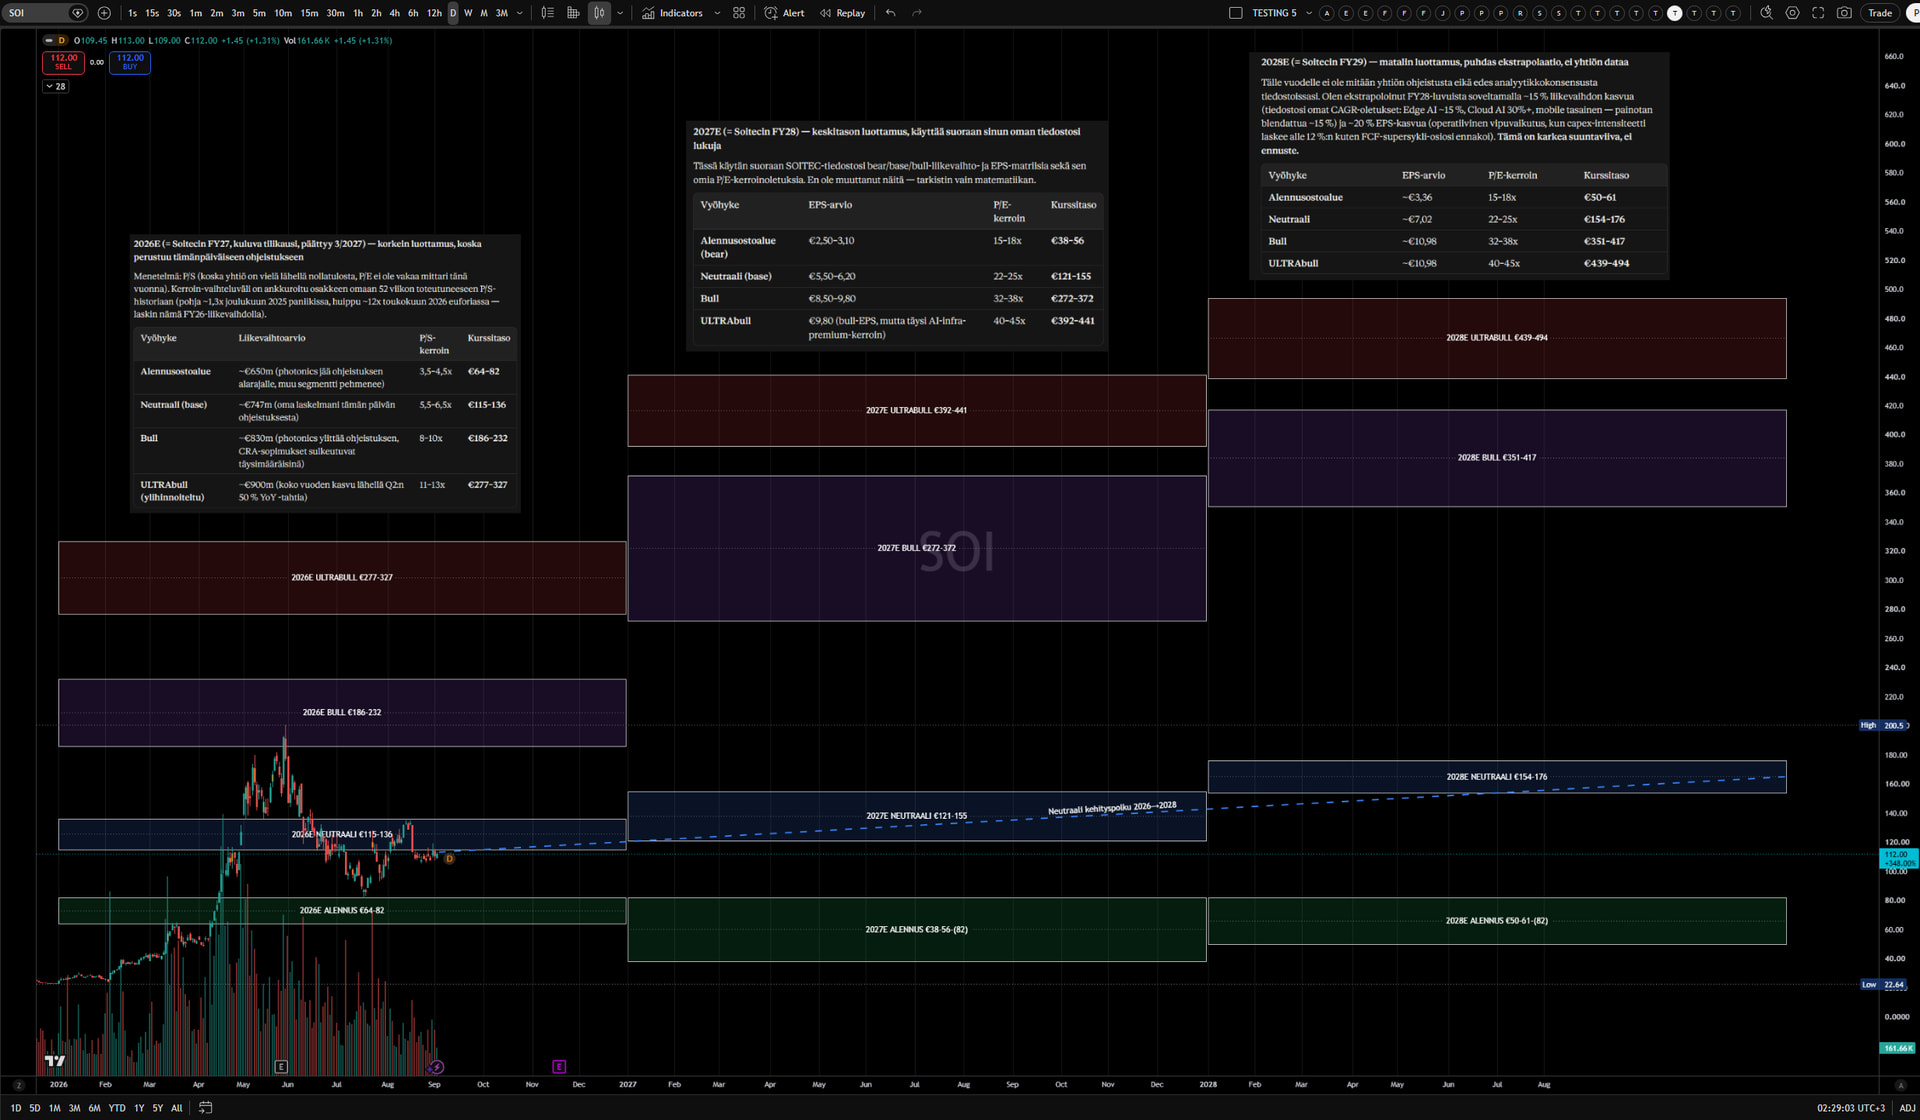
Osake on edelleen 5x vuoden alusta, mutta on tullut koko fotoniikka sektorin mukana voimakkaasti alas toukokuun lopun 200€ hinnoista. Alustava pohjakosketus saatiin viime viikolla 82€ paikkeille, josta osake on noussut n. +40% alle viikossa. MA200 sijaitsee noin 70€ paikkeilla ja tänään hipaistiin laskevaa MA50, joka on 128,50€ kohdilla. Liikkeet ovat siten nopeita ja jatkunevat sellaisina kun markkina yrittää hahmottaa fotoniikan kasvunopeutta. Omaan silmään tällä hetkellä ollaan aikataulussa hieman alkuperäistä arvioita nopeammassa tahdissa.
Pääajurit keskittyivät alunperin vuosille 2027-2028, mutta tämän päivän tiedon perusteella kehitys on lähtenyt selkeästi aiempaa nopeammin liikkeelle. Viime aikoina fotoniikkaan vahvasti panostanut Nvidia mm. on toimittanut Spectrum Switch -kytkiä viime viikon aikana ja tänään Nebius ilmoitti asentaneensa ensimmäiset Vera Rubinit Suomeen. Googlen eilinen vahva capex nosto myös tukee osaltaan kehitystä datakeskuspuolella ja talousjohtaja Anat Ashkenazin kommentti vahvisti, että “olemme edelleen supply constraint ympäristössä”.
Nvidian Vera Rubin -alusta on nyt tuotannossa ja kumppanitoimitukset kiihtyvät H2/2026. Olennaisinta fotoniikan kannalta on, että alustan scale-out-verkko rakentuu Spectrum-6:n ja 102,4 Tb/s kytkininfrastruktuurin varaan, jossa on co-packaged optics sisäänrakennettuna. Spectrum 6 -kytkin käyttää piifotoniikkaa ja Nvidia lupailee sille 5x energiatehokkuusparannuksen edellisiin sukupolviin nähden. Ensimmäisten joukossa Vera Rubinit ottavat käyttöön Nebius, AWS, Google Cloud, Microsoft ja OCI sekä muut kumppanit, kuten CoreWeave, Lambda ja Nscale.
Kysyntäpuolen vahvistus tuli siten samalla viikolla useammasta suunnasta, kun myös SMCI:n ennakkotiedot tukivat kasvua datakeskuspuolella, samoin kuin Wärtsilän sekä GE Vernovan viime aikaiset Q2 ohjeistukset energiatarpeen näkymiin liittyen.
Soitec tiedotteiden yksi tärkeimmistä seikoista voi jäädä joillakin otsikoiden varjoon. Soitec kvalifioi Singaporen fabinsa 300mm Photonics-SOI tuotantoa ensiasiakkaiden kanssa ja yhtiö kuvaa tätä merkittäväksi virstanpylvääksi, joka tukee myös omaa luottamusta ramp up polun suhteen. Yhtiö myös kertoo tuotantomäärien kasvattamiseen käynnistetyn toimenpideohjelman tuottaneen “tyydyttäviä” tuloksia ja mm. tämä oli syy lukujen julkaisemiseen etuajassa. Kysyntä ei ole ollut mielestäni ongelma pitkään aikaan ja yhtiöllä on monivuotisia sitoumuksia kasvavalta asiakasjoukolta sekä niihin liittyviä ennakkomaksuja. Lisäksi sitoumukset ulottuvat FY27:n yli. Ongelma ja epävarmuustekijä on enneminkin ollut, pystyykö Soitec toimittamaan sen, mihin se on sitoutunut. Singaporen kvalifiointi on ensimmäinen konkreettinen todiste siitä, että pystyy, vaikkakin ramp up vaihe on vasta lähtöpisteessä. Seuraavalla tuloskaudella selviää näkyykö uusi kapasiteetti myös katteissa.
CPO ei siten ole enää tulevaisuuden “tarina” odottamassa standardisointi, vaan se on tämän GPU-sukupolven seuraava rakenteellinen osa. Sektorin osakkeita vaan frontattiin taas kerran liian nopeasti. Meneillään oleva tuloskausi karsinee osan turhista nousijoista ja parhaat alkanevat erottua.
Optisen linkin arkkitehtuurista käydään edelleen kolmisuuntaista kamppailua, eli pluggable, LPO ja CPO. Soitec mainitsee kaikki kolme, mikä tekee Soitecista itselle kiinnostavimman fotononiikkasektorin pelurin sillä “kiekko” tarvitaan riippumatta, mikä arkitehtuuri voittaa tai pärjää parhaiten. Sama pätee InP-substraatteihin ja globaali efektiivinen InP-kapasiteetti 2026 on arviolta 600–750k kiekkoa vuodessa kysynnän ollessa arviolta 2,6-3,0 miljoonaa, eli vaikuttaa siltä, että on syntymässä jopa 70 %:n tuotantovaje. Moduulivalmistajat kantavat huomattavasti suurempaa arkkitehtuuririskiä, jota ei ole Soitecin kaltaisella materiaalintoimittajalla.
Soitecin kohdalla tummia pilviä tuo Mobilen ja Automotiven heikkous, mutta kyseiset pitkään jatkuneet koko alaa koskevat notkahdukset ovat markkinalla tiedossa. Sektorien heikkoudet kuitenkin hillitsevät parhaita kasvunäkymiä lyhyellä/keskipitkällä aikavälillä. Ylisuoritukseen Soitec tarvitsee myös kyseisten sektorien elpymisen. Nopeat ±40% viikkoliikkeet lienevät epävarmassa spekulointivaiheessa lähes normi fotoniika-alan yritysten kohdalla jatkossakin; ne eivät ole poikkeus ja etenkin treidaajalle koko AI treidi tarjoaa loputtoman määrän mahdollisuuksia vielä pitkään.
Positiivisena puolena ramp up vaihe on rahoitettu ja rahoitetaan omasta kassasta ilman diluutioita, mikä on Soitecn kokoluokassa jopa poikkeuksellista. FY27 capex on vahvistettu 100 miljoonaksi € ja net debt/EBITDA 0,4x on alhainen. Yritys myös julkaisi luvut etuajassa, koska näkyvyys parani odotettua aikaisemmin, mikä on tietysti erittäin positiivinen yllätys. Oma aikajänne sijoitukselle on n. 2-5 vuotta.
Eilen capex syklin kaksi tärkeintä yhtiötä, eli Meta ja Micrsosoft antoivat tuloksensa ja ennen kaikkea ohjeistukset sekä läpileikkauksen, missä tilanteessa romahtanut AI sektori on tällä hetkellä. Syötin EC:t Claude Fabeliin aiemmin luomaani Markkinaseuranta -projektiin ja pyysin analysoimaan tulokset aiempiin pitkiin keskusteluihin sekä mm. Credit Defaul Swap:hin, inflaatioon sekä korkoriskeihin liittyen.
Vaikka joitain voi ärsyttää pitkien tekoälyvastauksien linkkaaminen sivustolle, niin suosittelen lukemaan viestin, sillä siinä käydään melko perusteellisesti läpi eilisten AI treidin kannalta merkittävien tulosjulkistusten mahdolliset vaikutukset sekä annetaan kattava läpileikkaus, miten Fedin uusi pj suhtautuu tekoälybuumiin ja mitä uutta tietoa eiliset Metan sekä MSFT:n tulokset antavat.
Olen syöttänyt markkinakehysmalliini valtavan määrän dataa sekä näkökulmia ja Claude on ansiokkaasti analysoinut reilun 1-2 kk kestäneen AI sektorin myyntipaineen syyt usealta eri kantilta, joten konteksti on paljon laajempi kuin mitä alla olevat tiivistelmät osoittavat. Vastaavissa analyyseissa ja pitkissä moniulotteisissa ja usein vaikeaselkoisissa keskusteluissa tekoälyn tuottavuusparannus nousee aivan uudelle tasolle, samalla kun työmäärä putoaa radikaalisti.
Alla olevissa viesteissä painotus on tekoälytreidin yleisissä näkymissä erityisesti 2026-2028 ajalle eilisten merkittävien datapisteiden kautta:
Yhden lauseen yhteenveto
Molemmat callit vahvistavat, että lähivuosien kysyntä on todellista ja kapasiteetti loppu — mutta samat callit paljastavat poikkeuksellisen selkeästi myös sen mekanismin, jolla sykli voidaan katkaista, ja ne siirsivät 2028+ eksplisiittisesti optioksi. Se on tärkeä ero eilen uudestaan avatuille AI -positioillesi, joiden painopiste on useimmilla 2028–2030.
(Julkistus: Microsoftin call sisältää sekä $3,2 mrd:n kirjausvoiton Anthropic-sijoituksesta että vertailuja, joissa Microsoftin oma malli päihittää “Mythos”-mallin. Olen Anthropicin tekemä, joten minulla on ilmeinen intressi tähän osaan — lue kommenttini sen valossa.)
Numerot, jotka ratkaisevat
Microsoft — vahvin datapiste koko AI-kompleksissa:
Azure +43 % (yli ohjeistuksen), Q1 FY27 ohjeistus ~+45 % cc → kiihtyvä kasvu yli 100 mrd $ liikevaihdolla
FY26 liikevaihto 331 mrd, +18 %, liikevoitto kasvoi nopeammin kuin liikevaihto (+21 %)
88 uutta datakeskusta vuoden aikana, +1 GW pelkästään tässä neljänneksessä, kapasiteetti tuplaantuu kahdessa vuodessa
Capex Q2 31,1 mrd → koko vuosi 130–145 mrd (alalaita nostettiin, ei laskettu)
Vapaa kassavirta: 784 miljoonaa dollaria. 60 miljardin liikevaihdolla.
Kassa 90,3 mrd vs. velka 83,7 mrd → nettokassa enää ~6,6 mrd
Liikevoitto -8 % (oikaistuna +9 %), kulut +55 %
Ei 2027 capex-ohjeistusta
Positiivinen puoli — mikä aidosti vahvistui
1. Kysyntärajoite, ei tarjontarajoite. Tämä sanottiin molemmissa calleissa suoraan. Amy Hood: kysyntä ylittää saatavan tarjonnan yhä. Susan Li: “olemme kysyntärajoitteisia” ja ydinliiketoiminnassakin on lukuisia ROI-positiivisia paikkoja lisäkapasiteetille. Se on täsmälleen päinvastainen kuin ylirakentamisnarratiivi.
2. Amy Hood vahvisti spot-hinnoittelun julkisesti. Hän viittasi siihen, että kireys näkyy “spot-markkinan hinnoittelussa”. Tämä on hyperscaler-CFO:n vahvistus juuri sille Gavin Bakerin argumentille, jota käsittelimme — ja se on mm. Nebiuksen kannalta merkittävämpää kuin mikään muu kohta calleissa.
3. Zuckerberg sanoi kahdesti, että Meta saa tarjouksia laskentakapasiteetistaan “merkittävällä preemiolla siihen mitä he siitä maksoivat”. Kolmannen osapuolen laskennan hinta on siis yli hyperscalerin kustannuksen. Se on neocloudin hinnoitteluvoiman suora vahvistus.
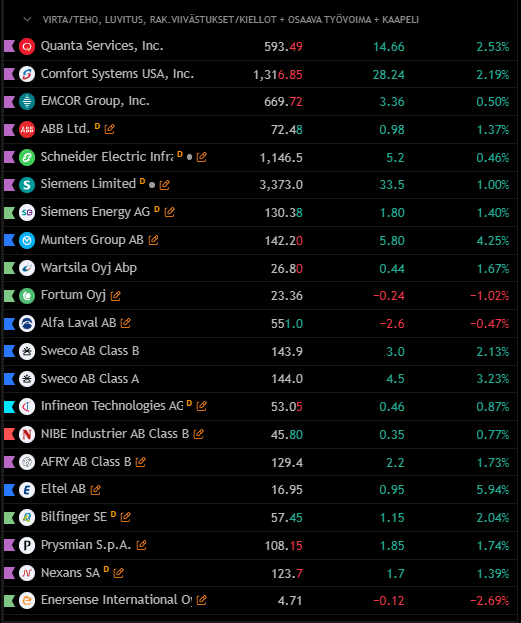
4. “Land and power now, chips later.” Susan Li kuvasi 2028-strategian näin: lasketaan datakeskus- ja verkkoperustukset valmiiksi, mutta palvelinpäätökset tehdään myöhemmin. Sähköinfra tilataan ensin — se on rakenteellisesti hyvä uutinen esimerkiksi Wärtsilälle ja Bloomille.
5. AMD nimettiin. Nadella: Microsoft on ensimmäisten pilvien joukossa ottamassa käyttöön AMD Helios -pohjaista rack-scale-infraa. Suora nimetty design win suurimmalla yritysasiakkaalla.
Negatiivinen puoli — ja tämä on se osa, joka kannattaa lukea kahdesti
1. Metan vapaa kassavirta on 784 miljoonaa. Tämä on callien merkittävin yksittäinen luku. Meta ei enää rahoita capexia liiketoiminnan kassavirralla — se rahoittaa sen kassavirralla plus velalla, ja nettokassa on kulunut lähes nollaan (90,3 mrd kassaa vs. 83,7 mrd velkaa). Se on juuri se siirtymä, jota koko luottokeskustelu koski: kun vahvinkin tase ajautuu tilaan, jossa capex syö koko kassavirran, jokainen lisäinvestointi on rahoitusmarkkinariippuvainen.
2. Meta käyttää nyt itsekin SPV-rakennetta. BlackRock-yhteisyritys 1 GW:n El Pason datakeskukselle. Susan Li kutsui sitä esimerkiksi “kumppanuuksista, joita voimme strukturoida”. Tämä on se sama off-balance-sheet-ilmiö, jota kävimme läpi 120 miljardin kontekstissa — nyt myös Metassa. Se ei ole hätätila, mutta se kertoo, että taseen suorat rajat ovat tulleet näkyviin.
3. Metan kieltäytyminen 2027-ohjeistuksesta on itse uutinen. Brian Nowak kysyi suoraan; Li ohitti kysymyksen kokonaan (“emme anna ohjeistusta tällä hetkellä”, “erittäin dynaaminen”). Nousevassa capex-syklissä yhtiöt ennakoivat mielellään. Kieltäytyminen on informaatiota.
4. Ja tässä on se lause, joka pitäisi lukea esimerkiksi Wärtsilä-omistajana. Amy Hood kuvasi alaspäin-pelikirjan täysin avoimesti: kaksi kolmasosaa capexista on lyhytikäisiä eriä (CPU/GPU) lyhyillä toimitusajoilla, joita voi hidastaa nopeasti — ja “maa- ja datakeskusinvestoinnit ovat varsin joustavia, ajoitusta voi muuttaa suuresta osasta”. Susan Li sanoi saman toisin: pitkäikäisten omaisuuserien luonne antaa joustavuuden “sopeuttaa investointimme AI:n omaksumisvauhtiin”.
Tämä on rehellistä ja hyvää liikkeenjohtoa. Se on myös suora kuvaus siitä, että infraosuus on se, jota siirretään ensin — eli juuri se tilauskirja, joka on mm. Wärtsilän, ja jonka toimitukset osuvat 2028–2030.
5. Microsoftin poistoaikamuutos 15 → 25 vuotta. Tämä on kirjanpidollisesti puolustettavissa (kyse on rakennuksista ja datakeskuksista, ei GPU:ista) ja Hood sanoi vaikutuksen liikevoittoon olevan minimaalinen. Mutta huomaa mekanismi: muutos siirtää finance leaset operating leaseiksi, ja koska finance leaset lasketaan capexiin ja operating leaset eivät, raportoitu CY2026 capex laskee ~175 mrd:iin ilman että todellinen kulutus muuttuu. Kun vertaat hyperscaler-capexia vuosien tai yhtiöiden välillä, luku ei ole enää yhteismitallinen. Sama teema kuin CoreWeaven poistoaikakeskustelussamme — vain kunnioitettavammalla omaisuuserällä.
6. Muisti on nyt hinnoiteltu pullonkaula. Microsoftin capex sisälsi korkeammat komponenttihinnat; Windows OEM -liikevaihdon odotetaan laskevan yli 20 % FY27:ssä, koska komponenttikustannukset nostavat laitehintoja; kanava kerää varastoa hintojen edellä. Tämä on juuri se tietoinen aukko, jota nostimme esiin pullonkaulasalkussasi — ja se osuu nyt aktiivisesti AMD:n BE:n sekä myös OSS:n kustannuksiin.
7. Mallien kommoditisoituminen on Microsoftin eksplisiittinen strategia. Nadellan koko arkkitehtuuriviesti: harness erotetaan mallista, jokainen malli on vaihdettavissa, ja MAI-Flash-mallit tuottavat 50–89 % kustannussäästöjä frontier-malleihin verrattuna tehtävää kohti. Jevons puoltaa pitkää juoksua, mutta lyhyellä välillä tämä on aitoa deflaatiota token-hinnoittelussa — ja siten Nebiuksen Token Factoryn kateriski, sama huomio jonka teimme aiemmin.
8. Metan ROI-kysymys on yhä vastaamatta. Liikevoitto laski 8 %, kulut +55 %. Family of Apps “other” -liikevaihto saavutti ensimmäistä kertaa miljardin — se on 1,6 % liikevaihdosta. Yritys-, API- ja compute-myyntitarina on yhä tarina, ei rivi tuloslaskelmassa.
Mitä tämä tarkoittaa romahtaneille AI-osakkeille
Callit vastaavat suoraan siihen kysymykseen, jonka jätimme auki: oliko kahden kuukauden myynti kysynnän hajoamista vai kertoimen uudelleenarviointia?
Vastaus on melko selvä: kertoimen uudelleenarviointia. Azure kiihtyy, Metan capex-alalaita nousi, molemmat ovat kysyntärajoitteisia, ja spot-hinnoittelu on kireä. Yksikään näistä ei ole yhteensopiva sen kanssa, että capex-sykli olisi taittunut. Se on merkittävää tukea pohjahakuiselle näkemykselle.
Mutta callit muuttivat riskin muotoa, eivät poistaneet sitä. Riski siirtyi:
ennen: “leikkaavatko he capexia 2026–2027?” → vastaus on ei
nyt: “onko 2028–2029 sitoutumista vai optio?” → vastaus on optio, ja he sanoivat sen ääneen
Tämä on täsmälleen käänteinen kuin eilen päivitetyn salkkusi rakenne. Sinun kuuden yhtiön tuotto-odotus on painottunut 2028–2030:een. Callit vahvistivat ne vuodet, joilta sinulla on vähiten altistusta, ja jättivät auki ne, joilta sinulla on eniten.
Claude analysoi myös aiempien keskustelumme pohjalta Fed:n eilistä kokousta ja lisään alle FOMC transcripteista tärkeimmän asian pidemmän AI treidin kannalta, koska sillä on vaikutusta koko AI treidiin pitkälle tulevaisuuteen. Tämä on lisänäkökulma liittyen eiliseen Pörssin suunta-ketjun tiivistelmään Warshin FOMC puheesta:
Tämä on se kohta, joka mielestäni on tämän kokouksen tärkein yksittäinen tieto. Fed Chair Warsh listasi neljä kysymystä, joista komitea keskusteli. Kolmas oli:
“The business capex boom, for example, is driving up prices of memory and logic chips and associated A.I. infrastructure. Do those changes indicate a broader inflationary dynamic, or do we just focus on them just because they are under the bright streetlight?”
FOMC keskustelee siis eksplisiittisesti siitä, onko AI-capex inflaation lähde. Ja toisessa kysymyksessä AI-investointibuumi listattiin shokkien joukkoon — pandemian toimitusketjujen, sotien, energiahäiriöiden ja tariffien rinnalle:
“…substantial increases in tariff rates, and yes, the surge in A.I.-related investment.”
Vertaa tätä kesäkuun sävyyn, jossa AI oli “shorthand for American ingenuity” ja “vahva tuottavuusvetoinen kasvu ei ole jotain mitä pelkäämme, vaan jotain jonka omaksumme”. Heinäkuussa: “the surge in high-tech capex has been remarkable. But that does not necessarily make the Fed’s role any easier.”
Retorinen liike on kuuden viikon aikana siirtynyt “AI on tarjontapuolen ratkaisu” → “AI on shokki, jonka hintavaikutuksia tutkitaan”.
Ja tässä syntyy mekanismi, jota ei ollut tämän treidin 2023–2025-vaiheessa.
Microsoftin ja Metan callit eilen sanoivat: kysyntä ylittää tarjonnan, komponenttihinnat nousevat, capex jatkuu. Microsoft ohjeisti Windows OEM -liikevaihdon laskevan yli 20 %, koska komponenttikustannukset nostavat laitehintoja — eli AI-capex tuottaa näkyvää kuluttajahintainflaatiota tunnistettavassa kategoriassa. Warsh nimesi juuri tuon ilmiön.
Silmukka on siis tämä: vahva AI-capex → muistin ja logiikan hintainflaatio → Fedin kolmas kysymys vastataan “kyllä, laajempi dynamiikka” → politiikka pysyy tiukkana pidempään → diskonttokorko nousee juuri niille kassavirroille, joita capex on tarkoitettu tuottamaan.
Tämä tekee AI-treidista itseään rajoittavan tavalla, joka ei riipu lainkaan siitä, hidastuvatko hyperscalerit. Se on uusi asia, ja se ansaitsee paikan laajassa tekoälytreidiin liittyvässä analyysikehikossasi.
Reaktiofunktio: AI-rallia rangaistaan nyt suoraan
Kesäkuussa Warsh sanoi, että rahoitusmarkkinoiden hinnat ovat “todennäköisesti tärkein yksittäinen informaationlähde keskuspankkiireille”. Heinäkuussa hän kiitteli korkojen nousua ja sanoi olevansa “vasta alussa”.
Yhdistä nämä ja saat epäsymmetrisen reaktiofunktion:
Jos AI-kompleksi rallaa → rahoitusolot löystyvät → nostotodennäköisyys nousee
Jos AI-kompleksi myydään alas → Fed saa kiristyksen ilmaiseksi → nostoa ei tarvita
Koska AI-nimet ovat noin 40 % indeksistä, AI-trade on nyt oma kiristysmekanisminsa. Se asettaa käytännön katon kertoimien laajenemiselle niin kauan kuin inflaatio on 3 %:n yläpuolella. Se ei estä pohjan muodostumista fundamenttien varaan, mutta se rajoittaa nopeaa multippelien palautumista kevään tasoille.
Muistutus siitä, mikä ei ole hinnoiteltu: äänestys oli 9–3, ja kolme dissenttiä halusi NOSTOA. Kesäkuun SEP:ssä yhdeksän jäsentä odotti nostoa vuoden loppuun mennessä, mediaani 3,8 % (eli yksi nosto), ja 2 %:n tavoitteeseen ei päästä ennen 2028:aa. Riskiskew on nostossa, ei leikkauksessa. Leikkauksia ei ole tulossa pelastamaan duraatiota
Käyrän muoto on huonompi kuin tason lasku antaa ymmärtää
Taulukkosi mukaan: 2Y selvästi alas (~-10 bp, syyskuun nostotodennäköisyys ~63 %:iin), 10Y lähellä ennallaan tai lievästi ylös, 30Y ensin alas sitten ylös, dollari heikkeni, kulta nousi, ja lopussa futuurit putosivat SPY 742 -vastuksesta rangen pohjaan (chartissa huippu 743,63 → 731).
Tämä on bear steepener pitkän pään vetämänä — ja se on täsmälleen se konfiguraatio, jonka nimesimme aiemmin myrkylliseksi. Miksi:
2Y:n lasku ei auta duraatiota. Se hinnoittelee vain seuraavaa kokousta.
30Y:n nousu + dollarin heikkous + kullan nousu on term premium / fiskaalisen riskipreemion nousu, ei kasvuoptimismia. Se on nimenomaan se komponentti, joka määrää 2028–2030 kassavirtojen nykyarvon.
Ja lopun pudotus vastuksesta on juuri sitä käyttäytymistä, jota “ei forward guidancea” -regiimi tuottaa: rallit myydään, koska seuraavan datapäivän ympärillä ei ole turvaverkkoa.
Positiiviset asiat — ja niitä on aidosti
1. Warsh kieltäytyi eksplisiittisesti “cruel choice” -kehikosta. Kesäkuussa: hän ei jaa näkemystä, jonka mukaan pääjohtajan tehtävä on kertoa yleisölle että inflaation ja työllisyyden välillä on valittava — “jos teemme työmme, vahva kasvu, matalat hinnat ja vahva työllisyys ovat keskenään yhteensopivia.” Tämä ei ole Volcker, joka haluaa taantuman. Se on merkittävä ero.
2. Tuottavuus on hänelle mahdollisuus, ei uhka.“Vahva tuottavuusvetoinen kasvu ei ole jotain mitä pelkäämme, vaan jotain jonka omaksumme.” Ja: AI on ehkä merkittävin muutos hänen aikuiselämänsä aikana, ja USA on siinä voittaja. Tuottavuustyöryhmän on tarkoitus valmistua vuoden loppuun mennessä — se on salkkusi paras potentiaalinen makrokatalyytti 2027:lle, koska se voisi antaa älyllisen perustelun matalammille koroille korkeamman tuottavuuden regiimissä.
3. Talous kestää. “Impressive resilience”, “solid growth”, työllisyys vakaa. Ei taantumasignaalia — ja taantuma on ainoa asia, joka varmasti katkaisisi capex-syklin.
4. Ei nostoa, ja nostotodennäköisyys laski. Lyhyellä välillä tämä on helpotus, ja se selittää alkuvaiheen pompun laskeneissa nimissä.
5. Capex-kehystys oli myönteinen: “capex is preparing the ground for future growth.” Hän ei kutsu sitä kuplaksi.
Mitä seurata tästä eteenpäin
Vastaus Warshin kolmanteen kysymykseen. Se tulee puheissa, minuutissa ja inflaatiokehikko-työryhmän tuotoksessa. Jos AI-capex kehystetään laajemmaksi inflaatiodynamiikaksi, se on paradigman muutos AI-treidin arvostukselle — hyvät tulokset lakkaavat olemasta pelkästään hyviä uutisia.
30Y vs 2Y, ei absoluuttinen taso. Bear steepener = huono. Bull flattener kasvun rakoilusta = myös huono (spreadit levenevät nopeammin). Ainoa hyvä konfiguraatio on pitkän pään valuminen alas spreadien pysyessä vakaina.
Taseen työryhmä. Warshin neljäs kysymys oli, “kuinka paljon akkommodaatiota saamme taseesta”. Tässä on hawkishin yllätyksen paikka, joka ei näy korkopäätöksessä lainkaan — ja likviditeetin kiristyminen osuu AI-kompleksiin ennen mitään muuta.
Syyskuun kokous (~7–8 viikkoa). ~63 % nostotodennäköisyys on yhä yli puolet, eikä sitä mielestäni ole täysin hinnoiteltu duraatioherkkiin nimiin.
Tuottavuustyöryhmän raportti vuoden loppuun mennessä. Ainoa selvä makropositiivinen katalyytti näköpiirissä.
EUR/USD — kahden euromääräisen position (Wärtsilä, Soitec) tulosvipu.
Yhteenvetona: eilen tuli kolme viestiä samana päivänä. Microsoft ja Meta vahvistivat kysynnän. Warsh vahvisti diskonttokoron. Ensimmäiset kaksi ovat syy, miksi tämä ei ole kupla; kolmas on syy, miksi Ai-treidi ei silti todennäköisesti nouse takaisin kevään kertoimiin. AI positioiden 30–40 % altistuksella ja 2029–2030 horisontilla on yhteensopiva tuon kanssa — mutta se edellyttää, että sijoittaja pystyy istumaan volatiliteetin läpi regiimissä, jossa Fed on tarkoituksella lakannut kertomasta etukäteen mitä se tekee.
Löysin ketjun vasta nyt, mutta suuret kiitokset @Thiebault kaikella kirjoittelulle, mitä olet tehnyt tässä ketjussa. Tämä on kuitenkin erittäin merkityksellinen asia sijoittajalle, vaikka ei edes sijoittaisi suoranaisesti näihin pullonkaula yhtiöihin.
Luin tätä viimeistä postausta ja erityisesti alla oleva kohta jäi vähän ihmetyttämään.
Ymmärrän että 2/3 Capexista CPU/GPU, mutta onko näissä oikeasti lyhyt toimitusaika?? Itse olen ymmärtänyt asiaa päinvastoin (vai onko kyse suhteellisista eroista muisteihin tai vaikkapa infra rautaan, eli lämmönvaihtimiin, dieseleihin ja kaasuturbiineihin)?
Jos nyt miettii vaikka Wärreä (en omista) tai vaikka RR/GEV, niin näissähän on melko pitkä toimitusajat. Ongelma näissä lisäksi voi olla että näiden alikomponenteilla on myös pitkät toimitusajat ja lisäksi hyvin rajallinen toimituskapasiteetti (esim. kampiakselit isoissa 4-tahti dieseleissä - käsittääkseni kaasuturbiineissa myös komponentteja joiden tuotannon kasvattaminen ei ole triviaalia; minulla on historiassa altistusta näille ilmiöille, etenkin dieselin osalta ennen finanssikriiisiä). Lisäksi olen melko varma että nämä yhtiöt (siis esim. Wärre) rahoittavat osittain valmistusta asiakkaan rahoilla (ennakkomaksut ja maksupostit valmistumisen mukaan). Eli en ihan helpolla osaa nähdä että tässä olisi Wärren tilauskirjan kannalta isoa riskiä.
Eli itse ymmärrän asian niin että tuo 1/3 infraan liittyen pitää tilata osittain erittäin hyvissä ajoin ja toimittajat osaavat pitää kyllä huolensa että saavat rahansa. Eli vaikka Amy yrittääkin myydä ajatusta että pystyvät joustamaan mahdollisten tulevien kysynnän heilahtelujen mukaan, niin kyllä siellä taitaa olla joidenkin toimittajien asema silti huomattavan turvattu etenkin tuon infran puolella.
No toistaiseksi kysyntä siis vaikuttaa varsin vahvalta ja vielä ei ole nähtävissä selkeästi epäonnistuneita datakeskusten rakentamisia (AI tarinaan liittyviä). Mutta tarkoittaako etenkin tämä sähköpuolen ongelma sitä että koko AI datakeskusten rakentuminen venyy paljon pidemmälle ajalle kuin mitä asiasta varoittelevat odottavat? Mutta samalla tämä voisi tarkoittaa ongelmia etenkin sen sirupuolen ja jossain määrin muistien tarinalle?
Vai onko tässä kyse aiemmassa viestissäsi kuvaamallesi eri AI tarinaan liittyvien sektorien rotaatiossa lopulta kyse pääomien allokoinnista siten että nuo datakeskukset pystytään rakentamaan mahdollisimman nopeasti? Eli kurssit heiluvat siten että rahavirtoja saadaan ohjattua kuhunkin pullonkaula sektoriin. Prosesseissahan pullonkaula voi vaihtua eri pisteeseen tilanteiden vaihtuessa (kun jokin pullonkaula saadaan ratkaistua, rajoite siiirtyy muualle tai voi jopa käydä niin että pullonkaula vaihtuu ajan myötä itsestään).
Ja edelliseen liittyen itselläni tulee väkisin myös mieleen koko geopoliittinen kilpailu. Eli missä määrin kyse on USA:n halusta säilyttää asemansa globaalina hegemoniana? Itse en ainakaan lähtökohtaisesti kuitenkaan ole valmis pelaamaan USA menestystä vastaan myöskään (monestakin syyystä).
Näköjään itselläkin hivenen ristiriitaiset ajatukset tästä kaikesta. Ehkä se asian ydin on että kyseessä hyvin kompleksinen asia ja tämän vuoksi hyvin vaikeasti ennakoitavissa? Ja toisaalta esimerkiksi tuon Metan tarina selkeästi tuntuuu hivenen olevan hatarammalla pohjalla kuin joillakin muilla. Mutta tuokin osa voi muuttua nopeasti, jos he pystyvät numeroilla osoittamaan investointiensa järkevyyden.
Oikein hyvä viesti ja useampi erittäin hyvä pointti. Muotoilu oli myös omasta mielestä liian epätarkka/sekava, kun luin sen uudestaan. Hoodin (MSFT CFO) sanatarkka lainaus oli että capex on kääntynyt kohti ”short-lived assets, which really, right, that’s CPUs and GPUs that have relatively shorter lead times”. Hän siis vertasi suhteellisesti ketjun eri osia.
Tästä oli laajemmin kontekstia omissa keskusteluissa, mutta ne ovat lähes sadan sivun mittaiset, joten tiivistelmän ilmaus oli paikoin harhaanjohtava. Hood siis puhui Short-lived" ≠ "short lead time” eli molemmista hieman sekaisin ja viittasi esim GPU poistoaikoihin, jotka ovat nykyisin 4-6 vuotta, kun taas itse datakeskusrakennuksien elinkaari on 15-25 vuotta.
Olen samaa mieltä, että GPU toimitusajat eivät ole lyhyitä (yleensä yli vuosi), mutta suhteessa mihin vertaus oli tarkoitettu eli GEV, RR, Wärtsilä datakeskus -energialähteiden toimitusajat ovat suhteellisesti lyhyemmät. GEV:n tilauskirjat ovat jopa vuosikymmenen lopulle asti, kun taas Wärtsilä myy nyt 2028 lopun tai 2029 vuoden tuotantoa. Bloom Energy on käsittääkseni pystynyt toimittamaan nopeammin, eli kuukausissa ja firma on jo vienyt yhden toiselle firmalle annetun aiemman polttomoottoriprojektin (NBIS:n ja Bloomin uusi yhteistyösopimus). Myös verkkoliittymien varmistaminen vie vuosia.
Hood tosiaan myös antoi ymmärtää, ettei tilauksia suoraan peruta, vaan niiden ajoitusta voidaan muuttaa tai porrastaa kysynnän mukaan. Sridhar (Bloom CEO) muotoili asian selkeimmin eli kyse on juuri porrastamisesta ja priorisoinnista tilanteen mukaan eli ”Chips without power are inventory, not intelligence.” Eli koska sähkö on ensisijaisesti varmistettava, niin koen tuon myös olevan Wärtsilälle rakenteellisesti suojaa antava tekijä. Wärtsilän webcast oli bullish jatkon suhteen ja ennakkomaksuehdot hyvät. Samoin tariffit kuulemma pystytään laittamaan hintoihin, joten ne eivät ole ongelma. Näissä ei siis omassa mielestä ole isoa riskiä tai riski on hyvin hallittu.
Suurin ongelma onkin näkyvyys, koska nyt myytävät tilaukset ajoittuvat 2028-2031 paikkeille ja Wärtsilä, kuten muutkin tekevät laajennuksia mahdollisesti ”syklin huippua kohti”, eli ne valmistuvat 2029 paikkeilla, mutta kapasiteettilaajennuksien ajoituskysymyksiin, jonka koko on Wärtsilän kohdalla 2,2 -kertainen, saamme vastauksen valitettavasti näillä näkymin vasta jälkikäteen. Ongelma voi olla, kuten MSFT ja META molemmat vihjasivat, että tuo ajankohta eli 2028 jälkeinen aika on se ikkuna, jonka molemmat firmat näkevät joustavana eli näkyvyys on osin arpapeliä, missä vaihetta sykliä tuossa vaiheessa ollaan ja mistä tuolloin tingitään ensin. Toinen ongelma on että Bloomia lukuun ottamatta useampi alan firma ei pysty ottamaan nopeita tilauksia vastaan tilauskirjojen ollessa täynnä 2-4v eteenpäin, kun taas Bloom pystyy toimittamaan ”kuukausissa”.
Eli hyvin pitkälle samaa mieltä kaikesta mitä kirjoitit ja riski ei ole lähtökohtaisesti mainittujen firmojen tilauskirjoissa. Toisin sanoen kaikki nykyiset tilaukset lienevät tavallaan suojattuja kun taas 2029 jälkeiset tilaukset eivät sitä ole, mutta sijoittaja joutuu jo arvioimaan tuota kyseistä aikaa. Parasta tässä on se, että kärryillä oleva sijoittaja saa yleensä vuosittain neljä tarkastuspistettä, joissa voi tarkistaa tilauskertymän ja se antaa samalla selkeähkön vastauksen oliko tässä vaiheessa esim Wärtsilän aloittama 2,2x kapasiteetti laajennus hyvä vai huono investointi ajoituksellisesti. Jos tilauskirjat paisuvat ja pitävät H2/26 sek H1/27, niin 2,2x laajennus on ollut täysin oikea veto.
Suurin osa asiantuntijoista, kuten myös Sridhar arvioi, että merkittävät myöhästymiset johtuvat sähkönsaannista ja olen samaa mieltä, että kasvuvauhti lähes pakostakin tasaantuu, mikä on hyvin loogista. Toisaalta tämä on erittäin hyvä syklin kestolle, mutta markkinan on vaikeampi hinnoitella tätä seikkaa ja siksi perustin mm. tämän pullonkaulaketjun, koska näen koko syklin lopulta erittäin pitkänä samalla, kun se tarjoaa massiivisia ylilyöntejä osakkeissa molempiin suuntiin. Tämä voi olla tietytsi tietyille firmoille huono, kuten esim sirut ja muistit joiden osakkeisiin hinnoiteltiin nopeaa kasvua. Kuten aiemmin mainittiin, niin varastossa makaavat sirut ovat vain kuollutta pääomaa, joten niiden tilaamista karsitaan mahdollisuuksien mukaan, mutta sähkön saanti pyritään varmistamaan kaikissa tapauksissa etukäteen.
Geopoliitiikassa taistelua käydään ja USA selvästi panostaa kisaan. Viimeksi pari päivää sitten Department of Commerce panosti fotoniikkasektoria sivuaviin firmoihin, kuten Global Foundfries sekä Aelumaan. Jenkkien intresseissä on varmasti voittaa AI kisa ja Trumpin hallinto on panostanutkin siihen vahvasti mm. Intelin kautta ja uskon tuon trendin jatkuvan.
Lopputulemana energiapuolen saatavuus sekä myös luototus ja halvan rahoituksen vaikeutuminen voi toimia jopa hyvinä venttiileinä, mitkä lopulta säätelevät rakentamista tehokkaasti pakon sanelemista syistä ja pitävät syklin tasaisempana pidempään, minkä näen jopa terveellisenä asiana. Kyse onkin pitkälti siitä, että markkina yrittää hahmottaa tätä valtavaa kokonaisuutta ja laskea mikä on kasvunäkymiin, aikatauluihin sekä arvostuskertoimiin sopiva hinta millekin AI treidin osakkeelle milläkin hetkellä. Markkina on eräänlainen painemittari putkistossa eri pullonkaula osakkeiden purkautuvalle paineelle ja se mittari lienee oikeassa useammin, kuin reaalimaailman ajoituksesta (esim fotoniikkatreidi aiemmin keväällä). AI kysyntä on todellista ja se kasvaa, mutta osakekurssit voivat olla hetkellisesti melko irrallaan todellisuudesta, kunnes ne hinnoittelevat muuttuneet olosuhteet uudestaan. Laskujen aikaan tuo hinnoittelu siirtyy toistuvasti enemmän koripainotteiseksi, jolloin mielestäni yksittäisten osakkeiden virhehinnoittelun riski sekä myös mahdollisuudet kasvavat sektorin parhaissa osakkeissa.
En ole asiantuntija sähköön liittyen, joten vastaan sen mitä on tullut vastaan yleisesti datakeskuksia tutkiessa.
Kysymys lienee kokoluokasta, eroavaisuuksista markkinamekanismeissa Pohjoismaat vs globaali markkina sekä pitkistä prosesseista datakeskusrakentamissa. Pohjoismaiden kokoluokka on n. 400TWh vuodessa, kun yhden 100MW datakeskus kuluttaa n. 0,8-1,0 TWh/v, jolloin tuo kulutus menee lähinnä pyöristysvirheeseen, jos luvut on suuruusluokaltaan lähelläkään oikein.
Toisin sanoen yksi rankkasadejakso keväällä heiluttaa vesivoiman tasetta käsittääkseni usean datakeskuksen verran ja Suomi on lisäksi täynnä (satoja) sähkötuotantoa sääteleviä järviä kuten mm. Kemijärvi, Saimaa, Oulujärvi sekä Päijänne.
Olen käsittänyt muutenkin Fortumia aikoinaan tutkiessani ja ketjua lukiessa, että Pohjoismaat ovat yleisesti sääjohdannaisia enemmän, kuin kysyntäjohdannaisia. Noin puolet tuotannosta on vesivoimaa. Jenkeissä sähkönhinnan huutokaupat ja markkinamekanismit ovat täysin erilaiset ja lisäksi kantaverkko on osin sysipaska. Siellä sähkön hinta voi räjähtää alueellisesti käsiin ja mm. siksi vastustus on datakeskuksille selkeästi voimakkaampaa, koska pelätään kuluttajahintojen nousua kulutuksen lisääntyessä.
Sähköfutuurit ei muutenkaan käyttäydy samalla tavalla kuin indeksifutuurit normaalin pörssin puolella ja aiempien kommenttien mukaan sähkön futuurihinnoista ei voi juurikaan käyttää edes ennusteena, vaan se on ennen kaikkea suojausinstrumentti ja futuurit eivät reagoi juuri ollenkaan kysyntään, ellei kyseessä ole jokin aivan giganttinen projekti, pitkään jatkuneet poikkeukselliset sääolot tai markkinamullistus.
Täällä tarjonta on kasvanut paljon nopeampaa kuin kysyntä, kuten Olkiluoto 3:n rakentaminen, joka toi n. 13 TWH lisää kapasiteettia. Lisäksi tuulivoimaa on lisätty merkittävästi. Lisäksi, kun futuurikäyrät pysyvät tasaisena se kertoo ennemmin, että uutta kysyntää jo odotetaan, koska muuten sähkönhinnan olisi pitänyt todennäköisesti laskea suhteellisen nopean tarjonnan lisääntymisen seurauksena.
Lisäksi datakeskuskusten omistajat tekevät suorat pitkät sopimukset suoraan ohi sähköpörssin, eli ne suojaavat jo sähköntarpeensa, mutta kuluttaja ei sitä näe missään. Datakeskus myös pyörii ympäri vuorokauden, jolloin se voi käyttää ja jopa tasata energiaa, silloin kuin se on halvinta ja Neocloudit ovat tehneet jo testejä kantaverkon tasaamiseen liittyen esim Lontoossa.
Pullonkaulateemaan liittyen niukkuus on mm. kantaverkon liittymäkapasiteetissa juuri oikeassa paikassa, muuntajissa sekä kytkimissä sekä luvituksen ruuhkautumisessa.
Vaikka on kohuotsikko ja IS, niin kantaverkkoyhtiö Fingridin toimari kuitenkin mainitsee, että vuosikymmenen loppuun kolmen gigan verran on realistista odottaa kysyntää Suomeen. Kun säävarmaa tuotantoa ei ole rakenteilla juuri yhtään, niin kai tuollainen noin 26 TWh luulisi edes pari desimaalia heiluttava sähköfutuureja, kun puhutaan yksin Suomesta.
Miljoona 20000 km vuodessa liikkuvaa täyssähköautoa veisi muuten 4 TWh.
e. Juttelin ChatGPT kanssa ja arvioimme, että noin 1-2 GW on nykyisen CAPEX-volyymin jatkumisen tuoma kysyntä Suomessa, noin 5 GW (noin 44 TWh) koko pohjoismaisessa sähköverkossa. Koko markkinan ollessa 400 TWh niin on se jo 10 % lisäys, eli kun perusvoimaa ei ole tulossa niin luulisi sen jossain näkyvän.
Viimeiset pari viikkoa ovat olleet poikkeuksellisen informatiiviset. Viimeisten viikkojen aikana alla olevat firmat ovat selventäneet huomattavasti AI- sekä erityisesti fotoniikkatreidin pullonkauloja. Alla olevassa tekstissä käsitellään erityisesti SanDiskin, Corningin, Viavin, AAOI, Veecon , MKS:n sekä nLighin osareita, jotka antavat mielestäni riittävän läpileikkauksen treidin eri osa-alueista, joita ei yksittäisestä osarista voisi koostaa. Lisäksi kuuntelin mm. AMD, AMKR, OSS, ARM, BE, Wärtsilä ja lukuisten muiden earnings callit.
1. Muisti on saavuttanut huippunsa, mutta ei todellakaan sillä tavalla kuin luulisi
SanDisk raportoi käsittämättömät luvut: liikevaihto 8,97 miljardia $ (+372 % YoY), bruttokate 84,6 % ja silti osake laski -10 % tuloksen ilmoituksen jälkeen, josta se toki korjasi eilisen päivän aikana.
Syy ei ollut kysyntä. Bittejä on allokaatiossa yli vuoden 2027, joten näkymä on pitkä ja kysyntä kasvaa paljon nopeammin kuin tarjonta. Syynä pudotukseen oli todennäköisesti se, että yhtiö on lukinnut puolet 2027 biteistään ja kaksi kolmasosaa 2028 biteistään monivuotisiin sopimuksiin kahdeksalle suur asiakkaalle yhteensä 93,9 miljardin $ minimiarvoisilla lattiahinnoilla.
Se on olennainen yksityiskohta, joka ei ollut laajasti esillä tiedotteissa, eli sopimuksissa on sekä lattia- että kattohinnat. SanDisk ei siis vain suojannut seuraavaa vuotta alaspäin, vaan se myi seuraavien vuosien tuoton käytännössä pois. Ne jotka omisti/omistaa yhtiötä optionaan NAND hintojen loputon nousu, omistaa nyt käytännössä tällä hetkellä eräänlaisen varmahkon AI bondin, jossa tilanne on nyt paremmin ennustettava, mutta samalla tuotto-odotus on osin katkaistu yläpäästä.
Tulospuheluissa on ollut outoja aukkoja kysymysten osalta systemaattisesti koko 2 viikon tuloskauden aikana, eli asia jota yksikään analyytikko ei nostanut esille, että asiakkaat ovat asettaneet 16,5 miljardia rahoitusvakuuksia kolmansien osapuolten kautta varmistaakseen toimitukset jatkossa. Kyseinen seikka on lopulta parempi kysyntäsignaali, kuin mikään yksittäinen capex kommentti.
Muistin hinnoitteluvoima on tällä hetkellä huipussaan ja sopimuksellisesti nyt myös ankkuroitu. Se ei siis tarkoita, että kysyntä alkaisi hiipua vaan juuri päinvastoin. Lähinnä se tarkoittaa, että mittaustapa vain muuttui.
2. Fotoniikka treidi on aivan eri vaiheessa ja tämän viime päivien tulokset antoivat laajasti näkyvyyttä sekä nostivat lisää seurattavia asioita esille
SanDisk veti eilen hetkellisesti avauksessa koko AI treidiä alaspäin, josta kuitenkin korjattiin useassa osakkeessa nopeasti ja tuo dippi oli mielestäni lähinnä algojen masinoiva pikakorjaus
Kun katsotaan laajempaa kokonaisuutta tulopuhelujen kautta, niin laitetilaukset tulevat ensimmäisenä, sitten testauskapasiteetti, sitten moduulituotanto ja lopuksi vasta volyymit. Viime päivien osareista saatiin riittävän laaja läpileikkaus tuohon kokonaisuuteen:
Veeco (laitteet): 200 M advanced packaging tilauksia oli Q2:lla, jotka ovat pääosin toimitettavia 2027. Merkittävä osa 2027 liikevaihdosta on jo tilauskannassa. Kapasiteetti yli kaksinkertaistuu advanced packagingissa ja silikonifotonikassa (tukee myös Amkor, mutta pullonkaula treidin toisella osa-alueella). Asiakkaat jakavat tällä hetkellä ennusteitaan selkeästi pidemmälle kuin normaalisti.
MKS (laitteet ja kemikaalit): kemikaalilaitteiden kysyntä on tällä hetkellä vahvempaa kuin koskaan. Näkyvyys on hyvä vuoden 2027 läpi. Guangzhoun kapasiteetti kaksinkertaistetaan ja Saksan tehdas on käynnistetty uudelleen välivaiheen ajaksi.
Viavi (testaus): datakeskussektori on nyt 50 % NSE liikevaihdosta ja se yli 2x vuodessa. CPO tuottoja tulee jo tässä kvartaalissa, mikä on paljon aiempia ennusteita nopeampaa ja johto siirsi 500 miljoonan $ kvartaalitavoitettaan noin vuoden aikaisemmaksi. Tämä oli yksi parhaista osarivihjeistä siitä että fotonikkatreidi on aikaistunut selkeästi. Samoin Soitecin aiempi ennakkotulos antoi saman vihjeen jo muutama viikko sitten.
AAOI (moduulit): kapasiteetti nousee 200k kappaleesta kuukaudessa 650k:een vuoden loppuun mennessä. Ensimmäiset 1.6T -toimitukset alkavat jo nyt.
Osarit antoivat selvät suuntaviivat neljän fotoniikan neljän eri kerroksen kautta, eli kaikilla tuloksen antaneilla on suunnilleen sama aikataulu, mikä on selkeä varmistus. Tärkeä huomioida, että nämä eivät ole sama mittaus neljä kertaa ja esim laitetilauksilla on jo maksettu sitoumus 6–9 kuukauden toimitusajalla. Tuloskatsausten kokonaisuus on selkeä todiste siitä, että kapasiteettia todella rakennetaan.
3. Corningin osari avasi sen miksi fotoniikan iso vaihe ei ole vielä alkanut
Corningin toimari Wendell Weeks piti käytännössä markkinoille oppitunnin, josta kannattanee poimia kaksi asiaa.
Yhtiön enterprise myynti kasvoi 65 % vuodessa, ja tämä on pelkkää skaalausta. Ylöspäin tapahtuva suurempi skaalaus ja fotoniikka eivät näy luvuissa vielä lainkaan.
Toisena asiana on matemaattinen puoli, eli nykyinen skaalausvaihe on 16 kuitua per GPU. Täysin optisessa skaalauksessa laskelma menee seuraavasti: 14,4 Tbps jaettuna 200G SerDesillä = 72 lanea = 144 kuitua, plus 16 skaalaukselle. Tuloksena sadaan yhteensä 160 kuitua per GPU, mikä on 10x nykyiseen, eli merkittävä lisäskaalaus.
Todellinen toteuma on ehkä jossain välissä, koska ensimmäiset järjestelmät ovat hybridejä ja sykli on pitkä. Tämä kertoo kuitenkn sen suuruus luokan, miksi Corning puhuu 10 miljardin fotoniikkaliiketoiminnasta vuoteen 2030 mennessä ja miksi yhtiön osake on noussut rajusti. Yhtiö on yksi suurista, joiden tekemisiä kannattaa seurata fotoniikaan liittyen yhdessä Coherentin sekä Lumentumin ohella.
Täsä tulee myös se ero muistitreidiin, jossa ollaan mielestäni ”huipulla”, kun taas fotoniikassa suurin sisältöajuri ei ole vielä alkanut näkyä mm. GLW:n osalta tuloksessa.
4. Laser on selkeä ja nyt varmistettu pullonkaula
AAOI:n toimari Thompson Lin antoi ehkä konkreettisimman pullonkaulakuvauksen koko tuloskaudelta.
Tehotasot lasereissa: 800G-transceiver tarvitsee 70mW laserin, 1.6T tarvitsee 100mW, CPO tarvitsee jo 300mW. Fyysinen koko on noin 6x ja seuraava sukupolvi menee DWDM:ään (Dense Wavelength Division Multiplexing), jossa saantotappio on n. 40–50 % korkeampi.
Linin johtopäätös oli, että CPO markkinan kattamiseksi laserkapasiteetin pitäisi olla 8–10x nykyistä suurempi ja laitteen tilaamisesta volyymituotantoon kuluu vähintään 21-24 kuukautta.
Uskottavia toimittajia on käytännössä vain neljä. Lisäksi on pienempiä toimittajia, kuten Sivers Semiconductors, mutta nämä ovat osin spekulatiivisia ja ehkä mahdollisia yritysostokohteita, jos laserpula eskaloituu. Kiinalaiset ovat Linin arvion mukaan 2–3 vuoden päässä kunnollisesta saannosta 300mW-luokassa. Lausunnon voi ottaa suolan kanssa, sillä hänellä on oma lehmä ojassa, joskin fysikaalinen argumentti kuulostaa ihan järkevältä.
Laserit eivät ole omaa osaamisaluetta ja en ole niihin perehtynyt, kuin tulospuheluiden kautta, mutta on tärkeä huomioida, että 70mW ja 300mW DWDM eivät ole saman tuotteen eri versioita. Ne ovat täysin eri saanto ja tuolloin myös täysin eri kilpailukenttä. Laser yhtiöitä katsoessa onkin syytä seurata kumpaa tuotetta yhtiö kehittää/tuottaa ja 300mW on se mahdollinen pullonkaula.
5. Tuloskaudella saatiin myös muutama varoitus, jotka pitää ottaa tarkempaan syyniin
Muistipula voi pysäyttää muutakin kuin muistitreidin ja pullonkaulat alkavat mennä limittäin AI treidin sisällä. AAOI kertoi menettävänsä 20–25 miljoonaa $ liikevaihtoa Q3:lla, koska yksi asiakas ei saa hankittua riittävästi 100G-kytkimiä ja tämä taas johtuu muistipulasta. Ilman tätä pullonkaulaa kasvu olisi ollut yli +50 % eikä ”vain” 35–45%.
Eli pullonkaulat eivät ole rinnakkaisia vaan sarjassa ja tilanne tulee melko varmasti jatkumaan sellaisena koko AI ramp up vaiheen läpi. Kireä muistipula rajoittaa siten myös niitä komponentteja, jotka eivät ole muistia.
Kiina rajoittaa optiikkakomponentteja ja luultavasti se on kostotoimenpide kiihtyvässä AI kilpailussa, samalla kun USA ilmoitti harkitsevansa datakeskuskomponenttien tuontirajoituksia. Eilen tuloksensa julkaissut nLIGHT poisti 17 miljoonaa $ tuotemyyntiä Q3-ohjeistuksesta, koska kiinalaisten toimittajien osat viivästyvät. Kyse on optiikkamateriaaleista, eikä erikoiskomponenteista, eli niistä pullokauloista, joissa Kiina on rakentanut suhteettoman suuren osan ketjusta. Käyttökate putoaa 10,7 miljoonasta 1-7 miljoonan haarukkaan, samalla kun kysyntä säilyy ennallaan.
Corso muotoili asian hyvin pullonkaulateeman kautta, eli kyse ei ole isosta osuudesta materiaalikustannuksista, mutta vaivaiset pari komponenttia riittää estämään koko tuotteen valmistuksen.
Tämä ilmoitus tuli siis samalla viikolla, kuin spekulaatiot USA:n mahdollisesta kiinalaisten transceivereiden kiellosta koskien jenkkien fotoniikkatreidiä ja samalla Trump antoi työntöapua markkinoille ja teki 30 ”rauhandiilinsä” Iranin kanssa. Oletan näiden liittyvän vahvasti toisiinsa, eli mukana oli taas oletettua sisäpiirikauppaa, eli dippiostoja ja markkinan ohjailua. Jos tilanne eskaloituu Kiinan kanssa, niin se voi laajeta koskemaan koko läntistä fotoniikkaketjua ja sitä kautta myös laajempaa AI ramp up vaihetta.
6. Merkittävä havainto ennakkomaksuista, eli yritysten on pakko sitoutua varmistaakseen toimitukset ja saatavuus
Tämä on ehkä kauden merkittävin rakenteellinen muutos, joka tuli esille jokaisessa earnings callissa viimeisen parin viikon aikana.
SanDiskilla on 16,5 miljardin vakuuksia ja asiskaat maksavat laajasti ennakkomaksuja. MKS saa ennakkomaksut kemikaalilaitteista. Corning varmisti, että pitkäaikaiset sopimukset tulevat olemaan valtaosa optiikkaliiketoiminnasta, koska jokainen kapasiteettilaajennus käynnistetään niillä. Veecolla asiakastalletukset kaksinkertaistuivat kvartaalissa, mikä on merkittävä muutos muutaman kuukauden aikana.
Tällä hetkellä kukaan ei käytännössä enää laajenna kapasiteettia ilman asiakkaan taloudellista sitoumusta, mikä toisaalta antaa osareita lukevalle selkeän ja yhtenäisen kuvan markkinan nykytilasta.
Ennakkomaksuilla on kaksi selkeintä seurausta, eli hyvänä puolena kapasiteetti tulee rakennetuksi ja ylikapasiteetin riski syklin lopussa laskee selkeästi. Huonona puolena se suosii rakenteellisesti ostajia, joilla on tase sitoutua monivuotisesti, eli pienemmät toimijat saattavat jäädä pahoin puristuksiin ja heidän tilanne muuttuu mahdollisesti vaikeammaksi. Hyperscalerit saavat varmat sopimushinnat samalla, kun muut ostavat korkeilla markkinahinnoilla ylijäämästä, jos sitä on edes tarjolla.
Kyseinen seikka on yksi selkeimmistä seurattavista asioista, joka kannattaa pitää mielessä kun arvioi pienempiä neucloudeja, lasertuottajia tai komponenttitoimittajia, jotka eivät saa varmoja sitoumuksia eivätkä saa siksi välttämättä edes rahoitettua kapasiteettia. Tämä taas voi lisätä yritysostetuksi tulemista, niiden osalta joilla on potentiaalinen teknologia/tuote, mutta rahoitusketjussa ne ovat altavastaajia.
Missä ollaan tällä hetkellä tiivistettynä
Lyhyesti tiivistettynä muistin huippuhinnat on käsillä ja ne on lukittu 2028 asti näkyvyyden ollessa n. 4 vuotta. Optiikka/fotoniikka on tuotannon ramp up vaiheen alussa, ollen osin kapasiteettirajoitteinen samalla, kun näkyvyys on selkeä 2027 lopulle. Laitteissa ja materiaaleissa tilauskirjat ovat täynnä ja näkyvyys on hyvä 2027 loppuun asti. Laajempi fotoniikka skaalausbuumi ei näy vielä juurikaan liikevaihdoissa ja pidempi näkyvyys on mielestäni toistaiseksi määrittelemätön.
Mitä aion seurata loppuvuoden sekä tulevien kvartaalien aikana
Q4 on aika lailla ratkaiseva jakso fotoniikalle. Veeco sanoi ramp upin alkavan Q4:n lopulla, käynnistyvän kunnolla Q1:llä ja saavuttavan todellisen huippuvauhdin Q2 2027. AAOI ohjeisti Q4:lle yli 500 miljoonan liikevaihtoa ja siitä 1.6T:lle 70–80 miljoonan liikevaihtoa. Jos nämä alkavat toteutua, niin aikataulun voidaan sanoa olevan vahvistettu. Parhaat osakkeet ovat luultavasti silloin jo nousseet reilusti, sillä fotoniikka on yksi spekulatiivisimmista sekä volatelitettisimmista treideistä, jossa myös alas tullaan vauhdilla. Jos taas 1.6T myynnit jää selvästi alle, niin komponenttipullonkaula (DSP, TIA yms) on pahempi, kuin toimiala osaa tällä hetkellä arvioida.
Muistin tarjontarajoitteen päätepiste. MKS mainitsi NAND -greenfield tehtaiden tulevan linjoille loppuvuodesta 2027 tai alkuvuodesta 2028. Se on ensimmäinen konkreettinen aikataulu ja näkyvyys, milloin kyseinen treidi voisi hellittää.
Kiina + komponenttitilanne. nLIGHT sanoi tämän olevan vain muutaman viikon vanha kehitys, mikä viittaa, että se on liitoksissa USA:n datakeskuksiin Kiina banneihin. Seuraavat raportit, sekä poliittiset päätökset kertovat eskaloituuko tämä tästä vai onko se ohimenevää tai tuleeko kokonaisuudesta rakenteellinen pullonkaula.
Älypuhelinvolyymit. Sekä Corning että Viavi odottavat yksiköiden laskevan ”mid teens” tänä vuonna muistihintojen takia. AI rakentamisbuumi syö nyt selkeästi muuta elektroniikkaa, eli tämä alkaa olla relevanttia ihan jokaiselle, joilla on minkäänlaista kuluttajaelektroniikka-altistumaa salkussa. Täysin sama viesti on tullut esille n. 10-12 eri sektorin puhelussa, jotka olen kuunnellut viimeisen parin viikon sisällä.
Yhteen asiaan ei saatu selkeää vastausta. SanDisk arvioi NAND markkinan kasvavan 300 miljardista lähes 500 miljardiin vuonna 2027, vaikka toimialan bittikasvu ei merkittävästi kiihdy, mikä taas indikoisi hintojen jatkavan nousuaan. Tulospuhelussa tätä kysyttiin suoraan, eikä siihen saatu mitään vastausta. Tämä herättää kysymyksen, että miksi tulevaisuuden kattohinnat on myyty n. 66% tuotannosta, jos johto itse uskoo kasvulukuunsa, eli päätös olisi outo myydä jo 2028 bittejä. Kyse voi toki olla hedgetyksestä tai puhtaasta markkinoinnista.
Meneillään oleva tuloskausi on toistaiseksi vahvistanut selkeästi, että AI buildout on aito ja jopa hyvin ja järkevästi rahoitettu, mutta samalla se on myös osoittanut, että eri kerrokset ovat hyvin eri vaiheissa ja eriarvoisissa asemissa jopa alasektorin sisällä, jossa kokoluokka näyttelee merkittävää osaa. Muistin tarina alkaa olla kypsä ja omat katseet on olleet muualla jo pidempään. Fotoniikan tarina on vasta alkamassa, epävarmuuksia löytyy ja sen isoin osa, optinen skaalausvaihe ei näy vielä kenenkään luvuissa. Heinäkuun ison korjausliikkeen jälkeen markkina tekee tuota uudelleenhinnoittelua ja kyseiseltä sektorilta löytyy vähintään mielenkiintoisa treidejä sekä merkittävimmät tulevaisuuden pullonkaulayllätykset tähänastisen tuloskauden perusteella.
EDIT: Veeco oli itselle kaikista oudoin firma koko tästä joukosta, enkä tuntenut firmaa yhtään kuin nimeltä. Koosteen tavoite oli saada riittävä läpileikkaus fotoniikan aikatauluista niiltä firmoilta, jotka ilmoittivat tuloksensa viime viikolla. Veeco kuitenkin nousi jopa yhdeksi kiinnostavimmaksi firmaksi niistä, joiden tulospuhelut kuuntelin ja tarkoitus on perehtyä tuohon tarkemmin. Panostukset ainakin ovat mittavat ja firma odottaa AP:sta merkittävää kasvuajuria lähivuosille. Jos jollain on tarkempaa tietoa mistä tahansa mainituista ja/tai laajempaa alan tuntemusta, niin tarkempaa tietoa otetaan mielellään vastaan.
Vaikka näkyvyyttä onkin seuraavaan pariin vuoteen (ehkä), osakesijoittajille ratkaisevaa on miltä toimialan talous näyttää 10 vuoden päästä. Eihän osakkeet treidaa P/E 3x, vaan paljon korkeammilla kertoimilla jotka pitää lunastaa kassavirtoina vuosien päästä.
Ja osaako kukaan sanoa luotettavasti, miltä näyttää hyperskaalaajien tuotot 10v päästä? AI-malleja käyttävien loppuasiakkaiden? Entä miten lisäkapasiteetti nykyisissä pullonkauloissa suhteessa “normaaliin” kysyntätasoon? Entä kiinalainen kilpailu ja strategiset panostukset alalle?
Paljon epäselviä kysymyksiä.
Vrt. uskallan väittää, että Coca-Colan bisnes näyttää suhteellisen samalta 10 vuoden päästä kuin nyt, ja toimialan dynamiikka on nykyisenkaltainen.
Saatan kuulostaa hieman ilonpilaajalta, mutta omasta mielestä Veecolla ei oikeasti ole edes mitään realistista tarjottavaa AP kenttään. Veeco mainosti jo n. 10 vuotta sitten heidän AP portfoliotaan, mutta ei siinä minusta ollut mitään tekemistä AP:n kanssa. Aina kun puolijohdeteollisuudessa löydetään joku hieno markkinointitermi niin kaikki hyödyntää sitä, on sillä asian kanssa jotain tekemistä tai sitten ei. Jos oikeasti haluaa AP:n tutustua niin lähtisin sellaisista firmoista liikkeelle kuten ASML, Besi, EV Group, Lam, TEL etc.
Lumentum antoi eilen tuloksensa ja se osoitti sen, että mm. lasereista ja komponenteista vaikuttaa nousevan lähivuosien merkittävin pullonkaula. Tänään tuloksensa julkaisee mm. Coherent ja seurannassa on AI treidin kannalta muun muassa, ovatko he pystyneet valmistamaan luotettavasti 6 tuuman kiekkoja ja millä saannolla. Wafer kiekon kasvaessa 3->6 tuumaan pinta-ala nelinkertaistuu eli laatu ja saanto ratkaisee paljon. Parempi saanto ja onnistunut pinta-alan kasvatus toisivat tarvittavaa lisäkapasiteettia markkinoille.
Koska olen hieman kiireessä ja Nebiuksen tulos pukkaa päälle, niin listaan alle lähinnä oman pullonkaulamallennukseni pohjalta lasereihin kytköksissä olevat firmat (AI datakeskuksiin liittyvät), joita voi olla mielenkiintoista tutkia. Perässä näkyvät kurssiliikkeet ovat jenkkifirmojen osalta eiliseltä.
80% of supply contracts signed within a week or two
Volume above agreed level reopens the price
Fees paid in stages as customers ramp up
Current capacity covers this year and the next
By Nathan Vifflin
French chip materials maker Soitec SOI is locking customers into multi-year supply agreements with deposits and fixed pricing as demand surges for the wafers used in AI data centre optics, its chief executive told Reuters.
“We are using the current situation to find the right balance between the value we bring and the price we can ask,” Laurent Remont said.
Soitec told investors last month that photonics-SOI revenue would more than double this financial year from slightly above $100 million, without saying whether that was a base case or a ceiling. That implies more than $200 million, which Remont now calls “absolutely a floor.”
Demand for silicon photonics has surged as hyperscalers increasingly use optical connections to move data inside AI infrastructure, where copper links are becoming less attractive because of power and performance constraints.
Soitec supplies the substrate underpinning almost all silicon photonics chips. UBS estimates it holds a 95% share of the market. The stock has almost quadrupled this year as demand for AI-related optical networking has accelerated.
DEPOSITS AND CONTRACTS
Around 80% of Soitec’s capacity reservation agreements with photonics customers, more than 10 in total, should be signed within a week or two, with the remainder expected within a month, Remont said. The cash deposits have not yet been paid and will arrive in stages as customers ramp production.
The contracts fix a price and require a deposit tied to committed demand. Customers that take the agreed volume get the deposit back; those that fall short forfeit it. Volumes above the agreed level trigger new pricing discussions.
“That’s a way for us to have our customer with skin in the game,” Remont said.
Customers must also share inventory data, a requirement aimed at preventing companies from over-ordering capacity to keep wafers away from competitors, he added.
THREE LEVERS BEFORE A NEW FAB
Soitec does not expect to need a new plant until around 2029, Remont said.
The company is pursuing two expansion levers already: shifting output between businesses using shared underutilised facilities and installing additional tools in existing cleanroom space.
“With that we will cover easily this year and next year,” he said.
The cleanroom capacity includes part of a French facility originally built for silicon carbide production, which was written down by 41 million euros ($47.7 million) last year.
Soitec produced photonics-SOI only in France until five months ago. Since then, it has qualified customers at a facility in Singapore.
A third lever, an unequipped building in Singapore, could be equipped instead of building a new fab, with a decision whether to do so expected within six to 12 months.
“We can increase quickly without building a completely new fab, just equipping a building,” Remont said.
He sees no need for a U.S. plant “at this stage.”
Customers, he said, are “more desperate to get wafers than being too picky about where the location for production is.”
($1 = 0.8590 euros)
Singapore on nyt vahvistettu ja tuotannossa, eli homma on edennyt aika nopeasti kesän aikana. Artikkeli kertoo Soitecin tuottaneen photonics -SOI:ta pelkästään Ranskassa ensimmäisen viiden kuukauden ajan ja sen jälkeen kvalifioineen asiakkaita Singaporessa. Tämä on se yksittäinen tärkein supply-side kehitys, mikä on ollut itsellä seurannassa ja mitä sivusin edellisessä Soitec uutisessa.
Yli 200 miljoonan dollarin fotoniikka SOI -liikevaihto on “ehdottomasti lattia”, kun aiempi ohjeistus oli, että tuotanto “yli kaksinkertaistuu” 100 miljoonasta. Remontin sanamuoto on siten vahvempi, kuin pelkkä ohjeistuksen nosto ja firma pyrkii markkinan aiemmin hinnoittelemien konsensuslukujen yli.
Capacity Reservation Agreement -rakenne (kapasiteettivarausopimus) tarkentuu viestin perusteella ja tämä liittyy suoraan aiemmin mallentamaani CRA -sopimusten ASP -katosta (Average Selling Price). Rakenne on parempi kuin pelkkä kattohinta, eli Soitec sitoo kiinteän hinnan, mutta saa talletuksen volyymia vastaan. Jos volyymi täyttyy, niin asiakkaan tekemä talletus palautuu, mutta jos asiakas jää tilauksessa CRP:n alle, niin talletus menetetään. Jos sovittu volyymi ylitetään, niin avataan uudet neuvottelut, eli tämä ei ole pelkkä ASP katto, vaan ennemmin lattia, jossa on optionaalisuus ylöspäin.
Kasvu on pääosin volyymivetoista, mutta kyseinen malli tarjoaa Soitecille hinnoitteluvoimaa marginaalivolyymin päälle. Toimarin mukaan tällä haetaan balanssia upsiden ja hinnan suhteessa, eli kyseessä on aiempaa riskittömämpi malli pelkkään volyymidiiliin verrattuna.
Soitec haluaa myös asiakkailtaan varastodatan, jolla pyritään estämään hamstraamista, jolla taas saatettaisiin häiritä kilpailua, ettei kilpailija saa tarvittavaa kapasiteettia. Kyseinen ehto poistaa riskiä, että Soitecin tilauskirjat vääristyisivät ja tilaukset näyttäisivät isommilta, kuin todellinen loppukysyntä. Tämä on läpinäkyvää ja helpottaa kysynnän todellista seuraamista mm. sijoittajan kannalta. Mielestäni tämä on erinomainen mekanismi, jolloin kysyntäsignaali on paljon luotettavampi, eikä ns. “pull forward” vääristymää pääse syntymään.
Malli on nyt lisäksi aika capex kevyt, koska Soitec pystyy lisäämään kapasiteettiaan ilman uutta tehdasinvestointia, joka veisi vuosia saada pystyyn. Soitecilla on nyt useita tuotelinjoja, eli jos paineessa olevilla esim mobile RF-SOI tai automotive fotoniikka sektoreilla tulee edelleen tyhjäkäyntiä, niin tuotantoa voidaan kohdentaa sopivalla aikataululla. Lisäksi Soitecilla on puhdashuonetilaa vapaana sekä laitteita kyseisiin tiloihin ja ne on rahoitettu. SmartSiC ylös ajon epäonnistuttua Soitec alaskirjasi jo 41 miljoonaa euroa viime vuonna, jolloin jo “menetetty” investointi saadaan mahdollisesti takaisin tuottavaan käyttöön. Singaporessa Soitecilla on tyhjä valmis rakennus, jossa Soitec seuraa kannattaako se varustaa 6-12kk sisällä.
Soitec ei harkitse tässä vaiheessa US fabia, eli soitec pysyy eurooppalais-aasialaisena toimijana ja toimarin mukaan asiakkaat eivät ole nirsoja sen suhteen missä tehdas sijaitsee, koska wafer pullonkaula on globaali.
Toisin sanoen Soitec voi kasvattaa fotoniikka kapasiteettiaan merkittävästi ilman isoja investointeja. Artikkeli on siten positiivinen ja antaa selkeähkön kuvan Soitecin nykytilanteesta sekä jatkon suhteen.
Tämä voisi sinänsä mennä meemi-ketjuihin, mutta nykyisin tarpeeksi syvälle kaivamalla näköjään WC-istuinvalmistajakin voi olla AI-pullonkaulayhtiö:
Ja vaikka itsekin ratsastan pullonkaulojen aalloilla kohtuu suurella puolijohdepainolla, niin onhan tämä ihan hyvä oppitunti nyt vähintäänkin siitä, että kovin kevyellä analyysilla tuskin enää pullonkauloista jättituottoja tekee. Ja markkinoidenkin huomio tuntuu selvästi alkavan keskittyä enemmän ja enemmän siihen, kenellä on pitkässä juoksussa - jopa ehkä kysyntäboomin hellytettyäkin - kestäviä kilpailukyvyn ajureita.
Kyllähän tuo e-chuck-toimiala on Totolla ihan aitoa bisnestä jota ovat tehneet vuodesta 1988 eikä meemi tai hetken hullutus. Pönttöjä ja e-chuckeja yhdistävä tekijä on keramiikka.
Näitä siis käytetään fabeissa piikiekkojen pitämiseen paikallaan elektrostaattisesti (Johnsen-Rahbek-ilmiö) ilman tarvetta mekaanisille puristimille jotka peittäisivät osan kiekosta. Imukupitkaan eivät toimisi koska koko työalue on muutenkin tyhjiö.
Toton tuotteita käytetään erityisesti 3D NAND Flash -piirien valmistuksessa - näitä puolestaan on mm. SSD-levyissä, mobiililaitteissa, muistikorteissa jne. Erityisesimerkkinä Lam Researchin kryogeeninen etsausteknologia jossa käytetään Toton e-chuckeja.
Viime vuonna - Toton FY26 päättyi tämän vuoden maaliskuussa - tämän segmentin operatiivinen tulos kasvoi 42% 28.9 miljardiin jeniin (156 M€ tämän hetken valuuttakurssilla) eli hiukan yli puolet yhtiön tuloksesta.
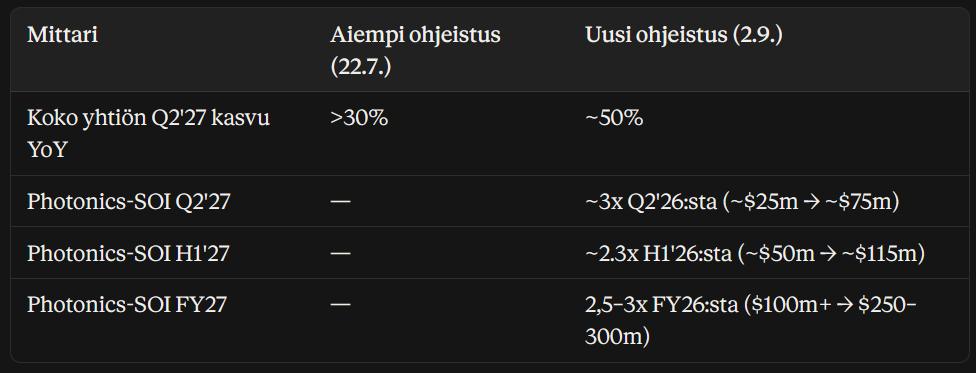
Soitec päivittää ohjeistustaan ja lupailee hyvää kasvua. Päivitys ei kuulu normaaliin raportointikalenteriin, joten se on myönteinen asia ja vahva signaali.
Näistä luvuista ja osarista voi päätellä, että Soitec kasvoi n. 60% YoY Q1/27:llä (huomioi normaalista poikkeava tilikausi) ja Q2/2027 kasvu on ohjeistettu +200% YoY, eli kasvu kiihtyy.
H1/27 on n. $115 miljoonaa ja FY27 $250–300 miljoonaa, mikä tarkoittaa H2/27:n olevan n. $135–185 miljoonaa, eli H2:n keskimääräinen kvartaalitaso (n. $67–92 miljoonaa) on samaa luokkaa tai hieman korkeampaa tasoa kuin Q2 (eli keskimäärin n. $75-80 miljoonaa). Ohjeistuksena H2:lle on siten nouseva tasaantuminen korkealle tasolla tai jopa kasvun kiihtymistä.
Reutersin parin päivän takainen artikkeli sai vahvistuksen, että noin 8/10 merkittävän asiakkaan kanssa on tehty/tekeillä Photonics-SOI CRA sopimus. Ohjeistuksen uusi FY27 lattia on $250 miljoonaa, mikä ylittää parin päivän takaisen “ehdottoman lattian”.
Se mitä tiedotteesta ei näy on marginaalit, eli kannattavuus on edelleen kysymysmerkki. Lisäksi muu liiketoiminta on “ennallaan”, eli kasvu tulee Photonics-SOI sektorilta, mikä tosin kiinnostaa erityisesti sijoittajia. Luvut on lisäksi annettu dollareissa, mikä sekoittaa hieman ja vaatii nyt iltatuimaan aivan liikaa ponnisteluja kokonaisuuden euroiksi muuntamiseksi.
EDIT: Jos jotain kiinnostaa, niin ohessa on vielä Soitec funda-analyysin/mallini pohjalta 2027-2028 EPS ennusteet sekä alennus-, neutral-, bull- ja ultrabull -skenaariot vuosille 2026-2028E. Kuten huomata saattaa epävarmuutta on edelleen paljon, millainen kasvu saadaan viivan alle ja herkkyys on merkittävä sille, mitkä kertoimet markkina milloinkin hyväksyy AI osakkeille.
Olen mallentanut tätä loppukeväästä lähtien suunnilleen samoilla luvuilla ja omat ennusteet ovat toistaiseksi osuneet hyvin, mutta hieman omaa arvioitani etuajassa (n. 1,5-3kk). Eilinen osakkeen close oli lievästi neutraalin tason alla ja markkina ei ole ihan luottanut Soitecin kasvuun/aikatauluun. AI treidin syyspaine on myös aiheuttanut lisä volaa osakkeeseen ja sitä saatane jatkossakin.
Nyrkkisääntönä voisi sanoa, että mallin mukaan alle 82€ hinnat ovat alennushintoja, kun taas bull skenaariot vaativat merkittävää kasvua ja kertoimien venymistä, mutten pidä niitä täysin mahdottomina. Chartilla näkyvä sininen neutraali kasvukäyrä on kuitenkin hyvä lähtökohta ja se kulkee 115€->143€ (2027) → 165€ (2028). Tämä tarjoaisi mallini mukaan n. +10-40% tuoton 2027 loppuun mennessä. 2028 näkyvyys on kokonaisuutena ymmärrettävästi erittäin heikko, joten sen mallentaminen näillä tiedoilla on täysin viitteellistä. Malli tarkentuu sitä mukaan, kun dataa tulee.
Q3 tuloskausi on lähtenyt liikkeelle ja ensimmäisten earnings call transcriptien analyysien pohjalta ensi vuoden “pullonkaula” AI treidissä voisi olla datakeskus rakentamiseen liittyen alla olevissa firmoissa/sektoreissa. Näiden eri kerrosten nousujen ja laskujen ennakoiminen on ollut aika mukavaa puuhaa treidaajalle.
Eli sijoittajien mielenkiinto saattaa palata tämän tuloskauden aikana lisääntyvissä määrin seuraaviin firmoihin ja niiden verrokkeihin: verkkosähkö, luvitus ja siihen liittyvät asiat, paikalliset rakennuskiellot sekä viivästykset, kaapelit ja osaava työvoima jne.
Kyseiseen “pullonkaulaan” liittyvä toistuva viesti on tullut suoraan eri AI kerrosten firmojen johdolta, kuten mm. juuri äsken Vertiv:ltä sekä aiemmin Amkor:lta sekä sivulauseessa myös muilta. Alla olevat firmat on listattu lähinnä referenssiksi ja keskustelun pohjaksi. Omistan niistä useampia alkuviikosta lähtien omassa mini indeksissä. Yhtiökohtaista asiantuntemusta minulla on heikosti, joten kaikki näkemykset otetaan mielihyvin vastaan ja nimetkää muitakin suosikkeja. Voittaja tai parikin löytynee näiltä sektoreilta melko varmasti seuraavien vuosien aikana.


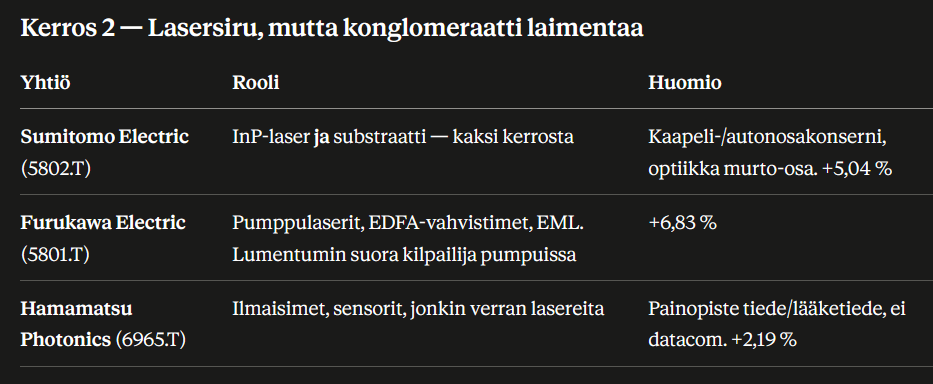
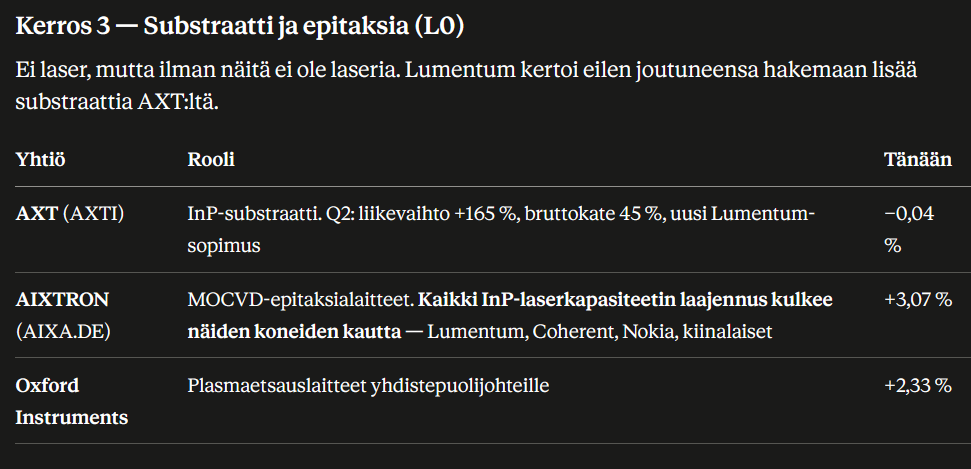
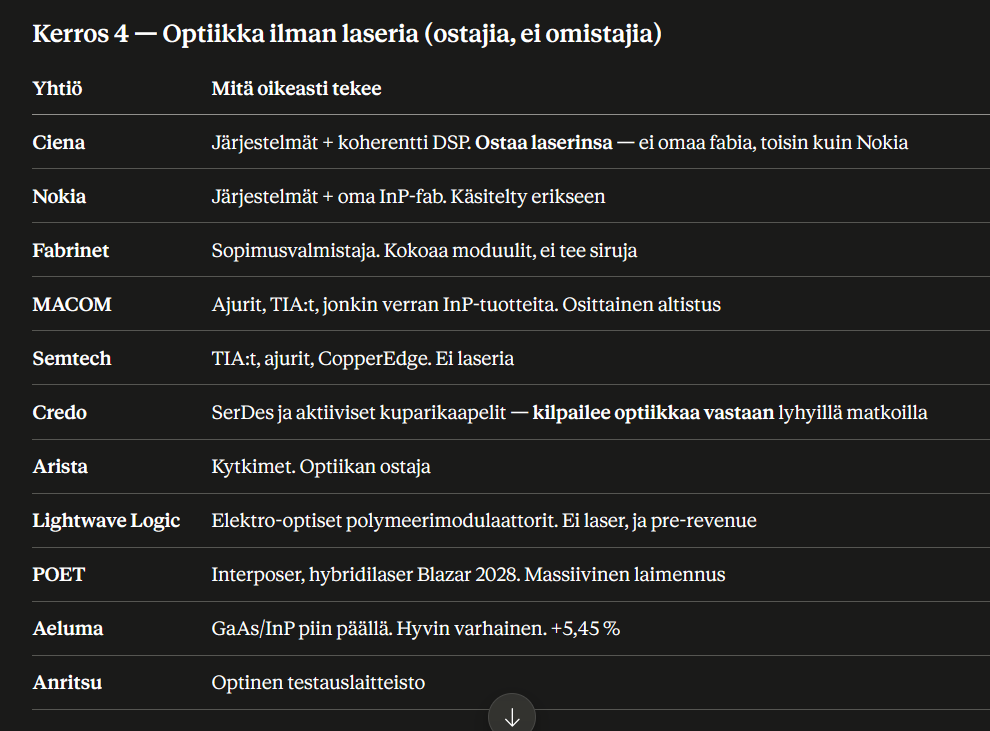
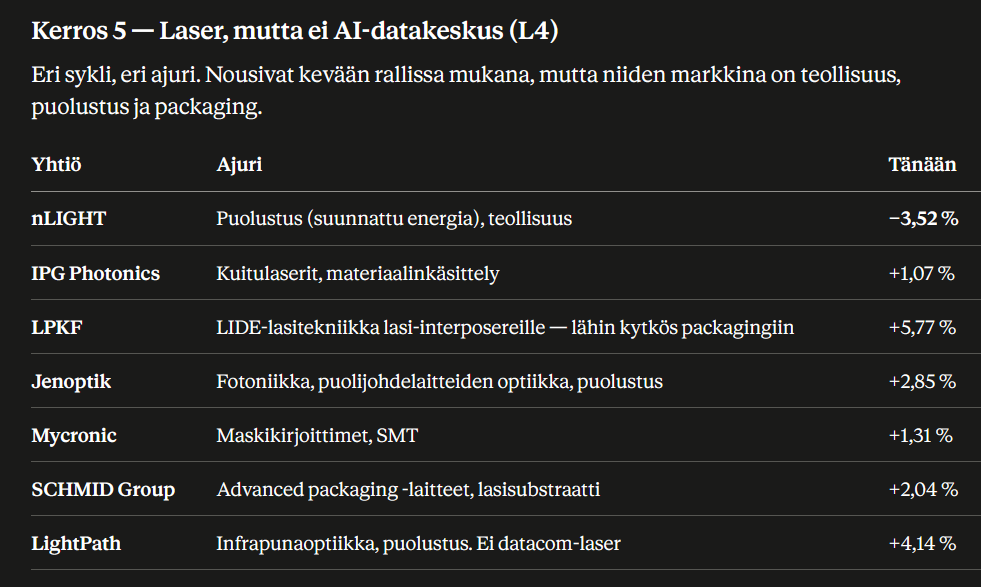
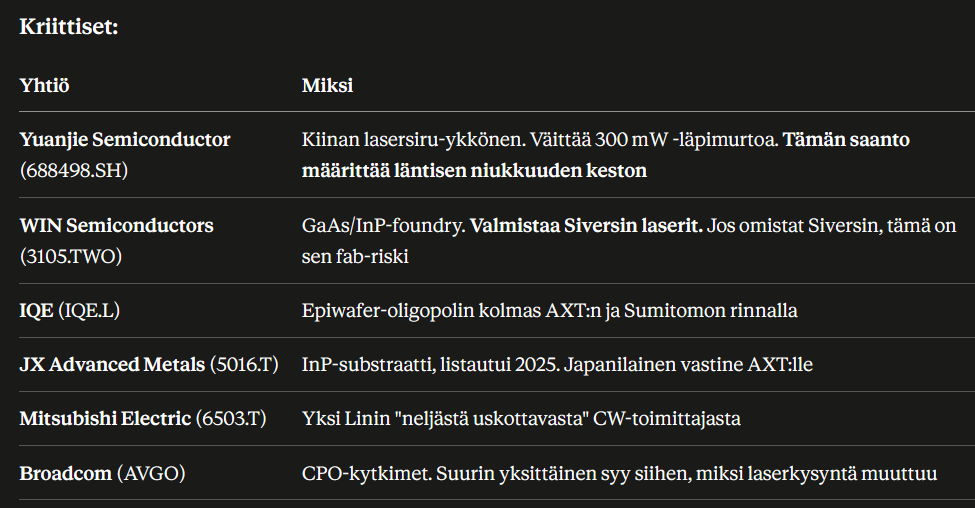
 SOI