Atte on tehnyt uuden yhtiöraportin Admicomista Q2:n tiimoilta
Toistamme Admicomin osta-suosituksen ja 40,0 euron tavoitehinnan. Q2-raportti ei aiheuttanut olennaisia muutoksia ennusteisiimme kesäkuun tulosvaroituksen jäljiltä. Uskomme edelleen Admicomin kasvun piristyvän lähivuosina rakennusmarkkinan kurimuksen edes hieman hellittäessä. Tähän nähden osaketta saa tällä hetkellä ostettua erittäin halvalla (2026e oik. EV/EBIT 9x) arvostuksella.
Rapsasta lainattua:
Alkuvuoden heikon kehityksen jälkeen myyntipuolella on nähty lupaavia merkkejä, kun Q2:n myynti kasvoi 20 % edellisestä neljänneksestä ja vertailukauteen nähden 17 %. Tässä näkyy heikon alkuvuoden jälkeen tehdyt muutokset myyntitiimissä, kannustimissa ja myyntitaktiikoissa. Ristiinmyyntiä on onnistuttu myös parantamaan ja suurin osa uusista kaupoista sisältää useamman kuin yhden Admicomin tuotteen. Myynnin toki pitääkin piristyä, jotta yhtiö yltää kesäkuussa laskettuun kasvuohjeistukseensa ARR:n osalta pehmeän alkuvuoden jälkeen.
Mielestäni Admicomin osalta käänne parempaan alkaisi näkyä sitten kun uusasiakasmyynnissä tapahtuu positiivista muutosta isompiin yrityksiin..onnistuneet kaupat on käsittääkseni tällä hetkellä painottuneet pieniin yrityksiin koska ARR osalta ei isompaa kasvua ole tullut. Vaikka osakkeen arvostus vaikuttaa historiallisesti matalalta niin kasvukäänteen näkymän puuttuminen oikeuttaa mielestäni nykyisen arvostuksen.
Tekoälyratkaisut tulevat varmasti tulevaisuudessa auttamaan jonkin verran mutta en oikein näe että mitä sellaista mullistusta sillä puolella pystyisi tekemään että sillä saisi myytyä lisäominaisuuksia erinomaisella katteella.
Muistelen että täällä ollut puhetta näistä Admicomia käyttävistä tai siitä käyttääkö isot yhtiöt Admicomia.
Osui silmään, että Skanskan työpaikkailmoituksessa oli toiveena hallita Admicom Estimaanin käyttö. Eli ainakin jalansijaa on jotenkin saatu Skanskaan. Joka on kuitenkin merkittävä rakentaja Suomessa.
Oletettavasti tämä, mutta sen jälkeen on ollut aika hiljaista. En sitten tiedä onko kyse projektinhallintakokonaisuudesta, kun Estimaatti on ilmeisesti määrä- ja kustannuslaskentaohjelmisto.
On siellä referenssinä Skanskan lisäksi muitakin isoja, SRV ja Jatke ainakin.
Ennen kuin näitä juhlimaan alkaa, niin on hyvä tiedostaa, että isot rakennusliikkeet ovat poikkeuksellisen hajanaisia organisaatioita. Eri liiketoimintayksiköillä voi olla hyvinkin erilaisia toimintatapoja, ja usein ohjelmistolisenssejä ostetaan vain projektikohtaisesti. Toki konsernin sisäinen toiminnanohjausjärjestelmä on oltava yhtenevä, ja näiden isojen liikkeiden osalla se ei ole varmasti ainakaan Admicom.
Toki iso ja tunnettu rakennusliike on referenssinä Admicomille hyvä, mutta pointtini on, että ei se välttämättä tuo myyntiä sen enempää kuin pieni rakennusliike, jolla ohjelmisto on jalkautettu jokaiselle.
J-P:llä oli ennestään 2350 osaketta, Hennalla ei yhtään.
Ilmoitusvelvollinen
Nimi: Juha-Pekka Kotilainen
Asema: Lähipiiriin kuuluva henkilö
(1):Liikkeeseenlaskijassa johtotehtävissä toimiva henkilö
Nimi: Henna Kotilainen
Asema: Muu ylin johto
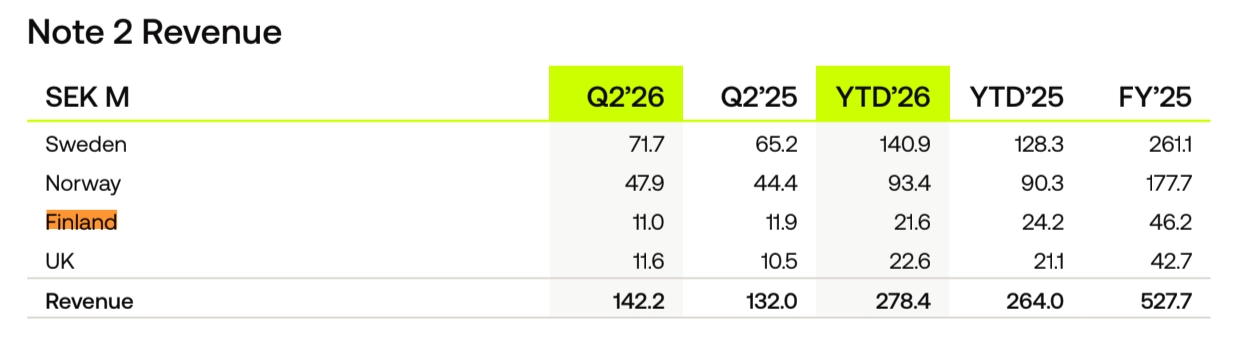
Pohjoismaan kilpailijalta osari jälleen ulos. Suomen markkinasta ei tällä kertaa mitään sanallista, mutta onhan tuo Smartcraftin markkinaraon kasvattaminen täällä erittäin haastavaa.
Ei ole Suomessa helppoa Smartilla ja tuohon suoritukseen nähden Admicomin alkuvuoden liikevaihdon kehitys (+2 %) ollut ihan kohtuullista. Smartin liikevaihto Q2:lla noin -8 % ja H1:llä -11 %. Toki liiketoiminnan kokoluokka Suomessa huomattavasti Admicomia pienempää, joten suora vertailu ei ole täysin yksioikoista.
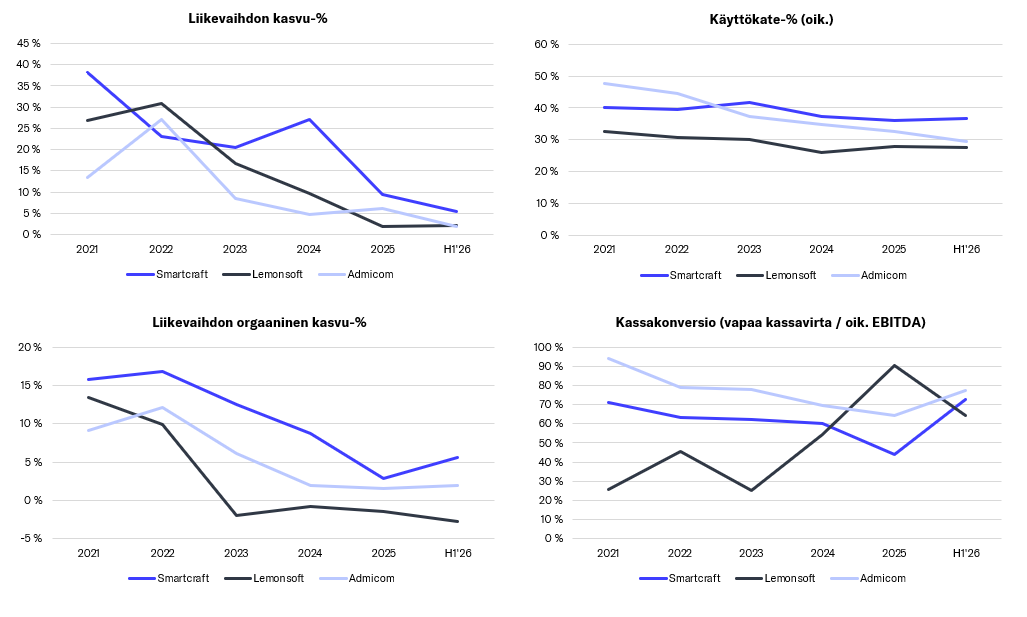
Päivitin H1:n pohjalta pohjoismaisen kolmikon (Admicom, Lemonsoft ja Smartcraft) käppyrät. Liikevaihdon alaspäin menevä kasvutrendi alkaa tasaantua (joko olisi pohjat käsillä) ja kannattavuudet vakaita. Alkuvuodesta jokainen firma tehnyt mukavasti vapaata rahavirtaa suhteessa käyttökatteeseen.
Eikös Admicomilla ollut myös joku laskutusmallin muutos joka vaikuttanut liikevaihdon kertymiseen alkuvuonna, eli verrattain vielä hieman paremmin olisi Admilla mennyt.
Smartcraftin toimari vahvisti että valuaatiot yritysostokohteissa ovat olleet markkinoiden muutoksesta johtuen korkealla, mutta toisaalta näkee jo pientä kaventumista tuossa trendissä.
Smartin ketju sen verran vähän seurattua että uskon että kiinnostaa admicomin omistajia enemmän. Suosittelen kyllä kuuntelemaan loputkin haastatteluosuudesta.
Suomalaiset isot raksaosakkeet rallattaa huolella pörssissä. Myös rautakaupat ihan ok tilanne, mutta hieman vielä odotellaan kunnon lähtölaukausta ja ollaan periaatteessa pohjalla edelleen (itse toimin alalla). Ruotsin puolella myös raksat ja rautakaupat hyvässä vedossa. Admincon on oman analyysin perusteella ketjun jälkipäässä, mutta luulisi kohta alkavan reagoimaan?
Tässä on Aten kommentit tuosta Admicomin järkkäämästä pre-silenttipuhelusta
Admicom järjesti tiistaina hiljaista jaksoa edeltävän analyytikkopuhelun, jonka tallenne on katsottavissa täältä. Suomen rakennusmarkkina on viime kuukausina lähtenyt selvästi piristymään suurten datakeskushankkeiden siivittämänä, mutta Admicomin asiakaskunnassa tunnelmat ovat yhä kaksijakoiset monien toimijoiden kärvistellessä heikon uudisrakentamisen vuoksi. Kokonaisuutena markkinatunnelmat ovat alkaneet parantua alkuvuoteen verrattuna, ja uskomme positiivisten merkkien Suomen taloudesta heijastuvan lähivuosina myönteisesti myös Admicomin kasvuvauhtiin. Tähän nähden osakkeen nykyarvostus (2026e EV/EBIT 9,6x) on mielestämme erittäin matala.
Viime viikkoina moniin rakennusalan firmoihin on tarttunut hype, mutta Admicom ei tunnu ketään kiinnostavan. Johtuuko tämä sitten siitä, että tekoälyn pelätään syövän sovellukset?
Jos tekoälyvallankumous ei jostain syystä tapakaan sovelluksia, näyttää Admicom tällä hetkellä aika no-brainer sijoituskohteelta.
2026e EV/ EBIT 10
EBIT-% 31 (alhaisin taso vuodesta 2019 eteenpäin katsottuna)
Jatkuva liikevaihto, joka nousee automaattisesti, kun asiakkaiden liikevaihto nousee. Hyvää kasvua pitäisi siis rakennusalan nousun aikaan olla luvassa ilman, että ohjelmistoa saataisiin myytyä yhdellekään uudelle asiakkaalle.
Admicom ei suoraan hyödy datakeskusbuumista, mutta luulisi, että sen asiakkaat pääsisivät hyötymään miljardien investoinneista, kun Suomeen pykätään uusia halleja, rakennetaan infraa ja kaivetaan ojia.
Kun liikevaihto kasvaa, näkyy se myös kannattavuuden nousuna. Aten ennusteilla yksinumeroisella kasvulla vuonna 2029 EV/EBIT olisi enää viisi. Mikä olisi hyväksyttävä arvostus tällaiselle skaalautuvalla softafirmalle? Mielestäni EV/EBIT tulisi olla selvästi lähempänä kahtakymppiä kuin kymppiä.
Velkaakaan ei ole, vaan kassassa on rahaa odottamassa uusia yritysostoja. Järkevin ostokohde tällä hetkellä olisi varmasti Admicomin oma osake.
Edit: Lisätään vielä, että ostin hiljattain Admicomia omaan salkkuun ja olen jo pikkuisen tappiolla
On kyllä hieman ihme ettei omia tosiaan ole ostettu Onko osake siis johdon mielestä edelleen liian kallis, vai onko siellä muita ostokohteita työn alla? Luulisin, että uudet ostokohteet eivät nyt olisi työn alla vaan täys työ päällänsä vanhojen integroinnissa–>tämä jättää jäljelle vain yhden vaihtoehdon
“Admicom on jatkanut strategiansa mukaisesti yritysostokohteiden aktiivista kartoittamista, mutta sopivan kulttuurisen sopivuuden ja järkevän arvostustason yhteensovittaminen on yhtiön sanojen mukaan “neulan etsintää heinäsuovasta”. Arvostuserot listaamattomien ja julkisten SaaS-yhtiöiden osalta ovat edelleen haasteena, mutta viime aikoina pahimmat tekoälypelot ovat jossain määrin väistyneet. Admicomin osakkeen arvostus on silti jäänyt vielä junnaamaan mielestämme hyvin matalalle tasolle. Nykyisellä arvostustasolla näemme Admicomin myös itsessään hyvin potentiaalisena yritysostokohteena markkinan konsolidaatiossa. Yhtiön melko hajanaisella omistuspohjalla ostotarjous voisi myös hyvin toteutua riittävän hyvän tarjouksen edessä.”
Tässä on Aten etkoilut, kun Admicom kertoo Q3-tuloksestaan tämän viikon torstaina.
Odotamme liikevaihdon kasvun pysytelleen vaisuna heikon markkinatilanteen jarruttaessa yhä kehitystä. Kannattavuuden odotamme laskeneen hieman vertailukaudesta muun muassa tekoälykehitykseen liittyvien panostusten myötä, mutta säilyneen edelleen erittäin hyvällä tasolla. Yhtiö järjesti syyskuussa hiljaista jaksoa edeltävän analyytikkopuhelun, jonka perusteella emme odota raportin tarjoavan suuria yllätyksiä. Seuraamme raportissa erityisesti asiakaspoistuman ja uusmyynnin kehitystä sekä johdon tuoreimpia kommentteja markkinanäkymistä.
Jatkuva vuosilaskutus (ARR)1)kasvoi 5,3 % ja oli 38,6 miljoonaa euroa (36,7).
Jatkuva liikevaihto2)kasvoi 4,5 % ja oli 9,4 miljoonaa euroa (9,0).
Liikevaihto kasvoi 4,1 % ja oli 9,7 miljoonaa euroa (9,3).
Oikaistu käyttökate3) (EBITDA) oli 4,1 miljoonaa euroa (3,7), eli 42,0 % liikevaihdosta (39,6 %). Oikaisut (0,2 miljoonaa euroa) liittyivät pääosin muutosneuvotteluihin liittyneiden varausten purkuun.
Oikaistu liikevoitto (EBIT)3) oli 2,8 miljoonaa euroa (2,5), eli 28,9 % liikevaihdosta (27,0 %).
Osakekohtainen tulos oli 0,46 euroa (0,37).
Tammi-syyskuun 2026yhteenveto:
Jatkuva vuosilaskutus (ARR)1) kasvoi 5,3 % ja oli 38,6 miljoonaa euroa (36,7).
Jatkuva liikevaihto2) kasvoi 3,4 % ja oli 28,0 miljoonaa euroa (27,1).
Liikevaihto kasvoi 2,6 % ja oli 29,0 miljoonaa euroa (28,2).
Oikaistu käyttökate3) (EBITDA) oli 9,8 miljoonaa euroa (9,1), eli 33,7 % liikevaihdosta (32,3 %). Oikaisut käyttökatteeseen olivat 0,9 miljoonaa euroa (0,1) ja liittyivät pääasiassa muutosneuvotteluihin.
Oikaistu liikevoitto (EBIT)3) oli 6,0 miljoonaa euroa (5,7), eli 20,8 % liikevaihdosta (20,1 %).
Osakekohtainen tulos oli 0,68 euroa (0,77).
Jesse Pärnänen aloitti konsernin Chief Growth Officerina (CGO) ja johtoryhmän jäsenenä 18.5.2026.
Huhtikuussa Admicom tiedotti aloittavansa muutosneuvottelut osaamisten uudistamiseksi sekä resursoinnin painopisteiden muuttamiseksi. Muutosneuvottelut päättyivät 12.5.2026 ja niistä aiheutuvat kertaluonteiset kulut olivat noin 0,9 miljoonaa euroa.
Ensimmäisellä ja toisella neljänneksellä toteutetuissa omien osakkeiden takaisinostoissa hankittiin yhteensä 125 022 kappaletta yhtiö osakkeita. Omien osakkeiden hankintaan käytettiin yhteensä 4 miljoonaa euroa. Hankitut osakkeet on mitätöity huhti- ja heinäkuussa 2026.
Admicom laski kasvua koskevaa taloudellista ohjeistustaan 8.6.2026 julkaistulla tulosvaroituksella.
Avainluvut:
ADMICOM KONSERNI (1 000 euroa ellei toisin mainittu)
7-9/2026
7-9/2025
Muutos-%
1-9/2026
1-9/2025
Muutos-%
2025
Jatkuva vuosilaskutus (ARR), miljoonaa euroa
38,6
36,7
5,3 %
38,6
36,7
5,3 %
37,8
Liikevaihto
9 669
9 288
4,1 %
28 990
28 245
2,6 %
37 736
Jatkuva liikevaihto
9 367
8 966
4,5 %
28 022
27 101
3,4 %
36 248
Oikaistu käyttökate (EBITDA)
4 059
3 677
10,4 %
9 767
9 121
7,1 %
12 268
% liikevaihdosta
42,0 %
39,6 %
33,7 %
32,3 %
32,5 %
Käyttökate (EBITDA)
4 256
3 677
15,8 %
8 854
9 040
-2,0 %
12 187
% liikevaihdosta
44,0 %
39,6 %
30,5 %
32,0 %
32,3 %
Oikaistu liikevoitto (EBIT)
2 798
2 509
11,5 %
6 027
5 672
6,3 %
7 654
% liikevaihdosta
28,9 %
27,0 %
20,8 %
20,1 %
20,3 %
Liikevoitto (EBIT)
2 996
2 509
19,4 %
5 114
5 591
-8,5 %
7 573
% liikevaihdosta
31,0 %
27,0 %
17,6 %
19,8 %
20,1 %
Katsauskauden tulos
2 254
1 881
19,8 %
3 367
3 850
-12,5 %
5 308
% liikevaihdosta
23,3 %
20,3 %
11,6 %
13,6 %
14,1 %
Osakekohtainen tulos, EPS, €
0,46
0,37
22,9 %
0,68
0,77
-11,1 %
1,06
Taseen loppusumma
38 105
40 206
38 105
40 206
41 148
Henkilöstömäärä jakson lopussa
281
315
-10,8 %
281
315
-10,8 %
310
Oman pääoman tuotto, %
28,3 %
23,0 %
13,2 %
15,5 %
15,7 %
Sijoitetun pääoman tuotto, %
37,5 %
30,5 %
19,9 %
21,1 %
21,0 %
Omavaraisuusaste, %
86,5 %
84,3 %
86,5 %
84,3 %
85,8 %
Nettovelkaantumisaste, %
-29,1 %
-21,2 %
-29,1 %
-21,2 %
-25,7 %
Osakkeiden lukumäärä jakson lopussa, 1 000 kpl 1)
4 892
5 017
-2,5 %
4 892
5 017
-2,5 %
5 017
Osakkeiden lukumäärä jaksolla keskimäärin, 1 000 kpl 1)


 Onko osake siis johdon mielestä edelleen liian kallis, vai onko siellä muita ostokohteita työn alla? Luulisin, että uudet ostokohteet eivät nyt olisi työn alla vaan täys työ päällänsä vanhojen integroinnissa–>tämä jättää jäljelle vain yhden vaihtoehdon